融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Arm 營收超預期,版稅卻比上季少了

Arm 公布了截至 9 月的第二財季業績。公開財報快訊顯示,公司當季收入約 14.4 億美元,高於財報前市場預期的 13.8 億美元。盤後交易中,股價走低。拆開收入看,同一份財報裡,授權和版稅走的是兩條不同的曲線。
這次增長從哪裡來?
把今年和去年同一個季度的收入擺在一起,Arm 每多收 100 美元,約 84 美元來自「授權及其他」。這項收入的增量,相當於版稅增量的五倍左右。總營收那一行把兩筆錢加在一起,卻省略了它們各自進入報表的時間。
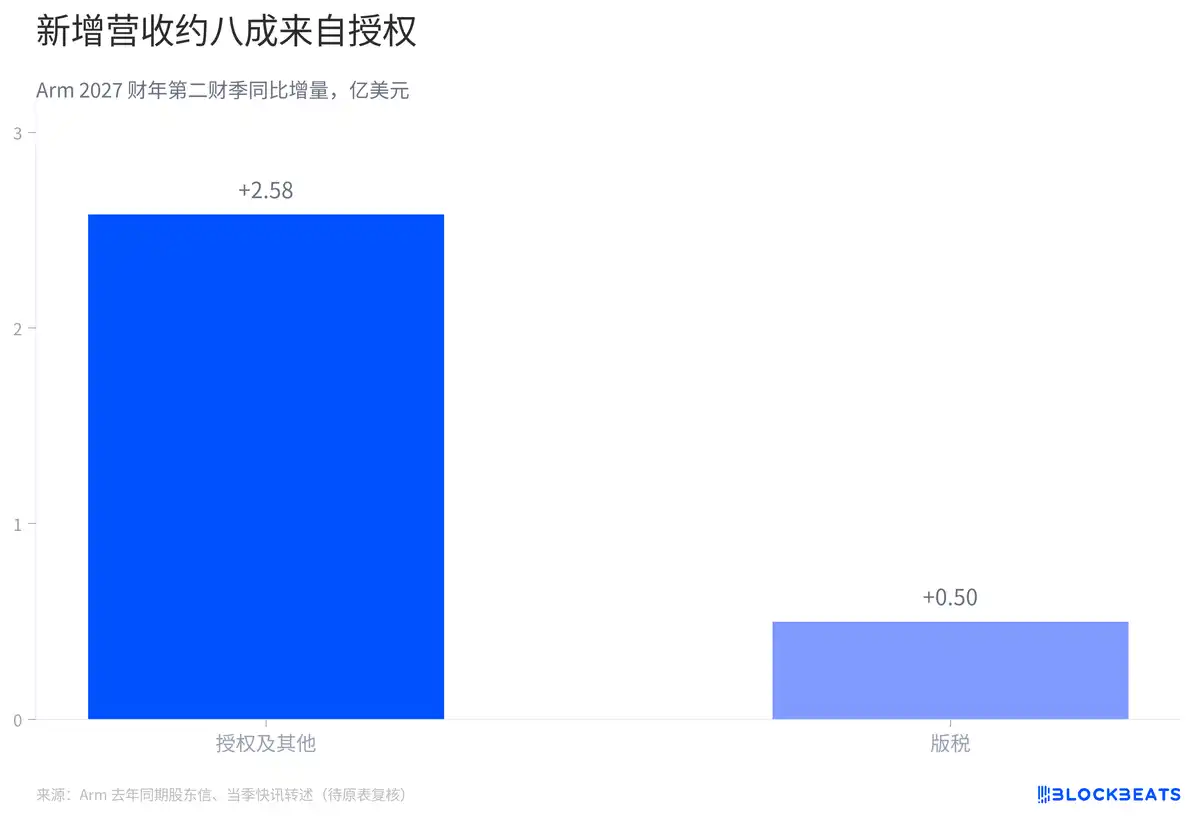
晶片公司拿到 Arm 的技術授權後,通常還要完成設計、驗證和量產。授權及其他收入會受大合同的簽訂和履約節奏影響。等到搭載這些技術的晶片出貨,Arm 才能按相應的合同條款收取版稅。一次授權收入增長,可以比它所對應的出貨早幾個季度出現在報表裡。Arm 在歷季股東信中也把大額合同的確認時間和規模列為這項收入波動的原因。
這個時間差也決定了該拿什麼數字作比較。同比拆分回答的是,今年比去年多出來的錢來自哪裡。預期差回答的則是,分析師原先把多少收入放進了這一季。總收入有可交叉核實的市場預期,分項預期的樣本和出處仍待確認。這裡用同一套收入分類計算同比貢獻,可以看清授權承擔了多大一部分增長。
還有一組數字也容易被「超預期」蓋過去。公開快訊給出的調整後每股收益是 52 美分,高於財報前的調整後預期。去年同期,Arm 按美國通用會計準則披露的淨利潤為 2.38 億美元。調整後每股收益和會計淨利潤各有自己的對照項,前者用來和同口徑的市場預測比,後者要回到兩期損益表,逐項看費用和其他收益如何變化。
數據中心版稅翻倍,總版稅怎麼還少了?
如果只和去年同期比,Arm 的版稅仍在增長。但把時間線拉長,最新一季比上季少了約 4,500 萬美元,也低於去年年底的水平。把這幾根柱子放在一起,就能看出「同比增長」描述的是相對去年同期的位置,「環比回落」描述的是最近一季的方向。
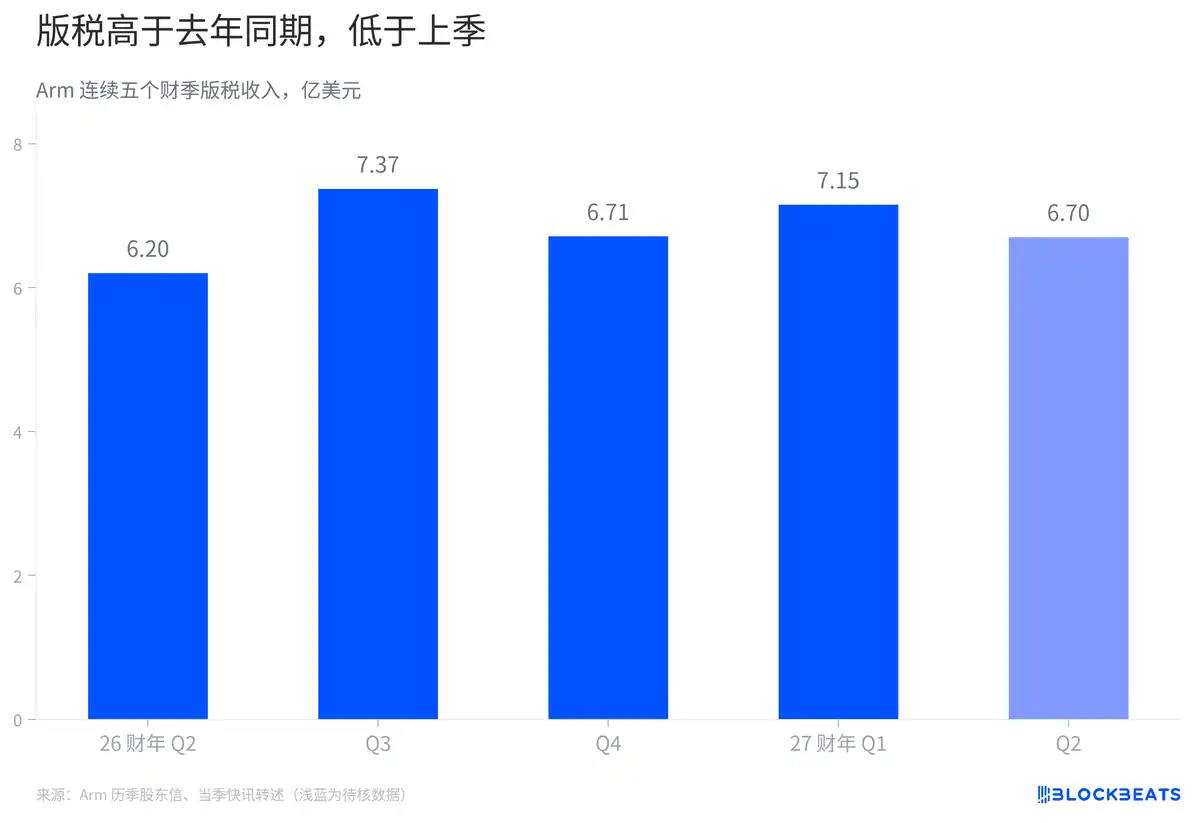
當季資料中心版稅同比翻倍。這個倍數少了一個能決定它分量的數字,也就是去年同期的資料中心版稅金額。把總版稅按資料中心和其餘業務分開,本季總版稅同比只多了約 5,000 萬美元。倘若資料中心自身就增加了超過這個數,其餘業務合計便在同比收縮。倘若資料中心增加得更少,其餘業務合計仍有增長空間。缺少絕對金額,兩種情況都可能落在同一張總版稅曲線上。
手機也有一層類似的區別。終端出貨影響搭載 Arm 技術的晶片數量,採用更新架構或計算子系統的晶片則可能支付更高版稅。Arm 此前在電話會上提到,高端手機採用更高費率的技術,曾在終端市場疲軟時支撐手機業務收入。要量化本季手機業務的影響,需要同時知道出貨和每顆晶片的版稅變化。
雲廠商要買的 CPU,什麼時候變成 Arm 的收入?
過去,雲廠商即便在資料中心部署基於 Arm 架構的自研處理器,Arm 通常也只按協議收取授權費和版稅。現在,Arm 自己設計了面向資料中心的 AGI CPU,也可以向客戶銷售晶片。同一筆雲廠商開支,最終給 Arm 帶來多少收入,取決於客戶是買授權自行設計,還是買 Arm 的成品。
Arm 今年 5 月就舉過一個能說明供貨約束的例子。管理層看到未來兩個財年的客戶需求超過 20 億美元,當時仍維持 10 億美元的收入展望。換成買賣雙方的帳本,客戶想買的金額至少是 Arm 當時預計能賣出金額的兩倍。管理層在同一場電話會上提到,公司還在爭取供應鏈產能。
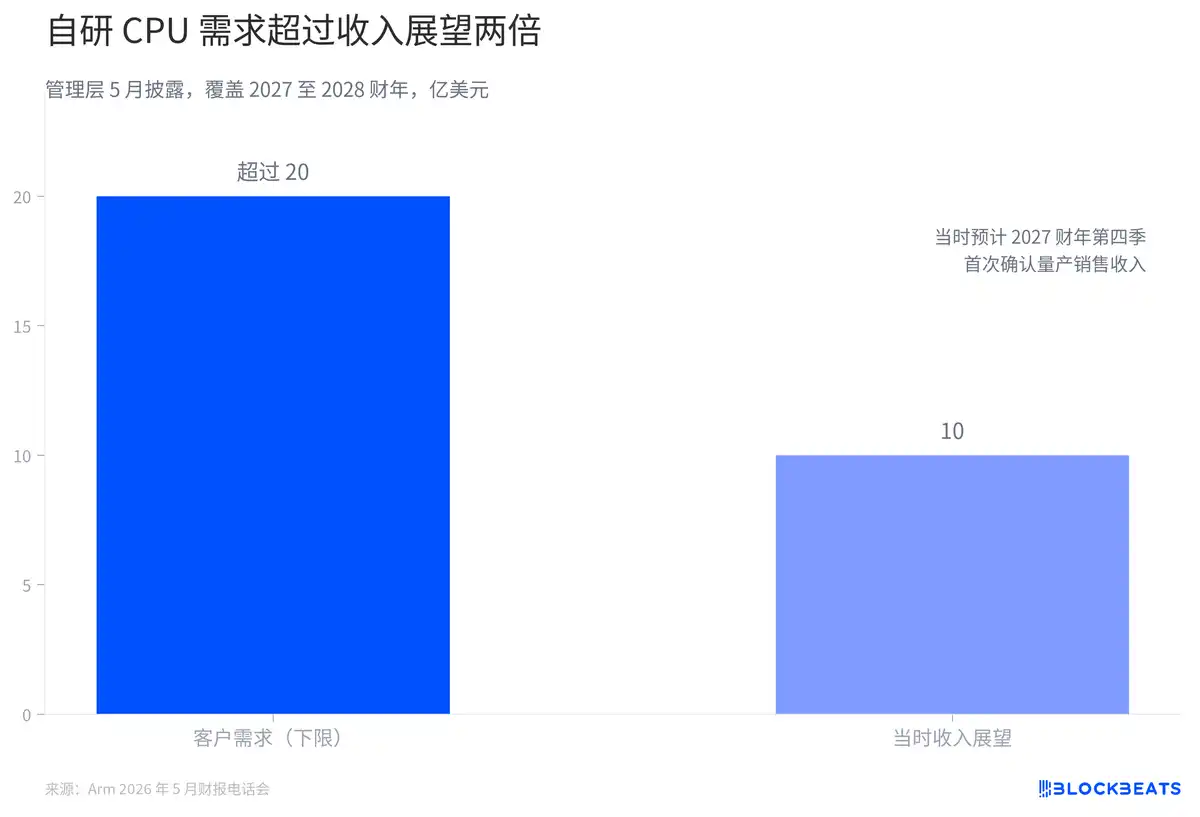
到 7 月,管理層表示,對超過此前收入展望更有把握。對照報表時,還可以記住公司此前給過的一個具體節點。按 5 月的時間表,首筆量產晶片銷售收入預計到 2027 財年第四季度才會出現。買家表達採購意向和 Arm 完成銷售,中間隔著產能、量產和交付。
這也解釋了為什麼看完本季業績,還要單獨看下一季指引。公開快訊轉述的營收指引中值為 15.4 億美元,對應的市場預期約為 15.3 億美元,兩者只差約一個百分點。業績超預期說的是已經結束的季度,指引說的是公司現在願意給下一個季度多大的收入預期。把兩個季度放在一起看,就能理解市場為什麼會在同一晚收到兩種力度不同的消息。
這次財報之後,盤後股價下跌。盤後報價能看到交易方向,給不出每一筆賣單的理由。對 Arm 的資料中心業務,財報裡有兩筆可以分別追蹤的錢。一筆隨著客戶的晶片出貨進入版稅收入,另一筆要等 Arm 自己的晶片交到客戶手裡。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章