融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


CFTC 首次放行美股perp,宣布當天就被起訴

TL;DR
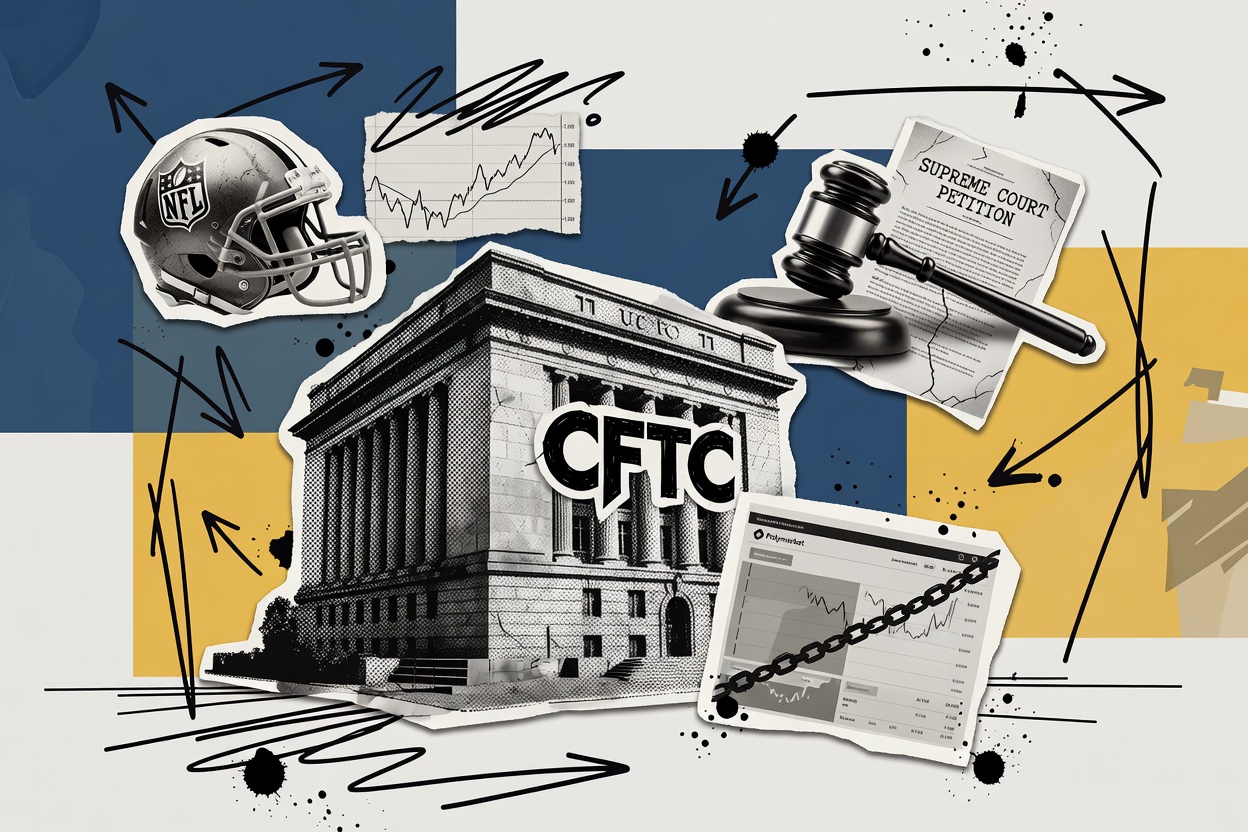
· 11月3日,CFTC 主席宣布個股永續期貨首次可在其註冊的交易所交易。同日,由 Cboe、Citadel Securities 支持的 Capital Markets Alliance 起訴 CFTC,要求撤銷放行並申請禁令。
· 這批合約沒有到期日,靠 Regulation 40.3 的「45天不反對即生效」上市。原告認為它屬於證券型掉期,應歸美國證監會管轄,CFTC 越權且程序違法。
· 關聯標的:COIN、CBOE、CME、HOOD。
11月3日,美國商品期貨交易委員會(CFTC)主席在聲明中宣布,個股永續期貨首次可以在 CFTC 註冊的交易所交易。同一天,由 Cboe、Citadel Securities 和 Healthy Markets 支持的 Capital Markets Alliance(下稱 CMA)在紐約南區聯邦法院起訴 CFTC 及其主席,要求撤銷放行並申請禁令。
個股永續可以理解成一份不會到期的個股槓桿合約。押注蘋果或英偉達的股價,沒有交割日,靠多空雙方定期互相付錢(資金費率)把合約價格拉回現貨。加密市場用這套結構跑了幾年,現在被搬到美國股票上。
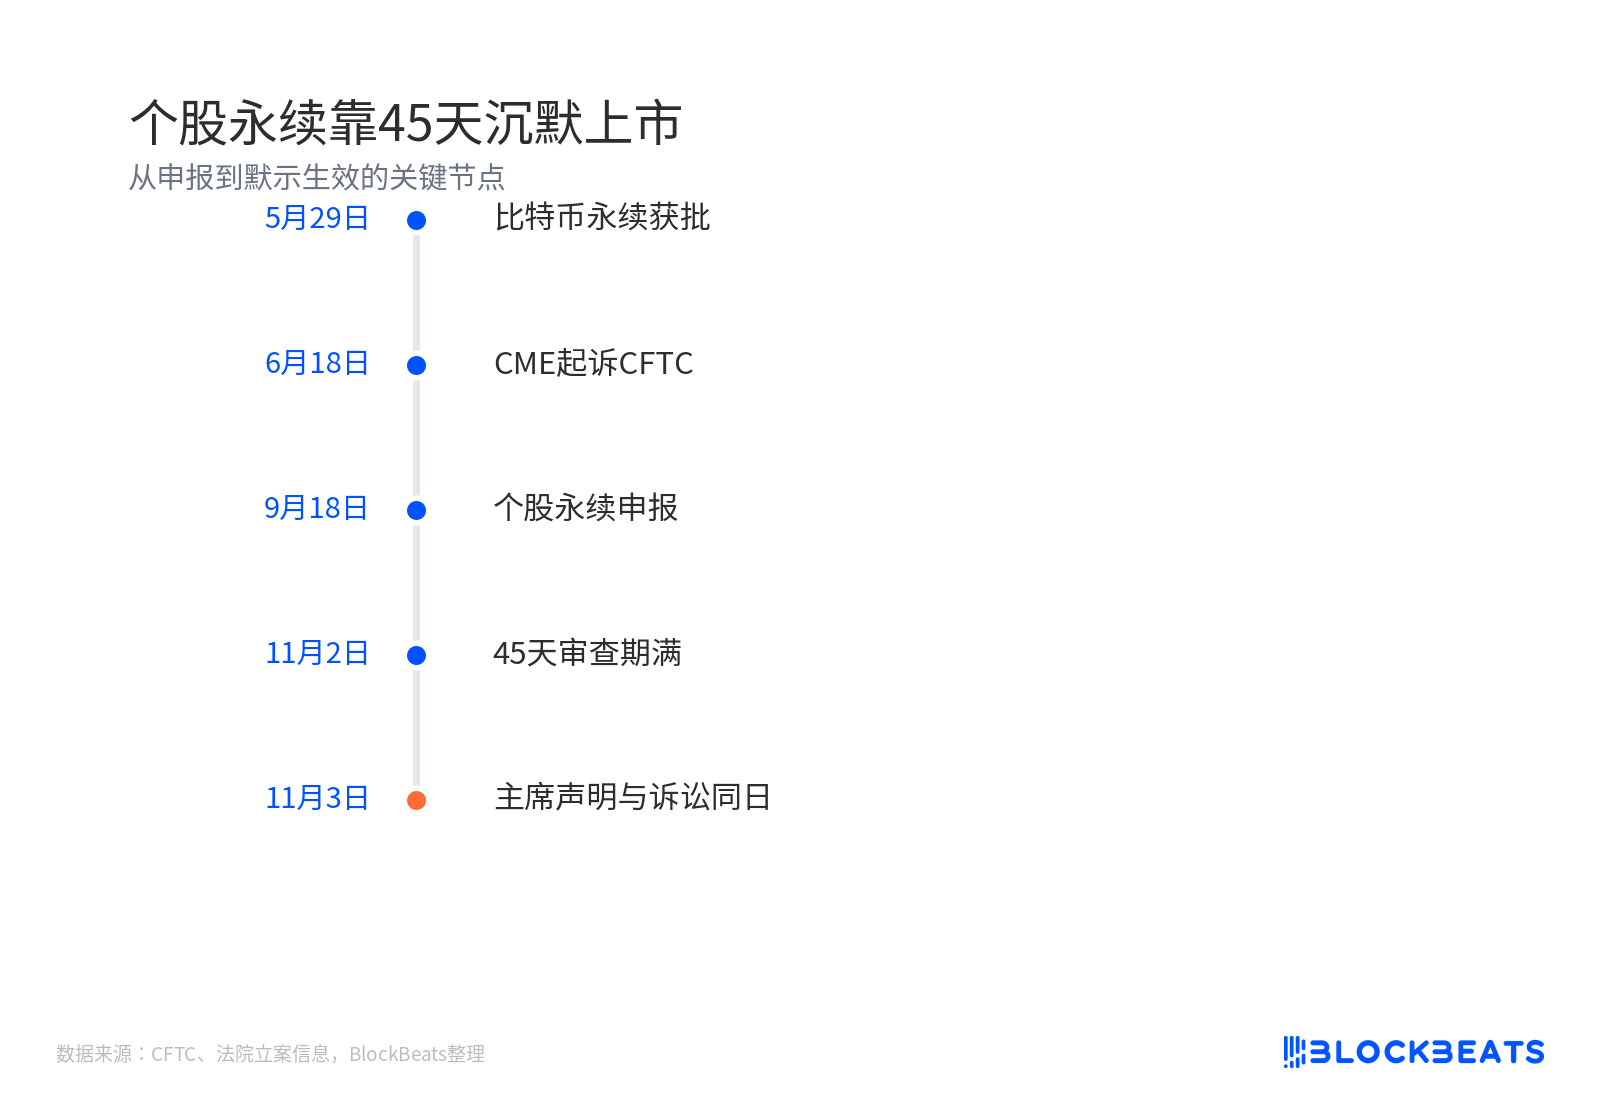
審批方式成了爭議焦點。CFTC 沒有發布逐條說理的批准令,9月18日提交的申請在45天審查期內無人反對,便按 Regulation 40.3 的不異議程序生效。審查期11月2日期滿,次日主席發表聲明,訴訟同日落地。
個股永續靠45天沉默上市
永不到期的合約,靠一條程序規則上市
個股永續是把加密永續的結構套到單隻股票上,再借一條程序規則歸進證券期貨這個類別。
這套結構第一次被批為期貨是在比特幣上。2026年5月29日,CFTC 放行 Kalshi 的比特幣永續合約。6月18日,CME 在華盛頓特區聯邦法院起訴,主張永續沒有到期日,本質是掉期而非期貨,案件截至11月仍未判決。
9月18日,KalshiEX、Coinbase Derivatives、Bitnomial 等幾家指定合約市場(DCM)把同一結構提交到個股,標的覆蓋主要美股和 ETF。按 Regulation 40.3,委員會在45天內不提出異議,產品就自動進入可交易狀態。
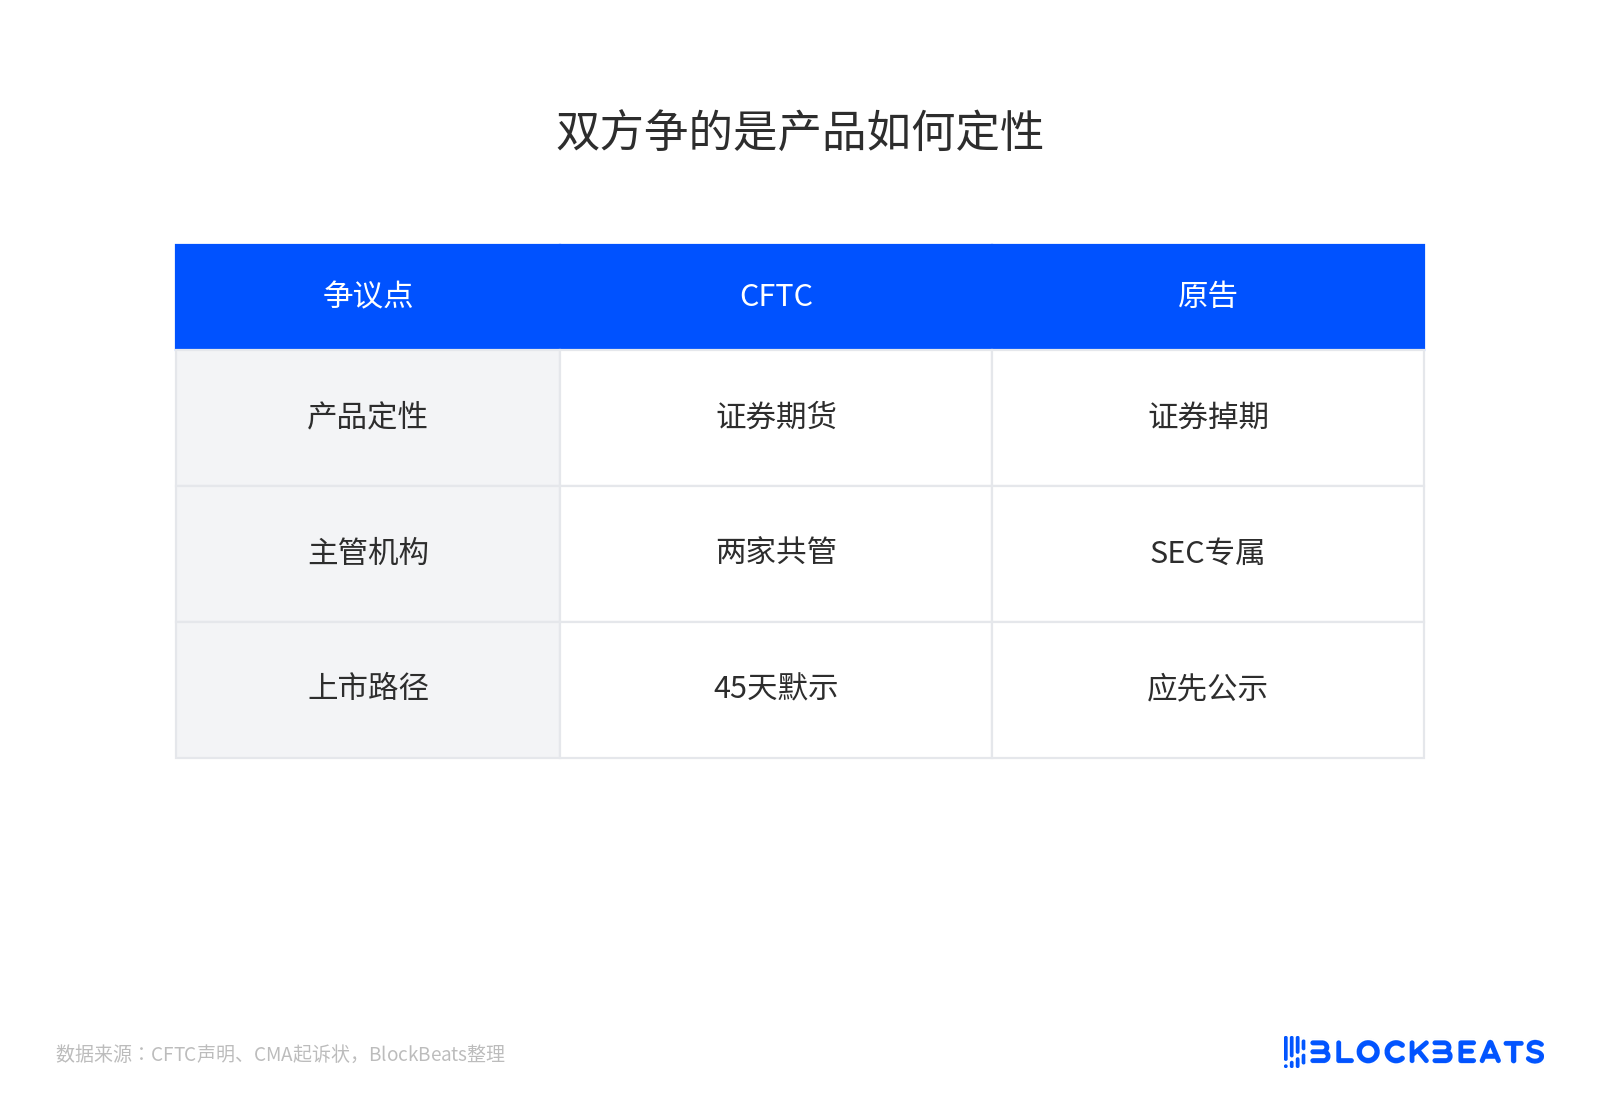
CFTC 在聲明中把這類合約定性為證券期貨產品,受商品交易法、聯邦證券法和兩機構共管框架約束。交易場所須為 DCM,並向美國證監會(SEC)通知註冊為證券期貨交易所。主席把這一安排稱為兩家機構今年3月簽署諒解備忘錄後的監管協同進展。
放行當天成被告,爭的是分類和程序
原告沒有要求這類產品徹底消失。他們主張 CFTC 用錯了分類,也跳過了程序。
按 CFTC 的分類,證券期貨是買賣未來交割單隻證券的合約,由兩家監管共管。CMA 認為永續沒有到期日,也沒有未來交割義務,本質是無限價股價對賭,屬於證券型掉期,應由 SEC 專屬管轄,面向零售的銷售還受 Dodd-Frank 限制。
雙方爭的是產品如何定性
程序上的指控更具體。起訴狀稱,審查期在11月2日到期後合約默示生效,等於 CFTC 在沒有說理的情況下推翻了長期立場,既沒有回應「永續等於掉期」的既有意見,也沒有評估對現貨市場的影響。
Cboe 方面主動排除了「純商業競爭」的解釋。按其說法,Cboe 也能在自有 CFTC 平台上架同類產品,分歧落在投資者保護,不在誰搶生意。Citadel Securities 的加入把做市商的位置擺上台面,個股永續若做大,會分流上市期權和單隻股票期貨的流量。
SIFMA 的介入更早,也更偏程序。11月2日,這家代表券商、投行和資管的行業協會致信 SEC 與 CFTC,要求上線前通過停留或 Section 19(b) 廢止重報的方式走公示評論。其主席 Kenneth Bentsen 的理由是,永續不同於傳統單隻股票期貨,需要先評估對現貨流動性、價格發現和跨市場操縱的影響。
CFTC 在公開回應中把訴訟稱為「令人不安」的干預,主張市場應由法律而非訴訟戰役治理。
訴訟先過資格門檻,產品定義排在後面
現在能交易,不等於能一直交易。決定走向的第一道關是訴訟能否進入實體審理,產品定義的爭論排在後面。
在5月的比特幣永續案裡,CFTC 已經以「缺乏原告資格」為由請求法院駁回。CMA 是新成立的聯盟,Cboe、Citadel Securities、Healthy Markets 能否證明自身受到實際損害,「45天沉默」算不算可訴的最終機關行為,將決定紐約南區法院先碰定義,還是先擋在門外。
禁令同樣只是申請狀態。原告提交了中止交易的請求,法院尚未就排期和裁定給出結果。
SEC 的位置也被同步降級。它被納入通知註冊和雙框架,至今沒有對本產品獨立表態。Section 19(b) 的廢止路徑理論上存在,觸發條件和成功率都不明確,把 SEC 的沉默讀成同意會誤判。
產品能上線,成交和禁令仍無答案
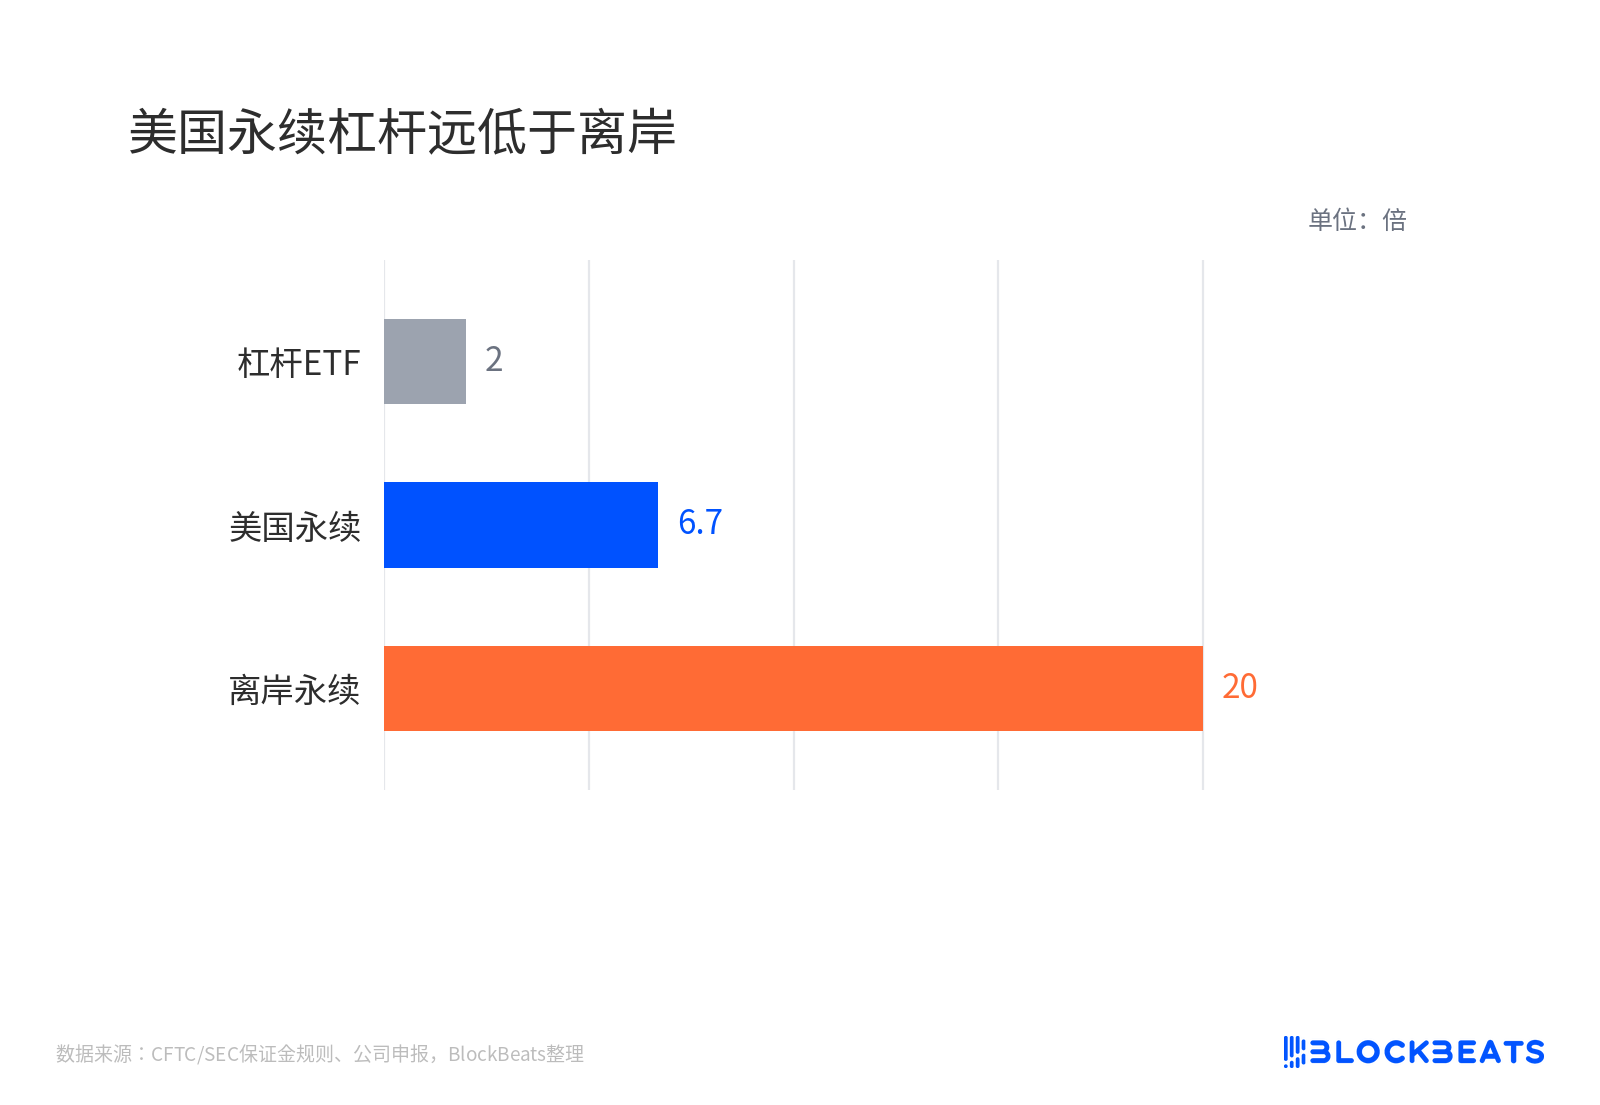
比法律定義更快給出信號的可能是交易數據。據媒體報導,Kalshi 同日上線約50至58個美股和 ETF 永續。Coinbase Derivatives 申報的最低保證金約15%,折合約6.6倍槓桿,低於離岸個股永續常見的20倍,也高於2倍槓桿ETF。
美國永續槓桿遠低於離岸
這些數字只說明產品已經擺上貨架。CFTC 的聲明沒有點名任何交易所,也沒有確認成交規模,上線與有量之間還隔著冷啟動。
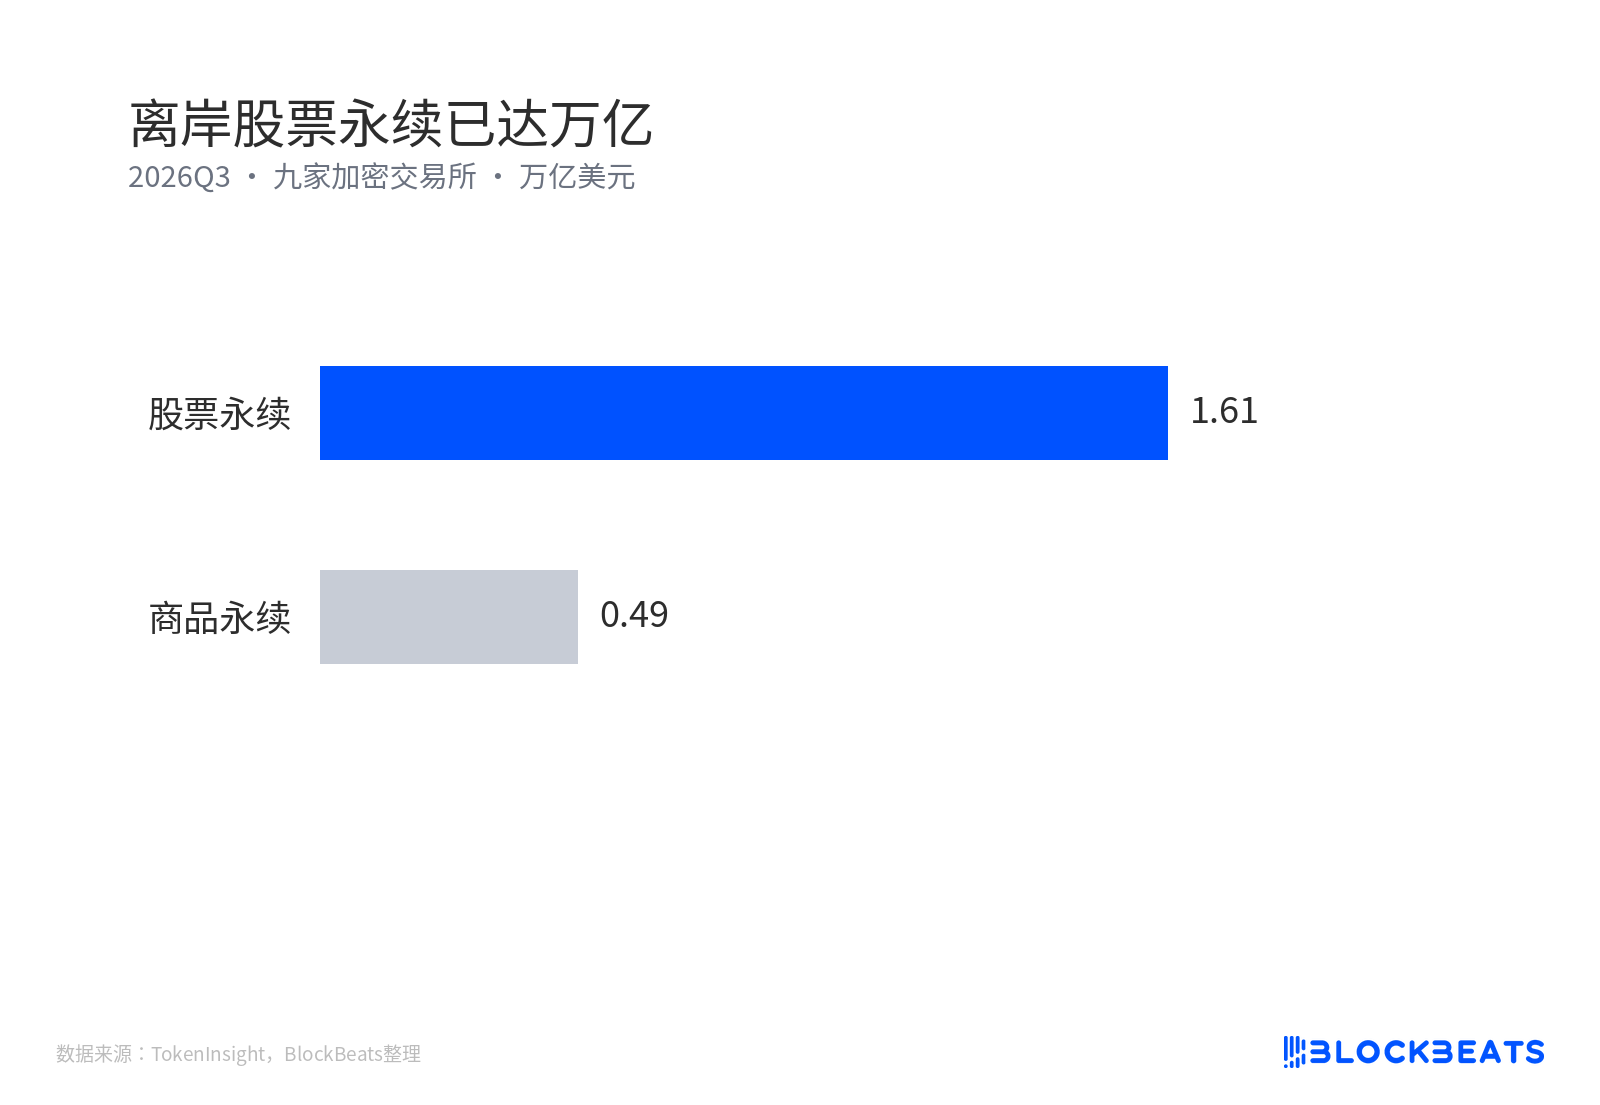
離岸股票永續已達萬億
流動性是最軟的約束。原告方本身就包括頭部做市商,報價深度能否在短期內建立仍是問號,冷啟動階段的成交往往遠低於產品設計的想像。
更硬的約束是時間。如果法院在成交做大之前安排禁令聽證,產品可能連證明自己的機會都沒有。對 Cboe 和 Citadel 來說,訴狀本身不決定勝負,法院願不願意在實體審理前先給禁令,才決定這批合約是先形成流動性,還是先進入休眠。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章