融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛解讀MSFT:Azure增長48%、雲毛利率回升,微軟AI投資回報到了轉折點嗎?
TL;DR
·Azure 收入按固定匯率同比增長 48%,超過 44% 至 45% 的指引,較上一季度進一步加速。
·雲毛利率由 65% 回升至 66%,增長與盈利能力同步改善。
·含融資租賃的資本開支為 452 億美元,同比增長 30%,低於市場預期的 48% 增幅。
·M365 商業雲增長受高端產品升級及 GitHub Copilot 消費型收入推動,AI 商業化正通過多條路徑貢獻收入。
·商業訂單與剩餘履約義務增速有所回落,後續需結合高基數和交付節奏觀察。
高盛維持買入評級及 640 美元目標價,新增產能、算力分配和投入資本回報仍是關鍵變量。
微軟交出了一份雲業務增長加快、利潤率回升,同時資本開支低於預期的財報。
根據高盛 10 月 28 日發佈的 2027 財年第一季度初步評估,微軟當季 Azure 收入按固定匯率同比增長 48%,高於此前 44% 至 45% 的指引,也超過市場預期的 45%;相比上一季度 42% 的增速,增長進一步加快。高盛報告發佈時,微軟股價盤後上漲約 4%。
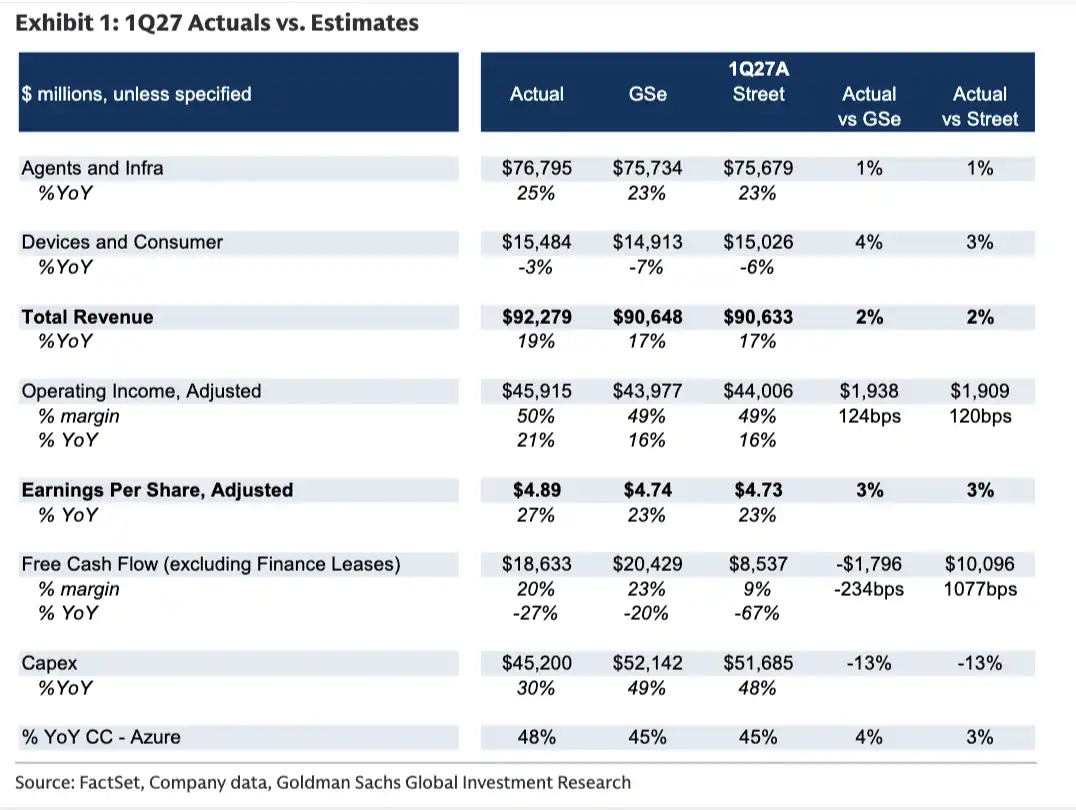
當季總營收約 922.79 億美元,同比增長 19%,較市場預期高出約 2%。調整後每股收益為 4.89 美元,高於市場預期的 4.73 美元,超出約 3%。
這組數據為微軟的 AI 投資提供了更多收入端的支撐。不過,財報後的核心問題仍是:隨著新增算力陸續投入使用,雲業務能否維持增長,利潤率改善又能持續多久?
Azure 加速增長,雲毛利率回升
Azure 是本季業績最突出的增長來源。48% 的固定匯率收入增速,既高於指引,也延續了上一季度的加速趨勢。
與此同時,微軟雲毛利率由上一季度的 65% 回升至 66%。對於持續擴張 AI 基礎設施的微軟而言,毛利率變化是觀察收入增長能否轉化為盈利的重要指標。單季回升提供了積極信號,但能否形成持續改善,仍需觀察後續新增產能的利用情況和成本變化。
高盛將 2027 財年 Azure 增長的節奏與幅度列為業績電話會議的主要關注點,尤其關注微軟如何在自有產品與第三方客戶之間分配算力,以及 2027 年新增數據中心產能的可見度。
算力分配關係到微軟不同業務的增長節奏:自有 AI 產品需要基礎設施支持,外部客戶的雲需求也需要產能承接。新增供給何時到位、分配到哪些業務,將影響需求轉化為收入的速度。
Copilot 推動升級,資本開支結構仍需觀察
除了 Azure,微軟 365 商業雲也出現增長加快的跡象。
按報告口徑,M365 商業雲收入按固定匯率同比增長 18%,高於上一季度的 15%。若調整上年同期收入確認帶來的可比基數影響,增速為 19%,上一季度為 16%。
增長主要來自客戶向 Copilot、E5 和 E7 等高端產品升級,帶動每用戶平均收入(ARPU)上升;GitHub Copilot 按使用量計費的消費型收入增加,也構成推動因素。這意味著,AI 商業化既可以通過企業客戶升級訂閱實現,也可以隨著實際使用量增長貢獻收入。
相比之下,M365 消費雲增速由上一季度的 22% 放緩至 16%,企業端與消費端表現有所分化。
高盛希望進一步了解 E7 升級的早期反饋,以及這輪升級週期與以往有何不同。同時,企業客戶如何使用 Foundry 等產品接入和管理不同模型、前沿部署工程師如何協助客戶落地 AI 項目,也是其關注的議題。
資本開支方面,微軟當季投入 452 億美元,包含融資租賃,同比增長 30%,低於市場預期的約 517 億美元及 48% 的同比增幅。
但單季投入低於預期,尚不足以說明全年投資路徑發生變化。高盛仍在等待管理層更新資本開支及投入資本回報率展望。
支出結構也值得關注:短週期資產在資本開支中的佔比,由此前約三分之二升至約四分之三。隨著資產結構變化,後續折舊、利用率和投資回收情況,將成為評估 AI 基礎設施經濟性的重要變量。
640 美元目標價背後,仍需驗證供給與回報
訂單指標並非全面加速。微軟商業訂單按固定匯率同比下降 11%,高盛將其主要歸因於上年同期增長 111% 所形成的高基數。商業剩餘履約義務(RPO,即已簽約但尚未確認為收入的合同金額)同比增長 73%,低於上一季度的 84%。
剩餘履約義務仍保持較高增速,但其轉化為收入的速度,需要結合合同期限、交付安排及算力供給觀察。商業訂單的同比下降,也需要放在上年高基數的背景下理解。
高盛維持微軟「買入」評級及 640 美元的 12 個月目標價,估值依據為其對未來 12 個月調整後淨利潤給予 28 倍市盈率。相對於報告採用的 10 月 27 日收盤價 531.33 美元,對應約 20.5% 的上行空間。
這一判斷仍面臨數項風險:自研芯片爬坡慢於預期,可能限制市場份額提升和毛利率擴張;非 Azure 等項目的意外投入增加,可能影響資本配置;關鍵管理層變動,以及客戶更大範圍轉向定製軟件,也可能給業務帶來壓力。
就本季而言,Azure 增速、雲毛利率和資本開支共同構成了積極信號。下一步需要驗證的是,新增數據中心能否按計劃交付、自研芯片能否順利爬坡,以及 Copilot 等產品能否持續帶動客戶付費升級。這些變量將決定微軟能否把 AI 需求進一步轉化為收入、利潤和現金流。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章