融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


量化交易員硬剛400億Kalshi帝國,扯下交易量造假遮羞布
一句回懟惹出的麻煩
前天,加密 KOL、Kalshi Crypto 板塊市場負責人 IcoBeast 在推特上發圖並配文:「各位,96.7% 算多嗎?」
這個數字來自一張 Artemis 統計的預測市場成交份額圖。Kalshi 佔據了絕大部分面積,Polymarket 被擠在上方。Beni 在下面回了一句,四分之三的量都是刷出來的,做到這個份額當然容易。
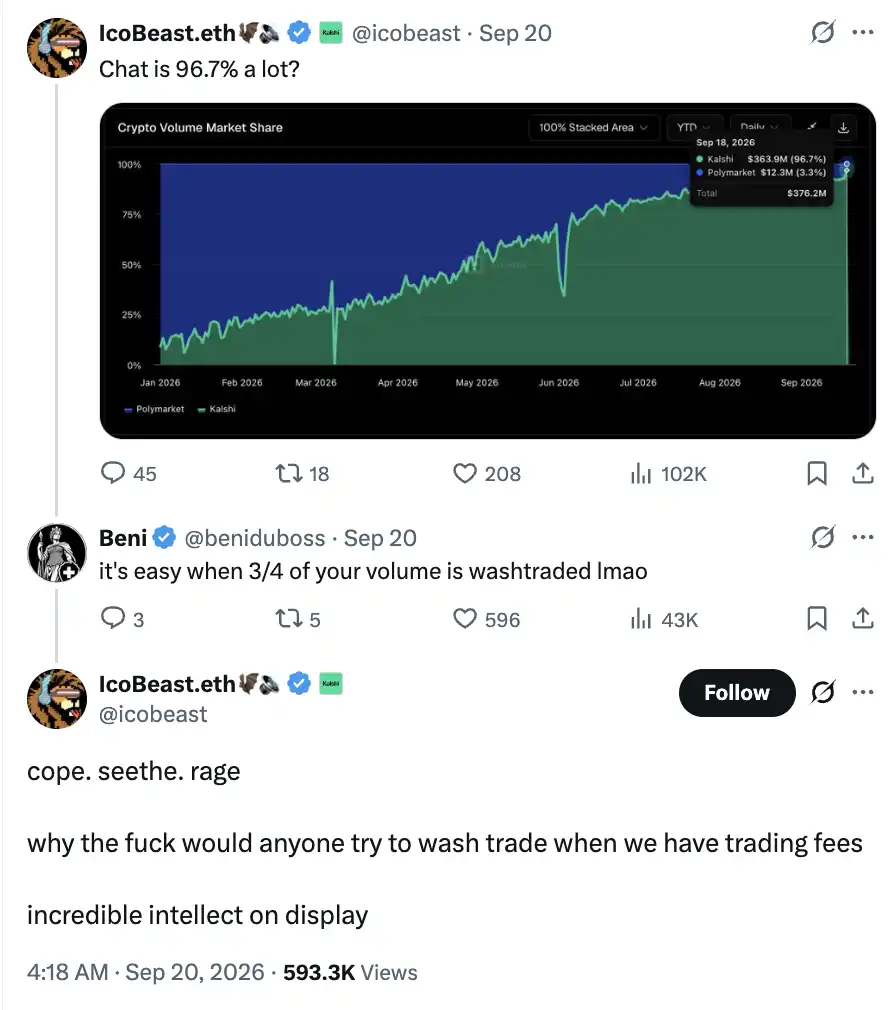
接下來,IcoBeast 給出了後來被反覆引用的反駁:「我們收交易手續費,誰 xx 還會刷量?」末尾還不忘譏諷對方的智商。
Beni 起初把他當成收錢推廣 Kalshi 的 KOL,勸他想清楚,把推文刪掉。IcoBeast 回懟道,他就在 Kalshi 工作,過去一年從零搭建了公司的加密市場業務,他知道這些量都是真的。然後,他把「給你幾分鐘想清楚再刪帖」這句話還給了 Beni。
這可能是 IcoBeast 在職業生涯中最後悔發的一條推文,因為他激怒了一個不該惹的人。
Beni 隨即發出長帖。第一項反駁就針對手續費:Kalshi 的永續合約返傭計劃中,允許符合條件的會員在吃單時支付 0.3 個基點,掛單成交時淨拿到 0.3 個基點。假設一筆名義金額 100 萬美元的交易發生在兩名會員之間,吃單一方付 30 美元,掛單一方收到 30 美元,兩邊合計的交易平台收費為零。
IcoBeast 說的「平台收費」收到哪去了?
隨後,Beni 貼出了 ETH 永續合約的頁面:24 小時成交量 5.386 億美元,未平倉量只有 310 萬美元。當天的成交金額相當於現存倉位的約 174 倍。接著,他又找到反覆出現的 5,500 美元訂單,並公開指責這些固定金額交易在製造成交量。
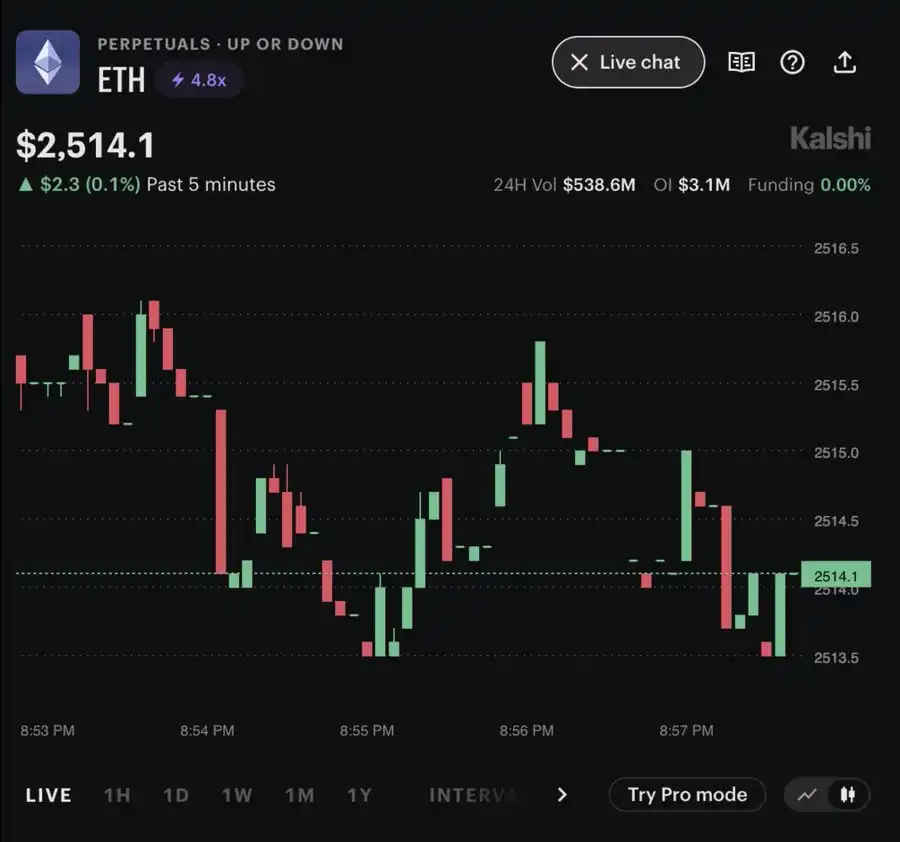
IcoBeast 後來補充了一個重要區別:原先他展示的是預測市場份額,Beni 拿來討論返傭和持倉的卻是永續合約。預測市場沒有 Beni 所說的 0.3 個基點的返傭。
問題在於,IcoBeast 這則澄清針對的只是預測市場業務,卻沒有對合約市場的刷量進行回應,Beni 抓住這一點繼續進攻,Kalshi 需要解釋的東西越來越多。
天才交易員
Beni 對訂單和費用的敏感,源於他的工作經歷。
在一次播客訪談中,Beni 回憶,自己最初接觸比特幣是為了在線上打撲克。後來,牌友開始靠買賣加密貨幣賺錢,他也進入加密市場。炒合約虧過錢之後,他轉向跨交易平台套利,再逐步研究盤口和交易機制。
早期在 Cryptopia 交易時,他會監控交易平台裡的小幣種充值。有人把幣轉進去,接下來便有賣出的可能;他提前在更低的價格掛買單,等對方砸穿薄薄的盤口。為了捕捉這種機會,他使用區塊瀏覽器,把不同網站的數據接進表格和提醒系統。
後來,他又與資方一起,在 TradeOgre 的門羅幣市場運行做市機器人。最初的邏輯很簡單:參考其他市場的價格,加上足以覆蓋手續費的價差,再向兩邊報價。隨著經驗增加,他會根據大額充值調整報價範圍和保證金。在他的自述中,這套業務一度佔到該交易平台門羅幣市場約 65% 至 70% 的成交量。
以太坊「The Merge」升級期間,Beni 曾同時觀察 43 個 ETH 合約市場,發現一家合約平台的價格每隔約 26 分鐘就短暫跳高約 2%,隨後回落。他與朋友圍繞這個規律交易了約 18 個小時,直到機會消失。
這就是 IcoBeast 招來的對手:一個尋找市場失效點的高手。
Beni 的朋友、另一位量化交易員 Octopus 隨後發布了工作論文,將逐項對 Kalshi 的指控可視化成了圖表。
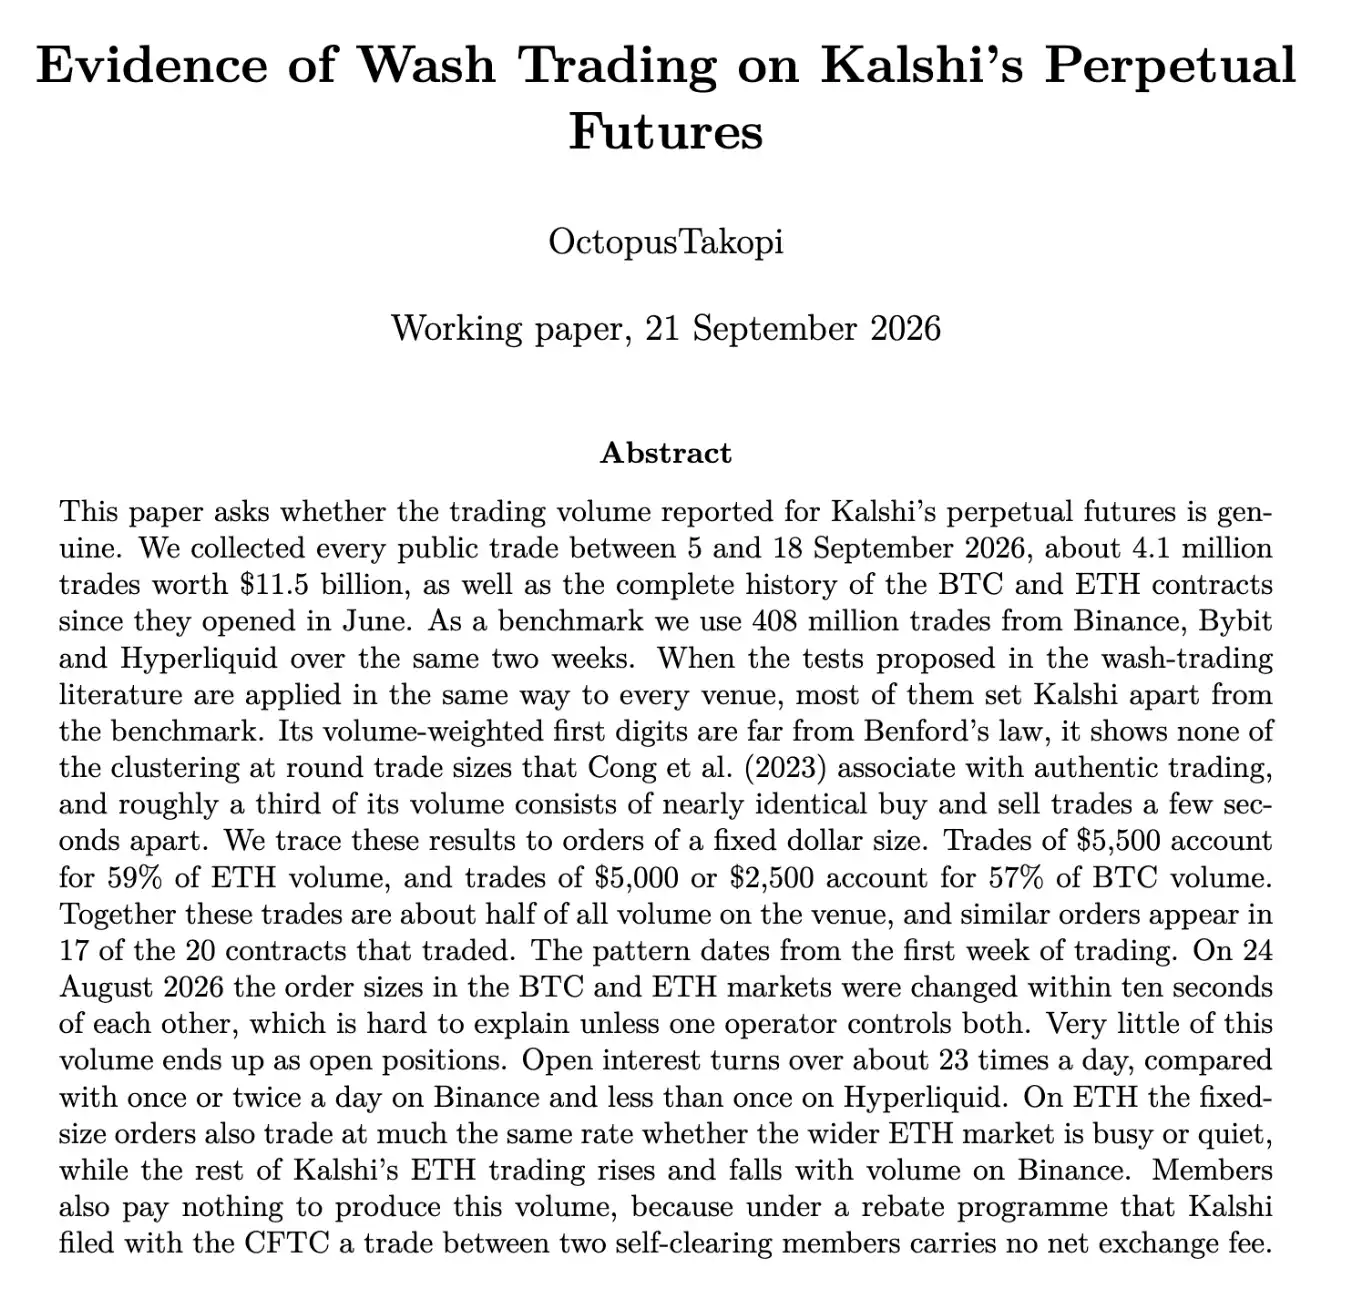
固定成交量
這份研究收集了 9 月 5 日至 18 日 Kalshi 永續合約的約 410 萬筆公開交易,名義成交金額約 114.86 億美元,並以幣安、Bybit 和 Hyperliquid 同期約 4.08 億筆交易作對照。
最容易理解的發現,是成交量異常集中在幾個美元金額附近。
來源:OctopusTakopi,論文圖 3,第 7 頁。橫軸是單筆成交金額,縱軸是對應金額區間佔總成交量的比例。
在 ETH 市場,約 5,500 美元的訂單貢獻了 59% 的成交量。BTC 市場中,約 5,000 美元和 2,500 美元的訂單合計貢獻約 57% 的成交量。僅這三類固定金額的訂單,就佔了 Kalshi 樣本成交量的約 51%。知道是刷的,但不知道已經刷得如此猖狂了。
固定金額下單本身很常見,做市與套利程式都可能這樣做。接下來的問題是,為什麼它能佔到一整個市場過半的成交量,而且在不同市場裡同時改動?
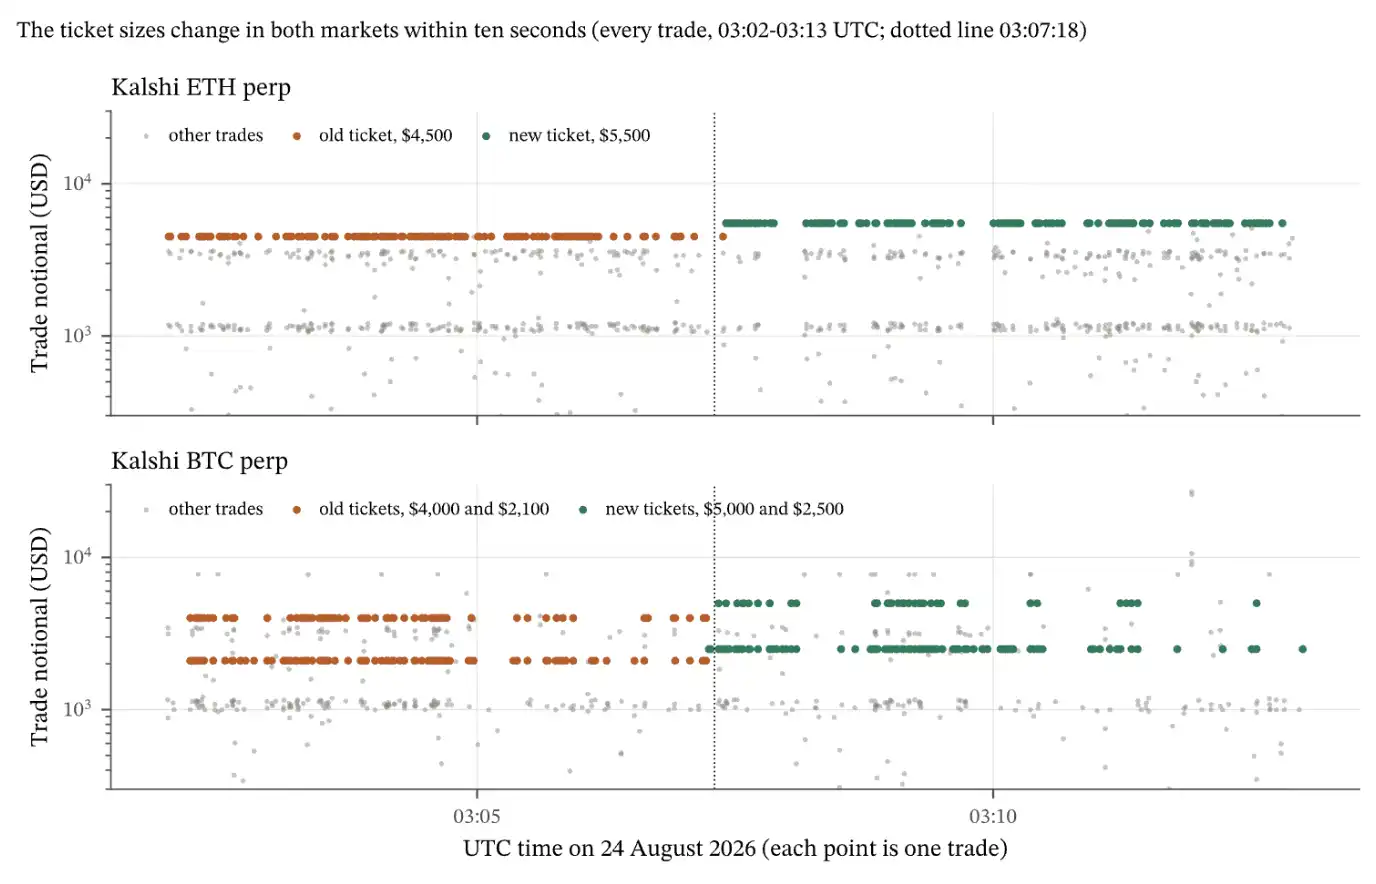
來源:論文圖 8,第 12 頁。每個點是一筆交易,橙色代表舊金額,綠色代表新金額
8 月 24 日,ETH 的固定訂單金額從 4,500 美元換成了 5,500 美元;BTC 的兩組金額從 4,000、2,100 美元,換成了 5,000、2,500 美元。兩個市場在約十秒內先後完成切換。圖上的橙色橫線結束,綠色橫線隨即出現。
這很像同一個操作者修改了報價程式的參數。Kalshi 的團隊成員想著總是發 4,500 美元的訂單有點太假了,就把程式裡的「4,500」改成了「5,500」。甚至懶得改程式,換成更難被發現的隨機數。
時間間隔留下了另一組痕跡。
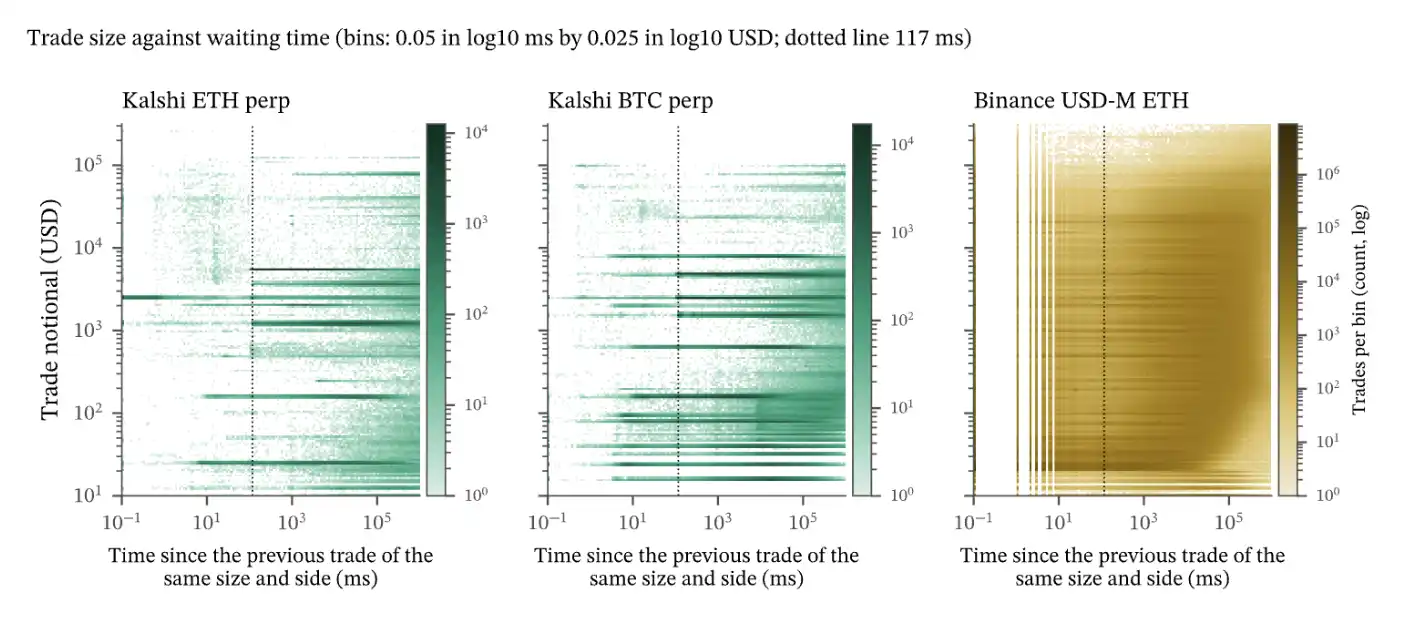
來源:論文圖 10,第 14 頁。橫軸是距離上一筆同金額、同方向成交的時間,虛線標出約 117 毫秒
在這幾類固定訂單裡,同一方向的連續成交幾乎不會間隔少於 117 毫秒。相應的深色橫線到了虛線附近才開始出現。其他金額的交易,以及幣安的對照樣本,沒有同樣整齊的邊界。
論文給出的解釋是,一筆報價被吃掉後,程式大約需要這麼長時間補回下一筆。它描述的是補單速度形成的時間下限,不能理解成機器人每隔 117 毫秒就準時成交一次。但當固定金額、同步改參數和相近的補單節奏疊在一起時,「大量獨立客戶恰好都這麼交易」已經很難解釋這些現象。
成交量對應的持倉,也少得不尋常。
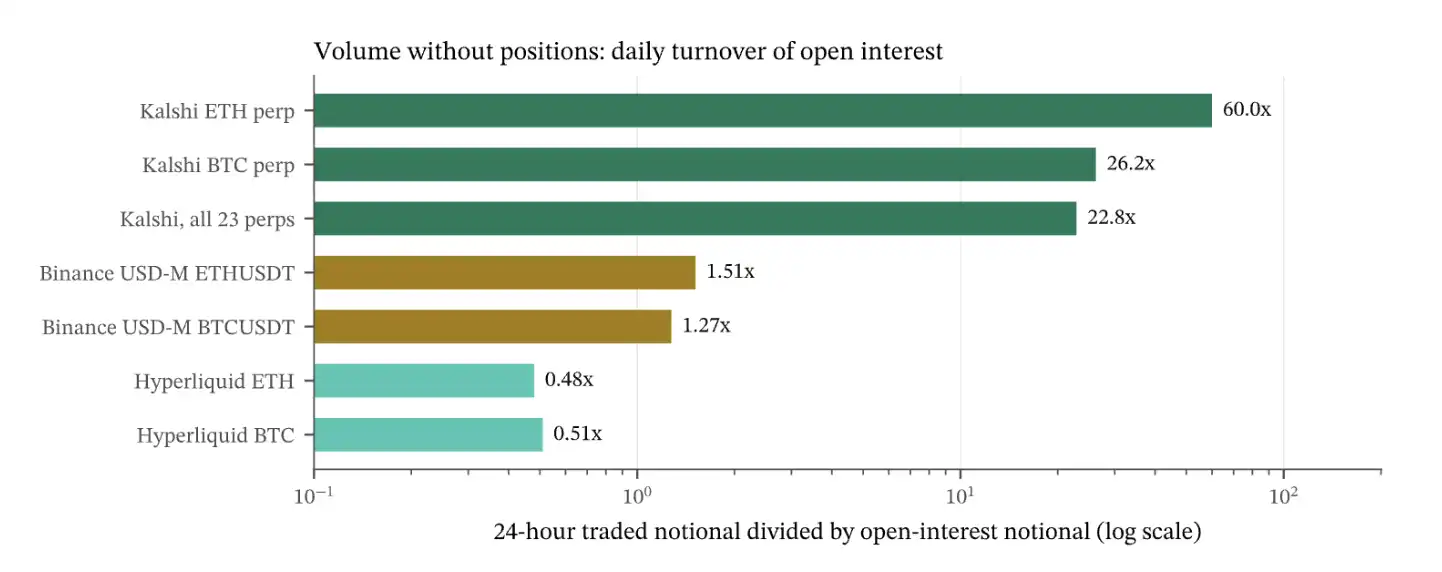
來源:論文圖 12,第 15 頁。Kalshi 與 Hyperliquid 使用 9 月 21 日快照,幣安使用兩週內日值的中位數;橫軸為對數刻度
Kalshi 的 ETH 日成交量相當於未平倉合約量的 60 倍,BTC 為約 26 倍,全體永續約 23 倍。幣安的 BTC、ETH 對照值約為 1 至 2 倍,Hyperliquid 約為 0.5 倍。這呼應了 Beni 先前捕捉到的 174 倍。
按理說,不同金額的一筆買賣都會讓未平倉合約增加或減少,只有相同金額開多/開空的對沖操作會讓未平倉合約保持不變。
所以,在 Kalshi 發生的 22 筆交易中,絕大部分都是同時開多/開空的對沖刷量操作。
論文還發現,ETH 那組固定金額訂單與外部行情的聯繫很弱。它的小時成交量與幣安 ETH 小時成交量的相關係數只有 0.19,Kalshi 其餘的非固定金額的 ETH 成交的相關係數則為 0.72。
也就是說,市場忙不忙,對這組訂單的影響明顯更小。BTC 的固定訂單沒有表現出同樣的脫節,因此這一點只能用於 ETH。
這些結果共同支持一個判斷:Kalshi 永續合約的成交量,高度依賴少數機械化交易流。
鐵證如山,Kalshi 在自家的合約市場刷量已經是不爭的事實了。
多米諾骨牌被推倒了?
成交量與持倉量不匹配等等這些現象,業內早就有人提過,但此前沒有足夠多人在意,監管者也就不必因此承受壓力。但或許這次不一樣。
Kalshi 的政治關係或許會在爭議擴大後招來更多審視。倘若政治對手繼續追查這條線,公司就需要同時應對交易數據與政治關係的質疑。
除此之外,做市商也可能跟進撤離。Beni 曾引用 Jump 與 Kalshi 的股權合作報道,質疑流動性與平台估值之間的激勵關係;監管關注一旦上升,Jump 就可能重新評估是否值得繼續提供流動性。
即使一家做市商認為自己的交易完全合規,應對問詢、審查策略和解釋業務關係也是要付出成本的。若這些成本超過合作收益,縮小規模或退出便會成為最佳的商業選擇。
融資端也會遇到同一問題。真實成交量和手續費無法支撐原有增長預期時,下一輪融資就可能需要更長的盡調、更苛刻的條件,甚至接受更低的估值。
一切都是個圓,高估值 DeFi 協議和大戶勾兌衝 TVL,PerpDEX 用拙劣的手法刷交易量,潮水退去,大家都在裸泳。
這次,Kalshi 能用一句「只是生意罷了」糊弄過美國的監管機構麼?
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia