融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


SEC 宣佈創新豁免,哪些標的受到關注
SEC 的一紙「創新豁免」,點燃了市場對新一輪監管紅利的期待,DeFi 代幣紛紛起飛。
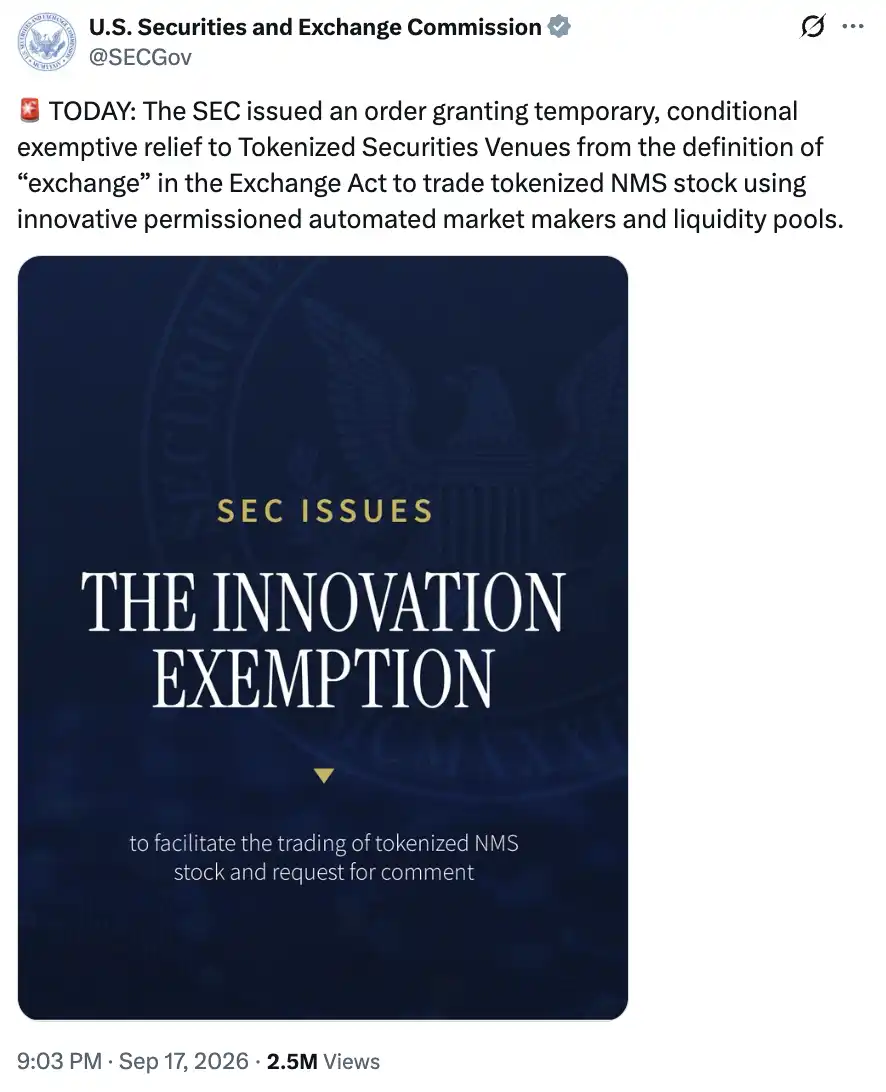
9 月 17 日,SEC 發布公告,允許符合條件的代幣化證券交易場所通過 AMM 流動性池交易特定股票,獲得臨時、有條件的交易所定義豁免;部分提供股票代幣流動性的機構,也可獲得交易商定義豁免。豁免期限為公告發布後五年。
但市場容易把「美國允許嘗試一種新的鏈上股票市場」,理解成「現在這些做鏈上股票的項目,都可以進入美國了」。
然而兩者之間,其實還差的遠。
Robinhood 的股票代幣、Ondo 和 xStocks 的股票掛鉤產品,以及 Hyperliquid 上的股票永續合約,恰恰被排除在豁免之外。加密市場已經做得熱火朝天的業務,與 SEC 這次願意放行的東西存在根本的差別。
股價上鏈 vs 股權上鏈
「股票代幣化」是一個很容易讓人產生誤解的名字。
在交易界面裡,一個代幣沿用某家上市公司的名稱,價格跟著美股變化,甚至宣稱背後有足額股票儲備,交易者很自然地會把它理解成「錢包裡的美股」。但持有這樣的代幣,並不必然意味著持有人擁有與公司股東相同的法律權利。
例如,一份合同可以約定按照某隻股票的價格向投資者結算收益。股票漲,合同價值跟著漲;股票跌,投資者也承擔損失。發行方還可以持有真實股票,為自己的兌付義務提供支持。整個環節只是投資者與產品發行方之間的合同關係,和公司本身沒有半點關係。這就是「synthetics」,即合成品,它們複製股票的經濟敞口,持有人獲得的是特定產品約定的權利。
SEC 的命令明確排除了第三方發行自身證券、藉此提供基礎證券合成敞口的模式,包括股票掛鉤證券和證券型 swap。符合豁免條件的股票代幣,則必須提供與同類傳統股票相同的權利。
公司召開股東大會,相關權利應當能夠傳到代幣持有人手中;公司派發股息,持有人應當享有相應權利。
對照目前的主流股票代幣產品,差別就很清楚了。
Robinhood 的相關股票代幣採用債務證券結構;Ondo 與 xStocks 的相關產品僅提供股票價格敞口,投資者並非基礎公司的股東。
交易仍有門檻
那麼,DeFi 的興奮是否毫無道理?也並非如此。
這份豁免對技術路線的認可相當明確。SEC 要求相關智能合約公開、可審計,並部署在公開、無需許可的分布式帳本上。Securitize 的 Carlos Domingo 特別看好這一點:以太坊、Solana、Avalanche 等公鏈,有機會承載符合要求的代幣化證券交易場所。
這意味著證券交易可以使用加密行業已經發展起來的基礎設施。AMM 通過算法與流動性池完成交易,流動性提供者向池子投入資產,交易者與池子交換資產。將這種機制用於股票,是這次創新豁免值得肯定的部分。
但「無需許可」修飾的僅是底層公鏈。
進入這些股票池子的交易者和流動性提供者,仍需要獲得許可。場所必須設置准入標準(如通過 Uniswap V4 的 Hook 設置 KYC 後訪問),履行相應合規義務。任何錢包隨時接入、任何人隨時添加流動性的使用體驗,並沒有獲得放行。
豁免還保留了證券數量、交易量及停牌聯動等限制。基礎股票在主要上市交易所停牌,鏈上的對應股票交易也必須暫停。所謂全天候交易,並不意味著可以擺脫基礎證券市場的約束。
Wintermute 的 CEO Evgeny Gaevoy 對此給出了很貼切的評價:拿到豁免是好事,但歡呼的人未必意識到,它很可能並不適用於當前已有的(幾乎所有)產品。這仍然只是第一步。
AMC 有了說不的權利
這則「創新豁免」讓前不久的一場爭吵分出了勝負。
上市公司 AMC 的 CEO Adam Aron 曾要求 Robinhood 停止提供與 AMC 股票掛鉤的代幣,並威脅上告 SEC。他擔心投資者混淆自己買到的權利,同時反對在公司沒有參與的情況下,出現一個使用 AMC 名稱的合成股票市場。
Robinhood CEO Vlad Tenev 認為,公司應當控制股份所附帶的權利,但對獨立的、掛鉤公開交易股票的金融產品,不應擁有普遍否決權。他強調,Robinhood 鏈上的 AMC 代幣沒有把持有人加入公司的股東名冊,也沒有改變基礎股份的權利。
雙方爭論的,其實也是合成品與真實股權之間的關係。Vlad 為產品獨立於基礎股票的法律結構辯護,而這種獨立性,恰恰使當前產品無法直接適用本次股票代幣豁免。
SEC 在文件中明確寫道:「交易場所必須提前通知基礎股票發行人,自發行人收到通知起至少等待 30 天;發行人在規定期限內書面反對,場所就不能依據這項豁免開展相應交易。」
在這個創新豁免的框架下,AMC 的 CEO 是對的,他們有權利通過「書面反對」的方式阻止自己的(具有股東權利的)代幣化股票流通。
有限的善意,真實的機會
這份文件的價值,在於讓美國的鏈上股票交易有了一種可以具體討論、具體建設的市場形態。
完整保留股東權利的代幣化股票,可以嘗試進入公鏈上的 AMM;相關企業可以圍繞資產、託管、准入與交易重新設計產品。技術公司和證券服務機構之間,也有了更明確的合作方向。
但對現有加密項目來說,要走的路還很長。過去依靠合成品快速複製股價敞口的辦法,繞開了許多逐家對接發行人、處理股東權利的工作;要進入這次豁免覆蓋的市場,就需要重新直面這些問題。
SEC 向前走了一步。但是革命遠未成功。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia