融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


花旗FOMC前瞻:加息,但不是新一輪緊縮週期

TL;DR
·花旗預計本週 FOMC 加息 25bp 至 3.75%-4.00%,但可能出現少數委員主張按兵不動。
·這次更像一次「風險管理式加息」*而不是新一輪加息週期的起點。儘管近期核心 PCE 偏強,但花旗認為存在一次性擾動,核心 CPI 已降至 2.4%,為五年來最低。
·點陣圖可能暗示年內還有一次 25bp 加息,但花旗自己的判斷是:本週加息後,年內不再行動。
·花旗預計利率路徑上調、通脹預測下調;基準情景是加息一次後長期暫停,2027 年 6 月重新降息。
為什麼現在加息:短期通脹和能源價格推高政策壓力
花旗預計,美聯儲將在本週會議上加息 25 個基點,將聯邦基金利率目標區間從 3.50%-3.75% 提高至 3.75%-4.00%。
推動這次加息的主要是幾個短期因素。
首先,最近兩個月核心 PCE 環比仍然偏高。7 月核心 PCE 環比上漲 0.25%,8 月上漲 0.29%。其次,能源價格重新走高,再加上全球市場重新計價更偏鷹派的央行政策,都增加了美聯儲本週「什麼都不做」的難度。
但花旗強調,這些數據並不足以證明美國底層通脹重新加速。
例如,7 月核心 PCE 的 0.25% 環比漲幅中,有約 11bp 來自投資組合管理費這一估算價格,而這一項目即將因為統計方法調整而被下修;8 月約 0.29% 的漲幅中,又有約 10bp 來自手機套餐價格創紀錄上漲。
與此同時,更能夠觀察廣泛價格趨勢的核心 CPI 同比已經下降至 2.4%,創五年來最低。能源價格雖然重新上漲,目前也沒有明顯證據顯示這種衝擊已經向更廣泛的消費價格傳導。
換句話說,花旗的邏輯不是:「通脹再次失控 → 美聯儲必須重新開啟加息。」,而更接近:「部分短期通脹數據仍然偏熱 + 能源風險上升 → 在就業市場仍然穩定的情況下,美聯儲可以先加一次保險。」
關鍵不是加息,而是這不是新一輪加息週期
這也是整份報告最值得關注的地方。
花旗認為,聯準會主席很可能把這次行動描述成一次「calibration」,而不是一系列鷹派政策行動的起點。
原因在於,目前美國勞動力市場仍然穩定。在這種情況下,即使部分委員對於是否升息存在猶豫,也可能接受一次 25bp 的「風險管理式升息」:對經濟造成的邊際影響有限,而如果未來通膨繼續下降、或者失業率上升,這次升息隨時可以撤回。
這意味著市場需要區分兩個完全不同的概念:「Fed hikes」不等於「hiking cycle is back」。
如果聯準會在發布會上強調逐次會議決定、有限前瞻指引,並刻意避免暗示後續連續升息,那麼即使本週真的升息 25bp,政策信號也未必像表面看起來那麼鷹。
甚至花旗認為,「升息 + 偏鴿派溝通」反而可能幫助委員會爭取全票通過。最終可能是全票贊成,也可能出現最多兩票主張維持利率不變。
點陣圖仍偏鷹:年內或再留一次升息空間
這是這份報告裡最值得單獨拎出來的一點。
花旗預計,由於今年只剩下兩次 FOMC 會議,大多數委員的點陣圖可能會集中在兩種選擇:要麼今年剩餘時間不再行動;要麼再加一次 25bp。
只有少數委員可能支持 10 月和 12 月連續升息。因此,最終 2026 年底的點陣圖中值可能顯示:本週之後,年內還有一次 25bp 升息。
但這不是花旗自己的基準判斷。
花旗預計接下來通膨數據將相對溫和,因此 10 月和 12 月都不會繼續升息;進入 2027 年後,由於年初可能再次出現季節性偏高的核心通膨數據,聯準會也不會立刻降息,而是一直等到 2027 年 6 月才重新啟動降息。
所以這裡實際上存在兩條路徑:
·Fed 點陣圖:本週 +25bp → 年內可能再 +25bp
·花旗預測:本週 +25bp → 暫停 → 2027 年 6 月降息
如果會議結果真的如此,市場真正需要判斷的就不是「這週加不加」,而是到底應該相信點陣圖的進一步加息信號,還是相信通脹繼續回落最終會讓第二次加息落空。
SEP 反而轉鴿:利率上調,通脹預期下修
花旗預計,本次經濟預測摘要(SEP)的宏觀部分整體反而偏鴿。
2026 年 GDP 增長預測預計維持在 2.2% 不變;失業率預測可能從 6 月的 4.3% 下調至 4.2%。
更值得關注的是通脹。
花旗預計 2026 年 PCE 通脹預測可能從 3.6% 下調至 3.4%,核心 PCE 則從 3.3% 下調至 3.1%。也就是說,即使美聯儲選擇加息,對自身通脹前景的判斷卻可能比三個月前更加樂觀。
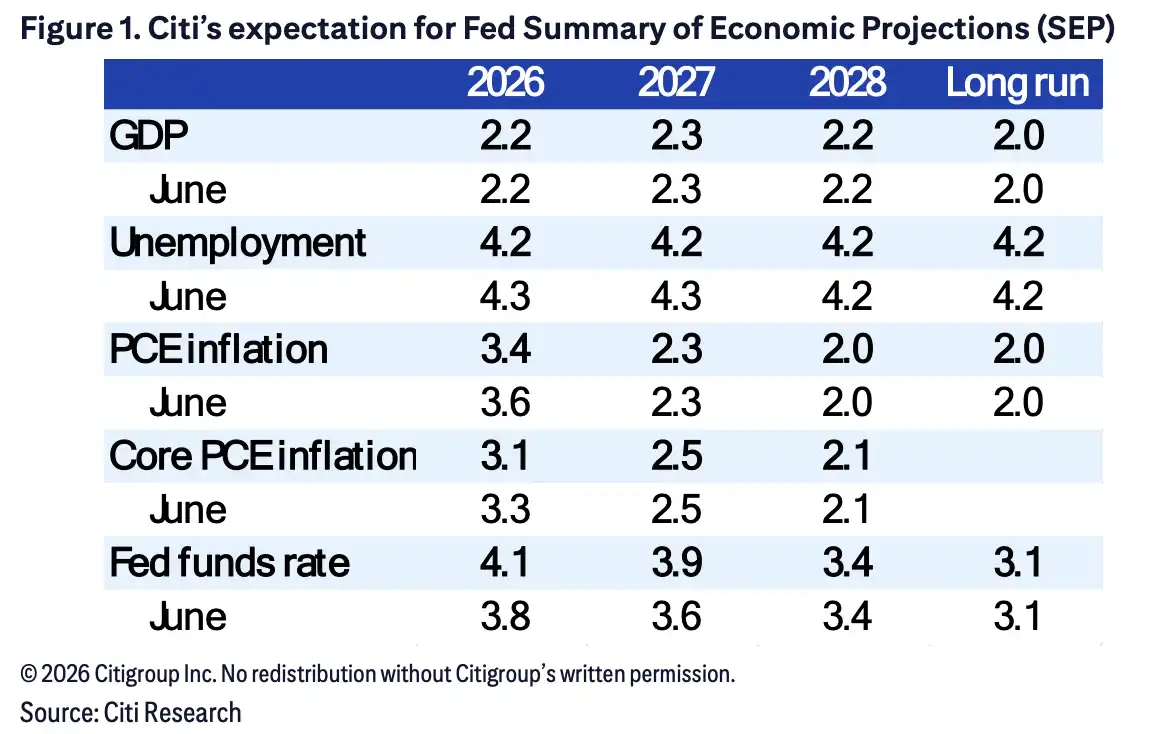
圖表最直觀地展示了這種矛盾組合:花旗預計 2026 年底聯邦基金利率預測從 6 月的 3.8% 提高到 4.1%,2027 年從 3.6% 提高至 3.9%;但與此同時,2026 年核心 PCE 預測卻從 3.3% 降至 3.1%。
這其實可以理解成:美聯儲短期採取更高利率來管理通脹風險,但並沒有因此上調中長期通脹判斷。
花旗基準路徑:加一次、長暫停,2027 年 6 月再降
因此,這份報告不能簡單概括成「花旗看多加息」。
更準確的說法是:花旗認為本週加息已經成為一個合理的風險管理動作,但並不認為美國經濟正在重新進入一個需要持續收緊貨幣政策的階段。
接下來真正決定政策路徑的,仍然是三件事:底層通脹是否繼續下降、能源價格上漲是否真正傳導至服務和核心商品,以及勞動力市場能否保持穩定。
如果核心通脹繼續降溫,那麼本週加息可能最終成為一次孤立的政策調整;如果就業惡化、通脹下降速度更快,花旗認為降息甚至可能早於 2027 年 6 月。反過來,如果年初的季節性通脹重新偏強,則可能讓高利率維持更久。
所以對這次 FOMC 而言,25bp 本身可能反而不是最大的變量。真正值得市場交易的,是鮑威爾/主席如何定義這次加息,以及點陣圖裡的「下一次加息」究竟是實際政策指引,還是僅僅保留政策選擇。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia