融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


加息預期飆升、美債破5%,黃金為何依然「跌不動」?
原文標題:《聯準會本週升息機率 92%、10 年期美債殖利率破 5%,為何沒能壓垮黃金?》
原文來源:華爾街見聞
升息預期推高無風險利率、美元走強以及油價上漲共同對黃金價格構成短線壓力,但地緣政治風險帶來的避險需求和長期結構性買盤形成了有效對沖,令金價在關鍵位置維持韌性。OCBC 上調黃金預測,預計金價到 2026 年 12 月將達到每盎司 4600 美元。聯準會升息預期飆升、美債殖利率突破 5% 心理關口,黃金卻未被壓垮——這背後是地緣風險驅動的通膨對沖需求與利率壓力之間的角力,折射出當前宏觀環境的深層矛盾。
中東局勢急劇惡化成爲這輪行情的核心推手。據新華社報道,葉門胡塞武裝對沙烏地發動新一輪襲擊,沙烏地隨即關閉東西輸油管道,這條管道日均輸送量涉及全球約 4% 的石油供應。油價隨之攀升至每桶 107 美元附近,布蘭特原油報每桶 106.96 美元。能源衝擊強化了市場對通膨持續的擔憂,CME FedWatch 工具顯示聯準會本週升息 25 個基點的機率已升至約 92% 至 93%。10 年期美債殖利率週一盤中一度觸及 5%,爲 2023 年 10 月以來首次。
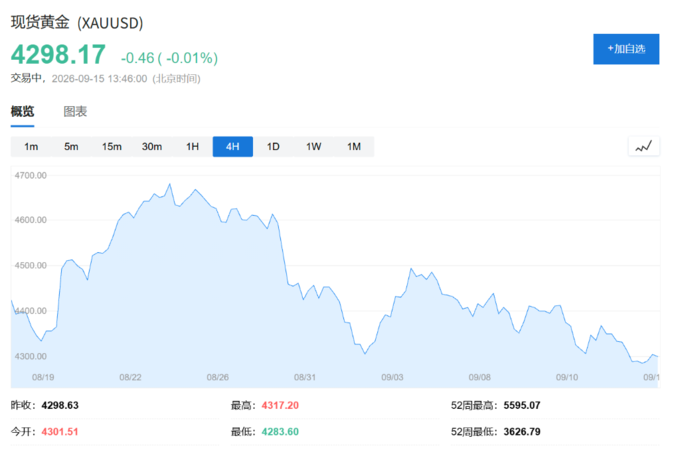
然而,黃金並未在上述利空組合拳下崩潰。現貨黃金在 4300 美元附近窄幅震盪,較 8 月底逾 4600 美元/盎司的高點下跌逾 3%,但仍牢守 4000 美元一線支撐。升息預期推高無風險利率、美元走強以及油價上漲共同構成短線壓力,但地緣政治風險帶來的避險需求和長期結構性買盤形成了有效對沖,令金價在關鍵位置維持韌性。
供給衝擊疊加升息預期,黃金承壓但未潰
黃金週一跌逾 1% 至五週低點後,週二小幅回穩。現貨黃金報 4298.86 美元/盎司。
從邏輯鏈條看,油價上漲→通膨預期升溫→聯準會升息確定性增強→美債殖利率走高→美元走強,每一環都構成黃金的利空因素。黃金不產生利息,在利率上行週期中,相對於生息資產的吸引力天然下降。
但這一邏輯在當前的中東衝突背景下遭遇了強力對沖。沙烏地東西管道遭襲後,沙烏地方面尚未說明管道何時恢復運營,也未明確能否通過霍爾木茲海峽增加出貨量來彌補缺口。供給前景的持續不確定性,維持了市場對通膨風險和地緣動盪的高度警惕,令黃金的避險屬性得到支撐。
美債破 5%:加息信號還是財政憂慮的共鳴?
10 年期美債收益率突破 5%,並非單一因素所致,而是多重力量共振的結果。
通脹壓力是直接觸發點。8 月美國 CPI 同比上漲 3.4%,核心 CPI 同比漲 2.4% 但環比加速至 0.3%,非農就業新增 16.2 萬人,失業率維持 4.1%。這一「通脹未滅、就業韌性」的組合,令市場對美聯儲在 9 月 FOMC 會議上加息幾無異議。據路透調查,接受調查的經濟學家還預期年內將至少再加息一次。
與此同時,財政因素也在持續推升長端收益率。公開數據顯示,本財年前 11 個月美國淨利息支出歷史上首次突破 1 萬億美元,聯邦債務總額突破 40 萬億美元。此外,與 AI 基礎設施建設相關的企業債發行規模急劇擴張,據高盛數據,Alphabet、亞馬遜等超大規模雲計算服務商今年已發行約 1940 億美元債券,預計全年發行規模可能達 2500 億美元左右。
PGIM Credit 聯合首席投資官 Greg Peters 對此直言:「我一直在問自己,究竟什麼能成為壓低收益率的催化劑?除了傳統的經濟衰退,實在很難找到其他因素。讓收益率維持在高位乃至繼續上行的條件已經完全具備。」CreditSights 投資級與宏觀策略主管 Zach Griffiths 則表示,10 年期美債收益率有可能進一步衝向 5.5%。
市場在押注什麼:一次加息,還是「更高更久」?
此次 FOMC 會議中真正牽動市場神經的,不是加息本身,而是會後點陣圖與發布會所傳遞的政策路徑信號。
據摩根士丹利的預測,美聯儲預計將在 9 月和 12 月各加息 25 個基點,理由是能源價格的二次效應、AI 投資驅動的強勁需求、中性利率可能暫時偏高,以及維護貨幣政策信譽的考量。
在美債收益率方面,南非標準銀行 G10 策略主管 Steven Barrow 將 10 年期美債收益率年末預測上調至 5.2%,並預計該收益率將在 2027 年第一季度進一步升至 5.3%。「讓我堅信收益率將突破 5% 的一個因素是,我們在通脹數據並未明顯超出預期的背景下,收益率便已升至接近 5% 的水平,」Barrow 表示。他同時預計,美聯儲在 9 月和 12 月各加息一次後,將維持利率穩定至 2027 年底。
道明證券策略師 Gennadiy Goldberg 為首的團隊則認為,鑑於市場已大幅計入加息預期,收益率不會因加息本身而明顯失控上行,但除非經濟出現惡化跡象,長債收益率在 2027 年總體上應維持在較高水平。
OCBC 外匯分析師 Christopher Wong 指出,高油價、高美債收益率和避險情緒減弱共同推升了美元,但隨著加息已被充分定價,美元進一步上漲需要美聯儲明確保留繼續收緊的選項。
長期支撐猶存,機構上調黃金目標價
儘管短線壓力不可忽視,機構投資者對黃金的長期展望並未逆轉。
OCBC 已上調貴金屬價格預測,理由是價格起點更高、投資參與度改善以及結構性需求持續支撐。OCBC 財富顧問部門主管 Chez Anbu 表示,黃金 8 月的強勁反彈逆轉了此前偏弱的走勢,宏觀背景趨於改善。該行現預測黃金至 2026 年 12 月將達到每盎司 4600 美元,白銀目標價為 69.70 美元/盎司。
從價格結構看,黃金在此前調整期間確立的約 4000 美元/盎司支撐位依然完好,9 月雖跌逾 3%,但仍遠高於該底部區域。
對於黃金持有者而言,當前局面的核心邏輯是:加息推高了持有黃金的機會成本,但同樣的加息動因——能源衝擊引發的通脹擔憂與地緣政治不確定性——也正在支撐金價。只要中東局勢未見明顯緩和,這一內在張力將持續存在,黃金的避險溢價也不會輕易消散。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia