融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


以「索羅斯風格」來救美債,貝森特能贏市場嗎?
原文標題:《以「索羅斯風格」來救美債!從匯率管到利率,貝森特能贏市場嗎?》
原文作者:龍玥,華爾街見聞
一個曾幫索羅斯擊垮英格蘭銀行的人,現在要用同樣的手法守住美國國債市場?
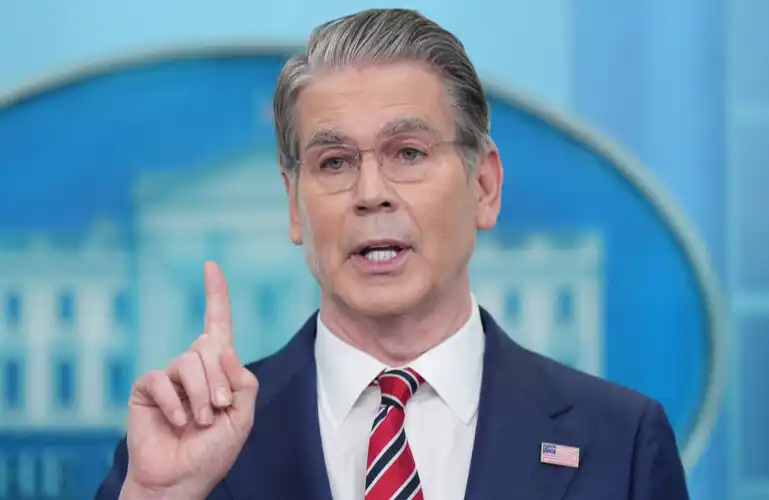
今年以來,美國財政部長貝森特(Scott Bessent)接連出手,以一系列出人意料的市場操作,將自己的信譽押注在壓制美國借貸成本上。據彭博報導,他已成為「數十年來干預金融市場最積極的財政部長」。
繼美日聯手干預日元後,貝森特最新一招是擴大美債回購。財政部宣布,將 10 年至 30 年期美債的回購規模「至少翻倍」——而這份回購計劃,僅在兩周前才剛剛公佈。消息出爐當日,10 年期美債收益率下行約 6 個基點,30 年期下行近 9 個基點,美元指數也跌至三個月低點。
市場的反應,印證了貝森特的判斷:他自己曾公開表示,「我的工作是做全國最頂級的債券銷售員,美債收益率是衡量成功與否的晴雨表。」
從英鎊空頭到債市守門人
要理解貝森特的打法,得先回到 1992 年。
那一年,年僅二十多歲的貝森特在索羅斯基金任職,參與構建了做空英鎊的頭寸。「黑色星期三」,英鎊被迫退出歐洲匯率機制,索羅斯淨賺逾 10 億美元。據媒體報導,一位前顧問形容當時的貝森特「能看到別人看不到的市場脆弱點」。
此後,他回歸索羅斯擔任首席投資官,2013 年又主導了一筆 10 億美元的日元空頭,再度斩獲豐厚回報。2015 年,他以 45 億美元創立 Key Square Capital Management,押注英國脫歐和特朗普兩次當選行情均告成功。
這套「找到裂縫、順勢一推」的獵手邏輯,貫穿了他整個對沖基金生涯。
而現在,他要用同樣的直覺,做完全相反的事——守住一個正在承壓的市場。
今年的干預版圖:從日元到美債
貝森特的出手,今年已形成一條清晰的邏輯鏈。
第一步,日元干预。 7 月 31 日,美国财政部联合日本当局入市买入日元,这是美国近三十年来首次直接干预日元汇率。据彼得森国际经济研究所(PIIE)数据,日本在 7 月最后两天动用约 870 亿美元外汇储备购入日元,美国财政部「在最后阶段加入,提供的资金规模相对有限,但释放了重要的政治支持信号」。值得注意的是,财政部卖出的是欧元而非美元,且事先未知会欧元区当局。
这背后有一条隐线:日本持有约 1.1 萬億美元美債,是最大的海外持有方。若日本獨自為幹預融資,可能被迫抛售美債,進一步推高長端收益率。華盛頓的參與,讓日本少賣了一些美債,也就間接保住了貝森特最在意的那條收益率曲線。
第二步,發債端收縮信號。 本月初,財政部示可能削减長期債券的發行规模,向市場传递供给收紧的预期。
第三步,回購加碼。 本周宣布將長債回購规模至少翻倍,直接從需求端托住價格。
彭博援引 Christofferson Robb & Co. 投資組合經理 Brad Golding 的話說,這像是「老派的『清空屏幕』手法」——對沖基金的一種技術,同時向多家大型交易商下單,觸發市場大幅波動。
前美國財政部官員、現任職於 OMFIF 研究機構的 Mark Sobel 對彭博表示:「他絕對是激進主義者,這讓人想起他的對沖基金背景。」「他和這屆政府顯然對長端收益率的上升感到擔憂。」
打破「規則與可預期性」
貝森特的操作,與財政部的傳統原則形成了直接衝突。
美國財政部長期奉行「規則化、可預期」的債務管理原則,不給市場意外。貝森特本人去年 11 月在一次財政部市場會議上,還公開背書了這一原則。
但現在,他的行動已經背離了這一承諾。
AmeriVet Securities 美國利率交易與策略主管 Gregory Faranello 對彭博表示:「這違背了『規則化、可預期』的原則——但這就是我們所處的世界。」「信號很明確:阻止收益率上升。」
更具諷刺意味的是,貝森特的前任葉倫(Janet Yellen)2023 年也曾通過調整債務發行結構來壓制收益率,當時貝森特是批評者之一,指責此舉出於政治目的。特朗普前首席經濟學家 Stephen Miran 也曾在 2024 年聯署論文,抨擊「激進財政部發行操作」(ATI)。
據彭博,Miran 與 Nouriel Roubini 在該論文中寫道:「一旦某個政黨開始在選舉季使用 ATI 刺激經濟,未來所有屆政府都可能效法。」
質疑:干預能解決結構性問題嗎?
市場對貝森特的操作有短期反應,但經濟學家的質疑更為根本。
截至 2026 財年前十個月,聯邦淨利息支出已達 9630 億美元,約合每天 31.8 億美元,同比增長 14%。10 年期美債收益率報 4.72%,30 年期報 5.31%——大量此前在 2% 以下發行的舊債,正在以更高利率滾動續期。2026 財年迄今赤字 1.8 萬億美元,較上年擴大 5%,社保、醫保、國防和債務利息支出均在上升,共和黨還在討論進一步減稅。
布魯金斯學會高級研究員 Robin Brooks 對彭博直言:「這不是在解決根本問題——削減債務、壓縮財政赤字,而是在試圖操控收益率曲線。」
BNY 宏觀策略師 John Velis 也表示:「考慮到當前的支出政策和戰爭,要緩解長端壓力將非常困難。」
日元干預的效果同樣存疑。美元兌日元在 7 月 23 日觸及 163.98 的高點後,截至 8 月 17 日回落至 159.43,但據 CNBC 報道,干預並未阻止日元的持續走弱。PIIE 的 Maurice Obstfeld 直接表示,干預收效甚微,並稱「外匯干預不是免費的午餐,甚至連免費的蛋糕都算不上」。
蘇黎世保險首席策略師 Guy Miller 對彭博表示:「這種方法只能管用一段時間。當財政部明確表態要持續干預時,確實能產生相當強的效果。但歸根結底,如果不解決揮霍無度的財政政策,這是不可持續的。」
Onepoint Bfg 首席投資官 Peter Boockvar 則更為直接:「他在同時與兩個巨型市場——美債和外匯——開戰,這是一場極其艱難的戰鬥。」
信譽的賭注
貝森特的邏輯,在他自己的表述中已經說得很清楚。他上月談及特朗普政府在科技和資源公司的持股時說:「我們要做的是創造市場信号。」他在 Fox Business 上表示:「本質上,是在告訴投資者,好,冰球要去哪裡,快速滑過去。」
問題在於,1992 年做空英鎊,是找到一個制度性弱點,順勢一擊。而現在,他面對的是一個由財政赤字、通膨預期和美联储政策共同驅動的結構性壓力——這些,不是靠回購操作或匯率干預能根本改變的。
據彭博,曾在財政部任職近 40 年的 Mark Sobel 認為,貝森特至少是本世紀初以來最激進的財政部長,但他同時將日元干預定性為不明智之舉,認為此舉回避了美國真正需要的財政整合。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章