融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


摩根士丹利解讀鐵甲俠:BiCS-10投產,32%空間能否兌現?

摘要
· 铠侠與閃迪在北上 K2 啟動 BiCS-10 生產,1Tb TLC 樣品已開始出貨。
· BiCS-10 介面速度升至 4.8Gb/s,但到 2027 年 3 月前仍主要靠 BiCS-8 量產。
· 目標價約 11 萬日元對應約 32% 空間,風險在客戶認證、K2 爬坡和供應干擾。
鑰客和閃迪(SanDisk)7 月 3 日宣布,在日本岩手縣北上工廠 Fab2/K2 啟動第 10 代 3D Flash,也就是 BiCS-10 生產;鑰客同日開始出貨 1Tb TLC BiCS-10 樣品,主要面向企業級和資料中心 SSD。
這讓鑰客的 AI 資料中心存儲路線進入量產爬坡前階段,但還不是利潤馬上兌現的信號。樣品用於客戶功能確認,量產規格仍可能調整,後續還要經過企業級 SSD 認證、產品導入和 K2 工廠爬坡。
摩根士丹利在最新報告中維持鑰客「超配」評級。按報告目標價約 11 萬日元、7 月 3 日股價 83,300 日元推算,對應約 32% 上行空間。這個判斷押注的不是 BiCS-10 短期量產,而是鑰客能把更快介面、更高位密度和更低功耗,轉化為 AI 資料中心 SSD 份額和更好的現金流。
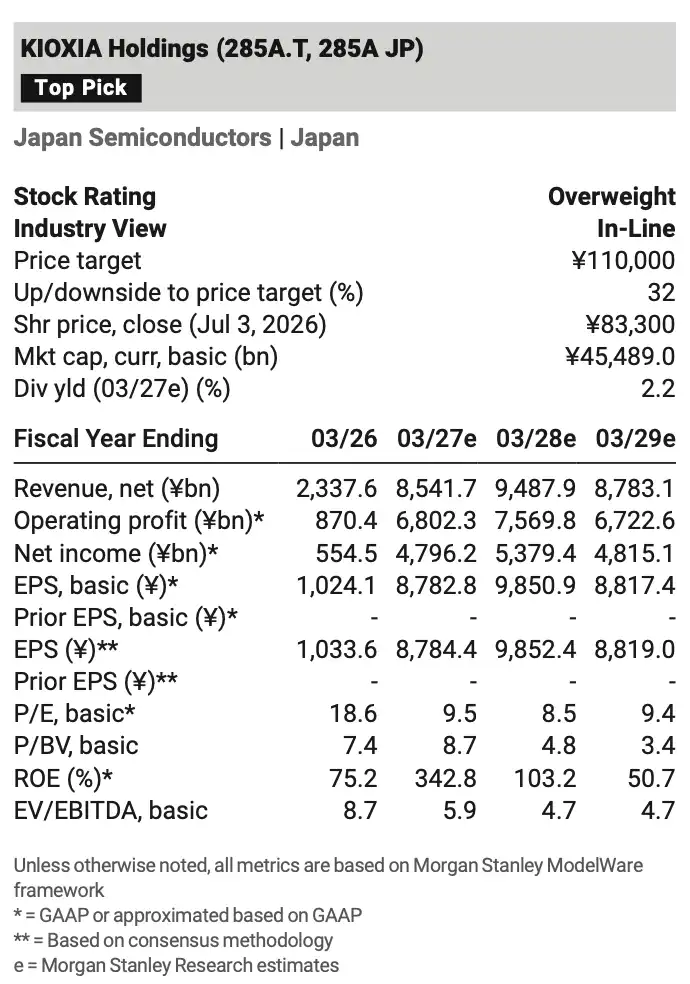
財務預測表顯示 FY2027e 營收約 8.54 萬億日元、FY2028e 營收約 9.49 萬億日元,盈利展望與產品結構升級綁定。
介面提到 4.8Gb/s,鑰客瞄準高頻寬 AI SSD
BiCS-10 最直接的變化,是把 NAND 介面速度從 BiCS-8 的 3.6Gb/s 提高到 4.8Gb/s,提升約 33%。對消費級存儲來說,這個指標不一定直觀;對企業 SSD 和 AI 伺服器,介面速度會影響數據吞吐、延遲和快取效率。
鑰客此次出貨的 1Tb TLC 樣品,面向企業級和資料中心 SSD。公司在 2026 Investor Day 材料中把 CM Series 定位為「High Bandwidth SSD with TLC Flash Memory」,並提到適配 NVIDIA CMX Server、優化 KV cache 負載。這意味著 NAND 在 AI 伺服器裡不只是便宜的大容量存儲,也要承擔更靠近計算側的數據快取和訪問任務。
BiCS-10 仍然是 332 層 3D 闪存。相較於 BiCS-8,官方披露的位元密度提升了 59%,寫入功率效率改善了 18%,讀取功率效率改善了 30%。位元密度影響每晶圓產出容量,而功耗則影響數據中心運營成本。雲端供應商最終關心的是每 TB 成本、SSD 效能和整體系統功耗。
然而,技術優勢不代表商業成功。企業級 SSD 通常需要較長的認證周期,特別是針對高效能、低延遲和人工智慧負載的產品。BiCS-10 已經開始生產並進入樣品出貨階段,但要成為鎧俠主要出貨和利潤來源,仍需等待客戶訂單確認。
短期利潤仍從 BiCS-8 而非立刻全面生產 BiCS-10
容易被忽略的是,鎧俠未來一年至一年半的成本改進,仍主要來自 BiCS-8。
摩根士丹利的模型預測,從 2026 年到 2027 年上半年,公司的產出擴張和每 GB 成本下降仍然由 BiCS-8 主導。截至 2027 年 3 月底,預計 BiCS Gen.8 根據產出的 GB 數將佔比超過 80%。BiCS-10 更像是中長期產品結構升級的起始點,而不是立即改變短期財報的單一推動因素。
這樣的步調並不矛盾。NAND 的新一代製程從試產、樣品出貨到大規模應用,通常需要經歷產線切換、良率提升、客戶驗證和產品組合調整。K2 工廠自 2025 年 9 月開始投產,之前生產第 8 代 3D 闪存,隨著第 10 代產品的應用,整體產能將持續擴大,但財報上的影響則取決於產能利用率、良率和客戶訂單。
鎧俠的中長期目標是將數據中心和企業市場的銷售比例提高至 60% 以上。BiCS-10 的意義在於此:如果新一代 NAND 順利應用於高端企業 SSD,並在人工智慧伺服器儲存中增加份額,鎧俠的收入結構將更多地偏向企業市場。
32% 的上行空間來自估值,也源於產品結構的實現
背後約 32% 的上行空間,不僅是對 NAND 價格上漲的押注,還包括對技術升級、數據中心 SSD 份額提升和自由現金流改善的預期。
在估值方面,目標價格基於預估 2028 財年自由現金流收益率約 10%,隱含的市盈率約為 11 倍。根據模型,預估 2027 財年收入約為 8.54 兆日元,預估 2028 財年進一步升至約 9.49 兆日元;基本每股收益分別約為 8,782.8 日元和 9,850.9 日元。前提是鎧俠能夠在需求增長和供給限制之間,將技術升級轉化為更有競爭力的產品價格和成本結構。
市場願意給鎧甲俠更高估值,部分來自 AI 儲存需求。相比消費電子和傳統 PC 週期,資料中心 SSD 更受雲端資本支出、AI 集群建設和企業儲存升級驅動。如果 BiCS-10 進入高端企業 SSD,鎧甲俠收入質量和周期波動可能改善。
但這條兌現鏈很長。技術參數要先變成產品,產品要通過客戶認證,認證之後才會變成出貨,最後進入收入和利潤。任何一個環節延後,都會影響市場對 2027 年以後盈利的判斷。
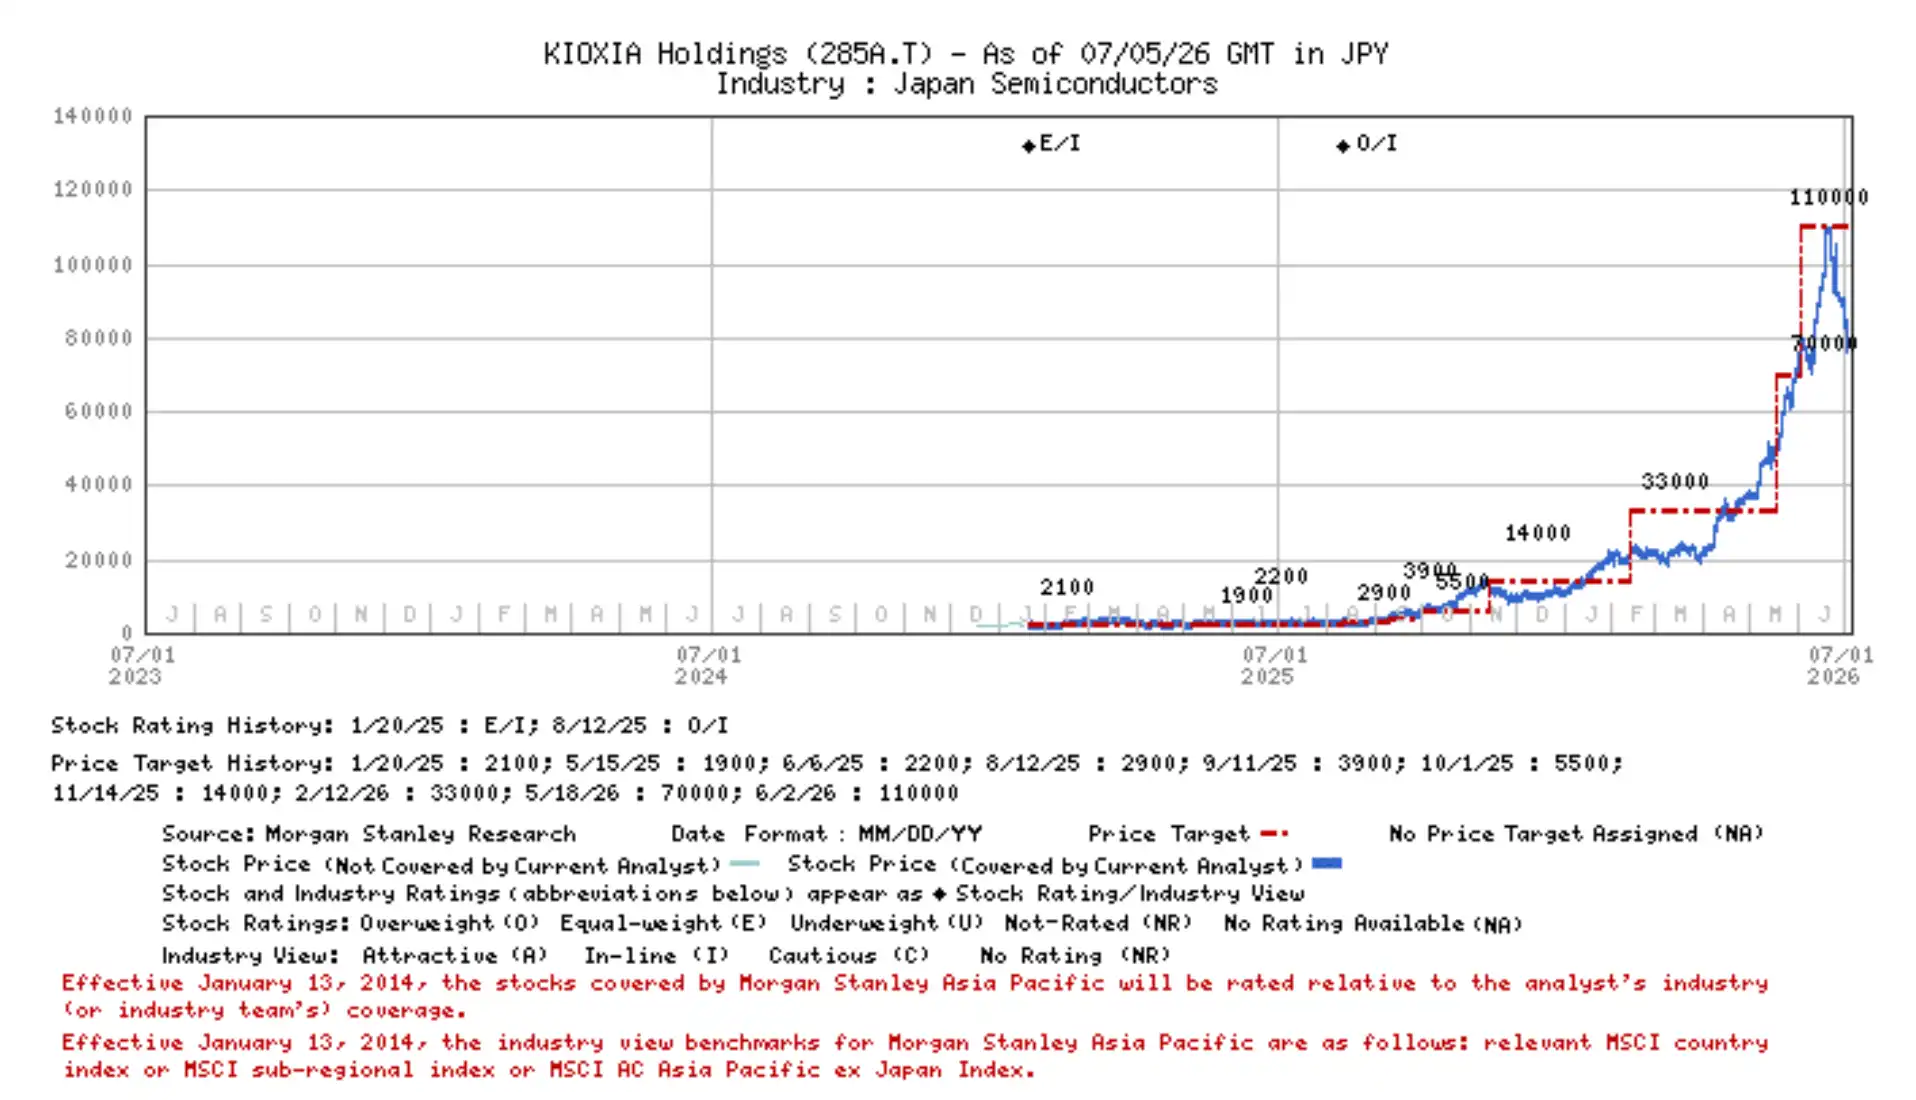
股價歷史圖顯示鎧甲俠股價截至 2026 年 7 月 3 日約 83,300 日元,並疊加「超配」評級標記。
分歧不在技術參數,而在爬坡和供需
BiCS-10 的方向相對清楚,真正的不確定性在執行。
第一是客戶認證。高端企業 SSD 進入雲端供應商和資料中心客戶體系,需要滿足性能、穩定性、功耗和長期供應要求。樣品出貨只是開始,認證時間和訂單規模決定 BiCS-10 何時對收入有實質貢獻。
第二是 K2 工廠爬坡。新工藝切換通常會影響良率和成本曲線。即使產線已經啟動生產,產能利用率提升也需要時間。若爬坡慢於預期,BiCS-10 的單位成本優勢和位密度收益會延後體現。
第三是行業供給。中國廠商 NAND 擴產可能擾動全球供需平衡,尤其在需求恢復不及預期時,新增供給會壓低價格和利潤率。鎧甲俠想從 AI SSD 拿到更高收入占比,仍要面對儲存價格周期和競爭格局變化。
匯率也是直接風險。摩根士丹利敏感性測算顯示,日元兌美元每升值 1 日元,鎧甲俠年度營業利潤約減少 60 億日元。對全球銷售、日元報表的儲存廠商來說,匯率波動會放大盈利預測的不確定性。
BiCS-10 更像是鎧甲俠爭奪 AI 資料中心 SSD 市場的門票,而不是已經兌現的勝利。短期財報仍要看 BiCS-8 佔比提升和成本下降,中長期才看 BiCS-10 認證、K2 爬坡和企業 SSD 客戶導入。若這些環節順利,約 32% 上行空間才有更強支撐;若其中任何一環延後,技術領先還要等財報確認。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章