

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛美股業務負責人訪談:美股牛市還能走多遠?
视频標題:Why US Stocks Could Climb Higher
視頻作者:Chris Hussey,The Markets
編譯:Peggy
編者按:在美股再度逼近歷史高位、AI 交易持續擁擠、利率預期重新攪動估值的背景下,市場討論正在從「科技股還能不能漲」轉向「這輪上漲究竟由什麼結構支撐」。當逢低買入幾乎成為投資者的條件反射,一個更關鍵的問題開始浮現:當前美股上漲靠的是短期情緒,還是已經形成了更深層的資金、盈利和供需循環?
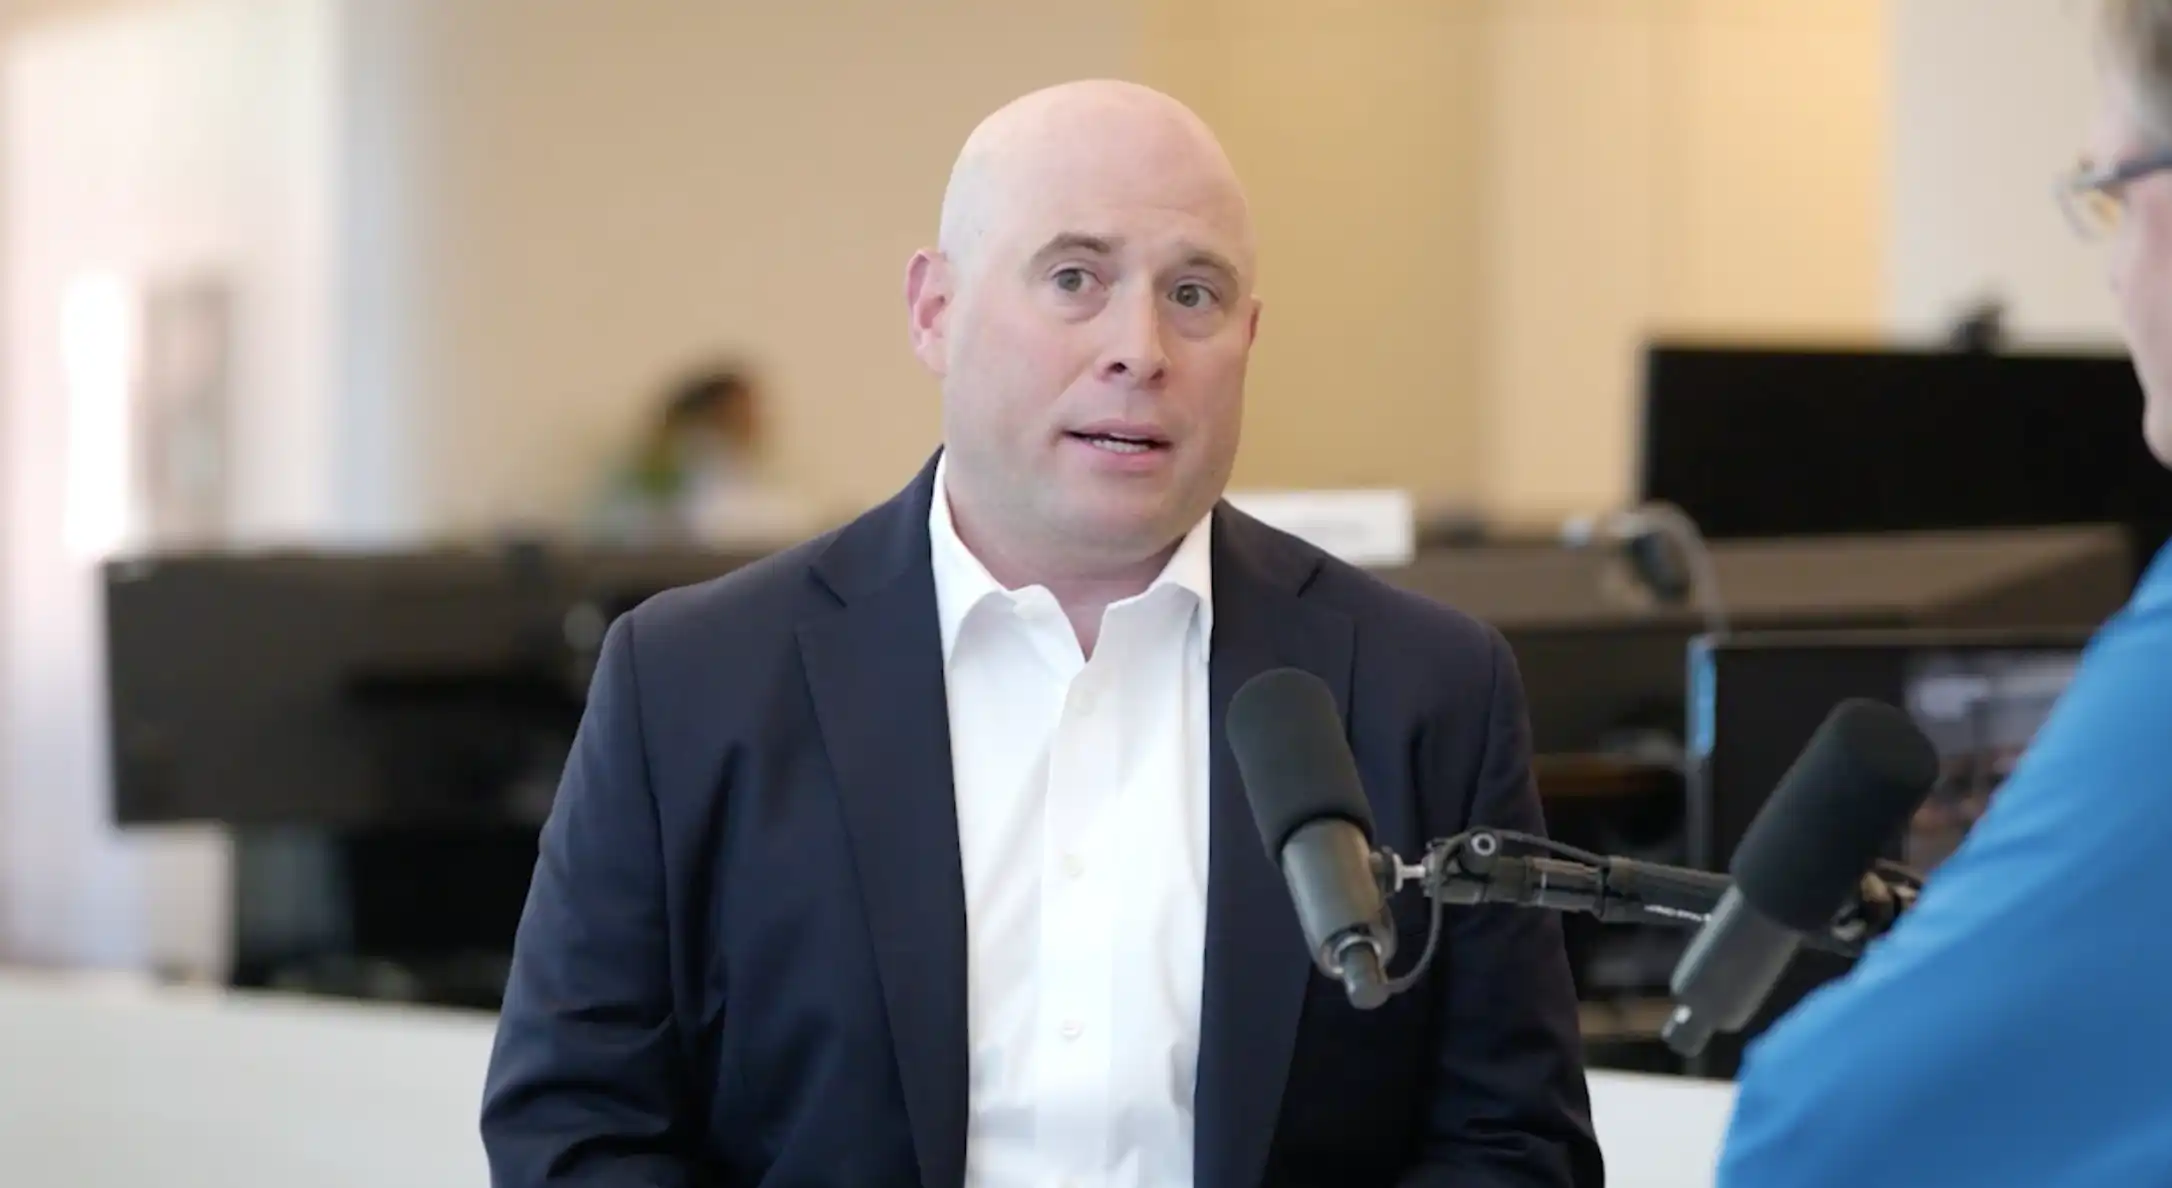
本文整理自 Goldman Sachs 播客《The Markets》的一期對談。節目中,主持人 Chris Hussey 與 Goldman Sachs 全球銀行與市場部 Americas Equity Sales Trading 負責人 John Flood,討論了美股波動、IPO 供給、回購、半導體交易、利率風險和盈利動能。
在這場對談中,John Flood 的核心判斷,是將「美股是否還能繼續上漲」拆解為一組更底層的結構性問題:資金是否仍願意接供給,盈利是否繼續兌現,利率是否會打破估值平衡,以及 AI 主線的擁擠交易是否已經被證偽。
第一,是波動從風險信號變成了資金再配置的結果。過去,成交放量和市場波動往往被視為趨勢轉弱的前兆。但在 Flood 看來,近期波動並不必然意味著科技股交易出現裂縫。美國市場單日成交達到 340 億股,創下歷史最高紀錄,背後反映的不是單一方向的恐慌,而是散戶、機構和企業資金同時調整組合。尤其在羅素指數再平衡等技術性事件前,波動更像是倉位重組的外在表現。這意味著,只要資金仍在場內輪動,回調就不一定是趨勢終結,而可能繼續成為買入窗口。
第二,是供給壓力沒有壓垮市場,說明買盤結構比表面更強。過去,IPO 和大規模融資往往會被理解為對二級市場流動性的抽水。但 6 月兩筆高關注度發行合計名義規模達到 1400 億美元,市場卻幾乎沒有明顯承壓,這說明新增供給正在被較強需求吸收。更重要的是,散戶今年以來持續成為穩定買方,而機構對大型發行也表現出明確需求。與此同時,企業回購正在從 Mag Seven 擴散到更廣泛的標普 500 公司。過去由少數科技巨頭主導的回購力量,現在開始呈現橫向擴散,這使美股供需結構不再只是依賴頭部科技股。
第三,是 AI 相關交易仍然擁擠,但擁擠本身還沒有構成反轉理由。過去一年,半導體、存儲、半導體設備和亞洲科技鏈已經成為市場最明確的主線,資金通過韓國、中國台灣等敞口表達 AI 交易。但在 Flood 看來,擁擠交易之所以擁擠,是因為它仍然在兌現結果。當前的風險不在於市場不知道這條主線已經熱門,而在於 AI 盈利動能尚未被證伪之前,資金仍難以找到更有說服力的替代方向。部分 Mag Seven 被用作騰挪倉位的資金來源,反而可能帶來新的切入點。
第四,是利率仍是這輪牛市最明確的破壞變數。過去,市場主要關注增長和盈利,但隨著美聯儲會議偏鷹、市場定價年內仍有約 40 個基點加息,利率重新成為估值體系的關鍵約束。Flood 對此給出的判斷並不激進:如果年內不再加息,市場可能會把「按兵不動」重新理解為一種變相寬鬆。也就是說,利率真正的風險不只是絕對水平,而是是否超出市場已經計入的路徑。
第五,是盈利仍然是牛市最硬的底層邏輯。過去的科技股上漲容易被歸因於情緒和估值擴張,但一季度標普中位數股票盈利增長 14%,是幾十年來表現最強的季度之一。二季度市場預期仍有約 9% 的同比增長,如果財報季繼續接近這一水平,那麼上漲就不只是估值交易,而是盈利繼續上修後的結果。標普 500 能否突破 8000 點,最終仍取決於這條盈利曲線能否繼續驗證。
如果將這場對談壓縮為一個判斷,那就是:當前美股的強勢並不只來自 AI 敘事,而是來自資金供需、企業回購、盈利增長和利率預期共同形成的結構性支撐。在這個意義上,本文討論的對象,已經不只是一次高盛交易員對短期市場的判斷,而是美股牛市如何在高估值、高擁擠度和高利率不確定性中繼續尋找支撐的問題。
以下為原文內容(為便於閱讀理解,原內容有所整編):
TL;DR(太長不看)
· 美股波動上升並不等於趨勢反轉,高盛交易員更傾向於把回調視為資金再配置後的買入窗口。
· IPO 供給激增沒有壓垮市場,說明當前買盤不只來自少數科技股,而是機構、散戶和企業資金共同托底。
· 回購買盤正在從 Mag Seven 擴散到更廣泛的標普 500 公司,美股供需結構比表面上的「發行壓力」更穩。
· 半導體、存儲和亞洲科技鏈仍是最擁擠交易,本質是 AI 盈利動能尚未被證伪,資金仍願意承受波動。
· 利率是當前美股最大風險變量,如果年內不再加息,市場可能將「按兵不動」重新定價為利好。
· 這輪牛市的核心仍是盈利而非情緒,只要二季度財報繼續兌現增長,標普 500 衝擊 8000 點的邏輯就沒有被破壞。
對談內容
Chris Hussey:這裡是《The Markets》。我是 Chris Hussey,今天是 6 月 25 日,星期四。我現在在高盛交易大廳,身邊是 John Flood,他是全球銀行與市場部 Americas Equity Sales Trading 的負責人。Floody,感謝你來到節目。
John Flood:謝謝邀請。
波動還會繼續,但美股仍處在「逢低買入」模式
Chris Hussey:好,我知道你現在關注很多事情,我們一會兒都會聊到。但先從本週市場說起,因為市場波動好像又開始起來了。你怎麼看?科技股交易是不是開始出現裂縫了?還是說這反而是逢低買入的機會?
John Flood:我仍然認為現在是「逢低買入」的模式。提醒一下,明天就是羅素指數再平衡,通常在這個節點前,市場會出現一波波波動。
而且一周前,也就是今天往前推一周,當時我們還在聊尼克斯隊的遊行,真的很棒——尼克斯加油——那天美國所有股票交易所一共成交了 340 億股。這是股市歷史上最活躍的一個交易日,打破了 2025 年「解放日」創下的紀錄。
這告訴我,各類投資者都在調整組合,不管是散戶、機構,還是企業端資金,都在重新配置。所以我認為波動還會繼續,但市場總體趨勢仍然向上。下跌依然會提供不錯的買入機會。
Chris Hussey:這確實很驚人。我之前都沒意識到,一邊是曼哈頓下城有 200 萬人在看尼克斯遊行,另一邊股市還創下了歷史最大成交日。
這太有趣了。幸好我們現在不用再在紐約證券交易所現場人工喊單了,不然那天肯定很難操作。
好,我們來聊供應,因為供應是現在市場裡的一個重要因素。IPO 正在明顯升溫。最近這些高關注度的新股發行,對市場意味著什麼?
IPO 供應激增,為什麼市場還能接得住?
John Flood:是的,6 月兩週內我們看到了兩筆高關注度交易。兩筆合計名義規模達到 1400 億美元,是美國市場歷史上兩週內第一大和第二大的一級市場融資。很驚人。
但股市幾乎沒有什麼反應。在我們的交易臺上,我們看到機構對這些發行有非常明顯的需求。更重要的是,散戶這一塊我們和客戶聊得很多。今年以來,散戶一直是最穩定的股票買方。隨著這些高關注度 IPO 陸續完成,我感覺散戶買盤還在加速。我預計這種趨勢會延續到今年剩餘時間。
Chris Hussey:好。供應端另一個主題,當然就是發行的另一面,也就是回購和併購。併購環境很強,至於回購,考慮到市場已經漲了這麼多,你可能沒那麼確定。它們足以抵消這些發行嗎?
John Flood:結論是:足夠。而且這一點會讓很多人意外,因為過去我們談回購,主要會說「Mag Seven」主導了大部分回購活動。
但在我們的企業回購交易臺上,我們看到買盤正在擴散,這是一個積極信號。兩年前,如果回購交易臺有一個活躍的交易日,大概會有 10 個回購項目在跑。今年更像是 50 到 60 個。
也就是說,在整個標普 500 里,除了 Mag Seven,相對規模更小的公司也開始參與回購。我認為這個趨勢會持續。
我的直覺是,今年即便部分 Mag Seven 公司暫停回購,從名義金額和參與回購的公司數量來看,我們仍可能迎來創紀錄的一年。
半導體、存儲、亞洲
Chris Hussey:有道理。好,John,供應聊夠了,我們進入主題。你現在同時盯著很多不同主題,最吸引你注意的是什麼?
John Flood:我仍然在關注半導體和半導體設備。這是所有人都在的地方,也是大家仍然想繼續待下去的地方。
我們看到很多資金通過亞洲開口來表達這個交易,尤其是韓國和中國台灣。就像我們剛才說的,當一個交易變得擁擠、變得熱門,而且之前確實漲得很好,它一定會伴隨波動。但我認為向上的趨勢會繼續。
半導體、存儲、亞洲,這是幾個關鍵詞。
與此同時,由於一些半導體、科技其他領域,以及部分 IPO 類交易需要腾挪倉位,我們也看到 Mag Seven 里出現了一些供給。所以我其實認為,目前 Mag Seven 板塊裡有一些有吸引力的切入點。因為你已經看到對沖基金在做空 Mag Seven,或者把它作為資金來源,為這些新供給腾出空間。
標普 500 能否衝上 8000 點,關鍵還是盈利和利率
Chris Hussey:是的,這個點很好。Mag Seven 現在幾乎變成 Top 10 了,因為現在已經有三只大型半導體股票市值超過 1 萬億美元。
好,我們戴上利率的帽子。雖然我知道你是股票專家,但市場上另一個主題是美聯儲。Warsh 主持了他作為美聯儲主席的第一次 6 月會議。你怎麼看利率?它會怎樣影響股票?
John Flood:其實我最早是 2006 年在雷曼兄弟做利率交易員起家的。
Chris Hussey:啊。
John Flood:不過後來結果不算太好。
Chris Hussey:我都不知道這一點。我也是從雷曼開始的。
John Flood:那已經是很久以前的事了。
現在市場擔心的是利率會繼續上行。我剛從交易台走過來,現在市場定價顯示,從現在到年底大概還有 40 個基點的加息。
Chris Hussey:哇。
John Flood:我會說,這是目前可能打破這輪行情的頭號擔憂:通膨更高,利率也高於預期。我認為這次美聯儲會議比市場預期更偏鷹派。
但我也認為,我們擁有華爾街最好的經濟學家團隊。他們不認為今年會加息。現在來看,如果從現在到年底維持利率不變,市場實際上會把它當作一次降息來理解。
不過,我確實認為我們需要繼續密切追踪利率。這是大家真正擔心的變數。我和我們經濟學家的判斷一致,認為不會加息。這對股市來說會是利好。
Chris Hussey:是的,如果市場已經計入 40 個基點的加息,而最後沒有發生,那我想會非常利好。
好,我們回到當下。很難相信,下週我們就要結束上半年、第二季度和 6 月了。盈利動能方面,大家對即將到來的財報季怎麼看?
John Flood:盈利一直是這輪牛市的驅動力。我們認為盈利還會繼續推動市場上行。這其實是我們看多邏輯的核心。
一季度,標普中位數股票的盈利增長了 14%。這是幾十年來最好的季度之一。二季度財報馬上就要來了,目前市場對中位數股票的預期是同比增長 9%。
如果最終結果接近這個水平,並且能夠越過這道門檻,而我們認為可以,那麼盈利仍會講述同一個故事:基本面背景依然支撐市場繼續上行。
所以,盈利表現一直非常出色。我們認為它們會繼續保持良好。接下來就看二季度會交出什麼結果。
Chris Hussey:這個點非常好。我們剛經歷了一個盈利增速最強的季度之一。如果有人想知道為什麼股票在創歷史新高,答案其實就這麼簡單。
好,我們來收個尾。你現在最喜歡的交易是什麼?
John Flood:我現在最喜歡的交易,就是繼續押注已經在起作用的方向。
高動量交易現在很擁擠,但擁擠是有原因的。我認為這包括半導體,也包括半導體設備。我認為韓國和中國台灣的一些領域會繼續表現不錯。
所以,從現在到年底,我喜歡繼續沿著那些已經驗證有效的交易走。我也認為,標普 500 在近期確實有機會突破 8000 點。因為我們剛才說了,現在有很多技術面因素在形成順風。最重要的是,盈利表現非常好,而且應該會繼續保持。
Chris Hussey:不過我得問一句,因為你剛才提到了韓國。它本周有一天跌了 10%。這沒有動搖你嗎?
John Flood:沒有。
Chris Hussey:我喜歡這個答案。這就是 FOGO——永遠不被嚇倒。好,下週你會關注什麼?因為我們要結束上半年,然後進入 7 月。
John Flood:我也不想完全不提任何偏空因素。
所以下週,就像我們說的,上半年即將收官。有一些技術性因素可能會成為市場短期阻力。其中之一是養老金再平衡。簡單說,養老金需要調整組合,讓股票和固定收益回到適當比例。
由於股票表現大幅跑贏固定收益,這次養老金再平衡會帶來大約 300 億美元的美股賣盤。下週 6 月 29 日和 6 月 30 日,是上半年最後兩個交易日,這會構成短期逆風。
所以如果下週初市場出現一些疲弱,我不會感到意外。但這同樣可能提供一個不錯的買入機會。
Chris Hussey:這是一個很有趣的催化因素,而且不是所有人都會盯著它。我很喜歡這個觀察。
最後一個問題,因為 7 月會迎來世界杯冠軍賽。我知道你喜歡地球上所有運動。你覺得誰會贏世界杯?
John Flood:美國隊一路到底,兄弟。
Chris Hussey:好啊,為什麼不呢?下週還是 7 月 4 日。本期《The Markets》就到這裡。我是 Chris Hussey,感謝收聽。
[原文連結]
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia






