融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


當球隊利用預測市場對沖風險時,一個百億美元級別的金融市場浮出水面
原文標題:遊戲背後的遊戲
原文作者:Vaidik Mandloi,TOKEN DISPATCH
原文編譯:Luffy,Foresight News
預測市場早已不只是球迷們交易的地方:現在,球隊自己也開始用它了。
舉個簡單的例子:一家籃球俱樂部向主教練承諾,如果球隊打進季後賽,就發放 2000 萬美元獎金。這是一個直接明瞭的激勵措施,如果球隊贏下足夠多的比賽並進入季後賽,獎金就會發放。
但從財務角度看,這個承諾是一筆巨大的負債。只要打進季後賽,這 2000 萬美元就必須掏出去,無論球隊當年收入高低、財務狀況如何。
為了管理這種風險,球隊通常會購買保險。經紀人會設計保單,並找到願意承保的保險公司;而保險公司可能再把一部分風險轉給再保險公司,避免獨自承擔全部敞口。這份保障的最終價格在機構之間私下商定。保費裡隱含了對球隊晉級機率的判斷,但這個數字永遠不會公開,只存在於給球隊的報價裡。
現在,同樣的風險有了另一種解法。
球隊的晉級機率其實已經在別處被定價了。在預測市場裡,這個概率每天都在交易,對所有人可見,並隨著預期變化實時波動。
球隊不必只依賴私下的保險報價,它可以參考公開市場概率,用它來對沖一部分獎金風險。
體育保險是如何運作的
要理解這套系統的運作,我們先看看過去 20 年體育行業發生了什麼變化。
如今,職業體育年收入接近 5600 億美元,年增速約 7%。收入主要來自媒體版權、贊助、授權、流媒體平台和全球商業合作。
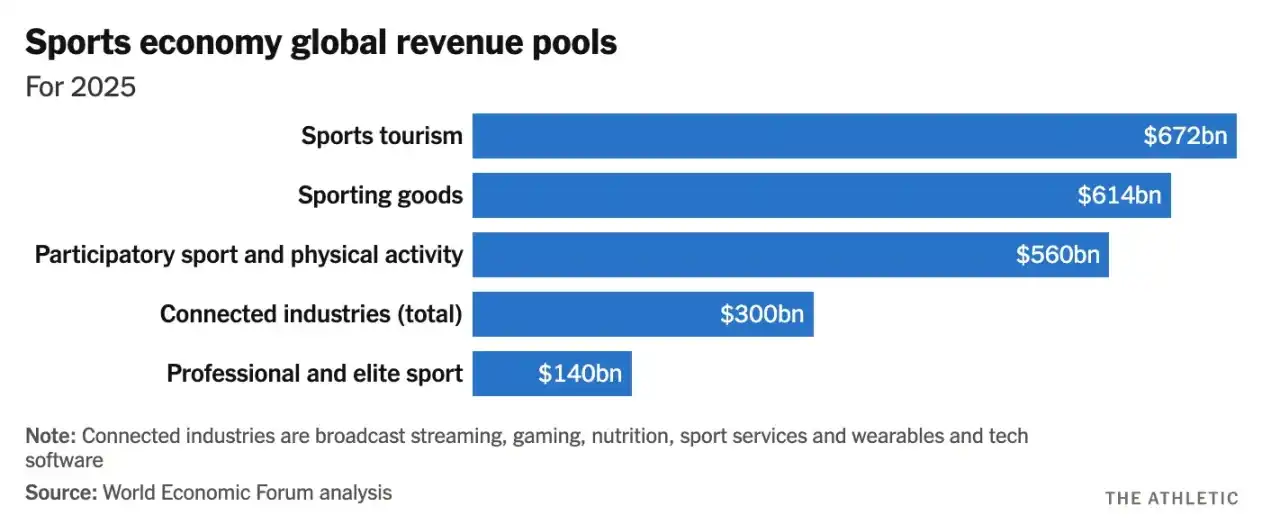
隨著收入來源擴大,與之綁定的合約也水漲船高。
如今球隊的薪酬不再只是賽季基本工資,還疊加了大量與特定里程碑掛鈎的績效條款。例如,如果球隊打進分區決賽,主教練可能獲得 500 萬美元的額外獎金;球員如果達到 1000 碼衝球、25 個進球或達到最低出場次數,也能獲得額外報酬;有些合約甚至規定,如果球隊在季後賽中走得更遠,獎金還會進一步增加。這些條款以自動觸發的形式寫入合約,一旦滿足條件,就必須支付相應的報酬。
球隊會透過保險管理這類敞口,而不是被動承擔風險、祈禱激勵不要集中爆發。他們與專業經紀人合作,經紀人再去找願意承保績效賠付的保險公司;這些保險公司通常會把部分敞口轉給再保險公司,把風險分散到更大的資金池。合同裡一條簡單的獎金條款,在幕後會變成一整條金融鏈條。
保險公司用一個叫「可投保價值」的概念衡量敞口規模,簡單說就是:依賴持續表現才能獲得的未來收入,包括薪資、激勵、代言收入等,一旦球員無法參賽,這些收入都會受影響。
從數據上能直觀看到這類敞口的爆炸式增長。例如,在 2014 年國際足協世界盃期間,所有參賽球隊的總可保價值估計約為 73 億美元。但到了 2022 年世界盃,這個數字飆升至約 250 億美元。不到十年時間,與比賽表現直接相關的財務價值就增長了兩倍多。
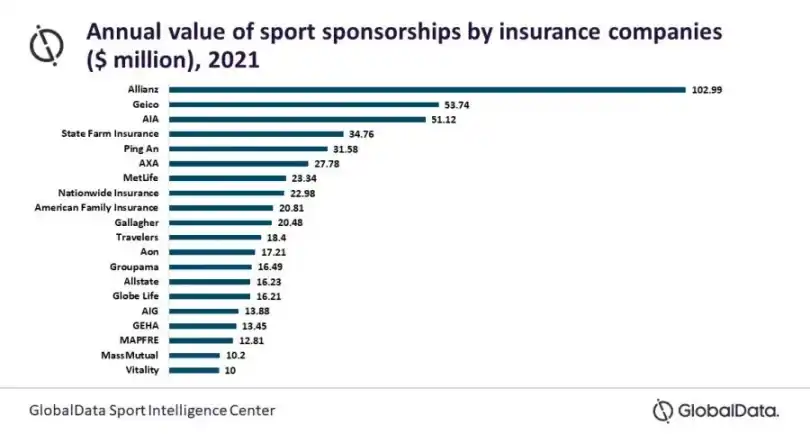
當如此多收入與表現綁定,不確定性就不能听天由命,必須被管理。一個完整的行業因此誕生,全球體育保險和再保險市場目前的規模估計約為 90 億美元,預計到 2030 年將翻一番。其保障範圍涵蓋了從賽事取消、運動員傷殘到贊助商擔保和績效獎金等方方面面。
市場上有 Game Point Capital 等專業經紀人,每年經手數億美元體育保險;另一方則是勞合社這樣的承保機構,每年簽下超 2 億美元體育相關意外與健康保費,還有大型再保險公司,它們同時也承保颶風、航空事故等巨災。因為季後賽獎金在定價邏輯裡,和風暴、地震屬於同一類風險。
因此,定價過程謹慎且私密。經紀人和保險公司談,保險公司和再保險公司談,每一方都用自己的模型估算里程碑達成概率,並計入保費。球隊只看到成本,卻看不到背後的概率。
為什麼私人再保險價格更高
體育保險的價格,不只取決於球隊達成目標的概率,還受大量外部風險影響。
理想狀態下,如果球隊有 10% 概率達成里程碑,保費大致反映 10% 風險 + 小幅利潤。但再保險市場並非理想世界。
再保險公司的資本是有限的。每投 1 美元到季後賽獎金保險,就少 1 美元能用於颶風、航空、巨災債券等業務。它們必須持續在不同地區、不同風險類型之間平衡組合。因此在評估體育風險時,會綜合考慮:概率、自持資本、結果波動性,以及與已有風險的相關性。
另一個約束是:體育再保險市場高度集中。少數幾家全球機構佔據了大部分承保能力。能否拿到額度、額度多少,往往取決於再保險公司自身的組合狀況。
所有這些因素疊加,最終給到球隊的保費,不只包含純粹的里程碑概率,還包含大量球隊看不見的成本。
當概率不再藏在黑箱中
直到現在,結果概率貫穿每一個環節:再保險建模、經紀人談判、保費敲定。但這個數字從未公開。
現在想像一下:當這個概率在公開市場被定價,會發生什麼?預測市場以一種非常有趣的方式實現了這一點。
Kalshi 等平台上線了針對離散現實事件的合約,其中一類就是體育結果。合約會提出一個簡單問題:X 隊能打進季後賽嗎?
每份合約最終按 1 美元或 0 美元清算。比如價格在 0.06 美元成交,就意味着市場隱含的概率為 6%。
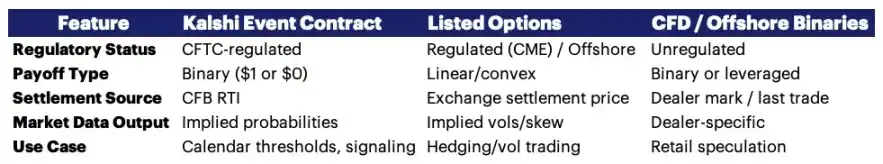
這個數字不是承保委員會拍出來的,而是真實買賣方用真金白銀交易出來的,並根據各自對概率與價格的判斷實時修正。
這套機制已經投入實用。Game Point Capital 就利用 Kalshi 市場對沖籃球相關的績效獎金。在一個案例中,一份與季後賽相關的合約在交易所的交易價格約為 6%,而場外交易報價則隱含約 12-13% 的價格。在另一個案例中,一份第二輪晉級合約在交易所的交易價格接近 2%,而私人再保險市場的價格則為 7-8%。
這絕不是微不足道差異。以 2000 萬美元敞口計算,6% 和 12% 隱含概率的差距,意味着數百萬美元的保費成本。
你可能會問:這些只是交易者點出來的數字,憑什麼當真?為什麼要比保險公司的模型更可信?
大量研究表明,基於市場的賠率是現實結果的強力預測器。幾十年來針對體育博彩市場的學術研究顯示,莊家賠率對比賽結果的預測效率極高。更近一些,預測市場與傳統體育博彩直接對比:在 2024–25 賽季約 1000 場 NBA 比賽的研究中,Polymarket 與傳統博彩平台的預測成功率幾乎一致。
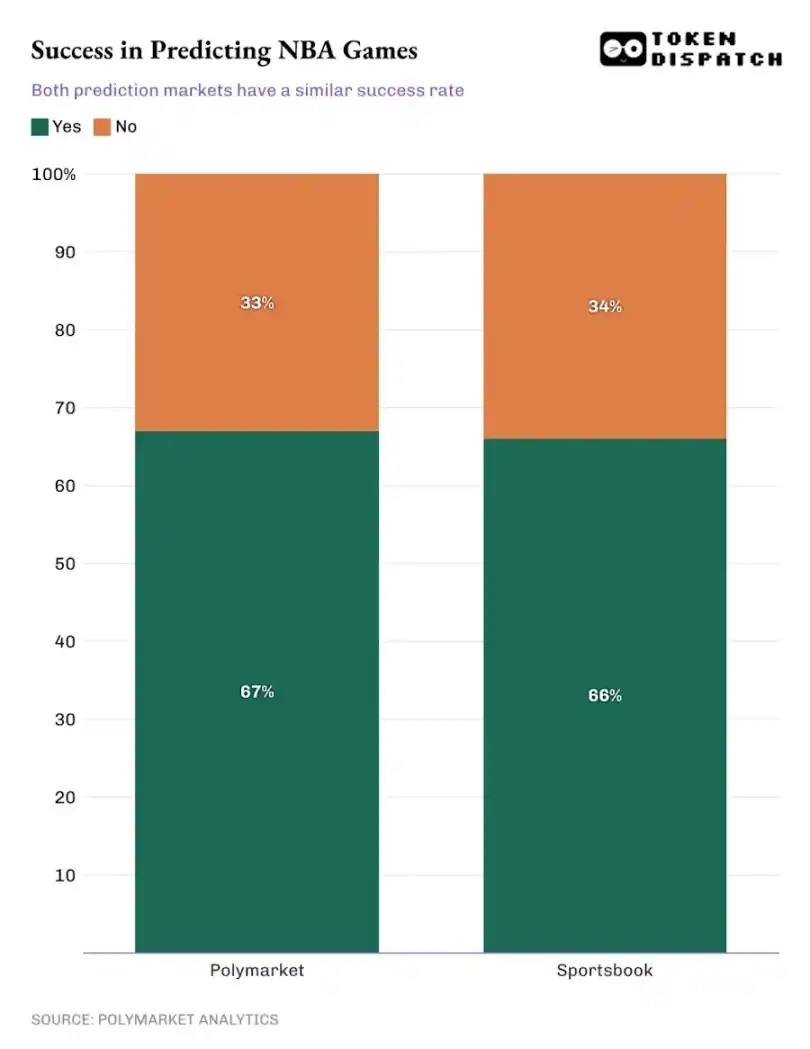
在市場隱含概率超過 95% 的比賽中,兩者正確率都高於 90%。
選舉市場的結論更明顯,2024 年美國總統大選期間,一項對比 Polymarket 與傳統民調的研究顯示,Polymarket 對最終結果預測更準,尤其是在搖擺州。
當成千上萬人在實時市場裡持續更新預期,集體概率往往驚人地貼近現實。
預測市場實現了連續價格發現。任何新信息進入系統,都會被持續更新並定價,不必等待承保委員會的下一次評審。
但要真正具備實用價值,市場必須能承接規模。在超級碗等近期重大賽事中,Kalshi 處理了約 2200 萬美元交易,而價格沒有出現明顯波動。這說明市場多空雙方都具備真實深度,足以支持大規模對沖而不衝擊價格。
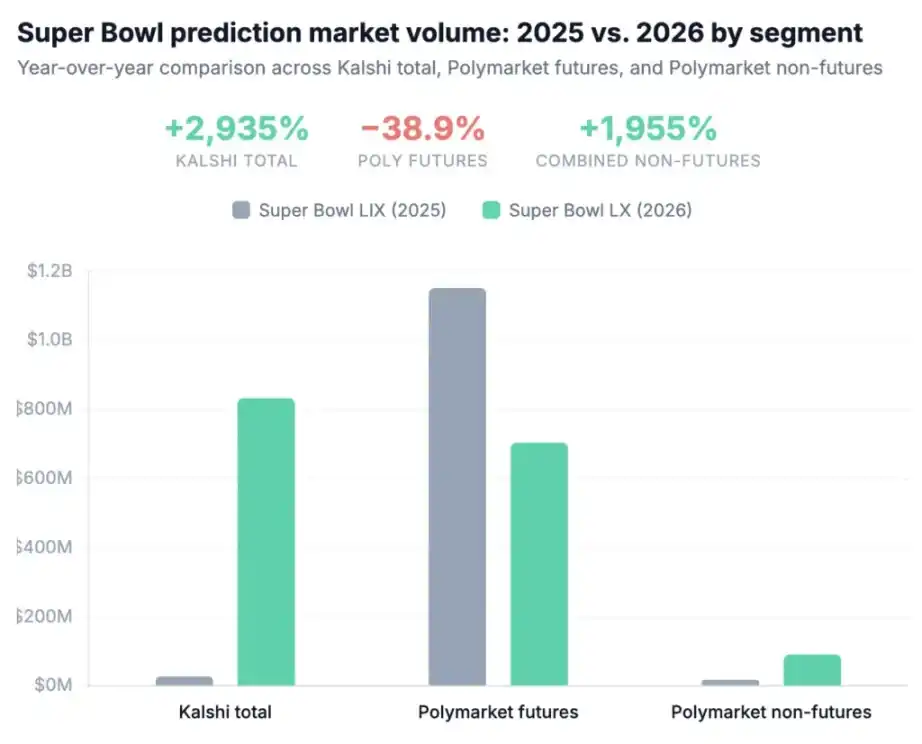
隨著這些市場壯大,一套全新的、無需許可的金融工具也圍繞預測市場應運而生。
比如 Kalshinomics,像分析師分析股票債券一样分析事件合約,追踪概率如何隨時間變化、重大事件前後的流動性表現、價格是否與基本面偏離。
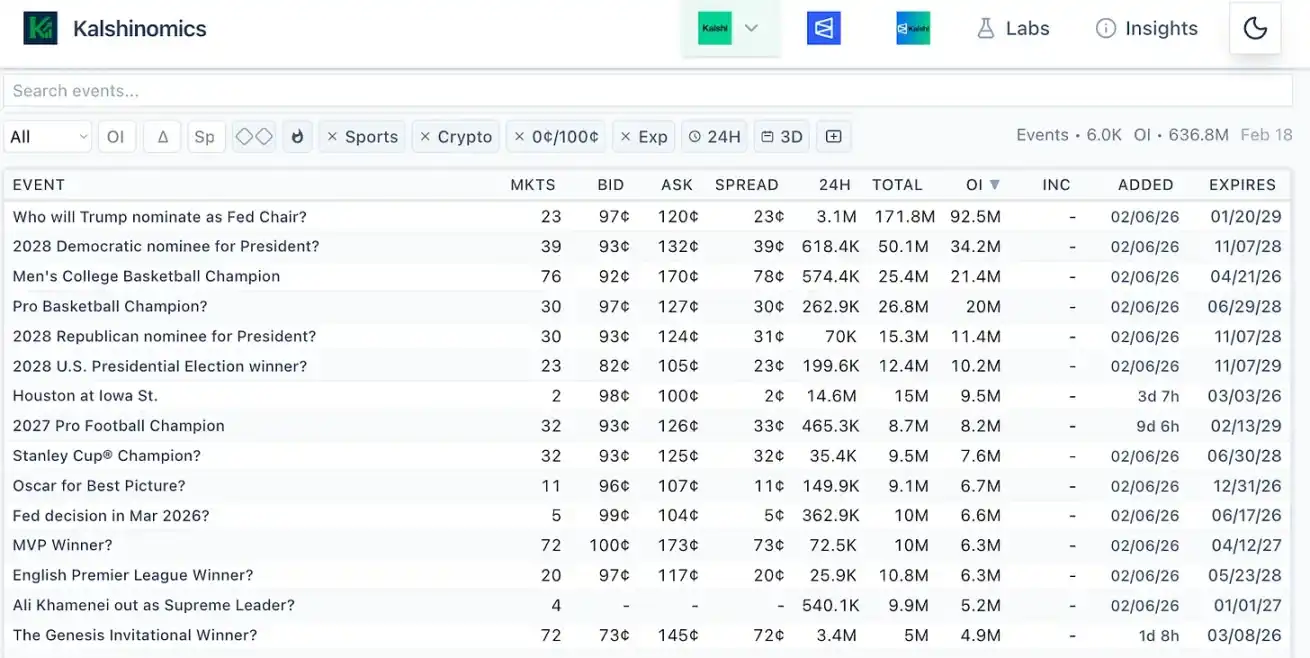
還有 PredictionIndex 這類平台,集中追踪和排名各類預測市場,你可以看到總交易量、合約類型、公鏈、交易機制,把整個領域整合到一處,直觀展現市場規模。
當一個結果的概率可以被實時定價、並能有效承接資金時,它就變成了機構真正能用的工具。球隊現在可以直接用公開交易的概率對沖績效獎金,贊助商可以對沖與收視目標相關的風險敞口,製片廠可以對沖票房里程碑。原則上,任何取決於明確且可驗證結果的收益都可以轉化為可交易的合約。
機構不必再談判定制化保險合同,結果本身可以公開交易。
讓這套結構對機構真正可用的,還有最後一塊拼圖:身份。傳統保險有效,是因為對手方經過核驗、合同可執行、敞口可審計,而公開市場一直缺少這一層。
Dflow 等公司正在將現實世界身份與交易行為綁定。這意味著市場參與者可以被識別、篩查,並與現實主體關聯,而不是完全匿名。這也讓合約清算、敞口管理、將頭寸納入現有合規框架成為可能。
從實際效果看,它開始變得越來越不像一個普通交易所,而更像一層直接運行在公開概率之上的功能性保險層。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章