融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


HTX Ventures 最新研究報告丨股票代幣化是甜甜圈還是陷阱?一文看懂 (下篇)
從穩定幣到股票代幣化,幣圈正嘗試將「美元體系」與「美股市場」搬上鏈,以影子美元、影子美股構建一個全球性的鏈上資本市場。上篇我們已經拆解了這一邏輯的來龍去脈:從 FTX、Binance 的早期嘗試,到 Kraken、Bybit、Robinhood 在新一輪熱潮中的不同打法,再到三種典型模式(實股托管、CFD、鏈上合成)的對比。可以看到,技術與需求並非難題,真正的核心在於監管博弈與制度邊界。
七、全球監管概覽
美國:證券法是硬約束
· 核心原則:股票代幣化 ≠ 非證券。只要將股票映射為代幣,並面向美國用戶出售或提供服務,即自動觸發 SEC 的證券監管要求。
· 合規條件:若要發行和銷售股票代幣,需持有 Broker-Dealer 牌照、ATS(Alternative Trading System)牌照,以及具備符合證券法的托管及信息披露架構,通常還需聘請合規律師團隊審核發行說明。
· 監管態度:SEC 的立場一貫明確—「Tokenization doesn't change the nature of the underlying asset.」(代幣化並不改變底層資產屬性)
· 前車之鑑:FTX、Binance 等在 2020–2021 年推出股票代幣化嘗試時,因未持有完整合規資格,先後遭 SEC、FINRA 及德國 BaFin 多方施壓,最終被迫下架。
歐盟:MiFID II 與 MiCA 雙重適用
· MiFID II:任何涉及證券銷售及面向零售或機構投資者的產品,都需嚴格遵循《金融工具市場指令》,不得因以「代幣」命名規避原有證券監管義務。
· MiCA:雖主要針對加密資產及穩定幣發牌,但若代幣化股票背後存在實股支撐,也會被納入 MiCA 監管框架。
· 區域實踐:Robinhood Europe 已在歐盟先行試點,採用 SPV 結構提供股票代幣化產品;一旦觸及實際證券屬性,需根據當地要求補充豁免申請或履行完整信息披露。
亞洲/中東:灰度試點相對活躍
· 新加坡金融管理局(MAS)、瑞士金融市場監督管理局(FINMA)、阿聯酋 ADGM/DFSA 等均已設立針對 RWA(現實世界資產)的監管沙盒,允許小規模代幣化專案先行試點,前提是主要面向非美國客戶及區域合格投資人。
· 香港對證券類代幣化持謹慎態度,目前 RWA 落地多集中於債券、基金、結構化票據等,尚未大規模放行股票代幣化業務。
八、真實用戶場景|全球散戶與機構如何切入
股票代幣化的實際落地,並非僅針對散戶群體。
從個人散戶到高頻投機者,從中小型 CEX、區域錢包到傳統證券商、DeFi 協議,各方都能在這條賽道中找到各自的切口和可行路徑。
普通散戶
· 最直接的使用方式是小額買入 xStocks,用 USDT 對接 Apple、Tesla 等股票代幣,追踪價格波動。
· 主要需求是解決「沒有美股帳戶,但希望低門檻試水」的痛點。
· 核心認知:需明確所持代幣並非實股股東身份,不含股息或投票權。
高頻投機者
· 該人群關注股票代幣化的核心訴求是短期差價與波動套利。
· CFD(差價合約)最適配:可疊加槓桿、靈活對沖、支持 T+0 平倉。
· 核心認知:需理解滑點、槓桿風險及對手盤對賭機制,防範強平或穿倉。
中小交易平台 / 區域 CEX
· 若不具備完整證券商資格,可採用「CFD + 加盟代幣化」的混合模式。
· 前端提供現貨/CFD 撮合,後端與 Backed、Dinari 等發行方合作,引入真實票據型代幣,捕獲灰度流量同時獲取手續費分潤。
· 核心認知:需合理劃分服務區域,規避美國等高壓監管市場。
傳統券商
· 法務與資本條件成熟的傳統券商更傾向「自建鏈 + 自營牌照」模式。
· Robinhood、Bitstamp 已在歐美市場探索此路徑:通過鏈上化帳戶和內部托管,吃下撮合與托管雙重收益。
· 核心認知:需配備成熟的牌照體系、合規托管及多國法務支援。
錢包 / 代理商
· 在新興市場,部分錢包或 OTC 團隊傾向採用白標代幣化產品,將 Kraken、Backed 等發行方的票據掛載到自有前端 APP 或小程序,賺取流量入口與撮合佣金。
· 特別適用於巴基斯坦、菲律賓等散戶開戶門檻較高、灰度需求強的區域。
· 核心認知:需尋找可靠發行商並完成合規對接,降低區域監管風險。
DeFi 協議
· 股票代幣化資產可與鏈上債券、穩定幣拼裝,成為 DeFi 生態中組合衍生品的重要拼圖塊。
·典型場景包括在 LP 池中提供雙邊流動性,或用於 Aave、Compound 等借貸協議抵押、加槓桿。
· 核心認知:需確保預言機及清算機制安全,避免重踐 Mirror 等項目遭遇的預言機攻擊或價格失效風險。
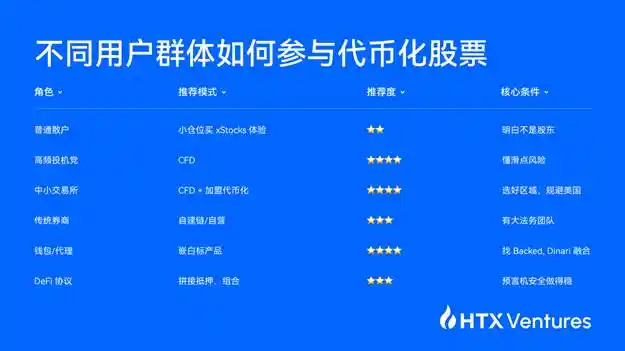
不同使用者群體如何參與代幣化股票
九、風險點|真相與易踩陷阱
股票代幣化看似為全球使用者提供了炒美股的便捷通道,但其背後隱藏的風險點和操作門檻往往被低估。以下是最值得警惕的五大典型風險:
風險 1|多數代幣不含股東權利
Robinhood、Backed、Kraken 等平台在官方 FAQ 已明確聲明:「This token does not represent actual shareholder rights.」即使用者持有的僅是與股價挂鉤的鏈上憑證,並不等同於傳統意義上的股東。
· 無法自動獲取公司年報、AGM(年度股東大會)參與權或股東表決權;
· 分紅通常不包含在內,除非發行方主動設計 profit sharing,但在實際操作中極為罕見。
因此,絕大多數用戶所持僅為價格影子,而非真實股東席位。
風險 2|實際股贖回流程遠比想象複雜
儘管大部分票據型代幣理論上支持 1:1 贖回,但在實際操作中門檻較高:
· 通常設有最低贖回門檻(如至少 1 股,部分產品甚至要求 100 股起兌);
· 存在冷卻期,時間可能長達 30–90 天;
· 用戶需再次完成 KYC 全流程,提交地址證明等資料;
· 多數還需支付手續費,常見在票面價值的 0.5%–2%。
因此,對絕大多數散戶而言,實操層面很少真正選擇贖回。
風險 3|流動性不足易致「空池」
雖然代幣化股票掛載在鏈上流動性池或 CEX,但真實掛單深度常有限:
· 例如 Backed 的 AAPL、TSLA 在 Solana 上的主要 LP 池規模通常僅數百萬美元;
· 日常做市更多依賴 Kraken、Bitstamp 等少數流動性方掛單支撐;
· 一旦主流做市商退出或交易平台下線該代幣,用戶持有的資產可能只能通過 OTC 等非主流渠道轉手,流動性風險顯著增加。
風險 4|預言機失效是鏈上合成資產的核心隱患
純 DeFi 合成資產依賴 Chainlink、Pyth 等預言機餵價實時同步股價。一旦出現假價攻擊、API 數據失真或預言機遭受操控,智能合約生成的合成代幣即失去準確性:
· 典型案例為 Terra 生態的 Mirror Protocol:UST 脫錨、LUNA 崩潰後,預言機失效導致 mAAPL、mTSLA 等合成資產大規模歸零。
風險 5|跨區合規與監管封堵隨時可能觸發
股票代幣化專案一旦面向美國居民或觸發跨境證券銷售,即有可能觸發 SEC、FINRA 等機構監管:
· Robinhood Europe 在歐盟上線 OpenAI、SpaceX 等未獲授權的代幣化股權,已被 OpenAI 官方聲明未授權並觸發監管調查;
· Binance、FTX 等前車之鑑更是明證,前者被迫下架,後者因合規失控最終破產清算。
十、未來推演|後續可能演化路徑
股票代幣化作為現實資產上鏈(RWA)的一環,眼下只是起點,未來三年或將沿著以下三條主要路徑逐步演化:
劇本 A|券商鏈上化,自營閉環
Robinhood 未來極可能持續加碼 All In 模式:自建區塊鏈、持有合規牌照、自主管理實股托管、鏈上發行代幣、內部撮合結算一體化。
一旦 SEC 在合規路徑上釋放更多靈活性,Robinhood 有望實現「券商 + 錢包 + 鏈」三合一。
若成型,這條路線可視作「合規版 Binance Smart Chain」,區別在於其底層資產是實股與 ETF,而非純加密原生資產。
劇本 B|區域灰度市場,率先突破
阿布扎比、新加坡、瑞士等區域已將 RWA 納入官方創新試點,允許先行探索代幣化股票等灰度資產的落地模式。未來,可能會湧現更多「地區限定模式」:
· 美洲、歐盟以自有牌照體系和本土券商為主導;
· 中東、東南亞、非洲等新興市場有望成為全球代幣化股票的主要灰度集散地。
Kraken、Bybit、Ondo 等平台預計將緊密佈局這類灰度區,聚焦非美用戶流量及牌照彈性帶來的窗口期。
劇本 C|DeFi 拼裝與組合化路徑
如果 DeFi 場景在新一輪周期中持續回暖,代幣化股票很可能演變為可自由組合的「金融樂高」組件之一,成為鏈上 RWA 拼裝策略的重要板塊。
· 例如,代幣化債券(如 Ondo T-bills)、股票代幣(如 Backed AAPLx)與穩定幣(如 USDC)可組合打包成鏈上結構化票據或指數化產品。
· 代幣化股票亦可投放至流動性池(LP),參與雙邊做市,為鏈上資金提供深度。
· 用戶亦可將該類資產抵押至 Aave、Compound 等借貸協議,槓桿更高,形成複合型 DeFi 收益場景。
· 一旦這條 DeFi 拼裝鏈條跑通,鏈上 RWA 將不僅僅是掛票據或單向流轉,而是構成可抵押、可組合、可再拆解的流動性閉環。
劇本 D|非合規永續合約與灰度撮合
除主流合規路徑與鏈上 DeFi 拼裝外,市場仍存在不容忽視的灰度分支:未來若監管壓力未形成全球一致約束,仍有可能出現一批主打非合規股票永續合約的中小交易平台。
· 這類平台可能以中心化交易平台(CEX)形式運營,或掛載在匿名鏈上衍生品協議,直接對接散戶資金流,用 USDT 提供股票永續合約撮合。
· 永續合約與傳統 CFD 類似,但可設計更高槓桿、自動換期,不需持有任何實股或託管資產,只做純粹價格對賭。
· 部分項目可能在鏈上封裝前端(如跨鏈 Dex 或匿名衍生品池),通過鏈上流動性和匿名帳戶吸引高風險用戶,降低合規追溯成本。
一旦市場對代幣化股票的短線槓桿需求持續高漲,此類非合規撮合與永續玩法很可能在局部市場短期內活躍補位,成為繞監管、滿足高頻投機需求的灰色補充。然而,這一分支風險也極高:一旦涉及跨境資金流或美國用戶,隨時可能觸發 SEC、CFTC 或其他司法轄區的合規執法,用戶也面臨流動性突然中斷、平台跑路或極端滑點的潛在損失。
十一、反向融合:當鏈上資產開始走入股票市場
如果說「股票代幣化」代表的是傳統金融資產上鏈,那麼近幾個月發生的另一件事,或許代表著反向的融合趨勢正在啟動:鏈上資產也在嘗試走入傳統金融體系,用更合規、結構化的方式,尋求主流資本市場的信用認可。
7 月 25 日,一家原名为 SRM Entertainment 的納斯達克上市公司正式更名為 Tron Inc.,並啟用全新股票代碼 TRON。該公司宣布剝離玩具業務,並將其主要資產結構調整為圍繞 TRON DAO 生態建設 TRX 國庫策略,採用波場 TRON 原生代幣 TRX 作為其核心戰略儲備資產。目前其持有超過 3.65 億枚 TRX,並通過鏈上協議如 JustLend 進行質押管理與收益獲取。
消息公布當天,Tron Inc. 的股價一度上漲超 55%,成為市場熱議焦點。這不僅是幣圈借殼上市的一次「高調回歸」,也標誌著鏈上原生資產正在探索合規金融結構的新路徑。
值得注意的是,這並非傳統上市公司首次披露加密資產持有。早在 2020 年,MicroStrategy 就因持續購入 BTC 並將其納入財報而成為「持幣上市公司」的代表;Tesla、Block、Coinbase 等公司也都曾在財報中列明其 BTC、ETH 或穩定幣持有。但 Tron Inc. 與這些公司的不同在於:
· 它是少數以公鏈代幣(TRX)為核心資產,並將鏈上生態建設納入公司戰略的上市平台;
· 項目方未直接控股,而是通過 DAO 治理與顧問結構進行「影子實控」,在合規框架下嘗試鏈上治理與傳統股權架構的嫁接;
· 其資產運營方式更加依賴鏈上協議(如 JustLend),收益機制更偏 Web3 化。
這類操作不再是單純的資本運作,而是一種主動的敘事重構:將代幣資產轉化為傳統金融結構可識別、可估值、可合規參與的財務單元。在穩定幣、加密國債之後,這或許是公鏈生態對接 TradFi 的下一個實驗場。
也因此,我們可以看到,股票代幣化與鏈上資產股票化,正構成一種「雙向嵌套」:
· 一邊是美股、債券等現實資產上鏈,增強鏈上金融的豐富度與現實錨定;
· 另一邊是原生加密資產通過合規路徑反向進入主流資本市場,獲取增量流動性與制度背書。
這一趨勢已不再停留於概念階段,而是在 Kraken、Bybit 等交易平台推動實股上鏈,以及 Tron Inc. 借殼上市等案例中逐步落地成型。它們共同描繪出一個雛形中的「鏈上華爾街」:去中心化資產結構與傳統市場架構之間的連接橋樑。
未來能否真正形成閉環,還需看做市能力、監管鬆緊與制度設計的韌性。但可以肯定的是,幣與股的邊界,正被重新書寫。
十二、結語|餡餅還是陷阱,取決於閉環與結構設計
從 Kraken、Bybit、Robinhood 推動的實股上鏈,到 Backed、Dinari、Ondo 承擔的合規代幣發行角色,再到 Tron Inc. 代表的「鏈上資產反向入市」嘗試,這一輪資產結構重構的核心競爭力,從來不只是智能合約或產品形式,而是能否撐起完整的鏈上金融閉環。
從宏觀來看,這套模式是穩定幣體系的一種二層延伸:穩定幣讓全球散戶繞過了傳統銀行結算網路;股票代幣化則讓影子美元對接到「影子美股」; 兩者結合,形成了一個鏈上的「灰度華爾街」,把現實中的封閉資本市場,拆成了 7×24 小時可組合、可拼裝的鏈上市場。
但要讓這套模式真正落地,必須有清晰的責任鏈條和穩定的合規背書:有真實股權支撐,才能避免空轉套利;有托管與發行的透明度,才能保障用戶信任; 有持續的做市與流動性,才能支撐鏈上交易深度; 有區域牌照與跨境合規機制,才能對沖 SEC、歐盟或各地監管機構的約束。
任何一環鬆動,都可能讓用戶手中的票據失去實際價值,變成無權利、不可贖回的孤島資產。
對散戶而言,股票代幣化或許只是一個用來測試灰度路徑的投機通道,真正意義上的股東身份、長期收益依舊在傳統券商體系中產生。
對中小 CEX、錢包、OTC、DeFi 協議來說,這或許是把沉澱在錢包裡的穩定幣流動性活化、快速對接 RWA 賽道的最快捷徑。
而在反方向,Tron Inc. 提供了一種激進卻現實的可能:把幣帶進傳統資本市場,與股票在制度上握手。
餡餅也好,陷阱也罷,終究取決於誰能搭建起一個雙向通行、可組合、能落地的閉環結構。真正把這條路跑通的人,才可能接住下一輪資產與流動性的主力浪潮。
關於 HTX Ventures
HTX Ventures 是火幣 HTX 的全球投資部門,集投資、孵化和研究於一體,識別全球最優秀和最聰明的團隊。作為行業先驅,HTX Ventures 擁有超過 12 年的區塊鏈建設經驗,擅長識別該領域內的前沿技術和新興商業模式。為了在區塊鏈生態系統內推動增長,我們為項目提供全面支持,包括融資、資源和戰略建議。
HTXVentures 目前支持超過 300 個項目,涵蓋多個區塊鏈領域,部分高質量項目已經在火幣 HTX 交易。此外,作為最活躍的 FOF 基金之一,HTX Ventures 投資於全球 30 家頂級基金,並與 Polychain、Dragonfly、Bankless、Gitcoin、Figment、Nomad、Animoca 和 Hack VC 等全球頂級區塊鏈基金合作,共同打造區塊鏈生態系統。
本文來自投稿,不代表BlockBeats觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章