融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


HTX Ventures 最新研報丨股票代幣化是甜甜圈還是陷阱?一文看懂 (上篇)

引言
股票代幣化正在成為幣圈與傳統金融交匯的最新焦點。隨著 Kraken、Robinhood 等平台的入場,市場正試圖將美股、ETF 等現實資產搬上鏈,打造一個全球 7×24 小時的鏈上資本市場。作為行業領先的交易平台,這一趨勢並非孤立,而是穩定幣熱度、影子美元體系和現實資產上鏈(RWA)邏輯共同驅動的結果。
核心邏輯在於:穩定幣已構建起全球影子美元體系,而股票代幣化是其自然延伸,讓非美用戶以 USDT 直接觸達「影子美股」,繞開開戶、匯款與跨境結算,形成鏈上版的「灰度華爾街」。這一模式既帶來新的流動性空間,也將監管與合規風險推向前台。
與此同時,另一條反向路徑也在成型:鏈上資產正通過合規重組進入傳統市場。近期,一家納斯達克上市公司更名為 Tron Inc.,將公鏈生態與 TRX 納入核心戰略,釋放出一個信號——加密資產與主流金融的融合已不再停留於概念層面,而是在制度框架下逐步落地。
餡餅還是陷阱?答案取決於能否跑通閉環:
· 實股支撐與透明托管能否兌現?
· 流動性與做市能否長期維持?
·區域合規機制能否跟上創新速度?
本文由 HTX Ventures 撰寫,將圍繞模式拆解、玩家格局、監管態勢、典型風險及未來演化,幫助你判斷:股票代幣化,是 RWA 的黃金入口,還是資本市場的灰度陷阱?
一、幣圈為何盯上了股票?
區塊鏈技術誕生至今,凡能被代幣化(Tokenized)的資產幾乎都已經或正在被逐步搬上鏈。從最早的穩定幣,到房地產、債券、基金等傳統金融資產,再到如今越來越火熱的股票代幣化(Tokenized Stocks),每一次的創新都試圖通過區塊鏈消除現實世界金融的種種障礙與壁壘。
股票代幣化的核心邏輯,是將傳統金融市場中的股票資產轉換為區塊鏈上的數位代幣,從而實現全球 24 小時交易、零股購買以及更高效的跨境交易。這一模式之所以備受關注,是因為它直接解決了全球散戶尤其是新興市場國家散戶炒美股時面臨的開戶難、匯款難、交易時間不匹配等痛點。
然而,股票代幣化並非新鮮概念,它早在 2020 年便已短暫出現,且當時以 FTX 和 Binance 為代表的交易平台紛紛嘗試,但最終在監管的強壓下宣告失敗。
二、股票代幣化的前車之鑑:FTX 與 Binance
2020 年,FTX 作為最早嘗試股票代幣化的交易平台之一,選擇與德國證券公司 CM-Equity 合作,購買真實股票進行託管,再通過 ERC-20 代幣的形式發行 Token 化的股票,例如 Tesla、Apple 以及 Coinbase 的股票代幣,並在自家交易平台上銷售給全球用戶。
FTX 的初期試水表現亮眼,吸引了大量新興市場散戶。然而,這種模式很快引起了歐洲和美國證券監管機構的關注。德國聯邦金融監管局(BaFin)與美國證券交易委員會(SEC)相繼發出強烈警告,指出此類業務涉及證券公開銷售,必須符合證券監管規定並取得相應牌照。FTX 無法滿足這些合規要求,被迫迅速下架了股票代幣產品。
2021 年,Binance 也嘗試推出了類似產品,以幾乎相同的模式將 Tesla、Coinbase、Apple 的股票代幣化後進行交易。然而 Binance 的嘗試同樣未能持續長久,很快便在多國監管的壓力下停止了相關服務。
FTX 與 Binance 的失敗明確地傳遞了一個關鍵信號:股票代幣化業務的核心挑戰在於合規與監管,而非技術。
三、為何股票代幣化再度成為焦點?
儘管曾遭遇強烈的監管抵制,股票代幣化在 2024-2025 年再度被提上議程,成為市場關注的熱點。究其原因,主要可以歸結為四點:
· 政策與政治因素:2024 年特朗普公開支持加密貨幣發展,令市場重新燃起對監管可能適度放鬆的預期。SEC 官員 Hester Peirce 也表達了對適度監管沙盒的興趣,提供了政策口徑上的灰度空間。
· 传統金融機構的入場:BlackRock、Franklin Templeton 等傳統巨頭紛紛將基金、債券等資產通過區塊鏈代幣化。此舉為股票代幣化提供了範例,使得更多傳統機構願意嘗試。
· 技術條件成熟:與 2020 年不同,如今 Solana、Base、Arbitrum 等區塊鏈技術的快速發展,使得鏈上交易的成本大幅降低,速度更快,流動性也更容易實現。
· 真實散戶需求仍然強烈:東南亞、南亞、中東等地區散戶對美股的需求仍然十分旺盛,這些地區的用戶手中掌握大量 USDT,卻很難進入傳統美股市場,股票代幣化直接填補了這一市場空缺。
四、股票代幣化為什麼和影子美元體系、穩定幣熱度強相關?
股票代幣化是穩定幣鏈上美元的「第二層演化」,它把散戶手裡的影子美元,直接變成影子美股,讓 RWA 從「靜態託管」變成了「可組合的動態資產」。穩定幣越熱,這條路越有跑道,但監管對影子美元的忌憚也會越強。
穩定幣本質是影子美元體系的全球「灰度通道」
· 美元錨定的穩定幣(USDT、USDC)已經不是單純的「幣圈支付工具」,而是繞過傳統跨境清算網絡的「美元副本」。
· 在很多新興市場,穩定幣就是本地居民對美元的影子索取權。菲律賓、巴基斯坦、阿根廷、越南,用戶手裡可能沒有本幣,但有穩定幣就有「美元」。
· 所以從散戶視角:「USDT 在手 ≈ 美元存款」,但更靈活,能隨時進出場做幣,也能拿來直接換股票代幣。
· 當股票代幣化出現後,它自然成為穩定幣的新去處:USDT/USDC 直接變成 Apple/TSLA 的鏈上影子價格標的,而不是先換成法幣再去美國券商開戶。
穩定幣熱度越高,RWA(現實資產上鏈)越有跑道
· USDT 2024 年流通量一度突破 1150 億美元,已是全球最大的「美元替代產品」,流通速度遠超傳統美元電匯。
· 有了流動性巨大的穩定幣,鏈上的 RWA(債券、基金、房產、股票)自然需要新的「蓄水池」,否則 USDT 只能留在 CEX 做合約,沒法對接現實資產。
· 代幣化股票就是最容易被理解、全球流動性最成熟的 RWA 之一,散戶對標的熟,做市商也能基於真實二級市場報價,比房產、藝術品、應收帳款更容易交易。
影子美元體系 + 股票代幣化,讓「美股」成為鏈上的第二層美元資產
· 從監管學視角,股票代幣化 + 穩定幣組合本質上是一套「影子美元資本市場」:
· 穩定幣提供了美元貨幣的影子替代;
· 股票代幣化把美國企業的股權收益影子化;
· 兩者結合,讓非美國居民在 7×24 小時隨時拿「影子美元」做「影子美股」。
· 這套組合繞過了美股券商系統、SWIFT 結算系統,以及美國的直接稅務申報體系(理論上)。
· 正因為如此,監管對它才會保持高敏感,監管看的是「美元勢力外溢」,而不是單純的代幣玩法。
這條邏輯線解釋了 Kraken、Bybit、Robinhood、Backed 為什麼敢在 2024-2025 年捲土重來
· 穩定幣已被全球用戶驗證過(交易快、跨境支付方便),鏈上 RWA 也有巨頭背書(BlackRock、Franklin Templeton)。
· Kraken 等看中的就是這套影子美元體系把散戶從灰度帶進來的機會。
· Robinhood 在 EU 先嘗水股票代幣,也是看好非美市場的 USDT 流量,用鏈上票據吃到原本拿不到的用戶群。
五、股票代幣化的三種主要模式
儘管「股票代幣化」這個概念只有短短幾個字,但在實際落地中並非單一路徑。
根據是否有真實股票托管、鏈上發行與交易方式的不同,目前市場上主流做法可歸納為三種: 一是實股托管+鏈上代幣發行,二是差價合約(CFD)模式,三是純 DeFi 合成資產。三種模式各有利弊,背後的監管壓力、流動性設計、用戶適配場景也存在明顯差異,理解它們的差異是看懂整個股票代幣化賽道的基礎。
模式一|實股托管+鏈上發幣
這是 Kraken、Bybit 目前採用的主流路線,也是從合規角度看相對最穩妥的做法。
運行機制
· 由具備牌照的發行方或證券商(如 Backed Finance、Dinari)在傳統二級市場購買真實股票(如 Apple、Tesla)。
· 股票資產交由合規托管機構(如 BitGo、Anchorage)保管,確保量真實可查。
· 發行方依據托管份額,在鏈上按 1:1 比例發行代幣,如 1 股 Apple = 1 個 AAPLx(或 bAAPL),可部署在 Solana、Base 等網路上。
· 用戶在 Kraken 等交易平台可用 USDT 購買該代幣,從而間接獲得與實股掛鉤的鏈上資產。
模式核心要點
這套看似理想,但實際存在以下限制:
· 雖與實股掛鉤,但多數代幣並不自動附帶投票權或分紅權。Robinhood、Kraken 等均在官網明示:「This is not shareholder rights.」
·若用戶希望將代幣兌換為實股,通常需完成嚴格 KYC,並遵循托管贖回流程,還可能需支付額外手續費。部分發行方甚至不支持散戶零股贖回。
·因此,絕大多數用戶購買此類代幣,主要是為了捕捉股價波動,真正按股東身份行權的比例極低。
為何 Kraken、Bybit 仍積極佈局?
· 合規緩衝:由真實股票支撐,透明托管,若遇監管壓力,可將大部分責任轉移至發行方(如 Backed)。
· DeFi 可組合性:代幣具備鏈上轉移屬性,可用於跨鏈組合,如 Kraken 的 AAPLx 可轉至 Solana 錢包,供用戶在 Jupiter 做 LP 或在 Kamino 做流動性挖礦。
· 對散戶更具吸引力:相較純 CFD 或合成資產,實股背書的「真實感」能降低用戶心理門檻,易於市場教育和引流。
特別案例|Robinhood 的「全鏈一體化」打法
Robinhood 的路徑則更為激進,依托自有美國券商牌照,原本就具備實股交易與託管能力。當前 Robinhood 正在自研 Robinhood Chain,將股票帳戶直接掛鏈,實現自營託管、鏈上發行與撮合一體化,並對接 Bitstamp 提供全球流動性。
這一模式相當於「券商版 Binance Chain」,Robinhood 自主掌控從票據發行、做市到數據流轉的全流程,分润、用戶和流量全留在自有體系內。
不過需要指出的是,如此高度閉環的合規架構與技術壁壘,並非一般交易平台或錢包服務商短期內可複製,小玩家很難承接這套自建生態的投入成本。
模式二|差價合約(CFD):簡單外殼,老派玩法
相較實股託管,CFD(差價合約)看似最簡單,卻是目前最廣泛被交易平台採用的方式之一。
運行機制
· 典型玩家如 Bybit CFD、PrimeXBT 等,均採用類似結構。
· 用戶通過 MT5、MT4 或 Bybit 內置 CFD 頁面,選擇如「Apple CFD」,開倉押注漲跌。
· 平台本身或外接 LP(流動性提供商)與用戶對賭,無需真實持有標的股票,也無需實物託管。
· 點差、滑點、槓桿參數由平台自主設定,用戶交易的本質是與平台或 LP 之間的價格博弈,不存在股票交割與股東登記。
為何 CFD 模式盛行?
· 部署速度快:只需對接成熟 LP 並引入股票實時行情,掛盤即可開跑。
· 合規壓力相對較小:多數司法轄區將 CFD 歸類為衍生品交易,只要不存在實物股權交割,即不落入傳統證券法最嚴格的管轄範疇。
· 用戶接受度高:幣圈用戶普遍熟悉 BTC、ETH 合約,遷移到美股合約無學習門檻,操作邏輯一致。
Bybit 的雙軌策略
Bybit 在近幾個月的佈局尤為典型:
· 一方面與 Backed 合作引入 xStocks(如 AAPLx、TSLAx),面向偏好「實股背書」用戶,與 Kraken、Robinhood 等形成直接對標。
· 另一方面則保留傳統 CFD 產品線,滿足投機用戶對高槓桿、全天候漲跌套利的需求。
這套雙軌混合模式,使 Bybit 在一套交易系統下同時覆蓋了對實股有心理背書需求的保守用戶與追求槓桿波動的高頻投機用戶,最大化了流動性來源與用戶面。
風險點:用戶需警惕的常見問題
雖然 CFD 模式簡單易用,但背後隱含的風險也不容忽視:
· 完全無股東權利:CFD 不賦予任何投票權、分紅權,也不存在股東名冊掛鉤。
· 對手盤即平台或 LP:用戶盈利即平台虧損,若交易過於精準,部分平台可能通過滑點或強平機制平抑風險,存在穿倉、滑點擴大的可能性。
·本質是受監管限制的「對賭市場」:因此 CFD 更適合短線波動操作,長期持有並不具備與股票一致的價值屬性。
模式三|鏈上純 DeFi 合成資產
相較於前兩種模式,鏈上純 DeFi 合成資產是最「原教旨派」的去中心化方案。代表性項目包括早期的 Mirror Protocol,以及仍在運行的 Synthetix。
運行機制
· 用戶通過抵押穩定幣(如 UST、sUSD 等),質押至智能合約中作為生成合成資產的擔保物。
· 協議調用預言機實時抓取標的股價,如 Apple 當前 180 美元。
· 智能合約根據預言機數據自動鑄造(mint)相應的股票合成代幣,如「mAAPL」、「sTSLA」,這些代幣僅追蹤股價,不代表實股所有權。
· 用戶可將代幣在鏈上 DEX(如 Terraswap、Uniswap、Curve)中參與流動性提供(LP)、自由交易,或組合成指數、加槓桿。
優勢特點
· 完全鏈上化:不依賴中心化撮合或托管,所有發行、流通、銷毀均由智能合約自動執行。
· 組合靈活:可與 DeFi 生態內的其他模塊拼裝,衍生抵押借貸、期權、結構化產品等多種玩法。
局限與風險
· 缺乏實股支撐:合成資產完全依賴預言機餵價,無真實股權背書。
· 系統性風險較高:一旦預言機被攻擊或失效,價格錨定即失效,合約本身也可能失去償付能力。
· 流動性枯竭風險:與中心化做市相比,鏈上 LP 的做市深度依賴參與者持續掛單和收益分配。若缺乏持續激勵,易導致流動性驟減。
Mirror Protocol 的失敗就是典型案例:Terra 生態崩潰後,UST 跌破錨定,Mirror 鏈上合成股 mAAPL、mTSLA 全部失效歸零。
Synthetix 雖然仍在運行,一部分 sAAPL、sTSLA 依舊掛在 Optimism 和 Synthetix 主協議中用於抵押或構建合成債務池,但用戶規模與 TVL 相比高峰期已大幅縮水,純 DeFi 形態的股票代幣化熱度遠低於穩定幣和 ETH 槓桿場景。
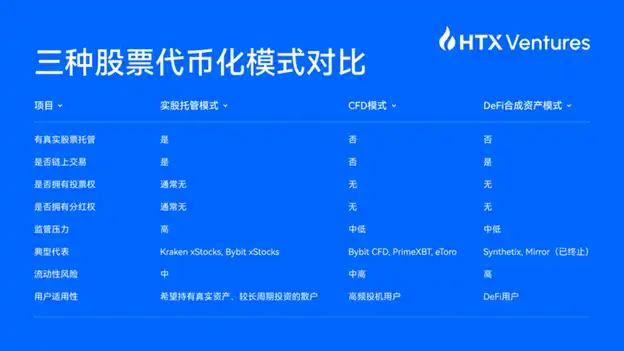
三種股票代幣化模式對比
六、玩家細拆 · 誰在實操這條鍊
在這波股票代幣化背後已經形成了一條較為清晰的上游發行—托管—平台流動性—終端分發的供應鍊。
Backed Finance:幕後核心發行方
· 總部位於瑞士,是目前行業內最具代表性的股票代幣發行方之一,負責在傳統券商處購入真實股票,並依托 Chainlink 的 Proof of Reserve(PoR)向鏈上實時披露托管明細。
· 核心客戶包括 Kraken、Bybit、Ondo 等,Backed 提供的股票代幣被視作「合規可上架現貨」,由 CEX 快速掛盤面向散戶。
· 關鍵邏輯是:發行方承擔證券合規及托管主體角色,CEX 只需負責前端 KYC/AML,儘量規避直接觸碰證券發行的主體責任。
Ondo & Securitize:聯盟派與傳統數位證券服務商
· Ondo 牽頭發起「Global Market Alliance」,聯合 Solana Foundation、BitGo、Fireblocks、Jupiter 等構建跨鏈、托管及流動性標準化方案。
· Securitize 則是數位證券賽道的早期典型玩家,主要為傳統企業提供股份證券化及合格投資人對接服務,定位偏向 B 端市場,不直接面向散戶零售端。
Dinari:嘗試在美國本土直面合規
· Dinari 是一家總部在美國的團隊,嘗試通過申請 Reg D、Reg CF 等合規牌照及 ATS(Alternative Trading System)資格,正面應對美國證券監管,力圖打造真正合規的股票代幣化產品「dShares」。
· 與 Backed 不同,Dinari 希望未來可為用戶提供部分可選股東權益(如分紅),但挑戰在於美國合規成本極高,券商牌照、托管、法律顧問團隊都需長期投入。
· 當前 Dinari 主要走 B2B 路線,與錢包或交易平台合作,以白標形式輸出股票代幣產品。
Kraken:老牌合規型 CEX 的前排實踐者
· Kraken 向來以合規 CEX 身份定位市場,重點在歐美用戶對牌照與合規度的信任。
· 其 xStocks 模块与 Backed 聯動:實股托管由 Backed 負責,Kraken 則提供撮合、上架、錢包及 API 對接,PoR 公開可查,鏈上可轉至 Solana 等網路,並可結合 LP/DEX 做二級流動性。
· Kraken 尤其重視合規邊界,針對美國用戶採取 IP 阻擋、時區 KYC 限制等措施,盡量不觸碰 SEC 紅線。
Bybit:雙軌混合,平衡現貨與衍生品
· 與 Kraken 最大的差異是 Bybit 同時運行實股代幣化與 CFD(差價合約)兩條產品線。
· CFD 由 Bybit 通過對接外部流動性提供商(如 IS Prime、Finalto)和 MT5 系統來實現,用於覆蓋高頻投機型用戶需求,賺取點差及手續費。
· 實股路徑則與 Backed 合作掛 xStocks(如 AAPLx、TSLAx),服務偏好有「實股背書」用戶,兩個客群在平台可同時轉化。
Robinhood:自有券商鏈一體化
· Robinhood 具備美國 Broker-Dealer 牌照,原本就可提供真實股票買賣及托管。
· 自建 Robinhood Chain,把股票帳戶鏈上化,配套自有錢包及交易撮合系統,先在歐盟區(Robinhood Europe)試水,將 200+ 股票及 ETF 打包成 Token 產品供 EU 用戶交易,避開美國監管。
· Bitstamp 提供流動性橋,後續用戶可將代幣在 DeFi 場景中做抵押或組合結構化產品。
· 這套「券商內鏈」方案使 Robinhood 從發行、托管到撮合、流動性一體閉環,極大提升了留存和數據掌控,但需要強大的合規背書與資金投入,中小玩家短期難以複製。
Republic:專注非上市稀缺股權
· 與其他專案聚焦公開股票不同,Republic 把代幣化重點放在非上市公司稀缺股權(如 SpaceX、OpenAI)上,通常採用 SPV(特殊目的載體)票據模式,讓散戶可間接投資原本難以觸達的股權標的。
· 風險點在於,部分私募股權代幣可能存在授權問題,如 OpenAI 已發聲明指 Robinhood Europe 上線相關產品未獲授權,SEC 也已展開調查。
本文來自投稿,不代表BlockBeats觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章