融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


OKX 安全特刊|PoR篇:以代碼為約束,打破傳統金融黑箱
原文來源:OKX
2023 年 3 月 12 日,美國第 18 大銀行矽谷突然破產,超過 95% 的客戶存款沒有涵蓋。但就在破產前一周,其財報仍顯示資本充足率達標。這場危機揭露了傳統金融信任體系的缺陷──監理滯後性與審計黑箱。同時,OKX 在加密產業開闢出新路徑:透過儲備金證明(Proof of Reserves, PoR)重構金融安全的三重底層邏輯,實現資產控制權的鏈上可驗、償付能力的數學確證、風險監控的即時自主。
這不僅是一項技術創新,更是金融權力關係的革命性範式轉移—從“機構定義安全”到“代碼約束安全”,用戶從“被動的風險承受者”轉變為“主動的安全驗證者”。
一、資產控制權:從「託管信任」到「鏈上掌控」
傳統金融體系的核心是相信機構,當使用者把錢存進銀行或券商,控制權就交給了機構。這樣的行為本質上就是信任機構不會挪用你的資產,但這種信任並非是空中樓閣,它依託於國家信用背書與監管框架的雙重保障機制。
當客戶存入貨幣到銀行帳戶時,客戶在法律上被視為債權人,銀行實際上有掌握這些資金的權利。銀行帳戶中的大部分資金是由銀行放款給其他銀行或個人的,銀行會根據法律規定的準備金率保留現金來滿足即時的提款需求,即部分準備金模式。此外,客戶存放在投資銀行或券商的資金是在受信銀行的獨立帳戶-「客戶隔離帳戶」(segregated account)。
但是,將資產控制權完全交給機構或中介,不代表使用者的資產沒有損失風險,其實傳統金融也有"翻車"風險!
在傳統金融體系中,機構為實現獲利目標,會將客戶資金投向長期限、高風險資產。這種模式在市場波動時可能引發連鎖反應:當資產大幅貶值,機構資產負債表縮水,市場信心崩塌,最終演變為流動性危機甚至破產。例如 2023 年 Signature Bank 因過度投資加密相關資產與長期債券,在利率劇烈波動中遭遇擠兌,最終被監管機構接管。儘管其破產前各項指標「符合監管要求」,但流動性危機仍無法避免。
可見傳統金融始終面臨利潤追求與使用者安全保障的根本性矛盾,而使用者只能選擇完全信賴機構自我約束及其背後的層層監理體系(銀行、保險、政府)。
相較之下,加密機構正在探索另一條路徑:OKX 在 FTX 暴雷危機之後率先推出儲備金證明(Proof of Reserves)機制,透過鏈上可驗證的公開記錄,向全球用戶驗證平台資產的充足性、流動性與可償付能力。
公開持倉:交易所公開所有冷/熱錢包地址(如 OKX 已開放 22 個幣種鏈上資產查詢),任何人都可核驗儲備金與用戶負債的 1:1 錨定關係。
資金流向透明:絕大部分資產存放於冷錢包,杜絕不透明操作和期限錯配操作,有效防範擠兌風險。
合規的加密託管人不會挪用或重新借出用戶的加密資產,通常保持 1:1 全額儲備,除非用戶有額外授權否則不會出借或投資用戶資產。同時,OKX 制定了一系列的資料保護和帳戶安全措施,真正實現資產控制權的鏈上穿透。
二、金融透明度機制演進:從報表審計到鏈上共識
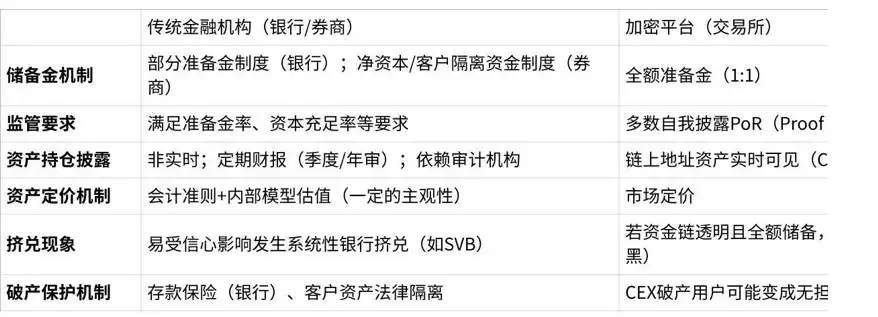
在傳統體系中,金融機構的安全性與健康度是完全依賴監管要求(如定期財務報表)和外部審計來確保報表。銀行或券商等需嚴格遵循公認會計準則(GAAP/IFRS),定期揭露經「四大」會計師事務所審計的財務報表,確保資料真實公允。監管機構(如聯準會、FDIC)則透過壓力測試、現場檢查和流動性指標監控(如資本充足率(CAR)、高品質流動資產(HQLA)),對機構風險進行評估。
但是,財務報表與審計機構真的能保證絕對且真實的「安全」嗎?傳統體系存在的限制又在哪裡?
事後稽核與週期性揭露:使用者只能透過滯後的報表取得數據,無法即時監控資產狀況。例如矽谷銀行資本充足率達標仍因利率風險破產;
資料不透明:傳統金融的帳面價值可能有非公允估值,審計制度也有缺陷。
流動性風險:期限錯配等結構性問題、以及過度槓桿都可能導致擠兌或流動性危機(如銀行倒閉)。
可見,在用戶權益保障和系統性風險防控方面,傳統金融體係依然有很大的提升空間。使用者需要的不僅是報表上的數字和不準確的數據指標,資產健康度需要更透明的真相。未來金融需要即時數據監控與高資產透明度,需要技術與共識來重建金融權利關係。
加密交易所引入的儲備金證明(Proof of Reserves, PoR)正是打破傳統限制的方式,從而構建用戶可自主驗證的安全體系:
(1)資產鏈上化
12 公用鋼交易所
剛性兌付能力:確保交易所總儲備 ≥ 用戶總資產,可應對極端擠兌。
自主驗證:任何人可核驗儲備金是否充足,不依賴滯後的審計報告,避免交易所挪用用戶資產或操縱數據。
(2)負債驗證(基於零知識證明技術)
zk-STARKs:
1.將使用者資產匯總為全域負債表,確保資料無法竄改。
2.使用者可匿名驗證自己的資產是否被納入負債表。
3.防止交易所虛增或隱藏債務(如偽造用戶數量或資產規模)。
負餘額約束:
1.透過數學約束確保使用者資產淨值不為負,避免穿倉風險。
2.防止高槓桿爆倉引發的系統性危機(類似 Archegos 高槓桿交易導致損失約 360 億美元事件)。
(3)數位資產定價透明
1.數位資產依照即時市場定價,避免帳面價值與真實價值背離狀況。
2.證明即狀態,防止估摸模型模糊、有可操作空間的問題。
當每一枚代幣的儲備都成為可數學驗證的事實,金融安全便從被動信任轉向了主動共識。
三、信任重構:從「中心化信任中介」到「使用者主動驗證」
隨著儲備金證明(PoR)的應用,信任的重心從對機構依賴到對技術和數學證明的強調。使用者不再需要盲目信任某個機構的安全性,而是可以藉助可驗證的資料來獲得風險知情權。
過去,一般使用者幾乎不可能親自驗證交易所或銀行的資產負債狀況。傳統金融交易記錄只保存在機構的內部帳本和受監管的清算系統中,並非對公眾公開。向市場公開的數據往往是經過處理的、聚合後的。只有經過授權的監管者和審計師才能全面查看銀行的交易明細和帳本資料。
這種半封閉且半透明的金融資料實質上削弱了使用者的風險知情權。雖然保護了商業機密,但是將系統性風險監測能力局限在少數機構手中,使用者無法穿透驗證機構真實風險敞口。當危機爆發之時,使用者往往是最後的知曉者並且成為風險承擔方。
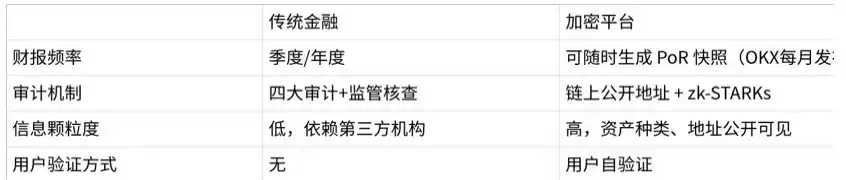
傳統金融的信任建立在審計報告與監理文件之上,而加密產業正透過密碼學證明與鏈上可驗證性重構安全範式。儲備金證明機制(PoR)建立了一套完整的信任結構──鏈上可驗證資產、公開錢包位址、使用者可自主校驗,構成了加密時代的資產安全新典範。行業標準從“信任模式”升級到了“驗證模式”。
PoR 是 OKX 資產安全的即時儀錶板,是交易所償付能力的證明報告。使用者無需依賴第三方審計,可透過 OKX 提供的自主驗證工具穿透驗證資產安全。另外,OKX PoR 完整程式碼已通過第三方審計以及實現完全開源。使用者對資金安全的信心建立在可驗證的事實基礎上,這不僅提供了使用者的參與感和信任度,也對 OKX 平台形成了持續的監督。
結論:
傳統金融體系暴露的並非單純的技術缺陷,而是中心化信任模型的系統性限制-當資產安全依賴機構的自我約束與監管的事後乾預,使用者實質上處於風險傳導鏈的末端。
加密交易所正在用科技建立結構性安全保障:資產控制權、償付透明性與風險可控性的根本統一。在一個鏈上透明帳本、用戶可自主驗證的交易平台上,信任不再來自機構信用背書和監管,而是來自技術與共識。使用者既是參與者,更是風控體系的共同建構者。
在 OKX,安全性不是稽核報告裡的百分比數字,而是每個使用者都能行使的驗證權。我們相信:真正的財務安全是「親眼可見,親手可驗」!
免責聲明
本文所提供的資訊僅供參考,不構成也不應被視為 (i) 投資建議、交易建議或投資推薦;(ii) 購買或出售數位資產的要約或邀約;或 (iii) 財務建議、會計、會計或法律建議。我們不保證該等資訊的準確性、完整性或有用性。數位資產(包括穩定幣和 NFT)涉及高風險,可能會貶值或變得毫無價值。數位資產沒有保險。過去的表現並不保證未來的結果。您應根據自己的財務狀況、投資目標、經驗水平和風險承受能力,仔細考慮交易或持有數位資產是否適合您。有關您的具體情況,請諮詢您的法律、稅務及投資專業人士。請您自行負責了解並遵守當地有關適用的法律和法規。
本文來自投稿,不代表 BlockBeats 觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章