融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Paradigm:一切DeFi產品都是冪永續合約
原文標題:Everything Is A Perp
原文作者:Joe Clark(Opyn 研究主管)、Andrew Leone(Opyn CEO)、Dan Robinson(Paradigm 研究主管)
原文編譯:Luffy,Foresight News
最近,我們一直在思考冪永續合約(power perps)的問題。冪永續合約是指追蹤指數的乘方的衍生性合約,例如指數的平方或指數的三次方。這是一個有趣的兔子洞。你思考冪永續合約的時間越長,你就越會發現 DeFi 世界中一切都與它相似。
在這裡,我們先拋出三個令人驚訝的觀點:
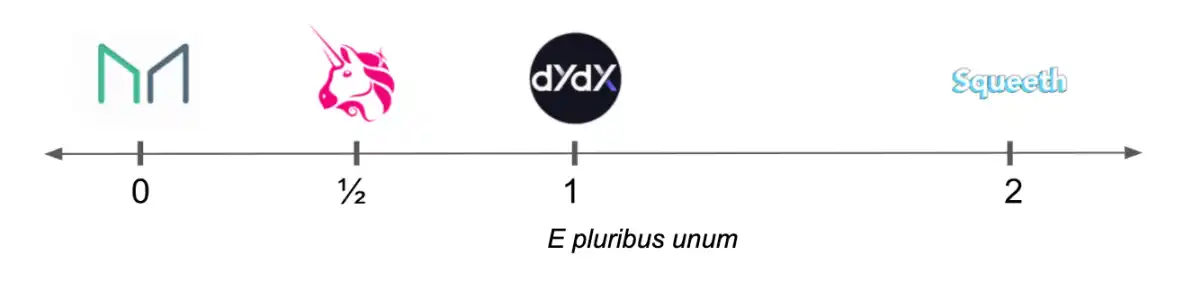
·加密貨幣抵押的穩定幣(如DAI 或RAI)就像0 階永續合約。
· 保證金期貨(如 dYdX)是 1 階永續合約。
· Uniswap 等恆定乘積 AMM 是 0.5 階永續合約的複製投資組合,Balancer 等恆定幾何平均 AMM 是 0 到 1 之間任何值的冪永續合約的複製投資組合。
這酷呆了,因為它揭示了 DeFi 中三個主要基元背後令人驚訝的緊湊設計空間。在逐一解釋之前,首先我們需要定義永續合約和冪永續合約。
永續合約定義: 一種追蹤指數(註:指數通常是價格,但也可以是任何以數字形式衡量的東西,例如舊金山的平均氣溫或當今存活的長頸鹿的數量) ,並提供風險敞口的無交割合約,交易價格(標記價格)距離目標價格(指數價格)越遠,定期支付(資金費)的金額就越大。
從圖形上看,資金費支付隨著資金週期內標記價格和指數價格之間的差距的變化而變化。如果標記價格高於指數,則多頭向空頭支付費用。如果標記價格低於指數價格,則空頭向多頭支付。
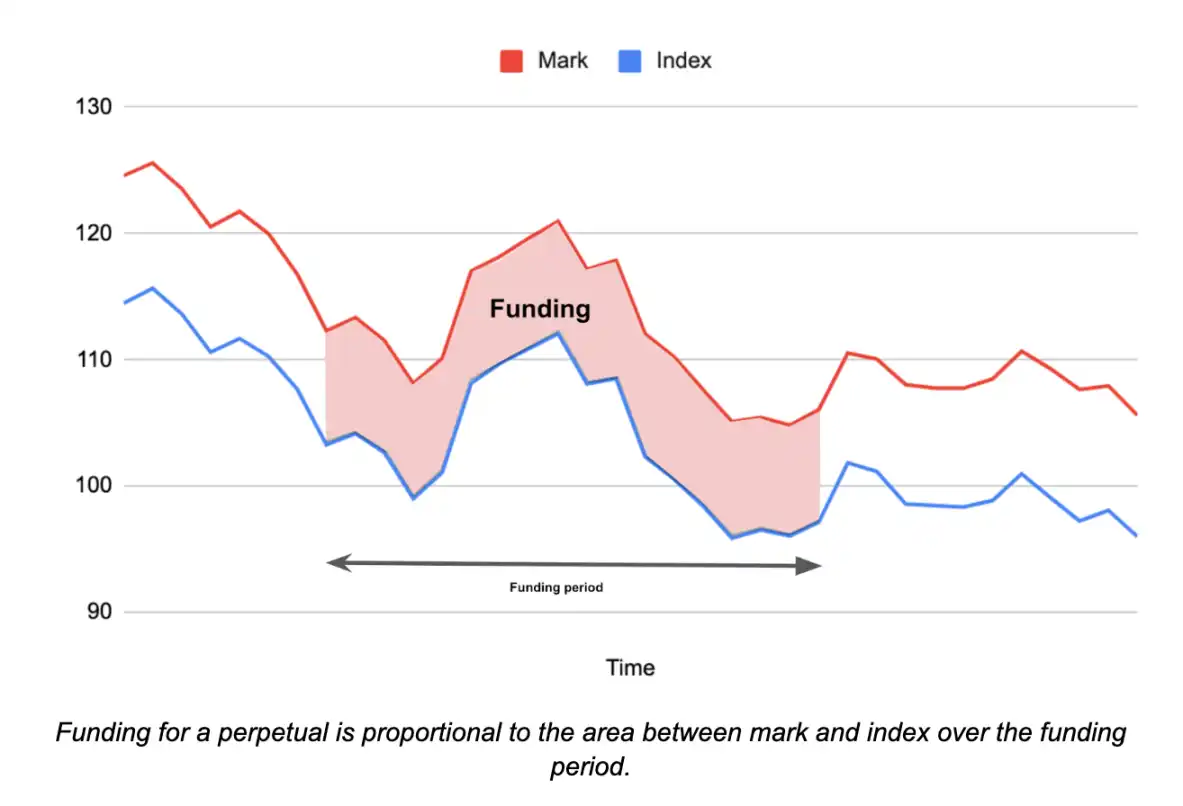
資金費支付的機制有很多種(例如,現金或實物支付、定期或連續資金費等),根據價格設定利率的機制也有很多種(包括Squeeth使用的比例機制以及Reflexer 所使用的更複雜的PID 控制器)。但所有機制都基於同樣的理念:當標記價格高於指數價格時,多頭應該向空頭支付,反之亦然。
冪永續合約定義:一種追蹤指數價格 p 次方的永續合約。
要在冪永續合約中創建空頭頭寸,先要將一些抵押品鎖定在金庫中並鑄造(即藉入)冪永續合約。出售這種鑄造的冪永續合約以實現做空。如果想要做多,就從擁有冪永續合約的人那裡購買。
此機制由所需的抵押品與負債比率所驅動:
抵押品比率= 權益/ 債務= (( 抵押品數量) * ( 抵押品價格)) / (( 永續合約數量) * ( 指數價格)^p )
該比率必須安全地保持在1 以上,以便有足夠的抵押品來償還債務,否則合約會通過購買足夠的永續合約平倉來清算抵押品。
冪永續合約的設計空間
冪永續合約的設計空間涉及冪數p、最小抵押比率c>1 和三種資產選擇:
· 抵押資產:例如美元
· 指數資產(價值被代幣化的資產):例如,ETH
· 計價資產(衡量價值的單位):通常為美元
現在我們提出三個主張。
主張1:穩定幣是0 階冪永續合約
穩定幣是一種以可靠的抵押品為擔保鑄造的貸款。以下配置給出了一種美元穩定幣的範例:
· 抵押資產:ETH
· 指數資產:ETH
· 計價資產:美元
· 抵押率:1.5
· 冪:0
這意味著我們抵押ETH,並鑄造穩定幣代幣。此指數是 ETH 價格的零次方,即 ETH^0 = 1。
如果我存入 1 ETH 作為抵押品,而 ETH 的交易價格為 3000 美元,我最多可以鑄造 2000 個代幣。
抵押率= 權益/ 債務= (( 抵押品數量) * ( 抵押品價格)) / (( 冪永續合約數) * ( 指數價格)^p ) = 1 * 3000/ (2000 * 1) = 1.5
資金費是穩定幣當前的交易價格(標記價格)減去指數價格的0 次方。
資金費= 標記價格- 指數價格^0 = 標記價格- 1
資金費機制為穩定幣的交易價格錨定在1 美元提供了良好的誘因。如果其交易價格遠高於 1 美元,則用戶會出售持有的穩定幣,然後鑄造並出售更多穩定幣以獲得利潤。如果交易價格低於 1 美元,則用戶可以購買穩定幣以獲得正利率,並可能在未來以更高的價格出售。
並非所有的穩定幣都使用這種精確的(標記價格- 指數價格)的資金費機制,但所有有抵押的穩定幣都共享這種基本結構,將穩定幣作為良好抵押品的貸款。即使是透過治理設定利率的穩定幣也會將其設定為類似於標記價格 - 1 的水平,以維持其與 1 美元掛鉤。
主張2:保證金期貨是1 階冪永續合約
如果我們將上一節中穩定幣的冪次修改為1,並將抵押品改為美元,我們就得到了代幣化的ETH 資產:
· 抵押資產:美元
· 指數資產:ETH
· 計價資產:美元
· 抵押比例:1.5
· 冪:1
我抵押4500 美元,並鑄造了一枚穩定的ETH(價格為3000 美元)。
抵押比例= 權益/ 債務= (( 抵押品數量) * ( 抵押品價格)) / (( 冪永續合約) * ( 指數價格) ^p ) = 4500 *1 / (1 * 3000 1) = 1.5
此永續合約的資金費用是美元交易價格(標記價格)減去目標指數價格^1。
資金費= 標記價格- 指數價格^1= = 標記價格- ETH/USD 價格
資金費機制很好地激勵了永續合約以接近ETH 價格的進行交易。如果永續合約價格大幅上漲,資金費將鼓勵套利者購買 ETH 並做空永續合約。如果永續合約價格大幅降低,就會鼓勵他們賣出 ETH 並購買永續合約。
我可以賣這種穩定的 ETH 資產來做空 ETH 的價格,並以美元作為抵押品。
從代幣化空頭資產到保證金空頭永續資產
我們建構的穩定ETH 資產的資本效率不是很高。我們投入了 4500 美元的抵押品,獲得價值 3000 美元(或 1 ETH)的空頭 ETH 敞口。我們可以透過出售鑄造的 ETH 合約代幣(stableETH),然後使用它作為抵押品來鑄造更多的 ETH 代幣,從而提高資本效率。
如果最低抵押率為1.5,ETH 為3000,我們操作如下:
·存入4500 美元並鑄造1 枚ETH 合約代幣;
· 以3000 美元的價格出售ETH 合約代幣,然後用出售獲得的美元為抵押再鑄造1/1.5 = 0.666 ETH 合約代幣;
· 以2000 美元的價格出售ETH 合約代幣;
· 以1333.33 美元的價格出售ETH 合約代幣,並鑄造(1/1.5)^3 = 0.296 ETH 合約代幣。
註:槓桿通常可以透過1/( 抵押率-1) 來計算,在本例中槓槓倍數=1/(1.5-1)=2 。
最終,我們鑄造並出售了 3 個 ETH 合約代幣,也就是 4500 美元抵押品最終獲得了 9000 美元空頭 ETH 敞口。此部位相當於開立 2 倍槓桿空頭 ETH/USD 永續合約。
如果我們能夠使用閃電交易或閃電貸款,這個過程就會簡化。我們可以將 3 個 ETH 合約代幣閃現兌換成美元,並用所得收益作為抵押品鑄造 ETH 合約代幣來償還。
如果抵押品比率要求是 110%,我們就可以建立 10 倍的部位。
做多而不是做空
如果要做多,用戶可以購買ETH 合約代幣。要進行多頭槓桿操作,用戶可以使用 ETH 合約代幣抵押品借入更多的美元,並使用借入的美元購買更多的 ETH 合約代幣,重複該過程,最高可獲得 2 倍敞口。如果使用閃電交易或閃電貸款,則可以在單筆交易中完成。
這表示超額抵押永續合約可以轉換為非足額抵押永續合約。
主張3:Uniswap 和其他CFMM(幾乎)都是0.5 階冪永續合約
Uniswap 池中的流動性部位的價值與兩種資產相對價格的平方根成正比。對於ETH/USD 池,LP(流動性提供者)的價值為:
V = 2 * (k * (ETH 價格))^0.5
其中k 是兩個代幣數量的乘積。交易池每個週期都會產生一定數量的交易費用。
現在考慮冪永續合約:
· 抵押資產:美元
· 指數資產:ETH
· 計價資產:美元
· 抵押比例:1.2
· 冪:0.5
這個冪永續合約將追蹤ETH 價格平方根的值。
LP 將獲得資金費和 AMM 費用之間的差額。由於此交易抵消了價格風險,因此0.5 階冪永續合約交易價格應恰好低於:
預期Uniswap 費用= 指數價格- 標記價格
這給了我們一個很好的結果,即均衡Uniswap 費用(註:如果交易對的年化波動率為90%,您需要從LP 費用中獲得1/8 * 0.9^2 = 10.125% 的回報。因此,如果您擁有100 美元的Uniswap LP,您每天需要賺取0.028 美元的費用來支付無常損失。0.5 階冪永續合約的資金費為每天2.8 個基點。)應該是0.5 永續合約的資金費率。在零利率的簡化情況下:
均衡Uniswap 報酬率= σ²/8
其中σ²是交易池中資產相對於另一種資產的價格報酬的變異數。我們也從 Uniswap 的角度得到了這個結果(請參見此處的附錄 C)。我們在這裡也從冪的角度進行詳細介紹。
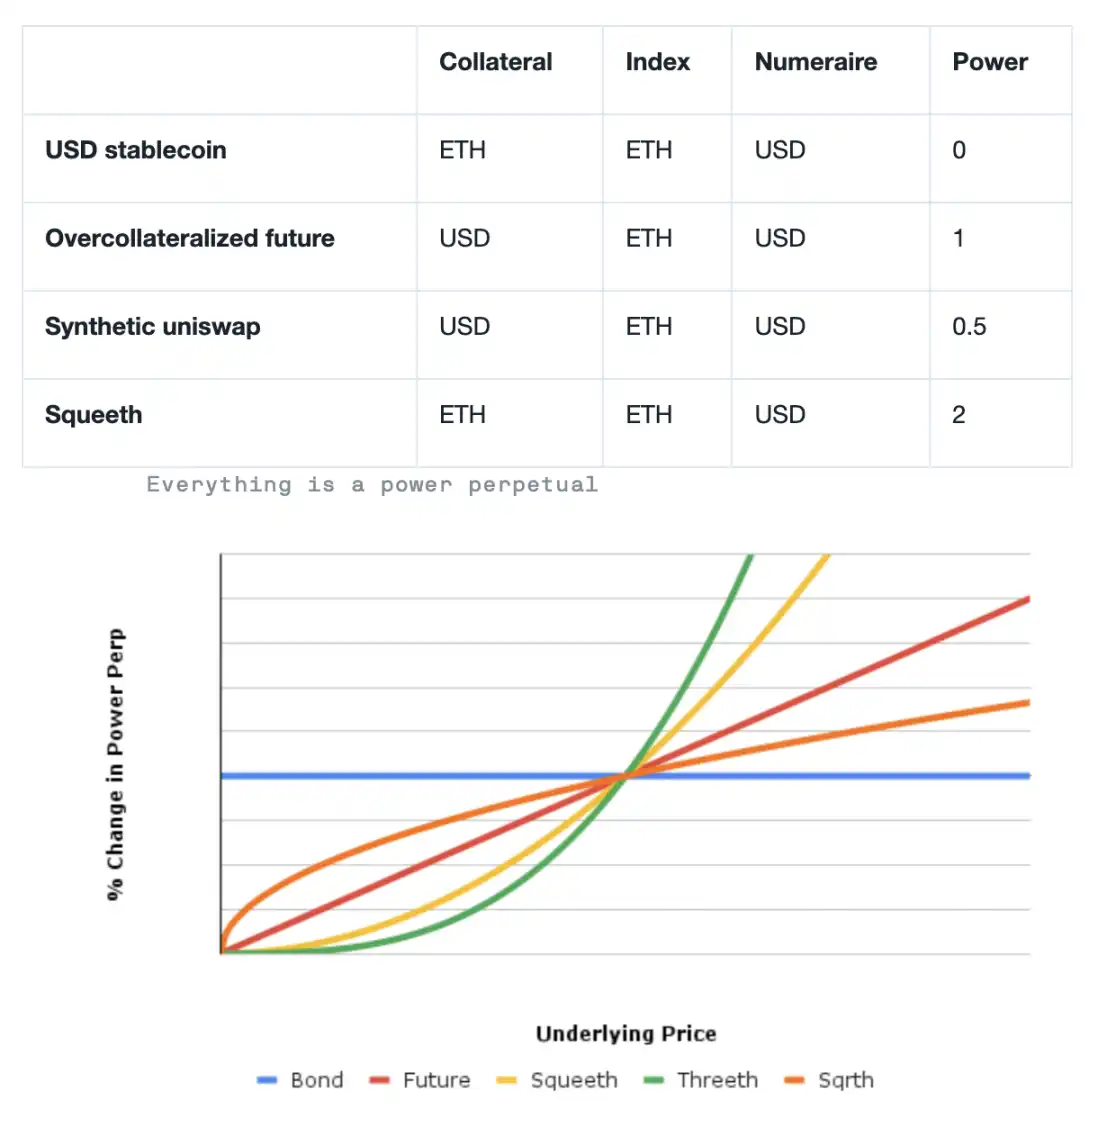
因此,穩定幣(以及更廣泛的抵押貸款)、保證金永續期貨合約和AMM 都是一種冪永續合約。
還忽略了什麼?
高階冪永續合約:從二次方永續合約開始。 Squeeth 是第一個二次冪永續合約,提供價格二次方的風險敞口。將高階冪永續合約和 1 階冪永續合約與 0 階冪永續合約作為抵押品結合,我們可以獲得許多收益的近似值。
如果我們需要更精確的結果,我們可以使用泰勒級數冪中具有整數冪的冪永續合約組合來模擬任何函數:sin(x )、e^x2、log(x)。
接下來有什麼值得期待的?一個允許冪永續合約、抵押資產和 Uniswap LP 和諧相處的世界會是多麼有趣。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章