融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


解構借貸協議分類及利息期間的設計機制
原文標題:《 Lending Protocol Taxonomy, part 1: Interest Duration》
原文作者:David Ma
原文編譯:Sharon,BlockBeats
編者按:本文介紹了借貸協議的分類,詳述了貸款的基礎知識、貸款的特徵、利率等問題,同時深入討論了久期(duration),從零持續時間到非零持續時間、固定與永久化,以及可選性等概念。
自從借貸協議 Compound 拉開了 2020 年 DeFi 夏季的序幕以來,無數的借貸協議如雨後春筍般湧現,其中許多都是分叉。但有些人引入了新的機制來推動這一領域的發展。本部落格系列將嘗試對借貸協議進行分類。儘管 Aave 和 Compound 在 TVL 方面仍然領先市場,但去了解市場長尾中仍然隱藏著哪些創新,是一件有趣的事情。

圖源:https:/ /defillama.com/
貸款基礎
在最一般的形式中,貸款是一份合同,規定A 人將資產移交給B 人,並在稍後的時間取回這些資產。對於 A 承擔的風險,B 支付利息-合約結束時,返還的資產總額應大於原始貸款金額。在某些情況下,這足以進行交換。例如,政府債券和一些公司債券僅承諾未來償還。
然而,對於信譽較差的借款人(例如試圖在鏈上借款的匿名者)來說,承諾償還是不夠的,因為借款人可能會捲款逃跑。在這種情況下,貸款需要抵押。借款人必須將抵押資產交給託管人託管。抵押品的價值必須高於貸款本身,以便藉款人有動力償還並收回抵押品。
加密貨幣的奇蹟之一是託管人可以部分或完全透過演算法進行工作。智能合約是一種可信的承諾,消除了交易對手風險,並降低了每個人的成本。其中的成本是智慧合約風險。
與傳統貸款處理現實世界缺陷的操作程序類似,智能合約也面臨不利的鏈上環境。根據協議如何找到平衡的差異,借款人、貸方和協議運營商能感受到的用戶體驗也會有所不同。儘管協議操作員本身不是用戶,但協議的設計將決定有多少功能依賴外部輸入,以及必須投入多少操作工作來保持協議順利運行。
利息
利息有兩個構面:持續時間(時間)和價格(利率)。它指的是一段時間內,除本金之外還需支付多少額外費用。
利息期間
期限也稱為貸款期間。在傳統市場中,最短期限是一日,通常與隔夜利率或聯準會(針對美國)向銀行貸款設定的利率同義。另一方面,期限沒有限制,但從經驗來看,30 年是市場仍然願意交易的。例如美國的 30 年期國庫券和 30 年期抵押貸款。
在加密貨幣領域,去中心化金融不受傳統基礎設施的阻礙。因此,智慧合約可以支援區塊時間允許的最短期限(以太坊為 12 秒)。事實上,超過 99% 的加密貸款都是按照區塊時間條款完成的。它們只是在每個區塊自動翻轉。這就是 Aave、Compound、Spark、Morpho、Radiant 和大多數其他軟體的工作原理。
短期利率也稱為浮動利率,與稱為固定期限的長期利率相反。
貸款滾動與貸款期限/期限
我想在這裡做出一個重要的區分,因為正確使用字詞可以讓我們免於很多困惑。
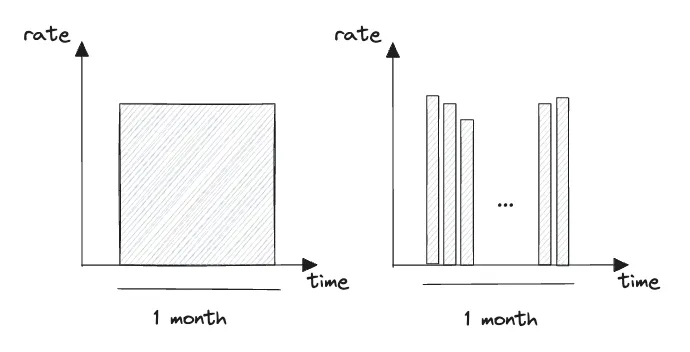
滾動(又稱續貸),和貸款期限之間,是存在差異的。為了說明這一點,下面我展示的是1 個月的定期貸款和1 個月的隔夜貸款:
 z94LW9zcy1wcm9jZXNzPWltYWdlL3Jlc2l6ZSxQXzIw,g_center/format,webp)
雖然最初報價的隔夜貸款利率可以相當於30 天的利率,但隔夜利率可能會改變。換句話說,30 天的定期貸款被鎖定。
下面這個說法犯了一個典型的錯誤:Aave 貸款的期限不是無限的。事實上,恰恰相反。它們的持續時間為零(或更準確地說,一個區塊的持續時間)。貸款會自動展期,這是一個很好的切換(segue)…
永續化
永續化是自動更新合約的機制。在本例中,為借貸合約。
對於 Aave 貸款來說,永續機制非常簡單。每個區塊的利率由借款利用率決定,總利息按區塊累積。因此,有效地,在區塊結束時仍然未償還的任何貸款,都會按照新利用率(new utilization)規定的新利率進行更新。
但你不會經常聽到人們將Aave 貸款稱為“永續貸款”,因為它更像是一種退化的情況(在數學意義上,而不是交易者意義上)。
繞道:永續期貨
非退化永續合約(non-degenerate perpetual contract )的例子是更著名的“perps”或永續現金結算期貨合約,退化者(這次是指交易者意義上的)使用它來交易標的資產的價格變動,而無需接觸資產。 Perps 的一項獎勵功能是啟用槓桿交易。
先快速回顧期貨永續合約的建構:
1. 資產的期貨承諾在未來某個時間交付該資產。
2. 以現金結算的期貨承諾在未來某個時間交付該資產的現金等價物(通常是美元),合約需要指定資產的指數價格計算。
3. 以現金結算的永續期貨承諾定期以現金(可能為負)支付兩個價格的差額:指數價格和永續合約價格(也稱為標記價格)。付款稱為資金,資金計算的具體細節因交易所而異。一般來說,差異涉及常數因子、回顧期、融資期、最小-最大限制(如果有的話)以及利率抵銷。請注意,如果您將 Perp 的回溯期設為零,基本上就是一個自動延期的期貨。
那我們最初為什麼要發明 perps 呢?首先,將流動性整合為一種工具;其次,事實證明市場並不是一個具有無限流動性和零利差的理想化、平滑的數學對象。自動延期的短期期貨增加了市場操縱資金的機會,雖然長期期貨並不能很好地追蹤標的資產。
有了正確的參數,管理者就能隨著時間的推移平滑資金支付計算,並可以在追蹤誤差和市場操縱風險之間進行實證權衡。
正久期的永續貸款(Perpetual loans with positive duration)
現在我們已經建立了期貨和借貸合約之間的映射,我們可以將其總結在下表中:
 9zcy1wcm9jZXNzPWltYWdlL3Jlc2l6ZSxQXzIw,g_center/format,webp)
缺乏提供正久期的永續貸款的貸款協議表明可能存在一些問題。正久期的永續貸款可以實現以下幾點:
1. 整合流動性
2. 有效進行利率交易的能力(即,當您承擔債務且利率上升時獲利,就像2021 年鎖定抵押貸款的幸運者一樣)
3. 真正的市場定價價格
4. 奇異的抵押機制
我們如何建構具有正久期的永續貸款?如果永久期貨有任何跡象的話,貸款資金必須是標的價格和合約價格的函數。
但為了繼續我們的主題,我將把這個留到以後的帖子中。相反,如果這激起了您的興趣,您可以等待,或者您可以在聯盟最新的畢業生群體中找到答案。
更多關於正久期
正久期時間特別有趣。對於學者和政策制定者來說,它可以深入了解市場對未來貸款利率的預期。事實上,美國公債殖利率曲線是最重要的經濟指標之一。

圖源:https:/ /www.ustreasuryyieldcurve.com/
對於企業而言,它提供了一種將未來預期收入與正確的債務期限相匹配的方法,從而消除利率波動的風險。這也稱為免疫。
在加密貨幣領域,我們沒有看到太多流動性進入長久期貸款(longer term duration loans)。
原因可能是流動性片段化。對於定期貸款,即使您只發放幾個期限,例如 1 年期和 5 年期;在 6 個月後,貸款現在為 6 個月和 4.5 年期。因此,市場最終充斥著各種期限。

另一個原因可能是加密貨幣對長期債務還沒有自然需求,因為它仍然是一個不成熟的領域。個人的交易時間很短。即使是企業(協議)也很難估計未來的現金流(或缺乏現金流)。或者說,目前還沒有很好的方法來匹配需求和供應。可點此連結查看Alliance 最新的示範。
目前流動性最強、成長最快的可能是 Pendle Finance。那裡的市場故事讓交易者推測加密原生資產的未來收益率,例如 ETH 流動質押衍生性商品、Maker 的 DAI 儲蓄率等。

例如,下面的sDAI 市場表示,儘管目前DAI 儲蓄率為5%,但在未來337 天內,市場預計該利率會下降。因此,337 天的固定利率為 4%。 「長期收益率」是指您鎖定 337 天的 4% 收益率,確保固定收益率得到充分抵押,然後獲得 337 天的浮動收益率(假設其保持不變)。

事實上,sDAI 現在有三種期限(零天、115 天和337 天),這讓我們開始了解sDAI 的殖利率曲線是什麼樣的。
可呼叫性
正久期貸款的一個共同特徵是可選擇性。如果借款人有權隨時全額償還貸款,則該貸款是可贖回的。例如,當利率下降時,借款人願意支付較低的利率。因此,他們以較低的利率申請新貸款並償還舊貸款。
在美國,當您獲得抵押貸款時,您實際上是在發行可贖回債務。這是因為您可以以較低的利率為抵押貸款再融資。你正在為這種選擇付出代價。因此,如果利息下降並且您不進行再融資,那麼您實際上就沒有利用該選項!
相反的情況是投資者有權收回債務、要求提前償還、使貸款可回售(puttable)。
Blur 的 NFT 借貸就是一個例子。借款人鎖定 NFT 作為抵押品,並以一定的利率獲得貸款。除非貸款人決定收回可回售貸款,否則貸款永遠不需要償還(無限期限!)。這啟動了荷蘭式拍賣流程,貸款可以零年利率進行再融資,然後以越來越高的利率進行再融資,直到拍賣達到將抵押品提供給貸方的利率。
儘管清算過程和可回售性之間存在一些混淆,但我仍然說貸款是可回售的,因為當利率上升時,貸方有動力經歷這個過程。
迄今為止的分類
在這篇文章中,我們介紹了貸款的基礎知識,貸款的特點是收取利率和抵押,利息有期限和利率。我們深入討論了久期,從零持續時間到非零持續時間、固定與永久化以及可選性。
在後續的文章中,我將介紹各種協議中的利率是如何設定的、各種形式的抵押和清算機制,以及這些選擇所帶來的使用者體驗。
當我根據這個分類法記錄更多貸款協議時,我還啟動了一個正在進行的電子表格來組織這些資訊。請盡情觀看!

歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章