融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


IOSG Ventures:Web3遊戲如何在SEC的刀尖下起舞?

原文作者:Simon,IOSG Ventures
自業界誕生,電子遊戲向來是高風險高收益的。全球遊戲市場已達 350 billions 並仍在迅速成長,吸引無數的從業者前往後繼。在傳統遊戲領域,從未成年人防沉迷到賭博界定,產業與監管的動態博弈和相互適應一直是產業發展的草蛇灰線。
而對於web3 遊戲來說,更多金融元素的加入,SEC 監管介入, 從業者需要面對和的問題只會更加複雜,面對監管,需要做的只會更多。
本文從web3 遊戲的切入點出發,從產品設計,商業模式搭建,運營和發行等方面探討下在美國監管體系下需要注意的點滴:
以下皆非財務/ 投資建議,但建議founder 與團隊討論研究。
What are Securities & Why Do They Matter?
比其他產品,遊戲的研發成本是高昂的。傳統遊戲產業中,遊戲研發商常見融資方式有:向發行商融資,向 VC 出售股權, 向天使投資人融資。 Web3 讓遊戲製作者有了眾籌平台以外向普羅大眾融資的方式:出售 token/NFT。
新的融資方式帶來了新的範式,為中小型開發者提供了新的生存空間,但同時也為融資帶來新的麻煩。例如早前許多眾籌平台和發行平台對數位資產避之不及的態度,各種證券定義對代幣的適用性,以及種種不確定下,其他傳統遊戲投資人對 web3 遊戲重重顧慮。
豪威測驗(Howey Test)
如果一款遊戲的token 被認定為證券,就會被納入SEC 的管轄,向誰出售這些代幣,能出售多少都會直接受到相關法規的製約,對於token 來說最直接的影響就是:這些token 將不得在美國合規的中心化交易所交易。而關於證券的定義,就不得不提起 Howey Test。
Howey Test 是SEC 用來判斷加密貨幣是否應該被歸類為證券的測試,監管將從投資貨幣、共同企業和預期利潤三個方面來判斷。具體表現上,就是對一個項目進行評分,分數越高,表示該 token 性質越接近證券。而一旦被認定是證券,就意味著該代幣需要接受與證券一樣的嚴格監管,發行門檻要高得多,而且一旦發行者不符合資質,還會面臨嚴重的法律風險。
包括以太坊在內的絕大多數區塊鏈項目,都在極力規避風險,避免在Howey Test 獲得過高的分數,避免發行的加密貨幣被認定為證券。
Howey Test 分數主要由以下4 個要素來判定:
(1 )資本投入;
(2 )投資於一個共同事業;
(3 )期待獲取利潤;
(4 )不直接參與經營,僅憑發起人或第三方的努力。
需要注意的是,Howey Test 並未直接被法院採用,僅用於提供參考。某些區塊鏈項目號稱通過了 Howey Test,通常是指得分不高,不會被認定為證券,並且該區塊鏈項目符合美國法律的要求。最後,專案方所謂的通過 Howey Test,一般是律師事務所的企業行為,但並非得到了美國法院的認可。
遊戲專案經常會透過設立不同主體的方法來進行合規。設立us offshore 的發幣主體和營運主體(mkt,研發,營運etc.)然而,獨立的主體並不能完全規避監管的風險,在實操中,SEC 會考慮所有在證券發行中的active participants,所有第三方附屬主體都會考慮在內。設立不同營運主體和發幣主體並不能逃脫 SEC 的管轄。既然這種掩耳盜鈴不可取,那我們直面問題,從豪威測試的角度,具體的風險點有哪些呢?
#1: An Investment of Money 資本投入
這是最簡單也最容易滿足的測試條件,如果向玩家出售遊戲幣,遊戲資產,遊戲內容,又或只是向玩家空投/ 贈與這些東西。只要專案方直接 / 間接受益了(比如說一封要求收件人關注遊戲 twitter 以換取遊戲優惠碼的 promotion 郵件)那就符合資本投入的要求。
#2: In a Common Enterprise 投資一個共同的事業
投資一個共同的事業指的是參與者的利益是否捆綁,這通常意味著
1. 投資人之間的利益共同性(橫向上)
2. 投資人與發行人的利益共同性(縱向上)
1. 投資人之間的利益共同性(橫向)
要滿足這一通常要求投資人將投資放在同一個池子裡,共同承擔收益和虧損。對遊戲而言,或許有人會說遊戲內的 NFT 是獨一無二的資產,其所有權也是歸屬於單一投資者的。投資 stepn 兩雙不同鞋的投資者的收益 / 損失是相互獨立的,以此反駁遊戲內的 NFT 不是證券。但在 Dapper Labs 的案例中,監管者表示 NBA top shots NFT 其實被發行方歸整合了一個 collection,並以這個 collection 的形式吸引更多關注,吸引更多買家。在這種實操中,只要 floor price 上漲了,這個系列中所有 NFT 的投資人都是共同受益的,反之亦然。因此 NFT 的投資人之間沒有共同性的論點不成立。
2. 投資人與開發商的利益共同性(縱向)
Web3 遊戲中,投資人的投資人和專案的發行商之間也是有利益聯盟的,購買NFT 後,兩者的利益關係仍然存在。大部分遊戲 NFT 的發行者都能從二級市場的版稅中受益。當 NFT 的價格被炒高時,發行者的收益也會增加,甚至比 primary sales 的收益更為豐厚。許多遊戲項目在設計中也會開設自己的 marketplace 並從中抽水。同樣是 NBA top shot 的例子,開發者不但收取版稅,還是能從自己 marketplace 的抽水中獲益。因此該 collection 任何的價格上漲都會直接讓 Dapper Labs 公司受益。
遊戲的開發者 /NFT 的發行商會持續地從售賣 / 發行的資產中獲益。
#3: With The Expectation of Profit 期待獲取利潤
這一就相對來說比較曖昧了,遊戲的玩家在購買資產的時候是否期待從中獲利?專案方是否明確的設計了生息的機制?監管一般會從產品設計,行銷訊息,遊戲玩家的 profile,購買動機和投入成本來綜合評判。行銷宣傳中是否強調了「玩賺」「p2e」「後續分紅權」等等訊息十分重要。另外購買者的 profile 是否合理,銷售的資產量是否合理也會納入考量。
「什麼?有人花 100 萬買下了你遊戲中 80% 的皮膚 and 他根本就不是你遊戲的玩家?」這就很可疑了。在針對 Telegram 的案例中,許多 Grams Token 的持有者並不是他的潛在用戶(當然怎麼去定義這點也很曖昧)而是 VC 和其他投機客。
值得注意的是,
1 )比起明確的生息設計,資產本身的增值並不會被當作expecting profit。比如說最近 CS GO 的槍皮炒上天了, 但擁有槍皮並不能獲利(比如分紅),在二級市場倒賣的利潤並不能算作 expecting profit。
2 )如果購買者是靠自己的努力從這個資產上獲益,那也可以規避這條。例如小紅自行在場外出租 stepn 的跑鞋給小明,這並不是專案方的生息設計。
NFT 版稅,marketplace 抽水,遊戲流水分紅,NFT 挖礦這些都是許多 gamefi 項目常見的、用來吸引 web3 用戶的基本操作。但是許多項目不加掩飾,在融資階段過度強調這些功能,宛若舉著牌子昭告監管,我們是證券發行方。
#4: From the Efforts of Others 不直接參與經營,僅憑藉發起人或第三方的努力
最後,如上文提到的一樣,監理者也會檢視購買者需要獲利的話對資產發行方的依賴程度。換句話說,NFT 的價格越依賴專案方的營運或遊戲的成功 / 失敗,就會越像證券。在遊戲的背景中,這點可以說是直擊要害了。
除了常規中 token 價格對項目方的依賴以外,遊戲道具的價格更高度依賴於遊戲提供 的 ultility。甚至很多時候,在代幣發行的時候,遊戲本身仍未開發完成 / 上線,這種時候資產的價格可以說 90% 取決於專案方而非用戶個人的努力。
但由此出發,我們可以想到一些遊戲團隊可以使用的對策:
包括不限於讓用戶在獲利前付出更多的個人努力:在獲利前參與“staking”,在遊戲中完成一定的任務/ 成長目標等。
又或避免過早發行代幣,在遊戲的成熟期發行。
又或提高資產在其他案例中的 ultility:例如在其他公司的遊戲中也有用。這些都能或多或少減少資產購買者對發行商的依賴。
題外話:足夠的去中心化 fully onchain game 也是一個潛在解法。
不過開發者們也不必草木皆兵,豪威測試的結論是以case & event 為基礎的,也就是說,通過豪威測試的結果只影響某一token 在某次資產發行中的定性,對其他同類型的token 是沒有影響的。假如某天 $GMT 被判為了證券,並不代表所有雙幣模型的治理幣都是證券。
「一開始合規設計代幣模型」,「避免發行有可能被定性為證券的代幣」,對發行者來說性價比極高。但如果想選擇更安全的融資方式,可以直接按照SEC 的準則來設計融資架構,其中詳細規定了一個公司能發行多少次證券,能融多少錢,能向誰銷售、銷售多少,資訊的披露義務和投資者權益的保護相關義務等等。
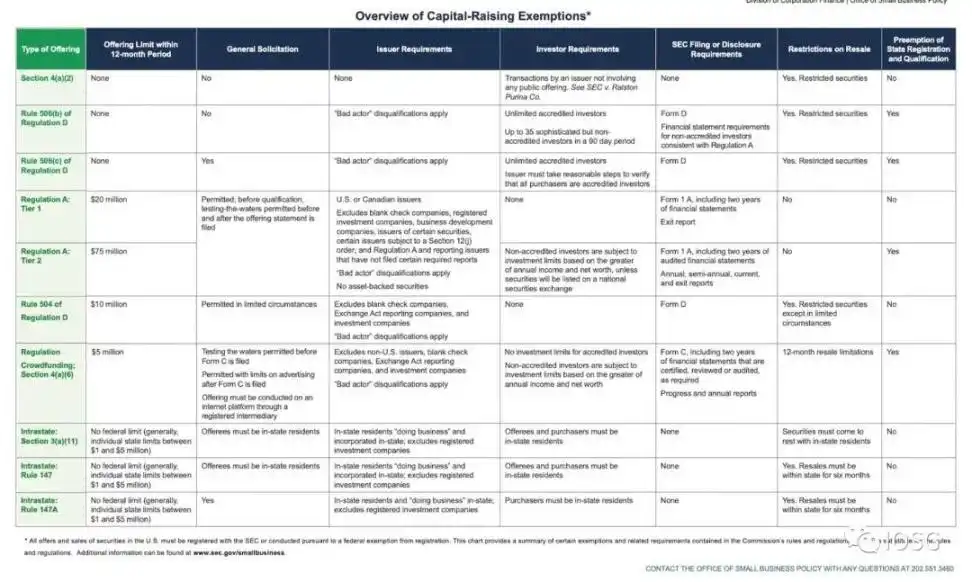
Source:www.sec.gov/education/smallbusiness/exemptofferings/exemptofferingschart
如何在刀尖上起舞:那些在設計tokenomic 時候應該躲的坑
同質化代幣Fungible Tokens (FT)
先簡單回顧一下業界常見的FT 代幣設計:web3 遊戲通常採用單幣模型或雙幣模型。
在單幣模型中,唯一的 token 有著治理 / 遊戲內消耗的兩種 ultility。
在雙幣模型中,治理 / 遊戲內消耗兩個 ultility 被分配到了兩種代幣上。 governance token 一般有著固定的供給,理論上擁有者能一定程度上參與遊戲的研發 / 營運中的決策。 ultility token 一般沒有固定的上限,被當作遊戲內流通 / 計價商品的貨幣。
然而在理所當然地採用雙幣模型,決定發行多少token/supply 是多少之前,開發者應該仔細思考每種token/NFT 切實行使的職能,以及專案的價值捕獲會如何實現以及分配。
單純從操盤容易度的角度來設計代幣經濟,只會讓專案暴露在更多監管風險下。
專案方需要重新檢視,包括但不限於:
- 每種token 存在的必要性是什麼?
- 這些代幣的購買者是否是遊戲中的消費者 / 真實的玩家?
- 兩者代幣的發行者雖然一樣,但如果參照前文討論過的豪威測試,ultility token 和governance token 往往有著截然不同的測試結果。如果遊戲的核心設計能繞過一些監管敏感的方面,不一定要雙幣 / 發行代幣也能運行,那為何要為專案平添風險呢?
governance token 一般是透過private sales/IEO 等等融資活動被售賣給retail investor 的,而utility token 是遊戲內的玩家在完成某種遊戲內任務後獲得的,在豪威測試的要求下,相對來說,utility token 的issue 的方式和持有者都更不像證券。然而,是不是簡單把 token 設計成 utility token 就行了呢?
不巧的是,為了調控經濟的生命週期,防止打金者過度榨乾ultility 代幣的價值,開發團隊往往要step-in,在遊戲上線後,調整gameplay mechanics,影響代幣的產出消耗方式和數量來去維繫價格的穩定——這又與豪威測試的最後一條From the Efforts of Others 撞上了。
對過去代幣模型簡單地取捨不足以面對如今監管的壓力。
非同質化代幣Non-Fungible Tokens(NFT)
NFT 的應用在web3 遊戲中也非常常見,從角色,皮膚到mimic real world 資產的土地,建築。從表面上看,這些數位資產和證券相差甚遠。如上文所分析的,非同質化的特性讓 NFT 在豪威測試下有了一定的對抗能力。然而,仍需注意,對於某些系列來說,單一NFT 之間仍高度同質化,例如某些遊戲中大量存在的某種重複性的素材(麻將,撲克牌NFT)可能被監管視作一個common enterprise,甚至對於單一的NFT 而言,而且隨著NFTFi 的發展,NFT 碎片化等場景也讓讓NFT 逐漸同質化,這些都讓NFT 更具有了證券屬性。
還有一個值得一提的,在第一代Gamefi 中,許多遊戲將NFT 當作了進入遊戲的門檻,打金的鏟子,玩家需要購置axie 或者跑鞋(投入一定的成本)才能體驗遊戲。
這種前置性的投入增加了購買 NFT 此行為的投資屬性,讓購買者 expecting profit 的傾向更為明顯。比起將 NFT 作為門檻,像 limitbreak 一樣,盡量將遊戲的賣相做得 free 2 play/free-mint 是更為可取的做法。
另一個可行的設計是,盡量讓遊戲中的NFT 具有壽命-隨著時間/ 使用,磨損價值,又或階段性地重置遊戲的經濟系統。像在塔可夫中,Battlestate Games 就週期性地將遊戲的經濟重置,在薩爾達中,大部分武器都會隨著攻擊而磨損。這些設計都能減輕購買者 expecting profit 的傾向。
延展討論
SAFTs
SAFT 是專案常見的融資方式,遊戲專案也不例外。與豪威測試結合起來看,SAFT 的情況也變得十分曖昧。
理論上,在SAFT 中,token 的購買被分成兩步,投資人首先得到的是一份能在未來購買token 的協議,然後在TGE 後,投資人才獲得token。因此,乍看之下,有理由認為 token 本身並非證券。
但在實際操作中,以 Telegram 的案例為參照,法庭會認為豪威測試需要在簽署 SAFT 的時候應用,而非在 TGE 時候。也就是說,圍繞 token 簽署的所有協議都會被納入考慮。
利用市面上已發行的token
1933 年的證券法和1934 年的證券交易法約束的是擁有超過10 MM 資產和500+ 股東的公司。那麼,Web3 遊戲公司是否可以找出一個,由不符合上述要求的私有主體發行的代幣,然後充當自己的 token 呢?
也許這樣的操作可以讓 web3 公司避免成為證券的發行者。但代價就是,遊戲公司需要信賴第三方的合規能力,同時讓渡部分價值捕捉能力。故建議對 token 發行方做最細緻的盡職調查。
Insights
1 )遊戲專案方應該重視監管的風險,未來跟監管的周旋會是產業的常態。作為面向 c 端,用戶量大的產品,遊戲一定會是風口浪尖。盡量在產品設計的時候就留足後路,而不是為了發幣而發幣。
2 )要關注專案的(經濟體系和產品運作)的去中心化。這不只是行銷的噱頭或是講給社群的故事,而且在面對監管的時候,更是專案的安全墊。
3 )從任何角度看起來,Game-fi 現在似乎都是高危險的生意。 Game-fi 也許是已經驗證過的模式,但不適合當下的環境。如果可以,即使會更難,請專注於更有趣的創新。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章