融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Vest Exchange,Arbitrum上的永續合約AMM
近期,Arbitrum 生態隨着 Token 發行的預期熱度愈發攀升,生態內的諸多 DeFi 衍生品合約也逐漸進入了行業參與者的視野,很多早期新項目也紛紛浮出水面,Vest Exchange 就是其中之一。Vest Exchange 是一個 Arbitrum 上的 AMM 永續合約交易所,旨在實現任何資產的無許可交易,即便是缺乏流動性的資產或長尾資產。
現有的鏈上永續合約交易所存在着三個問題:
1. 上市門檻高:DEX 們不願上市交易量小、流動性差的長尾資產,因爲他們的機制無法抵禦極端市場條件。
2. 缺乏風險管理:2022 年,市場操縱和預言機攻擊在 DeFi 世界中造成了數百萬美元的損失,多個協議因此被關閉。
3.LP 的風險/回報不明確:由於機制的不完善,LP 們面臨着多種風險,一些交易所試圖通過將收取的高額手續費提供給 LP 作爲回報來彌補這個問題。
Vest Exchange 用學術研究與現代做市技術共同塑造了一個超前的風險引擎,試圖攻克這些問題。通過將連貫的風險判定與永續期貨市場的底層架構結合,他們設計了能用於每一項資產和不同市場環境的自適應定價器,追求比任何 DEX 或 CEX 都更快地解鎖非流動性市場。
最優化保證金要求
爲了解決上市門檻高的問題,Vest Exchange 的一個願景是促進非流動性標的的交易。想要管理缺乏流動性帶來的風險,需要設置適當的保證金要求。在傳統金融中,典型的方法是按照行業標準進行模擬並根據最壞情況的損失設置保證金。然而在 DeFi 世界中關於保證金要求,還並沒有行業標準,無論基礎資產如何,大多數協議都提供固定槓桿。
低保證金要求可能使協議面臨壞賬風險,而高保證金要求可能會抑制交易。最佳的保證金要求應當在審慎性(最小化償付能力風險)和機會成本(最大化資本效率)之間取得平衡,爲了取得這種平衡,Vest 設計了一個最優化問題(optimization problem),以根據期望值設置最佳保證金要求。
對 AMM 資金費率的全新探索
永續合約這種永遠不會到期的合約,只有依靠資金費率這個能夠錨定標記價格和指數價格的機制才能存在。對於 Vest 這樣基於 AMM 的永續合約交易所來說,資金費率則更加重要。
AMM 交易不需要傳統意義上的交易對手,而是由 LP 們提供流動性,AMM 交易所對多頭與空頭之間的匹配也是異步進行的。如果價格大幅上漲或下跌造成多空失衡,做市商的買單與賣單隻有一方能夠成交,利用買賣價差獲取利潤的做市商無法爲其庫存找到買家,產生無常損失,他們可能會撤出流動性給整個交易所帶來風險。此時,正是資金費率給套利者們提供了激勵,從而糾正多空失衡。資金費率還有一個作用,是在套利者們集體消失這樣的極端情況下防止交易所破產。
許多人都有過利用資金費率套利的經歷,不過大家對資金費率計算方式的瞭解,往往僅限於與多頭與空頭的總持倉量之差成正比。其實,AMM 永續合約 DEX 一直都沒有徹底解決資金的費率問題。
早期階段,部分採用 AMM 的 DEX 在使用 x*y=k 等方式確定了價格影響後,直接套用與 Binance 等訂單簿交易所相同的資金費率計算公式。這導致一些 DEX(如 Perpetual Protocol V1)上的大部分交易都是資金費率套利交易,他們不得不從其保險基金中拿出數百萬美元用來支付資金費。雖然看上去收取的交易費很高,但其實協議最終只能獲得其中很少的一部分利潤。
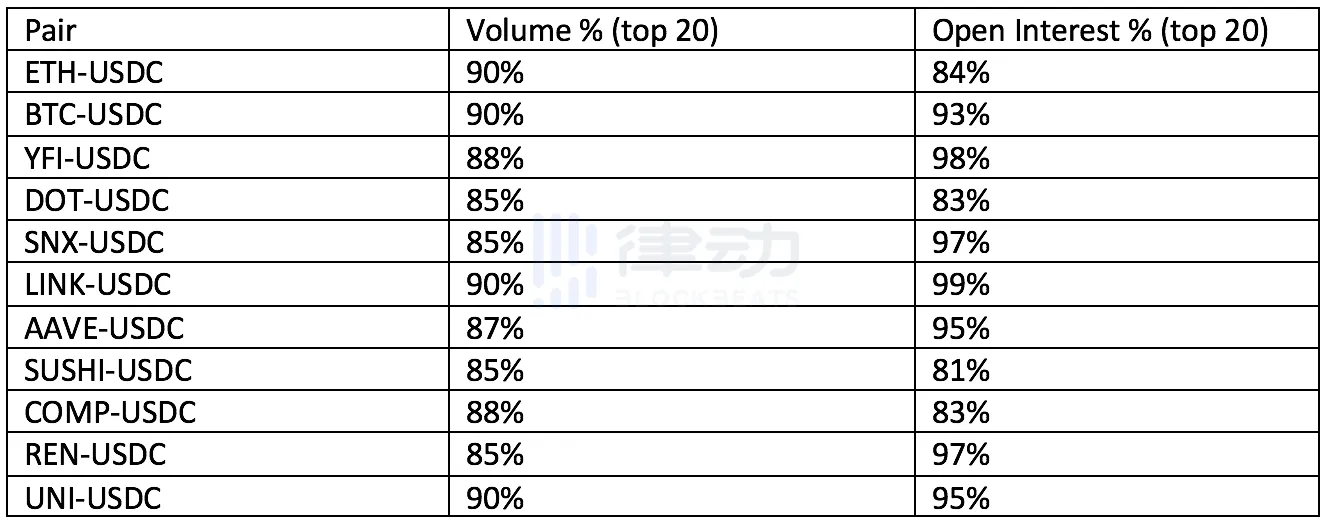
Perpetual Protocol V2 並沒有改進資金費率和庫存風險問題,而是選擇在 Uniswap V3 之上構建 V2 版本,讓 Perpetual V2 的做市商在享受 Uniswap V3 機制帶來的聚合流動性優勢的同時,承擔了相對更高的庫存風險。對於資金費率,Perpetual V2 則將資金費率與以太坊的出塊一起更新,交易者在持倉時無需再考慮時機,消除了週期性套利的空間。
目前較新的 AMM DEX 使用的資金費率機制,不僅可以激勵套利者糾正多空失衡,還可以在套利者集體消失這樣的極端情況下的情況下防止交易所破產。然而問題依然存在:即便公式已經建立,參數設置的不明確仍然導致市場效率低下。交易者可能被過度收費,與之相反,套利者、LP 和協議本身也可能獲得不了足夠的收入來承擔市場風險。
Vest 將資金費率分爲兩種,第一種着重於進一步防止多空失衡的出現,減少 LP 的庫存風險;第二種則儘可能滿足套利者的套利需求,刺激更多交易。
基於風險的資金費率
爲了解決 LP 的庫存風險,Vest 提出了一個公式,通過支付資金費,庫存風險可以隨時間推移衰減到 0。
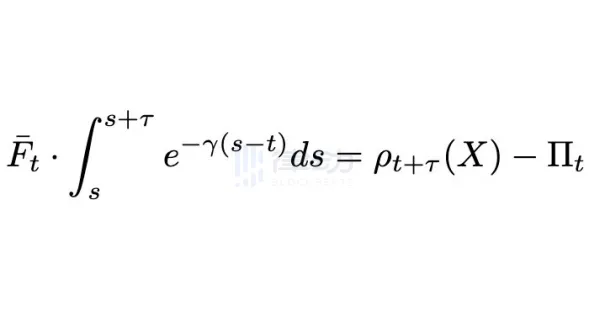
一般情況下,多頭與空頭的總持倉量之差越高,產生的總資金費也就越高。但在這個公式中若將庫存 X 簡單定義成多空頭總持倉量之差,會造成一個問題:如果出現多頭遠大於空頭的情況,總資金費會減少,可能只能覆蓋交易所的庫存風險,沒有多少能支付給套利者的激勵。
爲了在這種情況下激勵套利者糾正多空失衡,Vest 將公式中的庫存 X 定義爲僅與多頭總持倉量相關,而非多空頭總持倉量之差,並且在交易所和空頭之間按比例分配資金費。同時,將折現係數 γ 定義爲多空頭總持倉量之差的絕對值與多空頭總持倉量之比,也可在多空失衡發生時向套利者支付更多資金費。不過在激勵套利者糾正多空失衡的同時,這樣的設計也可能造成對交易者的超額收費。
自適應資金費率
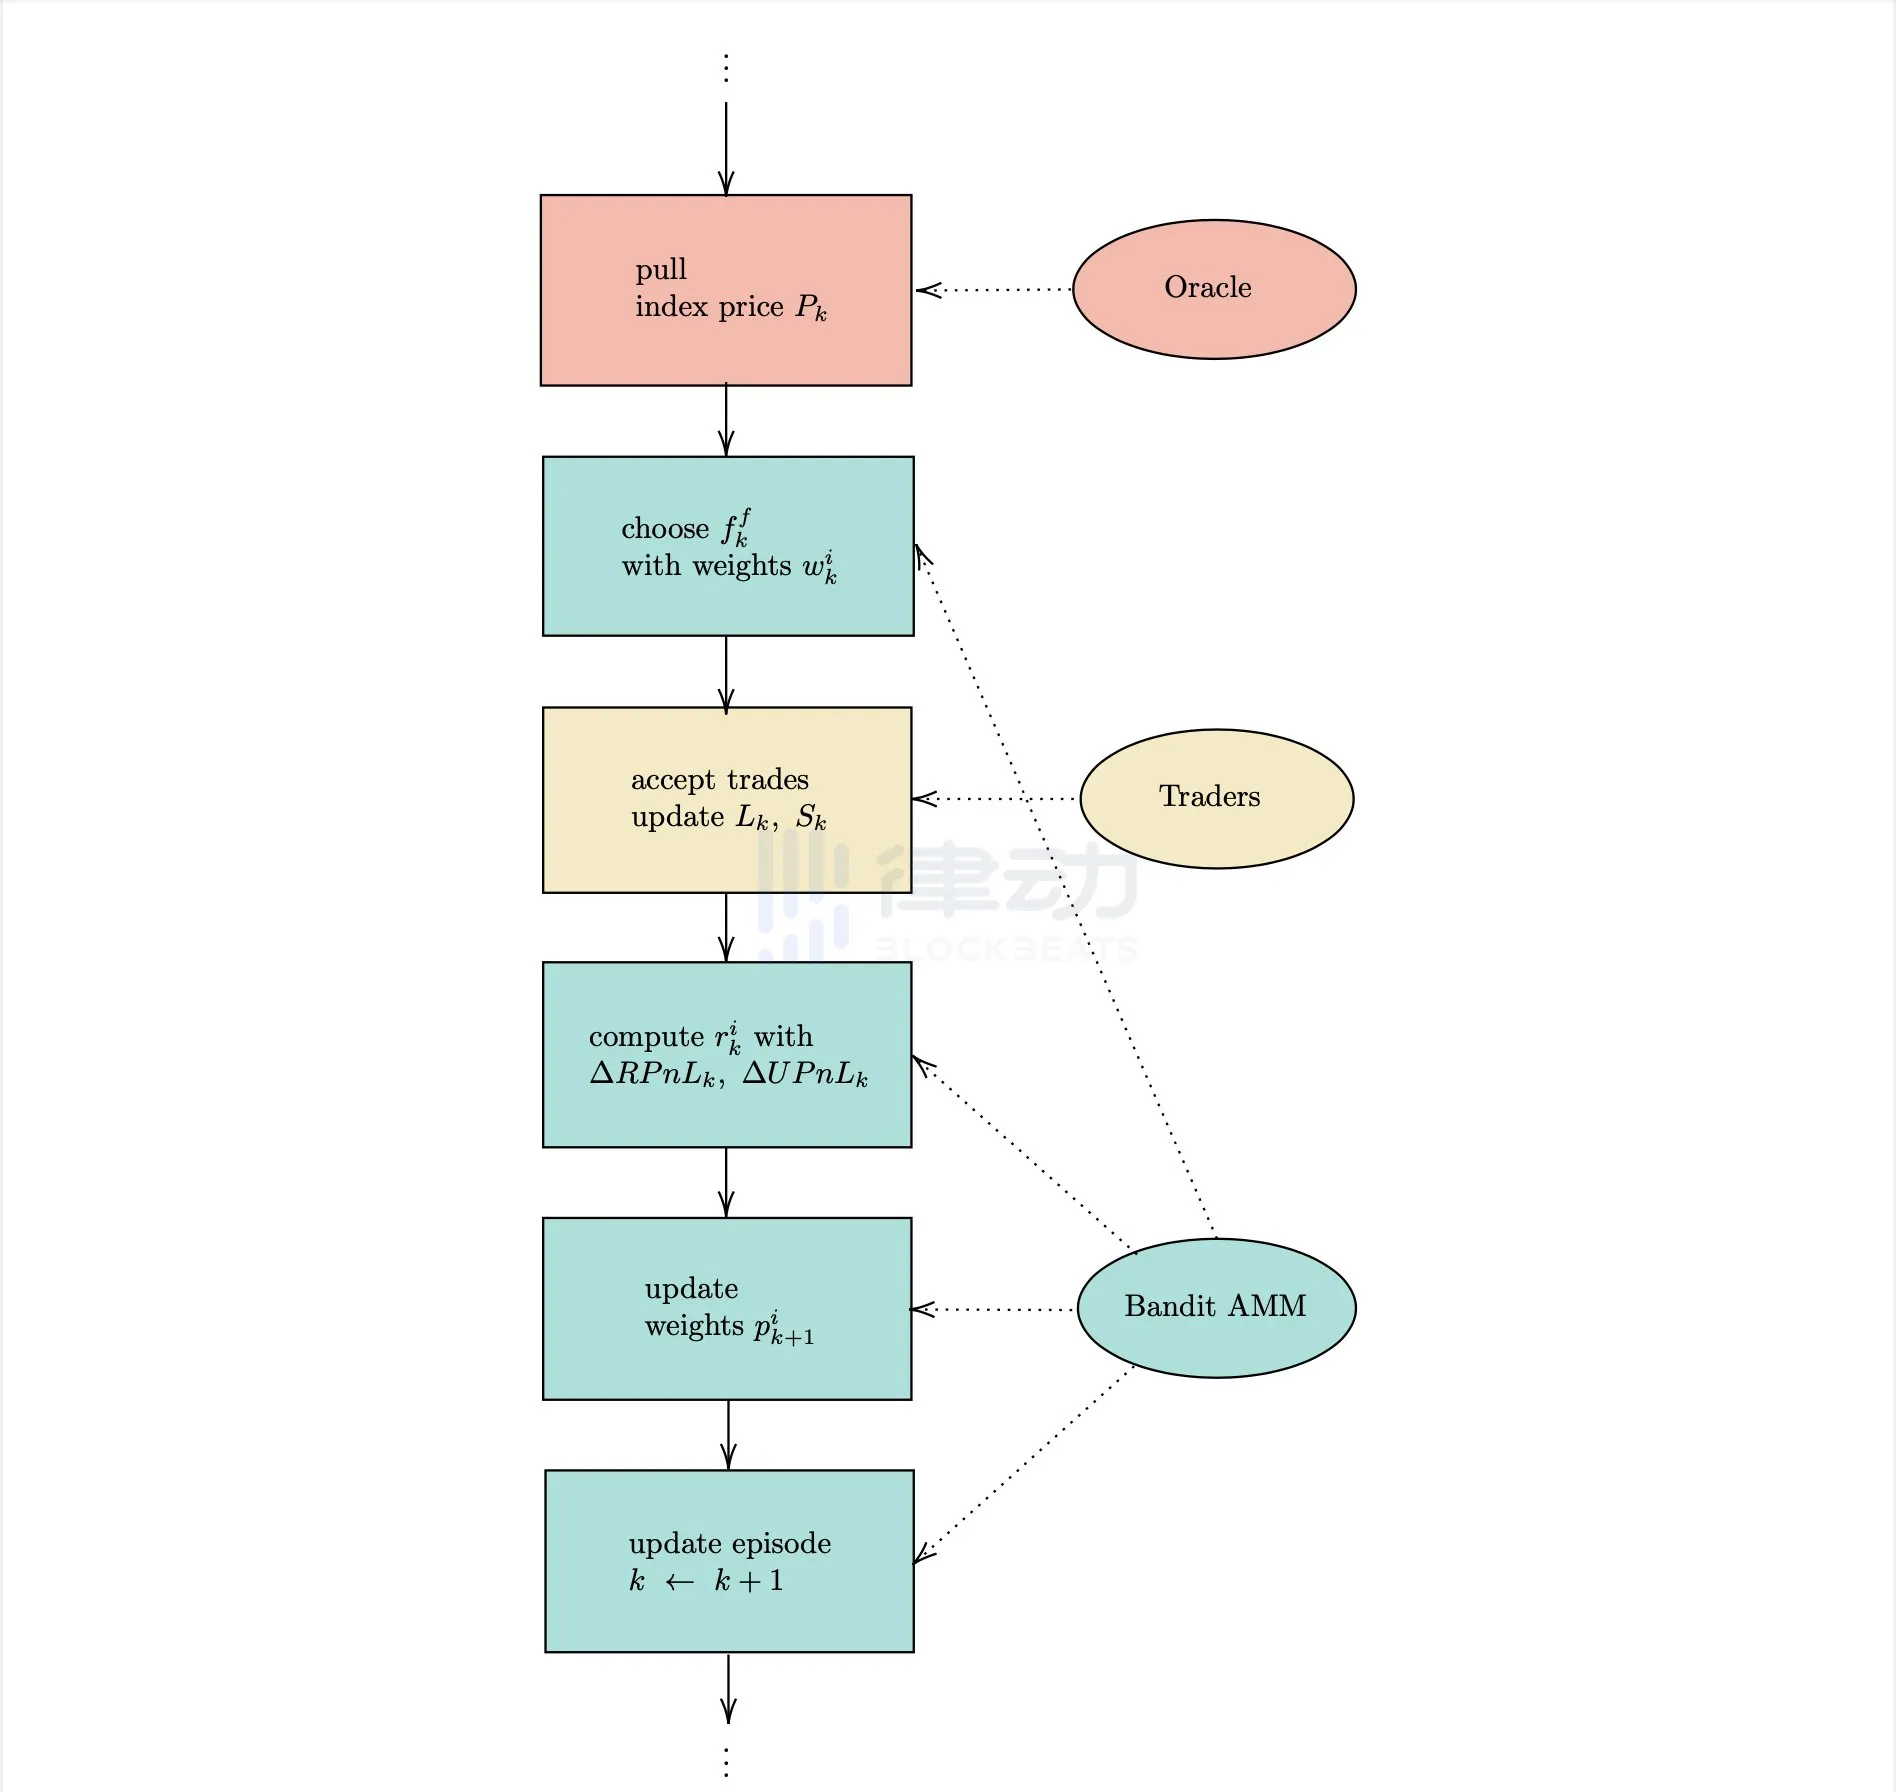
第一種基於風險的資金費率機制通過補償多空頭總持倉量之差來降低風險,另一種思路是通過調整資金費率,捕捉套利者的需求來糾正多空失衡從而降低風險。在這種思路的指導下,Vest 將總資金費分爲兩個獨立的部分:對交易所庫存風險的基本補償和適應套利需求的額外浮動利率。
探究最佳資金費率的過程是一個探索-利用權衡,Vest 建立了一個多臂老虎機(Multi-Armed Bandit)模型,利用強化學習方法將這兩種資金費率統一了起來。
項目進度與投資背景
目前 Vest Exchange 所有的公開資料只有四篇論文,我們不知道這些新的機制和公式將怎樣結合,DEX 的產品形態與路線圖等也都還沒有公佈,但據官方消息,Vest Exchange 測試網將很快上線。
2023 年 1 月 29 日,Vest Exchange 宣佈完成種子輪融資,投資金額暫未披露。Jane Street、QCP Capital、Big Brain Holdings、Ascendex、Builder Capital、Infinity Ventures Crypto、Robert Chen (Ottersec)、Pear VC、Cogitent、Moonshot Research、Fugazi Labs 等參投。其中最值得講的就是全球最大做市商之一,華爾街頂級量化交易公司 Jane Street。
Jane Street 以其在 ETF 方面的專業而聞名,但在今天,他們已擴張到了股票、債券、期權和加密貨幣等各個領域,並在其中佔據重要位置。Jane Street 將技術視爲一切的核心,在該公司,交易員和研究員這兩個角色融合在了一起,任何員工都致力於開發更高明的交易策略、交易信號和執行方法。他們還非常推崇自動化,一直在尋找和擴展計算機在金融領域取代人類的有效邊界。值得一提的是,深陷 FTX 與 Alameda 事件的 SBF 和 Caroline Ellison 都曾任職於 Jane Street。
總結
Vest Exchange 的開發商 Vest Labs 於 2022 年 8 月在日本大阪成立,團隊中的部分成員來自老牌高頻交易公司 Tower Research Capital,這是我們能獲得的關於團隊的所有信息。成立之初 Vest Labs 便透露,他們擁有富有遠見的 VC、量化交易公司和全球性機構的支持。在如今的加密貨幣市場中,不搞運營活動進行大量曝光,反而潛心寫論文進行研究,Vest 的低調讓許多人不解。或許正是 Jane Street 這樣的公司,給了他們保持神祕和投身研究的信心。
我對於 Vest Exchange 會是怎樣的一個 DEX 毫無頭緒,或許最終它看上去會與其他同類毫無區別,但這些研究確實已經讓我看到了 DeFi 的另一個進化方向:不是在表面上繼續堆砌金錢樂高,而是向着大多數人都感知不到的最底層。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章