融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


加密貨幣交易平臺如何管理交易對手風險
原文標題:《 加密貨幣交易所如何管理交易對手風險 》
原文作者:David Chaum,eCash / DigiCash 創始人
原文編譯:Mary Liu,比推 BitpushNews
如果 Web3 要依賴中心化市場,那麼它需要找到管理交易對手風險的方法。這一年發生的事情在提醒我們,Web3 的推廣仍然需要中心化市場,但「理想很豐滿,現實很骨感」。
一方面,主流股票市場的結算風險越來越有可能擾亂全球經濟,因爲越來越多的交易者通過社交媒體「煽風點火」造勢,例如 GameStop 事件;另一方面,由於缺乏完整的託管覆蓋,FTX 等加密市場給用戶造成了巨大損失。這些問題源於當前的電子化市場被簡單地設計爲公開喊價和紙質化市場的複製品——而且具有諷刺意味的是,所有主流加密市場都是以前所未有的中心化方式建立的。
當然,即使承諾全面託管覆蓋也不足以解決其中的風險——交易平臺的經營者很容易帶資潛逃。即使解決了結算和託管風險,信息不對稱仍然是一個問題,目前所有類型市場的經營者都可以訪問有關交易和交易者的極其有價值的信息,有點類似於 Web2 與 Web3 中的消費者數據,這些數據很可能被用於各種祕密市場操縱,但目前還沒有造成非常大的負面影響,因爲交易者和市場的整體利益無法被輕易撼動。
下面介紹的市場機制可以解決這些問題。它沒有託管風險或結算風險,交易者信息僅供各自的交易者自己使用。
這裏的基礎市場類型通常稱爲 call market(在規定的時間將一段時間內的所有賣價和買價撮合交易,也稱定點市場)。例如,納斯達克的開盤和收盤時段就使用了這種週期性拍賣市場,交易者在這些交易期間發出本應保密的交易請求,只有在該期間結束後,請求才有效地「解密」,根據出價以及應以該價格清算的交易得以完成。
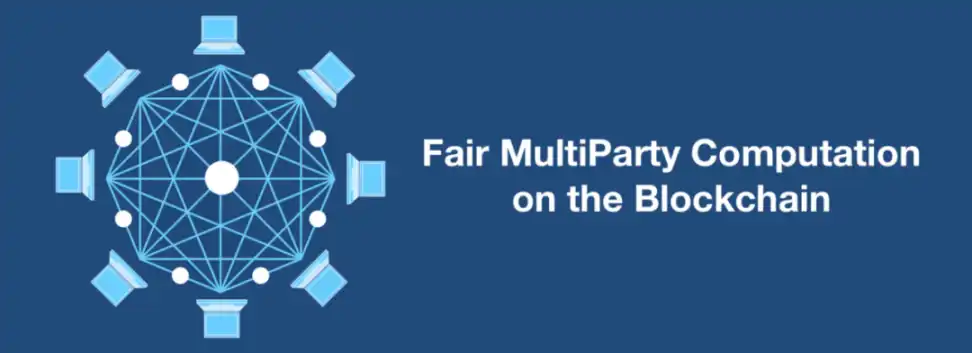
爲了不向交易平臺運營商提供交易者信息,在本文提到的解決方案中,市場清算價格由多方計算 (Multiparty Computation:MPC) 計算得出。這個詞是我本人創造的,用來描述現在越來越流行的加密技術,允許通過約定的算法將多個加密輸入轉換爲明文輸出。「計算」實際上是由加密協議本身執行的,因此任何一方都無法解密發佈的加密輸入,但所有各方都可以確定明文輸出是根據這些輸入正確計算出來的。
儘管當今大多數股票和傳統商品並非主要體現在區塊鏈上,但也有一些體現在區塊鏈上,例如瑞士交易平臺 Sixth。然而,在這個系統中,爲了解決結算和託管風險,所有交易的資產都保存在區塊鏈上。例如,當交易的貨幣對是比特幣兌美元時,比特幣當然已經在區塊鏈上,而美元將在美元穩定幣區塊鏈上。作爲提交出價或詢價過程的一部分,資產被轉移到該資產的本地區塊鏈的錢包中。但是創建此類錢包是爲了由交易平臺和交易者共同保管——即所謂的「多重簽名」錢包。它們的價值只能通過這兩個實體的合作才能轉移出去。
一旦多方計算顯示出上述市場清算價格,部分多重簽名錢包將進行交易,其餘部分將被退還。高於清算價的買價,以及低於清算價的賣價,在典型的定點市場中以清算價交易;非交易出價和要價導致相關多重簽名錢包中的資產被退還給交易者。此類退款很容易實現:交易平臺運營商只需爲所有多重簽名透露其密鑰,由給定交易員提供的零知識證明表明交易員不會變更以加密方式承諾的特定價格(爲了確保將要交易的買賣雙方的數量相等,可以爲買賣雙方提供不同的價格點),交易平臺發佈的密鑰對除相關交易者之外的任何人來說是沒價值的,交易者隨後會使用這些密鑰重新控制他們承諾的資產。
多簽名錢包中鎖定資產的交換的一種簡單方法是基於資產對中的固定手數:例如,一個比特幣兌可變數量的美元(多個平行市場可以使更大的交易更有效率,每個市場用於固定手數,例如 2、4、8 和 16 個比特幣,但使用相同的單位清算價格,下文將不再贅述)。最初由交易者轉移到可變金額方面的多重簽名錢包的價值作爲最低「承諾費」, 一旦 MPC 確定了清算價格,可變金額方的交易員就會將剩下的資產轉移到各自的多重簽名錢包中,只爲最終確切金額留好資金。
最後,MPC 隨機配對所有剩餘的交易對手,每對包括出價方的交易員和要價方的交易員。然後,這允許每一對雙邊完成「原子互換」協議,其中結算直接作爲交易的一部分進行。這種互換是各方解鎖他們放置在多重簽名錢包中的價值的唯一方式。正如我之前提到的,這會導致交易一方保管交易另一方交易對手的多重簽名錢包。我所說的「流動性」是一種原子交換技術,它以加密方式確保任何一方向對方提供多重簽名密鑰並在完成交換之前就離開。因此,出價高於清算價格的各方與隨機選擇的承諾低於清算價格的交易對手方完成交易。沒有第三方擁有監護權,這意味着沒有監護風險。而且交易是「原子的」——結算與交易同時發生——意味着沒有結算風險。
然而,如果那些經營交易平臺的人可以瞭解誰與特定的出價或要價相關聯,那麼這些信息就可以讓他們操縱市場,例如通過了解參與者的大致頭寸和交易模式。爲了解決這個問題,我提出的「混合」方法用於交易者和交易平臺之間的所有通信,混合隱藏了誰在發送或接收哪條消息。此外,交易者身份不應與所交易標的資產的錢包 ID 相關聯,通過這種方式,來自交易的用戶身份都被隱藏,這原本對任何操縱市場的人來說都是有用的信息來源。
交易平臺與交易員之間的勾結,甚至是交易平臺對交易員的潛在敲詐勒索,無論是不是小概率事件,都可以通過交易平臺發佈的保證金來預防。
保證金只需要滿足一輪定點市場的敞口,因爲濫用行爲會在下一輪之前曝光,這使得此類交易平臺的最大支持非常實用,這與傳統結算中不切實際的保證金要求形成鮮明對比,甚至與風險可能累積的延長交易時段形成鮮明對比。
這是資產交易市場的一種完全可推廣的方式,它包括針對託管和結算風險的解決方案,還通過確保所有細節對交易者保密來避免通過信息不對稱進行操縱,適用於需求最迫切和最敏銳的加密市場。一旦部署,它將證明傳統市場可以從採用這種加密技術的最佳案例中獲益匪淺。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章