融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


CB Insights:39張圖縱覽2022二季度區塊鏈行業投融資趨勢
原文標題:《State of Venture Q2'22 Report》
原文來源:CB Insights
原文編譯:白澤研究院
2022 Q2 Crypto VC 狀態
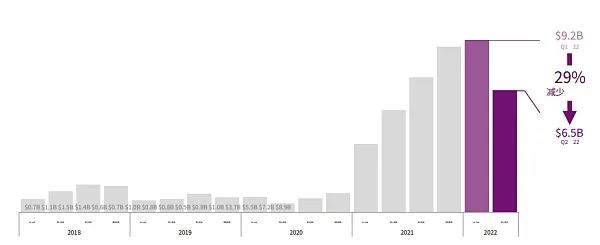
全球 Crypto 投資資金下降。區塊鏈風險投資降至 65 億美元,這是 2 年來的第一次環比下降。由於宏觀經濟壓力以及對加密貨幣估值和穩定幣的擔憂,投資者縮減了對加密貨幣的投資。
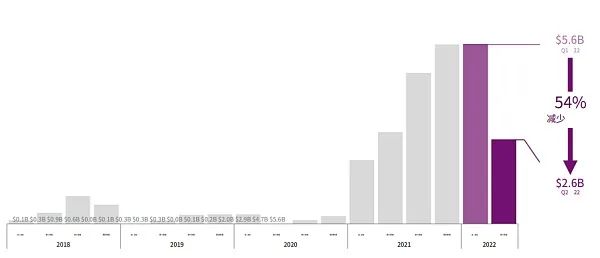
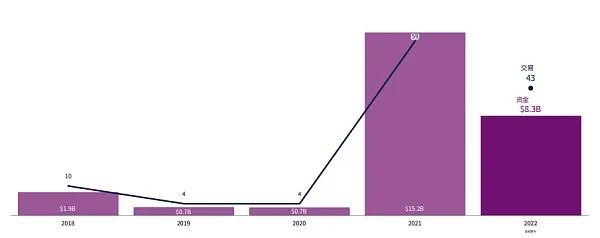
億級鉅額融資減少。1 億美元以上鉅額融資的總額降至 26 億美元,不到上一季度總額的一半,並且鉅額融資輪次數(16 次)也有所下降。這表明由於加密貨幣市場的「寒冬」和近期價格波動,投資者更加謹慎。
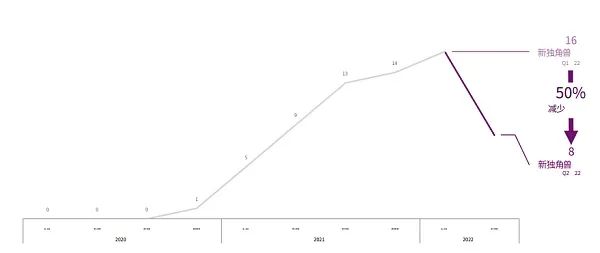
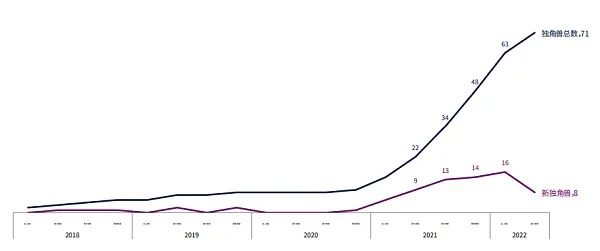
Crypto 獨角獸企業的誕生減半。本季度 Crypto 獨角獸企業誕生了 8 個,只有上個季度的創紀錄高點(16 個)的一半,其中最有價值的是位於塞舌爾的加密貨幣交易平臺 KuCoin,估值爲 100 億美元,而新獨角獸企業中有一半是 Web3 初創公司。
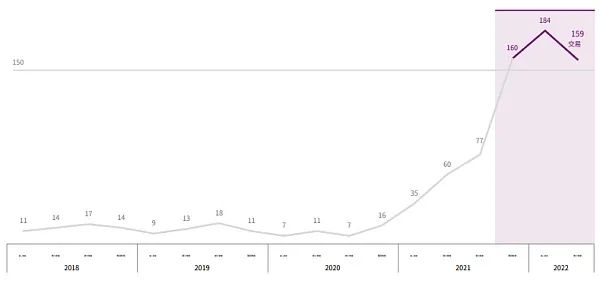
NFT、遊戲、元宇宙的未來可能更加艱難。儘管 NFT、遊戲和元宇宙類別的項目融資數量環比下降,但它們仍然吸引了 150 多筆投資。然而,這些類別的項目在未來可能會面臨更加艱難的道路。NFT 交易量下降,遊戲和元宇宙將面臨來自大型科技公司的激烈競爭。
2022 Q2 Crypto VC 格局
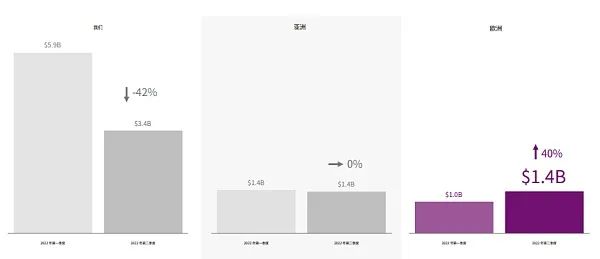
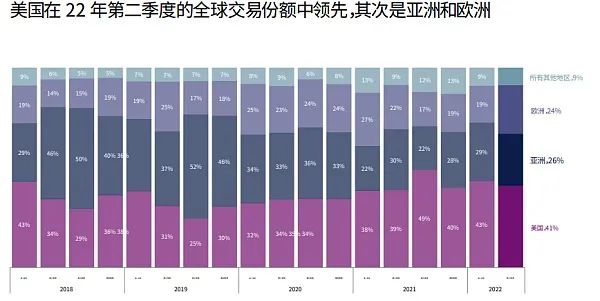
歐洲的 Crypto 投資增長。歐洲是唯一一個 Crypto 風險投資規模增長的地區。它在 2022 年第二季度以 14 億美元的投資額與亞洲並列,但落後於美國的 34 億美元。歐洲前 10 大 Crypto 投資中有 6 筆屬於 Web3(例如 NEAR Protocol、 Msquared),3 筆屬於機構託管加密貨幣解決方案(例如 Elwood Technologies、 Coinhouse)。
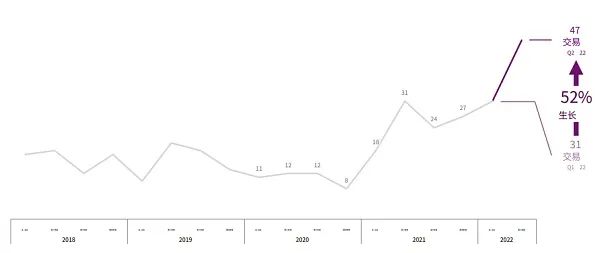
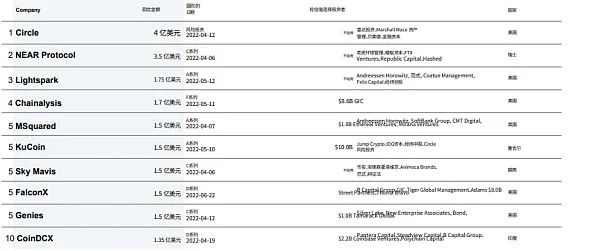
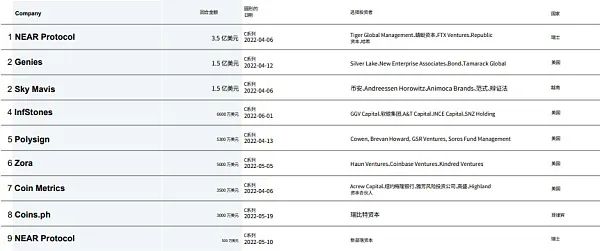
區塊鏈基礎設施增長。區塊鏈基礎設施是本季度唯一獲得更多投資的類別,達到 47 筆的新高,其中最大的一筆交易是總額爲 3.5 億美元的 NEAR 協議 C 輪融資。
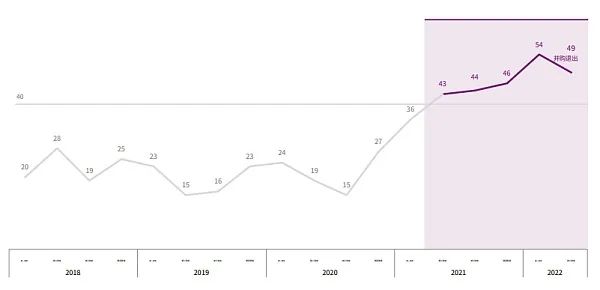
有 40 家以上的 Crypto 公司併購退出(M&A exits),創歷史記錄。隨着幾家著名的 CeFi(中心化金融平臺)申請破產,Binance 和 FTX 等巨頭正試圖以折扣價收購這些公司。此外,其他公司,如 Bolt、Robinhood 和 eBay,也在本季度收購了至少⼀家 Crypto 或 NFT 公司。
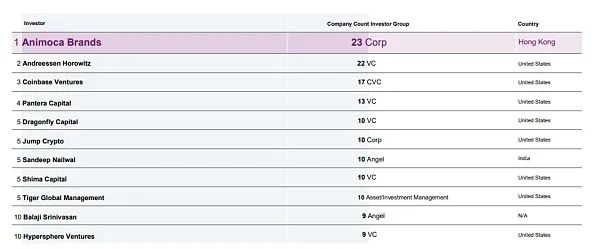
Animoca Brands 是第一大投資者。Animoca Brands 依舊是最活躍的投資者(連續三季度),儘管其投資數量也環比下降。此外,本季度,最活躍的 10 位投資者(包括 a16z 和 Coinbase)參與的投資數量減少了 24%。
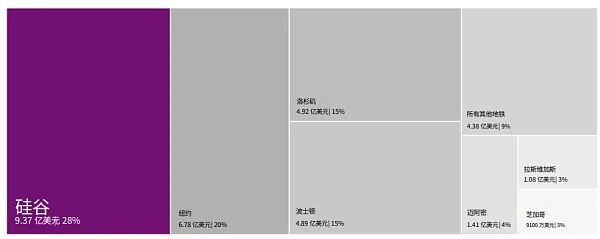
硅谷超過紐約,成爲美國 Crypto 投資的主力軍。硅谷是本季度美國 Crypto 融資的第⼀大地點,投資總額爲 9.37 億美元,其中,最大的投資來自機構加密交易平臺 FalconX(1.5 億美元)和 NFT 市場 Magic Eden(1.3 億美元)。硅谷在本季度超過了紐約(6.78 億美元),後者在之前連續 8 個季度都保持着領先。
整體數據解讀
全球 Crypto 資金兩年來首次減少。
1 億美元以上鉅額融資的總額減少。
本季度,新晉 Crypto 獨角獸企業數量減半。
NFT、遊戲和元宇宙類別連續三個季度吸引了超過 150 筆投資。
來自歐洲的 Crypto 投資資金大幅增長。
對於區塊鏈基礎設施的投資數量創下歷史新高。
Crypto 的併購退出在本季度高達 49 家,創下歷史新高。
Animoca Brands 連續三個季度成爲最大的投資者。
硅谷成爲本季度美國 Crypto 投資的第⼀大地點,超越紐約。
Crypto 投資趨勢
2022 年全球 Crypto 融資可能會創下歷史新高。
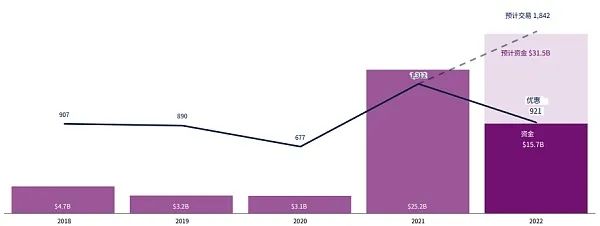
美國在本季度 Crypto 投資中領先,其次是亞洲地區和歐洲地區。
VCs 在本季度 Crypto 投資中仍然領先。

半年 43 筆投資,2022 年全年超過 1 億美元的鉅額融資輪次可能會創下歷史新高。
2022 年第二季度的頂級「獨角獸」融資:
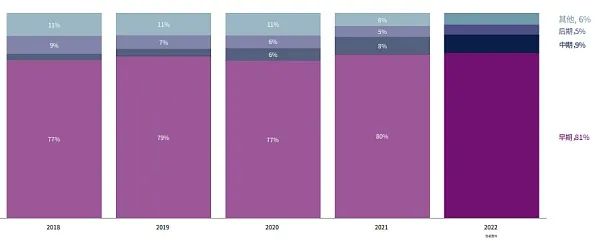
對 Crypto 項目 / 公司的早期投資仍占主導地位。
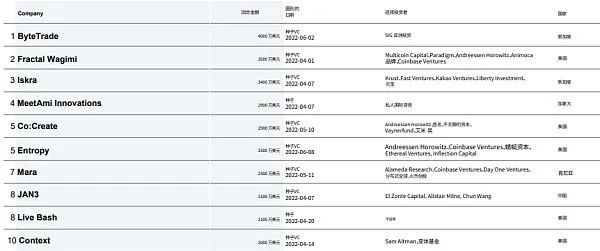
2022 年第二季度的頂級「獨角獸」種子輪:
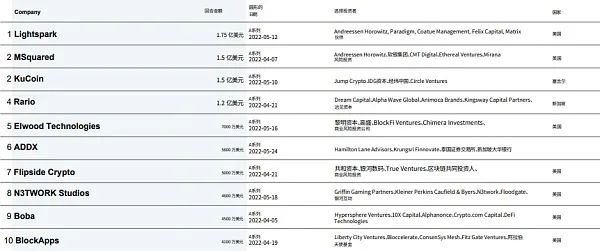
2022 年第二季度的頂級「獨角獸」A 輪融資:
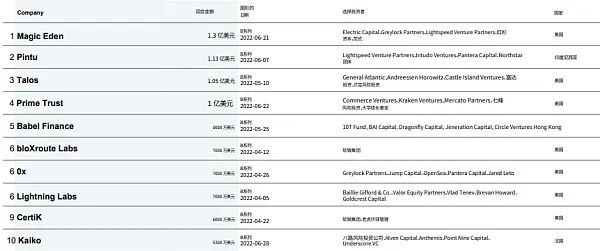
2022 年第二季度的頂級「獨角獸」B 輪融資:
2022 年第二季度的頂級「獨角獸」C 輪融資:
Crypto 獨角獸企業
2022 年第二季度新晉獨角獸企業減半,總數達到 71 個。
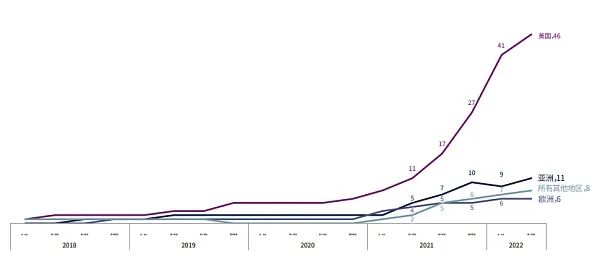
美國擁有 46 家獨角獸企業,佔總數的 65%,包括 5 家新晉獨角獸企業。

位於美國的獨角獸企業數量遙遙領先,其次是亞洲地區。
2022 年第二季度的頂級「新晉獨角獸」:
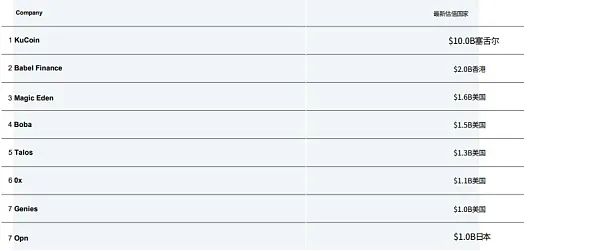
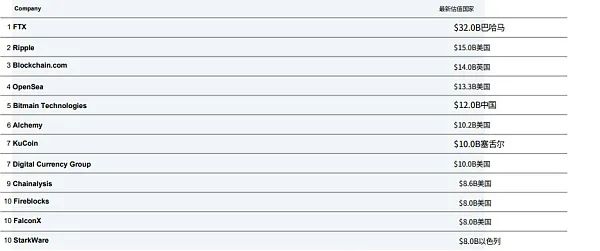
2022 年第二季度估值最高的「獨角獸」:
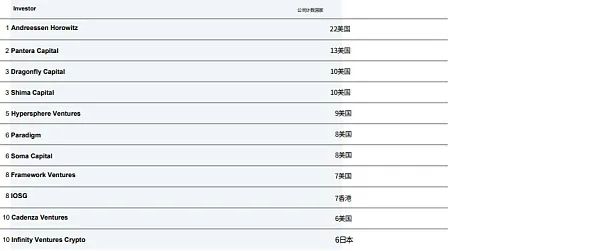
2022 年第二季度按照投資數量劃分的頂級 VC:
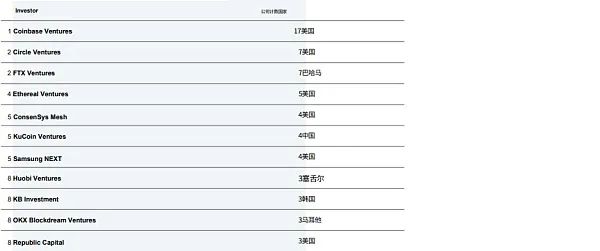
2022 年第二季度按照投資數量劃分的頂級 CVC(Crypto 業內 VC):
Web3 賽道投資數據
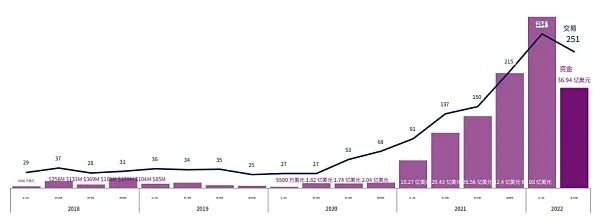
2022 年上半年投資於 Web3 初創公司的資金已經與 2021 全年的資金總額相同。
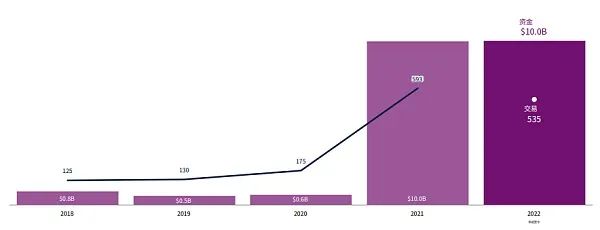
在經歷了 6 個季度的連續增長後,2022 年第二季度,Web3 類別的資金和投資筆數都在減少。
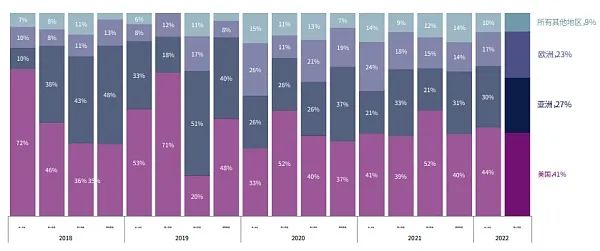
美國在 Web3 全球投資份額中領先,其次是亞洲地區。
2022 年第二季度的頂級「Web3」融資:

NFT、遊戲和元宇宙賽道投資數據
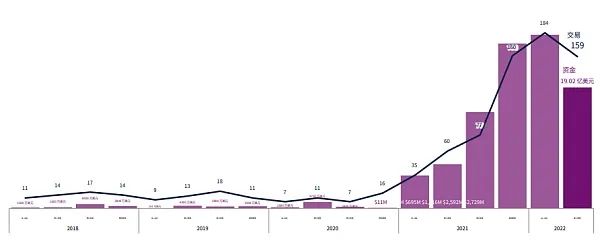
2022 年年初至今對 NFT、遊戲和元宇宙這三個類別的投資筆數已經超過 2021 全年總數。
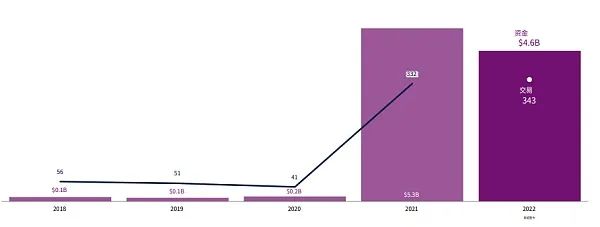
但是投資於這三個類別的資金量有所減少。
2022 年第二季度的頂級「NFT、遊戲和元宇宙」融資:

DeFi 賽道投資數據
對於 DeFi 的投資資金有望創下歷史新高:
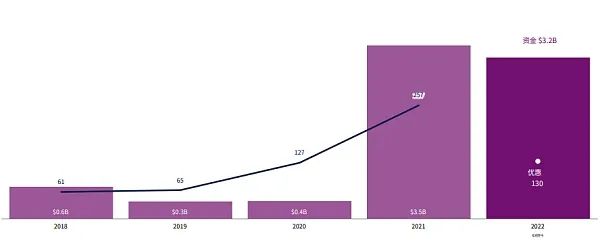
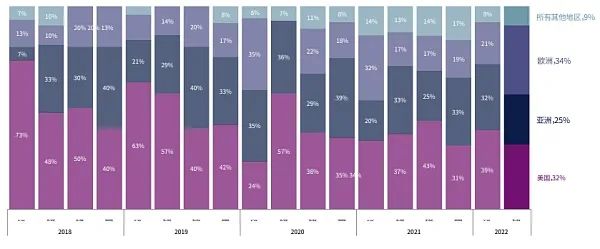
歐洲地區在 DeFi 全球投資份額中領先,超越美國。
2022 年第二季度的頂級「DeFi」融資:

區塊鏈基礎設施賽道投資數據
對於區塊鏈基礎設施的投資規模已經超過 2021 全年的總額。
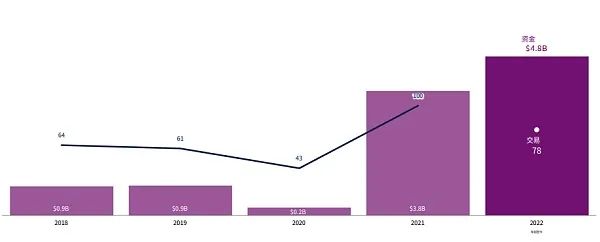
本季度亞洲地區和歐洲地區對於區塊鏈基礎設施的投資增長強勁。

2022 年第二季度的頂級「區塊鏈基礎設施」融資:

原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章