融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


IOSG:dYdX出走事件下應用鏈與L2 Rollup之爭
原文標題:《IOSG Weekly Brief |dYdX 出走事件下應用鏈與L2 Rollup 之爭#130》
原文來源:IOSG
Part.1 Insight
dYdX 出走事件下應用鏈與L2 Rollup 之爭
作者:Bryan,Jiawei,IOSG Ventures
編輯:Olivia,IOSG Ventures
本文僅做行業學習交流之用,不構成任何投資參考
本文僅做行業學習交流之用,不構成任何投資參考
TL;
- DRdYdX 離開Starkware 的主因:Stark技術開發週期長、L2 方案Node Operator 網路完全去中心化尚需時日、dYdX 對於未來可組性的探索、Cosmos SDK 提供了友善的開發土壤
- 除了交易速度與成本的考量,應用鏈的想像空間也反映在Token賦能上。
- 應用鏈相比通用化公鏈而言,在快速更新迭代方面具有更好的靈活性。
- 新的多鏈敘事變化:優質應用對底層鏈呈現弱依附關係,而底層鏈/網絡對優質應用呈現強依附關係。以往應用程式會思考如何做用戶留存,現在輪到公鏈思考「應用留存」的問題。
引子 dimg0.94746094742p4450.4142p46024742
47466" _width="62px" wah-hotarea="click" src="https://image.blockbeats.cn/upload/2022-06-28/ee20ac9936088d786c50667fdc6a7bd742e1b01.p.p ,webp" alt="圖片">為便於讀者理解,在正文開始前我們先打個比方:以太坊Rollup 好比是市中心的舊樓盤,優點是周邊有繁華的商圈與交通設施(可組合性),缺點是裝修破舊(基礎設施迭代慢)、不允許業主裝修(不支援應用自自訂節點)。 dYdX 是這棟樓盤的大租客,平常沒有社交(不依賴可組合性),因此決定搬到郊區建造一棟小別墅。這時碰巧遇到不錯的裝修團隊(Cosmos SDK),曾經在郊區有過大製作(Terra),因此一拍即合,把 Rollup 甩在一邊。
去中心化衍生性商品市場的交易量遇到瓶頸
以最大的中心化交易平台Binance 為例,其衍生性商品的交易量遠超過其現貨交易量。 (取2022.6.26 的數據,以BTC/USDT 為例,其合約交易量約為現貨交易量的8 倍)
Binance spot market trading volume
Binance Derivatives market trading volume
而去中心化交易市場上情況卻不一樣。現貨與衍生性商品交易量的數據對比,以太坊上最大的長尾資產現貨交易市場 Uniswap V3 卻超過了 dYdX/Perpetual protocol 等主流衍生性商品交易協議。
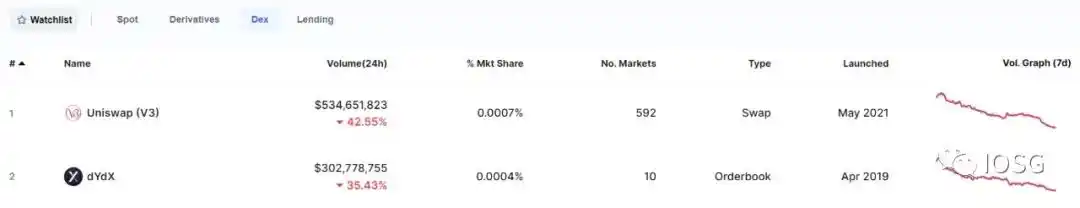
這意味著,鏈上去中心化衍生性商品還有很大的潛力尚未被發掘。而目前最大的去中心化衍生性商品交易的阻礙,也就是 pro traders 傾向於使用中心化交易平台的原因主要還是因為鏈上基礎設施無法支援衍生性商品交易平台需的吞吐量。這也是dYdX 最開始選擇starkware 的原因- 從協議角度,鏈下零知識證明生成+鏈上證明的機制可以確保衍生品協議所需的高頻交易的需求,從用戶角度,rollup 可以提供相比於以太坊L1 遠低的手續費(約$0.03 in fees 每筆交易)。
而starkware 也確實做到了,利用其validity rollup 的優勢,在預言機更新方面做到了實時匯報且將邏輯/執行分開的形式大大提高了dydx 的交易模式的優勢- L2 的版本相比L1 在槓槓方面做到了10x 到25x 的巨大的躍進。 - 其實也是我們 Long-term bullish rollup 的原因。
那麼既然 starkware 為 dYdX 帶來了大量的效能方面的優勢,到底是什麼原因導致其離開 starkware 呢?
我們相信有四點:
- Stark 技術開發週期長
- L2 方案Node Operator 網路完全去中心化尚需時日
- dYdX 對於未來可組性的探索
- Cosmos SDK 提供了一個開發者友好的土壤
1. Stark 技術開發週期長
零知識證明一直是密碼學,不只是crypto 裡,最難攻破的課題。而零知識證明的其中一個最大的難點就在零知識證明的生成上- 如何將一個computational integrity(可證明的一個statement) 通過一個高效(succinct) 且安全(transparent) 的電路,翻譯成一個verifier- friendly 的證明,一直是學術界致力做到的。 (沒錯,這裡的succicnt/scalable 以及transparent 就是描述的是Stark,也就是starkware 的rollup 的底層技術)STark 被認為是零知識證明的終局,但也自然是在practice 層面開發最耗時耗力的。
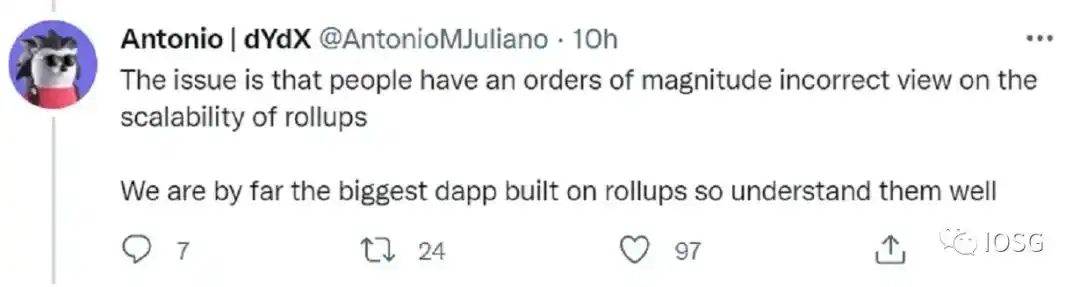
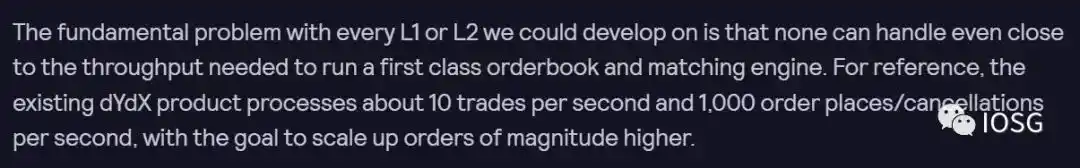
到了practice 似乎事實也是如此- dYdX founder 暗示rollup 的節點效能不夠支撐其所需的tps(對於orderbook 來說吞吐量至關重要)很有意思的是,blog 中引用的原句是off-chain 且decentralised,但基本能做到既off-chain 又decentralised 只有依賴zk 技術,所以是否未來dYdX 會完全脫離starkware,甚至於回歸同樣zk 派系的zksync 也是一個問號。亦或去 cosmos 搭一條 zk 鏈,但不太符合邏輯。

2. L2 方案Node Operator 網路完全去中心化尚需時日
目前Rollup 網路存在Node Operator/Sequencer 不夠去中心化的問題,並且對此Vitalik 也提出了一些解決方案,如:sequencer auction, random selection from PoS set, DPoS voting 等(詳見:An Incomplete Guide to Rollups)。
在Starkware 網路中也存在這樣的問題,目前sequencer 個數非常少,並且都是starkware labs 自己部署的, 儘管這是rollup 目前普遍的現狀,但是參考前段時間arbitrum sequencer 宕機的情況,dYdX 團隊並不放心這種非常中心化sequencer 的設定,因為這對於無論是traders 還是協議來說宕機情況的出現意味著巨大的風險:traders 都是逐利的,一旦出現任何安全性上面的顧慮,那麼該平台的用戶留存率將面臨很大的挑戰。當然,長期來說 zk rollup+以太坊 L1 帶來的安全性是要遠高於 cosmos。但一個理解是,這樣的安全性雖然有保障,但完全是看 starkware 的臉色的(開發進度)。
在今年年初,dYdX 就在年初的路線圖展望中表明想要做到去中心化的決心與信心。這解釋了為什麼 dYdX 不是去了另一個目前同樣相對中心化的 rollup 方案的原因。
3. dYdX 對於未來可組性的探索
目前dYdX 是建立在starkEx 上的,而starkEx 不支援dapp 之間的可組性,starkNet 則是普適的虛擬機,不僅允許生態內的dapp 可組,也允許與以太坊L1 上的智慧合約進行互動(目前已知的互動形式有比較簡單的資產互動),但dYdX 還未移轉到starkNet 上。
除此之外,隨著defi 的發展,基於去中心化衍生性商品交易市場的一系列可組的產品,例如結構化產品,都是未來新的方向,dYdX 自然也不想因為starkware 目前技術的限制錯失這樣的機會。 (目前有一些argument 是說衍生性商品市場更依賴預言機提供即時價值更新,而不是可組合性。該理論有一定邏輯支撐,可組合性也許對於衍生性商品交易市場的優先級並不如tps 高)
4. Cosmos SDK 提供了友善的開發土壤
Tendermint 被開發者視為開發L1 的一套非常完整的工具,大大幫助開發者降低了開發公鏈的門檻。也有一些優秀的 L1 是基於此開發的,無論是相對獨立的 Terra 還是 cosmos 生態內的 EVMOS。並且,IBC 為異構鏈之間的溝通打通了橋樑,為以後 dYdX 在 cosmos 鏈上將 btc 作為抵押品建立了基礎。
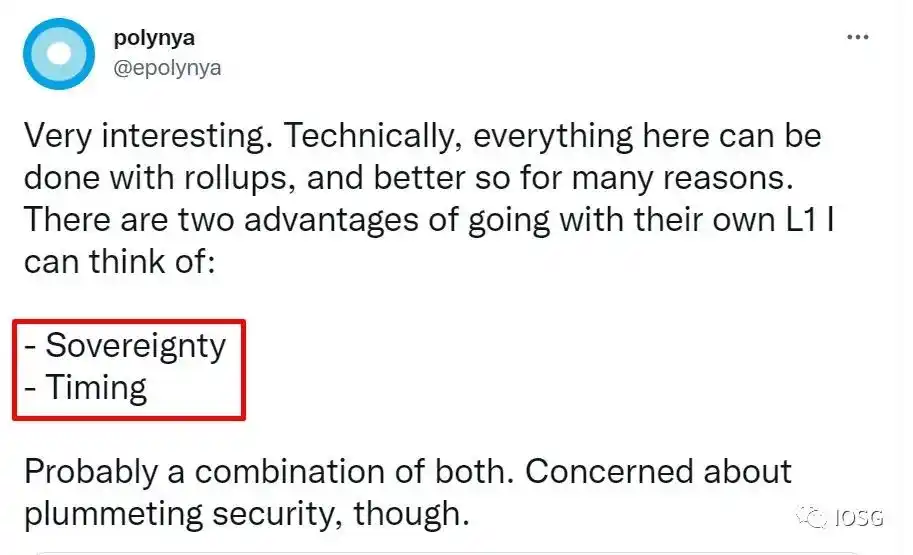
最重要的是,Tendemint 提供的自主權,也就是一個公鏈可以擁有專屬的節點,相較於starkware 自營的節點,dYdX 可以確保這些節點有一定的專業性(specialised) 而不是starkware 那種generalised 的,因為prover nodes 要面對的是不dYdX 一個項目,還有其他的項目的鏈下證明的需求,並且目前沒有強力的證明表示starkware 有意為dYdX 的需求- orderbook matching,提供技術上的支援。

在早先發布的 blog 中明確點出其對於定制化節點的需求並且,從 Token 價值捕獲的角度來說,L1 Token 的價值定位遠超過一個 dapp 的價值定位,同時節點可以捕捉大量的 mev 價值,而這些 mev 價值在 L2 的經濟模型中都是被 starkware 的原生節點捕獲的,對於 dYdX Token 並沒有價值。
另一個可能的原因:對於starkware 生態的原生歸屬感不強烈
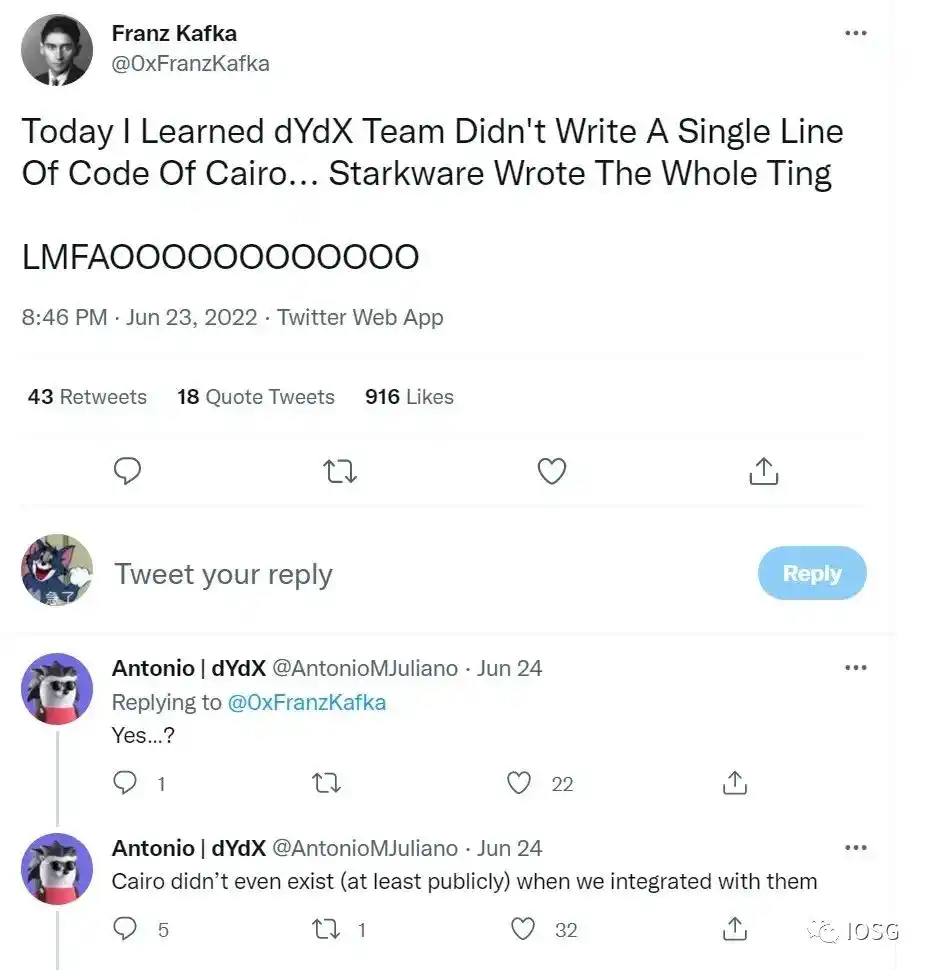
cairo 和solidity 是兩種完全不同的程式語言,並且從邏輯上沒有互通性(一個主要是寫zk 電路,一個是寫智能合約,現狀是為了吸引更多的開發者starkware 搞了一個第三方compiler,可以幫助完成從solidity 到cairo 的編譯),並且在當時基本上是starkware labs 幫助dYdX 完成了整個cairo 程式碼的編寫(cairo 就是starkware 自己研發的語言)。所以,從專案方的角度出發並沒有多少對於這個語言乃至於生態的歸屬感。
dYdX 出走事件會對以太坊和Layer2 產生什麼的潛在影響?
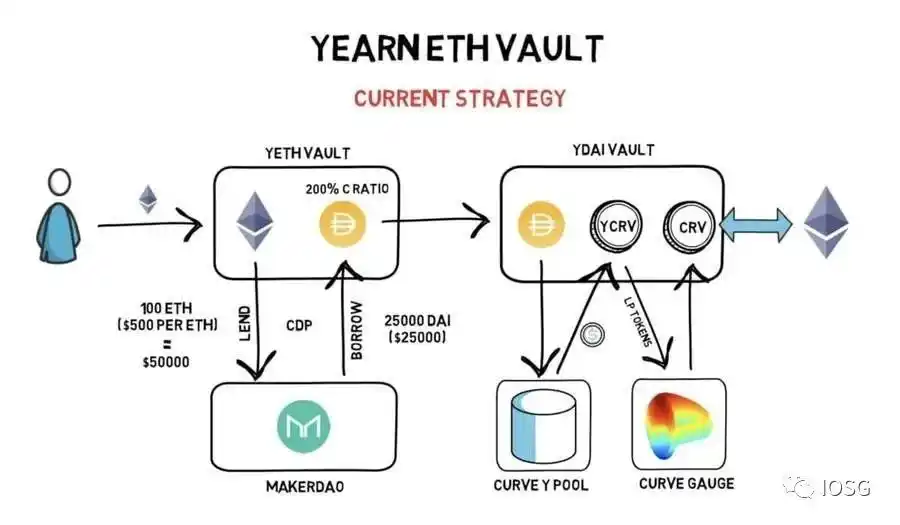
圖片來源:https://finematics.com/yearn-vaults-eth-vault-explained/
以太坊的強大引力除了先發優勢之外,還在於其「可組合性」和「網路外部性」。
可組合性是處理元件之間相互關係的系統設計原則。一個高度可組合的系統提供了可選並能夠以各種方式組合的組件,以滿足特定的使用者要求。
區別於傳統 Web2 寡頭建立的圍牆花園,可組合性賦予了 DeFi 的核心創新。例如,類似 Yearn 的收益聚合協議依賴複雜的可組合性 (借貸、流動性挖礦、收益耕種等) 來建立策略,使資本效率最優化。設想如果這些協議分佈在不同鏈上,那麼策略的複雜度和風險都會倍增。
而 dYdX 的主要產品是永續合約平台,對外部的依賴僅限於預言機餵價。我們能夠想到dYdX 的可組合性用例是,未來出現一些衍生性商品聚合器,基於一些現有的衍生性商品DEX 去建立結構化產品,例如利用dYdX 的訂單簿來推出新產品,就像Perpetual Protocol 參考Uniswap的交易資訊一樣。但是,對比 Yearn 等收益聚合器,或是更基礎的借貸協議和 DEX,可組合性對 dYdX 並不是不可或缺的。
網路外部性指的是:每個使用者從使用某產品中得到的效用與使用者的總數呈正相關。用戶人數越多,每個用戶得到的效用就越高。在以太坊上的網路外部性尤其明顯,紮實的使用者基礎使得以太坊在長時間內作為應用開發的首選平台。
同樣,從交易深度和滑點考慮,dYdX 本身俱有網路外部性,使用者數量越多會帶來好的深度和低滑點;但不依賴以太坊的網路外部性。作為頭部永續合約 DEX,dYdX 已經累積了一定的使用者基礎,而 Trader 是相對固定的群體,能夠保持較好的用戶留存。因此猜測在遷移到 Cosmos 後,隨著交易速度和成本的進一步優化,除原用戶遷移外,dYdX 可能逐漸吸引更多的用戶。
話說回來,也恰恰由於以太坊的龐大體量,使其每往前邁一小步都需要小心論證,開發進度亦常常是未知數。在Vitalik 提出「以Rollup 為中心的以太坊路線圖」以及「Endgame」之後,以太坊的路線圖已經轉向集中力量對基礎層進行優化,從而為Rollup 服務,並且提出了新分片方案Danksharding(預計將在18-24 個月實現)和中間方案Proto-Danksharding(6-9 個月內實現)。在加密世界中,時間就是金錢。這樣的時間顯然太久了,況且開發過程中仍伴隨著許多不確定性。
由於通用化公鏈的牽涉面既廣且深,在升級和優化上面不可能把步子邁得太大太快,對需要快速更新迭代的項目構成制約。應用鏈則更具彈性,相較於依賴底層鏈而言,專案方可以更自由地圍繞著應用鏈去做文章。
同樣的邏輯,遊戲是另一類不依賴可組合性的應用場景。遊戲有其自運作的生態系統,對外部的要求往往只是系統間的出入金。況且,使用者體驗是遊戲的頭等大事,如果底層鏈無法滿足效能需求,遊戲本身也有出走的動力。
再聊到Layer2,我們回看其敘事的基礎邏輯:以太坊本身的吞吐量不足以支撐大規模應用,糟糕的交易成本和速度損害了使用者體驗。但在熊市的市場條件下,Gas 費和交易速度保持在相對合理的區間,這在一定程度上削弱了用戶對 Layer2 的需求。
此外,dYdX 原本是以太坊的頭部原生項目,兼之作為早期就投入Layer2 的應用,其構建應用鏈的做法理所當然地會被其他專案看在眼裡:既然可以不在以太坊上做,又何必用到Layer2?考慮到這一點,如果頭部應用依葫蘆畫瓢,開始轉向搭建自己的應用鏈,那麼我們也許要適當下調對 Layer2 估值的預期。
應用鏈未來將何去何從?
在 dYdX 之前,有些項目已經在探索應用鏈的方向。
早在2020 年6 月,Axie Infinity 就在Medium 博文中提出了建立Ronin 鏈的想法,並於次年2 月正式啟用Ronin,此後的峰值TVL 接近15 億美元。但在今年 4 月,Ronin 橋被駭客竊取價值 6.25 億美元的資產。
今年 3 月,DeFi Kingdoms 基於 Avalanche 推出了 DFK Chain,由 Avalanche 的子網進行驗證,並實現與 EVM 的兼容。
除了交易速度和成本的考量,應用鏈的想像空間也反映在 Token 賦能上。
Nascent 聯合創始人Dan Elitzer 在推文中提到UNIChain 的設想:當前Uniswap 用戶的成本主要在交易費用、Gas 費和潛在的MEV 花費上面,後兩者都支付給了以太坊礦工。如果推出 UNIChain,是否可以把這兩項支出賦能給$UNI?儘管 Uniswap 有著超過 50 億美元的 TVL 並佔據 DEX 中的絕對領先地位,但$UNI 的表現一直不溫不火。透過應用鏈實現對$UNI 的價值捕獲的確是一個好點子。
當然,身為 DEX 的 Uniswap 對以太坊仍有不小的依賴性,畢竟大多數 Token 還是基於 ERC-20 標準,除非跨鏈 設施足夠完善,UNIChain 也許僅停留在設想階段。
但這個設想可以延伸到其他協定上面。我們上述提到的 DeFi Kingdoms 已經先行一步,將 $JEWEL 的用例從治理 Token 進一步擴展到 DFK Chain 上的 Gas 費支付。其中,作為 Gas 費收取的$JEWEL 將有 25% 獎勵給驗證者、50% 銷毀,其餘的 25% 獎勵給社區。可以看到,應用鏈的採用使得專案的原生 Token 有了更廣闊的空間。
另外,安全性是應用鏈必須考慮的問題。好比 Aave 的 TVL 是其 Token 市值的近 7 倍,如果脫離以太坊的安全保證,將對鏈上資金帶來極大風險。
因此對於有強烈安全需求的應用而言,加入 Polkadot 或 Cosmos 的多鏈生態不失為一種選擇。同時,相較於自己搭鏈而帶來的潛在安全風險,Polkadot 和 Cosmos 也提供了一體化的安全性保證。
開發者可以基於Substrate 進行區塊鏈的開發,如果想要加入Polkadot 生態,需要質押DOT 以參與競標Polkadot 平行鏈插槽,或是租用平行線程,以享受中繼鏈提供的共享安全。
在 Cosmos 上,開發者可以基於 Cosmos SDK 建立應用鏈,並透過 IBC 接入 Cosmos 生態。至於安全性問題,Cosmos 提供了Interchain Security 的方案,生態內的多鏈可以共享同一驗證者集以進行出塊,相當於把出塊的工作外包給成熟網絡的驗證者,使較為薄弱的新網絡( Token 的低市值可能引發安全風險)能夠租用成熟網路的安全性。
應用留存問題:優質應用對底層平台的弱依附關係
簡單梳理公鏈的敘事邏輯:早在17、18 年時我們想做通用化的大公鏈,提出要做以太坊殺手、實現百萬TPS,但這些曾經的殺手最終都銷聲匿跡,甚至變成助手;再到20年DeFi 之夏,星星之火燒成燎原之勢,自此以太坊的可擴展性變為燃眉之急,從而鋪開擴容和多鏈敘事;直到兩年後的今天,大家發現這些估值怪獸拖的拖、宕機的宕機,似乎都不太靠得住——最後索性覺得自己出來做鏈了。
圖片來源:https://www.dapp.com/dapps/
從上圖來看,除開遊戲,在以太坊上捕獲1,000 個用戶以上的應用尚在少數。對於應用而言,首先需要有一定的體量和使用者積累,再去做應用鍊是更合適的。對於規模不大的應用,目前的許多公鏈都可以滿足其對吞吐量的需求。而對於新生應用而言,背靠大公鏈能夠提供一定的曝光度和便利性(從用戶學習成本與出入金方面考慮)。在有一定規模之前去做應用鏈也增加了不必要的成本負擔。
如果是以太坊上的原生應用出來做應用鏈,需要考慮到遷移成本-應用遷移的同時使用者是否也願意遷移?產品的在原鏈上的可替代性如何? (例如 Uniswap 做應用鏈用戶可以轉向 Sushiswap )如果未來更多有應用鏈開始湧現出來,那麼整個生態相對原來變得割裂,同時也需要很好的跨鏈基礎設施。
進一步地,我們跳出以太坊和dYdX 的語境去看底層鏈與應用之間的關係,最好的情況是:應用背靠強大的底層鏈享受其提供的可組合性;而優質的應用亦將反哺底層鏈,為其帶來用戶增長。
然而,我們認為優質應用對底層鍊是弱依附關係,而底層鏈對優質應用是強依附關係。首先,在目前的多鏈格局下,如果應用夠好,想要找到落腳點並不是一件難事;其次,底層鏈與使用者的交會點主要體現在應用層,除此之外,使用者對底層鏈的感知只體現在速度和成本上。如果只有好的基礎設施而缺乏優質應用,那麼底層鏈的價值就無法充分體現。
以往應用程式會思考如何做使用者留存,自 dYdX 之後,或許公鍊是時候思考「應用留存」的問題了。
Part.2 融資事件
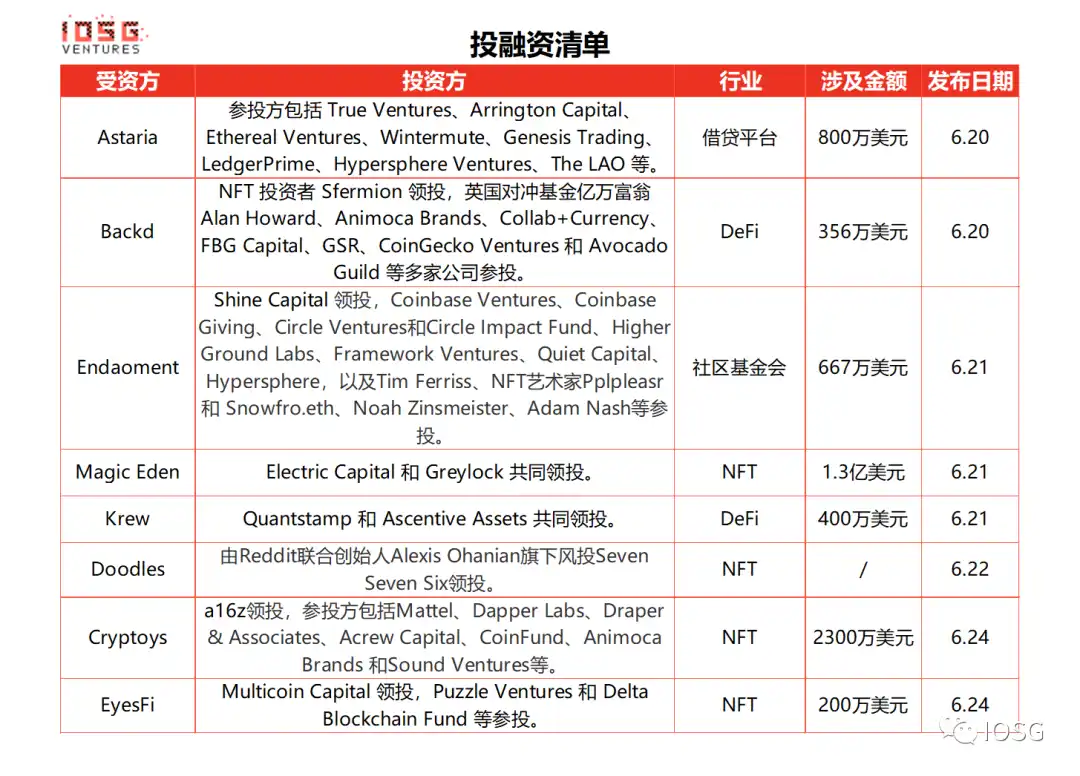
前Sushi CTO 為其NFT 借貸平台Astaria 籌集800 萬美元種子輪融資
* 借貸平台
NFT 借貸平台和流動性引擎Astaria 完成800 萬美元種子輪融資,參投者包括True Ventures、Arrington Capital、Ethereal Ventures、Wintermute、Genesis Trading、LedgerPrime、Hypersphere Ventures、 The LAO 等。 Astaria 創辦人為前 SushiSwap 首席技術長 Joseph Delong,該協議支援用戶透過抵押 NFT 進行以太坊借貸。 Astaria 創辦人兼執行長 Justin Bram 表示,本輪融資將用於擴大其目前的八人團隊。該平台最快將在今年 9 月推出。
Backd 完成356 萬美元融資,Advanced Blockchain AG 領投
* DeFi
DeFi 協議Backd 宣布完成356 萬美元融資,Advanced Blockchain AG 領投,Spartan Group、Maven 11、Struck Crypto、Apollo Capital 和Divergence Ventures 參投。據悉,Backd 透過部署反應性流動性池來最大化 DeFi 用戶資產複合收益,透過 Backd 的收益聚合流動性池和營運的核心協議架構,自動將流動性委託給外部協議,進而提高資產效用和效率。
Endaoment 完成667 萬美元融資,Coinbase Ventures 等參投
*社群基金會
加密慈善社群基金會Endaoment 和背後軟體開發公司Endaoment.Tech 宣布完成667 萬美元融資,Shine Capital 領投,Coinbase Ventures、Coinbase Giving、Circle Ventures 和Circle Impact Fund、Higher Ground Labs、Framework Ventures、Quiet Capital、Hypersphere,以及Tim Ferriss、NFT 藝術家Pplpleasr 和Snowfro.eth、Noah Zinsmeister、Adam Nash 等參投。據悉,Endaoment 是一個免稅的社區基金會,正在提供第一個加密原生捐贈建議基金(Donor Advised Fund)平台,以實現大規模的加密原生慈善捐贈。
Magic Eden 以16 億美元估值完成1.3 億美元B 輪融資,Electric Capital 和Greylock 領投
* NFT
Solana 生態NFT 市場Magic Eden 以16 億美元估值完成1.3 億美元B 輪融資,Electric Capital 和Greylock 共同領投。 Magic Eden 計劃利用這筆資金來擴大其一級和二級市場,並探索多鏈機會。先前 3 月份,Magic Eden 完成 2,700 萬美元融資,參投者包括紅杉資本、Paradigm、Greylock 等。
Krew 完成400 萬美元融資,將於6 月正式啟動
* DeFi
基於Klaytn 的DeFi 孵化器Krew 宣布已吸引了400 萬美元的投資,Quantstamp 和Ascentive Assets 共同領投。並將於 6 月正式啟動。未來計畫為孵化項目提供諮詢服務,包括流動性提供、行銷知識共享、提供設計建議和市場進入策略。此外,Krew 旗下的第一個 DeFi 平台,基於 Klaytn 的非託管加密貨幣貸款協議 KLAP(KLAP)將被啟動。
Doodles 完成首輪融資,Seven Seven Six 領投
* NFT
NFT 專案Doodles 在NFT NYC 會議上宣布該專案已完成其首輪融資,由Reddit 共同創辦人Alexis Ohanian 旗下創投Seven Seven Six 領投,具體金額未透露。此外,知名音樂製作人 Pharrell Williams 將加入 Doodles 團隊擔任首席品牌官,Williams 將幫助 Doodles 塑造該系列 NFT 在音樂、藝術品、消費品、動畫和活動等方面的策略。 Williams 也將擔任由 Doodles 相關音樂專輯「Doodles Records: Volume 1」的執行製作人,將與哥倫比亞唱片公司合作發行。
Cryptoys 完成2,300 萬美元A 輪融資,a16z 領投
* NFT
數位玩具與遊戲NFT 平台Cryptoys 完成2,300 萬美元A 輪融資,a16z 領投,參投方包括Mattel 、Dapper Labs、Draper & Associates、Acrew Capital、CoinFund、Animoca Brands 和Sound Ventures 等,本輪融資將用於Cryptoys 平台的開發。據悉,Cryptoys 是 OnChain Studios 旗下的玩具 NFT 市場平台,預計在未來幾個月內在 Flow (FLOW) 區塊鏈上推出。先前消息,OnChain Studios 曾於去年 10 月完成 a16z 領投的 750 萬美元種子輪融資。今年 6 月初,玩具品牌美泰兒 (Mattel) 與玩具 NFT 市場 Cryptoys 達成合作,以在該平台上獨家展示其品牌。 OnChain Studios 還計劃製作一個 Cryptoys 元宇宙和其他玩賺遊戲,其中美泰的部分智慧財產權將被製成可玩的虛擬形象。
EyesFi 完成200 萬美元融資,Multicoin Capital 領投
* NFT
NFT 價值發現平台EyesFi 完成200 萬美元融資,Multicoin Capital 領投,Puzzle Ventures 和Delta Blockchain Fund 等參投。據悉,EyesFi 成立於 2021 年第二季。團隊透過 NFT 估值系統、資產管理系統、3D Gallery 等獲得了超過 10000 名忠實用戶,早期貢獻者可以免費鑄造 Genesis Utility NFT。
AC Capital 已為其第二個加密基金籌集2000 萬美元,將專注於早期Web3項目
* 基金融資
專注於區塊鏈和金融科技的投資公司AC Capital 已為第二個加密基金籌集了2,000 萬美元。該基金將專注於基礎設施、GameFi、NFT 和元宇宙等領域的早期 Web3 項目。 AC Capital 成立於 2020 年,已投資 Metis、Derace、StarSharks 等 100 多家區塊鏈創業公司。
加密創投機構1confirmation 推出1 億美元的NFT 基金
* NFT 基金
加密創投機構1confirmation 創辦人Nick Tomaino 發文宣布推出價值1 億美元的NFT 基金,旨在支持處於文化前沿的創作者。並表示,未來十年最具影響力的創作者將推出 NFT,新基金致力於在他們的旅程早期為他們提供支持,並引領全球數十億人從內容消費者轉變為所有者。
Part.3 IOSG 投後專案進度
MachineFi Lab 啟動5,000 萬美元A 輪融資
* 公鏈
IoTeX 開發商IoTeX 核心開發團隊MachineFi Lab 宣布啟動5000 萬美元A輪融資。據該公司聯合創始人 Jung Sun 透露,籌集資金將用於大幅擴大 MachineFi Lab 團隊、推動 MachineFi Lab 的全球機器共享經濟平台。據麥肯錫預計,到 2030 年,機器經濟的總價值或將達到 13 兆美元。根據先前消息,MachineFi Lab 完成1,000 萬美元種子輪融資,Samsung Next、Draper Dragon Fund、Jump Capital 領投,Hashkey Capital、IOSG Ventures、Escape Velocity、Jump Crypto、Goodwater Capital、Xoogler Ventures、Wemade、Hanwha Impact、Alphawha Impact、Alphawha Impact、Alphawha Impact、Alphawha Impact Grep、DHVC、Vista Lab、NewBuild VC 等參投。
Magnety 已上線測試網
* 錢包
基於StarkWare 的DeFi 社交錢包Magnety 已上網測試網,用戶可以在測試網上進行創建“基金”、在Alpha Road Finance 上交易、追踪資產表現、建立個人化個人資料、鑄造Magnety Stacking Vault 份額等操作。
Arbitrum 奧德賽第一週將於28 日1 點結束,轉帳已超18 萬筆共約3.5 萬ETH
* 擴容
Arbitrum 奧德賽第一週(Bridge week)將於北京時間6 月28 日1:00 結束。據了解,奧德賽第一週的主題是跨鏈橋。 Dune 數據顯示,截至目前,Arbitrum 奧德賽活動共進行了 186960 筆轉賬,共 35590.46 枚 ETH,其中最高單筆交易為 510ETH。跨鏈橋轉帳總金額最高的是Hop Protocol,超過了15190 枚ETH 轉帳佔比達45.1%,排名第二的是Celer Network,超過4810 枚ETH 轉帳佔14.3%,排名第三的是Multichain,超過3330 枚ETH 轉帳佔9.9%。
StarkWare 發表StarkEx V4.5 版,支援Volition、ERC-1155 和交易捆綁
* Layer 2
零知識證明研發機構StarkWare 正式發表StarkEx V4.5 版,此版本支援混合鏈上(Rollup模式)和鏈下資料(Validium 模式)解決方案Volition,允許使用者在每次交易時自行選擇將資料儲存至鏈上或鏈下,也完全支援ERC-1155 Token 和交易捆綁。 StarkWare 表示,之後將實現StarkNet 上的L3 StarkEx、StarkEx 高吞吐量和支援ERC-1155 的鑄造,其中,StarkNet 上的L3 StarkEx 可與StarkNet 應用直接實現互通性,還能降低證明和更新新狀態的Gas 成本和使狀態更新的延遲更低。
ConsenSys 發佈Infura NFT API Beta 版
* 基礎架構
以太坊基礎設施開發商ConsenSys 宣佈為其Infura 區塊鏈開發工具套件推出NFT API Beta 版,該產品使Infura 用戶能夠輕鬆驗證數位資產以及建立元資料模板,自訂和開發NFT。至於 Infura 的 NFT API 的用例,ConsenSys 產品總經理 Nayana Singh 表示 NFT 的重點主要集中在藝術、娛樂和收藏品領域。用例包括音樂、遊戲和虛擬世界,還有幾家公司詢問過忠誠度計劃。
Synthetix 升級至Algol 版本,設定清算罰款參數
* 合成資產
根據官方公告,合成資產協議Synthetix 已於北京時間2022 年6 月23 日15:00 升級至Algol 版本,該版本增加了SIP-251,分別將抵押貸款清算罰款比例和SNX 質押強制清算罰款比例定為10% 和30%。
Part.4 產業脈動
以太坊Sepolia 測試網已部署信標鏈,預計6 月29 日進行合併
* 基礎設施
以太坊客戶端Nethermind 發推表示:「以太坊Sepolia 測試網已部署信標鏈,以太坊的第二個公共測試網鏈合併指日可待。
zkSync 發佈V2 更新資訊:新增抽象帳戶以及增加與以太坊EVM 的兼容性
* Layer 2
基於ZKRollup 的以太坊二層擴容解決方案zkSync 今日發布V2 更新,其結構變化旨在改善用戶體驗,增加與以太坊EVM 的兼容性,並升級zkSync v2 測試網路的效能。其中,此次升級增加了「抽象帳戶(Account Abstraction)」,可以減少帳戶類型的數量,或減少可以發送交易的 ETH 餘額的實體的數量。帳戶抽象化使其能夠使授權可編程,從而使錢包和協議設計更加多樣化,改善了用戶體驗。此次升級也新增了 L2 至 L1 的訊息傳遞,並新增了對交易屬性 msg.value 的支援。此外,L2 至 L1 訊息的新增使其能夠簡化協定接口,並將硬編碼操作替換為通用的 L1 互通 L2 通訊。為了實現這些更改,zkSync 2.0 測試網已重置。這意味著合約必須重新部署,帳戶餘額和交易的狀態已經重置。
以太坊與Harmony 間跨鏈橋Horizon 遭遇攻擊,損失約1 億美元
* 跨鏈
Harmony 官方推特今日發文稱,發現以太坊與Harmony 間的資產跨鏈橋Horizon 遭到攻擊,損失金額約1 億美元。 Harmony 表示,目前已與相關部門和專家合作追蹤攻擊者並追回被盜資產。此外,Harmony 稱無需信任的比特幣跨鏈橋未受到影響,目前已通知交易平台並暫停了 Horizon 跨鏈橋。
Bancor:暫停無常損失保護功能,待市場穩定後再啟動
* DeFi
去中心化交易協議Bancor 發佈市場狀況更新,表示由於市場環境惡劣,Bancor 的無常損失保護(Impermanent Loss Protection )功能暫停,後續隨著市場穩定將重新激活,協議上的資金是安全的,且目前不接受存款。同時,在此期間執行的提現將不符合無常損失保護的條件,留在協議中的用戶將繼續獲得收益,並有權在無常損失保護重新激活時獲得其完全受保護的價值。 Bancor V3 允許用戶在抵押當天就獲得 100% 的無常損失保護。
Solend 社群關於撤銷先前接管巨鯨帳戶的提案投票已獲得通過
* 生態借貸協議
Solana 生態借貸協議Solend 今日發布的SLND2 提案投票以99.8% 的支持率獲得通過,該提案內容包括:使提案SLND1 無效;將治理投票時間增加至1 天;制定一項新提案,該提案不涉及緊急接管帳戶的權力。先前消息,Solend 敦促某位巨鯨(3oSE 開頭地址)盡快償還貸款,以避免清算風險。昨日晚間消息,Solend 社群對巨鯨制定特殊保證金要求並可臨時接管鯨魚帳戶的治理提案 SLND1 已獲得通過。
ParaSwap 推出點對點NFT 交易應用程式
* DEX 聚合平台
DEX 聚合平台ParaSwap 宣布推出點對點NFT 交易應用程序,據稱是Apple App Store 上的首個此類應用程式.該應用程式允許賣家為其 NFT 建立自訂訂單,這些訂單可以直接發送給買家,並在後端使用 ParaSwap 的 DEX 引擎,雙方都可以使用他們喜歡的 Token 進行交易。該應用程式將使用 Ramp 作為法幣入口,並在前三週或交易量達到 50 萬美元之前無需交易費用,平台上使用以太坊之外的 Token 進行交易的產生的 Gas 費將永久退還。
Uniswap Labs 收購NFT 聚合市場Genie,將於8 月向Genie 用戶空投USDC
* DEX
Uniswap Labs 宣布已收購NFT 聚合市場Genie,旨在將其產品擴展至ERC-20 和NFT,具體交易條款暫未揭露。 Uniswap Labs 表示,此次收購將把NFT 整合到其產品中,從Uniswap 網路應用程式開始,用戶很快將能在其市場上交易NFT,Uniswap Labs 也將把NFT 整合到開發人員API 和小部件中。此外,Uniswap Labs 表示,將對4 月15 日之前多次使用Genie 的歷史用戶或持有Genie Genesis NFT 的用戶進行USDC 空投,空投將於8 月啟動,根據已經拍攝的快照,將可在12個月內申領。 Uniswap Labs 稱此次收購由 Uniswap Labs 進行,對 Uniswap 協議、Uniswap 治理或 UNI Token 沒有影響。在新的 Uniswap NFT 體驗可用之前,Genie 用戶將繼續獲得對 Genie 網站不間斷的服務。
dYdX 計畫使用Cosmos SDK 啟動其專屬應用鏈,新鏈預計將在未來幾個月內推出
* DEX
去中心化衍生性商品交易平台dYdX 計畫使用Cosmos SDK 啟動其專屬應用鏈,將開發一個去中心化的鏈下訂單簿和匹配引擎,並從以太坊轉移到dYdX 特定的應用鏈。新鏈預計將在未來幾個月內推出。但尚未決定 StarkEx 上的當前版本會發生什麼。
THORChain 主網已上線,金庫控制權即將移交社群
*跨鏈
跨鏈DeFi 協定THORChain 今日宣布主網上線完成,目前已正式進入開發、擴展和採用階段。 THORChain 目前正在進一步去中心化,節點營運商已逐步取代中心化的控制,金庫的控制權很快就會全部移交給社群。在接下來的 12 個月內,大部分 RUNE Token 歸屬將鎖定在 Node 債券中。當價格是歷史最高價的 1/10 時,將解鎖 RUNE。具體解鎖方式為:2,000 萬個 RUNE 將解鎖,每 3 個月解鎖 20%,持續 12 個月。 4,100 萬枚 RUNE 在 Node 債券中仍被鎖定至少 12 個月。此外,金庫將不再向流動性提供者或節點營運商進行退款。重點將僅放在開發、安全性和可擴展性。
P2E 遊戲Axie Infinity 計劃於6 月23 日至28 日啟動土地質押
* GameFi
P2E 遊戲Axie Infinity 發推文:「土地質押(Land Staking)正在測試網路上進行測試和優化。團隊計劃在部署Ronin Bridge 後啟動土地質押,預計啟動時間在6 月23 日至28 日之間。服務平台與Web3 教育平台
* Web3
密硬體錢包Ledger 宣布將推出NFT 市場Ledger Market、Web3 服務平台Ledger Enterprise Create 及Web3 教育平台Ledger Quest 和Ledger Academy。 NFT 系列DeadFellaz 和Brick/Babylon 等。使用者拓寬對區塊鏈技術和安全性的理解。>eBay 收購NFT 交易平台KnownOrigin
* NFT
電商巨頭eBay 已於今日完成對NFT 交易平台KnownOrigin 的收購交易,具體金額及條款暫未透露。新一代NFT 創作者、賣家和買家提供支援。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章