融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


a16z的11位合夥人告訴你2022年金融科技發展方向
原文標題:《a16z:金融科技在 2022 年會解決哪些大問題? 》
原文作者: Angela Strange, Sumeet Singh, Tomicah Tillemann 等 a16z 員工
原文編譯: 不上 DAO 的老雅痞
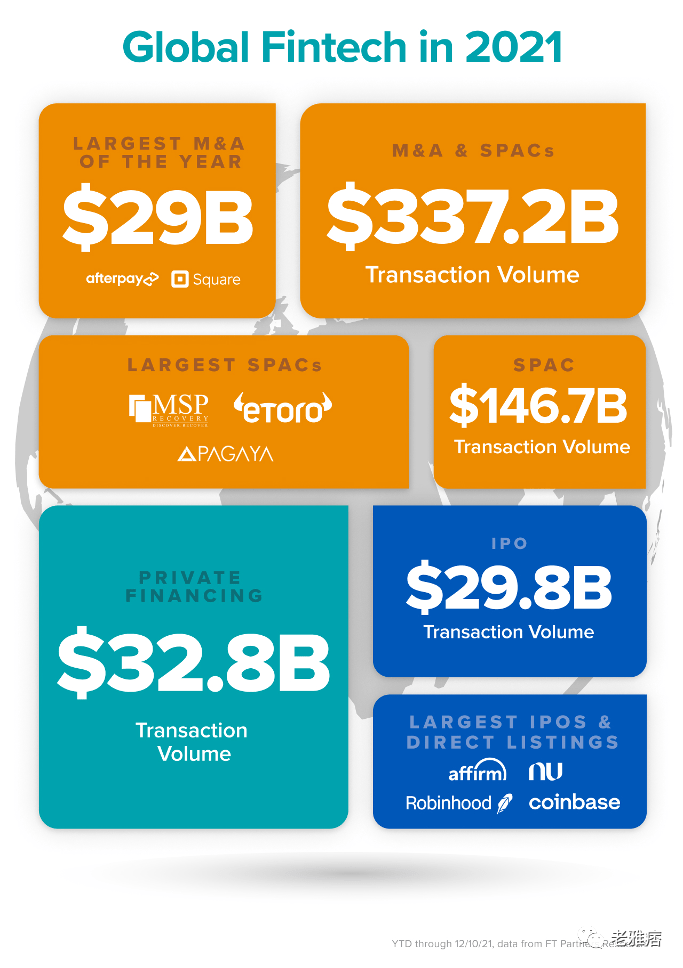
2021 年,金融服務繼續迎來它的時刻——金融科技的籌資額超過了之前的所有年份;這是金融科技IPO 的一個大年;金融科技的大型併購活動也達到了歷史最高水準。在年底前,我們看到了最大的金融科技IPO 之一,Nubank 融資26 億美元(作為最大的數位銀行),最大的金融科技併購之一,Square 以290 億美元收購Afterpay,Wise 首次在英國直接上市,Coinbase 首次以金融科技/加密貨幣服務直接上市,以及多個金融科技SPAC。
金融科技在2022 年可能會解決哪些大問題?
一、金融科技x 加密貨幣
1、低碳科技滲透到所有的金融服務中
20 年前,"它是一家互聯網公司嗎?"是一個常見的問題。今天,(幾乎)每家公司都是一家網路公司。十年前,"它是一家行動公司 "是一個常見但現在已經過時的問題。同樣,我們很快就會停止問 "它是一家加密貨幣公司嗎?"因為大多數公司--從更廣泛的金融服務業開始--將有一個加密貨幣的組成部分。
隨著加密貨幣佔據了消費者越來越多的心智份額,金融應用程式正在增加加密貨幣產品,以進一步獲得錢包份額。例如,Robinhood 從股票交易開始,現在為一些加密貨幣交易提供便利;一些新銀行允許客戶透過 DeFi(去中心化金融)獲得更高的收益;而大型銀行正處於試驗加密貨幣產品的早期階段。在 2022 年,我們將看到為轉帳、錢包和收益率即服務、託管等建立更多的加密貨幣基礎設施,因此消費者可以繼續整合和管理他們的法幣和加密貨幣金融生活。我們還將看到一波新的金融科技公司,它們由後端的加密貨幣基礎設施提供動力,以及其他人所說的 DeFi mullets(金融科技在前,DeFi 在後)。
- a16z 金融科技普通合夥人安琪拉-斯特蘭奇和a16z 金融科技交易合夥人蘇梅特-辛格
2、web3 社群將在美國中期選舉中成為一個主要的政治選區
在我們結束這一年的時候,五分之一的美國選民現在擁有加密貨幣。根據我們最近進行的一項民意調查,web3 和網路的未來將影響許多人在 2022 年美國中期選舉中的投票方式。
web3 的選民是年輕和多樣化的。 79% 的千禧世代選民、73% 的西班牙裔選民和 79% 的黑人選民更有可能投票給支持擴大 Web3 的候選人。這些選民大多是在經濟大衰退之後成年的,他們中的許多人來自那些在試圖建立世代財富方面被忽視的社區。他們尋求一種有意義的方式來取代當前的金融體系--這種方式能讓他們直接控制自己的資金,並為社會上被傳統金融機構忽視的部分提供投資選擇。
那麼,這些選民關心的是什麼?他們希望政策制定者專注於打擊不良行為和非法活動的法規,同時注意法規不會阻礙一般美國人的經濟機會。他們希望政策制定者能夠支持和參與我們的國家技術戰略。他們壓倒性地認為,web3 可以讓消費者對他們的數據有更多的控制。他們相信 web3 可以加強美國在全球舞台上的技術領先地位。他們也希望政府在支持社區擁有的 web3 平台方面發揮積極作用。
毫無疑問,web3 將是明年選舉的一個重要部分,政策制定者正在迅速認識到其中的利害關係。
- Tomicah Tillemann,a16z 全球加密貨幣政策主管,和James Rathmell,a16z 加密貨幣顧問
3、社區至上的社會投資平台
GameStop 傳奇和ConstitutionDAO 有什麼共同點(除了Citadel的Ken Griffin)?它們都說明了網路社群參與者希望將他們的資金集體用於一個更大的目標--無論這個目標是運行一個分散式對沖基金還是購買一份憲法。
在 2022 年,我們將看到多人遊戲、社群驅動的社會投資平台,利用這種集體行動的網路文化。我們在這裡看到許多正在建造的產品,它們與其他社會產品並不相似,因此,它們不是擁有排行榜和交易追蹤等功能,而是圍繞著新的產品基元,如資產池、投票和協調,實現集體投資,無論是分散式對沖基金,推動社會和環境目標,或是匯集資金購買集體所有的資產。這些產品將有明顯的優勢--鑑於多人遊戲的方式,嵌入分銷;鑑於它們可以平添樂趣,參與度更高。
- Sumeet Singh, a16z 金融科技交易合夥人
二、金融科技x 醫療健康
每家醫療健康公司都是一家金融科技公司
正如我們之前所說,金融科技產品使垂直SaaS 企業能夠多樣化地進入新的收入來源。在醫療健康領域——一個占美國 GDP20% 的系統,我們看到了金融科技能力可以在 2022 年為該行業帶來超強動力的三個領域:消費者支付和借貸、供應商實踐能力和保險。
由於美國的第三方支付系統,醫療健康支付特別複雜,在該系統中,供應商為服務開立帳單,支付方為這些服務進行報銷,而消費者接受服務。因此,一個通用的解決方案,如 Stripe,不太可能提供全面支援醫療實踐所需的全套功能,例如監管合規和健康計劃整合。這就為特定垂直領域的支付網關和融資產品留下了機會,例如 "先買後付"(BNPL),幫助消費者為他們的醫療賬單融資,減少因計劃外醫療費用而破產的風險。
在供應商方面,BNPL 可以提高收款率,在某些地區可以低至 20%。還有一些新興的金融科技產品,旨在透過承擔風險,幫助醫療機構將其業務模式正常化為"每月每個會員"(PMPM)的安排,以及為新的服務項目增加計費能力,使收入和利潤流多樣化。
最後,傳統健康保險的分割和重新分割創造了新的金融科技平台,支持針對個人和企業的新型保險產品的蓬勃發展。這些公司將承保、索賠處理、供應商網路管理和使用管理能力模組化,幫助企業以更靈活、更實惠、更透明的方式管理其承保人群的風險。
隨著金融科技進入醫療服務和軟體領域,我們看到了重塑激勵機制和消除低效率的潛力,為建立一個更加以價值為導向的醫療系統鋪平道路。
- David Haber,a16z 金融科技普通合夥人,Julie Yoo,a16z 生物普通合夥人
三、金融科技x 永續發展
金融科技邁向零碳
你是否注意到,Google地圖的預設設定現在會引導你走最省油的路線?或者,帳單上的 "無紙化報表 "方框已經被勾選,你的帳戶是如何打開的?這種具有環保意識的可配置性正在朝向金融科技領域發展。想像一下這樣的結帳體驗:在藉記卡、信用卡、ACH、PayPal、BNPL 以及 2021 年所有可用的各種付款方式之間切換,會顯示哪種方式對該特定商家的環境危害最小。
或者,更好的是,它嵌入了一個功能,讓你在購買時增加 x 美元,以抵消你選擇的任何途徑的排放。排放數據基礎設施和技術的改進正在使這種情況迅速地成為可能。隨著Patch、Capture 和Wren 等公司使企業和消費者不僅更容易了解他們的氣候足跡,而且更容易採取行動,支付提供者、新銀行、物流公司和更多公司可能會將碳抵消選項嵌入其產品中。
然而,還有待觀察的是,什麼會促使消費者選擇更環保的產品或交付方式,而不是那些可能更方便的方式。就像谷歌地圖上的環保路線實際上可能是最慢的,今天,商業中的綠色選擇往往是最昂貴的。處於氣候和金融技術交叉點的新創公司必須創造新的激勵結構,使生態友善的選擇不僅更負責任,而且比其傳統的同行更實惠和有回報。想想更高的年利率,更低的年利率,更好的回報,或減少費用。
我們最喜歡的圍繞這一領域的創造性激勵調整的案例研究之一來自Powerledger,一個用於點對點能源交易的區塊鏈平台,以及澳洲的啤酒公司Carlton United Brewery。當卡爾頓設定了到 2025 年完全由可再生能源供電的目標時,他們與 Powerledger 合作,創建了一個生態友好型啤酒飲用者的幻想忠誠度計劃:用多餘的能源換取酒桶。卡爾頓的客戶可以報名參加,用他們家的太陽能板產生的多餘能源換取直接送到他們家的啤酒。
- 馬克-安德魯斯科,a16z 金融科技交易合夥人
四、金融科技領域的趨勢
1、透過合作關係和產品主導的成長來克服不斷上升的CAC
在過去的幾年裡,我們看到數位客戶獲取管道(FB 和GOOG)出現了有意義的通貨膨脹,因為競爭加劇,像蘋果廣告追蹤這樣的改變使得歸因更難。為了進一步促進競爭,絕大多數金融科技公司都集中在相同的客戶特徵(次貸),提供相同的產品(如銀行、投資、貸款)和一系列不斷增加的客戶補貼來加入(互聯網上的免費資金!那麼,在 2022 年,面對競爭日益激烈和受限的數位收購管道,公司將如何讓自己脫穎而出?
我們認為有兩個答案--最好的公司將透過產品成長,這些產品適合產品主導的成長,或夥伴關係代表非通貨膨脹的分銷機會。
在產品方面,我們看到今天的產品變成了明天的初級產品;僅僅提供一個銀行或經紀帳戶已經不足以脫穎而出,因為新的API 使得將銀行的核心功能(如儲蓄、消費、借貸、投資)整合到幾乎任何應用體驗中變得異常簡單。相反,抓住消費者想像力的產品將以新的和有趣的方式重新混合這些基本要素,利用社區、加密貨幣和商業。特別是,我們希望看到更多的多人遊戲產品推動產品的成長--貨幣本身就是多人遊戲(交換媒介!),但到目前為止,金融產品基本上是單人遊戲。
在合作方面,我們已經看到Credit Karma 與休士頓火箭隊的合作,Chime 與達拉斯小牛隊的合作,以及Guideline 與Gusto 的分銷協議和Melio與Intuit 的分銷協議。雖然這些管道有價格槓桿,並可能隨著時間的推移提高價格,但它們代表了獲取成本和獲取供應的那種可預測性和數量,而這在最近的數位行銷管道中基本上沒有。創辦人注意到這些例子將是明智的--那些在直接面向消費者的營銷方面歷來是最好的公司,現在正在尋求業務發展和夥伴關係,以實現持續增長,我們預計這一趨勢將持續到2022 年。
- 阿尼什-阿查里亞,A16Z 金融科技普通合夥人
2、新興市場將出現更多金融科技
今年,新興市場出現了爆炸性的創業活動、創紀錄的融資和令人印象深刻的退出。特別是 Nubank 的上市,是拉丁美洲和全球金融科技的分水嶺,代表了拉丁美洲的大規模退出,並在之後產生了一群創始人。 2022 年將為整個新興市場的金融服務帶來更多投資和創新的成長。我們可能會看到出現的公司類型的幾個大趨勢。
歷史上,新興市場有許多B2C 金融技術,現在我們將看到更多的B2B 幫助小型企業和企業客戶進行數位化和優化支付,更有效支付員工,採購供應品,處理會計,為自己投保等等。
第二,新的現代 API 將使公司有可能進行支付,訪問銀行帳戶信息,發行卡片,橋接加密貨幣,驗證身份,等等。與其需要手動建立與傳統金融系統的一次性整合,公司將能夠插入現代化基礎設施,從而以更少的前期成本推出新的金融科技產品。需要有足夠的需求來證明新的基礎設施是合理的,而我們已經開始在生態系統中達到了這個意義。
第三,將出現的商業模式將越來越多地從其他新興市場而不是美國和歐洲尋找靈感。基於現有的使用者行為、法規和數位化階段,有一些商業模式和功能集更適合整個新興市場。例如,印度和拉丁美洲已經出現了許多本土的B2B 市場(嵌入了金融技術),這些市場在美國或歐洲是不存在的,部分原因是這些市場為小型企業提供了諸如信貸和物流的機會,而在新興市場中,這些東西往往是特別昂貴的,而且充滿了摩擦。我們已經看到像超級應用程式(包括消費者和企業)和社區購買平台這樣的商業模式蓬勃發展,以及像投資應用程式從基金開始而不是股票交易這樣的功能組合。
我們已經看到這些地區的創業者的相互連結。我們在聖保羅遇到了建立小型企業會計基礎設施的創始人,他們透過 WhatsApp 定期獲得雅加達同行的建議。拉各斯的創業家在卡拉奇為他們的 B2B 市場尋找商業模式的靈感。新冠疫情加速了許多技術趨勢,但它也大大縮小了世界。
- Seema Amble,a16z 金融科技合夥人;David Haber,a16z 金融科技普通合夥人;Gabriel Vasquez,a16z 金融科技合夥人
3、保險業MGAs 重新關注核保問題
第一波保險新創公司大多專注於將歷史上的離線流程搬到網路上,而沒有觸及大部分的核保流程。隨著長期的低利率環境,保險公司更願意測試新的市場和策略來尋找收益。再加上與其他市場相比,保險新創企業生態系統缺乏規模,許多能力夥伴將新進業者視為測試夥伴,以學習和嘗試尋找新的獲利策略。隨著利率上升和市場硬化,重新關注承保差異化和盈利能力將成為一個優先事項,可能會推動第一代保險技術世界的收購,以及專注於承保優勢貨幣化的新進入者。
- 喬-施密特,A16Z 金融科技交易合夥人
註:這裡所表達的觀點是AH Capital Management, L.L.C.("a16z")人員個人的觀點,而非a16z 或其關聯公司的觀點。這裡包含的某些資訊是從第三方來源獲得的,包括來自 a16z 管理的基金的投資組合公司。雖然取自被認為是可靠的來源,但 a16z 並沒有獨立核實這些信息,也不對信息的持久準確性或其對特定情況的適當性做出任何陳述。此外,這些內容可能包括第三方廣告;a16z 沒有審查這些廣告,也不認可其中的任何廣告內容。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章