融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


傳奇投資人Druckenmiller幾乎清倉美股:50年來最看不清市場的一次,AI下一波機會不在算力
編者按: 如果一位縱橫金融市場近 50 年、長期保持年度盈利紀錄的傳奇投資人,突然告訴你,他現在什麼都不想買了,這意味著什麼?
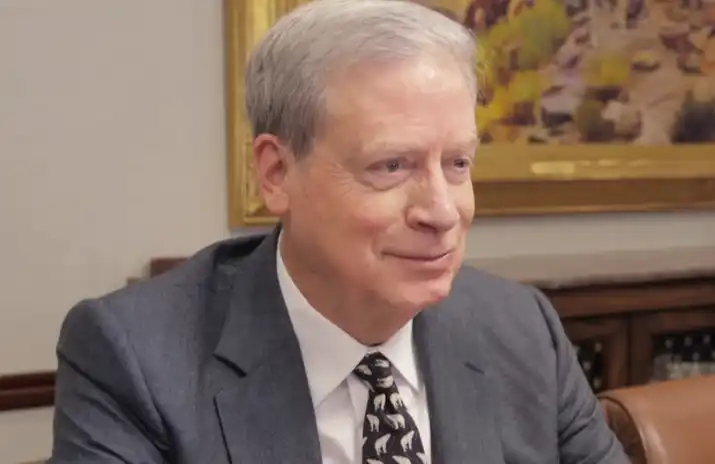
在最新一場公開訪談中,杜肯家族辦公室創始人、傳奇宏觀投資人斯坦利·德魯肯米勒(Stanley Druckenmiller)給出了一個罕見的判斷:「我想不起來,還有哪個時期像現在這樣,讓我如此看不清未來 12 個月的市場。」今年年初,他還全面看多美股、做空美債、押注銅價上漲,並通過 AI 基礎設施投資獲得可觀回報。不到一年,這些倉位卻幾乎全部退出。美聯儲轉向加息、信用利差擴大、大宗商品見頂回落,以及股市內部持續惡化的技術信號,讓他選擇暫時離場,將資本保全放在首位。
但比他不願再下注更值得關注的,是他對 AI 投資邏輯的重新判斷。過去四年,芯片、數據中心和算力基礎設施是 AI 牛市最重要的財富創造引擎,而德魯肯米勒認為,這一階段可能正在過去。下一輪機會將從建設算力轉向利用算力,甚至可能由今天的基礎模型公司親自創造。他提出一個大膽設想:當 AI 實驗室掌握足夠強大的智能能力,它們為什麼還要按 Token 收費,而不是直接出售任務成果,甚至進入網絡安全、醫療等行業,與現有企業爭奪利潤?如果這一判斷成立,AI 產業的價值分配格局可能迎來重大重構。
在這場約 23 分鐘的對話中,德魯肯米勒還談到了自己不依賴 VaR 模型、以實際盈虧判斷風險的交易紀律,對 2027 年下半年經濟放緩的擔憂,以及未來十年太空數據中心、核聚變和 AI 醫療的潛在突破。他甚至認為,太空數據中心在十年內成為現實的概率至少達到 70%。
他並不懷疑 AI 的長期潛力,卻開始懷疑當前市場的定價與融資環境;他相信技術革命仍將繼續,卻不認為投資者必須在任何時候參與其中。 對於經歷了數年 AI 投資熱潮的市場而言,這場訪談最值得思考的問題或許是:當算力擴張不再足以支撐持續上漲,下一輪 AI 牛市的利潤究竟會流向誰?
以下為原文:
TL;DR
· 從全面看多轉向資本保全。 德魯肯米勒表示,年初持有的股票多頭、美債空頭和銅多頭等倉位如今幾乎全部退出,目前股票組合總體接近中性,並已轉為空頭持有銅。
· 宏觀環境發生逆轉。 美聯儲轉向加息、信用利差擴大、市場廣度走弱、防禦性股票領漲,使他開始警惕 2027 年下半年的經濟表現。
· AI 投資重點從基礎設施轉向應用。 過去四年的算力基礎設施投資創造了巨大收益,但未來的增長引擎可能轉向應用層,尤其是網絡安全和醫療。
· AI 公司可能不再按 Token 收費。 他預計,領先的 AI 實驗室可能不再滿足於出售模型調用,而是直接交付任務、經營業務,獲取更大比例的商業價值。
· 政治與融資是 AI 牛市的兩大風險。 儘管長期看好技術進步,他仍對 AI 基礎設施的融資壓力及政治風險保持警惕。
· 未來十年的長期判斷。 他認為太空數據中心實現的概率至少為 70%,核聚變取得決定性突破的概率約為 20%,並相信癌症有望在十年內成為可管理的疾病。
在投資市場活躍了近 50 年之後,傳奇投資人、杜肯家族辦公室(Duquesne Family Office)創始人斯坦利·德魯肯米勒(Stanley Druckenmiller)給出了一個罕見的判斷:他幾乎從未像現在這樣,對未來 12 個月的市場方向缺乏把握。
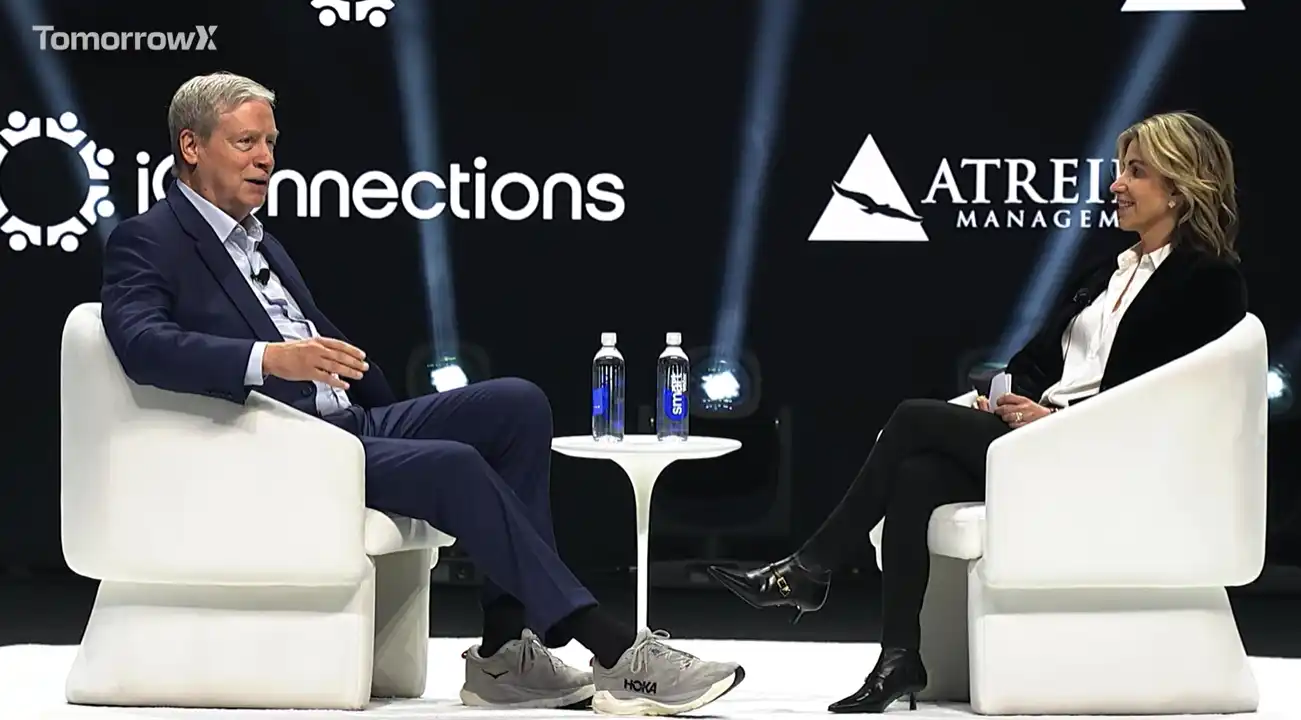
在 11 月 17 日於美國奧斯汀舉行的 TomorrowX Summit 上,德魯肯米勒與摩根士丹利全球衍生品業務高管 Iliana Bouzali 展開了一場約 23 分鐘的對話。從美聯儲政策、AI 投資到風險管理和未來十年的技術趨勢,他解釋了為何自己正從此前積極押注市場的狀態,轉向以保全資本為優先。
今年 1 月接受採訪時,他仍然看多美國經濟和股票市場,做空美國國債作為對沖,持有銅多頭,並認為醫療保健板塊有望成為突破性贏家。
但當被問及這些倉位如今還保留多少時,他的回答只有一句:「基本上一個都不剩了。」
這並不意味着他突然看空 AI 或長期技術創新。恰恰相反,他認為 AI 的巨大潛力仍在,只是此前支撐股市上漲的宏觀環境已經發生逆轉,而 AI 下一階段的投資機會也正在從基礎設施轉向真正創造商業價值的應用。
從全面看多到按兵不動:市場環境已經徹底反轉
德魯肯米勒解釋,今年年初,他對市場走勢具有相當高的確定性。
當時美國經濟表現強勁,聯邦基金利率約為 3.5%,名義經濟增長率達到 6%。在他看來,這意味著貨幣政策仍然極度寬鬆。美聯儲點陣圖甚至顯示,年內還可能進一步降息。
與此同時,大宗商品價格持續上漲,銅價等品種不斷創出新高。股市漲跌家數線(Advance-Decline Line)以及他關注的其他技術指標同步走強,信用利差則維持在極低水平。
在經濟增長強勁、貨幣環境寬鬆的條件下,他認為未來 6 至 12 個月出現經濟衰退的可能性極低。
另一個重要推動因素來自 AI。
前一年秋季,Claude Code 的進展讓科技行業內部人士開始意識到,AI 技術的演進速度可能再次加快。由此帶來的資本開支擴張預期,進一步強化了他的股票多頭判斷。
不過,隨後爆發的戰爭改變了投資節奏。德魯肯米勒坦言,自己一度恐慌並拋售了大量資產。但在迅速重新買入時,他反而更加確信 AI 基礎設施投資即將迎來全面爆發。
這輪調整也幫助他清理了組合中上漲潛力有限的資產,使倉位進一步集中於 AI 基礎設施相關機會。
然而,到了 11 月,情況已截然不同。
美國經濟雖然仍然強勁,但幾乎所有此前支撐牛市的其他因素都發生了逆轉。
首先是貨幣政策。美聯儲不再降息,而是進入加息階段。德魯肯米勒指出,美聯儲領導層發生了變化,新的政策取向對於過去長時間的超寬鬆貨幣環境、持續擴大的財政赤字,以及連續五年高於目標的通脹明顯更加警惕。
其次是大宗商品走勢。年初還在持續突破新高的大宗商品,如今看起來已經見頂回落。他透露,自己的投資組合甚至已經從銅多頭轉向銅空頭。
股票市場內部也出現了值得警惕的背離。
他特別提到,美股漲跌家數線早在 8 月 14 日就已經見頂,而主要股指直到 10 月才創出新高。這意味著即便指數繼續上漲,參與上漲的股票範圍實際上已經開始收窄。
與此同時,信用利差不斷擴大,防禦性股票也開始跑贏週期性股票。
在他看來,這些信號共同表明,市場環境已經與年初完全不同。
「現在的一切,幾乎都與當時正好相反。」
因此,他既沒有大規模做多股票,也沒有轉向全面做空。
德魯肯米勒承認,自己一直喜歡尋找做空機會,但面對 AI 正在推動的巨大創新,他不願貿然逆勢做空。尤其是在部分科技股已經經歷明顯下跌、市場倉位得到清洗之後,短期反彈的可能性同樣不能忽視。
目前,他的股票組合雖然仍然同時包含多頭和空頭,但整體淨敞口基本接近零,僅保留了一些規模較小的美元相關倉位。
他的首要目標已經從追求收益轉向避免虧損。
「我現在做的是資本保全。與其說是在努力賺錢,不如說是在努力不虧錢。」
他甚至開玩笑說,朋友打電話找他討論市場時,可以直接聽到一條自動回覆:「別找我,我現在不玩了。」
這次暫停可能只持續兩天,也可能持續六個月。他並不知道何時會重新大舉入場。
對於未來的經濟走勢,他尤其關注 2027 年下半年可能出現的增長不及預期風險。大宗商品走弱、市場風格從週期性股票轉向防禦性股票,讓他開始重新評估利率及經濟週期的變化。
AI 基礎設施不再是最好的長期交易,下一輪機會在應用層
儘管整體轉向謹慎,德魯肯米勒並沒有失去對 AI 的興趣。
相反,他認為,如果未來股票市場能夠開啟新一輪大幅上漲,AI 仍然可能是重要的推動力量。但下一階段的主要投資機會,未必來自此前表現最強勁的晶片、資料中心及其他基礎設施公司。
「我們現在尋找的是 AI 的應用場景,而不是基礎設施。」
他承認,經歷近期下跌與倉位清洗之後,AI 基礎設施可能仍然是很好的戰術性交易機會。
但他並不認為,這一領域能夠像過去四年那樣,繼續成為推動投資組合大幅增長的核心引擎。
新的價值創造可能出現在 AI 應用層。而在眾多潛在應用中,他提出了一個頗具爭議的判斷:最有吸引力的 AI 應用公司,可能恰恰就是今天訓練基礎模型的 AI 實驗室。
他的邏輯是,隨著 AI 能力持續增強,領先的模型開發商未必還會長期停留在按 Token 出售模型調用服務的商業模式中。
相反,掌握最先進智能能力的公司,完全可能跳過單純提供底層模型的環節,直接向客戶出售完成的任務,甚至自行進入特定行業開展業務。
「如果你掌握了世界上最強大的智能,就可以開始出售任務,而不是 Token,還可以創建自己的企業。」
這意味著 AI 企業的商業模式可能發生根本變化。
在現有模式下,AI 公司主要通過提供模型接口、計算能力或訂閱服務獲得收入,客戶再利用這些能力開發各種應用。
但如果模型開發商直接交付任務成果,商業價值的分配方式就會改變。企業購買的不再僅僅是模型的使用權,而是問題得到解決、工作被自動完成所帶來的實際價值。
德魯肯米勒首先舉出的例子是網絡安全。
在他看來,最先進的 AI 模型既可能帶來全新的網絡安全威脅,也有能力部署大量 AI Agent,自動識別、防禦和應對這些威脅。
「在網絡安全領域,誰能夠與這些公司競爭?」
他的觀點是,既然先進 AI 本身正在改變網絡攻擊的能力邊界,那麼掌握最強 AI 技術的公司,同樣可能具備最強大的防禦能力。
醫療保健則是另一個具有巨大潛力的領域。
隨著模型能力、自動化系統和專業領域知識不斷結合,AI 不僅能夠輔助現有業務,還可能直接承擔一部分此前需要由專業人員完成的工作。
對於投資者而言,這種變化意味著,AI 的價值捕獲可能從基礎設施供應商轉向能夠直接完成商業任務的公司。
未來值得關注的,不只是哪些企業擁有最多 GPU、建設了最多數據中心,更是誰能夠利用 AI 真正完成工作,並從中獲得收入和利潤。
不過,他並未將這種判斷等同於無條件看好整個 AI 板塊。
在訪談最後,當主持人要求他指出最值得認真對待的 AI 熊市論點時,他給出了兩個答案:政治風險,以及融資風險。
他認為,這兩個因素都值得擔憂。即使 AI 技術本身仍然快速進步,政策環境和資本供給的變化,也可能影響相關投資的回報和發展節奏。
不用 VaR 管理風險:當盈虧表現不對時,就應該減倉
相比對市場方向的判斷,德魯肯米勒對風險管理的解釋同樣值得關注。
作為長期橫跨股票、債券、大宗商品及利率等市場的宏觀投資人,他並不認為投資者必須始終在某一類資產上維持較高倉位。
在他的投資生涯中,曾經有很長一段時間完全退出股票市場,轉而利用其他宏觀資產尋找機會。
這種跨資產配置的自由度,讓他能夠在不具備確定性時主動降低風險,而不是為了維持某種投資風格而被迫持續持倉。
他指出,杜肯長期以來的收益並不是勻速累積的,而是呈現出明顯的階段性特徵。有些年份,投資組合可能只獲得 5% 至 8% 的回報;隨後可能出現連續三四年的強勁表現,再進入一段相對平淡的時期。
他將這種投資方式形容為不斷出現的收益爆發期。
這也是為什麼,他並不在意短時間內缺乏重大投資機會。他強調,自己長期沒有出現過全年虧損,並不意味著投資過程中沒有經歷過大幅回撤,只是按照每年年末到下一年年末的統計口徑,最終沒有錄得負收益。
在風險管理方面,他的方法甚至與許多機構投資者截然不同。
他不依賴風險價值(VaR)模型,也不依賴壓力測試,而是將投資組合的實際盈虧表現(P&L)作為最重要的風險信號。
如果一個倉位的實際表現開始偏離原有判斷,或者不同資產之間的相關性不再符合預期,他就會考慮削減風險敞口。
他認為,傳統風險模型存在一個關鍵問題:在市場真正進入混亂狀態時,資產之間原有的相關性往往會失效。而這些相關性恰恰是許多風險模型賴以成立的基礎。
他提到,今年早些時候,部分同時涉及軟件股空頭和 AI 基礎設施倉位的投資者,就曾經歷過這種相關性失效帶來的衝擊。
相比之下,實際盈虧能夠更快反映投資假設與市場現實之間的偏差。
這背後還有一套與交易節奏有關的紀律。
德魯肯米勒相信,投資者和運動員一樣,也會經歷狀態好的時期與狀態差的時期。
當他發現自己的判斷不斷得到市場驗證時,就會加大倉位;當判斷開始頻繁出錯,就會減少風險,嘗試以較小倉位重新尋找節奏。
他將這種狀態比作棒球比賽中的擊球手:有時能夠清楚看見來球,有時卻完全找不到感覺。「當我狀態好的時候,我會大舉下注。當我狀態不好的時候,我就盡量只做一些小規模嘗試。」
對他而言,投資最重要的能力之一,就是知道什麼時候應該進攻,什麼時候應該暫停。
偉大投資者的優勢不在智商,而在執行、開放心態和紀律
德魯肯米勒還談到了高智商投資者容易犯下的錯誤。
在他看來,聰明並不能保證投資成功。事實上,過度聰明有時反而會妨礙投資者及時調整判斷。
原因在於,一旦花費大量時間建立某個投資邏輯,人們就容易對自己的研究結論產生過度依賴。即使市場已經發生變化,他們仍然不願承認原先的判斷可能不再適用。
德魯肯米勒認為,投資需要的是一種「智識上的謙遜」(Intellectual Humility),也就是始終保持開放心態,願意根據新信息調整判斷。
他並不反對高度集中的投資。
相反,他曾借用一句名言描述自己的投資哲學:「把所有雞蛋放在一個籃子裡,然後仔細看好這個籃子。」但在他看來,很多投資者只記住了前半句,卻忘記了後半句。
集中投資要求投資者擁有強烈信念,同時也必須密切關注市場變化。一旦事實開始偏離投資邏輯,就需要迅速採取行動。
對於優秀投資者與頂尖投資者之間的差別,他強調了四項特質:對投資事業的極大熱情、持續的求知慾、近乎偏執的競爭意識,以及嚴格的紀律性。
在他看來,頂尖投資者往往極度渴望獲勝,也極度不願失敗。更重要的是,他們能夠長期堅持自己的投資紀律,即使不同投資者的具體方法可能完全不同。
他自己的交易方式,某種程度上也體現了這種判斷力與執行力的結合。德魯肯米勒將其稱為「先投資,再研究」(Invest, Then Investigate)。
當他聽到一個有吸引力的投資想法,發現技術圖表與邏輯相符,或者認為提出想法的人真正理解相關行業時,他可能會先建立一個有意義的倉位。
這個倉位未必特別巨大,但如果判斷錯誤,仍然足以產生明顯損失。
而在作出最初決定時,他掌握的信息可能只有傳統投資者要求的 15% 左右。
之後,他會讓研究團隊深入調查兩三週,再根據新信息決定是繼續加倉,還是直接退出。
這種方法並不意味著忽視研究,而是將初步判斷、真實市場反饋與後續深度研究結合起來,避免因追求信息完全充分而錯過投資機會。
不過,他也承認,自己曾經嚴重違反過交易紀律。
2000 年 1 月,他賣出了納斯達克相關倉位,卻在隨後科技股泡沫達到頂峰的那天重新買入。
他認為,自己距離市場頂部可能只差一個小時。
驅使他重新買入的並非基本面變化,而是極端的錯失恐懼(FOMO)。
當有人問他從這次錯誤中學到了什麼,他回答:「什麼也沒學到。我當時就知道不該這麼做,但我就是控制不住自己。」
美國面臨的長期風險:人才供給和財政赤字
除了短期市場波動,德魯肯米勒還提到了兩個正在緩慢積累、但可能對美國經濟產生深遠影響的問題。
第一個是教育和人才供給。
他擔憂美國從幼兒園到高中階段的基礎教育質量正在下降。過去,美國能夠依靠吸引全球優秀人才,部分彌補本土教育體系的不足。
但如果移民政策持續限制高技能人才進入美國,這一長期支撐美國科技創新的機制可能受到削弱。
他表示,美國大型科技企業中有相當一部分由移民領導,而未來的人才流入能否保持,將直接影響美國科技產業的長期競爭力。
儘管如此,他仍然相信相關政策最終有望調整。
第二個問題是美國財政。
德魯肯米勒回憶,早在 2011 年至 2012 年,他就曾在美國多所大學呼籲年輕人關注財政赤字和福利支出問題。
當時,他根據人口結構變化判斷,美國財政壓力將在 2020 年至 2030 年之間顯著加劇。
此後的疫情支出,以及長期低利率環境下不斷擴大的政府開支,使財政問題進一步積累。
但美元的國際儲備貨幣地位,也讓美國能夠在相當長的時間內承受其他國家難以維持的赤字規模。
他擔心,這種狀態未必能夠永遠延續。
借用一句關於破產的說法,他形容財政危機的發生方式可能是:「先是緩慢發生,然後突然全面爆發。」
他預計,未來十年,美國可能需要在一場金融市場危機的推動下進行財政改革。
這並不是說他認為危機必然迫在眉睫,而是長期積累的財政失衡,最終可能需要通過市場壓力來推動政治層面的調整。
未來十年:太空數據中心、核聚變與癌症治療
儘管對未來一年的市場走勢異常謹慎,德魯肯米勒對於未來十年的科技發展卻依然樂觀。
在被要求提出幾個看似激進、但他認為具有一定實現概率的預測時,他給出了三個方向。
首先是核聚變。
他認為,未來十年內實現核聚變,或者至少明確證明核聚變商業化即將成為現實的概率約為 20%。
第二個方向是太空數據中心。
對於未來十年在太空部署數據中心,他給出的概率至少達到 70%,甚至可能更高。
這一判斷反映了他對算力基礎設施長期演進的樂觀預期。儘管他認為傳統 AI 基礎設施投資的回報機會正在發生變化,但這並不意味著算力需求或相關技術創新已經接近終點。
第三個方向是醫療,尤其是癌症治療。
德魯肯米勒表示,自己已經在紀念斯隆-凱特琳癌症中心董事會任職約 30 年。
在他看來,癌症治療領域過去幾十年的突破,來自基因測序、對基因突變的理解,以及免疫療法等技術的進步。
而 AI 的加入可能進一步加速這一過程。
「我認為我們將戰勝癌症。我相信,癌症會成為一種可管理的疾病。我說的是十年,不是二十年。」
這裡的「戰勝」並不意味著所有癌症都將在十年內被徹底治癒,而是德魯肯米勒個人對癌症逐步成為可管理疾病的長期樂觀預測。
這也解釋了為什麼,他在短期市場上選擇保守,卻沒有放棄對科技創新的長期信心。
在他看來,技術的長期發展趨勢與金融市場的短期定價環境,是兩件不同的事情。
AI 仍然可能創造巨大的經濟價值,但這並不意味著任何時候買入相關資產,都能獲得理想的投資回報。
從年初全面看多,到如今幾乎退出方向性交易,德魯肯米勒所做的並不是否定此前的 AI 判斷,而是承認市場環境已經改變。
對於當下的投資者而言,他的觀點指向兩條線索:一方面,貨幣政策、信用環境以及政治和融資風險正在改變 AI 資產的投資條件;另一方面,隨著 AI 從基礎設施建設走向實際商業應用,下一批價值創造者可能不再是過去四年裡表現最強的公司。
在缺乏確定性的時候保留資本,在真正的機會出現時集中下注,或許正是德魯肯米勒能夠跨越多個市場週期的核心投資方法。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章