融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


比特幣抹去近九成漲幅:6.2萬美元是底部,還是熊市反彈的終點?
TL;DR
·比特幣連續第六週下跌,上週跌幅達 12.6%,11 月 15 日最低觸及 62,029 美元,較 9 月高點回撤約 29%。價格重新回到 7 月的 61,300 至 67,000 美元盤整區間,這裡將決定此前的上漲究竟是新一輪牛市的開端,還是熊市中的一次反彈。
·市場拋壓尚未充分釋放。11 月 14 日加密市場發生約 20 億美元清算,短期持有者正以接近 7 月低點時的速度止損,美國現貨比特幣 ETF 連續七個交易日淨流出。近期反彈主要由空頭回補推動,尚未出現持續買盤回歸的證據。
·美聯儲加息預期與美元走強成為比特幣下跌的主要宏觀壓力。美國 10 年期實際收益率升至 2.91%,美元指數創 19 個月新高,黃金也出現明顯下跌,表明拋售並非加密市場獨有。
·Bitfinex 預計,本週比特幣可能在 61,800 至 69,400 美元之間波動,並傾向於再次測試 62,029 美元低點。若進一步跌破 61,300 美元,下一個關鍵位置是 57,803 美元;若重新站上 72,700 美元,且 ETF 資金流入恢復,則可能意味著階段性底部已經形成。
11 月 15 日,比特幣跌至 62,029 美元,創下 7 月 13 日以來的新低。
過去一週,比特幣累計下跌 12.6%,連續第六週收跌,創下自 2025 年 3 月以來最長的連續下跌紀錄。以 9 月 21 日的 87,392 美元高點計算,比特幣累計回撤約 29%。
不過,Bitfinex 在最新一期 Alpha 報告中認為,相比跌幅本身,比特幣現在所處的位置更加重要。
經過這輪下跌,比特幣重新進入 61,300 至 67,000 美元區間。7 月初至 8 月中旬,比特幣曾在這裡橫盤近七週,隨後一路上漲,在 9 月創下階段性高點。Bitfinex 將這一價格區域稱為「7 月底部區間」(July Base)。
如今價格回到上漲行情的起點,也意味著市場必須重新回答一個問題:7 月至 9 月的上漲,究竟是新一輪牛市的開始,還是更長期熊市中的一次反彈?
Bitfinex 認為,57,803 美元是判斷這一問題的關鍵。如果比特幣能夠在該價位上方形成新的低點,就仍然保留著自 7 月以來低點不斷抬高的趨勢結構。如果價格重新跌回這一低點,則意味著此前的上漲更可能只是熊市反彈。
而從目前的市場結構看,真正的考驗可能尚未結束。
一、6.13 萬美元防線:比特幣正回到上漲的起點
7 月 1 日,比特幣觸及 57,803 美元的週期低點。此後,價格在 61,300 至 67,000 美元之間盤整近七週,隨著價格重新突破多個關鍵持幣成本水平,行情逐步向上發展,並於 9 月 21 日達到 87,392 美元。
然而,近期的下跌幾乎抹去了這輪漲幅。
從 57,803 美元到 87,392 美元,比特幣累計上漲約 29,589 美元,而截至 11 月 15 日的下跌已經回吐了其中的 85.7%。
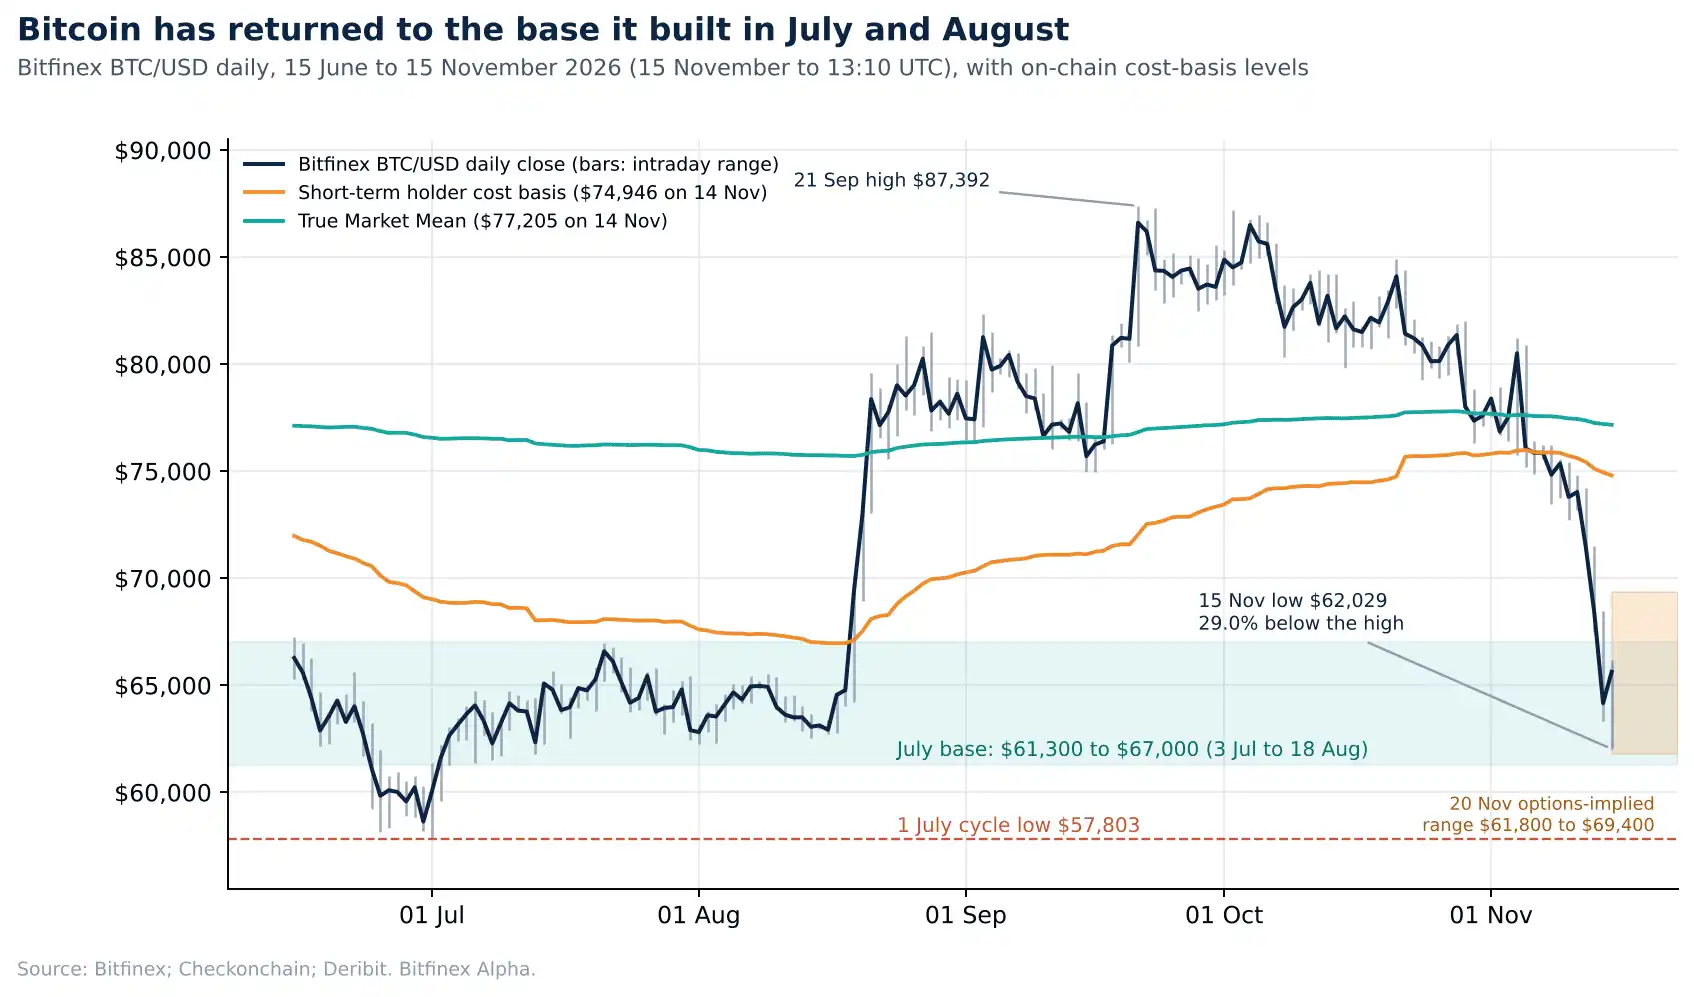
圖註:比特幣日線走勢及 7 月底部區間,包含短期持有者成本基礎、真實市場均值與期權隱含波動區間。來源:Bitfinex、Checkonchain、Deribit Metrics。
這也使當前調整與此前的正常回撤明顯不同。7 月至 10 月初,比特幣每一次回調幅度均未超過 9%,而本輪下跌不僅持續時間更長,幅度也大得多。
Bitfinex 認為,市場即使能夠在 7 月底部區間上方企穩,也未必會立刻開啟新一輪上漲。參考以往類似幅度的下跌,價格結構的修復往往需要數週時間,因此比特幣可能持續震盪至年底。
鏈上籌碼分布進一步解釋了 61,300 至 67,000 美元區間的重要性。
根據 Checkonchain 數據,成本位於 60,000 至 65,000 美元的比特幣約有 140 萬枚,是當前持幣成本分布中規模最大的籌碼集中區。
相比之下,成本位於 55,000 至 60,000 美元的比特幣只有約 30.5 萬枚。
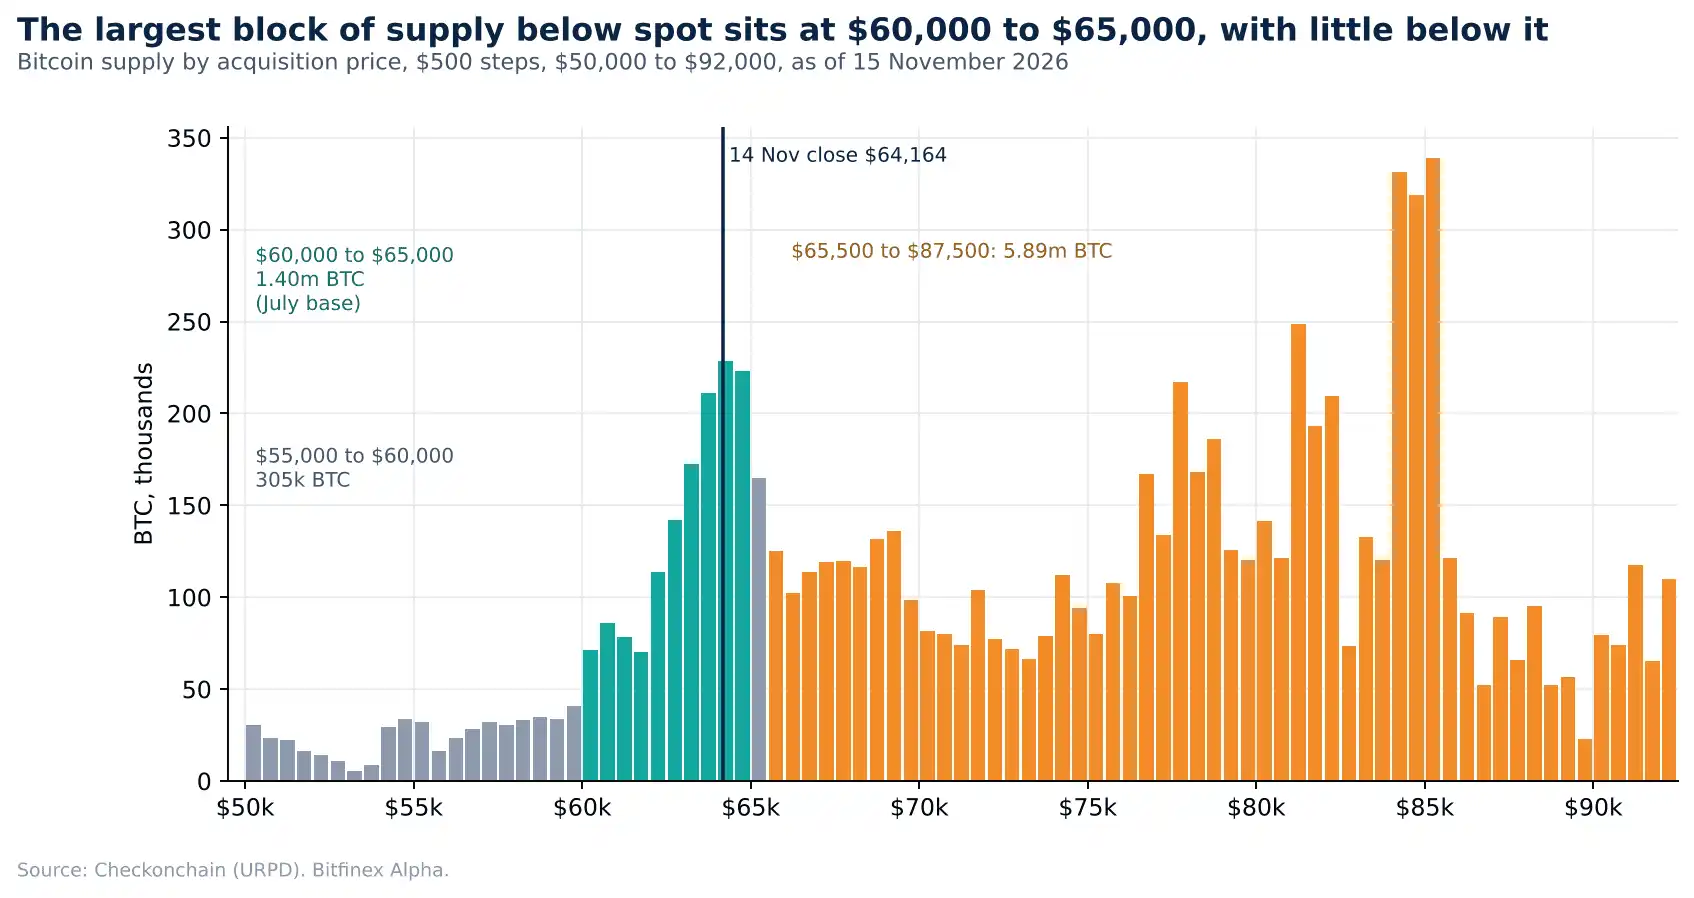
圖註:比特幣在 50,000 至 92,000 美元區間的持幣成本分布,每組間隔 500 美元。來源:Checkonchain。
這意味著,一旦比特幣跌破當前籌碼密集區,下方歷史成交形成的潛在支撐就明顯減少。Bitfinex 因此判斷,如果 7 月底部區間失守,價格可能快速向 55,000 至 60,000 美元區間下沿移動。
與此同時,原本支撐價格的持幣成本線,如今已經轉變為反彈阻力。
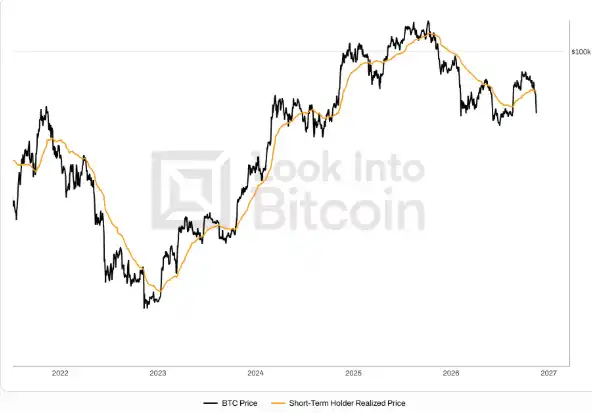
截至報告發布時,比特幣短期持有者成本基礎(Short-Term Holder Cost Basis,STH-CB)位於 74,712 美元。這一指標反映最近 155 天內轉移過的比特幣的平均持幣成本。
另一項指標「真實市場均值」(True Market Mean,TMM)位於 77,112 美元,衡量活躍交易供應量的平均成本。
11 月 15 日,比特幣的週線收盤價分別低於這兩個水平 12.5% 和 15.2%。
根據 Bitfinex 對 2016 年以來行情的統計,過去 14 次比特幣跌破短期持有者成本線的情況中,有 11 次在兩週內重新收復該水平。
但剩餘三次的表現截然不同:價格繼續下跌約 90 天,最終低點比短期持有者成本線低 17% 至 35%。
以 11 月 15 日收盤價計算,比特幣若想在 11 月 22 日前重新站上短期持有者成本線,需要上漲約 14%。
Bitfinex 認為,這意味著本輪行情更有可能進入修復時間較長的情景。不過,由於歷史上只有三個類似案例,這些數據尚不足以構成可靠的預測模型。
目前最重要的不是比特幣能否立即反彈,而是 7 月形成的底部結構能否保住。
二、三類賣家還沒有離場:20 億美元清算、短期持有者止損、ETF 持續失血
與一些由重大負面新聞引發的暴跌不同,本輪比特幣下跌沒有單一、明確的事件性催化劑。
Bitfinex 認為,市場面臨的是三類賣盤同時出現:期貨交易者去槓桿、短期持有者止損,以及現貨 ETF 投資者撤資。
只有這些拋壓逐漸消退,7 月底部區間才有可能形成穩定支撐。
期貨槓桿開始出清,但尚未完成
此前的大部分下跌過程中,比特幣期貨未平倉合約量(Open Interest,OI)始終維持在約 70 萬枚 BTC。這意味著,儘管部分槓桿頭寸遭到清算,但新的倉位很快填補了空缺,市場整體槓桿規模並沒有明顯下降。
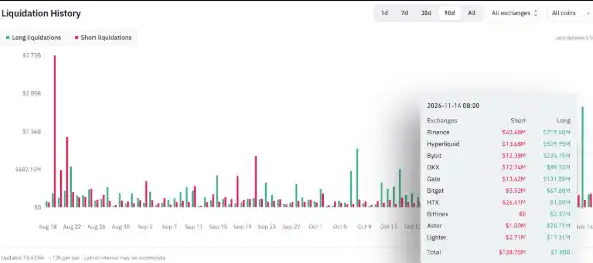
直到 11 月 14 日至 15 日,情況才發生變化。比特幣期貨未平倉合約量下降至 645,750 枚 BTC,比 11 月 11 日減少約 8%。同期,加密市場在 24 小時內發生約 20.1 億美元的強制平倉,其中 83% 來自多頭。
不過,Bitfinex 認為,這仍不足以證明槓桿已經徹底出清。
一個重要原因是,11 月 15 日比特幣觸及 62,029 美元後出現的反彈,主要不是由新增買盤推動,而是來自空頭主動平倉。
在價格反彈的同時,未平倉合約量繼續下降。觸底後的 12 小時內,空頭清算金額達到 2.28 億美元,高於同期 1.22 億美元的多頭清算。
這更符合「空頭回補反彈」的特徵,而非投資者主動建立多頭倉位所推動的新一輪上漲。
從資金費率看,市場正在接近槓桿重置狀態。11 月 10 日,比特幣綜合年化資金費率約為 11%。此後,主要交易平台的資金費率已降至略微負值至 5% 之間。
Bitfinex 指出,歷史上較完整的槓桿出清通常伴隨著以 BTC 計價的未平倉合約量繼續下降,同時主要交易平台的資金費率普遍降至零或負值。目前市場正在向這一狀態靠近,但還沒有完全達到。
值得注意的是,CME 比特幣期貨未平倉合約量卻從 11 月 11 日的 98,820 枚 BTC 增加至 11 月 13 日的 102,100 枚 BTC。
這表明,近期未平倉合約量的下降主要發生在離岸交易平台,CME 市場的機構倉位並未同步減少。當然,CME 當前的持倉規模本身已經接近歷史低位。
短期持有者正在集中止損
比特幣鏈上數據也開始顯示出接近 7 月低點時的壓力。
短期持有者已花費產出利潤率(STH-SOPR)在 11 月 15 日跌至 0.971,為 6 月 5 日以來最低。
STH-SOPR 衡量短期持有者出售比特幣時的價格與買入成本之間的關係。當指標低於 1,意味著這些投資者平均正在虧損出售;數值越低,說明實現的虧損程度越大。此前在 6 月和 7 月,類似水平主要出現在市場止損最集中的交易日。
與此同時,11 月 15 日,全體持有者的淨已實現虧損按 BTC 計價達到約 76,500 BTC,創下 7 月 1 日以來最高水平,而 11 月 10 日這一數值還只有約 18,700 BTC。
未實現虧損情況同樣值得注意。
11 月 14 日,全網處於盈利狀態的比特幣供應量佔比下降至 48.5%,與 7 月 1 日低點時的水平相同。
11 月 15 日,隨著價格反彈,這一比例回升至 51.4%。
這意味著,即使當前比特幣價格仍比 7 月 1 日的低點高出約 11%,持有者承受的浮虧壓力已經接近當時。
Bitfinex 指出,如此大規模的虧損和止損往往是市場形成持久底部的必要條件之一,但不能據此判斷底部已經出現。例如,今年 6 月,STH-SOPR 曾提前約四周跌至類似水平,市場直到 7 月才真正觸底。
因此,後續更值得觀察的是 STH-SOPR 能否重新接近 1。如果這一指標持續恢復,將意味著短期持有者的虧損拋售正在減弱。
ETF 連續七個交易日流出,機構需求仍未恢復
如果說槓桿出清和散戶止損是市場內部的去風險過程,那麼現貨 ETF 的持續流出,則反映了新增需求的不足。
根據 Farside Investors 數據,美國現貨比特幣 ETF 上週合計淨流出 10.7 億美元,為 6 月 22 日以來第二大單週流出規模,僅次於此前一週的 12.8 億美元。
更重要的是,ETF 已連續七個交易日錄得淨流出,創下 7 月 1 日以來最長紀錄。
自 10 月 30 日以來的 11 個交易日中,只有一天出現淨流入,累計淨流出達到 29.9 億美元。
圖註:美國現貨比特幣 ETF 每日資金淨流入與淨流出情況。來源:Farside Investors。
Bitfinex 認為,ETF 資金流向將是判斷市場能否企穩的關鍵指標。
在出現連續三個交易日淨流入,且流入規模足以抵消近期相當一部分流出之前,尚不能確認機構需求已經恢復。
企業財庫需求同樣未能有效抵消賣壓。
截至 11 月 9 日,Strategy 持有比特幣的平均成本為 75,456 美元。按 11 月 15 日收盤價計算,其比特幣持倉已出現約 13% 的帳面虧損。
與此同時,在有關 Strategy 可能被剔除 MSCI 指數的報導出現後,其股價上週下跌 13.4%。
這意味著,過去推動比特幣上漲的兩項重要現貨需求來源——ETF 和企業財庫——目前都未能為市場提供足夠支撐。
三、比特幣與黃金同步下跌,真正的壓力來自美元和美債收益率
相比兩週前由股票市場下跌帶動的加密資產調整,本輪比特幣下跌的宏觀背景發生了變化。
Bitfinex 認為,推動近期下跌的主要因素是美國實際收益率上升,以及美元持續走強。
11 月 6 日至 13 日,美國 10 年期實際收益率從 2.63% 上升至 2.91%。同期五個交易日,納斯達克 100 指數上漲 3.5%,比特幣卻下跌 9.9%。
這種背離表明,比特幣並非簡單跟隨科技股下跌。
黃金的表現進一步支持了這一判斷。上週黃金累計下跌超過 4.8%,創下 6 月以來最大單週跌幅。比特幣和黃金都不產生利息收入。當美國國債收益率上升時,持有這些資產的機會成本隨之增加,而美元走強又進一步壓制以美元計價的資產價格。
通脹連續三個月沒有明顯改善
11 月 10 日公佈的美國 10 月消費者價格指數(CPI)顯示,核心 CPI 環比上漲 0.3%,連續第三個月維持這一增速。
整體 CPI 環比上漲 0.4%,雖然低於 9 月的 0.6%,但仍高於市場預期的 0.3%。
核心 CPI 漲幅也高於市場預期的 0.2%。
由於 2025 年 10 月美國聯邦政府停擺期間未能收集相應價格數據,美國勞工統計局沒有公佈本次整體和核心 CPI 的同比增速。
因此,連續三個月的核心 CPI 環比數據成為觀察近期通脹趨勢的重要依據。
而這些數據並未顯示消費者價格壓力正在明顯緩解。
生產端情況同樣不容樂觀。
10 月生產者價格指數(PPI)同比上漲 6.5%,創下 2022 年 11 月以來最高水平。雖然柴油價格當月下跌 7.9%,但運輸及倉儲服務價格上漲 2%,貢獻了服務價格漲幅的約四分之三。
這表明,能源成本下降未必能夠立即傳導至企業定價。運輸成本往往存在調整滯後,因此通脹壓力可能持續更長時間。
市場開始押注美聯儲 12 月加息
10 月 CPI 公佈前數小時,美聯儲理事 Christopher Waller 曾表示,即使通脹有所改善,他仍傾向於考慮加息 25 個基點。
如果核心 CPI 環比漲幅達到 0.3% 或更高,則應該考慮加息 50 個基點。
隨後公佈的數據恰好達到這一門檻。截至 11 月 15 日,CME FedWatch 顯示,市場預計美聯儲在 12 月會議上加息 25 個基點的概率約為 92%,加息 50 個基點的概率約為 8%。
不過,Bitfinex 強調,Waller 的立場並不代表整個聯邦公開市場委員會(FOMC)。
在 10 月維持利率不變的會議上,只有兩名官員投下反對票,而且兩人支持的均是加息 25 個基點。目前尚無其他具有投票權的官員明確支持一次性加息 50 個基點。
因此,市場雖然高度預期 12 月加息,但大幅加息仍不是基準情景。接下來的關鍵是 11 月 18 日公佈的 10 月 FOMC 會議紀要,以及 11 月 25 日發佈的 10 月個人消費支出物價指數(PCE)。
如果核心 PCE 環比上漲 0.2% 或更低,加息 50 個基點的可能性將減弱;如果達到 0.3% 或更高,大幅加息的理由則會增強。
美聯儲下一次議息會議定於 12 月 8 日至 9 日,屆時新的 CPI 數據尚未公佈。
美元指數達到 19 個月高點
隨著加息預期升溫,美國兩年期國債收益率從 11 月 6 日的 4.51% 升至 11 月 13 日的 4.88%。11 月 16 日,美元指數收於 103.4,達到 2025 年 4 月以來最高水平。
較高的美國短期利率提高了美元資產相對其他市場的收益吸引力,推動資金流向美元。
對於比特幣而言,美元走強主要通過兩條渠道形成壓力。
首先,比特幣以美元計價。美元升值意味著使用其他貨幣的投資者需要付出更高的本幣成本才能購買同等數量的比特幣。
其次,美元融資成本上升將壓縮槓桿交易者的資金空間,增加持倉壓力。
CoinGlass 數據顯示,截至 11 月 13 日 12:00 UTC 的 12 小時內,比特幣期貨清算金額約為 7.56 億美元,其中多頭佔比達到 92%。
Bitfinex 因此認為,只要美元指數繼續保持在 103 上方,比特幣的宏觀環境就難以明顯改善。如果 11 月 25 日 PCE 數據公佈後,美元進一步突破 103.4,可能令比特幣承受更大壓力。
四、期權市場押注短期波動:6.18 萬至 6.94 萬美元是本週關鍵區間
除了現貨與鏈上指標,期權市場也反映出交易者正在為短期下跌風險支付更高成本。截至 11 月 15 日,11 月 20 日到期的比特幣期權隱含波動率達到 46.8%,高於 12 月 25 日到期期權的 40.2%。
通常情況下,期限更長的期權擁有更高的波動率定價。如今短期期權的隱含波動率反而更高,說明交易者對未來一週的價格變化格外警惕。
Bitfinex 認為,這可能與多個即將到來的重要事件有關,包括輝達財報、美聯儲會議紀要,以及預計於 11 月 19 日進行的 Anthropic 上市。
根據 11 月 20 日到期期權的隱含波動率測算,比特幣本週的隱含價格波動區間為 61,800 至 69,400 美元。
期權持倉分布也顯示,市場正在集中對沖下行風險。
11 月 27 日到期的看跌期權,最大持倉集中在 63,000 美元行權價附近;12 月 25 日到期的看跌期權則集中在 60,000 美元。
這兩個位置分別落在 7 月底部區間內部及其下方。
圖註:截至 2026 年 11 月 15 日,比特幣不同到期日期權的行權價持倉分布及隱含價格區間。來源:Deribit Metrics。
與此同時,11 月 20 日到期、行權價比現價低約 8% 的看跌期權,其隱含波動率比距離現價相同幅度的看漲期權高出約 25 個波動率點。
相比之下,12 月 25 日到期的相應期權價差只有約 8 個波動率點。
這種明顯偏向看跌期權的定價結構,說明交易者願意為近期下行保護支付更高溢價。Bitfinex 認為,期權市場與鏈上籌碼分布所傳達的信息基本一致:61,300 至 67,000 美元的底部區間,是決定比特幣下一階段方向的關鍵。
五、底部到底在哪裡?Bitfinex 給出三種情景
對於本週走勢,Bitfinex 的基準判斷仍然偏謹慎。
在現貨 ETF 持續流出、美元處於 19 個月高點、期貨槓桿尚未完全出清的情況下,機構預計比特幣可能在 61,800 至 69,400 美元之間波動,下行風險則偏向再次測試 11 月 15 日的 62,029 美元低點。
接下來,市場可能出現三種情景。
情景一:7 月底部區間守住,但市場進入長期震盪
這是當前需要重點觀察的情景。
如果 ETF 每天仍然淨流出 1 億至 3 億美元,期貨未平倉合約量持續下降,資金費率接近零,那麼說明市場仍處於去槓桿和去風險階段。
如果短期持有者 SOPR 逐漸向 1 回升,則意味著虧損拋售正在減弱。
宏觀方面,如果美元指數維持在 103 上方,美國兩年期國債收益率保持在 4.88% 或更高水平,說明美元的利率優勢仍在持續。
在這種情況下,比特幣即使守住 7 月底部區間,也可能難以快速恢復上漲趨勢。
Bitfinex 認為,價格結構的修復可能持續數週,甚至延續到年底。
情景二:重新站上 72,700 美元,確認階段性底部形成
要推翻目前偏空的短期判斷,Bitfinex 希望看到多個積極信號同時出現。
首先,比特幣價格需要重新站上 72,700 美元。
其次,美國現貨比特幣 ETF 需要連續三個交易日錄得淨流入,表明真實的現貨需求正在恢復。
最後,美國 10 年期實際收益率需要回落至 2.8% 以下,緩解宏觀利率壓力。
如果這些條件同時成立,意味著比特幣可能已經形成一個更高的階段性低點。
屆時,短期持有者成本基礎所在的約 75,000 美元區域,將成為下一個值得關注的價格目標。
此外,美元指數重新收於 103 下方,或者市場對美聯儲加息 50 個基點的預期概率降至 5% 以下,也將削弱當前的宏觀利空邏輯。
不過,如果美元和利率壓力已經緩解,比特幣卻依然無法上漲,就意味著限制價格恢復的主要因素可能不再是宏觀環境,而是現貨買盤不足。
情景三:跌破 61,300 美元,重新測試 57,803 美元
這是 Bitfinex 最擔憂的下行情景。
如果比特幣有效跌破 61,300 美元,即 7 月底部區間的下沿,同時 ETF 每日淨流出超過 3 億美元,則意味著市場仍缺乏足夠的現貨承接力量。
考慮到 60,000 至 65,000 美元區間聚集了大量籌碼,而下方 55,000 至 60,000 美元區間的歷史成交籌碼明顯更少,一旦前者失守,價格可能較快向 7 月 1 日的週期低點 57,803 美元移動。
如果連這一低點都被跌破,那麼自 7 月以來形成的更高低點結構將遭到破壞。
Bitfinex 認為,這將是判斷此前上漲屬於熊市反彈,而不是新一輪牛市的更強證據。
六、未來一週,哪些事件可能決定比特幣的方向?
除了價格本身,Bitfinex 建議投資者密切關注 ETF 資金流向、美元指數、實際收益率以及市場槓桿變化。
11 月 16 日至 18 日的 ETF 資金流向,將首先反映機構買盤是否開始恢復。連續三個交易日淨流入,是 Bitfinex 判斷需求改善的重要門檻。
宏觀方面,美元指數 103 點和美國 10 年期實際收益率 2.8% 是兩個關鍵觀察位置。如果美元繼續走強、實際收益率保持高位,非生息資產仍可能面臨壓力。
此外,市場還將迎來一系列密集事件:
11 月 17 日: 美國 10 月零售銷售數據,以及美股收盤後的英偉達財報。
11 月 18 日: 美聯儲公佈 10 月 27 日至 28 日議息會議的紀要。
11 月 19 日: Anthropic 預計上市。
11 月 20 日: 比特幣期權到期,市場對短期風險的對沖需求面臨調整。
11 月 25 日: 美國公佈 10 月 PCE 物價指數,為 12 月美聯儲利率決策提供重要依據。
與此同時,期貨未平倉合約量、資金費率和短期持有者 SOPR 仍需要持續跟蹤。
只有當槓桿進一步出清、虧損拋售減弱、ETF 資金流入恢復,並且美元利率壓力有所緩和時,市場才更有理由相信新的底部正在形成。
Bitfinex 最終強調,比特幣已經回到本輪上漲行情的出發點,但市場尚未完成風險釋放。
守住 7 月底部區間,只意味著上漲趨勢仍有被保留的機會;若跌破 57,803 美元,則此前數月的上漲可能需要被重新定義為熊市反彈。
即使市場已經接近底部,也不意味著會立即出現持續性反轉。在宏觀壓力和現貨需求恢復之前,比特幣仍可能經歷較長時間的震盪與修復。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章