融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Pump.fun如何扼殺Meme幣交易?
原文標題:How Pumpfun is killing the trenches
原文作者:Sparsity @sparsitydata
編者按:2026 年第三季度,Pump.fun 上發行了 305 萬種 Meme 幣,只有 24 種曾達到 1,000 萬美元市值。按鏈上數據研究團隊 Sparsity 的統計,2024 年第四季度的發行量與之接近,為 316 萬種,達到同一市值門檻的卻有 207 種。發幣數量回到了上一輪高峰附近,每發行 10 萬種幣,能漲到 1,000 萬美元市值的卻從約 6.5 種降到了 0.8 種。
Meme 幣行情走弱時,社區往往把矛頭指向開盤搶籌的交易者、批量發幣的團隊,以及喊完單就走的 KOL。Sparsity 把問題往上追了一層,去看 Pump.fun 的收入究竟來自哪裡。按其統計,平台約 95% 的協議收入來自仍處於聯合曲線階段或市值低於 25 萬美元的幣。聯合曲線是新幣發行早期的定價機制,買賣會沿預設規則推高或壓低價格。在這個階段,每筆買賣都收 1.25% 的手續費,其中 0.95% 歸平台,0.30% 歸發幣者。即使價格原地不動,買進再賣出一輪也要付約 2.5%。按幣齡看,平台約四分之三的收入來自發行不足一小時的幣。
這套收費方式讓平台、發幣者和買家的收益發生了分化。對平台和發幣者而言,一種幣只要在剛發行時有人買賣,就能貢獻手續費。對買家來說,盈利仍要靠後續有人願意出更高的價格接手。發幣者可以做熱門幣的仿盤,也可以一口氣發出幾十種幣,只要其中幾種能在開盤時帶來交易量,就有收入。Sparsity 統計,發幣量最大的 25 個錢包合計發行了 76.1 萬種幣,能達到門檻、從聯合曲線階段「畢業」的不到 1%,這些錢包卻累計賺了 1.28 億美元。
喊單獎勵也放大了這種分化。Pump.fun 曾按喊單帶來的交易量發放獎勵,低市值幣更容易被集中買盤帶動。10 月 10 日,平台表示將把跟單者是否賺錢納入獎勵依據,並減少低市值幣的喊單獎勵。但在隨後三週,按 Sparsity 的統計,在獎勵排名前 20 的喊單者中,主要推低市值幣的人拿到的獎金份額反而從 68% 升到了 94%。在作者另行追蹤的 14 名喊單者中,所喊幣種在發帖一分鐘後的漲跌幅中位數為上漲 6%,一小時後變成下跌 48%,一天後則跌了 74%。對每個買家來說,盡早賣出有其道理。可當越來越多人都搶著賣,願意接手並繼續持有的人就更少,一種新幣也就更難熬過最初的熱度。
文章最後提出一種固定價格募資的設想。買家以同一個價格認購,未達到最低募資額便自動退款,募滿後由合約建立流動性池,平台只在募滿時收費。這能削弱開盤搶跑的優勢,也讓平台少一個從批量失敗發行中賺錢的渠道,但拆分錢包繞過限額、上線後立即拋售的問題依然存在。這套設想能改變的是平台收到錢的時點。今天,一種幣即使只活了一個小時,只要買賣足夠頻繁,平台就已經賺到了錢。把收費推遲到募資完成,平台才有更直接的理由關心一場發行能否吸引到足夠的買家。
以下為原文:
「鏈上行情不好。」「所有 KOL 都在收割。」「我們還在崇拜那些用捆綁交易搶籌的人。」
這些問題確實突出,但從這套體系的最底層找原因,沒什麼道理。Meme 幣交易一線的持幣文化已經瓦解。沒人再願意持幣了。大家仿盤搶熱門幣的流量,一口氣發幾十種幣,用捆綁交易在開盤時搶籌,再靠喊單刷獎勵,因為這些事能賺錢。問題出在更上層,出在掌控這個市場的平台身上。最大的 Meme 幣發射平台,恰恰在為所有人都在抱怨的行為付錢,並把 Meme 幣變成了一個供給無窮、需求不斷消失的市場。
現在,大家都希望 KOL 為自己的喊單負責,這是好事。但如果給喊單者發錢的平台從來不用交代什麼,光追究喊單者的責任還不夠。
pump.fun 靠那些最終歸零的幣賺錢
過去 30 天,在所有鏈的 Meme 幣發射平台中,pump.fun 佔發行量的 92%,佔交易量的 84%。在這個市場裡,做什麼能賺錢,由它決定。
其協議收入的 95%,來自仍處於聯合曲線(bonding curve)階段或市值低於 25 萬美元的代幣交易。在聯合曲線上,每筆買入和賣出都要支付 1.25% 的手續費,其中 0.95% 歸 pump.fun,0.30% 歸創作者。也就是說,價格即使一動不動,買賣一輪也要付 2.5%。
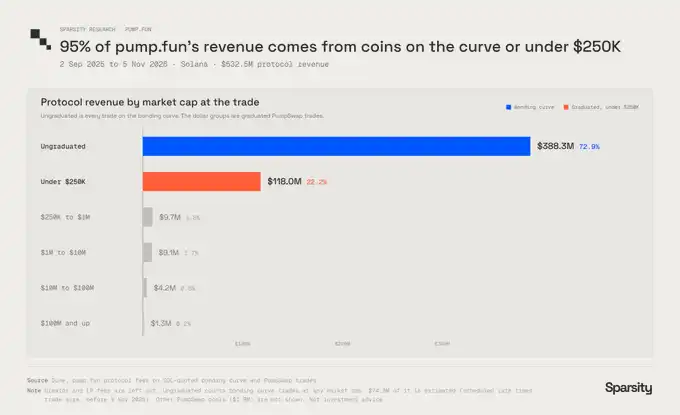
聯合曲線及低市值代幣貢獻的協議收入
錢在代幣市值剛到幾十萬美元的階段就賺到了,之後幣價怎麼走都無所謂。
按代幣發行時間來看,也是同樣的情況。這部分收入有四分之三來自發行不足一小時的代幣,87% 來自發行不足一天的代幣。
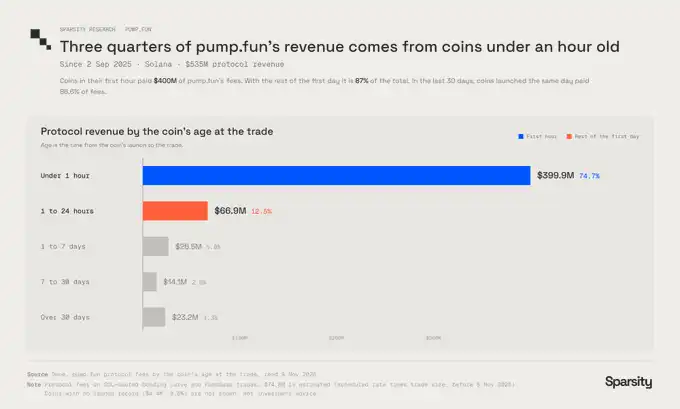
按代幣發行時間劃分的收入
代幣發行後的第一個小時,pump.fun 就把錢賺到了。
那些一路大漲的幣,貢獻的收入幾乎可以忽略。漲得最猛的一批幣裡,有 15 種在各自峰值時的市值合計達 14 億美元,總共給 pump.fun 帶來的收入約為 150 萬美元。相比之下,仍在聯合曲線上交易或市值低於 25 萬美元的幣,給它帶來了 5.06 億美元。簡單說,1,000 種幣漲到 2 萬美元市值就熄火,比一種幣漲到 1 億美元市值更能讓它賺錢。
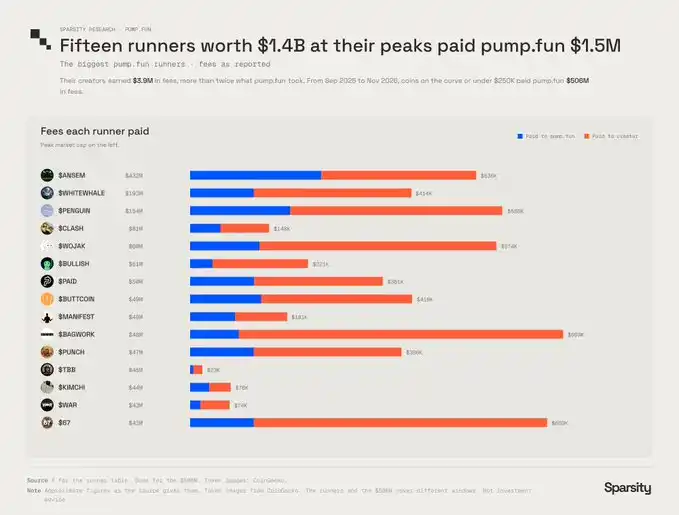
頭部上漲幣種與小幣種的手續費收入對比
這 15 種大漲幣貢獻的收入,還不到小幣種貢獻收入的 0.33%。
所以,平台的產品設計圍繞著增加發幣量展開。平台上的每一種激勵都在推高發行數量,因為發得越多,平台賺得越多。
四種激勵
社交媒體上被指責的每一種行為,都有理由在這個平台上存在。這四種行為都會帶來更多交易,而每一筆交易都要向 pump.fun 付費。
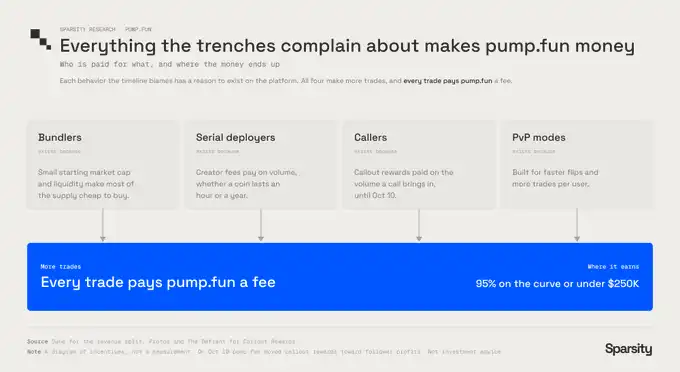
四種行為與平台手續費的關係
捆綁搶籌、批量發幣、喊單和 PvP 模式,最後都給平台帶來同一種手續費。
捆綁交易者在開盤區塊搶籌,因為成本低
捆綁交易者之所以存在,是因為代幣的初始市值和流動性都很小。只要把幾枚 SOL 分散到幾十個錢包裡,在代幣發行的那個區塊一起買入,就能搶到很大一部分供應量,然後把這批籌碼賣給後面進場的你。初始市值越低,這麼做就越便宜,而初始市值由 pump.fun 設定。
發幣者批量發幣,因為創作者手續費按交易量支付
之所以有人連續發幣,是因為創作者手續費獎勵的是發幣。無論代幣活一小時還是一年,創作者都能從每筆交易中拿到 0.30%。所以,最划算的策略是盡可能多發幣,賺完早期交易量帶來的手續費,然後繼續發下一個。發幣量排名前 25 的發行者共發了 76.1 萬種幣,其中不到 1% 從聯合曲線階段「畢業」,他們賺了 1.28 億美元。
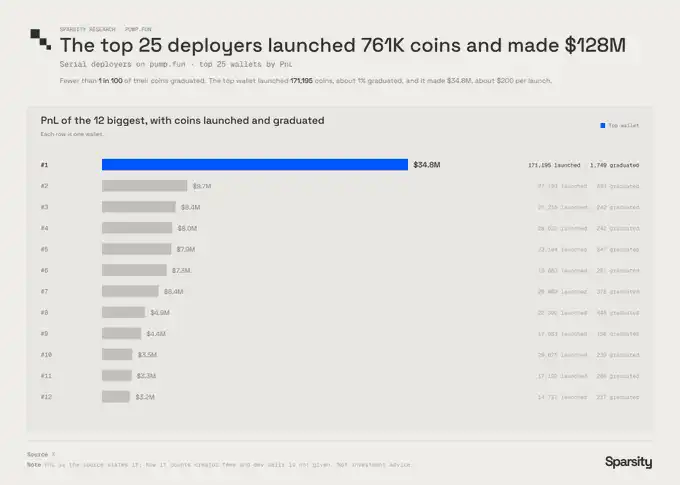
頭部發幣錢包的發行量與收入
排名第一的錢包發了 171,195 種幣,平均每發一種賺約 200 美元。
批量發幣偶爾也會跑出一兩個大漲的幣。其中兩個錢包各自表現最好的幣,市值分別達到 1.22 億美元和 3.27 億美元。但跑出大漲幣只是大量交易帶來的副產品,交易量本身才是拿錢的依據。
喊單者推低市值幣,因為獎勵按交易量發放
喊單獎勵給了大家一個新的推幣理由。平台把推幣變成了一條收入來源。自 8 月以來,它已向 51,115 個錢包發放 2,960 萬美元喊單獎勵,獎金分得很集中。10 個錢包拿走了 16%,而獲獎者所得金額的中位數是 13 美元。
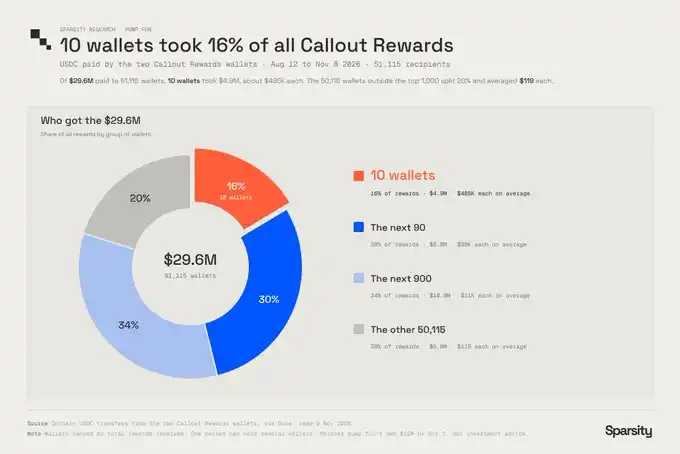
喊單獎勵的分布
這 10 個錢包平均各拿到約 48.5 萬美元。
獎勵按每次喊單帶來的交易量發放,而最小的幣最容易帶動交易量。8 月,收入最高的 50 名喊單者中,有 40 人所喊幣種的平均市值低於 10 萬美元。
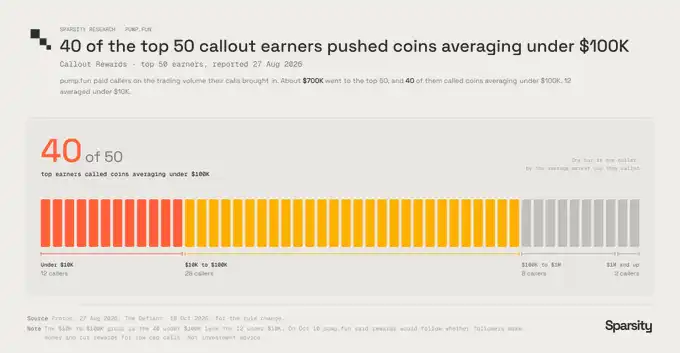
頭部喊單者所推幣種的平均市值
排名前 50 的喊單者中,有 12 人所喊幣種的平均市值低於 1 萬美元。
pump.fun 已經聽到了這些反饋。10 月 10 日,平台稱,今後的獎勵將取決於跟單者有沒有賺錢,低市值幣的喊單獎勵也會減少。隨後三週,在前 20 名拿到的獎金中,所喊幣種市值中位數低於 10 萬美元的喊單者拿走的份額,從 68% 升到 94%。每週發放的獎金也增加了 53%。
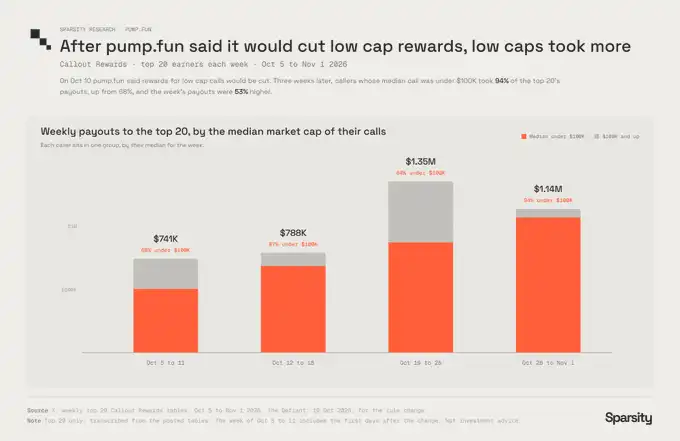
規則調整前後的喊單獎勵與低市值喊單佔比
規則改了之後,獎金總額增加了,低市值喊單者分到的比例也上升了。
大部分代價由跟單者承擔。我們追蹤了 14 名喊單者,其中 10 人所喊幣種的市值中位數低於 10 萬美元。這些跟單者在喊單一天後合計虧損 92.6 萬美元。按所喊幣種的漲跌幅中位數計算,喊單 1 分鐘後上漲 6%,1 小時後下跌 48%,1 天後下跌 74%。無論幣價漲不漲,喊單者都能拿到錢。
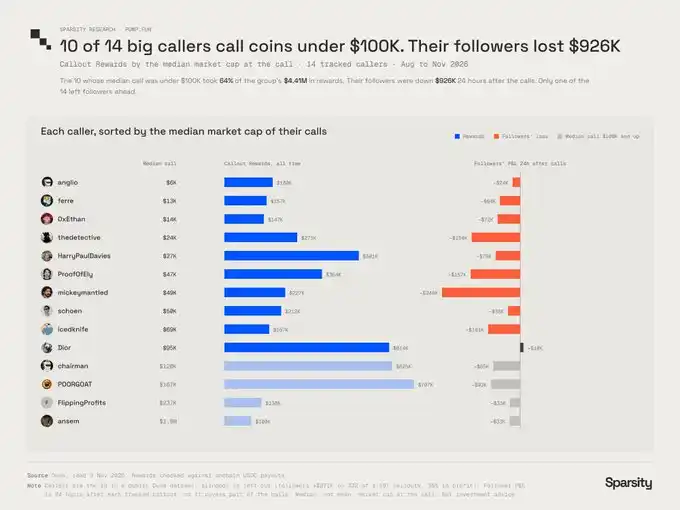
14 名喊單者的跟單盈虧
14 人中,只有 1 人的跟單者整體賺錢,賺了 1 萬美元。
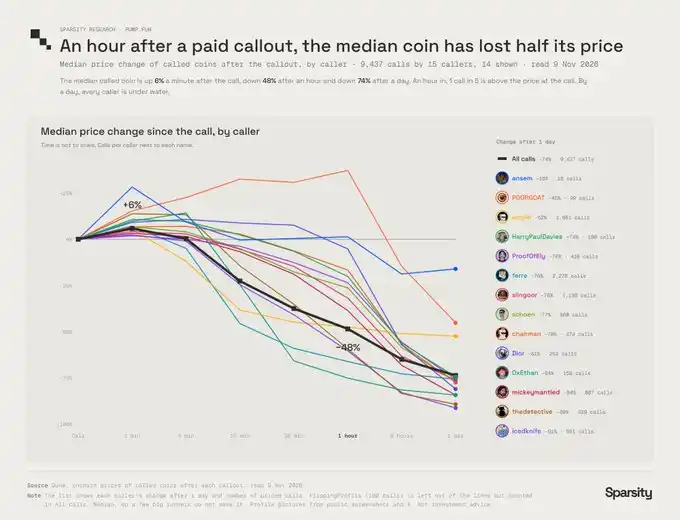
各喊單者所喊幣種在喊單一天後的表現
對每一名喊單者來說,其所喊幣種在一天後的漲跌幅中位數都是負數。
有人問,為什麼 KOL 總在推那些讓粉絲虧錢的幣?很大一部分原因就在這裡。有人付錢讓他們這麼做。
PvP 模式讓每個用戶多做幾筆交易
PvP(玩家對玩家)之所以能運轉,是因為沒有新資金進來,老手就從新手身上賺錢。這些模式正是按這個邏輯設計的。交易執行更快,每個用戶做的交易更多,每筆交易都收手續費。6 月 30 日,pump.fun 自己下架了其中一種模式,也就是 Tokenized Agent(代幣化智能體)模式。平台當時稱,發幣方式太多,正在造成「有害的玩家對抗」。
供給無窮,需求消失
這些激勵持續得夠久,市場就會分成兩邊。
在需求端,你衝進去買幣,平均下來是虧錢的。只有極少數錢包能賺到一筆像樣的錢。在供給端,你發幣,幾乎不用承擔風險就能拿到錢。
成為供給方沒有門檻。點一下就能發幣,怎麼操作你也已經知道了。幾秒鐘做一個熱門幣的仿盤,刷交易量讓它看起來有人在玩,再成百上千地買有歷史記錄的錢包。這套操作每個月都在變得更容易。
所以我們認為,原本可能長期持幣的人,會越來越多地轉到供給端。發幣有錢賺,持幣賺不到。每個想明白這一點的新玩家,都會成為又一個發幣者,爭奪越來越少的買家。持幣文化就是這麼瓦解的。沒有人集體決定不再持幣,是平台讓持幣成了一筆虧錢的交易。
結果反映在這些新幣的表現上。pump.fun 現在的發幣數量,和 2024 年底市場最火的時候差不多。按我們的統計,2024 年第四季度發行了 316 萬種幣,其中 207 種的市值達到過 1,000 萬美元。2026 年第三季度發行了 305 萬種,達到這一市值的只有 24 種。
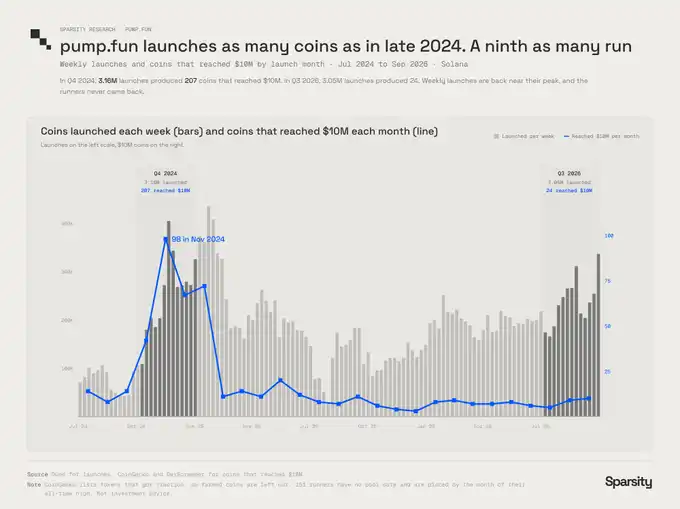
每週發行量與大漲幣種出現的比例
每週發行量重新超過 30 萬種。每發行 10 萬種幣,能跑出來的大漲幣從 6.5 種降到了 0.8 種。
有人會指出,聯合曲線上的交易量從 6 月以來一直在上升。確實如此,但把聯合曲線和 PumpSwap 的交易量加起來看,已經從 2026 年第一季度每月約 250 億至 300 億美元,降到了 10 月的約 138 億美元(聯合曲線、PumpSwap)。而 pump.fun 靠交易量賺錢。買幣的人則靠跑出來的大漲幣賺錢,而這類幣的數量只剩原來的九分之一。
從存活情況來看,結果也一樣。pump.fun 共發行過 2,440 萬種幣,如今市值還在 10 萬美元以上的只有 312 種。大約每 7.8 萬種幣裡才有一種,佔 0.0013%。
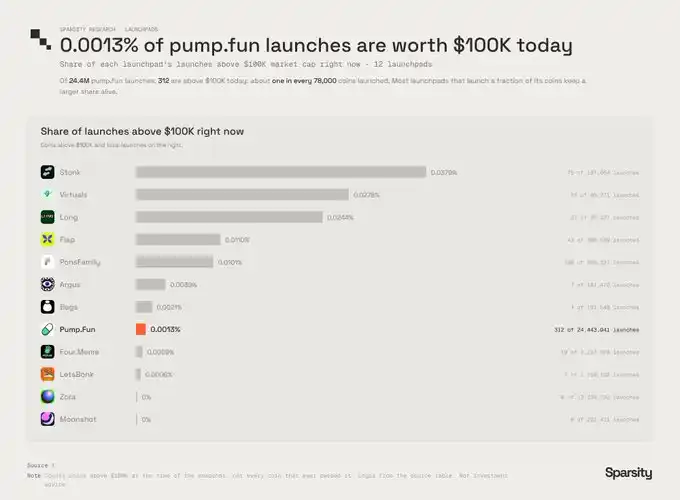
各發射平台的代幣存活率對比
多數發射平台的發幣量只有 pump.fun 的一小部分,但代幣存活率比它高。
這是我們所知的第一個供給增長如此之快、需求卻在萎縮的市場。如果平台沒有為這種行為付錢,它絕不會發展到今天這個規模。
我們也有責任
pump.fun 搭建了這套系統,但讓它持續運轉的交易量是我們貢獻的。文中提到的每一種激勵,都需要交易對面有人接單,才能產生收入。大多數時候,接單的就是我們。
我們在獎勵自己抱怨的行為
我們說捆綁搶籌的人是問題所在,轉頭又關注他們,想知道下一單怎麼玩。一個開發者仿了熱門幣,拿著手續費走人,就有人發一串帖子分析這招有多聰明。一個人每天喊 20 種幣,大家就關注他,因為他總是第一個喊出來,至於跟單者賺不賺錢,倒成了次要的事。上面追蹤的 14 名喊單者中,只有 1 人的跟單者整體賺錢。所有跟單者合計在喊單一天後虧損 92.6 萬美元。
我們為這一切付了兩次錢。一次是用交易量付,pump.fun 和創作者靠它賺錢。另一次是用注意力付,下一個仿盤和下一次喊單,瞄準的都是我們的注意力。
持幣已經不再是策略
一年前的玩法是儘早發現一種幣,扛住期間的各種噪音,一直拿著。現在,喊單一天後,所喊幣種的漲跌幅中位數是下跌 74%,所以能活下來的都是最先賣出的人。對我們每個人來說,這麼做都很理性,但大家都這樣做,恰恰讓所有人都等不到大漲的幣。如果沒有人願意把幣拿過第一個小時,它就不可能漲到 1,000 萬美元市值。偏偏 pump.fun 四分之三的收入就來自這一個小時。
如果我們改變做法,會發生什麼
做這些事,無須 pump.fun 同意。拿住你真正看好的幣,少見一張走勢圖就買進去再轉手。評價喊單者,看跟單的人有沒有賺到錢,少看他發帖有多勤。別再把仿盤和捆綁搶籌當成聰明操作去傳播。把交易量給那些能從長久存活的幣上賺錢的發射平台。單靠這些做法中的任何一種,都改不了整套激勵。但每少給這套系統貢獻一筆交易,它就少賺一筆錢。
怎樣才能改變激勵
我們是從方向上提出這些想法,具體方案還需要工程人員設計。每一種思路,都試圖讓錢流向代幣發行一小時之後的階段。
提高初始市值,加深初始流動性,並讓流動性持續累積,使資金池隨交易量增長而擴大。
把手續費也分給持幣者和流動性提供者(LP),並讓創作者獲得的手續費隨代幣存續時間逐步解鎖。
讓喊單獎勵取決於跟單者是否持幣。看跟單的人幾天之後是否還拿著幣、是否依然盈利,據此給喊單者付錢。
類似的做法能讓這個市場繼續活下去,而 pump.fun 有能力試一試。它持有約 28.4 億美元的鏈上資產,整個流程也都在它手裡。長期來看,一個能不斷跑出大漲幣的市場,會比一個不斷耗盡買家的市場給它賺更多錢。它選擇收割,因為收割今天賺得更多,但這種做法持續不了。
即便如此,也可能還不夠。這類改變會提高發幣方的成本。但供給方手裡的工具始終比需求方更強,這一點並不會因此改變。
沒有聯合曲線的發幣方式,可以是什么樣
上述做法都還建立在聯合曲線之上。再往前一步,就可以嘗試取消聯合曲線。
在這種模式下,所有人支付同一個價格。取消聯合曲線後,搶到區塊裡的第一筆交易也沒有好處,狙擊搶跑隨之失去優勢。創作者會設定最低和最高募資額。如果在規定的時間內,比如 24 或 48 小時,未能達到最低募資額,智能合約會自動給所有人退款,因此發幣失敗不會讓買家損失資金。一旦達到募資上限,合約會自行創建流動性池,並銷毀或鎖定 LP 憑證,創作者始終碰不到募集來的資金。每個錢包的出資額都有硬性上限,例如募資總額的 1%,這樣單個大戶或機器人就無法拿走一半的代幣供應量。
只有募資滿額,平台才有收入。平台靠成功發出的幣賺錢,即使有 1,000 次發行沒募滿,也賺不到一分錢。
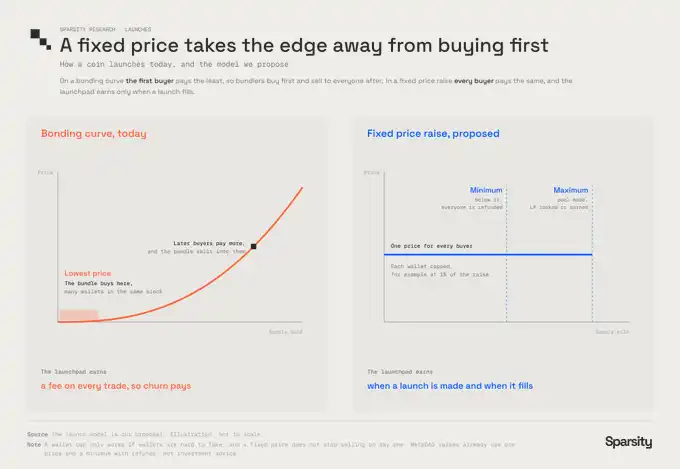
平台從逐筆收取交易費改為募資滿額後收費
發射平台的收費節點,從每筆交易變成每次募資滿額。
這樣一來,就能消除在聯合曲線起點捆綁搶籌、狙擊搶跑、捲走募集的流動性等行為,也能去掉連發 50 種幣、一個都沒募滿卻仍能獲利的激勵。
這套模式有漏洞,值得說清楚。只有錢包難以偽造時,單錢包限額才有用,而現在有歷史記錄的錢包很便宜。如果沒有某種防女巫機制來阻止同一人用多個錢包參與,捆綁交易者只需把買單分散到 100 個錢包裡。固定價格也攔不住有人第一天就賣出。它能做的只是讓起跑線更公平。
接下來會怎樣
現在這種形式的 Meme 幣已經走到頭了。我們認為,要等發幣模式本身發生改變,它們才有可能回來。比如採用上面那種做法,讓平台在幣成功發行時賺錢。
只要有一家發射平台能從每一種最終歸零的幣上賺錢,Meme 幣交易一線就會繼續沉寂,持幣也仍是一筆虧錢的交易。新的東西會出現,但不會是 Meme 幣,也不會很快到來。
本文任何內容均不構成投資建議。我們沒有持有 $PUMP 或文中提及的任何其他代幣。數據截至 2026 年 11 月 9 日,均為近似值。使用前請調取底層數據核實。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章