

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


資金湧進美債避險,華爾街現在怎麼看?

TL;DR
· 10月22日美國10年期國債收益率跌破5%、收在約4.95%,單日下行約17個基點,納斯達克同日跌約2.6%。
· 買盤來自Meta財報引發的AI支出擔憂、法國預算僵局和擁擠的空頭平倉,避險資金與被迫買回混在同一輪上漲裡。
· 關聯標的:美國10年期與30年期國債(TLT)、納斯達克與費城半導體指數、Meta、英偉達、法國國債(OAT)。
10月22日,美國10年期國債收益率跌破5%,收在約4.95%,單日下行約17個基點。30年期收於約5.29%,跌約15個基點。按收盤口徑,這是2023年3月矽谷銀行事件以來最大的單日跌幅之一。
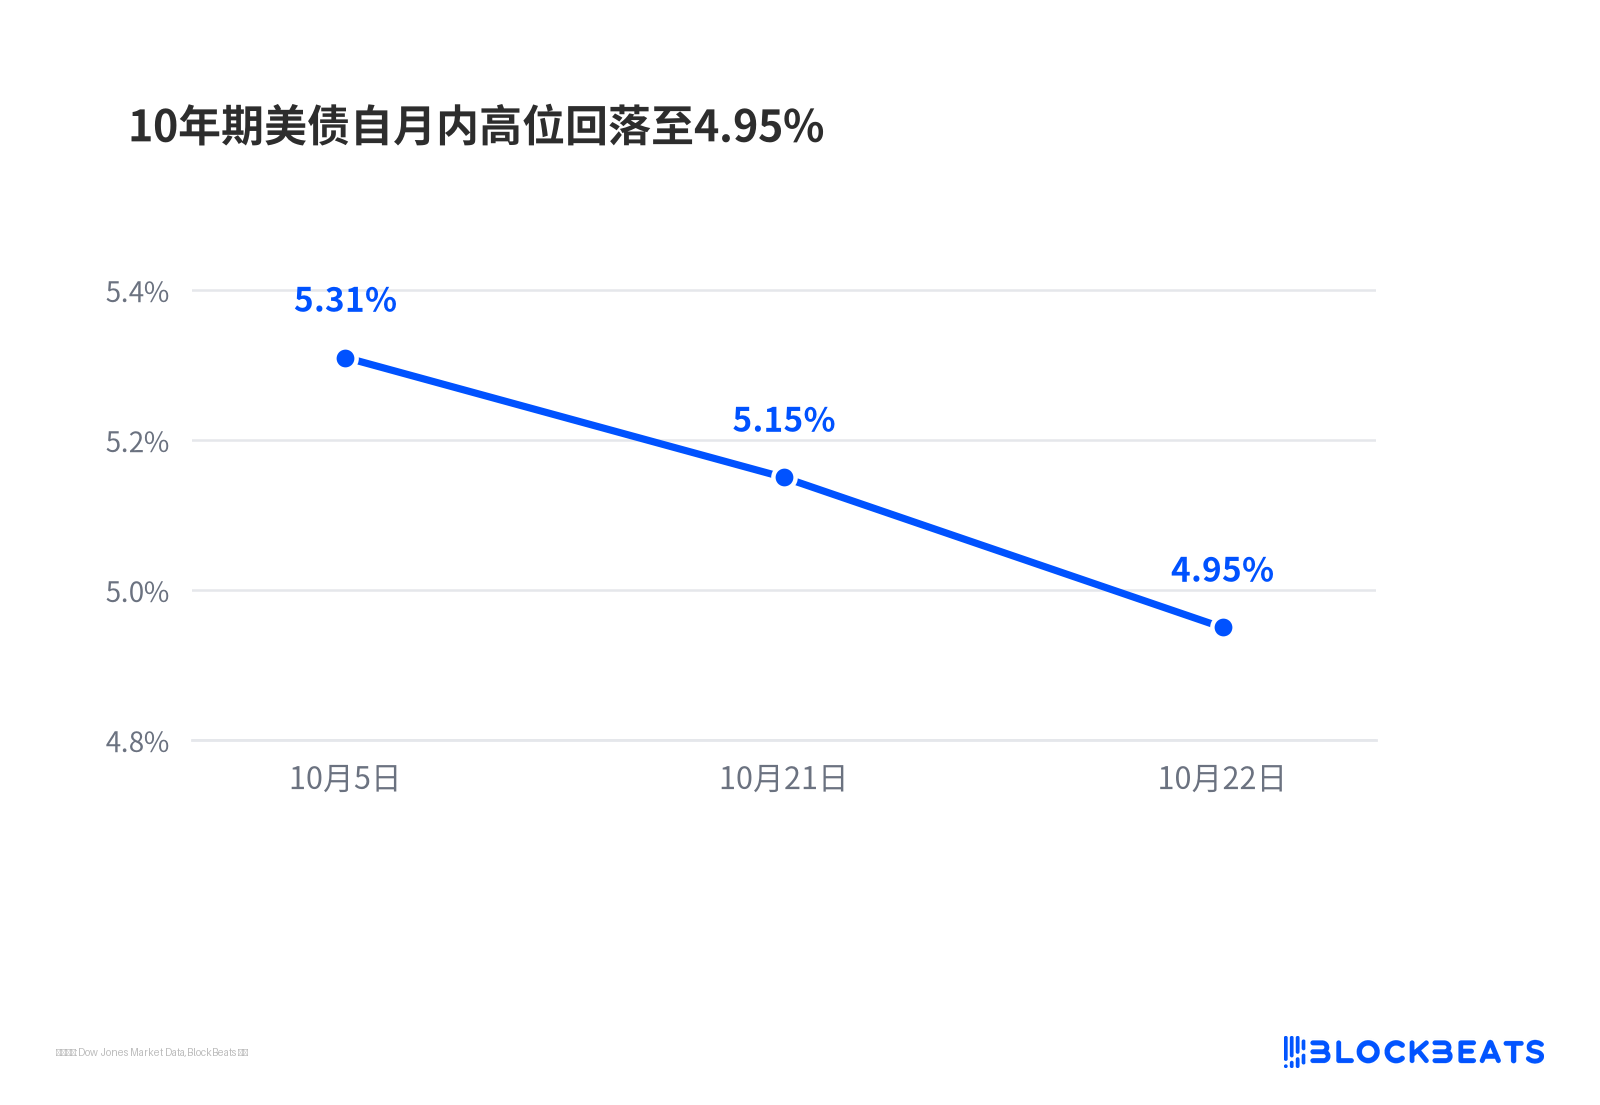
10年期美債自月內高位回落至4.95%
同一天,納斯達克指數跌約2.6%,費城半導體指數盤中一度跌超6%。法國10年期國債收益率升至5.14%,對德國國債利差擴至2011年歐債危機以來最寬。
債券市場的邏輯需要先說清。投資者搶著買債,價格被推高,收益率數字才會往下走。所謂「跌破5%」描述的是買盤,不是壞消息。
但DoubleLine副首席投資官傑夫·舍曼當天在彭博電視上說,這只是一次超賣修復。他仍顯著低配長端,部分組合甚至做空曲線後端。同一天他又表示,已開始買入AI相關的高收益公司債。市場到底在重估什麼,一位長債空頭又為什麼去買AI信用,這兩件事要分開看。
股市先跌,避險資金隨後湧入國債
當天最顯眼的是股票。納斯達克收跌約2.6%,為約四個月最大跌幅,費城半導體指數盤中最多跌超6%。
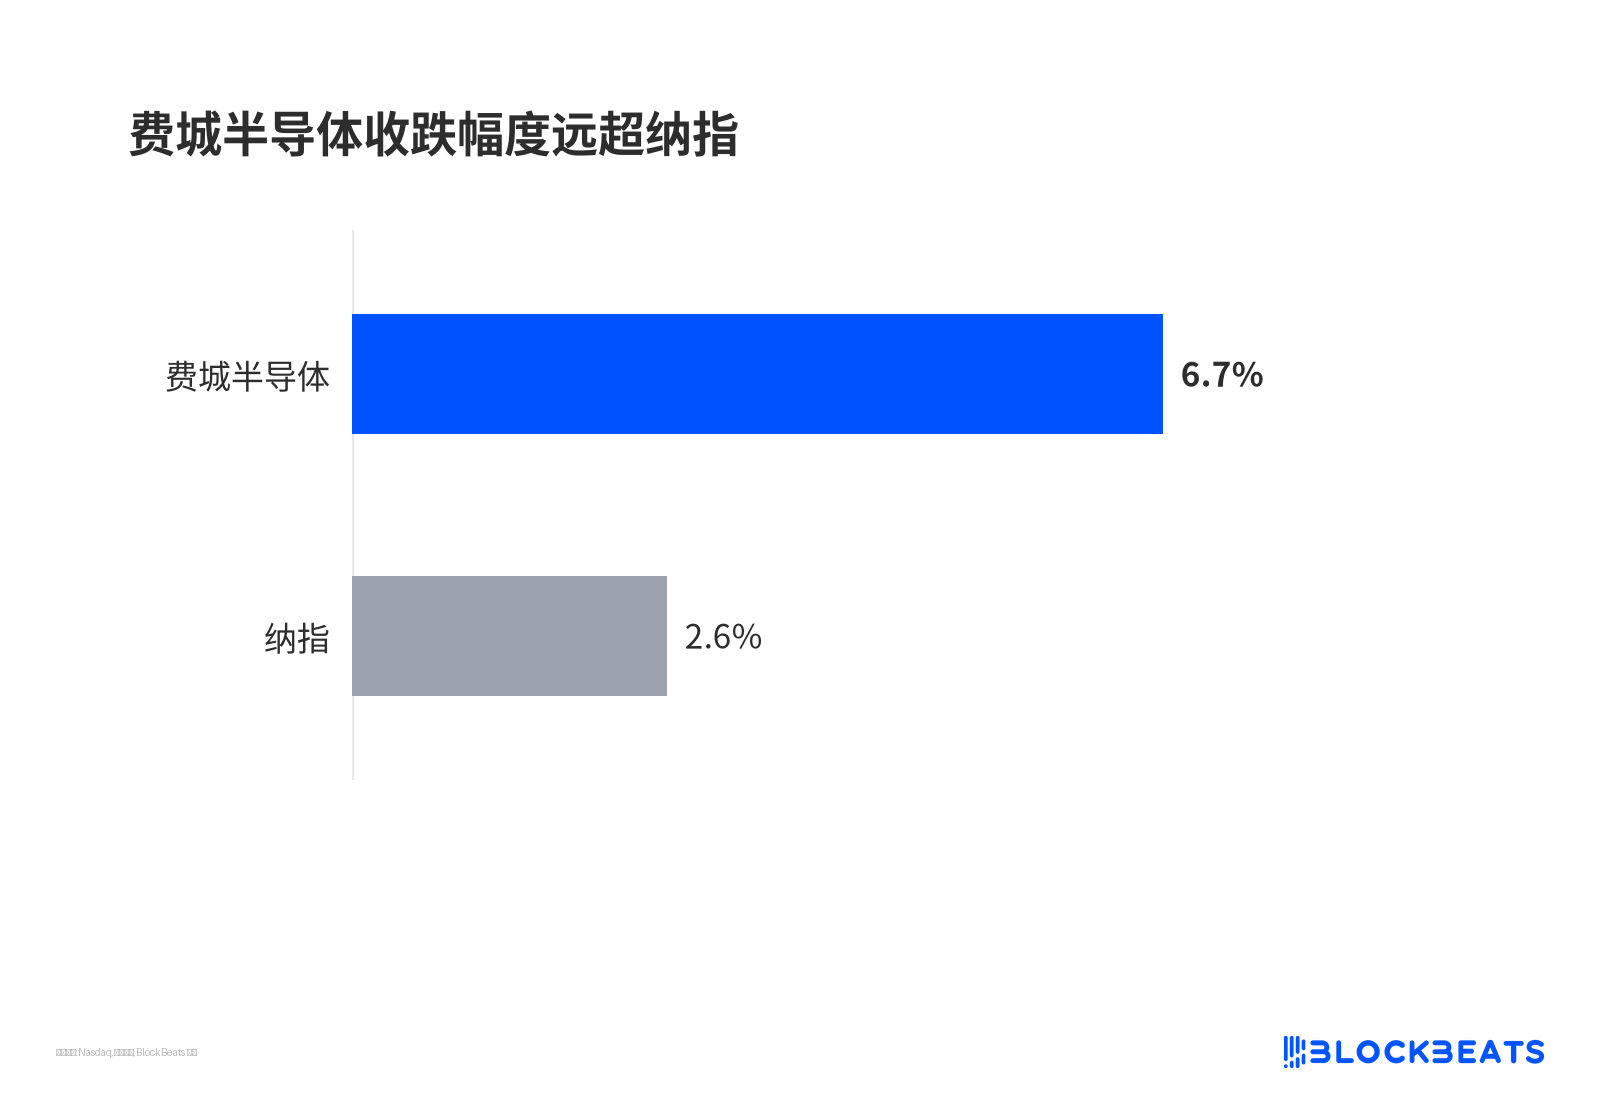
費城半導體收跌幅度遠超納指
觸發因素是Meta的財報。其自由現金流轉為約負21億美元,AI資本開支指引上調,未來租賃與合同承諾約8250億美元,公司還計劃發行無投票權新股融資,股價當日跌5%至7%。市場讀到的信息很直接,AI競賽開始追問誰來出錢、要出多久。
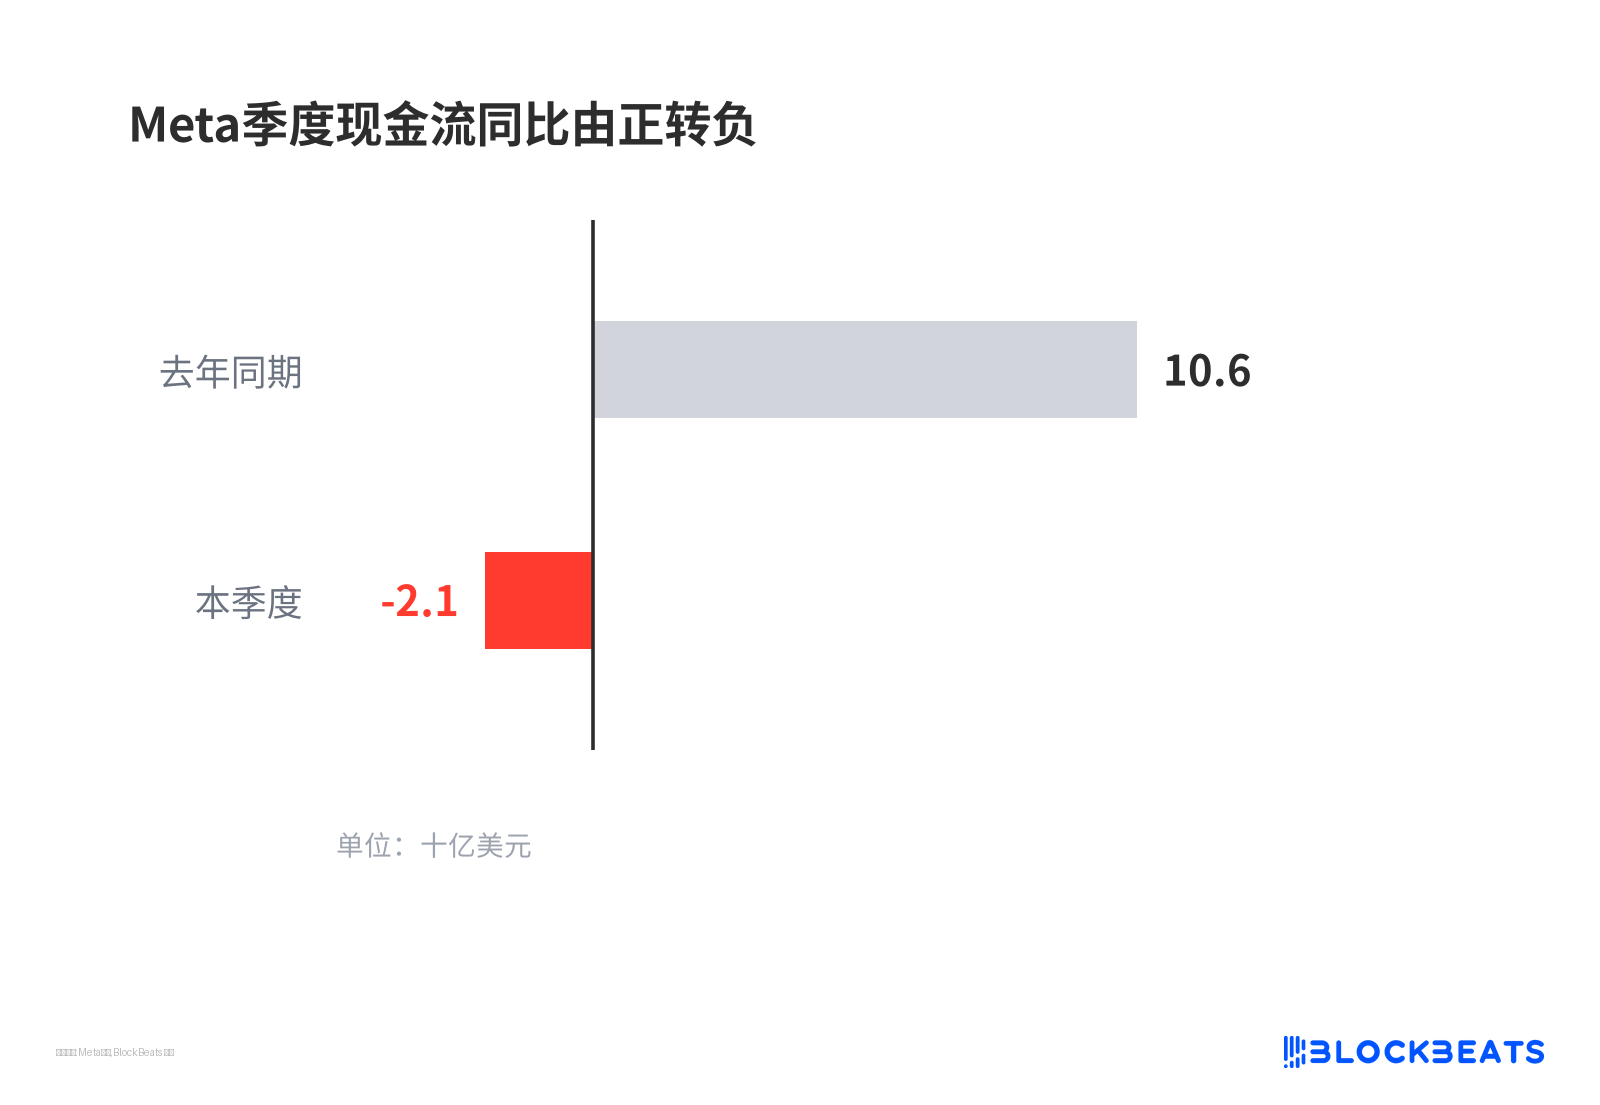
Meta季度現金流同比由正轉負
野村策略師查理·麥克埃利戈特當天稱,市場正在實時重定價美國出現「增長驚嚇」的概率。換成白話,投資者開始懷疑,支撐美股兩年多的AI資本開支,回報兌現得比融資成本慢。
法國把避險買盤又放大一層
法國10年期國債收益率盤中觸及5.1415%,為2002年年中以來最高,對德國國債利差擴至約174至178個基點,上一次這麼寬還是2011年11月。
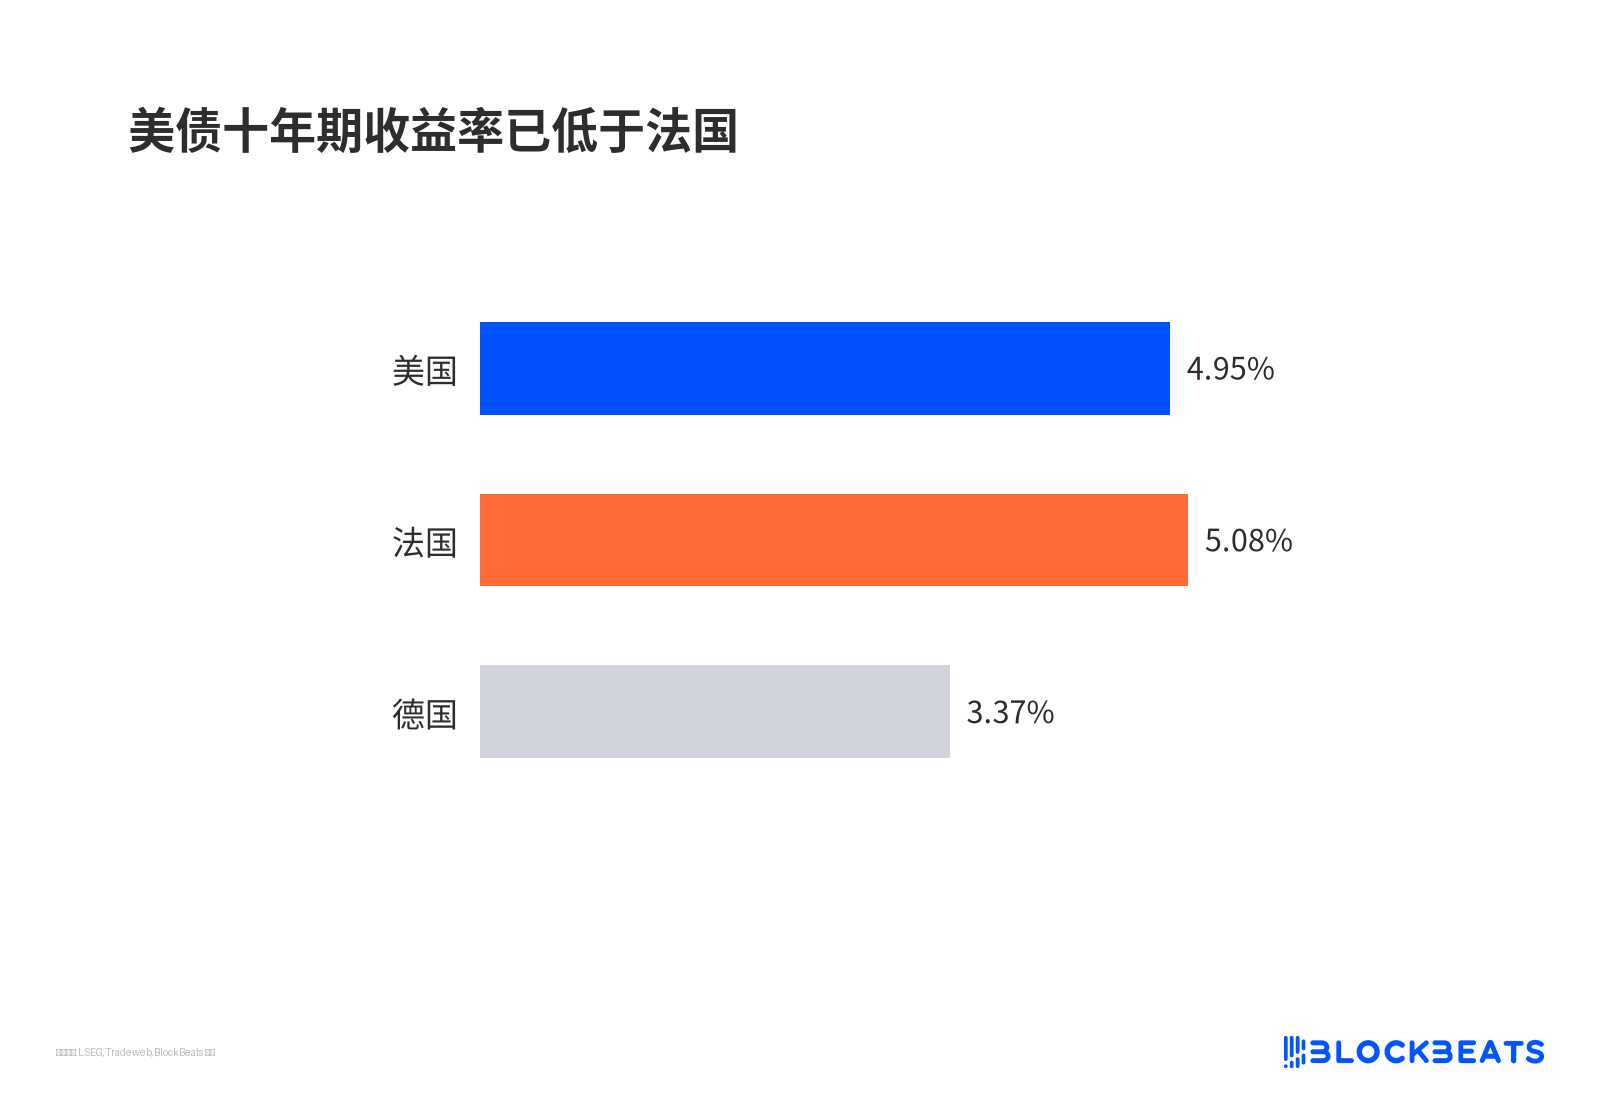
美債十年期收益率已低於法國
法國赤字約佔GDP的5.4%,總理勒科爾努提出約540億歐元削減方案,2027年預算很難在議會通過,週末抗議升級並部署軍警,2027年大選也在靠近。對債券投資者來說,法國國債的風險溢價正在重定價,資金同時尋找更安全的去處。
德國與美國國債因此一起受益。當天油價因中東局勢上漲,本該推高通脹預期、壓低債券價格,實際影響卻被風險偏好蓋過。這輪買盤更多來自對增長的擔心,通脹並不在定價中心。
空頭擁擠,上漲裡混著被迫買回
期權市場的定價同樣偏向債市繼續上漲。芝加哥商品交易所的長債期貨持倉顯示,空頭仍在堆積。
收益率每跌一點,債券價格就漲一點,空頭的賬面虧損隨之擴大。虧損到一定程度只能買回平倉,而買回本身又推高價格。當天同時發生的,是真實避險資金進場和被迫買盤,兩者混在一起,很難分清各自貢獻了多少個基點。
把單日17個基點直接讀成趨勢反轉,危險就在這裡。
舍曼做空長端,同時買入AI信用
舍曼維持了相反判斷。他的理由是美國政府借貸規模龐大,日本等市場收益率上升削弱海外需求,這些壓力「還會顯現」。
他還公開批評美國財長貝森特。貝森特此前稱「我就是莊家」,並把部分批評者稱為「Terminal bros」(盯著彭博終端的人),舍曼的回應是,這種表態是在羞辱投資者。
但在同一次訪談裡,他說已開始「小口」買入超大規模雲廠商和專門出租GPU的新雲商發行的債券,因為12%到15%的收益率足以覆蓋壞結果。兩句話並置並不矛盾。他看空的是AI股的估值,認可的是被砸出來的AI信用有票息保護。
同一場拋售裡,股權和信用被分成了兩類資產。這只是舍曼一家機構的倉位,不能外推成機構普遍在抄底AI。
5%能不能站住,供給和財報說了算
10月22日能確認的只有一件事,在高名義利率環境下,市場仍能在一天之內切換到避險模式,而且切得很急。它不能證明長端熊市結束。
供給面的壓力沒有變。貝森特已經擴大長端國債回購規模,依然沒能阻止10月初長端收益率創下二十多年新高。回購能改善流動性,改變不了赤字發債的總量。
先要看10年期能不能在5%下方站穩。如果供給壓力很快把它推回去,這17個基點就更像一次過度擁擠的空頭平倉,而不是趨勢轉折。
法國的變量同樣具體。週末抗議與預算進程若繼續惡化,法德利差還會再寬一檔,避險買盤會重新回到美債。若局勢緩和,這筆避險溢價也會退得很快。
更長的一條線在AI財報裡。如果下一批公司繼續確認資本開支上調、自由現金流惡化,增長驚嚇的定價就會延續。反過來,如果財報重新證明回報,長端收益率會在反彈後重新面對供給壓力,那才符合舍曼的押注。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia






