融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


美國AI數據中心熱潮斷裂繼續,今年至少47個大型數據中心中斷

TL;DR
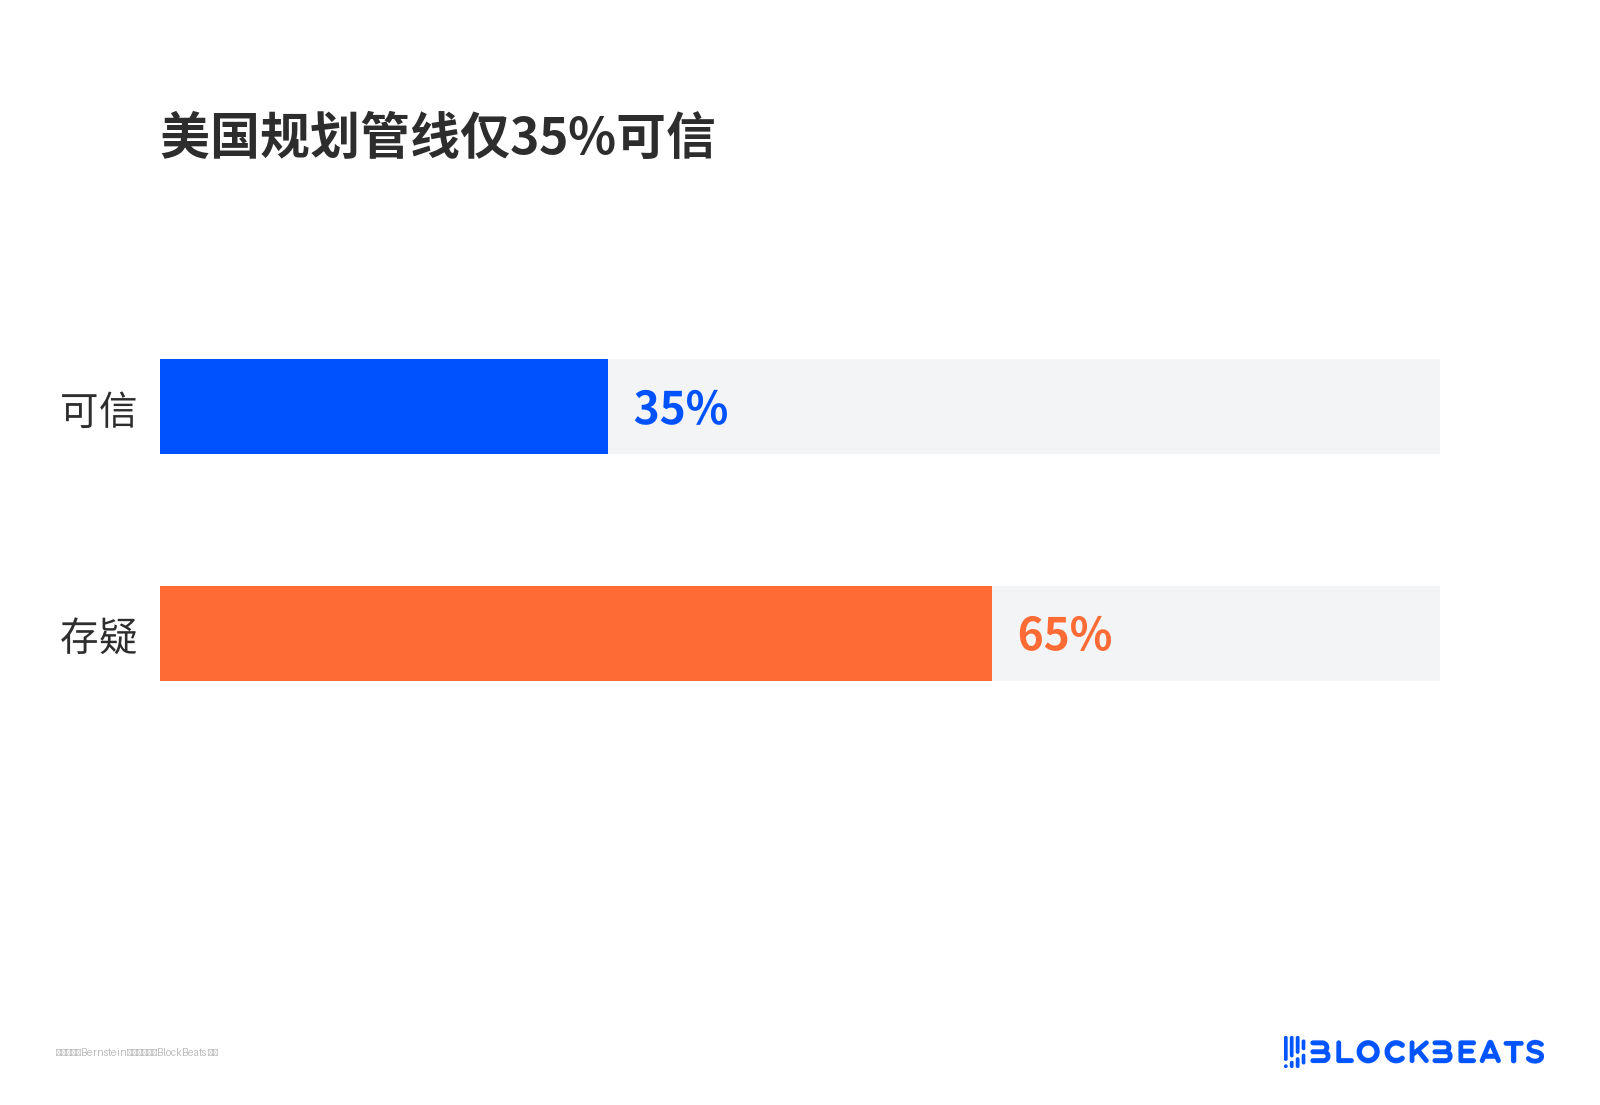
· 10月18日《金融時報》援引RegLayer數據稱,2026年美國至少47個大型數據中心項目被延期、撤回或遭地方封堵,Bernstein估計規劃管線約35%可信。
· 市場重估的是項目落地率與高槓桿新雲商的滾債能力,不是AI需求消失。CoreWeave一週跌約25%,2031年債券收益率一度超過15%。
· 關聯標的:CoreWeave(CRWV)、英偉達(NVDA)、超大規模雲廠商資本開支敞口、數據中心項目債。
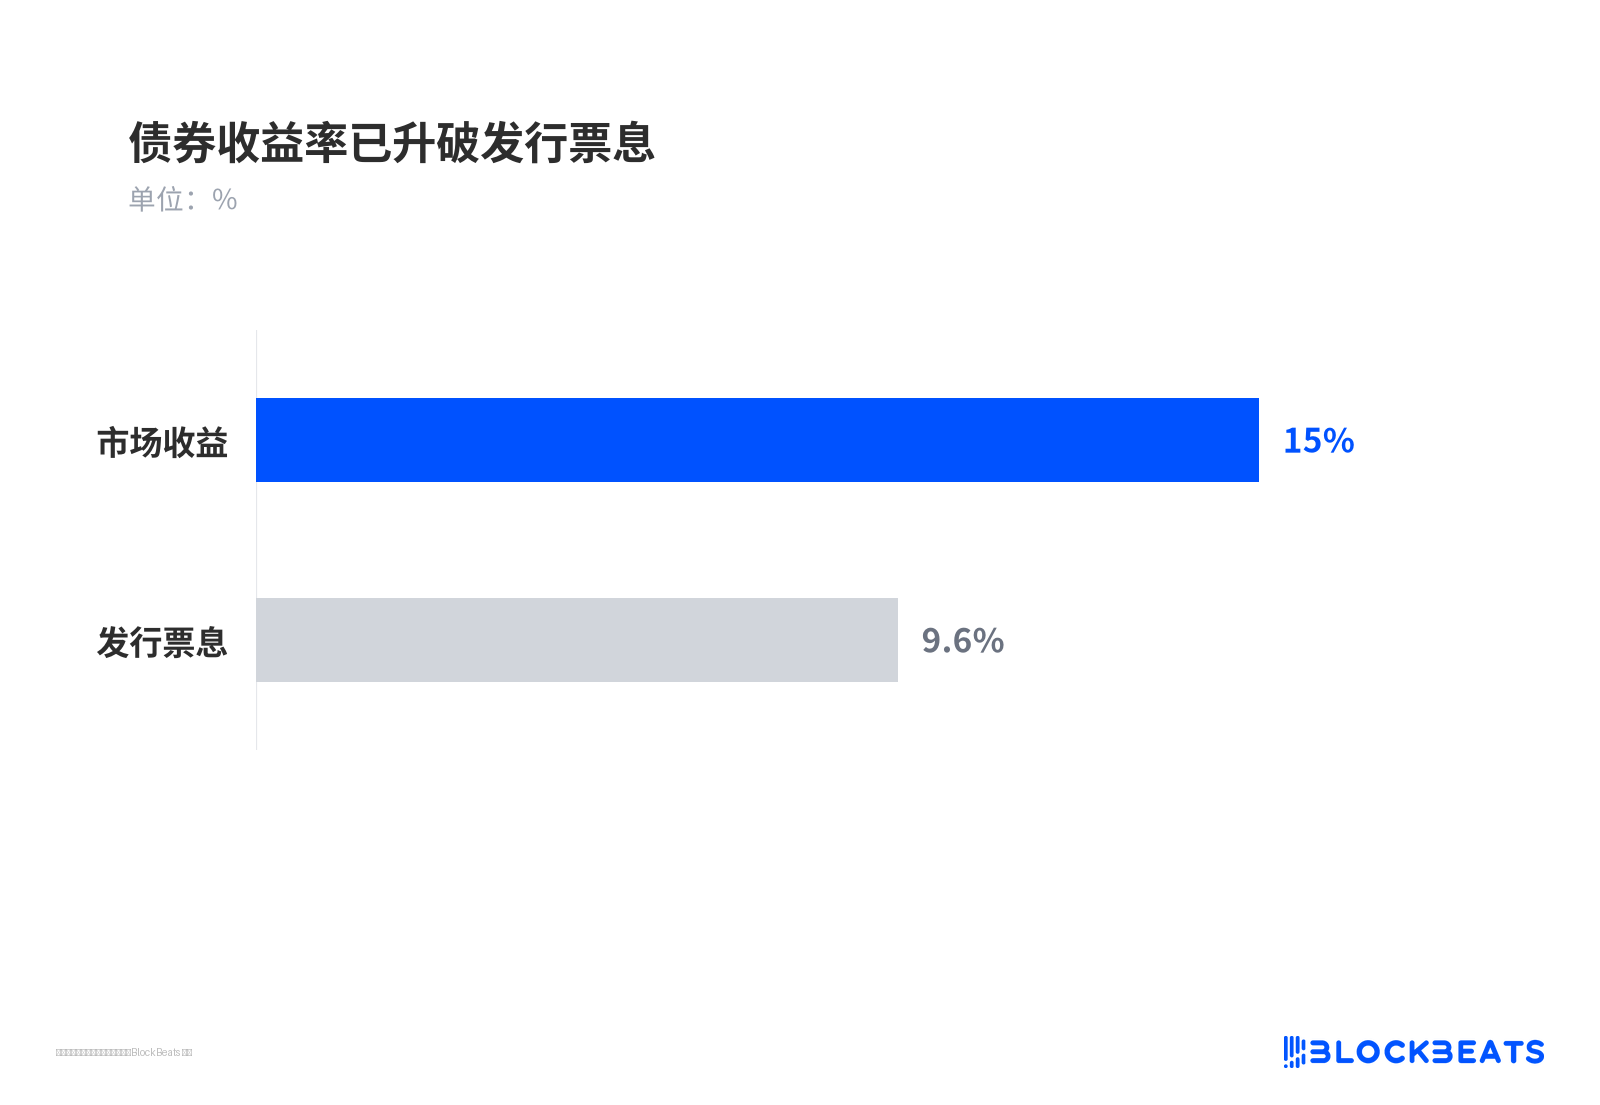
10月18日《金融時報》援引RegLayer數據稱,2026年美國至少47個大型數據中心項目被延期、撤回或遭地方封堵。同一週,CoreWeave股價跌約25%,2031年到期債券收益率一度升破15%。市場把兩件事放在一起看:AI基建7萬億美元級規劃,有多少能真正併網、租出去並覆蓋利息?
市場先賣最依賴外部融資的環節。新雲商不訓練大模型,而是借錢買GPU和電力,再按多年長約租給OpenAI、微軟等客戶,相當於「算力房東」。過去兩年,它們靠低息債務、雲廠商長協和英偉達兜底擴張,把「宣布即產能」當成增長敘事。
這輪重估的核心不是AI訓練需求消失。市場重新折扣的是規劃可信度,打擊點落在高槓桿執行層。RegLayer的47個項目、Bernstein的35%可信度,描述物理篩子。CoreWeave的15%債券收益率,描述篩子碰到高息融資。二者疊加,一級市場才開始失效。
物理瓶頸先把紙面產能篩掉
社區反對和併網拒絕是最硬約束。《金融時報》統計,今年超過1000個社區試圖對AI基建設施發出暫停令或限制。Bernstein認為美國規劃管線僅約35%可信,瓶頸是併網排隊、變壓器和開關櫃80至100週交期、液冷系統,不是資本本身。
美國規劃管線僅35%可信
項目拿到融資也不等於建成。電網接入被拒後,只能自備電源,成本更高、時間更長。47個是項目個數,不是吉瓦或美元,不能換算成行業停擺比例。35%描述規劃可信度,也不是需求消失比例。它改變的是投資者對公告管線的態度:不再把宣布的GW線性外推為未來供給。
CoreWeave的千億訂單撞上15%債券收益率
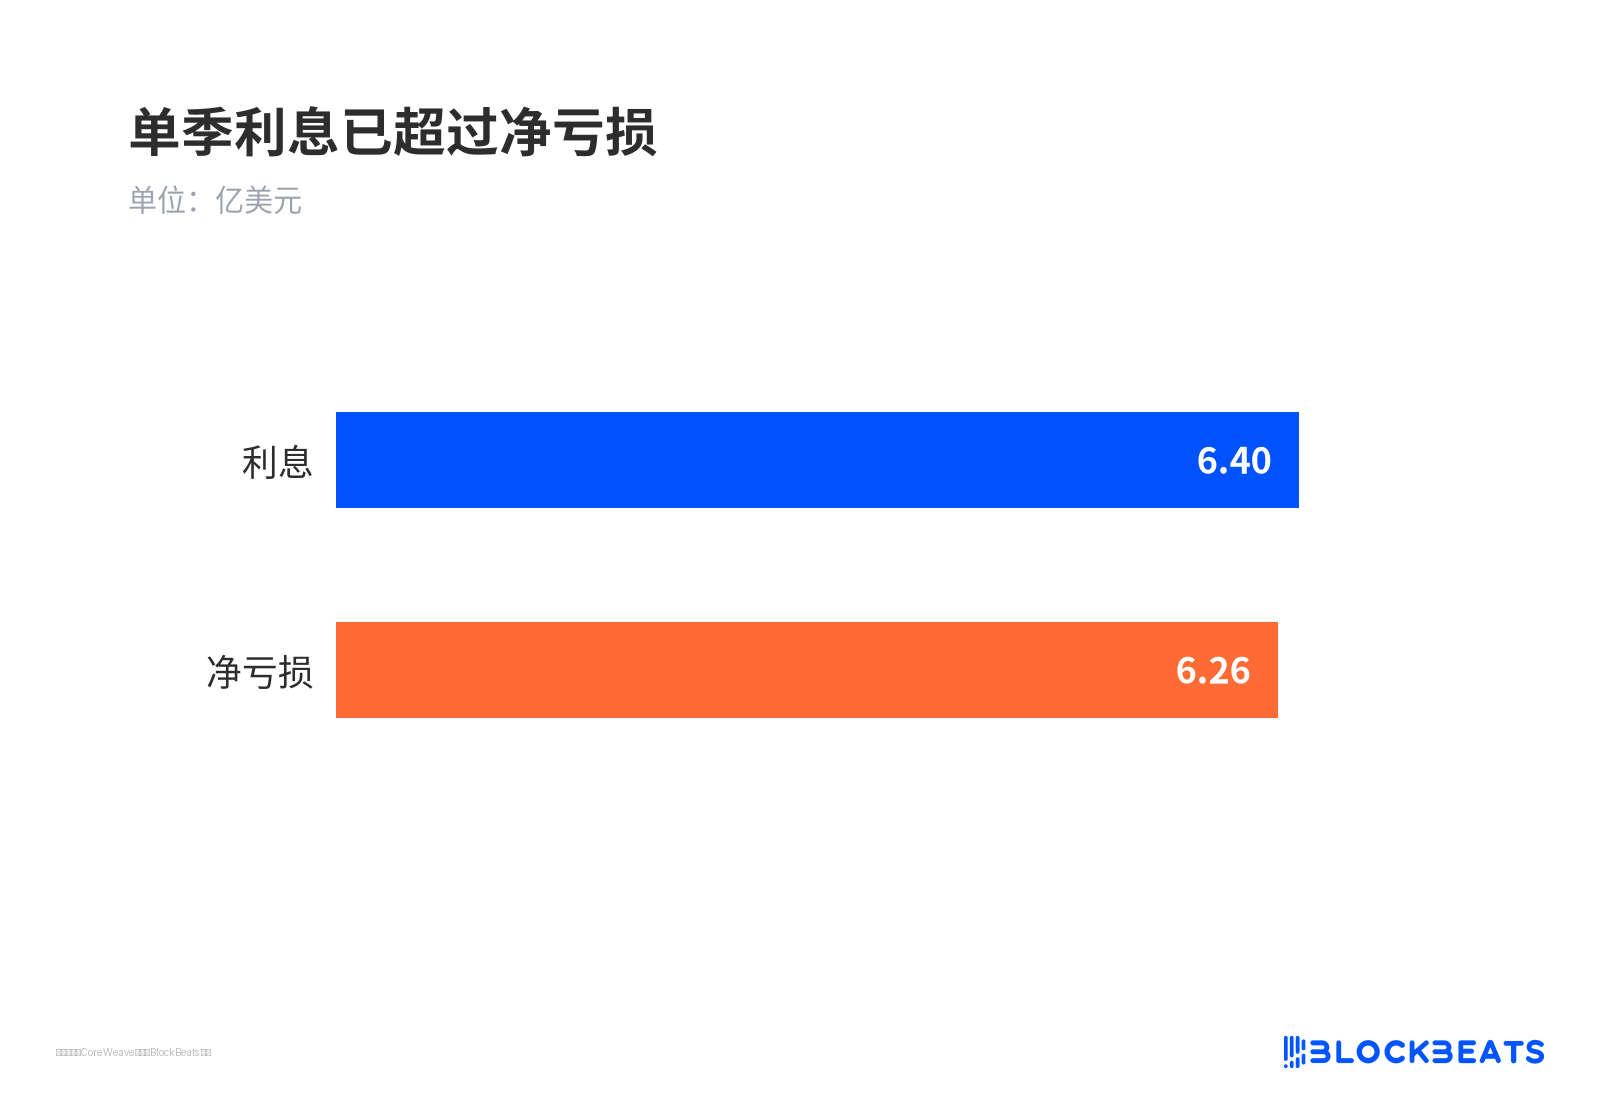
CoreWeave是公開市場壓力測試件。二季度營收25.8億美元,同比增112%,淨虧6.26億美元,利息支出6.40億美元。
單季利息已超過淨虧損
截至6月末有息債務約350億美元,積壓訂單1042億美元,第三季度初新增承諾超250億美元。
英偉達同意為部分未售出產能提供兜底,期限延伸至2030年代初。首席執行官Mike Intrator稱市場「誤解且非理性」,積壓足以覆蓋債務。
債券市場看得更短。積壓訂單是未來五年逐步確認的收入,不是當下現金。利息和資本開支卻要現在支付。五年合約的無槓桿IRR(項目自身賺錢能力)與混合資本成本(借錢加股東要求的最低回報)決定項目是否划得來。15%以上債券收益率說明,市場對新雲商滾債和租賃履約的信心已大幅下降。
債券收益率已升破發行票息
高盛與摩根大通對賭滾債成本
高盛分析師Gabriela Borges在10月19日將CoreWeave評級由中性上調至買入,目標價從139美元下調至106美元。她認為融資風險被定價過高。多數擴張採用資產擔保貸款,綜合債務成本可能只升100至200個基點,GPU部署和積壓訂單仍構成支撐。
摩根大通分析師Samik Chatterjee維持超配,稱債務擔憂「過度」。他判斷加槓桿來自需求強,而非項目經濟性差。典型五年合約無槓桿IRR在中雙位數,高於9%至11%的混合資本成本,外部融資需求會持續到2030年左右。兩人爭的是債務把確定需求前置,還是用信用填回報缺口。
標普與Gartner盯上表外負債
評級機構更關心看不見的債。標普全球數字基礎設施主管Mark Habib在10月19日倫敦圓桌表示,超大規模雲廠商通過互聯融資承擔的AI相關負債,「可以假定比我們看見的更多」,但暫不調整評級,最大風險仍是利潤不及預期。
互聯融資指大科技不自己發債蓋樓,而是簽長租、給擔保,讓項目公司去借。賬上暫時不像債,極端情景下仍可能回表。Habib沒有給出規模估計。
Gartner分析師Will Sommer在10月14日報告裡判斷,若維持當前開支節奏,到2030年底超過3.5萬億美元AI基建開支面臨減值風險。業主需累計8.5萬億美元收入,才能覆蓋開支、融資成本並達到12%投入資本回報率。
但可歸因的企業與消費者AI收入不超過3.6萬億美元。
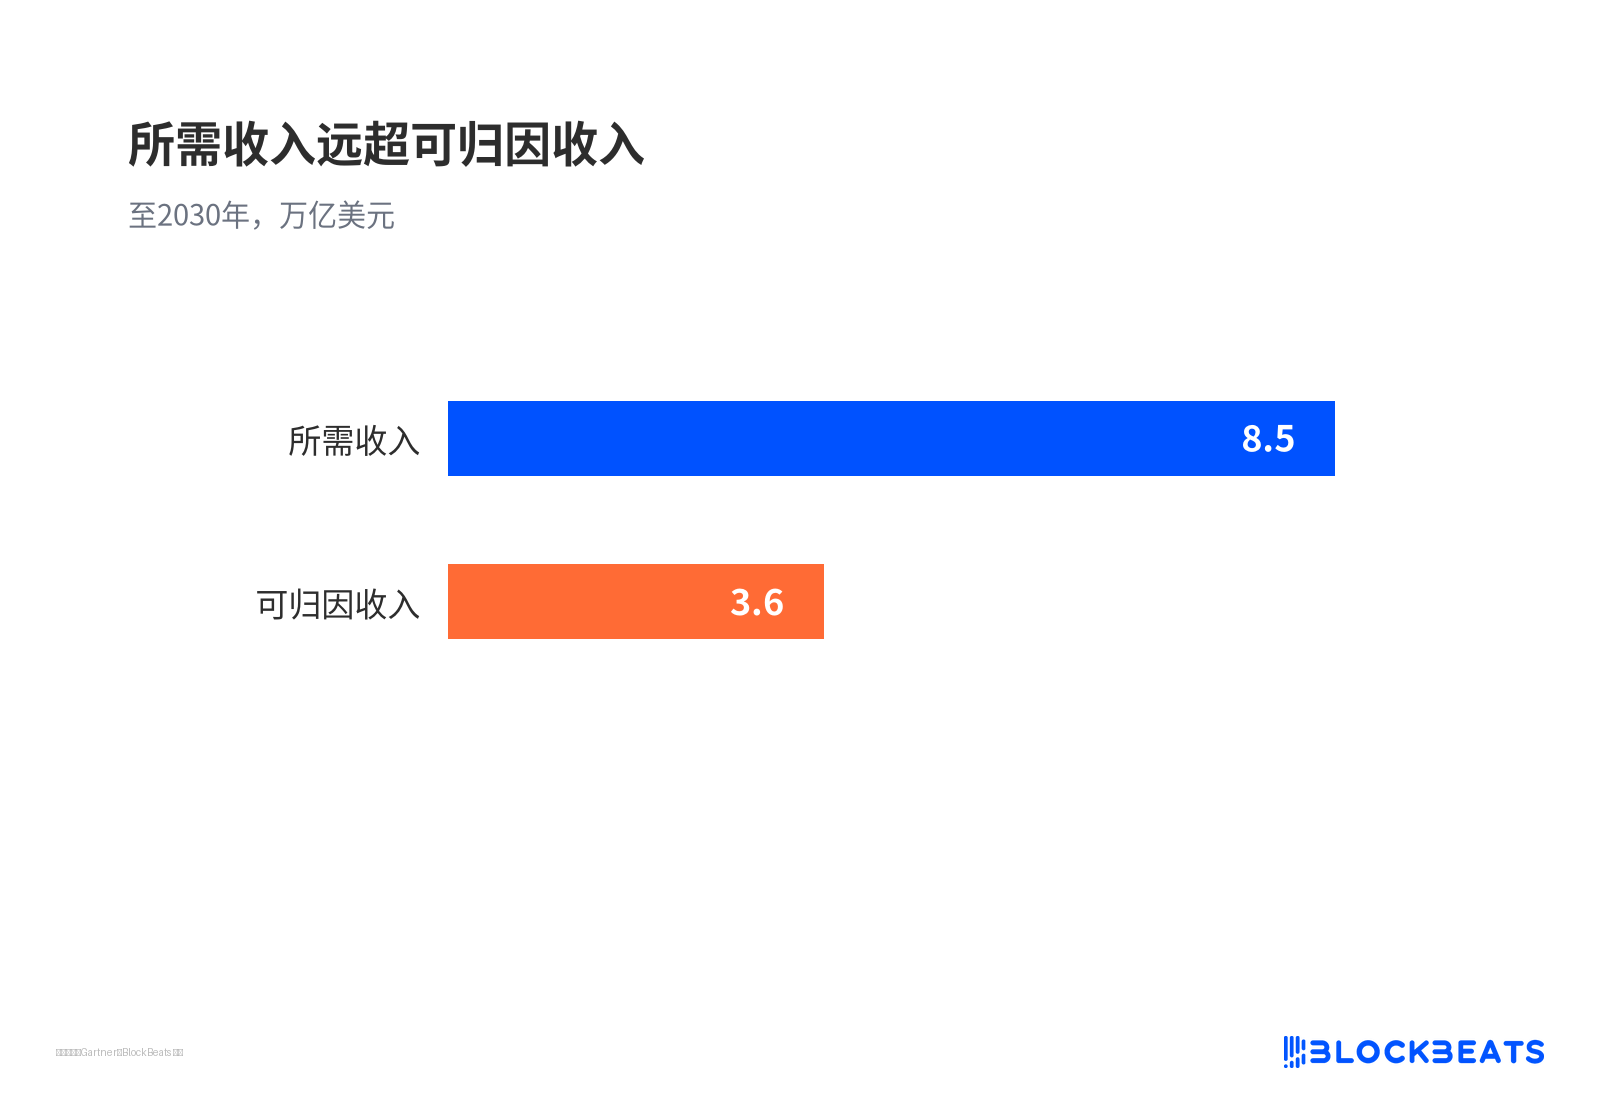
所需收入遠超可歸因收入
報告還預計2030年前超80%新雲商不再獨立運營。該測算假設大量規劃開支全部發生,對超大規模雲廠商可能偏嚴,對高槓桿新雲商則構成真實壓力。
標普預計六大雲廠商2025至2030年資本開支超7萬億美元,自由現金流至少到2027年仍為負。7萬億與Gartner的3.5萬億減值風險不是同一口徑,不能相加。
並網進度和2027年開支決定擠出還是傳導
對沖基金在降低擁擠度,但未徹底撤退。高盛大宗經紀顯示,10月8日至15日對沖基金減持科技股速度為2016年來最快,以平多為主。科技淨配置仍佔全球賬簿23.5%,處於過去五年90分位。納斯達克100上週跌5.5%。籌碼鬆動,倉位仍不輕。
證據支持的結論是:物理約束和信用溢價正在篩掉高槓桿執行層,而非證偽AI訓練需求。英偉達既是供應商,也是部分產能兜底方。超大規模雲廠商的長協和擔保仍是錨點。真正沒被定價的是47個延期項目的容量與金額、35%可信度的分母,以及標普所說表外負債規模。三項都缺少公開量化。
決定方向的是六大雲對2027年資本開支的實際執行,以及新項目並網時間表。若開支指引維持強勢,新雲商信用重定價更可能是階段性擠出。若同步下調,調整才會沿項目債、GPU訂單和數據中心開發商向上游傳導。市場已先給高槓桿算力房東折價,還沒給最終買單的大科技同等折扣。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia