融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


長端美債已經在替美聯儲加息,市場應該關注什麼?
TL;DR
· 10月12日,克利夫蘭聯儲主席哈馬克表示,當前政策需保持限制性、利率可能還需上行,依據是需求強勁、通脹壓力來源廣泛。
· 10年期美債收益率同期升破5.3%,創2002年以來最高,長端定價的是期限溢價與財政供給,不是未來幾次會議的加息路徑。
· 關聯標的:美債、抵押貸款債券(MBS)基金、羅素2000小盤股、美國住房相關板塊、部分新興市場貨幣。
10月12日,克利夫蘭聯儲主席貝絲·哈馬克(Beth Hammack)在演講中表示,當前貨幣政策仍需保持限制性,利率可能需要進一步上行,才能及時把通脹壓回2%。
她提到,與企業交流時看到的是需求強勁、企業仍有定價權,通脹壓力也不只來自能源。同一週,10年期美債收益率在5.2%到5.3%之間運行,盤中一度觸及5.35%上方,為2002年以來最高。
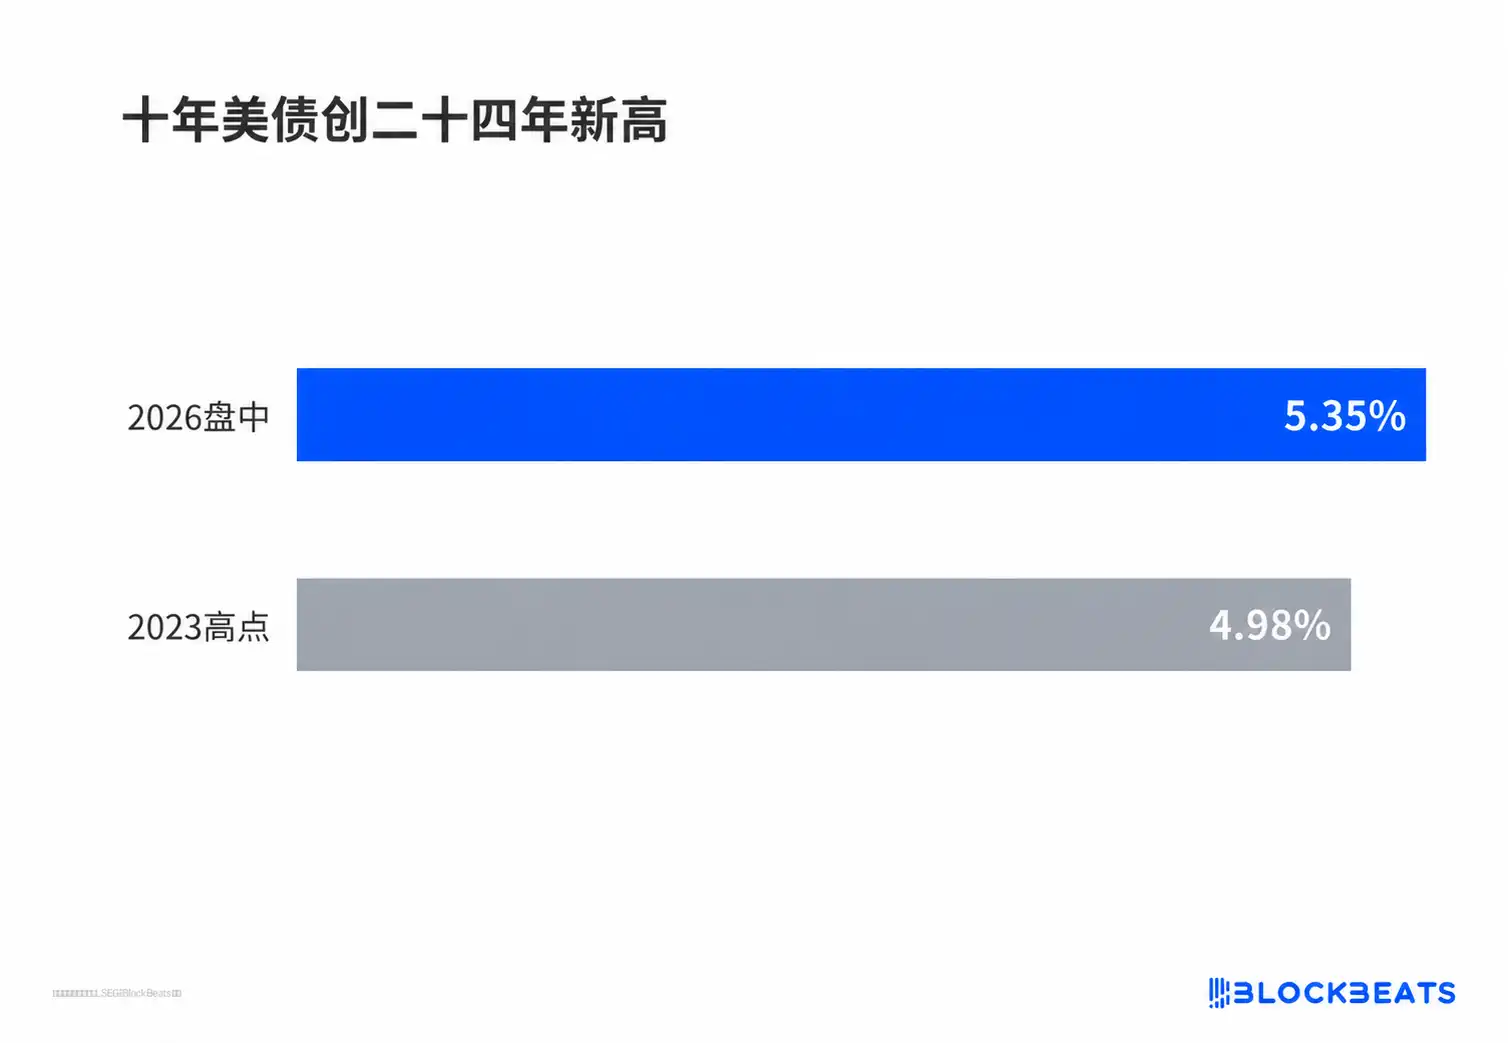
十年美債創二十四年新高
一邊是長端已經替央行收緊了金融條件,一邊是決策者認為還遠遠不夠。分歧點在於,短端和長端已經脫鉤,短端預期在往下走,長端在往上走。
長端漲的是資金的批發價
對投資者來說,10年期美債收益率是全球資產的定價基準。房貸、企業債、股票的折現率都以它為參照,它上行,等於整個經濟體借錢的批發價變貴。
這次動的不是短端。2年期收益率在4.8%附近,聯邦基金利率目標區間是3.75%到4%,10年期比政策利率高出約130個基點。
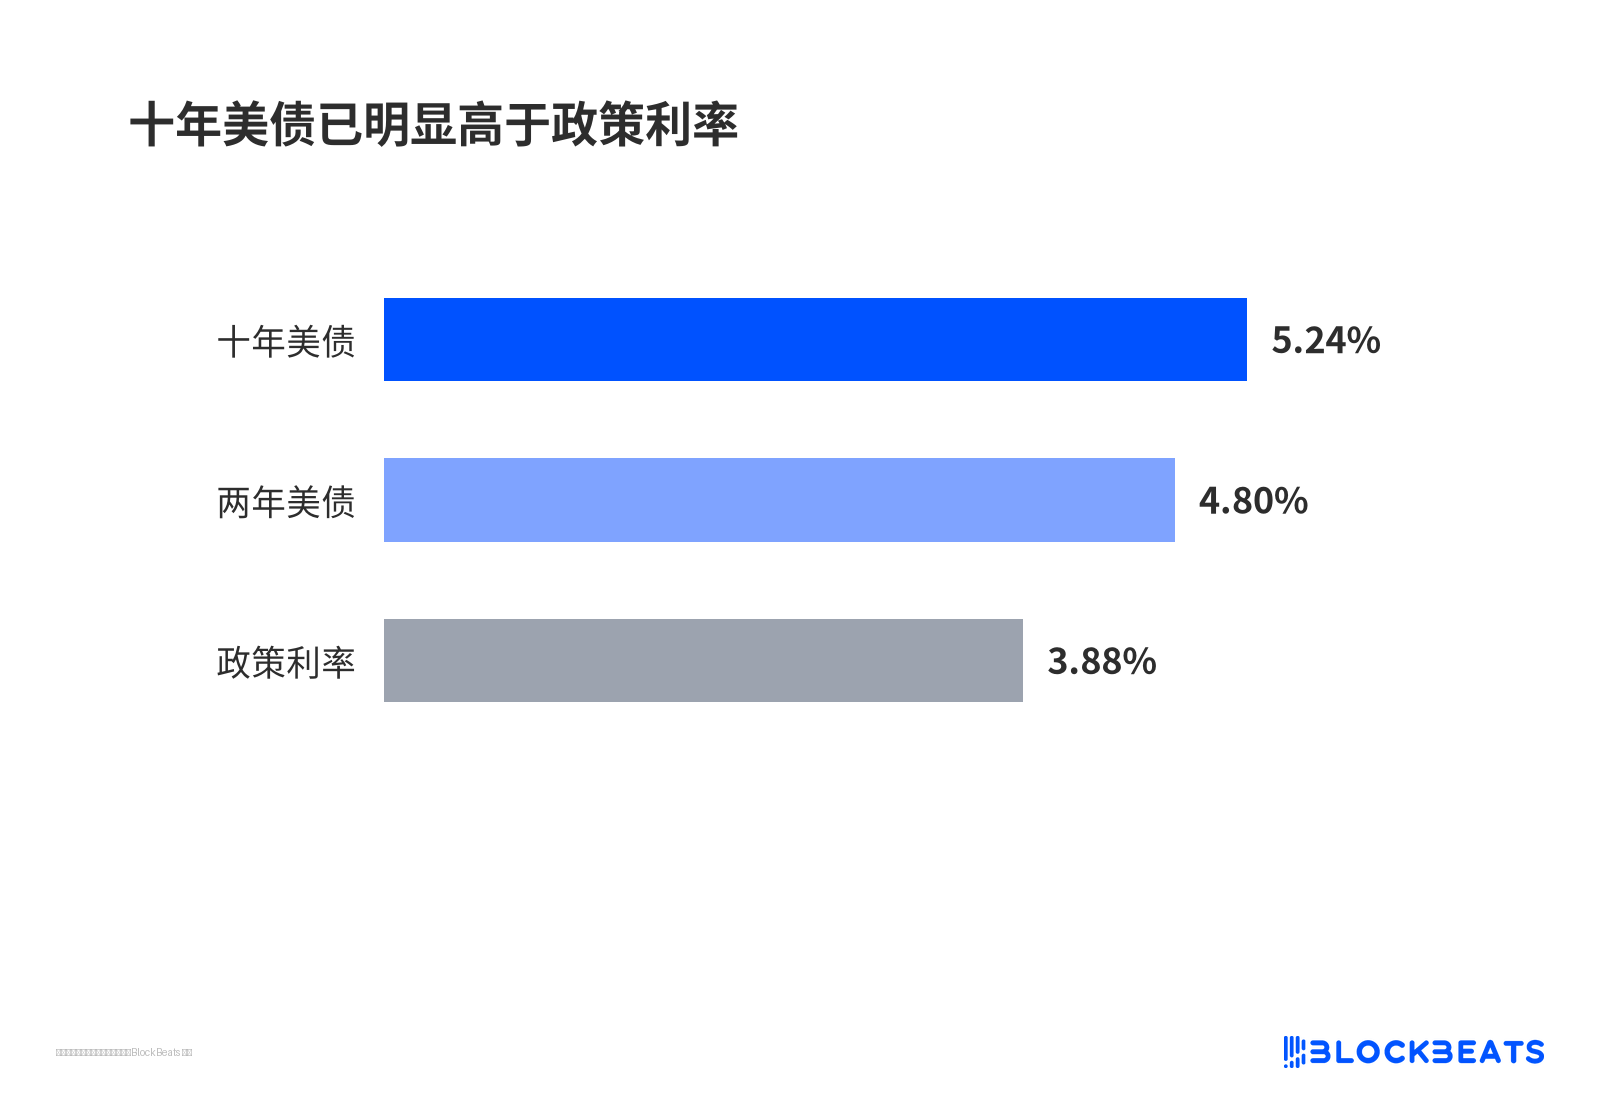
十年美債已明顯高於政策利率
市場定價的不是未來幾次會議,而是未來十年以上的資金價格。
與此同時,交易員對全球主要經濟體未來加息的互換定價自9月中明顯回落,市場對美國10月加息的概率定價也降到較低水平。短端預期在降,長端卻在升,說明推高長端的並不是市場對政策路徑的判斷。
期限溢價把長端從政策路徑裡拆開
先解釋期限溢價。把錢借給政府三十年,除了預判未來短期利率怎麼走,還要額外收一筆對長期不確定性的補償。這筆補償變貴,長債價格就跌,哪怕央行原地不動。本輪30年期期限溢價已升至多年高位。
推手之一是供給。財政部持續發行長債,投資者要求更高的收益率才肯接。另一個是長期資金的爭奪,AI資本開支正在和國債搶同一批錢,數據中心融資和企業債發行都在推高資金成本。
有機構投資者稱,這輪拋售已經迫使部分對沖基金止損離場。市場上也有更激進的看法,認為明年收益率可能接近6%。後者屬於極端情景,不是共識,但它說明市場開始給財政和長期不確定性定價。
資管砍倉放大了10月上旬的速度
10月上旬的加速下跌,和資管機構的被動減倉有關。資管常用期貨放大長債倉位,收益率快速上行時,同樣的倉位虧得更快,只能減倉,減倉又進一步推高收益率。
這是交易層面的放大器,不是央行在拋債。它解釋的是10月上旬的上漲速度,不是這輪趨勢的起點。趨勢能否延續,要看長債供給能不能被穩定消化。
房貸、小盤股和新興市場已經在付賬
長端利率的傳導已經開始顯形。30年期固定房貸平均利率升到7.4%附近,回到2023年末以來的高位。
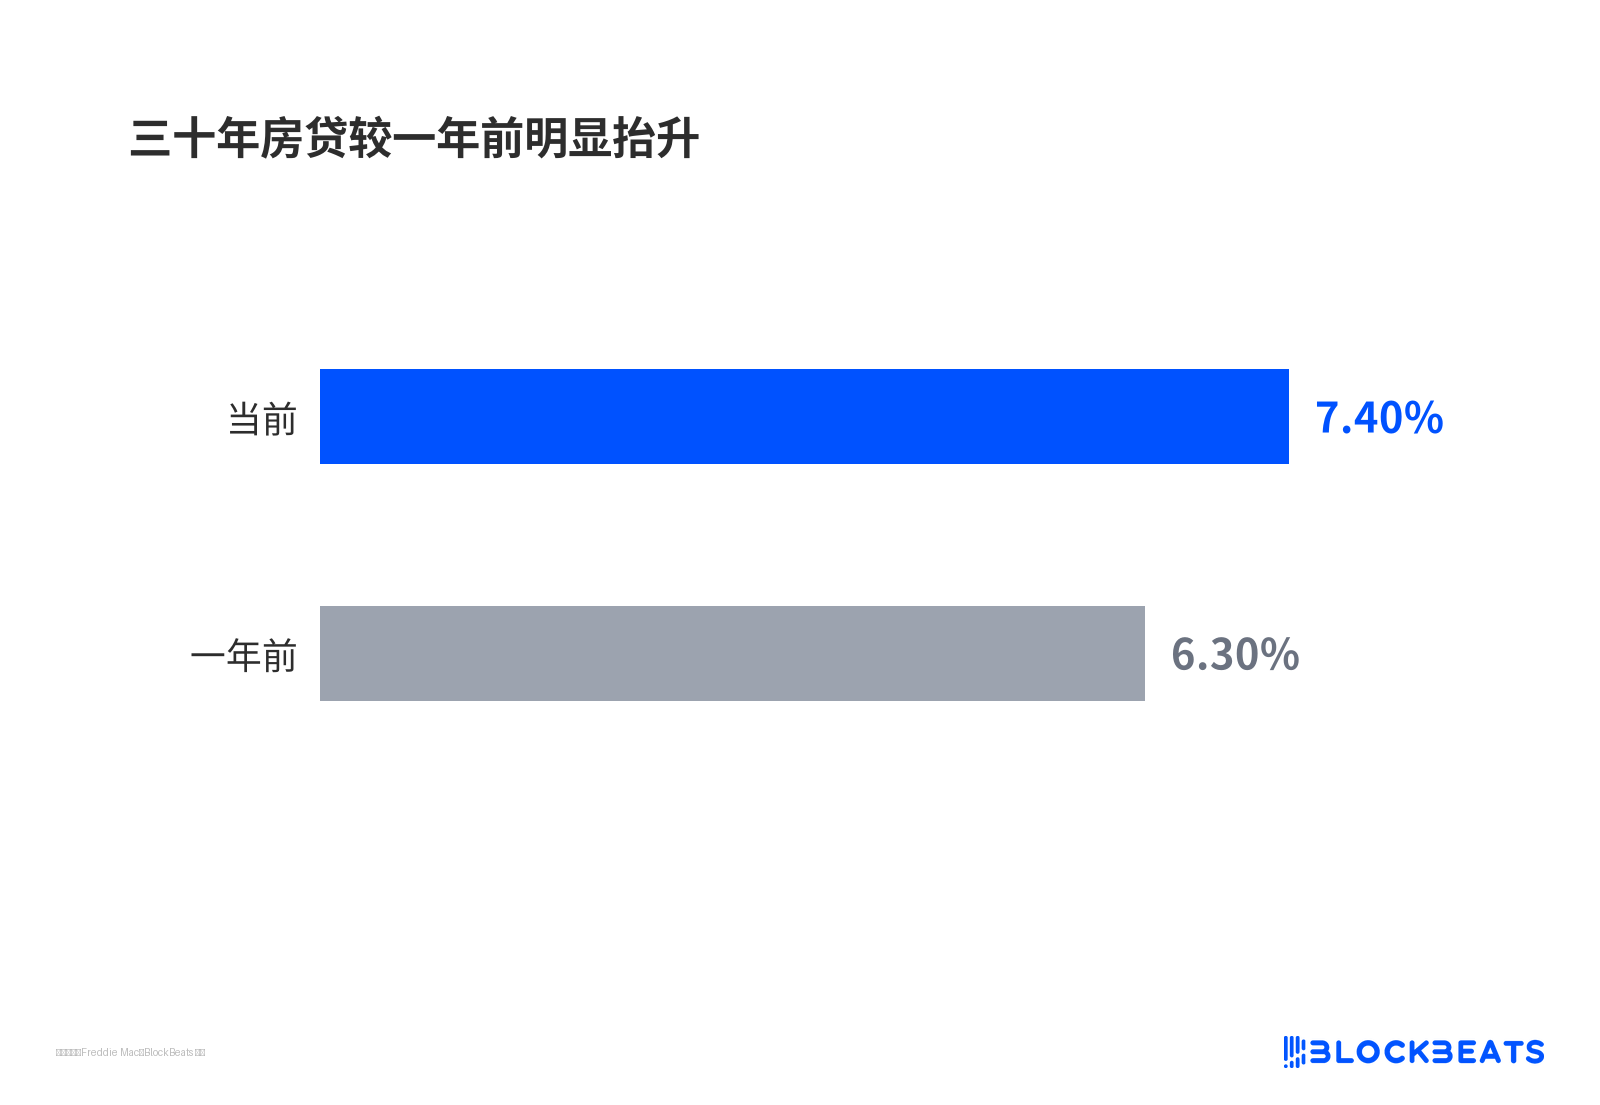
三十年房貸較一年前明顯抬升
按月供不超過收入三成倒推,買一套中位價住房所需的收入,已經明顯高於中位家庭收入,房貸利率繼續上行只會擴大這個缺口。
小盤股對利率更敏感。羅素2000已連續多週下跌,距8月高點回撤接近一成。這類公司短期和浮動利率債務佔比高,再融資成本會隨長端上行明顯抬升。
抵押貸款債券同樣承壓,相關基金近幾週持續遭遇資金流出,9月表現是近年較差的月份之一。外溢的極端樣本出現在前沿市場,烏干達先令一度跌至數十年來最弱。它屬於外溢的極端值,不是全球危機的模板。
通脹數據和長債拍賣決定5.3%是不是新錨
本週三公佈的CPI是下一個觀察點。市場一致預期整體通脹因能源升至3.6%到3.7%,核心通脹約2.4%。這是預期不是結果,10月27日至28日的議息會議會給出另一條線索。
如果核心通脹繼續緩和、長債拍賣需求改善,期限溢價可能被壓縮,長端轉入高位震盪。如果企業的定價權仍如哈馬克在與企業交流中看到的那樣強,短端加息定價會重新上修,金融條件還要再緊一檔。
5.3%的10年期收益率是階段性高點,還是未來兩三年定價的新錨,取決於長債供給能否被穩定消化、核心通脹會不會重新抬頭。這兩個變量比哈馬克一個人的表態更重要。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia