融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


三星和海力士買盤只剩回購,韓股開始和全球AI 行情脫鉤
TL;DR
· 10 月 8 日,三星電子公布第三季度營業利潤預告 107.4 萬億韓元,創全球科技公司單季新高;同日 KOSPI 收跌 2.62%,較歷史高點回撤約 27.3%。
· 三星電子與 SK 海力士合計權重過半,外資集中減持這兩隻、韓元升值侵蝕外資美元回報、散戶轉向美股,兩家公司合計約 55 萬億韓元的回購又接近執行完畢,指數正在失去最後的穩定淨買方。
· 關聯標的:三星電子、SK 海力士、KOSPI。
10 月 8 日,三星電子公布第三季度營業利潤預告 107.4 萬億韓元,營收約 195 萬億韓元,單季利潤首次突破 100 萬億韓元。同一天 KOSPI 收跌 2.62% 至 6625.93 點,較歷史高點 9114.55 點回撤約 27.3%。上半年它還是全球表現最好的主要股指之一,下半年美股、日股、台股仍在創新高,它卻獨自下行。
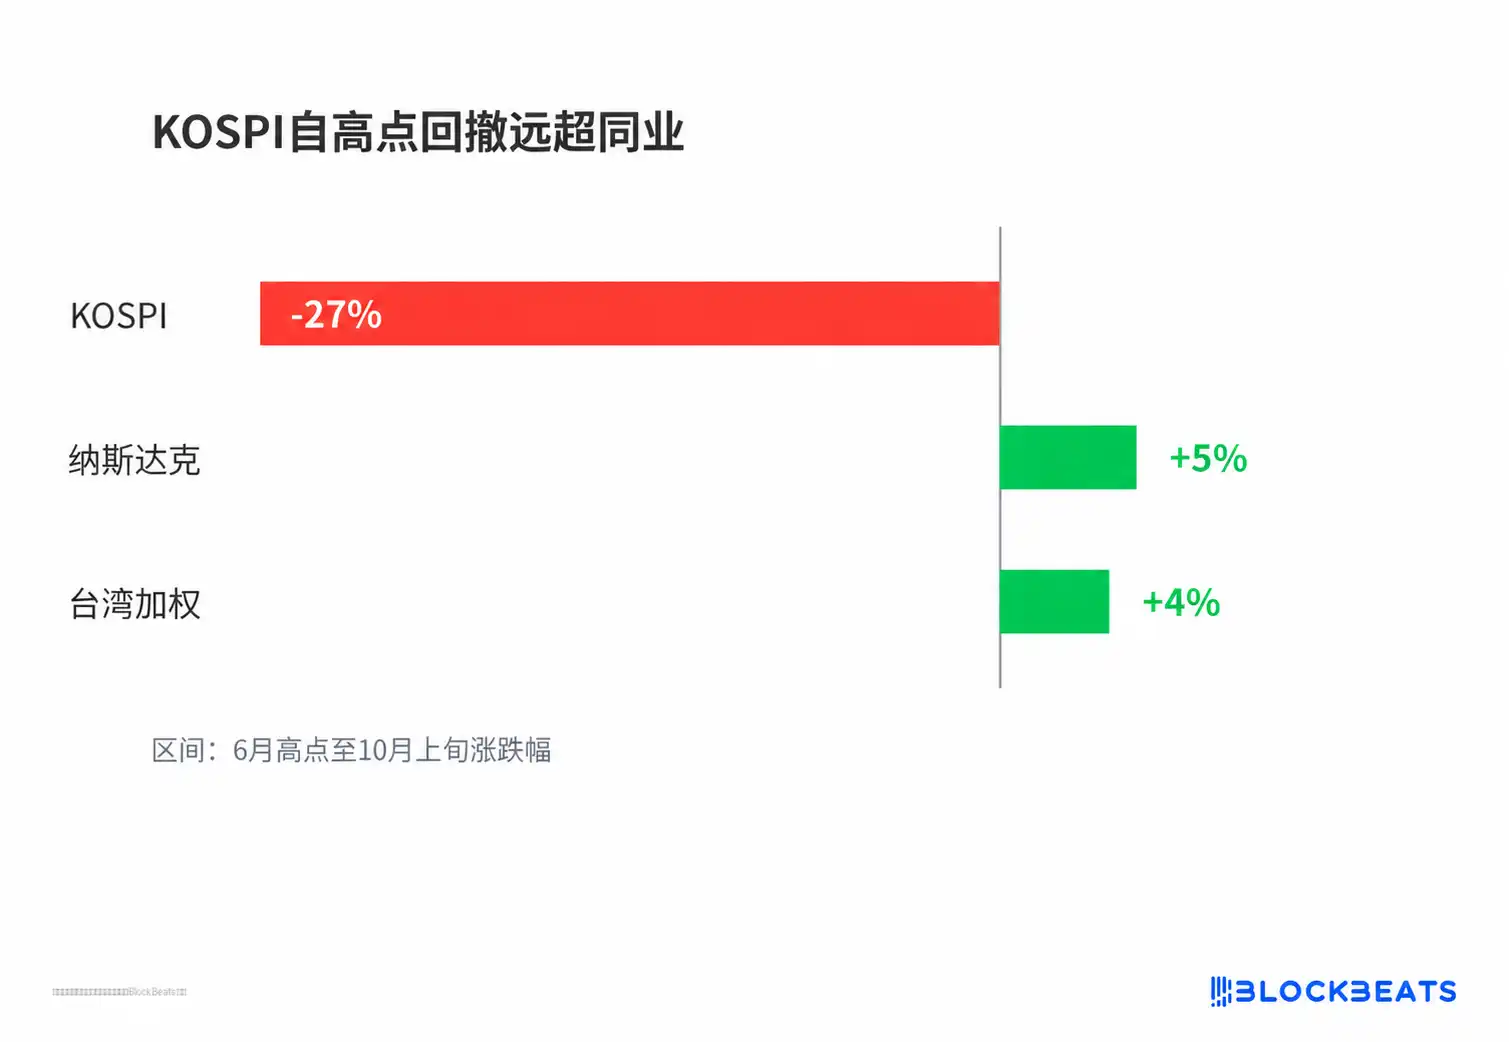
KOSPI 自高點回撤遠超同業
市場重新定價的不是三星的盈利能力,而是買方結構。對權重如此集中的指數來說,誰在買,比賺了多少更決定短期價格。三星電子與 SK 海力士合計佔 KOSPI 權重過半,指數漲跌幾乎等於存儲板塊 的漲跌。
指數的一半是兩家存儲公司
2026 年上半年,AI 數據中心對 HBM(高帶寬內存)的需求,把三星和 SK 海力士推成全球最擁擠的交易之一,也把 KOSPI 推上主要股指榜首。權重過半意味着這個指數沒有分散可言,兩家跌,韓國就跌。
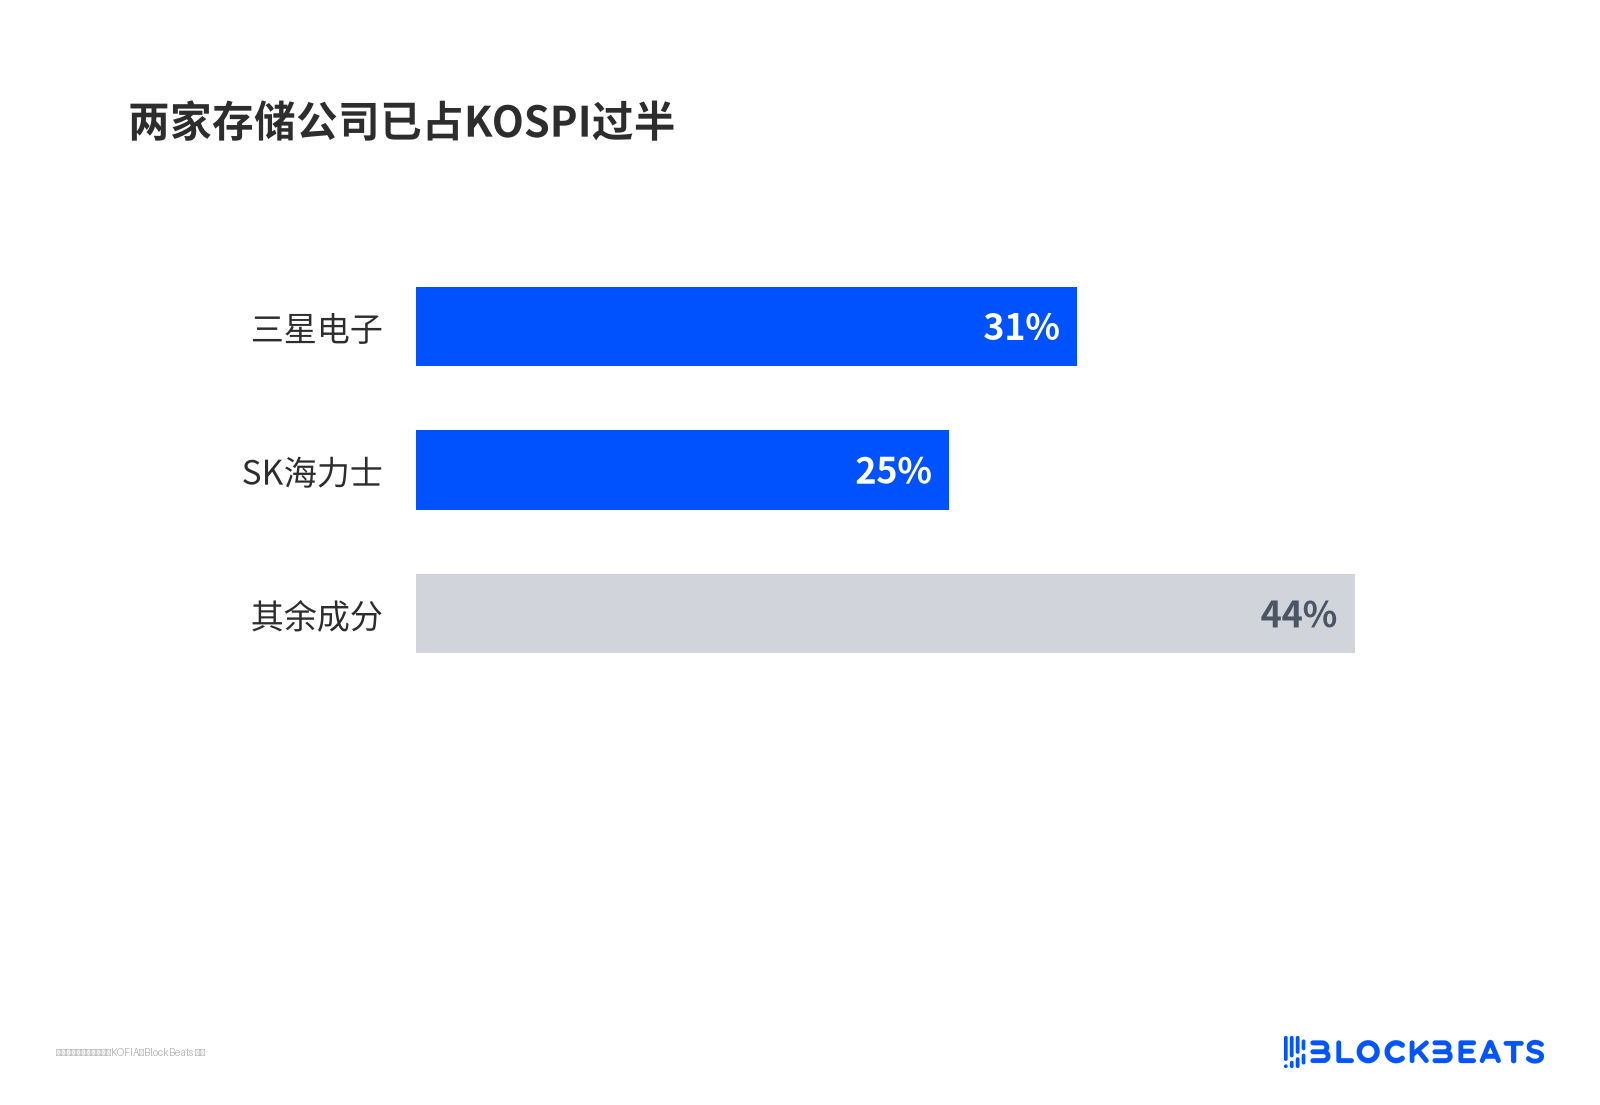
兩家存儲公司已佔 KOSPI 過半
去槓桿比上漲更快。彭博匯總的數據顯示,KOSPI 成交額較 5 月末峯值下降約 70%,融資餘額從 6 月高點約 38.6 萬億韓元回落至約 33 萬億韓元。盈利並沒有坍塌,問題出在槓桿退潮後留下的流動性空檔。
外資的賣壓集中在兩隻權重股
外資今年從韓國股市淨撤出約 1310 億美元,為亞洲主要市場最大流出。9 月單月的外資淨賣出中,三星電子與 SK 海力士合計占 76.6%。外資持股比例已降至三星約 46.38%、SK 海力士約 49.59%,接近 2008 年金融危機以來的低位。
韓元同期升值,從 7 月初約 1550 韓元兌 1 美元升至 10 月上旬 1338 韓元附近。對持有韓股的外資來說,匯率升值會直接削掉換成美元後的回報,股價不動,美元收益也少一截。這輪升值的推手是出口商結匯而非外資流入,韓國 9 月半導體出口同比大幅增長、貿易順差創紀錄。業績越好,結匯越多,外資帳面回報反而越薄。
回購是唯一的穩定淨買方,彈藥接近打完
韓國統計把公司回購記在「其他法人」項下,看買盤變化最直接。公告決定買多少,與每天真實進場的資金並不是同一回事。監管披露顯示,今年前九個月 KOSPI 公司回購決定額約為去年同期的 5.45 倍,兩家晶片巨頭占其中九成以上,剔除這兩家,其餘公司的回購金額同比下降。托底從來不是全市場行為。
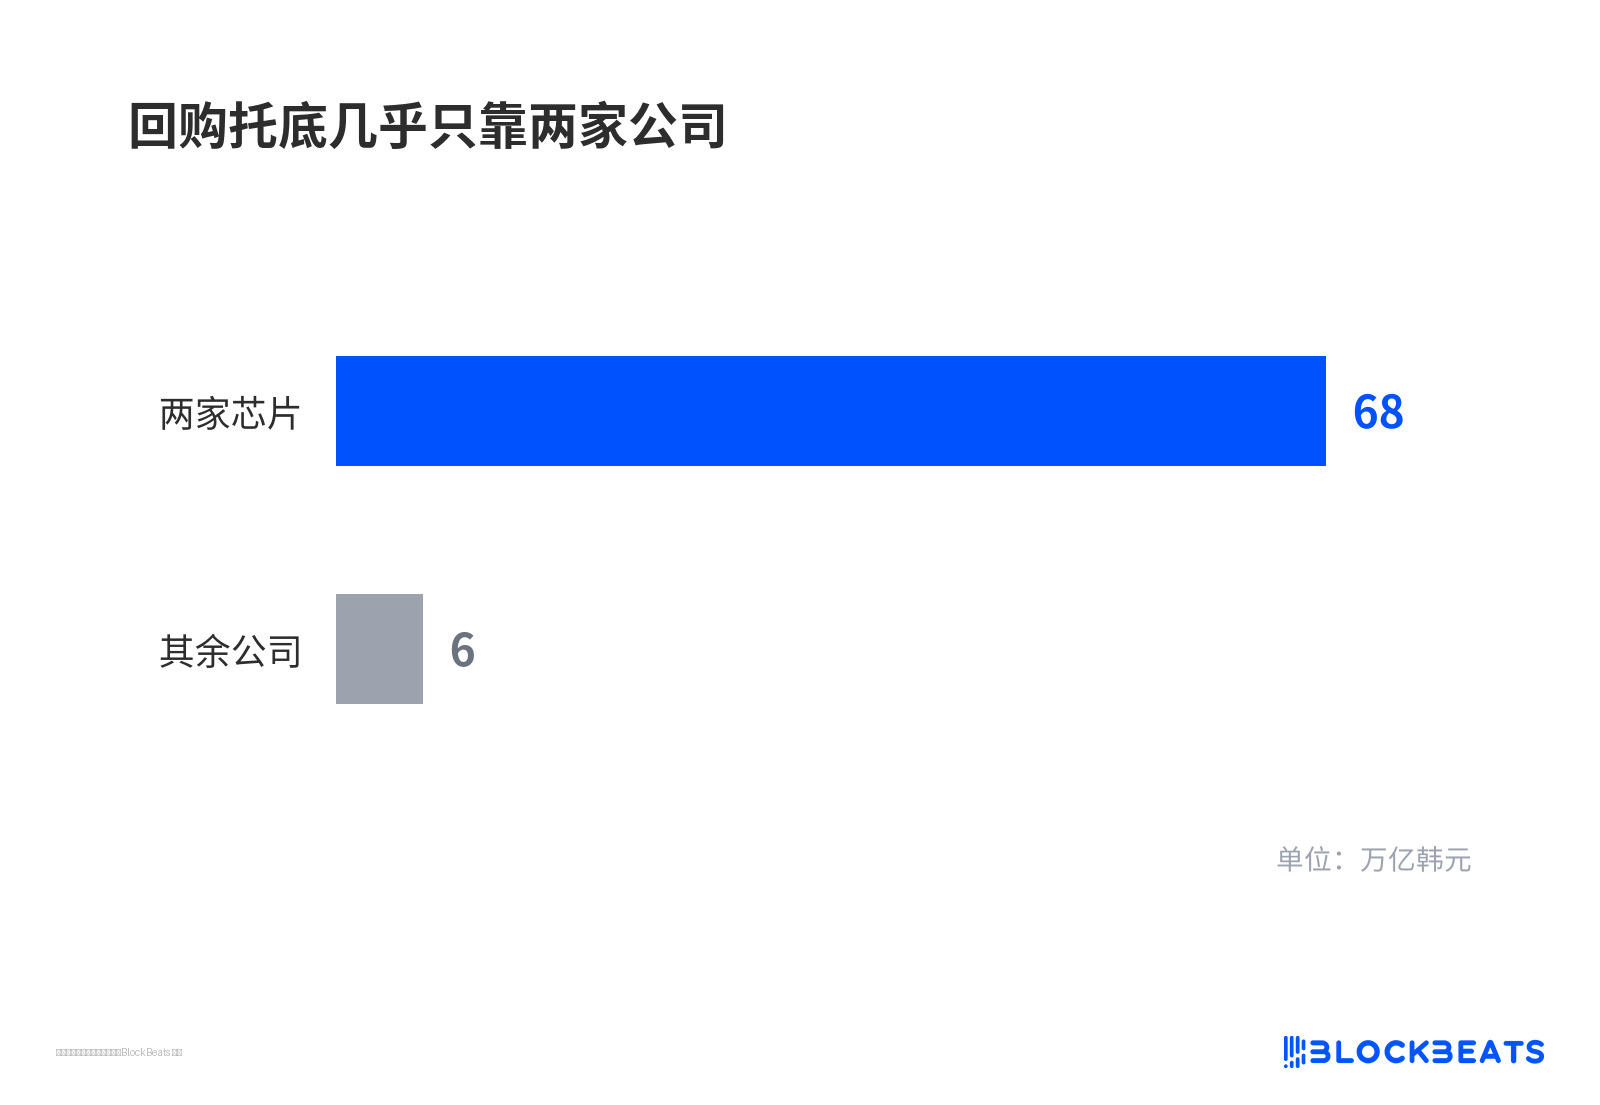
回購托底幾乎只靠兩家公司
執行層面更關鍵。三星 8 月啟動的約 15 萬億韓元回購用於員工績效與特別獎金,10 月上旬實質完成,股數甚至超出計劃。SK 海力士約 40 萬億韓元、擬註銷股份的回購,10 月上旬進度約八成,日均買盤已放緩。高盛首爾交易台估算,截至 9 月 22 日的四週裡,企業回購吸收了約 270 億美元賣壓,這屬於交易台口徑的估算。兩家公司的第一動機是資本配置與薪酬安排,不是指數維穩。
散戶賣韓股買美股,機構並未一致棄韓
個人投資者第三季度在 KOSPI 淨賣出 5.5902 萬億韓元,其中 9 月單月淨賣 14.197 萬億韓元,同期淨買入美股約 76.32 億美元。
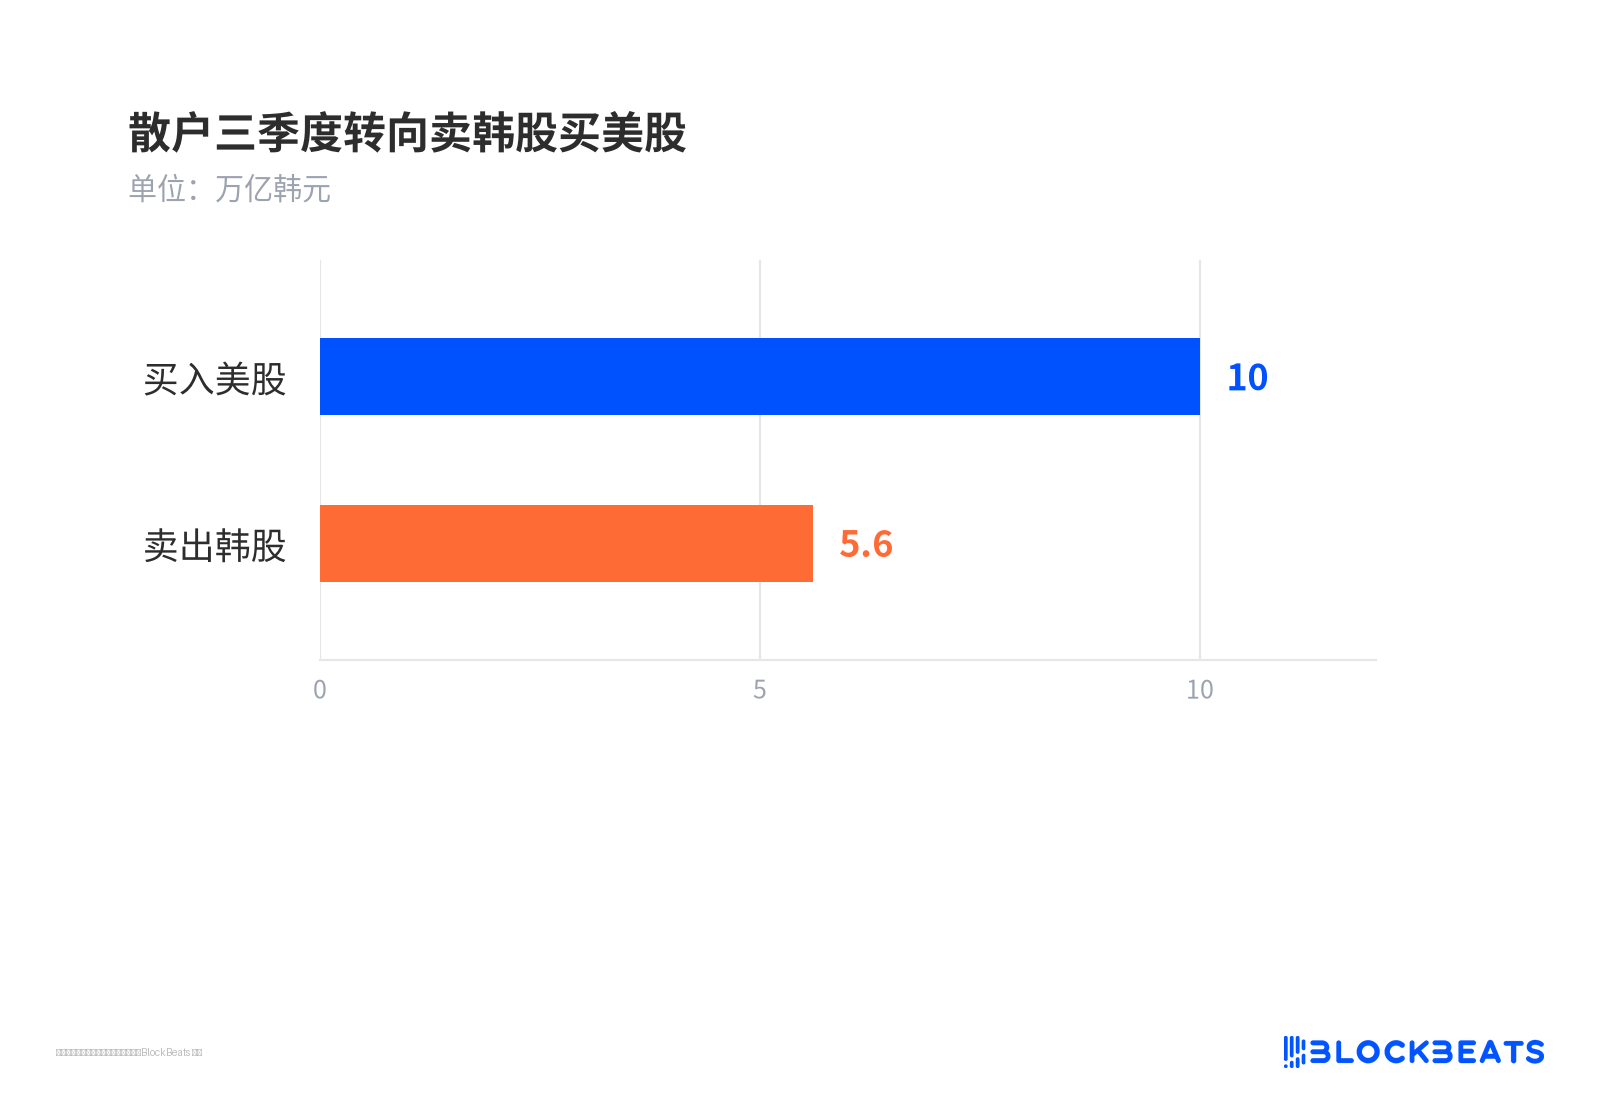
散戶三季度轉向賣韓股買美股
上半年他們還淨買 KOSPI 約 99.17 萬億韓元,是同期美股淨買的 8 倍左右。10 月前 8 個交易日又轉為淨買約 3 萬億韓元。方向偏向美股,但不是單向永久離場。
海外與國內機構的分歧也在拉大。有組合經理認為存儲的「輕鬆錢已經賺到」,已降低三星與 SK 海力士的配置。也有交易台人士提醒,回購提前結束會留下買方真空。目標價同樣分裂,海外投行對 KOSPI 十二個月目標仍普遍高企,國內券商則因擔憂資金流而下修。
養老金和企業能否補位,決定波動放大還是收斂
回購退場後,國民年金等國內養老金和企業法人是否會加大買入,目前沒有可用數據,只能作為開放變量。如果 HBM 訂單與存儲價格保持強勁,新的買方可能逐步出現。如果價格先轉弱,失去官方買盤的價格發現會讓波動放大。10 月中旬的美國通脹數據,也直接影響外資對韓元資產的風險偏好。
這輪調整集中在最擁擠的存儲端。外資減的主要是這兩隻權重股,不等於韓國資產被整體剔除,也不等於 AI 供應鏈敘事終結。台積電和存儲處在不同環節。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia