融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


知名投資人凱文·奧利里:AI 下一輪機會在能源,Crypto正在尋找新價值
視頻標題:Kevin O'Leary Reveals His Next Big Bet
視頻作者: Stock Sharks
編者按:當 AI 投資從模型競爭進入基礎設施擴張階段,市場討論的焦點正在從「誰能開發出最強的模型」,轉向「誰能為整個 AI 產業提供持續運轉的基礎」。晶片、算力和模型能力仍然重要,但隨著資料中心規模擴大,電力供應、能源成本及長期基礎設施合約,開始成為影響 AI 投資回報的關鍵變數。當技術進步逐漸成為市場共識,一個更底層的問題開始浮現:如果無法提前判斷技術競爭的最終贏家,投資者應該如何分享整個產業擴張帶來的收益?
在 Stock Sharks 旗下播客 The Deep End 的訪談中,加拿大知名投資人、Shark Tank常駐嘉賓 Kevin O'Leary(綽號「Mr. Wonderful」)分享了他對 AI、能源、Crypto、量子計算及資產配置的最新判斷。O'Leary 早年通過創辦軟體公司 SoftKey 積累財富,如今投資版圖覆蓋科技、能源及加密資產等領域。相比追逐單一熱門資產,他更關注技術擴張背後的資源約束、商業模式,以及增長最終能否轉化為可持續的資本回報。
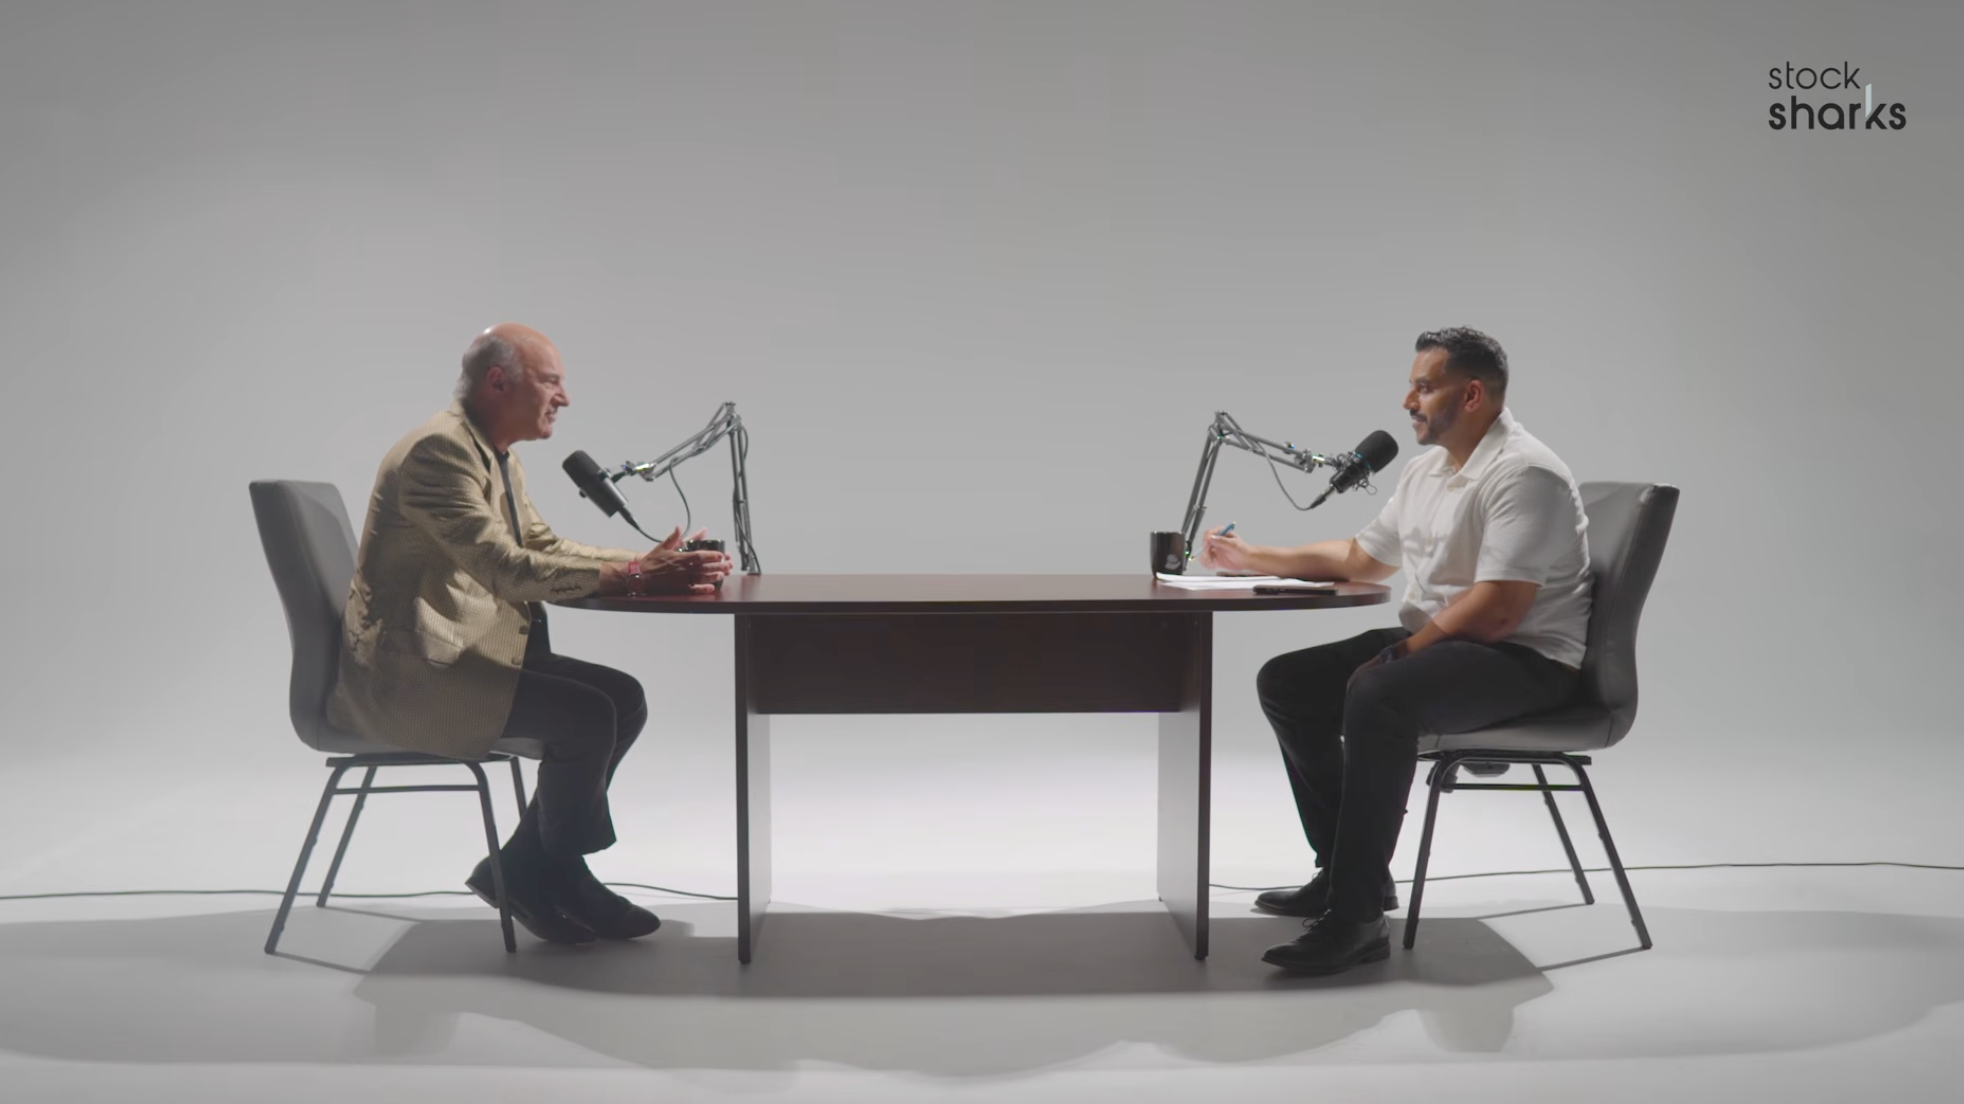
在這場對談中,O'Leary 實際上是將「下一階段應該投資什麼」拆解為一組更底層的結構性問題:技術擴張依賴什麼資源?產業價值最終由誰獲取?新技術如何轉化為現金流?當市場無法確定最終贏家時,又該如何控制投資風險?
第一,是 AI 投資邏輯從技術領先轉向資源約束。過去幾年,AI 投資主要圍繞大型科技公司、先進晶片及模型能力展開,投資者試圖識別具有技術優勢的企業。但隨著算力需求增加,電力正成為影響資料中心擴張的重要條件。O'Leary 因此將未來三年的投資重點放在能源,尤其關注天然氣、電力基礎設施、鈾礦,以及擁有低成本電力資源的加拿大和北歐地區。他採用的是典型的「賣鏟人策略」:不必預測哪家 AI 公司最終勝出,而是尋找能夠為整個行業提供關鍵資源的企業。這意味著,AI 產業的投資機會可能從科技公司向能源和基礎設施環節進一步擴散,但資源優勢能否轉化為超額收益,仍取決於項目成本、合約定價和執行能力。
第二,是 Crypto 的估值邏輯從市場交易轉向實際採用。此前,機構資金主要關注 Bitcoin 和 Ethereum,其他加密資產則面臨流動性集中、監管不確定性及缺乏明確商業需求的問題。但 O'Leary 開始重新研究 Avalanche 等公鏈,原因並非短期幣價表現,而是企業在金融、物流、體育資產和合同管理等領域,可能需要不同類型的區塊鏈基礎設施。由此產生的問題是,未來區塊鏈應用究竟會集中於少數通用網絡,還是形成多個服務於不同產業的專業化網絡?這一變化可能為其他公鏈創造機會,但企業採用區塊鏈技術,並不必然意味著相關代幣能夠獲取對應的經濟價值。真正需要驗證的,是網絡使用量、商業收入以及價值向代幣持有者傳導的機制。
第三,是量子計算正在為加密資產引入新的長期安全變量。過去,Bitcoin 的主要市場風險集中於價格波動、監管及資金流動。隨著量子計算發展,現有密碼學體系未來能否抵禦潛在攻擊,正在成為另一個值得討論的問題。O'Leary 提出,即使真正具備破解能力的量子計算機尚未出現,市場對這一風險的預期,也可能提前影響資產定價。不過,所謂 Q-Day 仍沒有確定時間表,量子技術進展也不能直接等同於區塊鏈安全機制失效。相比預測 Bitcoin 何時面臨威脅,他同時關注 IBM、Google 等企業在量子計算和安全技術領域的佈局。這裡涉及的不只是 Crypto 風險,更是金融系統未來可能面臨的密碼學基礎設施升級。
第四,是投資方法從押注贏家轉向管理不確定性。O'Leary 並不否認高增長資產的吸引力,但其早年做空 Yahoo 的經歷,使他更加重視倉位限制。他堅持單隻股票不超過投資組合的 5%、單一行業不超過 20%,並通過分批減倉控制集中度風險。這種方法與其能源、Crypto 和量子計算投資邏輯是一致的:在技術路徑尚不明確時,通過分散配置參與潛在增長,而不是讓某一個預測決定整個投資組合的表現。與此同時,他對私人企業的分析始終圍繞客戶獲取成本、留存率和現金流展開,強調技術最終必須體現為真實的經營改善。
如果將這場對談壓縮為一個判斷,那就是:下一階段的投資競爭,可能不再只是尋找技術能力最強的企業,而是識別哪些資源、基礎設施和商業模式,能夠在技術持續擴張的過程中穩定獲取價值。
在這個意義上,O'Leary 討論的已經不只是 AI、Crypto 或能源等具體資產,而是技術產業從敘事驅動走向商業兌現後,市場如何重新分配資本、衡量風險並確定資產價值。真正決定長期回報的,未必是誰最早押中了技術趨勢,而是誰能夠在產業發展過程中持續獲取現金流,並避免為尚未兌現的增長支付過高價格。
以下為原文內容(為便於閱讀理解,原內容有所整編):
如果未來三年只能選擇一個投資主題,Kevin O'Leary 的答案是能源。
這或許與市場對一位科技投資人的預期不同。過去幾年,AI 投資的核心是 NVIDIA、模型公司和大型科技企業。投資者試圖判斷誰擁有最先進的芯片、最強大的模型,以及最有可能主導未來的技術平台。
但 O'Leary 認為,隨著 AI 產業繼續擴張,投資者需要重新思考價值究竟來自哪裡。
他的思路並不是退出科技投資,而是減少對單一技術贏家的依賴。無論最終哪家公司贏得模型競爭,都需要電力、土地、數據中心和其他基礎設施。
這也是他將投資重點轉向能源的原因。
而在 Crypto 市場,O'Leary 正在進行類似的重新評估:過去主要依靠市場交易和資金流入獲得估值的區塊鏈資產,未來是否能夠通過實際商業應用,證明自身具有可持續的經濟價值?
AI 下一輪機會不在模型,而在為模型供電
O'Leary 對 AI 的長期前景並不悲觀。
他承認,大型科技公司在過去一輪 AI 投資中創造了可觀回報,持有相關股票或指數的投資者已經從中受益。但對於下一階段的投資,他更關注一個問題:如果不確定最終由哪家模型公司勝出,是否仍然可以參與 AI 產業的增長?
他的答案是投資能源。
O'Leary 將其稱為 Picks and Shovels(賣鏟人策略)。在淘金熱中,與其預測誰能夠挖到黃金,不如投資向淘金者提供工具的企業。
AI 產業也存在類似的商業結構。模型公司需要芯片,芯片需要數據中心運行,而數據中心需要大量且穩定的電力。因此,無論是 OpenAI、Anthropic,還是其他科技企業獲得更多市場份額,電力需求都可能隨著計算基礎設施擴張而增加。
O'Leary 表示,未來 36 個月,自己重點關注能源公司,以及天然氣發電、渦輪機、電力基礎設施和鈾礦等領域。他看重的不是這些資產具有 AI 概念,而是它們可能成為整個產業發展的必要投入。這也解釋了他為什麼看好加拿大和北歐。
在訪談中,O'Leary 多次提到芬蘭、挪威及加拿大阿爾伯塔省的能源優勢。他認為,這些地區擁有相對低成本的電力資源,部分長期供電合同價格可低於每千瓦時 6 美分。
對於需要長期運行的大型數據中心而言,電力成本可能直接影響項目利潤率。即使模型公司之間的競爭格局發生變化,擁有土地、電網接入條件和長期電力合同的企業,仍可能向不同客戶提供服務。
他投資的 Bitzero 就是這一思路的具體體現。按照 O'Leary 的介紹,Bitzero 曾利用 Bitcoin 挖礦產生現金流,但他更看重的是這家公司在挪威和芬蘭獲得的長期電力合同及基礎設施資源。
對他而言,挖礦只是現有業務之一,真正具有長期價值的可能是公司的能源獲取能力。如果未來雲計算或 AI 企業需要在當地建設數據中心,Bitzero 有機會利用既有資源參與相關項目。這種商業模式的吸引力在於,基礎設施供應商不一定需要判斷客戶最終使用哪一種 AI 模型。
當然,掌握電力資源並不等於已經擁有穩定利潤。項目仍然需要解決電網接入、設備採購、客戶合同和資本開支等問題,長期供電合同的價格優勢也必須能夠覆蓋綜合建設及運營成本。但 O'Leary 認為,相比在模型競爭中尋找唯一贏家,能源基礎設施提供了另一種參與 AI 增長的方式。
AI 需求的增長,可能不只體現在科技公司的收入中,也可能體現在上游能源、設備與基礎設施的經濟價值中。
從電力進一步延伸到鈾礦
O'Leary 對能源的投資並未停留在現有電力供應。他還在研究未來七八年的能源結構,尤其看好小型模塊化反應堆(Small Modular Reactor,SMR)的發展潛力。
SMR 是採用較小反應堆模塊的核能技術路線,部分設計希望通過模塊化製造和部署,提高核電項目的靈活性。在 O'Leary 看來,如果 AI 數據中心的電力需求長期增長,核能有機會成為穩定供電的重要選擇,而鈾礦則是相關產業鏈中的上游資源。
因此,他開始增加對鈾礦投資的關注。這種判斷仍然依賴於核電技術的商業化進展。SMR 能否在預期時間內實現具有競爭力的發電成本,仍取決於工程建設、監管審批、融資及燃料供應。
但 O'Leary 的投資邏輯是一致的:不急於押注某種技術最終能否成為市場贏家,而是提前研究技術擴張所依賴的基礎資源。
加拿大正是這一思路的重要組成部分。他認為,加拿大擁有天然氣、鈾、鉀肥、鋁及其他戰略資源,同時緊鄰美國這一大型能源消費市場。如果北美未來持續增加算力及電力基礎設施投資,加拿大可能從中受益。
O'Leary 透露,自己的團隊通過加拿大大型股 ETF XIU,建立了約 10% 的加拿大市場配置敞口。這筆交易最初並未得到團隊一致支持,因為當時美加貿易摩擦增加了市場對加拿大經濟的擔憂。
但 O'Leary 將這種悲觀情緒視為逆向投資機會。他認為,隨著加拿大政策環境變化及資源開發項目獲得推進,市場可能重新評估當地資產價值。
他在訪談中稱,這筆投資一度跑贏標普 500 指數 158 個基點,即 1.58 個百分點。不過,訪談沒有披露完整比較區間及計價口徑,因此這一數字只能作為其個人投資表現的描述。
加拿大是否能夠長期跑贏,仍取決於能源項目落地、商品價格、貿易關係和政策執行效率。對 O'Leary 來說,押注加拿大並非單純判斷經濟復甦,而是押注全球技術擴張可能重新提高能源與自然資源的戰略價值。
Crypto 不能再只靠資金推動,真正的問題是公鏈能否創造收入
如果說 AI 投資正在從模型轉向能源,那麼 O'Leary 對 Crypto 的重新評估,則是從金融市場交易轉向實際商業需求。
在過去的 Crypto 投資框架中,一個重要假設是:機構資金進入市場,將推動整個行業獲得更加廣泛的資產配置需求。但 O'Leary 發現,機構資金未必會平均流向所有加密資產。
他回憶,此前一場有大量機構投資者參與的行業會議上,部分分析師認為,通過 Bitcoin 和 Ethereum 就可以獲得他們所研究的加密市場約 97% 的價格波動敞口。
這一數字是他轉述的研究判斷,並非 BTC 和 ETH 的市值佔比,但其背後的配置邏輯值得關注。對於大型機構而言,如果少數頭部資產已經能夠滿足主要的 Crypto 配置需求,那麼購買大量中小型代幣的必要性就可能下降。這會使 Crypto 市場出現更明顯的資金分化。
O'Leary 表示,自己的投資組合過去曾持有 27 個 Crypto 相關倉位,後來出售了部分資產,而剩餘的一些投資也經歷了較大損失,最終保留的主要資產包括 Bitcoin 和 Ethereum。
但他並沒有因此認定其他公鏈完全失去投資價值。相反,他開始尋找一種新的判斷標準:如果不再依靠整個 Crypto 市場上漲,其他公鏈究竟如何證明自己的經濟價值?
他認為,答案可能來自企業實際採用區塊鏈技術。
在過去的市場敘事中,Ethereum 經常被視為最有機會成為通用區塊鏈基礎設施的網絡之一。但 O'Leary 開始懷疑,未來所有產業是否真的會採用同一條公鏈。金融、物流、房地產、合同管理及體育資產等行業,對區塊鏈的需求並不完全相同。
金融機構可能關注穩定幣支付和資產轉移;物流企業更重視供應鏈管理和合同執行;體育俱樂部則可能希望利用區塊鏈管理收藏品及數字資產。
不同的業務需求,可能催生不同的技術架構。這也是 O'Leary 重新研究 Avalanche 的原因。他特別提到 Avalanche 支持企業部署定制化區塊鏈的能力,認為這種模式可能適用於體育資產、收藏品以及其他需要獨立業務網絡的場景。
在他看來,企業可能不再需要將所有業務放在同一個公共網絡上,而是根據行業需求選擇不同的區塊鏈基礎設施。這意味著,未來的區塊鏈競爭可能形成兩種路徑:一種是少數通用網絡佔據主導地位,另一種則是多個網絡分別服務不同產業,並通過技術接口實現互聯。
目前尚無法確定哪一種模式將最終勝出。更重要的是,商業採用率與代幣投資回報之間,並不存在必然聯繫。一家企業即使採用 Avalanche 技術,也不意味著 AVAX 代幣的需求一定同步增長。投資者還需要研究企業如何支付網絡費用、商業收入如何產生,以及這些經濟價值能否傳導至代幣。
因此,O'Leary 並未表示要重新大規模買入山寨幣,而是考慮在研究具體應用後,建立較小規模的公鏈倉位。與過去依靠市場流動性推動的 Crypto 投資不同,他開始關注企業是否真正需要這些區塊鏈,以及需求能否形成持續的商業收入。
從這個角度看,Crypto 的下一階段競爭,可能不再只是爭奪投資者的交易資金,而是爭奪真實企業的業務需求。
量子計算正在改變 Crypto 的長期風險判斷
當 O'Leary 開始重新研究公鏈的商業價值時,他也提出了另一項可能影響整個 Crypto 行業的風險:量子計算。
過去,投資者評估 Bitcoin 的風險,主要關注市場價格、流動性、政策監管以及宏觀經濟環境。但隨著量子計算技術的發展,現有密碼學機制未來是否需要升級,也開始成為一個值得研究的問題。
O'Leary 將未來量子計算可能突破部分現有密碼學算法的時點稱為 Q-Day。
他的判斷並不是 Bitcoin 當前已經遭到量子攻擊,而是市場對潛在威脅的預期,可能先於技術突破影響價格。如果機構投資者開始擔心未來量子計算機能夠攻擊現有數字簽名體系,那麼即使真正的攻擊尚未發生,也可能降低資產配置意願。
他個人猜測,部分機構投資者可能因為量子風險而長期不配置 Bitcoin。但這一比例沒有經過公開統計驗證,仍屬於他的個人判斷。
技術層面也需要區分:量子計算對部分公鑰密碼學算法構成潛在威脅,並不意味著 Bitcoin 的所有安全機制會在某個時點同時失效。相關網絡也可能通過協議升級採用後量子密碼學技術。
對於 O'Leary 來說,這類風險引出了另一項投資機會。如果未來金融機構需要升級安全系統,那麼能夠提供量子計算技術和抗量子攻擊解決方案的企業,可能獲得新的商業需求。他因此開始關注 IBM、Google 等公司的量子計算業務。
但量子計算研發能力、商業化收入和後量子安全產品之間仍然存在差異,投資者不能簡單地將技術進展等同於企業盈利增長。
從能源到量子計算,O'Leary 實際上在研究同一類問題。一項技術大規模普及,往往不僅創造新的產品,也會對原有基礎設施提出更高要求。AI 需要更多能源,企業區塊鏈需要能夠滿足實際商業需求的網絡,量子計算的發展則可能推動密碼學和信息安全系統升級。
產業變化帶來的投資機會,不一定只存在於新技術本身,也可能存在於為適應新技術而必須升級的基礎設施中。
從押注技術贏家到管理投資風險,最終仍要回到現金流
儘管 O'Leary 對能源、區塊鏈和量子計算提出了不少積極判斷,他並不認為投資者應該將大量資金集中押注某一種技術趨勢。相反,他將分散投資視為最重要的投資紀律之一。
他的規則是:單隻股票佔投資組合的比例不超過 5%,單一行業不超過 20%。
這一規則與他早年的投資經歷有關。互聯網泡沫時期,O'Leary 曾經做空 Yahoo。隨著股價持續上漲,他不斷面臨保證金追加壓力。按照他的回憶,這筆交易曾令其淨資產出現約 40% 至 50% 的巨大回撤。雖然 Yahoo 後來經歷股價下跌,但長期承受浮虧和追加保證金的經歷,讓他決定不再進行股票做空交易。這也改變了他管理投資組合的方式。
如今,他傾向於通過指數基金建立基礎倉位,再對自己看好的企業適當提高配置,但始終控制單一股票的權重。
Tesla 就是一個例子。O'Leary 回憶,自己最初並不認可 Tesla 的高估值,但兒子提出的觀點改變了他的判斷:Tesla 不只是汽車製造商,也是一家通過車輛積累大量數據的科技公司。他最終建立倉位,並隨著股價上漲多次減持,避免 Tesla 在投資組合中的比重過高。
這種方式可能使他錯過一部分後續上漲,但也降低了單一股票對整體資產表現的影響。他在訪談中提到,對於部分個股交易,自己通常以約 17% 的回報作為最低目標門檻,並在達到目標後考慮賣出超過一半的倉位。
這些是他的個人交易規則,並不意味著固定止盈能夠保證更高的長期收益。真正重要的是,他不希望投資組合的表現完全取決於對某一家公司的判斷。
而在私人企業投資中,O'Leary 同樣強調用經營數據驗證投資邏輯。他表示,自己評估企業時最重視客戶獲取成本(Customer Acquisition Cost,CAC)和客戶流失率(Churn Rate)。前者反映企業為了獲得客戶需要投入多少資金,後者則用於判斷現有客戶能否持續留存。
如果一家企業必須不斷提高營銷支出才能維持收入增長,同時客戶又在持續流失,那麼表面上的高速增長可能並不具備良好的經濟性。
O'Leary 還會研究企業的現金流、債務水平以及過去多個季度的經營數據。這也是他看好 AI 企業應用的原因之一。在其投資的私人企業中,AI 工具已經被用於財務分析、客戶獲取和日常運營。他認為,AI 真正的商業價值之一,是幫助企業降低經營成本、提高利潤率。
他還提到,自己的企業團隊選擇了 Anthropic 的產品作為內部工具。這使他意識到,不同模型在企業實際使用中的表現並不完全相同,企業採購並不只取決於公開模型排名。
但無論選擇哪一家供應商,衡量 AI 工具價值的最終標準仍然是經營改善。技術是否足夠先進,與企業是否能夠從中獲得利潤,是兩個不同的問題。這也解釋了為什麼 O'Leary 一方面看好 AI 的長期發展,另一方面卻將大量注意力放在能源、基礎設施及企業現金流上。
他關注的已經不只是技術能夠創造多少新的市場需求,而是這些需求最終通過什麼商業機制轉化為利潤。
對於能源企業,需要觀察低成本電力資源能否形成可盈利的長期合同;對於公鏈,需要驗證企業採用能否轉化為真實網絡收入;對於量子計算,需要區分研究進展與實際商業產品;對於 AI 應用,則需要關注企業能否持續降低成本、改善利潤率。
如果這些條件沒有兌現,即使產業長期增長,相關資產也未必能夠獲得與市場預期相符的回報。
因此,O'Leary 的整套投資思路可以歸結為一個判斷:與其試圖預測每一輪技術競爭的最終贏家,不如研究整個產業擴張過程中,哪些企業能夠持續提供必要資源、獲取商業收入,並將增長轉化為現金流。
從 AI 電力基礎設施,到企業區塊鏈和量子安全,這些投資主題表面上分屬不同產業,但背後都是技術普及後經濟價值如何分配的問題。
對於投資者而言,下一步真正需要驗證的,不只是技術是否繼續進步,而是市場對未來增長的定價,能否獲得實際經營結果的支持。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia