融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


為什麼美聯儲10月還要加息

TL;DR
· 聯準會9月16日升息至3.75%-4.00%後,聖路易斯聯準會主席穆薩萊姆與聯準會理事巴爾先後表示政策利率仍偏寬鬆,白宮國家經濟委員會主任哈塞特則以近三個月核心通膨折年率約2%反問為何繼續升。
· 市場把10月底升息押注推高到約七成,10年期美債殖利率觸及5.14%,為2007年以來最高,長端在財政供給與AI資本開支壓力下繼續走高。
· 關聯標的:美債、長期美債ETF(TLT)、美元、黃金、利率敏感成長股與REITs。
9月16日,聯準會把政策利率上調25個基點至3.75%-4.00%,為三年多來首次升息。主席沃什稱此舉是移除部分寬鬆,但沒有給出下一步路徑。
五天後,聖路易斯聯準會主席穆薩萊姆在接受路透採訪時表示,這個水平仍具寬鬆性,剔除供給衝擊後的底層通膨還高出目標約1個百分點。
9月23日,聯準會理事巴爾在芝加哥聯準會住房峰會的講稿中給出更直接的前瞻指引,基準情形下可能還需要進一步的政策調整。
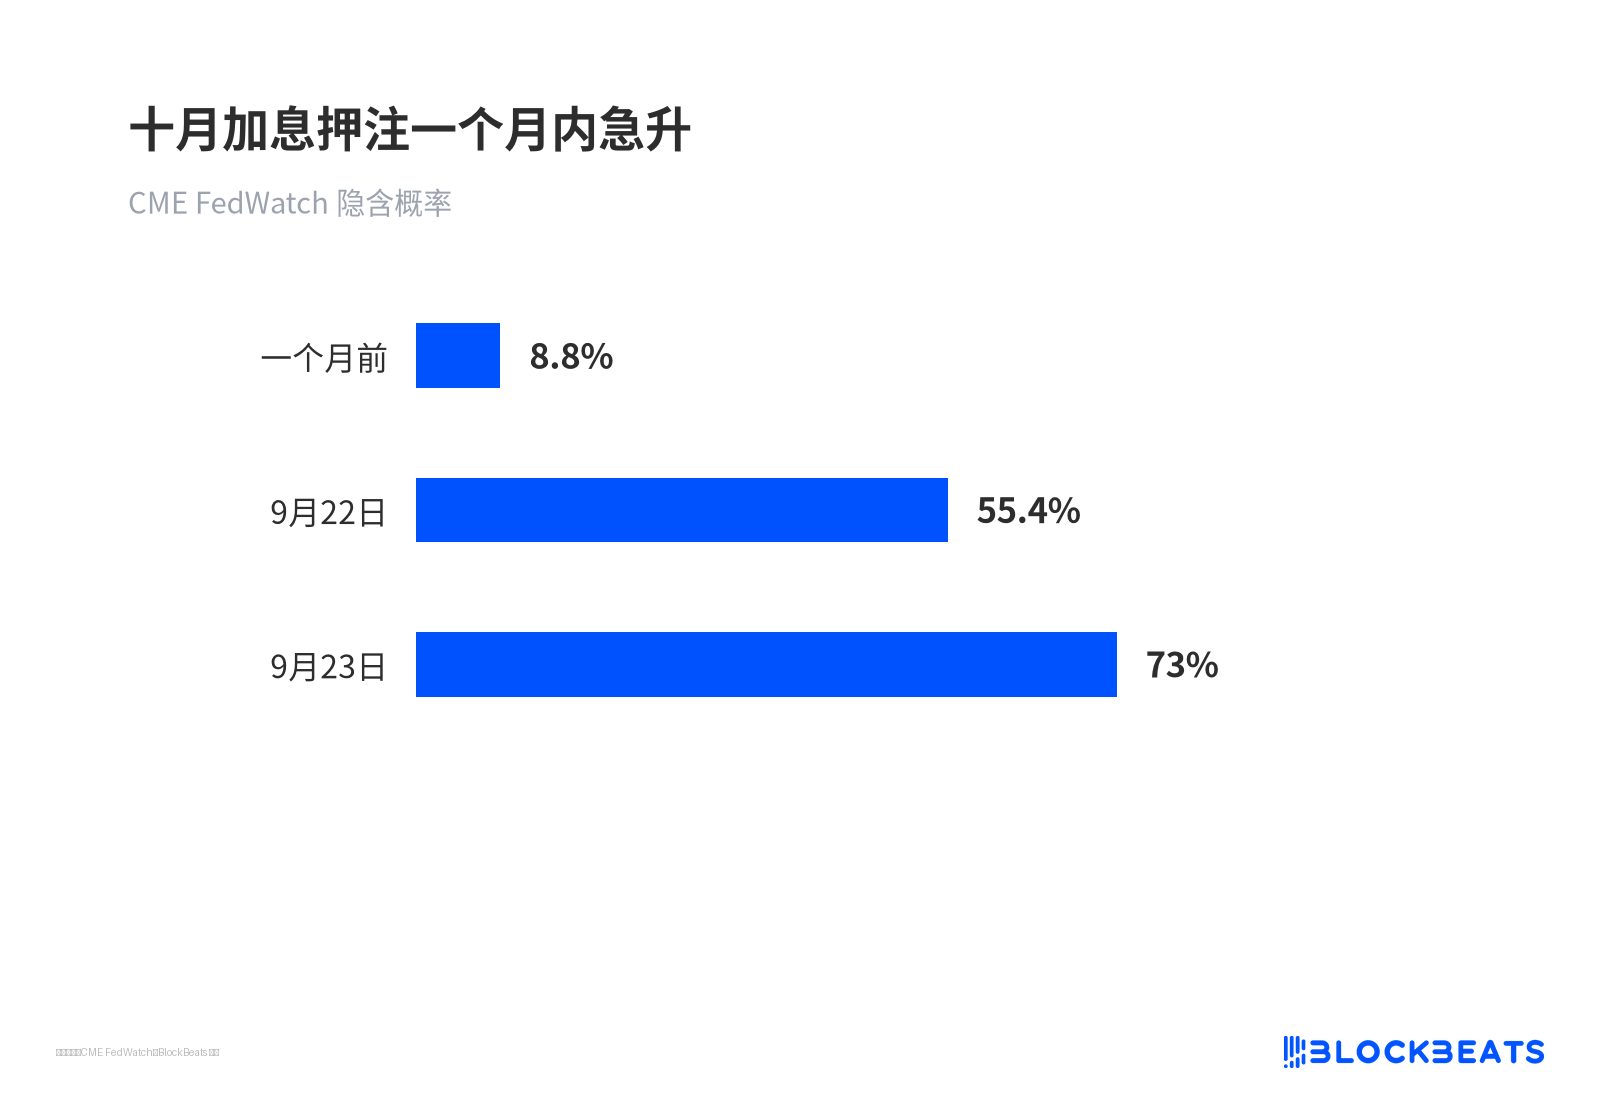
同一天,白宮國家經濟委員會主任哈塞特在喬治城大學用另一套數字反問,近三個月核心通膨折年率約2%,為什麼還要升息。兩套通膨「溫度計」指向相反的政策結論,市場隨即把10月底升息押注推高到約66%-73%。
區別在於窗口。同比看的是過去一年,折年率把最近三個月的漲幅當成一年的速度。政策利率是聯準會定的隔夜價,房貸利率和股市更多跟著10年期美債殖利率走。
穆薩萊姆今年沒有聯邦公開市場委員會(FOMC)投票權,他的表態更接近定調,無法在桌上直接投票。
官員為何認定政策仍不夠緊
沃什在升息後沒有給出明確路徑,地區聯準會主席與理事開始填補真空。穆薩萊姆的核心依據是,剔除供給衝擊後底層通膨仍高約1個百分點,且方向不對。他認為勞動力市場不是通膨來源,不必靠刻意冷卻就業來達標。
巴爾把風險擺得更直接,通膨風險上升、就業風險下降。他在講稿中提到,關稅、中東衝突、烏克蘭局勢餘波和AI投資潮都在推升物價,通膨仍高於2%,也沒有明確、及時地向目標回落。
企業端的數據給了鷹派更多依據。里士滿聯儲的一項企業調查顯示,受訪者預期的漲價幅度高於此前幾個季度,把貨幣政策列為首要擔憂的企業比例也在上升。
9月綜合採購經理人指數(PMI)初值繼續走強,投入價格分項處於多年高位。這份調查採集於8月中旬至9月初,早於上週加息,因此更像漲價意願的先行信號,而不是加息後的反饋。
白宮用短窗口徑反問
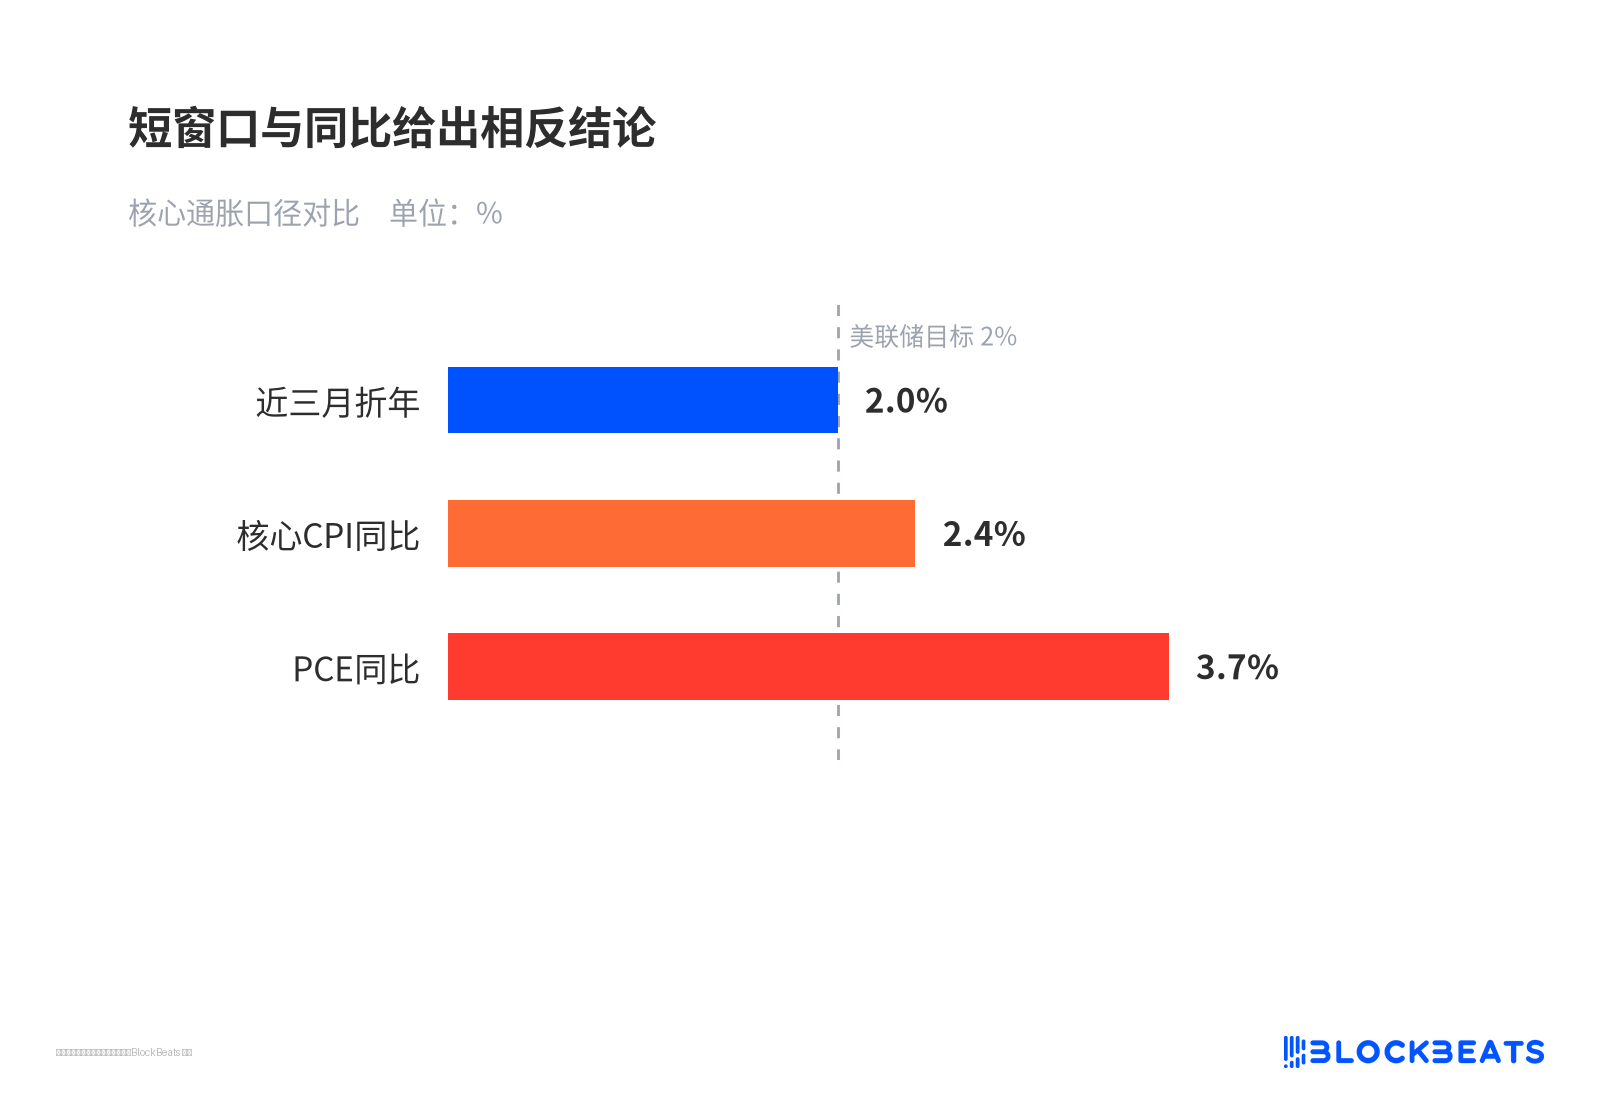
哈塞特沒有看同比,他看的是近三個月核心通脹折年率,約2%。這與官方口徑落差明顯。8月核心消費者價格指數同比2.4%,7月個人消費支出價格指數同比約3.7%。同一件事換一個窗口看,就會得出不同的政策結論。
短窗口與同比給出相反結論
哈塞特還批評近期主張加息的官員多非特朗普任命,並稱沃什治下的美聯儲黨派色彩異常濃,恢復獨立性應是優先事項。他沒有點名10月行動,但把爭論從利率水平推到了誰有權定義通脹。
衝突的核心是,巴爾說通脹仍高於2%且沒有明確回落,哈塞特說核心折年率已經約2%。同一批數據,對應兩種利率路徑。
債市已經替美聯儲加了一檔
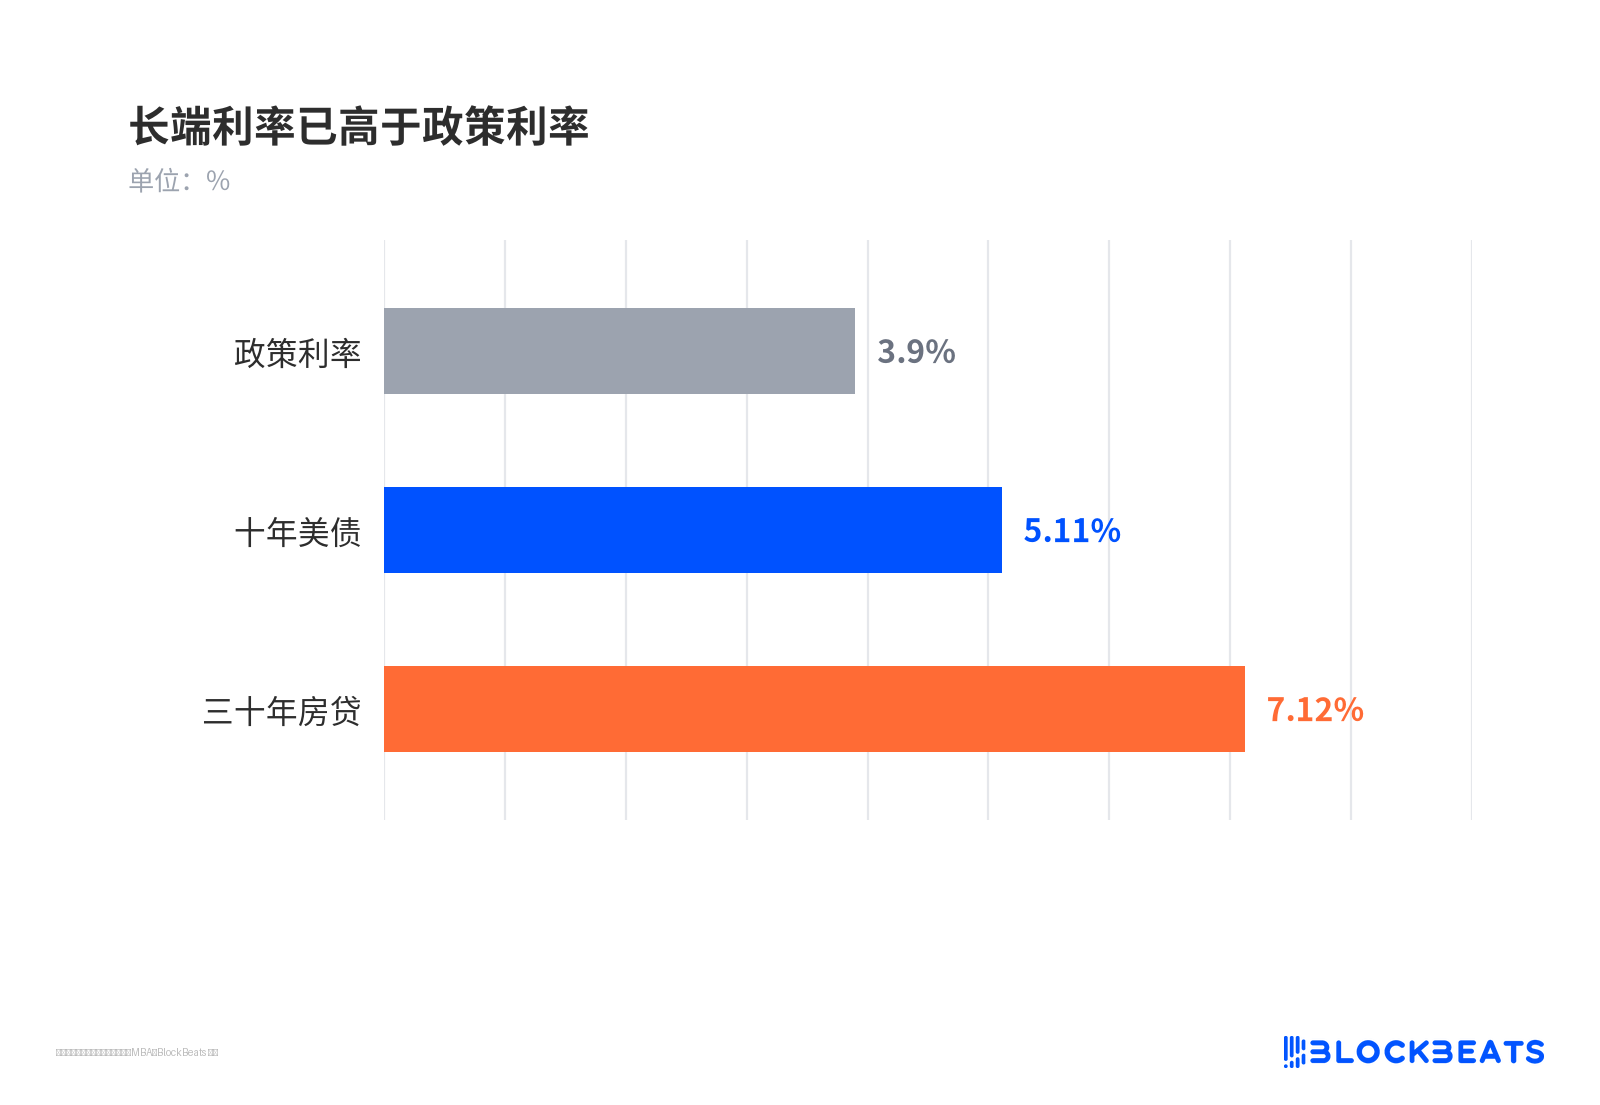
市場沒有等FOMC給出答案。9月23日,10年期美債收益率盤中觸及5.14%,收在約5.11%,為2007年7月以來最高。長期美債ETF TLT收跌1.6%至80.46美元,創收盤新低。
30年期固定房貸利率上週為7.12%,處於兩年多高位。
長端利率已高於政策利率
這輪長端拋售不能只歸因於一次加息預期。
華爾街更偏向用財政供給、能源價格和AI資本開支的擠出效應來解釋。即使美聯儲10月按兵不動,長端也可能維持高位,金融條件已經在收緊。
10月會議
10月27日至28日的會議就在中期選舉前一週。市場已經把第二次加息的窗口從年末前移,但沒有任何官員明確點名10月行動。
十月加息押注一個月內急升
穆薩萊姆今年沒有投票權,巴爾有投票權,也沒有給出具體時間表。
要驗證的是企業漲價計劃會不會在四季度繼續上修,以及2%的短窗口徑能否從近三個月延續到更長時間。
如果企業預期和投入價格繼續走強,哈塞特的折年率說法就更難說服FOMC。如果核心通脹連續幾個月停在2%附近,白宮的質疑會獲得更多委員默認。
長端維持在5%以上帶來的金融條件收緊,能否替代一次加息,是另一個變量。它取決於財政赤字、能源價格和AI資本開支是否繼續推高期限溢價。10月會議給出的答案,關鍵在FOMC採信哪套通脹溫度計。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia