融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Pendle的野心:吞下穩定幣、RWA 與永續合約的全部收益率
收益率,是金融領域最古老的工具之一。
它就像金錢圍繞運行的引力,決定著金融體系中每一美元的流向。收益率如同掌控金融宇宙的香料,而 Pendle 的計劃,是成為吸走所有收益率的黑洞。
黑洞是一種引力極強的天體,強大到連光都無法逃脫它的吸引。
Pendle V2 與 Boros 共同構成了一套體系,目標是將世界上各種形式的收益率都吸引進來。
V2 承接所有存在於鏈上代幣之中的收益,而 Boros 則覆蓋其餘部分,其中包括永續合約市場中每年數百億美元規模、不斷易手的資金費率。
經過五年的建設,Pendle 已經從最初由幾個雜亂資金池組成的協議,發展成為 DeFi 的固定收益與利率基礎層。
如今,它擁有足夠的流動性、生態集成能力以及跨鏈連接能力,讓加密市場中的各種收益率都可以被無縫定價,並鎖定為固定收益。
Boros 則補上了另一個此前沒有人真正解決的環節:為資金費率提供了一個可以充分交易和發揮價值的市場。
隨著基礎設施逐漸完善,我們確信,本輪週期中有三個加密領域主題將成為高增長、甚至改變遊戲規則的方向,而 Pendle 已經提前完成佈局,準備承接這些即將到來的浪潮:
· 穩定幣
· 代幣化 RWA
· 永續合約
第一波:穩定幣
穩定幣從來不會過時。
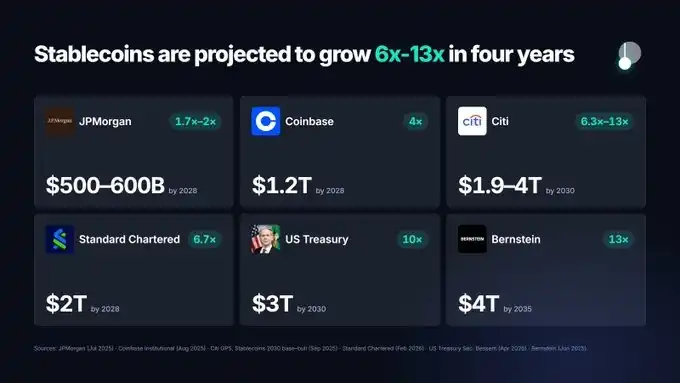
大多數行業龍頭和業內機構都預計,穩定幣市場未來將大幅增長,而銀行和支付網絡也正在為進入這一市場做準備。
截至 2026 年 9 月中旬,穩定幣總供應量約為 3000 億美元,同比增長 14%。
花旗對 2030 年穩定幣市場規模的基準預測是 1.9 萬億美元,而渣打銀行則預計,到 2028 年規模將達到 2 萬億美元——約為目前水平的 6 倍。
監管框架也已經開始落地。
由 Paxos 推出的 USDG 背後,是 Global Dollar Network 聯盟,其成員包括 Kraken、Robinhood、Galaxy 和 Mastercard。
目前,USDG 已經在 Pendle 上建立市場,並取得了非常不錯的表現。
今年早些時候,Pendle 一度成為以太坊上最大的 USDG 持有方,佔總供應量的 27.9%。
USDG 上線 Pendle 不到兩個月,其在 Pendle 上的規模便從 0 增長至 1.21 億美元。
在 X Layer 上,Pendle 的 USDG 市場單獨就佔到了整條鏈 TVL 的 40%。
穩定幣一直都是 Pendle 最核心的業務之一。
對於穩定幣發行方而言,僅僅接入 Pendle 生態,就可以獲得巨大的產品效用和分發能力。
今年以來,Pendle 上的穩定幣資金池已經產生了 60 億美元的名義交易量。
而這種情況其實並不是第一次出現。
在巔峰時期,Ethena 約一半的 TVL——接近 70 億美元——都位於 Pendle。
今年在 Monad 上,僅 AUSD 相關市場的 TVL 就達到了約 2.3 億美元,而 Pendle 一度佔到 AUSD 總供應量的 78% 以上。
這種模式已經反覆出現,以至於 Dune 為它專門起了一個名字:「Pendle Effect」,即「當 Pendle Finance 為某個代幣上線 PT/YT 市場後,該代幣所經歷的需求激增」。
隨著穩定幣浪潮不斷擴大,Pendle 也會一同成長。
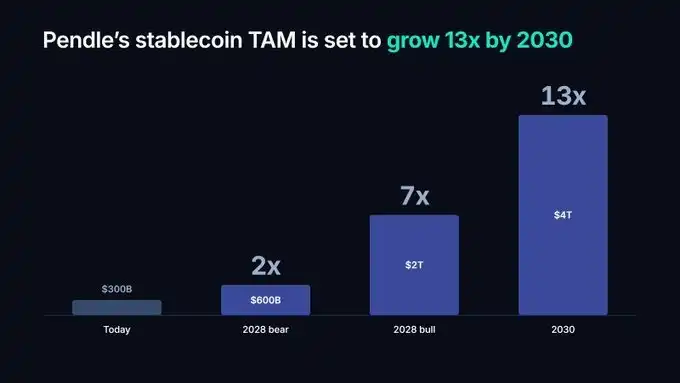
即便按照摩根大通最悲觀的預測,穩定幣供應量未來只是翻倍,那麼對 Pendle 而言,其穩定幣可觸達市場在未來一年半內依然會擴大一倍,並在四年內增長十倍。
第二波:代幣化 RWA
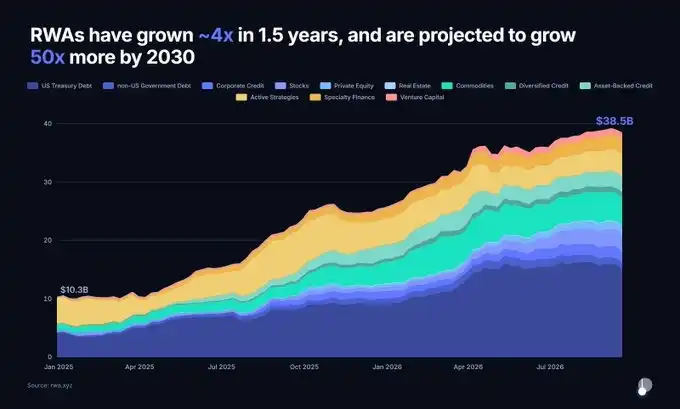
不包括穩定幣在內,代幣化現實世界資產(RWA)的規模已經從 2025 年初的約 100 億美元,增長至如今接近 390 億美元。
不到兩年,規模增長了近 4 倍。
其中,美國國債、私人信貸、大宗商品和代幣化股票的規模,如今都已經分別超過 10 億美元。
市場對於 2030 年 RWA 規模的預測差距很大。
保守預測約為 2 萬億美元,而更樂觀的預測則超過 16 萬億美元。
即便採用最謹慎的預測,也意味著這一市場將在不到四年內增長約 50 倍。
RWA 已經成為 2026 年 Pendle 最重要的發展主線之一。
今年 Pendle 上線的市場中,有 66 個與 RWA 相關,覆蓋美國國庫券、私人信貸、STRC 股息、代幣化股票以及算力基礎設施等資產。
我們也幫助這些市場帶來了相當可觀的資產規模和用戶活動。
目前,已有 2.1 億美元由 RWA 支持的 PT 被用作 Morpho 上的抵押品。
今年 5 月,Pendle 上的 STRC 市場 TVL 一度超過 5 億美元,累計交易量超過 9.77 億美元,成為整個生態中最主要的活動來源。
USDai 將算力基礎設施代幣化。
今年早些時候,它在 Pendle 上的 TVL 一度達到 5.68 億美元峰值,總交易量約為 25 億美元。
Partners Group 旗下的一隻基金最近也已經上線 Pendle。
這意味著這家管理規模達 1850 億美元的知名私募股權機構,其投資策略正式進入 Pendle 生態,同時也開啟了另一條潛在規模巨大的資產流入通道。
儘管 Pendle 已經取得了一些成績,但我們認為,現在依然處在非常早期的階段。
Robinhood 最近的一系列創新已經表明,無縫代幣化才剛剛開始展現產品市場匹配度,而鏈上與鏈下之間的界限正在迅速變得模糊。
我們預計,當這一浪潮真正全面釋放時,將對整個行業產生結構性的影響。
隨著 RWA 浪潮不斷擴大,Pendle 也會一同生長。
順帶一提:未來幾週,我們還會公佈一項新的技術創新,讓原本沒有收益的資產,也能夠以一種更適合 degen 用戶的方式被拆分為 PT/YT。
敬請期待。
第三波:永續合約
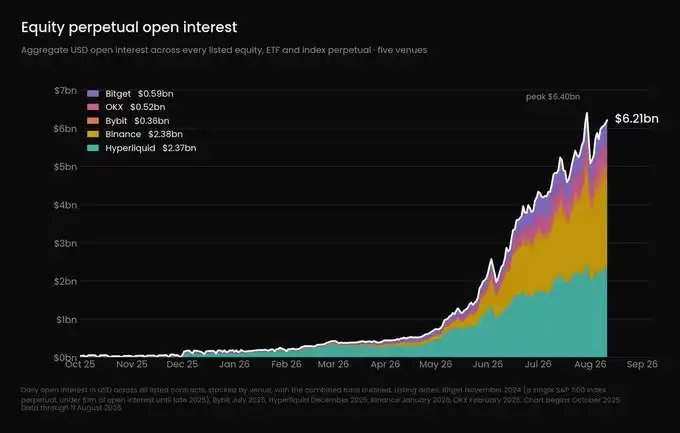
來源:https://ethena.fi/blog/extending-the-basis-trade-to-equities
Ethena 得出的結論是:與股票和大宗商品掛鉤的永續合約,是加密行業中少數仍然具備 100 倍增長空間的機會之一。
我們同意這個判斷。
目前,股票永續合約的未平倉合約量已經超過約 60 億美元,在六個月內增長了超過 10 倍。
今年以來,Hyperliquid 上股票相關產品的交易量已經從 40 億美元增長至 2120 億美元。
當 SpaceX 上市時,其價格發現甚至在股票正式上線交易之前,就已經率先發生在永續合約市場。
紐約證券交易所母公司 ICE 已經入股 OKX,同時將自身的 Brent 和 WTI 基準引入 OKX 永續合約市場。
Kalshi 也已經在美國推出了首批受 CFTC 監管的永續合約。
永續合約正在迅速成為各類資產事實上的 24/7 全天候交易市場。
而在這一過程中產生的資金費率,也已經重要到無法忽視。
正如 Ethena 所指出的,這些永續合約一直伴隨著非常高的資金費率。
今年 5 月,Hyperliquid 按未平倉合約量加權計算的平均資金費率年化達到 14%,而 Binance 的平均水平則達到 17.5%。
原油永續合約的資金費率波動性,是 BTC 資金費率的 14 倍。
有 40% 的交易日裡,原油資金費率會在正值和負值之間來回切換。
4 月 6 日至 4 月 14 日,油價從 113 美元跌至 91 美元。
即便做空方向完全正確,空頭依然因為資金費率付出了大量利潤。
面對如此高的波動性,Boros 提供了鎖定資金成本的能力。
用戶可以藉此構建固定收益的 carry trade,也可以單純押注資金費率會上升還是下降。
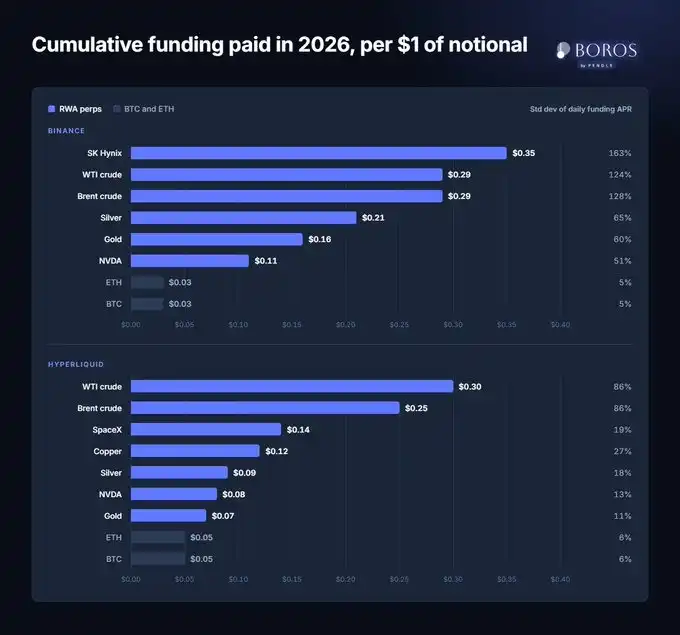
今年在 Binance 上,持有 1 美元名義價值的 BTC 永續合約,大約需要支付 0.03 美元資金費。
而持有 SK 海力士永續合約,對應成本卻高達 0.35 美元。
BTC 每日資金費率的標準差約為 5%。
黃金和白銀則達到 60% 至 65%,SK 海力士更是高達 163%。
RWA 的資金費率,與我們過去見過的任何東西都完全不同。
沒有任何交易台或者交易者,能夠長期維持一個高槓桿倉位,同時承受如此劇烈波動的持倉成本。
每上線一種新的 RWA 永續合約,就會產生一套新的資金成本。
而且不同交易平台之間的資金費率幾乎從來不會整齊一致。
透過與 CrossEx 等 prime broker 合作,Boros 已經幫助用戶執行這類套利,並較為輕鬆地實現 30% 至 40% 的年化收益率。
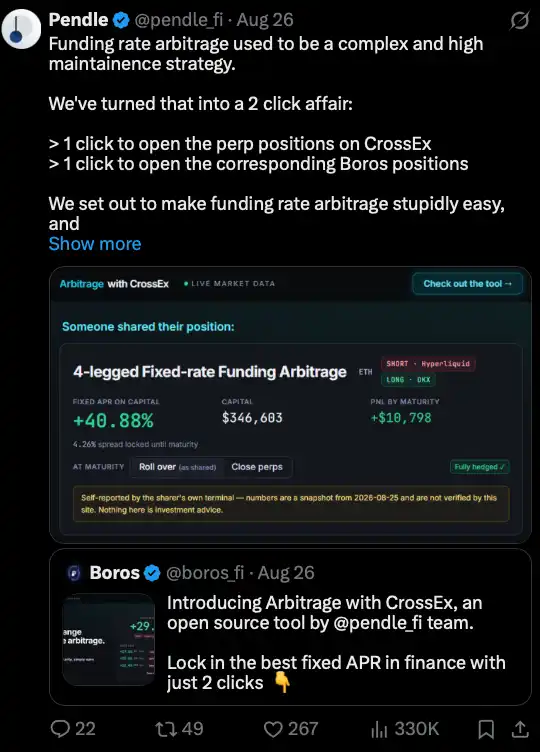
Arbitrage 是 Boros 推出的產品,可以將跨交易平台資金費率套利簡化為兩次點擊即可完成的操作。
目前上線的套利機會持續具備吸引力,年化收益率大致維持在 20% 至 40%。
永續合約已經成為全球金融基礎設施的一部分,而未來規模只會繼續增長。
隨著資金費率逐漸成為一種普遍存在的金融變量,市場最終仍然需要一個地方來管理、交易資金費率,並鎖定固定收益。
隨著永續合約浪潮不斷擴大,Pendle 也會一同生長。
Pendle 的吸引力
沒錯,這三股浪潮本身都非常有吸引力。
但為什麼一定是 Pendle?
簡單來說,進入 Pendle 這個「巨口」,意味著你可以獲得頂級的分發能力、完整的使用場景生態,以及最關鍵的——流動性。
前面提到的 「Pendle Effect」,已經體現了 Pendle 在資產分發方面的影響力。
與此同時,Pendle 的 PT 也已經被 DeFi 和 CeFi 平台廣泛接受,作為抵押品以及各種 DeFi 「樂高積木」使用。
除此之外,我們還構建了跨鏈 PT。
這意味著 PT 可以在任何支持的鏈上作為抵押品使用。
今年早些時候,我們就看到價值 1.7 億美元的 PT-USDe 從以太坊橋接至 BNB Chain,並被用作抵押品。
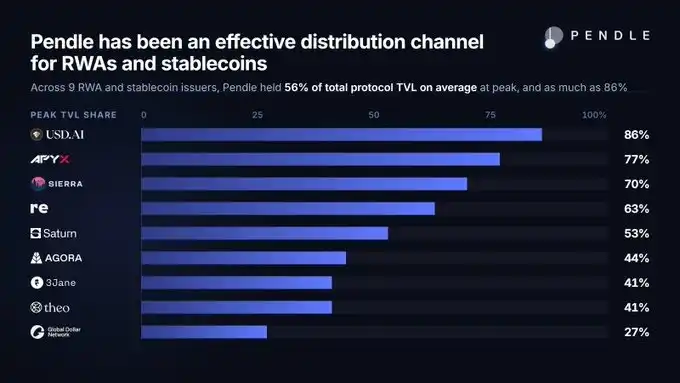
Pendle 的角色,就是繼續成為 RWA 和穩定幣最有效的分發渠道。
流動性會帶來更多流動性
在流動性方面,我們同樣已經完成了最艱難的基礎建設。
目前的底層基礎設施,已經能夠以機構級規模承接未來幾波資產增長。
這些系統在過去幾年裡不斷調整和升級,如今已經做好了投入使用的準備。
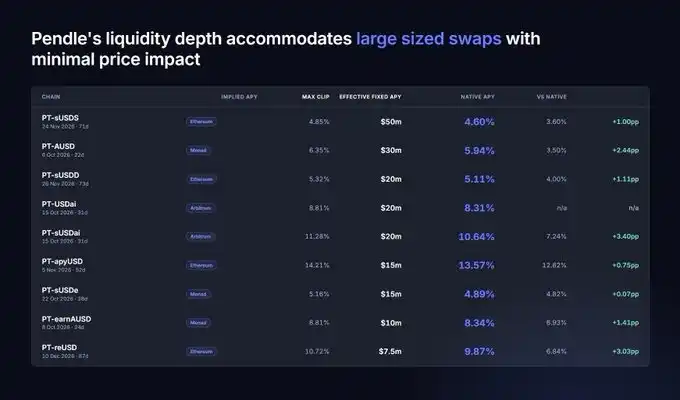
截至撰寫本文時,用戶可以一次性完成一筆 5000 萬美元規模的 PT-sUSDS 兌換,以鎖定約 4.6% 的有效固定 APY,而滑點僅為 -0.05%。
這樣的交易效率,甚至已經可以和最大型中心化交易平台中流動性最深的市场相媲美。
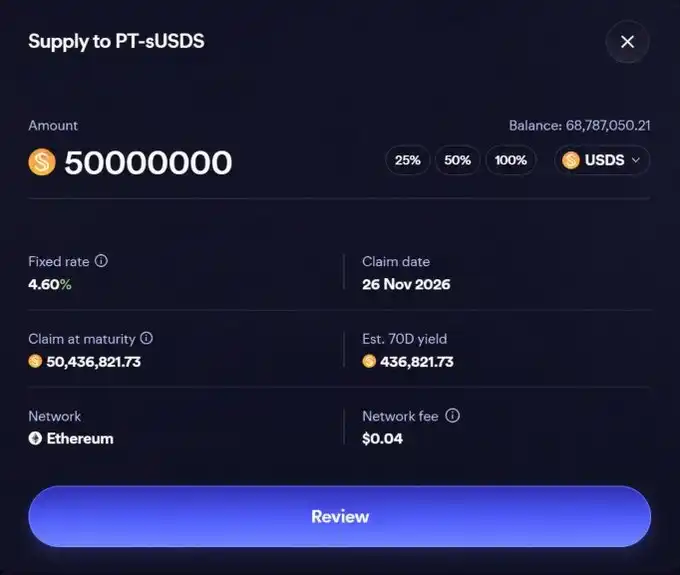
通過 Pendle PT-sUSDS,在 Sky 上用 5000 萬 USDS 兌換固定收益的交易預覽。
類似這種「深度交易容量 + 固定利率溢價」的結構,也廣泛存在於 Pendle 的穩定幣和 RWA 市場中。
Pendle 的 AMM 流動性還得到了限價單系統的補充。
因此,訂單可以同時通過 AMM 和限價單系統部分成交,從而獲得最優價格。
而在這套系統底層,還有一個算法激勵模塊 AIM,它會自動設計 PENDLE 獎勵在不同市場之間的分配策略。
AIM 是我們近年來最被低估、但實際上影響巨大的改進之一。
可交易流動性已經從約 3.5 億美元增長至約 6 億美元,今年以來增長 71%。
與此同時,獲取流動性的成本效率提升了 22 倍。
如今,Pendle 在承接大額交易方面,比以往任何時候都更加高效、更具能力。
與此同時,其所依賴的代幣激勵卻大幅下降——自年初以來,排放量已經減少了 92%。
AUSD 就是一個高度高效市場的例子。
目前它的浮動 TVL 為 1.3 億美元,但 AMM 實際提供的流動性只有 250 萬美元。
這主要得益於我們的限價單系統和 AIM。
截至撰寫本文時,如果針對這個僅 250 萬美元的資金池執行一筆 2000 萬美元的交易,對收益率造成的影響也只有 0.22%。
在過去,如果沒有幾十億美元級別的 TVL,這是幾乎無法想像的。
對於 RWA 或穩定幣發行方來說,這聽起來有吸引力嗎?
我們願意相信,我們已經提出了一個相當有說服力的答案。
當一個質量體積累到某個臨界點之後,它就會開始重新組織周圍的空間。
而所有進入其影響範圍的事物,都會開始向它靠攏。
這種結構本身,就是讓「選擇」逐漸失去意義。
因為這種吸引最終是不可避免的。
一個想要擴張的穩定幣,需要一個有效的分發渠道,讓用戶能夠獲得收益。
一個以浮動利率形式上鏈的代幣化基金,需要一個地方將收益率拆分出來。
任何資產的永續合約,無論標的是鏈上資產還是鏈下資產,都會產生資金費率。
而資金費率想要被對沖,就必須存在一個真正可以交易資金費率的市場。
基礎已經搭好。
基礎設施已經就位。
這三類資產都正在朝著超大規模市場發展。
而在每一種情況下,它們產生的收益率最終都只有一個足夠深的市場可以流入。
Pendle。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia