融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


伯恩斯坦解讀:7000億美元合作背後,AI最缺的可能不是 GPU

简短内容
· SK集团与NVIDIA、三星与博通相继宣布人工智能供应链合作,框架规模合计超过7000亿美元。
· 合作涵盖HBM4、AI工厂、2纳米以下代工和先进封装,核心是提前锁定人工智能服务器供应。
· 这些安排仍以合作关系和谅解备忘录为主,实际采购量、价格和交付节奏尚未披露。
人工智能供应链正在从抢夺GPU扩展到提前锁定内存和先进封装。
7月24日,SK集团与NVIDIA在旧金山人工智能峰会上宣布扩大总规模超过5000亿美元的综合合作,涵盖AI工厂和下一代内存。随后,三星电子与博通签署了谅解备忘录,预计在未来五年至2030年在内存和代工领域的合作规模将超过2000亿美元。
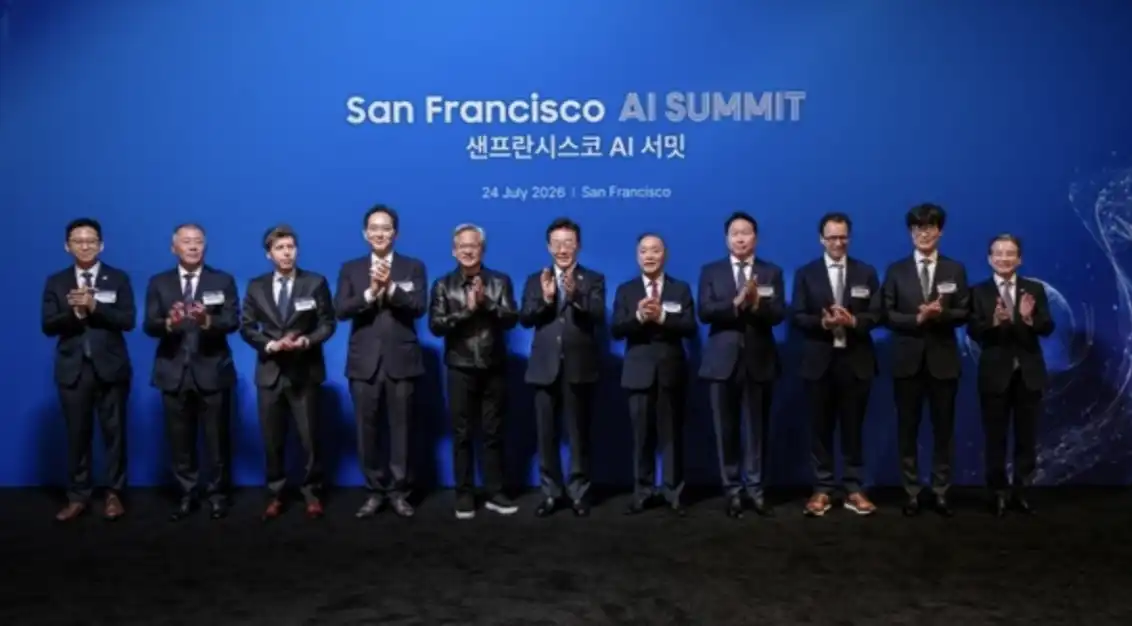
Bernstein在7月27日的报告中将重点放在内存上,而不是又一轮人工智能芯片订单。人工智能服务器不仅依赖GPU扩张。GPU、ASIC等计算芯片要真正进入数据中心,还需要HBM、DRAM、NAND、先进封装和稳定交付。如果这些环节跟不上,像NVIDIA、博通这样的人工智能芯片公司的出货也会被拖慢。
NVIDIA锁定HBM4,博通将内存、代工和封装一起谈
SK集团与NVIDIA的合作将人工智能数据中心和下一代内存纳入同一框架。
這件事的市場含義非常直接。Vera Rubin 之後的 AI 系統繼續提高對 HBM 和系統級供給的要求,內存不再只是標準化採購品,而是 AI 晶片平台能否按期交付的一部分。
三星與博通的 MOU 則更像一揽子供應鏈方案。三星官方稱,雙方未來五年至 2030 年的合作規模超過 2000 億美元,範圍包括內存和代工,支持博通下一代 AI accelerator,並涉及 2nm 工藝相關先進封裝、2.3D 和 2.5D 整合。
這裡不只是博通是否把部分 AI ASIC 交給三星代工。三星更想把內存、先進製程和先進封裝打包給 AI 晶片客戶,爭取在台積電之外提供另一套可交付方案。
在技術口徑上,三星 Cube-S、Cube-E/R 屬於 2.5D/2.3D Cube packaging。Bernstein 將其與台積電 CoWoS-S/L/R 作類比,核心都是解決邏輯晶片與 HBM 之間的高帶寬連接和多晶片整合。
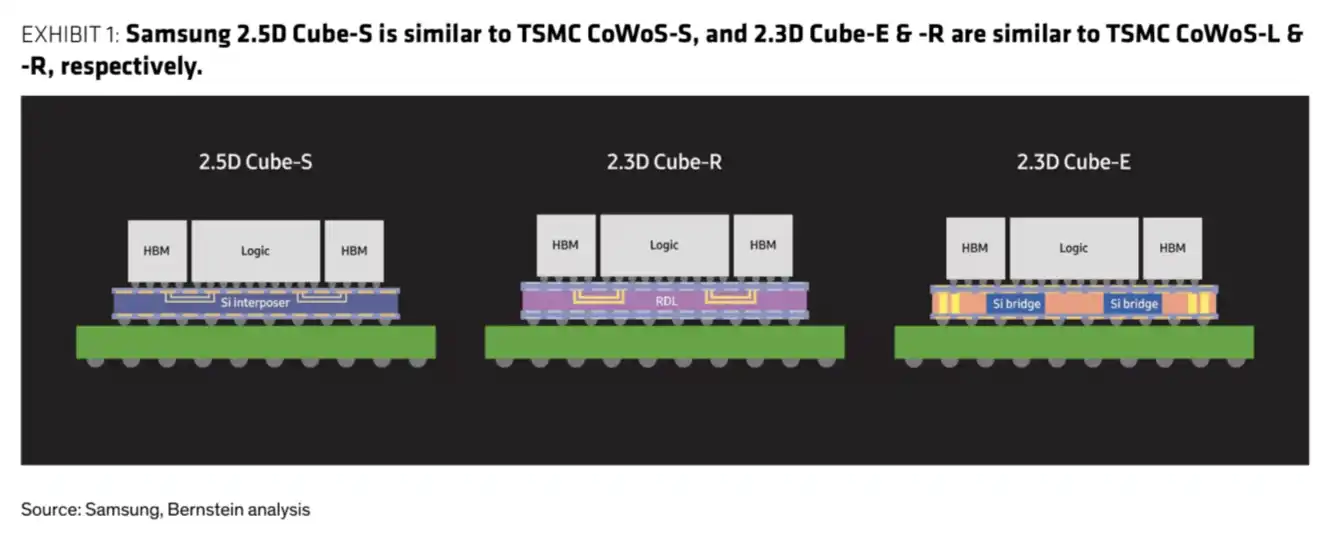
三星 Cube-S、Cube-E、Cube-R 與 TSMC CoWoS-S/L/R 對比,展示 2.5D 和 2.3D 封裝如何連接 HBM 與邏輯晶片。
內存年營收上看約 1.3 萬億美元,AI 客戶開始提前排隊
Bernstein 認為,這組公告最值得關注的是內存供給被提前鎖定。
AI 伺服器擴張中,算力晶片本身固然重要,但 HBM 和高端內存的供應彈性更小,客戶認證周期更長,先進封裝也會成為整機交付的限制條件。大客戶不願等到產能緊張後再進入現貨市場,而是通過多年框架爭取未來供給。
報告援引的市場共識口徑顯示,全球內存行業年度營收在 2026 年約 0.9 萬億美元,2027 年和 2028 年均約 1.3 萬億美元。TrendForce 此前公開預測也顯示,2027 年全球內存市場規模約 1.28 萬億美元。參與者包括三星、SK 海力士、美光、KIOXIA 以及中國存儲廠商。
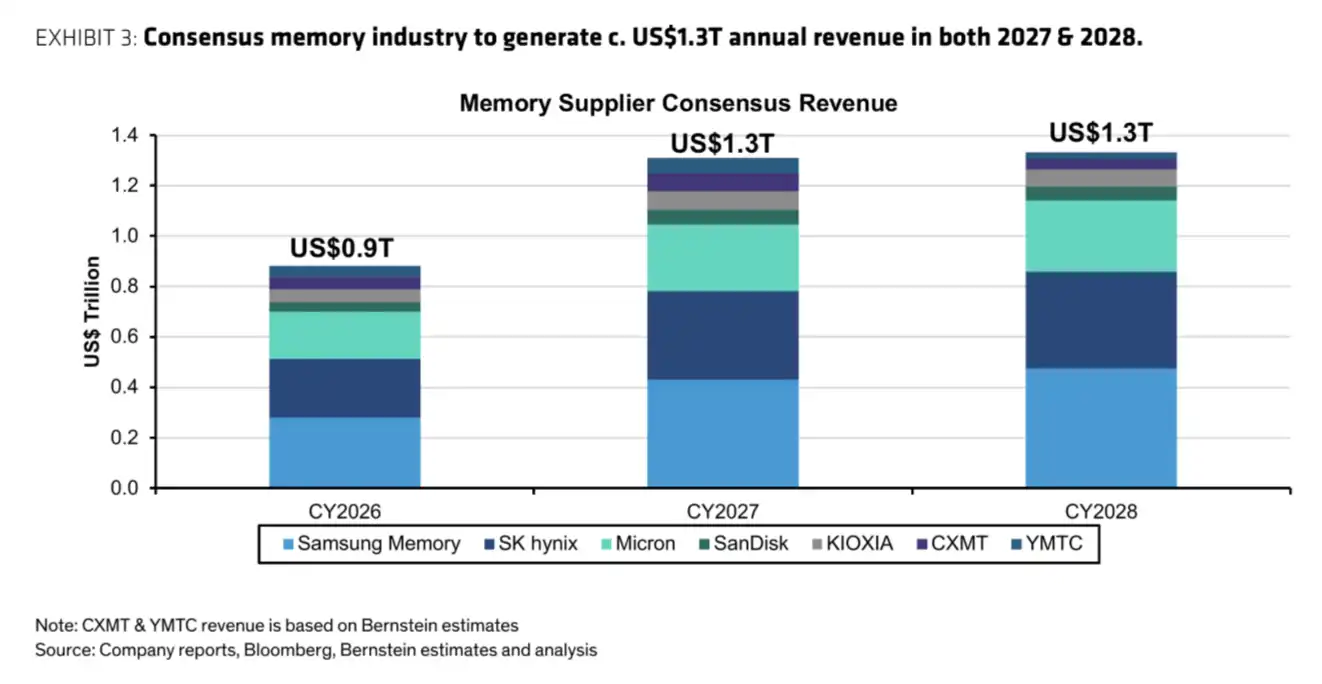
全球內存供應商營收共識柱狀圖,2026 年約 0.9 兆美元,2027 和 2028 年均約 1.3 兆美元。
這些數字不能直接等同於 SK Group、英偉達、三星、博通合作帶來的新增收入。公告沒有披露具體採購量、產品結構、定價公式、交付節奏,也沒有說明框架金額中有多少來自新增產能,有多少只是把既有合作長期化。
但信號已經足夠清楚。AI 客戶正在把 HBM 和先進封裝視為戰略資源,領先內存廠商的議價能力也因此被市場持續關注。傳統存儲周期更多受 PC、手機和伺服器庫存影響,AI 周期下,HBM 與先進封裝深度綁定,供需關係更容易由少數大客戶和少數供應商決定。
三星想拿封裝和代工,台積電影響仍被看得很克制
三星與博通的 MOU 中出現 2nm 及以下製程、先進封裝和 AI accelerator,市場自然會聯想到台積電份額是否受影響。
Bernstein 的判斷相對克制。即便博通未來把部分 AI ASIC 轉向三星,台積電近期盈利受到的衝擊也可能有限,原因是先進產能需求仍然排得很滿。三星拿到更多 AI 客戶驗證機會,並不等於台積電馬上失去訂單。
真正考驗三星的是交付能力。AI 晶片客戶需要的不只是單點製造能力,而是 HBM、邏輯晶片、封裝、基板、良率和交期同時穩定。如果任何一環拖慢,MOU 裡的技術路線就很難轉化為實際出貨。
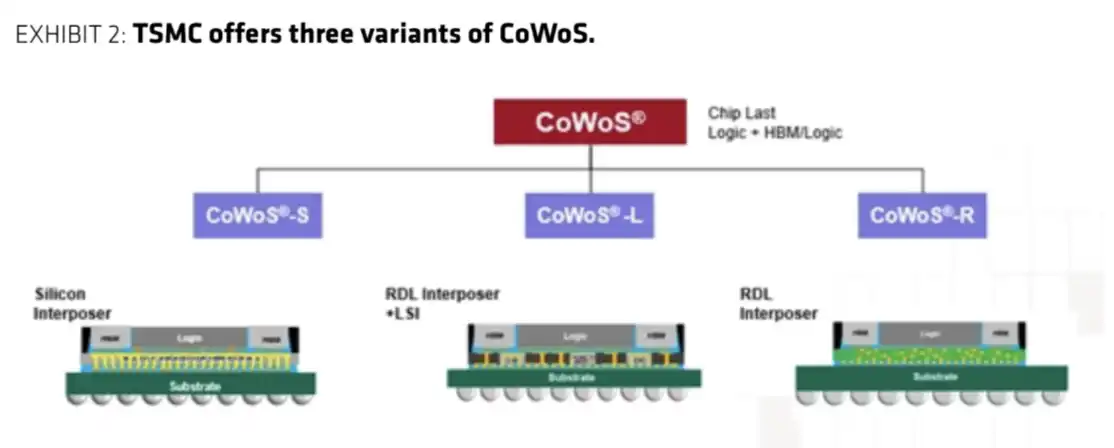
TSMC CoWoS 三種變體結構圖,展示 CoWoS-S、CoWoS-L、CoWoS-R 在中介層、RDL 和 HBM 堆疊上的差異。
對三星來說,這是一次把存儲優勢向 AI 系統級供應鏈延伸的機會。三星在內存領域具備規模,但在 HBM 領先性和先進代工客戶信任上,過去市場更關注 SK 海力士和台積電。與博通的長期框架如果執行順利,三星可以重新強調「存儲+代工+封裝」的組合能力。
評級偏多,但 MOU 還不是訂單
Bernstein 在報告中維持三星電子、SK 海力士、美光、英偉達、博通 Outperform 評級,KIOXIA 為 Underperform。目標價方面,三星普通股為 44 萬韓元,SK 海力士為 330 萬韓元,英偉達為 315 美元,博通為 550 美元。相關評級和目標價以源報告口徑為準。
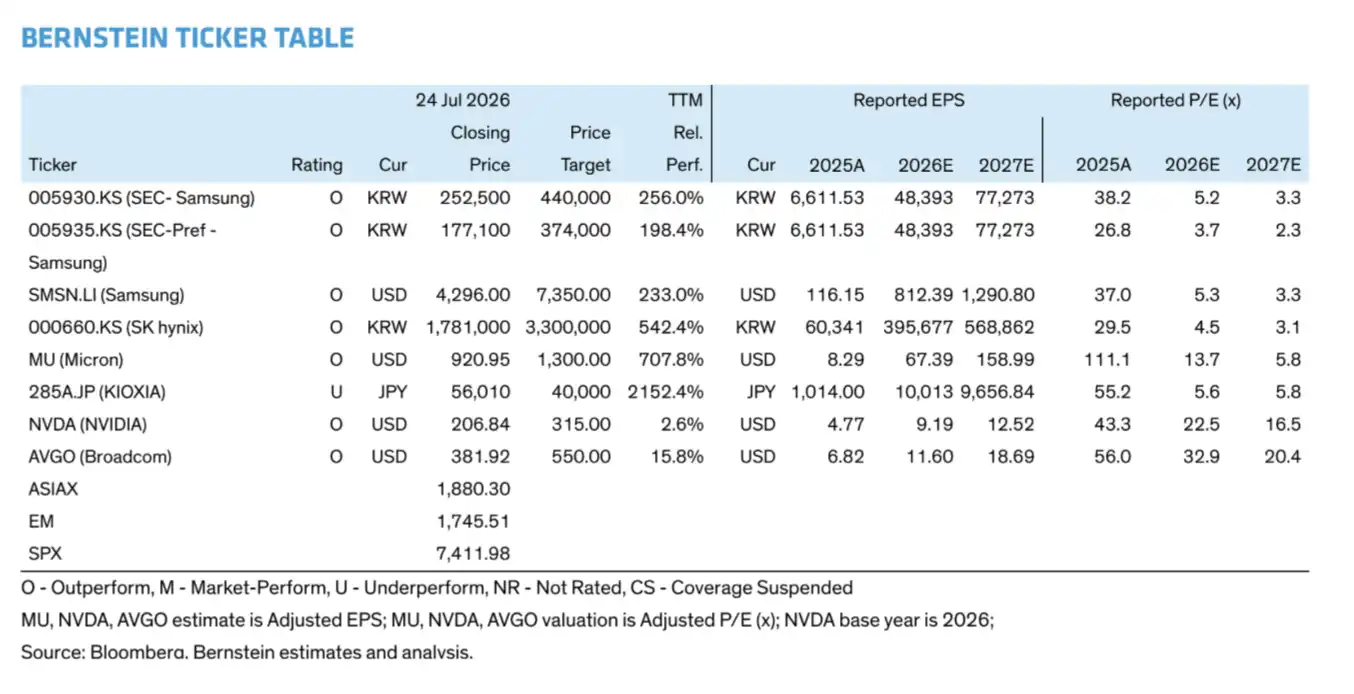
主要股票評級與目標價表,三星 44 萬韓元、SK 海力士 330 萬韓元、英偉達 315 美元、博通 550 美元均為 Outperform。
這組評級不代表所有合作都已轉化為確定業績。更穩妥的理解是,AI 內存供應正在變得更戰略化,領先內存廠商和 AI 晶片大客戶都在用長期安排降低未來供給風險。
風險也很明確。MOU 和夥伴關係不是最終採購合同,價格、數量、交付時間表仍未披露。三星與博通的合作能否帶來實質性 AI ASIC 代工或先進封裝份額,也要看客戶驗證、良率和產能安排。即便合作金額巨大,也很難判斷其相對 2027 年前後約 1.3 萬億美元的年度內存市場能貢獻多少增量。
更長期的壓力來自存儲行業競爭。中國存儲產業進展,尤其是 NAND 領域競爭,會影響行業利潤空間。DRAM 和 HBM 因 EUV、工藝和客戶認證門檻更高,短期壓力相對小,但當前供應緊張不能簡單外推成永久優勢。
這組合作最確定的信號不是「7000 億美元訂單已經落地」,而是 AI 巨頭開始用多年框架鎖住內存和封裝資源。後續能否兌現,要落到財報裡的資本支出、HBM 出貨、客戶預付款、產能擴張和實際交付節奏上。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章