融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


高盛解讀韓國存儲:DRAM強於NAND,三星存儲漲價故事開始分化

简而言之
· 高盛引述 TrendForce 的预测,预计2026年第三季度传统 DRAM 的平均价格将环比上涨13%-18%。
· PC和服务器的DRAM仍受益于低库存、供应紧张预期和DDR5的溢价支撑。
· 预计 NAND 价格将在第三季度上涨10%-15%,低于高盛对三星21%价格上涨的假设。
高盛于6月30日发布的韩国科技存储追踪报告引述 TrendForce 的预测称,2026年第三季度传统DRAM的平均价格将环比上涨13%-18%,但NAND的价格上涨幅度为10%-15%,低于高盛对三星电子NAND价格环比上涨21%的模型假设。
对于投资者而言,关键不在于「存储再次涨价」,而在于哪种存储仍能持续推动三星电子、SK海力士等厂商的利润预期。DRAM价格仍在符合高盛对三星的预期,NAND也在上涨,但涨幅已不如更乐观的盈利模型。
这份追踪报告发出了明确信号:第三季度DRAM价格上涨仍有支撑,尤其是在PC和服务器端;NAND市场开始出现分化,企业级SSD仍然强劲,而消费类移动NAND涨幅较为温和。三星仍受益于存储行业向上走势,但其NAND部分的盈利弹性可能受到一定冲击。
DRAM在第二季度大幅上涨后,第三季度仍将继续上涨
DRAM是该报告中最主要的走势。
高盛引述 TrendForce 的预测,2026年第三季度传统DRAM的平均价格环比上涨13%-18%,与高盛对三星传统DRAM价格上涨16%的预测基本吻合。在前期大幅上涨后,DRAM并未迅速降温。
PC DRAM的涨幅最为显著。第二季度PC DRAM价格已经环比上涨45%-50%,预计第三季度将继续上涨15%-20%。报告指出,由于PC原始设备制造商库存偏低,即使内存和其他零部件价格已经上涨,厂商仍愿意维持采购速度,并继续争取更多供应。
背后的担忧是2027年整体DRAM供应可能偏紧。对于下游厂商来说,如果现在采购量较少,可能会面临更高的价格或更难获得货物。价格的上涨并未立即抑制采购需求,反而加强了一部分提前锁定货物需求。
6 月價格也能看出這種變化。高盛報告圖表顯示,DDR4 8GB 價格環比基本持平在 119 美元,DDR5 8GB 價格從 112 美元升至 115 美元,環比上漲 3%。DDR5 相對 DDR4 的折價從此前縮小 3 個百分點至 3%,新一代產品價格正在追上舊規格。
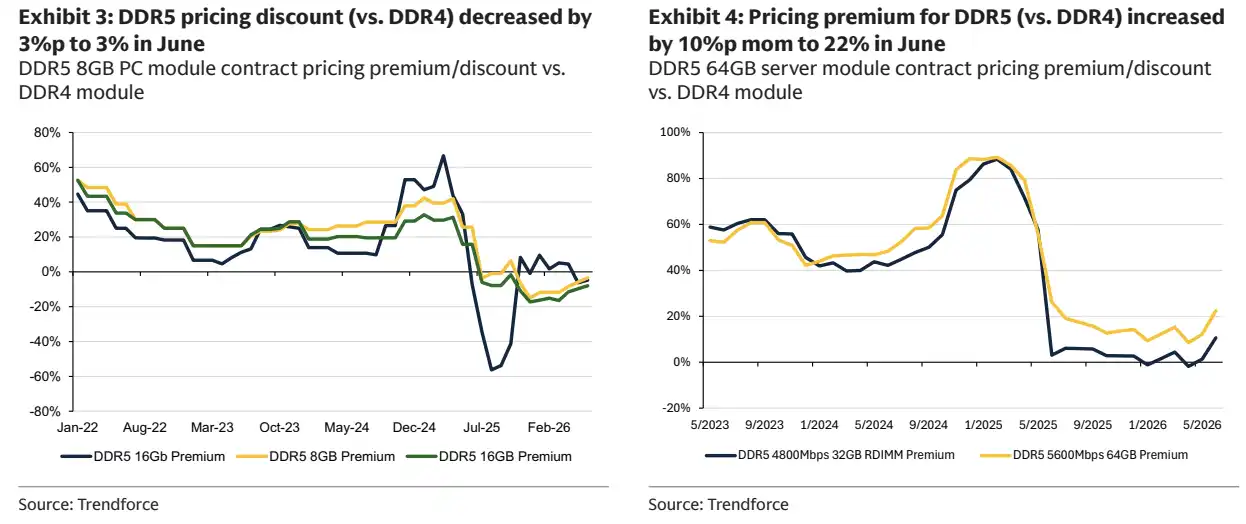
DDR5 8GB PC 模組相對 DDR4 折價 6 月縮小 3 個百分點至 3%。
伺服器 DRAM 更強,DDR5 溢價升到 22%
伺服器 DRAM 的價格信號更強。
二季度伺服器 DRAM 價格已經環比上漲 53%-58%,三季度預計再漲 13%-18%,與高盛對三星伺服器 DRAM 價格環比上漲 14% 的預測基本一致。
高盛報告圖表顯示,6 月 DDR4 64GB 伺服器模組價格維持在 1,127 美元,DDR5 64GB 伺服器模組價格環比上漲 9% 至 1,380 美元。更關鍵的是,DDR5 相對 DDR4 的溢價從 5 月的 12% 升至 22%。
這說明伺服器端漲價不只是傳統產品跟隨上漲,DDR5 等更高規格產品正在拿到更高溢價。AI 伺服器、通用伺服器升級和資料中心採購,對高容量、高頻寬記憶體的需求仍在支撐價格。
對三星和 SK 海力士這類存儲廠商來說,伺服器 DRAM 價格持續上漲,比消費電子端價格反彈更重要。伺服器產品價格高、需求更集中,通常對利潤率改善更敏感。只要伺服器端採購沒有明顯放緩,DRAM 價格上行仍有利潤傳導空間。
現貨和合約價之間的關係也在提供支撐。高盛報告圖表顯示,DDR5 16Gb 現貨價格較最新合約價溢價 17%,DDR4 8Gb 現貨價格較最新合約價溢價 38%。現貨高於合約,通常意味著短期供應仍偏緊,或買方願意為即時交付支付更高價格。
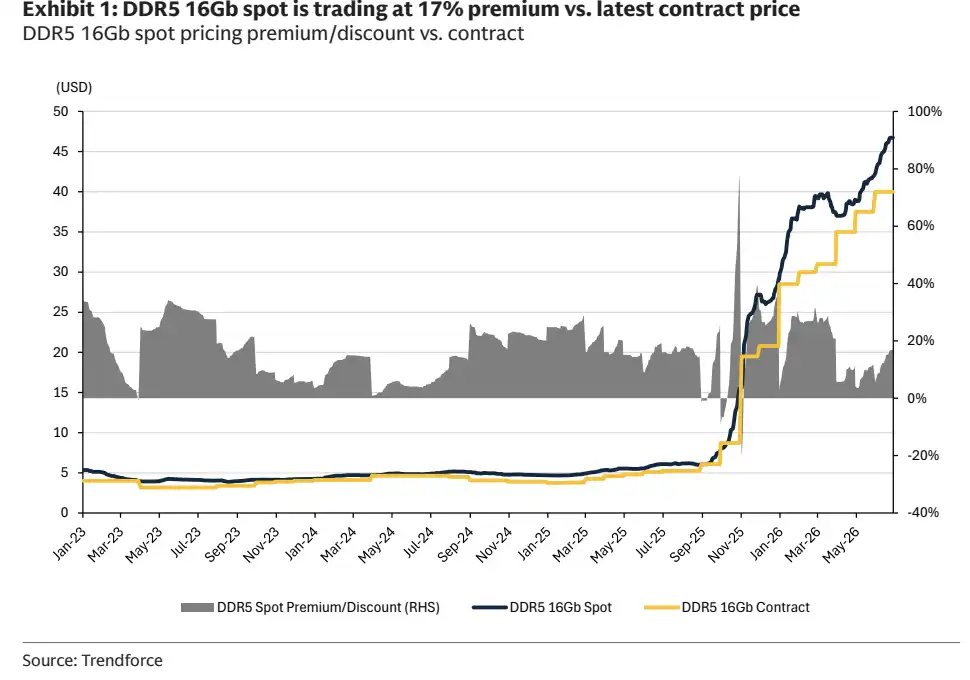
DDR5 16Gb 現貨較最新合約價溢價 17%,顯示短期價格仍有支撐。
NAND 還在漲,但追不上高盛的三星假設
NAND 的故事沒那麼順。
高盛轉引 TrendForce 預計,2026 年三季度 NAND 均價環比上漲 10%-15%,低於高盛對三星 NAND 價格環比上漲 21% 的估計。結合 TrendForce 此前公開口徑中一、二季度 NAND 價格的大幅上行,三季度漲價仍在繼續,但強度已不如前期。
這不是說 NAND 價格轉跌,而是漲幅低於更樂觀的盈利假設。對三星來說,如果 DRAM 符合預期、NAND 低於預期,存儲業務整體仍然向上,但利潤上修空間會被 NAND 拖住一部分。
NAND 內部也有分化。企業級 SSD 仍然強,三季度 eSSD 價格預計環比上漲 18%-23%。這部分需求受數據中心和企業存儲支撐,價格韌性更好。
消費端更溫和。eMMC/UFS 價格預計僅上漲 5%-10%。這些產品更多面向智能手機、消費電子和嵌入式設備,供應商對消費端客戶採取更克制的漲價策略,以避免破壞終端市場和供應鏈穩定。
這也是 NAND 不及高盛假設的主要原因:企業級產品漲得動,但消費端漲價幅度不夠高,拉低整體 NAND 均價彈性。
三星仍被看好,但利好沒有 DRAM 數字那麼完整
高盛維持三星電子買入評級,普通股 12 個月目標價為 480,000 韓元。支撐這一判斷的仍是存儲價格上行,尤其是 DRAM 價格與其對三星的預測基本一致。
但這份價格跟踪也提醒市場,不同存儲品類的利潤傳導並不一樣。DRAM 更接近「繼續漲價」的主線,NAND 則是「仍在漲,但低於最樂觀預期」。
這會影響投資者看三星盈利修復的節奏。如果三季度實際價格更接近 TrendForce 區間,DRAM 業務可能繼續兌現較強利潤彈性;但 NAND 若停留在 10%-15% 的漲幅,市場對三星存儲業務的上修空間會更謹慎。
風險邊界也很清楚。存儲供需一旦明顯惡化,漲價邏輯會被削弱;如果智能手機利潤率大幅收縮,消費端存儲漲價空間會受限;如果移動 OLED 市場份額流失,三星非存儲業務也可能拖累整體估值。
這份報告最重要的結論不是「存儲全面走強」,而是更細的分化:三季度 DRAM 漲價仍在延續,伺服器端尤其強;NAND 也漲,但漲幅已經降溫。對三星而言,這仍是利好,只是利好沒有 DRAM 價格數字看上去那麼完整。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章