融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


花旗解讀:看好AI光互連市場,920億美元空間背後三大標的將受益

摘要
· 花旗預計 2028 年全球光互聯市場達 920 億美元,並上調新易盛、東山精密、天孚通信目標價。
· 800G 向 1.6T、3.2T 和 CPO/NPO 遷移,正在推高高速光模組、矽光子和雷射晶片需求。
· 中國光通信供應鏈最直接受益,但雷射晶片供應、良率和高估值仍會限制兌現速度。
920 億美元背後:資料中心接管光互連需求
花旗在 6 月 24 日研究報告中上調 AI 光互聯市場預測,預計全球光互聯市場規模到 2028 年達到 920 億美元,2025 年至 2028 年複合增速約 65%。同一輪調整中,新易盛、東山精密、天孚通信等中國光通信公司的目標價被大幅上調。
這份判斷的出發點並不複雜。AI 資料中心越做越大,GPU、ASIC 之間需要搬運的資料越多,機櫃、交換機、伺服器之間的連接需求也會隨之上升。高速光模組、矽光子和雷射晶片,不再只是資料中心擴建的配套設備,而是算力能否高效連接的關鍵環節。
花旗模型顯示,2025 年至 2028 年光互連平均售價預計仍有約 18% 的複合增速,主要由 800G、1.6T 和 3.2T 等高速產品佔比提升驅動。
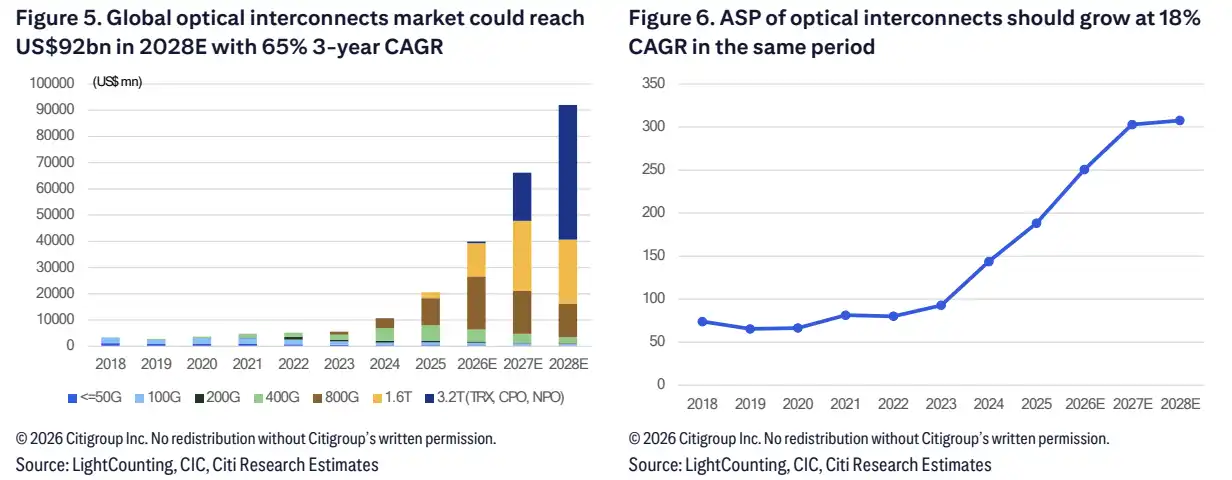
全球光互聯市場規模 2028E 升至 920 億美元,ASP 在 2025-2028 年保持 18% CAGR 後趨穩。
800G 之後:1.6T、3.2T 和 CPO/NPO 接棒
普通投資者需要先看懂一個變化:這輪上調主要來自資料中心互聯,而不是傳統電信網絡或企業網絡。
在花旗模型中,全球光互聯出貨量預計從 2025 年的 1.1 億單位增至 2028 年的 3 億單位,三年複合增速約 40%。資料中心業務在總出貨中的佔比,將從 2025 年的 71% 升至 2028 年的 89%。
產品規格也在上移。800G 以上高速產品在資料中心光互聯中的佔比,預計從 2025 年的 37% 升至 2028 年的 89%。這代表增量不只是「多買光模組」,而是更高規格產品加速替代低速產品。
800G 仍是近年主力之一,但 1.6T、3.2T 以及更新封裝方案的增速更高。基礎情景下,1.6T 收發器 2025 年至 2028 年出貨複合增速達到 215%。3.2T 從 2027 年開始起步,2027 年出貨 400 萬單位,2028 年升至 3500 萬單位。
CPO 和 NPO 屬於更靠後的技術遷移。基礎情景下,CPO/NPO 到 2028 年出貨分別達到 1800 萬和 5600 萬單位。樂觀情景下,2028 年可升至 3300 萬和 1.16 億單位。兩種情景差別較大,主要取決於雲廠商需求、良率改善,以及英偉達、谷歌等平台架構落地節奏。
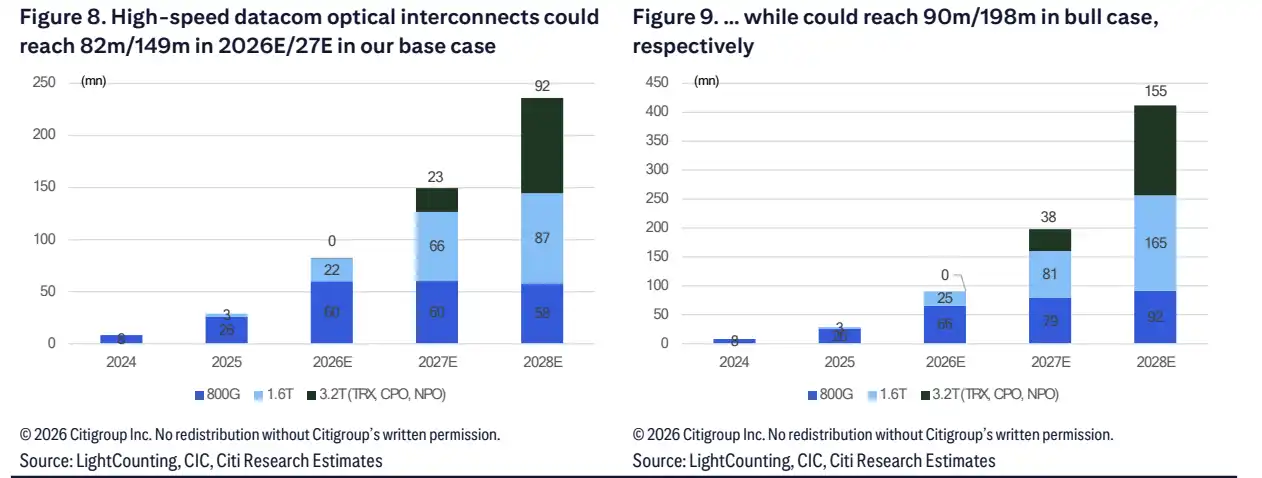
高速光互連需求在 2027 年後明顯分化,1.6T 和 3.2T/CPO/NPO 是基準與樂觀情景之間的主要彈性來源
矽光升至 60%:價值量向激光晶片和光引擎上移
如果說 920 億美元對應的是市場空間,那麼「矽光」和「激光晶片」決定的是這輪增長在供應鏈中的分配。
花旗預計,矽光子方案在高速光模組中的滲透率將從 2025 年的 29% 升至 2028 年的 60%。在這一假設下,2028 年光學晶片總需求約 17.14 億顆,2025 年至 2028 年複合增速約 62%。
其中,EML 晶片需求預計達到 7.18 億顆,三年複合增速約 34%。CW 激光晶片增速更快,預計 2028 年需求達到 9.87 億顆,三年複合增速約 114%。
這也是供應緊張反覆被提及的原因。高速光模組放量後,瓶頸不一定出現在模組組裝環節,也可能出現在激光晶片、封裝良率和上游產能鎖定上。純模組廠商通過長期協議和戰略投資鎖定上游供應,本質上是在為 1.6T、3.2T 和 CPO/NPO 的後續放量提前佔位。
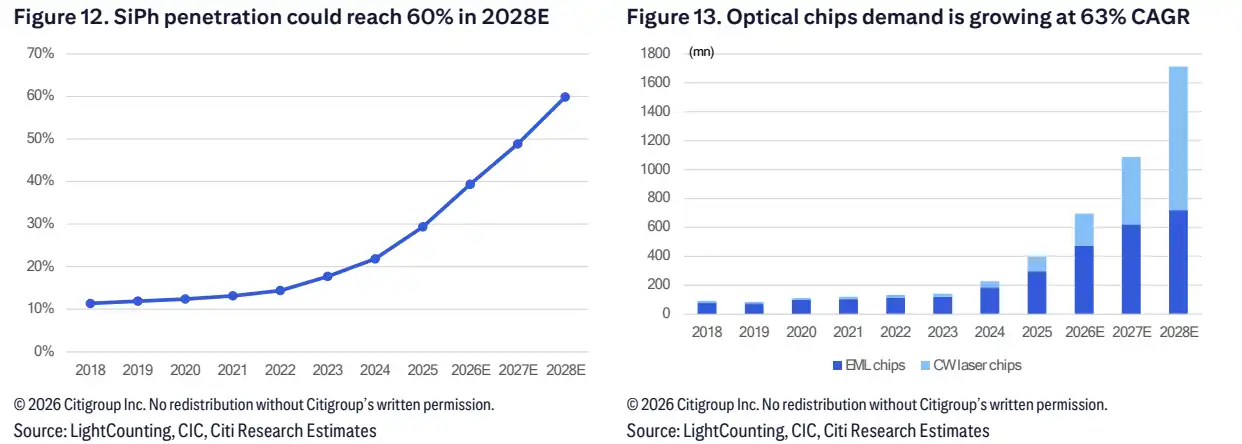
矽光子滲透率 2028E 升至 60%,光學晶片需求 2028E 約 17.14 億顆,CW 激光晶片 CAGR 達 114%。
東山精密、新易盛、天孚通信獲上調,太辰光被降級
個股層面,最直接的變化落在新易盛、東山精密和天孚通信。
東山精密是這輪上調中最醒目的公司之一。花旗將其目標價從 225 元上調至 350 元,並上調 2026 年至 2028 年淨利潤預測。研報口徑顯示,AI 光學業務被視為主要增量,預計對未來幾年利潤貢獻明顯提升。
估值上,東山精密被拆分為傳統業務、光模組、光晶片和 AI PCB 等部分。這一拆分說明,市場看東山精密時,已經不只看傳統 PCB 或電子製造業務,而是在看其能否把 AI 光學業務兌現成利潤。
新易盛目標價從 353.57 元上調至 701 元,增量主要來自 3.2T 收發器和 NPO。天孚通信目標價從 318.57 元上調至 419 元,受益點集中在 CPO 放量和 3.2T 光引擎。
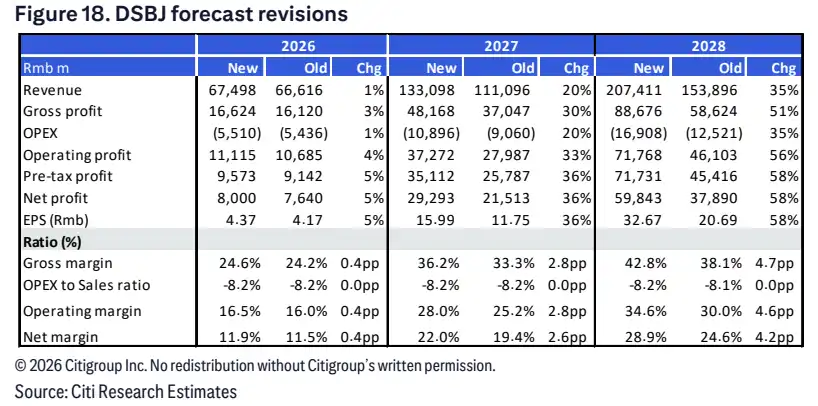
東山精密盈利預測上調
分化也在出現。太辰光(300570.SZ)評級從買入下調至賣出,目標價從 156 元降至 152 元。花旗下調其 2026 年和 2027 年 EPS 預測,主要考慮與 Corning 脫鈎風險、亞洲供應鏈競爭加劇以及估值偏高。按報告口徑,太辰光當前估值約為 2027 年 59 倍市盈率,而目標價對應 2027 年 31.8 倍市盈率。
這組評級變化說明,AI 光互聯需求上修不等於所有產業鏈公司同步受益。市場更看重高速產品能力、矽光子和激光晶片佈局、客戶結構、供應鏈穩定性,以及當前股價是否已經提前反映增長。
值得注意的是,這些目標價仍屬於券商模型假設,不是公司承諾。對投資者來說,目標價上調反映的是機構把 AI 光互聯需求、產品升級和中國供應鏈份額一起調高,但後續仍要看訂單、交付和利潤率能否跟上。
增長故事卡在激光晶片、良率和估值上
這輪上調並不等於 AI 光互聯已經進入無風險增長。
第一道約束是供應。EML 和 CW 激光晶片都可能緊張,尤其在矽光子滲透率快速提升、1.6T 和 3.2T 加速放量的情境下,上游產能和良率會直接影響最終出貨。如果關鍵晶片供應跟不上,訂單和預期可能先漲,收入確認卻要等待交付節奏。
第二道约束是技術落地。CPO/NPO 被視為 2027 年之後的重要增量,但新架構能否按樂觀情景放量,取決於雲廠商資本開支、網路架構選擇、設備良率,以及英偉達、谷歌等平台方案推進速度。基礎情景和樂觀情景之間差距較大,說明未來兩年的出貨並非已經鎖定。
第三道约束是估值。太辰光被花旗從買入下調至賣出,理由包括與康寧脫鈎風險和估值過高。光迅科技也被維持賣出評級,主要壓力同樣來自估值。
920 億美元的市場預測把 AI 光互聯推到台前,但股價已經提前反映了不少樂觀預期。真正拉開差距的,不只是拿到多少 AI 訂單,而是誰能切入更高端的產品代際、鎖定上游激光晶片供應,並把 1.6T、3.2T 和 CPO/NPO 的放量轉化為可持續利潤。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章