融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


華爾街新操作:日元空頭仍在加碼,但日股靠的不是Carry Trade平倉

6 月 3 日,美元兌日元盤中觸及 160.44,是 2024 年 7 月以來的新高。同日,日經 225 指數首次突破 68,000 點,最高漲至 68,634.74 點。兩個數字疊在一起,市場上立刻出現了一套熟悉的敘事:「carry trade 要崩了,2024 年 8 月要重演」。
這套敘事有一半是對的。另一半,數據說的是完全相反的故事。
空頭沒有撤,反而在加碼
衡量日元套利交易擁擠程度最直接的指標,是美國商品期貨交易委員會(CFTC)每周發布的非商業持倉報告。它記錄了投機性交易者在日元期貨市場上的淨多頭或淨空頭頭寸。
據 CFTC 持倉報告,截至 5 月 26 日當周,非商業帳戶日元期貨淨空頭達到 114,667 張合約——多頭 112,993 張,空頭 227,660 張。較前一周淨空頭頭寸進一步增加了 27,152 張。
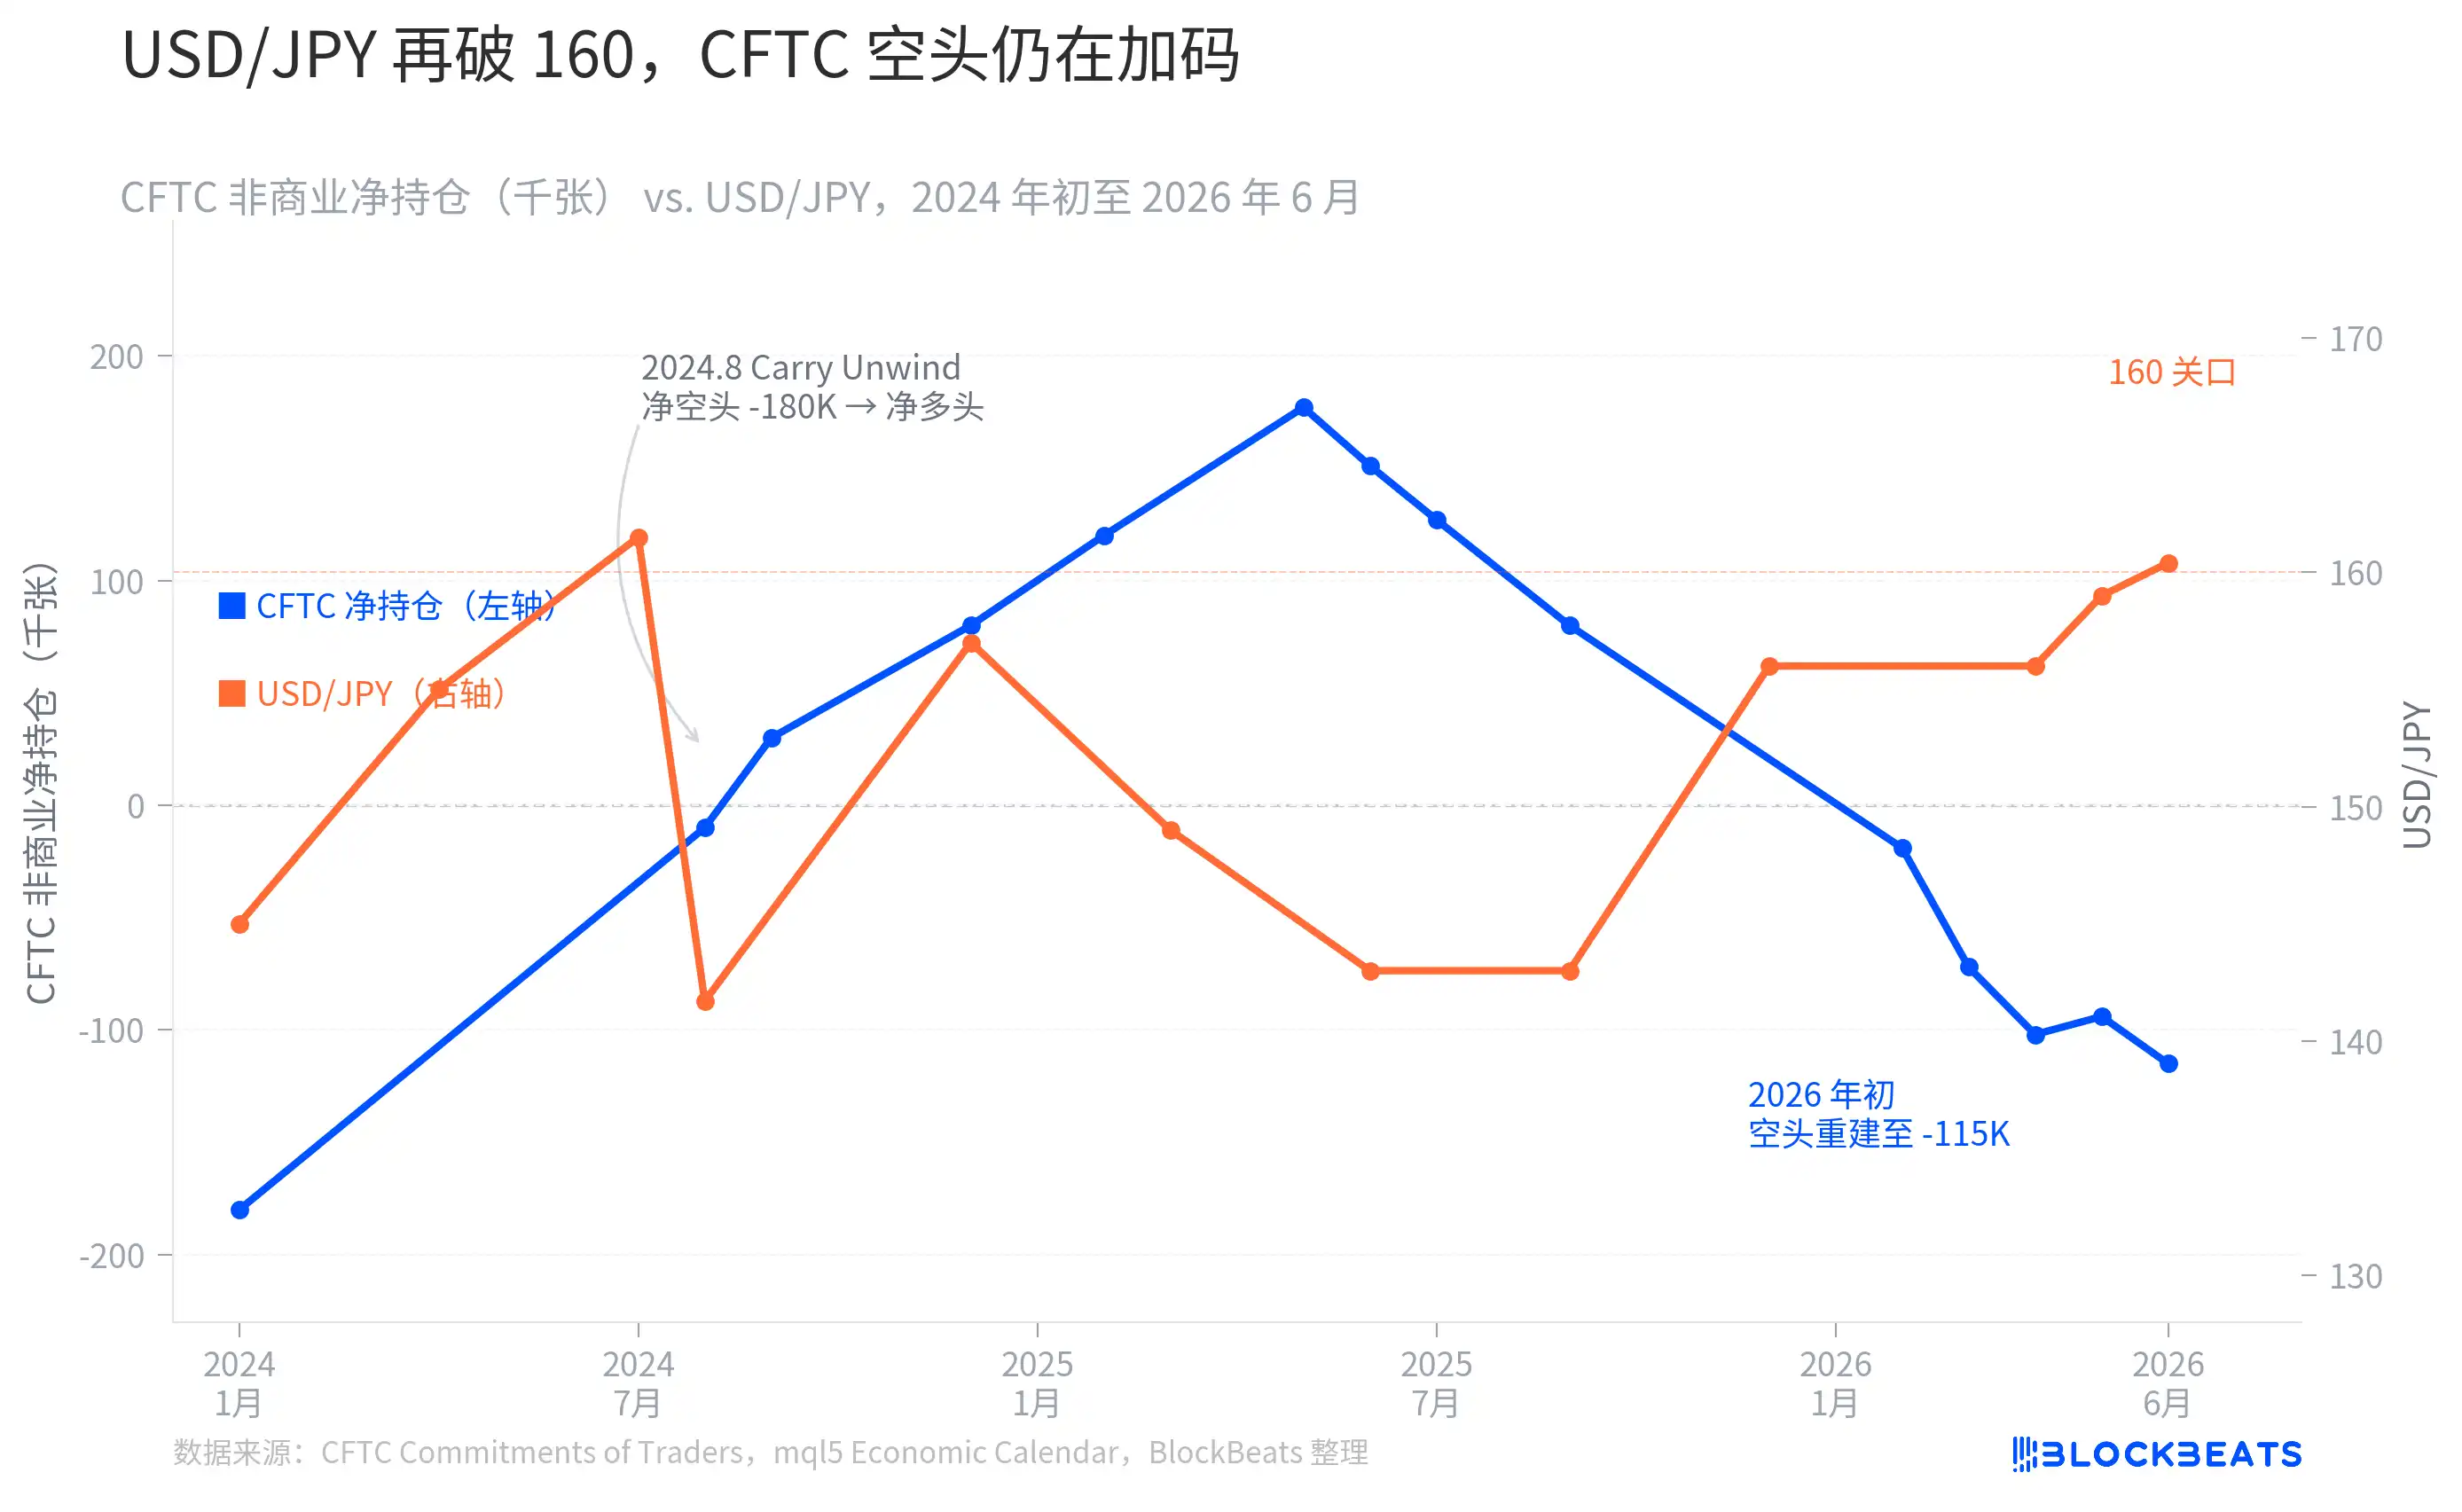
從圖中可以看到一條有點反直覺的走勢。2024 年 7 月,USD/JPY 觸及 161 附近的高點,彼時 CFTC 淨空頭約在 -180,000 張的歷史極值區間。隨後 8 月初,日本央行(BOJ)意外加息疊加美國非農數據大幅低於預期,日元空頭在短短幾周內被強制平倉,淨空頭從約 -180,000 張驟然收縮,到 2025 年二季度更反轉為超過 +177,000 張的淨多頭——carry trade 在那段時間確實出現了系統性擠倉。
但隨後的走向與「擠倉敘事」完全相反。從 2025 年底開始,日元淨空頭倉位重新積累,2026 年 2 月翻負,4 月快速擴大至 -102,000 張。到 5 月 26 日,淨空頭已經達到 -114,667 張。USD/JPY 重返 160 附近時,全球投機資金不是在跑,而是在繼續加碼。
這意味著,如果 BOJ 在 7 月會議上發出更鷹派的信号,或者美國經濟數據再次超預期走弱,這批 -114,667 張的淨空頭將面臨與 2024 年 8 月高度類似的被動平倉壓力。日本財務省也意識到了這一點——4 月 28 日至 5 月 27 日,財務省動用了創紀錄的 11.7349 萬億日元買入日元、賣出外匯,試圖壓制空頭。
最大單輪干預,沒能守住 160
日本財務省在外匯干預方面的歷史可以追溯到 1998 年。2022 年秋季,日元跌至 152 附近時,財務省首次自 1998 年以來動用「買入日元」操作:9 月砸了 2.84 萬億,10 月又追加了 6.34 萬億,合計約 9.18 萬億日元。那輪干預短暫將 USD/JPY 從 152 壓回至 127 附近,但效果只維持了數月。
2024 年春季,USD/JPY 再度逼近 160 並一度突破,財務省出手約 9.80 萬億日元,是當時 2022 年以來的最大單輪操作,也是「自 2022 年以來首次確認買入干預」。
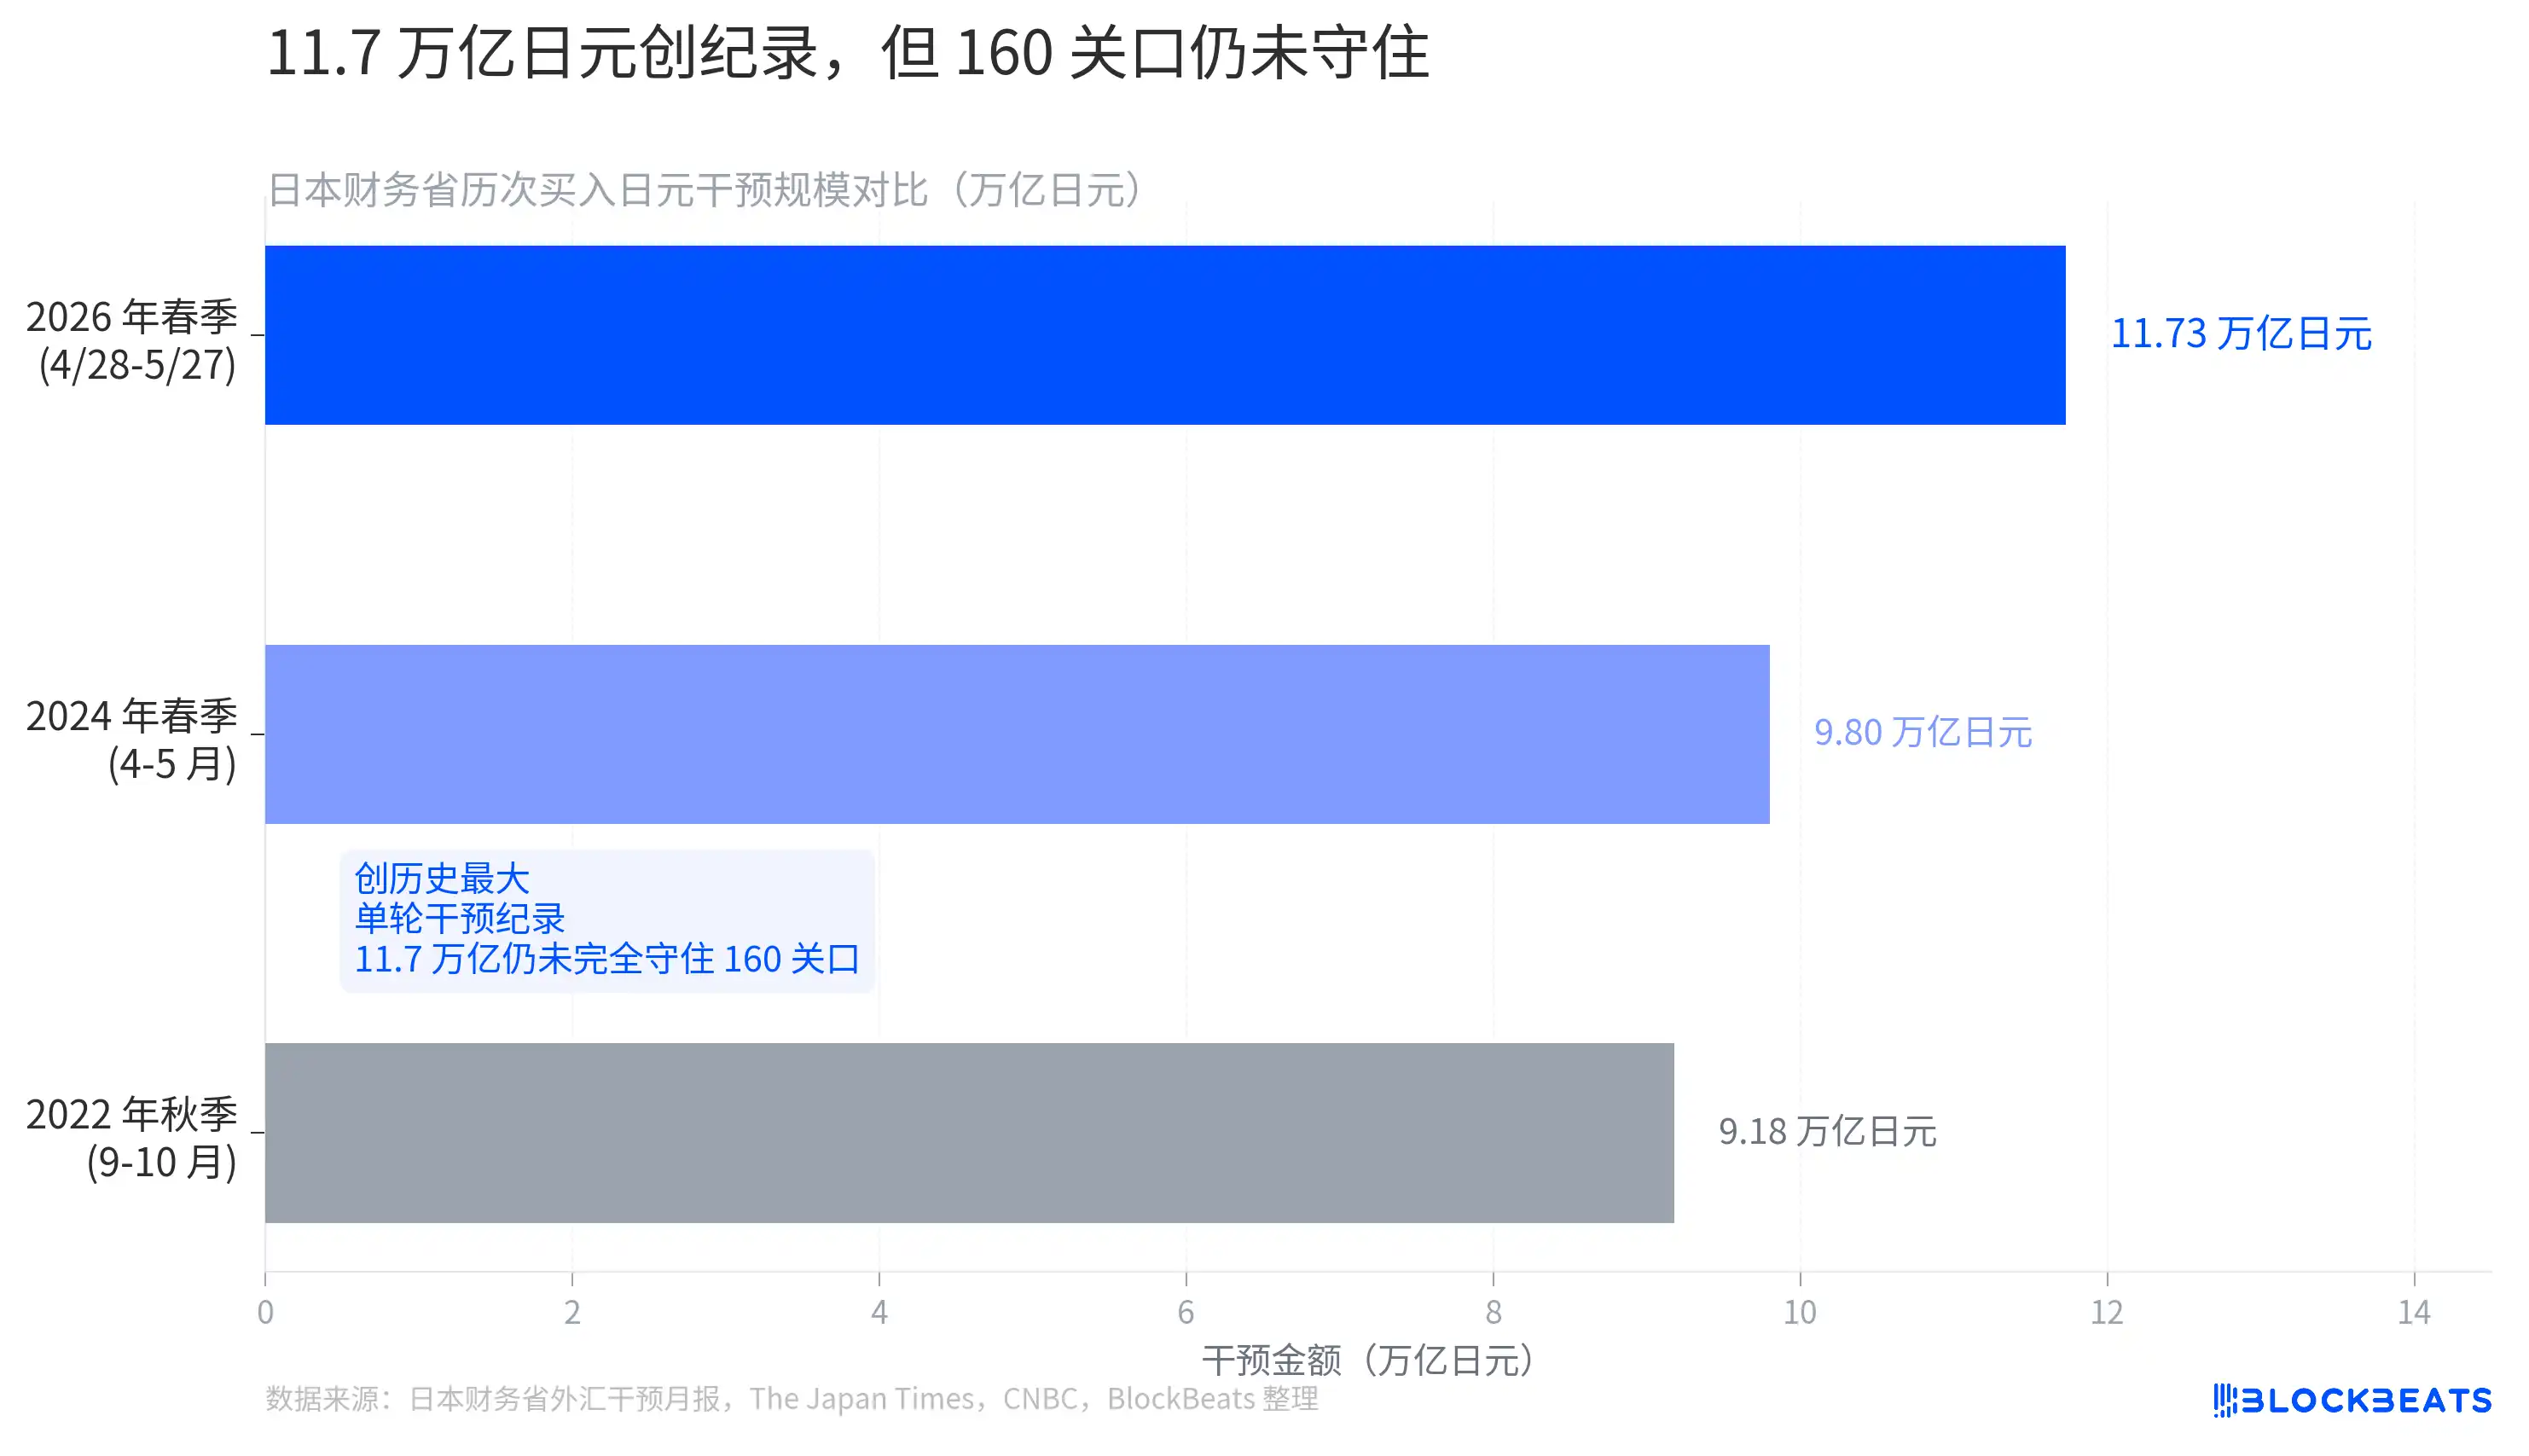
據日本財務省 2026 年 5 月 29 日公佈的月度干預數據,此次 4 月 28 日至 5 月 27 日的操作規模為 11.7349 萬億日元(約合 736 億美元),是有記錄以來的最大單輪干預,超過 2022 年全年的干預總量,也比 2024 年春季足足多出近 2 萬億日元。
然而,就在財務省披露數字後不到一周,USD/JPY 仍然重新漲破了 160 關口。最大規模的干預,沒能完全守住這道心理關口。
外資買日股,追的是 AI,不是 carry 平倉帶來的避險資金
如果 carry trade 仍然擁擠,日經 225 為何還在創新高?
據路透社援引日本交易所集團(JPX)數據,截至 5 月 23 日當周,海外投資者已連續第 8 週淨買入日本股票,單周淨買入達 1.08 萬億日元。年內累計淨買入金額接近 11.7 萬億日元。
2025 年同期,外資累計淨買入不過 7421 億日元。2026 年這個數字是它的 15.8 倍。
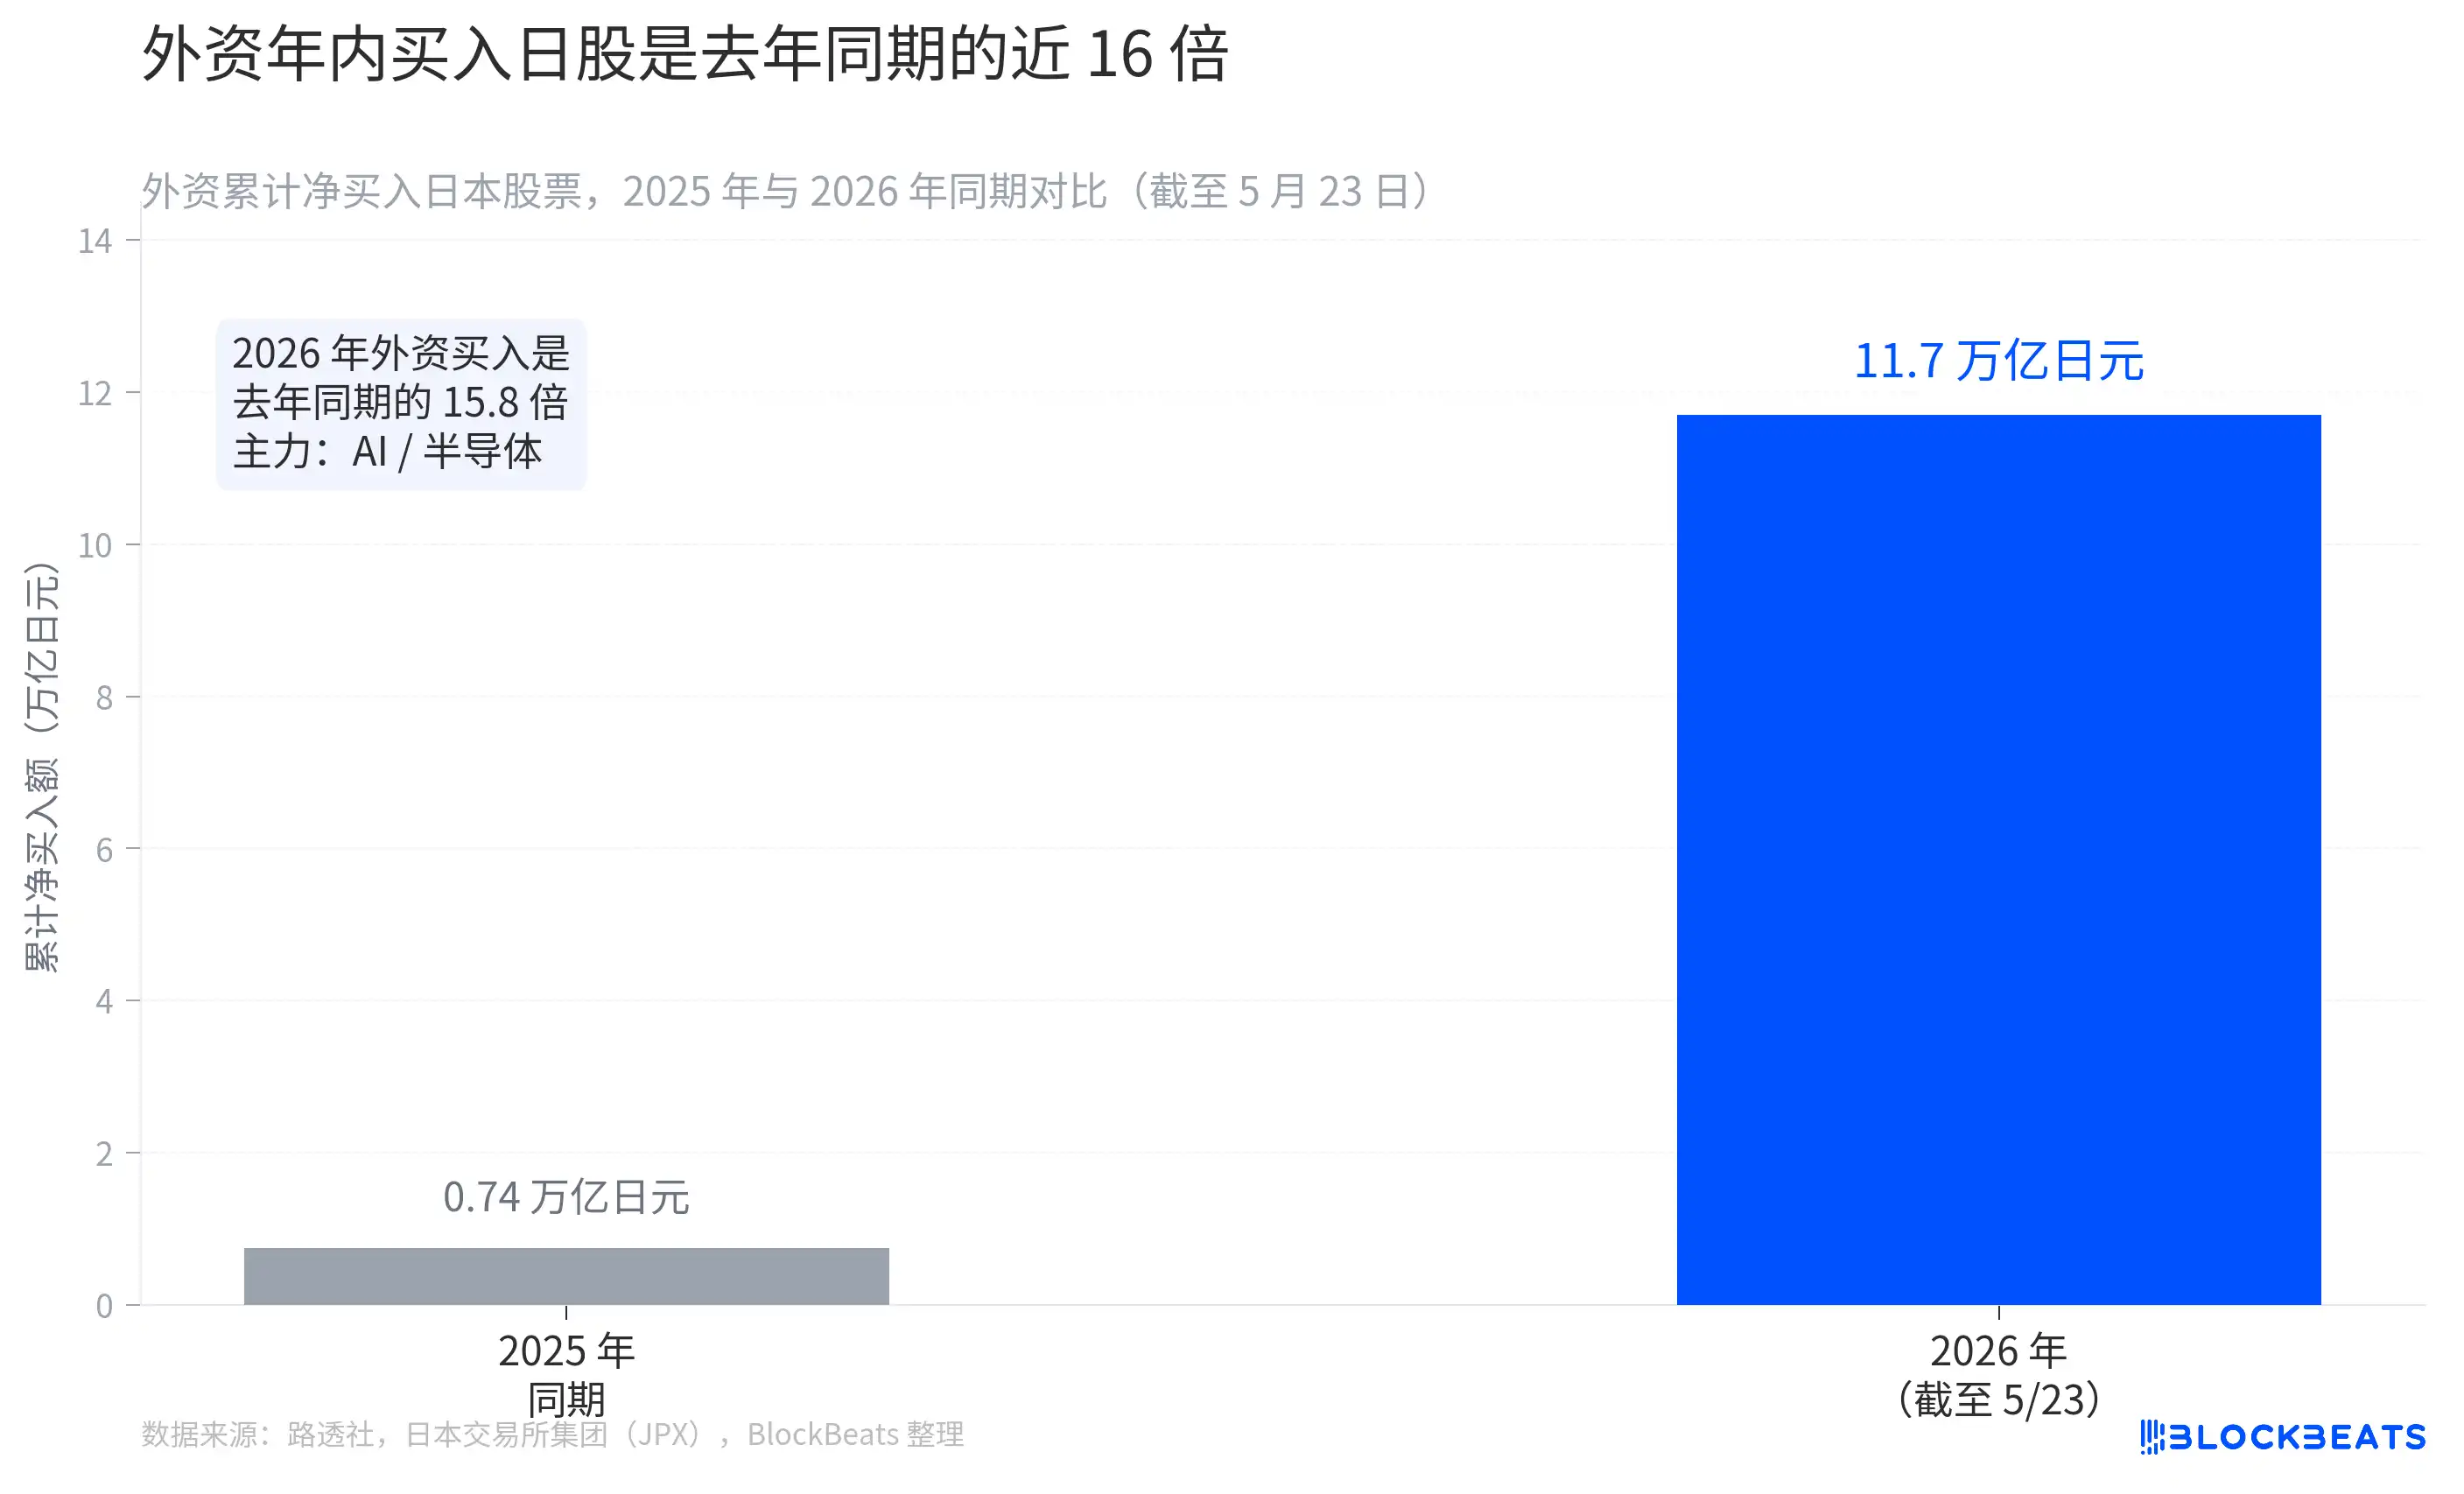
這筆資金的去向非常集中。同期漲幅靠前的個股中,AI 投資平台軟銀集團單周上漲 17.62%,芯片設計商 Socionext 上漲 12.26%。路透社的報導直接說明了買入動力:英偉達(Nvidia)的業績展望提振了 AI 和半導體需求前景,外資借日本市場追捧這條主線。
這與 2024 年 8 月「carry unwind 引發抛售」的邏輯截然相反。那次是被迫減倉、無差別抛售,資金從日本市場撤出。而 2026 年的外資淨買入,是主動選擇進入日本市場追逐 AI 再通膨行情。兩者的驅動機制不同,對日綜指數的含義也不同。
加息不壓股市,但這對關係正在變得更脆弱
日綜 225 的另一個反直覺之處,是它在 BOJ 連續加息的背景下持續上漲。
據日本銀行(BOJ)歷次政策決議公告,過去兩年的加息路徑如下:2024 年 3 月結束負利率政策,將政策利率從 -0.1% 上調至 0.1%;2024 年 7 月再度加息至 0.25%;2025 年 1 月加息至 0.5%;2025 年 12 月加息至 0.75%,這也是 1995 年以來的最高水平。2026 年 4 月會議維持 0.75% 不變,但以 6 比 3 的投票通過——三名委員(高田肇、田村直樹、中川純子)明確主張加息至 1.0%。
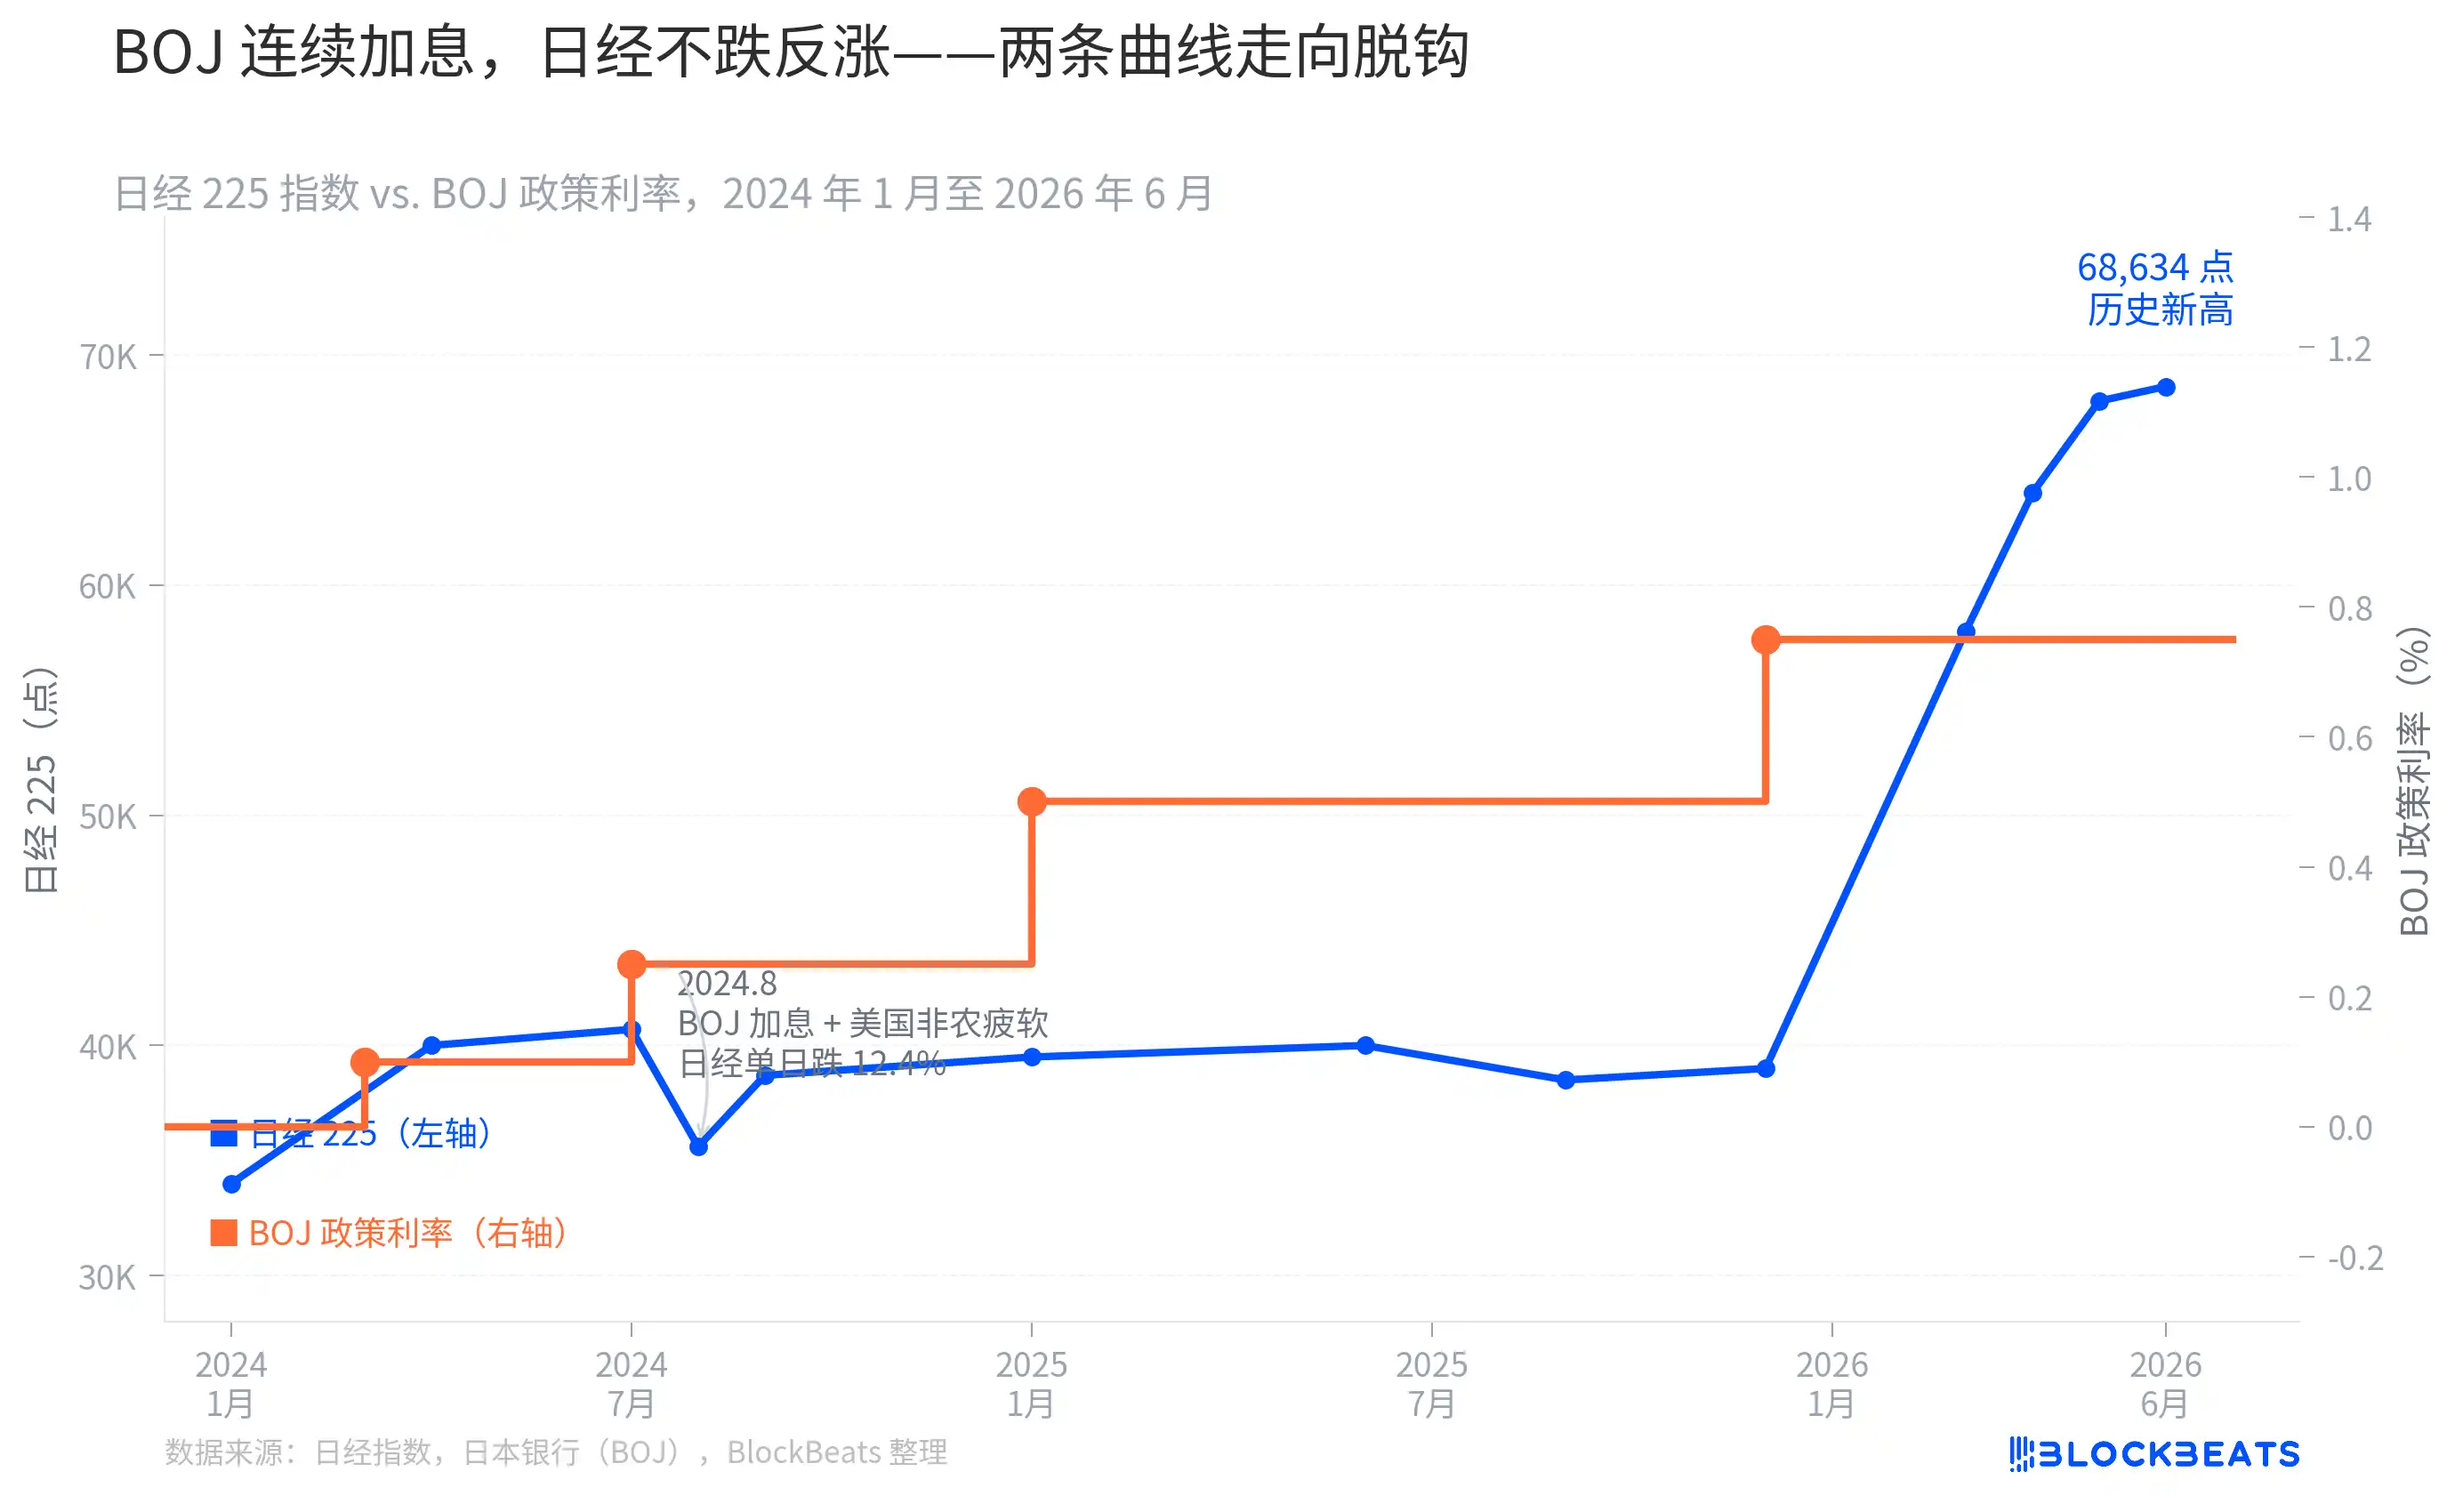
從圖中可以清晰看到:加息節點與日股走勢之間的相關性,在不同階段是完全不同的。2024 年 7 月那次加息,觸發了日綜 225 單日跌幅 12.4% 的歷史性暴跌——那是因為 BOJ 加息和美國非農數據同時疊加,直接引爆了 carry unwind。但 2025 年 1 月和 12 月的兩次加息,伴隨的是日綜 225 從 40,000 點附近一路爬升至如今的 68,634 點新高。
這背後的原因並不複雜:當外資買入的邏輯是追 AI 再通膨,而不是依賴日元低利率融資成本時,BOJ 小幅加息對這部分資金的影響相當有限。當然,這對關係並非不變——如果 BOJ 7 月會議真的把利率推至 1.0%,同時美元因其他因素走弱,carry trade 的融資成本急劇上升,屆時兩條曲線的走向就可能重新耦合。
三張圖放在一起,可以得到一個相對完整的認知框架:日元空頭仍然擁擠,財務省的歷史最大干預沒能守住 160,但日股新高的驅動是 AI 外資行情——這三件事同時為真,彼此並不矛盾,也沒有哪一件單獨能預測接下來會發生什麼。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章