融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


以太坊沦為中概股
原文標題:《以太坊淪為中概股》
原文來源:佐爺歪脖山
2023 年,以太坊早期投資機構萬向多次賣幣,均價 $2,047,2026 年 5 月,Bankless 創始人 Hoffman 清倉 ETH,均價也是 $2000 左右。
Bankless 堪稱 ETH 外宣部,一手放大 ETH is Money 這個頂級 Meme 概念,在 2021 年的牛市中,對 ETH 的狂熱等同於對區塊鏈未來的堅定看多。
也許是地位重要,也許是以太坊基金會接連出走 8 人,以太坊創始人和精神領袖 Vitalik 長文表白,坦言 EF(以太坊基金會)只掌握 0.16% 的 ETH 供應量,並且不應該有超越其他生態節點的地位,自己也會慢慢退出運營,還以太坊以自由。
以太坊沒有殺手
ETH is Money?
不管你信不信,反正我是信了。
但是,這一切都是怎麼消失的,我指的是市場對 $ETH 的價格信心,持有人對以太坊基金會和 Vitalik 的信任感,從基本面活動上,現在甚至是以太坊統治力最強的階段,但為什麼如此多的不滿情緒,只是因為幣價嗎?
如果是 $BTC 大跌,那麼摩根基金抄底的好機會,如果是 $SOL 大跌,FTX 之後的極限反彈已經證明其價值,如果是 $HYPE 大跌,可以跟著 Arthur Hayes 做波段。
歸類為 Vitalik 個人是不錯的理由,但是公鏈創始人和基金會抽象的不少,Solana 創始人 Anatoly 會主動去 Hyperliquid 社區硬蹭 Perp DEX 概念,Ripple 多位創始人清倉式甩賣 $XRP,更別說泛濫的 L2 時代,創始人基本都是 Ego 爆棚的 TGE 聖手,參見 Movement 團團夥夥。
細細比較下來,Vitalik 可能抽象,EF 可能「低效」,但很難說他們製造了 ETH 今天的困境,如果自己沒問題,那就是大環境有問題。
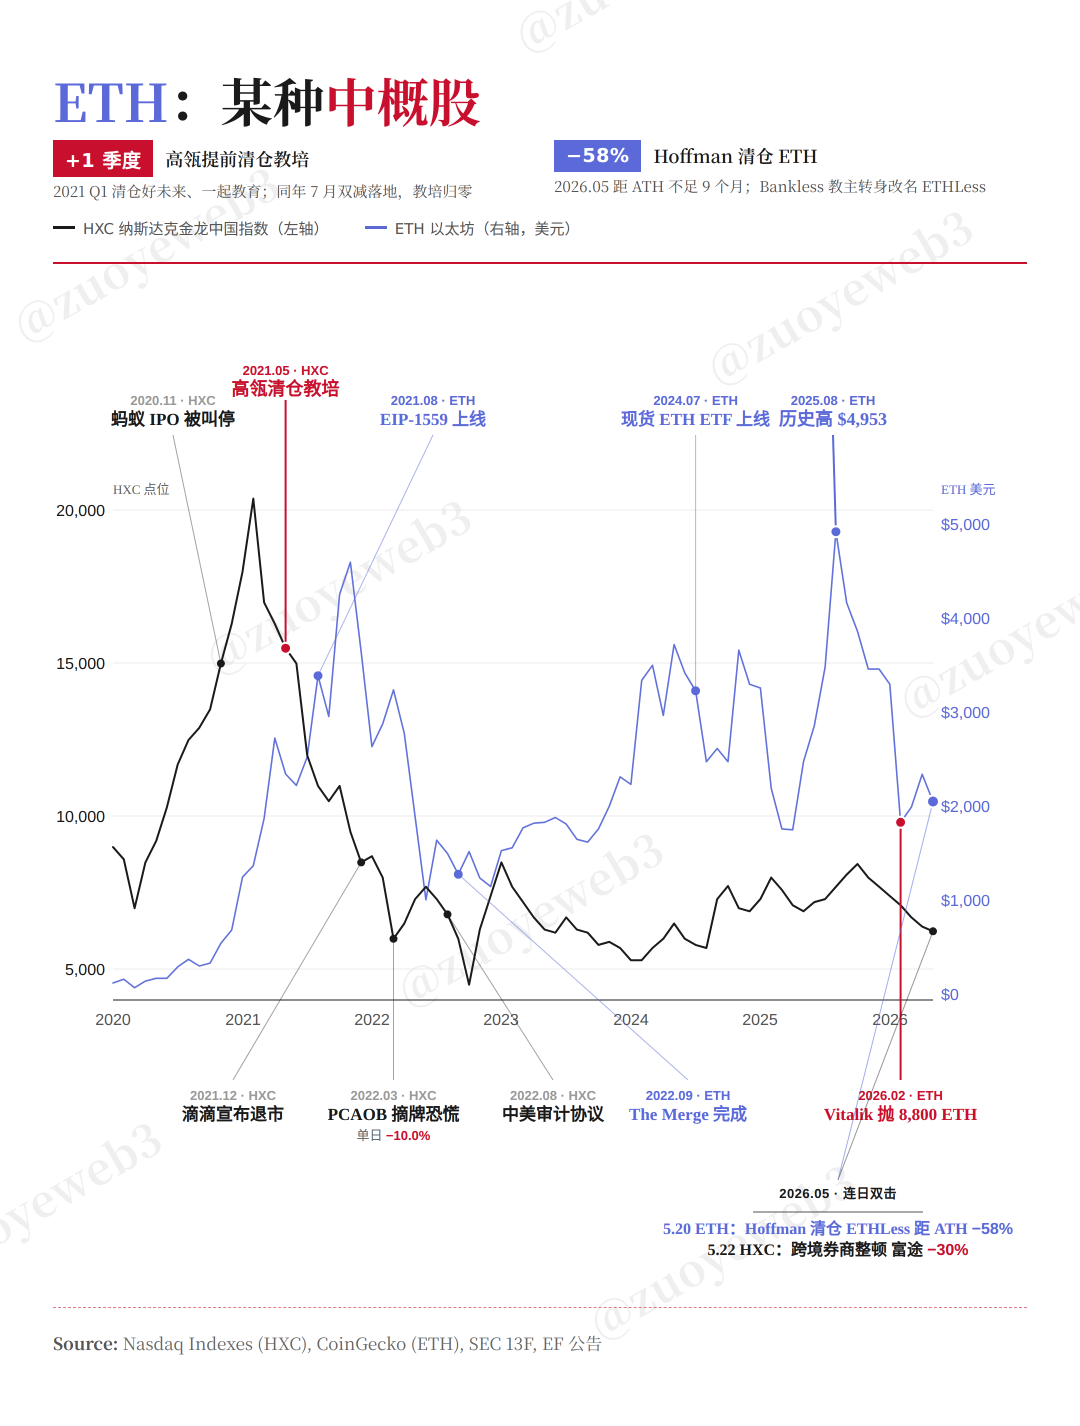
圖片說明:ETH is Money?
最典型的情況就是中概股,離岸架構+美元基金+美股 IPO,創造了過去 20 年的造富神話,抛開華晨汽車和中華網這些試水產品,真正意義上的中概股第一名是 2000 年的新浪網,正式開啟中概股浪潮。
我們今天看到的「美國概念+中國落地」分工模式,正是這套體系的遺存,甚至以太坊本身,也是某種中國落地,進而走向全球的最後遺存。
2014/15 年,Vitalik 先是成為沈波的寄居郎,然後拿到蕭風掌舵的萬向 50 萬美元投資,不同於挖礦模式的 $BTC,以太坊的 IXO 募資、PoW 挖礦再到 PoS 質押,一輛車上拉了三波乘客。
或者說,ETH 從一開始就是機構化較強的系統,我無意說 ETH 是一種強莊幣,以及 Vitalik 確實希望 EF 只成為普通節點,但是以太坊生態系統,絕對不存在各節點均勻分佈的平等地位,以前不是,現在不是,以後也不是。
在這種情況下,公鏈創始人和基金會實際上要承擔更多職能,這和幣價無關,恰恰因為以太坊諸侯割據,必須有人站出來,用相對強號召力抑制系統的無序熵增。
但 Vitalik 選擇的是先讓 EF 變得蘇肢,從無限花園到 Ladder(階梯)理論,過分的抽象已經讓持幣人無所適從,尤其是 rsETH 事件中,Aave 創始人 Stani 事實上成為尊王攘夷的齊桓公。
甚至是 Solana 基金會都放棄前嫌,主動為 DeFi United 站臺時,迎來的是 EF 的照常賣幣,以及 Vitalik 本人的沉默。
做太多是一種中心化,但是什麼都不做,過分的克制,其實也是一種濫用支配地位,刻意壓制自我,前提是「自我認為自己很重要」。
所以 Vitalik 選擇讓 EF 變得規模更小是個錯誤,正確的方式是 Vitalik 化身神隱少男,把基金會交給強人機構,更務實為以太坊的前途考慮。
除了比特幣之外,剩下的公鏈都需要面對生態發展和採用率的現實指標要求,在這一點上,以太坊基金會沒有特殊地位,大家對 DeFi 和 ETH 的熱情,恰恰是過往時光的記憶,而不是純粹的財富效應。
從生態繁榮和現實採用上,以太坊的殺手們從來沒有成功過,Solana 會為 Hyperliquid 而焦慮,但是以太坊並不會,就如同 BTC 不會為以太坊而焦慮一樣。
但這種優待正在褪色,危機不來自於外部,而是內部,真正的區分在於,誰為 ETH 的價格負責,誰為以太坊的方向負責?
現在 Vitalik 選擇梭哈隱私,但不應該「阻止」他人為幣價負責。
新敘事待價而沽
Commodity or Productive money?
在 $rsETH 和質押 ETF 通過後,BitMine 等 DAT 正在快速自建 Staking 服務,而 Lido 等 LST 玩家更加聚焦生產性 ETH 敘事,比如 Spark 只認 Lido $wstETH 產品。
一切都在重估,Lido 並不像自己說的那麼從容,在 ETH 價格長期徘徊在 2000 左右時,繼續擴大規模的邊際效應遞減,而維持的 APR 回報率壓力繼續增加,讓生產性敘事也埋下陰影。
這就是價格的重要性,或者說誰在為 ETH 的價格負責,現在的情況是 EF 不負責,Lido 無法負責,整個以太坊 PoS 體系就運行在這種尷尬環境。
繼續對比下中概股,在美股事實上無法作為退出渠道後,長鑫存儲跟進 AI 概念,DeepSeek 變為國資主導,航天、機器人概念在 A/H 之間搖擺,無論你喜歡與否,這就是新的敘事架構。
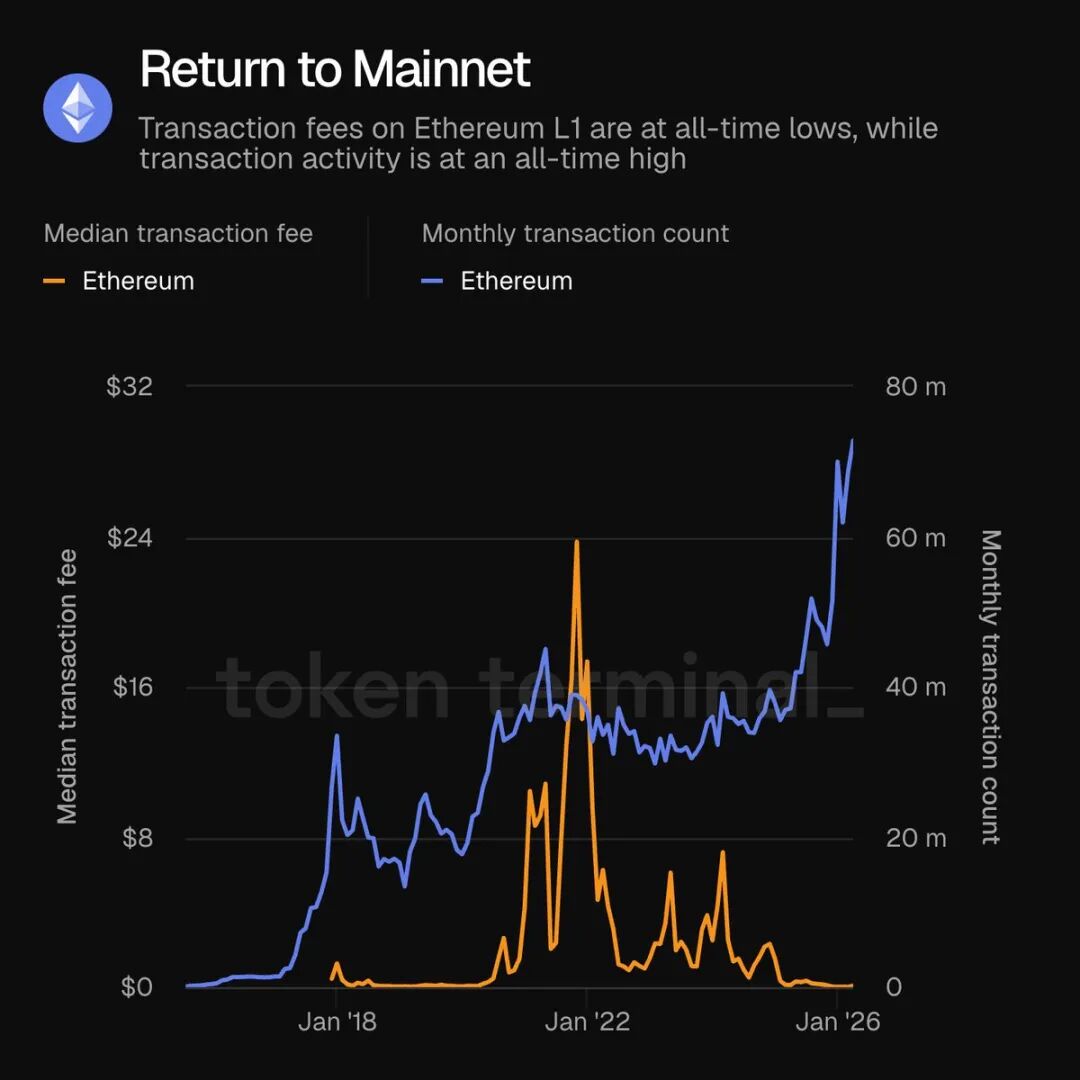
圖片說明:Return to Mainnet.
在以太坊轉向 L1 後,以太坊主網活動爆發,但你感覺不到 ETH 生態在真的變好,更別說幣價向上走,一定是出了問題,但人們定義不到問題。
那麼目前的以太坊技術敘事呢?
1. 隱私:萬物皆可 ZK,這也是去中心化理念的最後遺存;
2. AI:dAI 團隊正在把中心化架構搬到鏈上,主打小模型端側部署和 Agent 呼叫;
3. L1:徹底放棄 L2 為中心,一切速度和營收回歸到 L1 之爭上。
相比於「世界計算機」和智能合約技術配合,以太坊已經要和現實產生更多聯繫,在以上三者外,還有穩定幣、RWA 等眾多敘事,但這些都不是以太坊眼中的世界,而是世界中的以太坊。
主客體顛倒,或者說不太明確自己在新世界中的地位,萬物皆可上鏈,區塊鏈戰未來的豪情已經不復存在,但總是感覺區塊鏈還可以做的更多,這種矛盾、紛結和反復,構成現在市場情緒的三重聲浪,人們希望看到更好的以太坊,但看到好的以太坊不太可能。
在十餘年的奮鬥後,以太坊沒有成為世界計算機,但確實是開放計算機,任何的活動和理念都可以在其上實驗和運行,在 Bankless 推銷 ETH is Money 之時,Vitalik 堅持認為 ETH is Commodity(商品),是一種承載具體功能的數位產品。
在這一點上,世人無法指責 Vitalik 在說謊,Vitalik 在 2026 年 2 月賣幣 8800 枚,也是 CowSwap 慢慢賣,沒像 Curve 創始人去質押 $CRV 換穩定幣,也沒像孫割鼓鬥 $USDD 割散戶。
但就像 2026 年 1 月的清邁對談上,時光倒流十年,每個人是會選擇區塊鏈還是 AI,Vitalik 並沒有給出堅定的回答,但事實已經確定,越來越多的幣圈項目方在轉投 AI 方向,熟練的運營 GTM 方法論。
· Hermes Agent 出圈到主流 AI 開發者,創始團隊來自 Nous Research;
· xBubble 由 DappOS 開發,結合 AI + 意圖執行框架;
· OpenRouter 創始人 Alex Atallah 來自 OpenSea。
你會發現,幣圈專案方的市場運營能力不僅限於鏈上,即使在全球矚目的 AI 潮流,也能一次次跟上節奏,甚至是中轉站模式,也和穩定幣、流量分發和運行紛擾不清。
但這一切和以太坊的關係很弱,雖然 dAI 和 virtuals 聯合提出 ERC-8183,嘗試規定 Agent 自主經濟活動框架,不能說團隊不在做事,但更像是一種主動適配,而不是一種引領姿態。
如果我們把現在作為一種敘事上的摸底時刻,那麼核心就是公鏈在 AI 時代,究竟有什麼價值?
Claude 一次次重擊 SaaS、安全和外部 Agent 框架,我們可以想一個荒誕的場景,如果 Claude 自己做了一條鏈,以太坊會怎麼樣?
在 PoS 機制下,資產的遷移成本足夠低,但是合規成本上,Claude 還是會處在人類的法律限制下,無限制的自由金融試驗場,可能是以太坊最獨特的價值所在。
就像 Mythos 痛打帕蘭蒂爾股票時,奇安信會逆勢上揚,因為命中的對手,帶來的是大洋彼岸同行的軍備競賽,無限循環以致無窮。
或者說,在對立情緒日益增加的當下世界,對於鏈接全球的需求會長期存在,Canton 屬於華爾街,但以太坊屬於全人類,就像撒哈拉的人沒鞋穿,悲觀者退出,樂觀者狂喜。
但是,$ETH 黃金時代不會再回來,萬向、EF 已經其他機構還會賣,但 2000 的 ETH 至少是 200 的 10 倍,我們站在新的起點上,我們只是需要航向。
結語
宿命般相似,ETH 真的和中概股命運雷同,都是 A 國資產,被 B 國資本投資,以及在 B 國二級市場退出,A 國只承擔市場和通道價值。
這是最好的時代,割裂之下會誕生新的市場,參考 B 國動態,A 國同類資產都會經歷類似周期,割裂之下,A 和 B 也需要新的鏈接點,以太坊依然是最好的選擇。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章