融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


科技大佬Gavin Baker的三倵逆市判断:Trainium被低估、台積電在救市、太空算力兩年內「見真章」
原文標題:《科技大佬 Gavin Baker:按規律現在得賣內存股,但這次不一樣,仍處於早期,台積電在幫大家避泡沫,亞馬遜晶片才是黑馬》
原文作者:龍玥,投資作業本 Pro
近日,在華爾街重磅投資大會——2026 年索恩(Sohn)大會上,科技投資大佬、Atreides Management 首席投資官 Gavin Baker 接受專訪。
Baker 曾在富達管理逾 170 億美元資產,是半導體領域的資深投資人。
他在訪談中拋出了幾個直接挑戰市場共識的判斷:當下最被低估的 AI 晶片是亞馬遜 Trainium;台積電的「保守」擴產策略正在幫助行業避免泡沫;太空軌道計算力將在兩年內被證明可行,並在本十年末開始衝擊地面數據中心配套產業。
他表示,我永遠不會做空谷歌,也不會做空博通,但我確實認為 Trainium 現在被嚴重低估。
Trainium 被低估的程度遠超其他。Trainium 對 2026 年的意義,尤其是今年下半年 Trainium 3 真正放量之後,就如同 TPU 對 2025 年的意義一樣。如果有人今天非常看好 TPU,不妨去翻一翻他們的 13F,看他們有沒有持倉 Lumentum 或 Celestica——那是投資 TPU 最好的兩個標的。我持有了其中一個,所以我覺得我說這話是有底氣的。
他還說道,台積電不肯像黃仁勳希望的那樣快速擴產。「黃仁勳每三個月去一次台積電,他們大概擴產 5%。黃仁勳想讓他們產能翻倍或者翻三倍。如果產能真的翻倍或翻三倍,英偉達明年大概能賣出 1.5 萬億美元的晶片——我是認真的。」
關於內存周期,Baker 視,從過去 25 年每一輪內存周期來看,現在 100% 是應該賣出內存的時機。
我其實在 2000 年時是美光的分析師,記得去太陽谷參加他們的分析師日,我經歷過無數次內存周期,從歷史規律來看,現在確實該賣。
然而,有一個周期是絕對不該賣的——那就是 1990 年代中期,那是我認為最近一次真正意義上的產能周期。對標那個周期,我們現在可能還處於非常早期的階段。
關於 AI 收入,Baker 講,S&P 500 公司的勞動力結構將面臨「重大調整」,但 AI 定價模式從「包月制」轉向「按量計費」,會讓收入增長快於外界預期——他將這類比於當年移動通話行業「超出套餐按分鐘收費」的盈利模式。
他還稱,閱讀具有壓倒性的重要性,並強調自己幾乎不再主動約見上市公司管理層——這些管理層經過極其嚴密的訓練,所說的話絕不會超出財報電話會或 10-Q 文件的範圍。
而我閱讀這些文件的速度,遠快於他們說話的速度。以下是投資作業本課代表(微信 ID:touzizuoyeben)整理的精華內容,分享給大家:
亞馬遜 Trainium:最被市場低估的 AI 晶片
黑石集團高級合夥人 Jas Khaira 採訪 Baker 時問道,在英偉達的競爭對手中——谷歌 TPU、亞馬遜 Trainium、英特爾 Gaudi——市場最低估的是哪一個?Baker 回答:「Trainium,毫無疑問。」
他給出了具體的技術邏輯。當前主流的前沿 AI 模型,都採用一種叫「混合專家模型」(Mixture of Experts,MoE)的架構。要推理這類模型,需要一種叫做「交換式擴展網路」(Switched Scaleup Network)的基礎設施。
Baker 說:「全球目前只有兩家公司有運行中的交換式擴展網路——一個是驅動英偉達 GPU 的,另一個是亞馬遜 Trainium 的。」
這是個很容易被忽略的技術門檻。谷歌 TPU 在這方面不具備同等能力——Baker 直接點出一個細節:「谷歌發明了 ML Perf 基準測試,但他們不向自己的基準測試提交 TPU 成績,你能看出來這件事讓 Jensen(黃仁勳)抓狂。」
Baker 同時判断,今年下半年 Trainium 3 大規模量產後,Trainium 在 2026 年的地位將相當於 TPU 在 2025 年的地位。他說自己曾投資過 Celestica 等 TPU 供應鏈公司,「我覺得我有資格這麼說」。
他補充:「我永遠不會做空谷歌,也不會做空博通,但我確實認為 Trainium 現在被嚴重低估。」
太空數據中心:2 年內見分曉,本十年末搶份額
這場對話中另一個引發關注的話題是「軌道算力」(Orbital Compute)——即把數據中心放到太空中的設想。
Khaira 問 Baker:這件事什麼時候能真正商業化?
Baker 的回答給出了明確時間節點:「我認為在未來兩年內,它的可行性和經濟性將會得到驗證。到本十年末,它將開始佔據有意義的市場份額。」
邏輯在於,地面數據中心面臨兩大硬約束:電力和冷卻。而在太空中,電力來自太陽,冷卻來自衛星的背陰面。
Baker 描述了他看到的某家潛在軌道計算供應商的衛星設計圖:散熱器長達三四百英尺,衛星本體就是一個機架——8 英尺高、2.5 英尺寬、4 英尺深——多個機架通過激光連接,構成一個虛擬數據中心。散熱器置於機架陰影之後。
他指出,一旦這條路線可行,影響最大的將是地面數據中心的電力和冷卻設備供應商:「那些大規模擴產來支撐數據中心建設的工業類公司,可能會面臨(需求)戛然而止的局面。」
他同時強調,已建成的地面數據中心仍有價值,訓練和強化學習仍將在地面進行,「我無法想象在未來七年內我們永遠不再建一棟地面數據中心」,但增量需求的走向,正在被重新定義。
台積電的「倔老頭們」:正在幫全球市場避免泡沫
市場上有一個常見問題:AI 投資會不會變成互聯網泡沫的翻版?
Baker 的回答是:這次可能不同,而原因出人意料——台積電管理階層的保守。
他說,歷史上每一次重大新技術出現,從鐵路、運河、PC、互聯網到 AI,幾乎無一例外都會出現泡沫。投資者對新技術興奮,市場共識形成,泡沫吹起,最終用泡沫資金完成基礎設施建設——互聯網就是這麼走過來的。
「我們不想要泡沫。泡沫很糟糕,經歷泡沫的過程很痛苦,泡沫破裂之後更痛苦。」
但這次他「樂觀地認為」我們可能會避開泡沫,原因在於現實世界中存在的物理約束——瓦特(電力)和晶圓(Wafer)的短缺。
晶圓短缺的關鍵,在於台積電的態度。Baker 說:「台積電是由 70 多歲的、倔強的老人們管理的。」(他隨即調侃,70 歲是新 50 歲,而他自己 50 歲)
這批人經歷過中國台灣半導體從追趕英特爾被認為是「這輩子不可能完成的夢」,到用一生時間做到了。他們深知一場泡沫與崩盤對台積電意味著什麼。
於是,他們就是不肯像黃仁勳希望的那樣快速擴產。
「黃仁勳每三個月去一次台積電,他們大概擴產 5%。黃仁勳想讓他們產能翻倍或者翻三倍。如果產能真的翻倍或翻三倍,英偉達明年大概能賣出 1.5 萬億美元的晶片——我是認真的。但這件事的另一面,對所有人來說可能都非常痛苦。」
Baker 的結論是:這些「倔老頭們」,通過執行一個現實世界中真實存在的物理約束,客觀上幫助所有人避開了泡沫——而這種約束,在過去任何一次技術革命中都不曾出現過。
內存周期和 AI 收入爆發
對話中 Baker 還提到了兩個值得關注的判斷。
關於內存周期:內存價格今年已上漲 60% 至 70%,美光毛利率可能達到 60% 以上,遠超歷史平均水平(約 16%)。
Baker 坦承,按照過去 25 年的內存周期規律,「現在 100% 應該賣內存股」。但他認為這次可能類似 1990 年代中期那次真正的產能周期,「我們可能仍處於早期」,不應簡單套用歷史模板。
關於 AI 收入規模:Baker 判斷,OpenAI 和 Anthropic 合計收入達到 2000 億美元的時間點,已經不遙遠。
他援引黃仁勳的說法:黃仁勳希望自己最優秀的工程師,花在 AI token 上的支出至少達到薪酬的一半。
Baker 的判斷是,這種趨勢意味著 S&P 500 公司的勞動力結構將面臨「重大調整」,但 AI 定價模式從「包月制」轉向「按量計費」,會讓收入增長快於外界預期——他將這類比於當年移動通話行業「超出套餐按分鐘收費」的盈利模式。
投資心法:讀書、模式識別,以及一封寫錯了的信
訪談中,Khaira 還問 Baker,他的投資優勢來自哪裡。
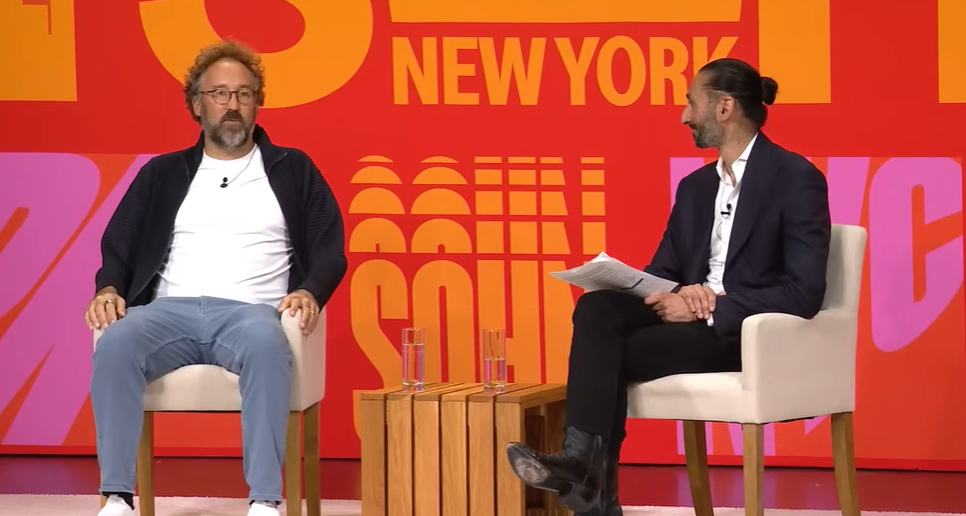
Baker 的回答簡潔:「讀書,壓倒性地最重要。」他說自己幾乎不再主動約見上市公司管理層——「他們經過了非常好的訓練,從不說任何不在財報電話會或 10-Q 裡的內容,而我讀的速度比他們說話快得多。」
他坦承自己職業生涯中最慘痛的教訓之一,是曾向一家公司董事會寫信要求回購股票,結果該公司在 18 個月後破產。「這是一個關於高槓桿的永久教訓——有時候不是所有事情都會按計劃進行。」
Baker 提到,他整個職業生涯一直在努力克服的,是彼得·林奇那條格言——拔除雜草、澆灌鮮花,即賣掉輸家、持有贏家。但不知為何,這對他來說極其困難。
Baker 對估值極其敏感,骨子裡是個逆向投資者,52 週低點榜才是他最舒適的地方。他坦言自己一直死死抱著內存股不放。但這是一段終身修行,他每年都試著在這方面進步一點點。
原文連結
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia