

 融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


美國老錢的加密貨幣 ETF 持有量分化:誰在賣,誰在堅持,誰在繼續購買?
原文標題:《誰在賣,誰在扛,誰在持續買?美國老錢的加密 ETF 持倉分化》
原文作者:KarenZ,Foresight News
一季度最值得看的,不是價格跌了多少,而是機構怎樣穿過這輪回撤。
如果只看行情,2026 年第一季度的加密 ETF 並不輕鬆。比特幣和以太坊在季內承壓,現貨 ETF 的帳面市值普遍回落,很多倉位即便沒有賣出,季末看上去也很難漂亮。但一輪下跌真正有趣的地方,從來不是淨值曲線本身,而是不同類型的機構在同一張回撤圖上做了什麼動作。
截至 2026 年 5 月中旬披露的最新一輪 13F,市場已經能看到一批機構在 2026 年 3 月 31 日的季末持倉。大學基金、大型投行、主權基金、做市商與財富管理機構,給出了幾種截然不同的答案。
有人減倉:先收縮風險
先來看減倉者。
管理哈佛大學捐贈基金及相關財務資產的 Harvard Management 是這一輪裡最典型的樣本之一。根據其提交的 13F 報告,IBIT(iShares Bitcoin Trust ETF)持倉從 2025 年 Q4 末的 5,353,612 股降到 2026 年 Q1 末的 3,044,612 股,削減幅度約 43%,對應帳面價值也從約 2.66 億美元降到約 1.17 億美元。
與此同時,它在上一季度仍持有的 ETHA(iShares Ethereum Trust)已在本季度全部退出。這說明哈佛並非只是在應對價格回撤,而是在主動壓縮對比特幣、以太坊現貨 ETF 的公開敞口。
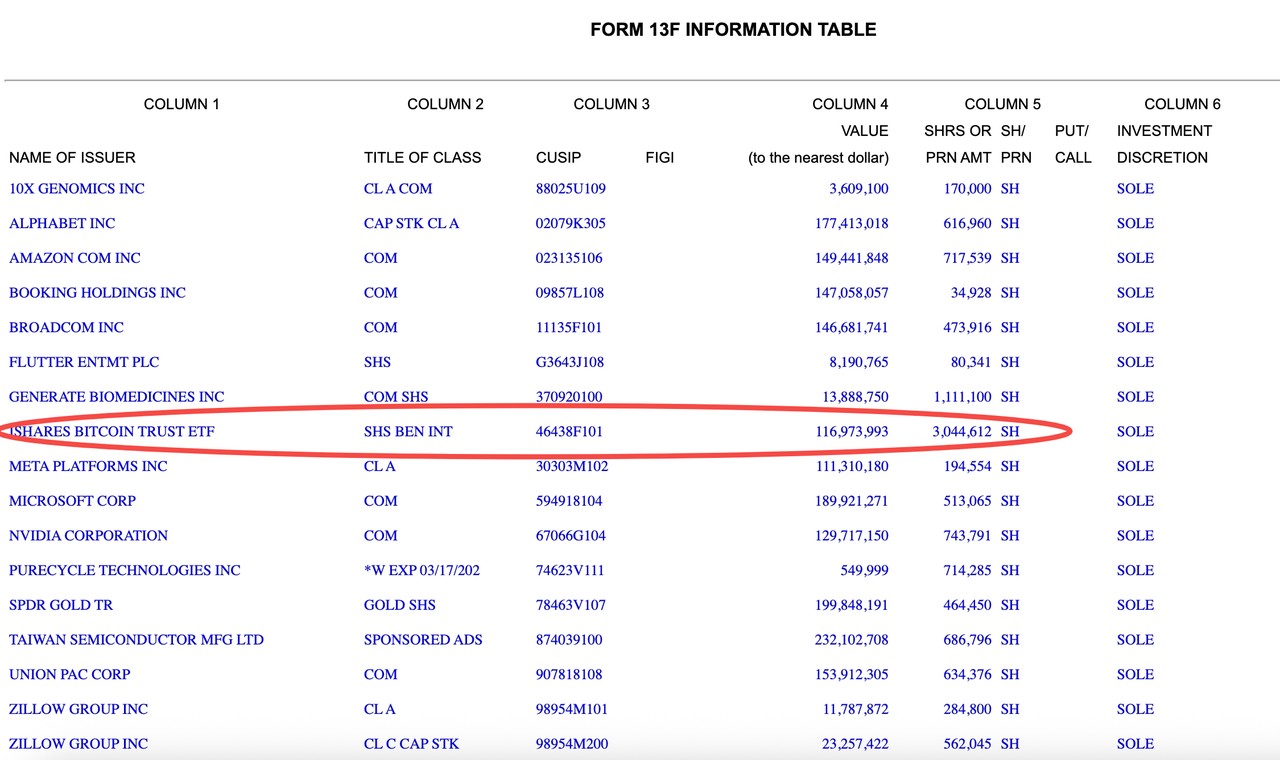
這份持倉變化還有另一層意思。哈佛並沒有整體轉向防禦,而是把一部分倉位重新分配到 AI 和算力鏈條相關資產上,增持了 NVIDIA、Broadcom 和 TSMC 等標的。把這些動作放在一起看,更接近一次「減 crypto、加 AI」的結構性再平衡,而不是全面收縮風險。
高盛(Goldman Sachs)的策略也大致相似,只是打法更複雜。按最近兩期 13F 對比,高盛在 2026 年 Q1 末仍持有約 6.9 億美元的 IBIT 和約 2518 萬美元的 FBTC(Fidelity Wise Origin Bitcoin Fund),兩者較上一季都有所下調。比起單純減倉,更值得注意的是它的倉位結構:高盛在 IBIT 上同時持有現貨、看漲期權和看跌期權,說明這並不只是方向性押注,也帶有明顯的交易和對沖屬性。
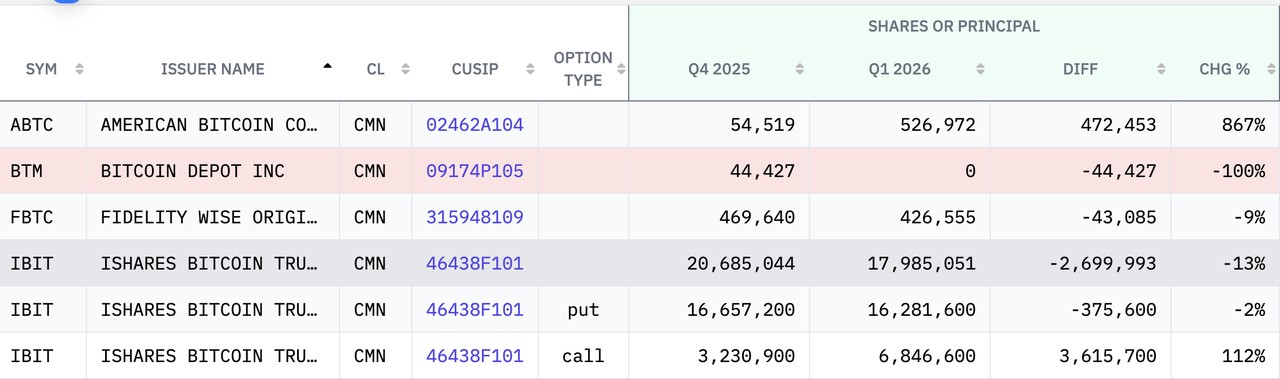
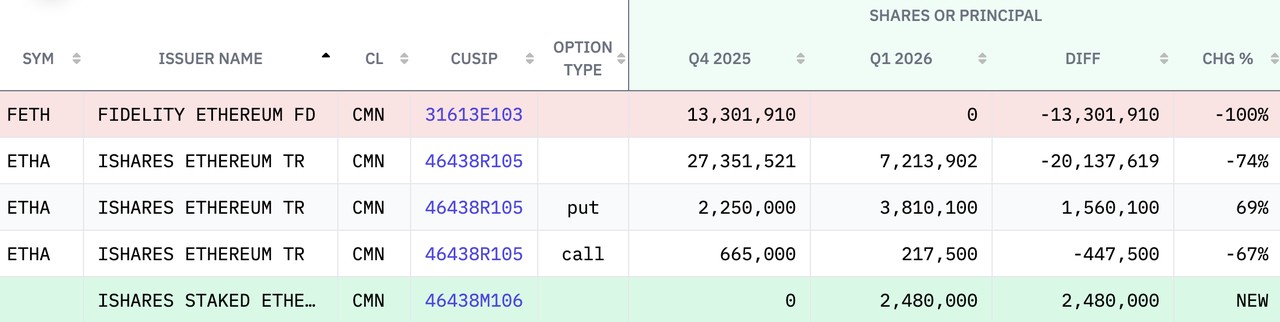
高盛對以太坊的處理更激進,不僅清空對 Fidelity Ethereum Fund 的持股(2025 年 Q4 末的持股價值 3.94 億美元);也對 iShares Ethereum Trust(ETHA)現貨的倉位大幅削減,降幅約 74%,剩餘倉位約 1.14 億美元,另外還新增持有 6688.5 萬美元的 iShares Staked Ethereum Trust ETF。
與此同時,高盛已清倉全部 XRP 和 Solana 相關 ETF。其在截至 2025 年 Q4 末持有來自 Bitwise、富蘭克林邓普顿、Grayscale 和 21shares 的 XRP ETF 合計約 1.52 億美元,同時也清倉了來自 Grayscale、Bitwise 和富達的全部 Solana ETF/ 信託(2025 年 Q4 末價值 1.09 億美元)。
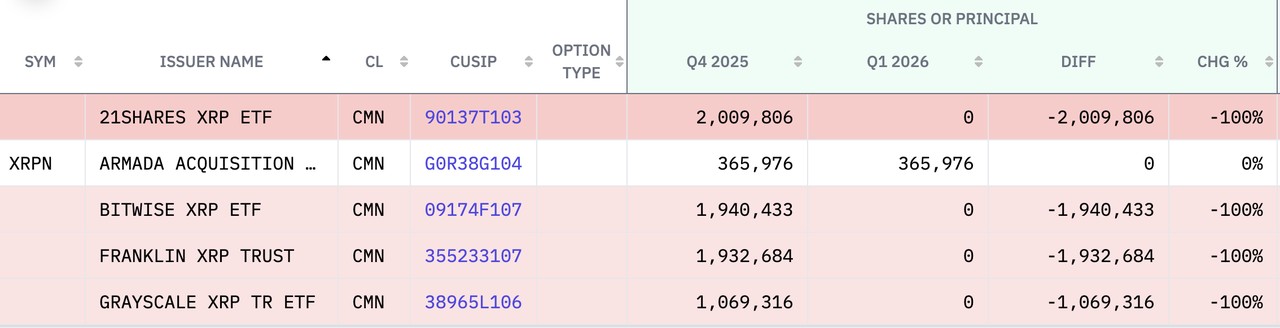
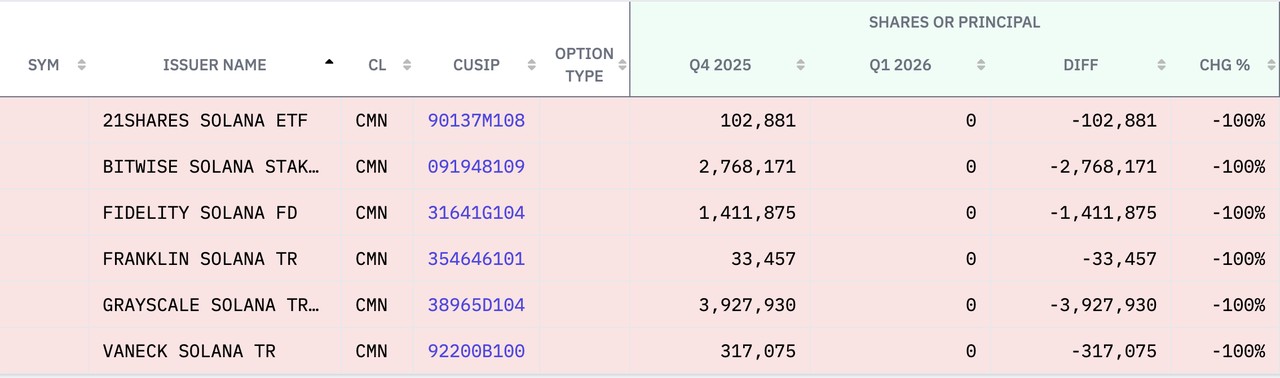
加密股票方面,高盛在 Circle 的倉位增幅達 249%,增至 1.4 億美元左右,對 Galaxy Digital 的倉位增幅也達到 205%(達到 4148 萬美元),Coinbase(+65%)、Robinhood(+35%)及 PayPal 持股均有增加;同期減持了 Strategy、Riot Platforms 持股。整體上看,這更像一次「壓縮 ETF 風險、轉向精選個股」的內部輪動。
對沖基金裡,Millennium Management 也給出了類似信號。公開整理顯示,其 IBIT 持股從 3433.4 萬股降到 1928.7 萬股,減少約 43.8%;ETHA 持股也同步下降(減少約 34.3%),說明它對比特幣和以太坊現貨 ETF 都做了明顯降倉。
總部位於英國倫敦的對沖基金管理公司 Capula Management Ltd(卡普拉投資管理公司)更甚,截至 2025 年 12 月 30 日,其持有價值 4.7 億美元的 IBIT 和價值 1.6 億美元的 FBTC 以及 2.07 億美元 ETHA 和 6143 萬美元 FETH,但在最新 13F 報告上顯示這些 ETF 已完全清倉。同時,Capula Management Ltd 已完全清倉 Coinbase(留有一小部分期權倉位)。
按兵不动,本身也是一种态度
第二类是按兵不动者。
布朗大學(Brown University)的 IBIT 持有仍是 212,500 股,沒有增減。按披露市值算,這筆持有從 2025 年末的約 1055.1 百萬美元降到 2026 年第一季度末的約 816.4 百萬美元。這類大學基金沒有把一個季度的價格波動直接轉換成交易指令,而是更強調組合紀律和長期配置節奏。
達特茅斯學院(Dartmouth College)在 2026 年第一季度對加密資產的處理,更像一次溫和擴容,而不是激進換倉。根據其與上一季度的 13F 對比,學院繼續保留了原有的比特幣 ETF 底倉,IBIT 持股數量基本不變,只是隨著一季度價格回撤,帳面市值從逾 1000 百萬美元降到約 770 百萬美元;
以太坊敞口則做了產品切換,把原先的 Grayscale 以太坊 Mini Trust 換成了帶質押屬性的 Grayscale Ethereum Staking ETF,持有約 178,100 股;同時新建了 Bitwise Solana Staking ETF 倉位,約 304,803 股,帳面價值約 330 百萬美元。
另一套打法:越跌越買
第三类則是逆勢增持者。
阿布扎比主權基金 Mubadala 是最醒目的名字之一。其持有的 IBIT 從 12,702,323 股增加到 14,721,917 股,增幅約 15.9%。但即便股數上升,季末持倉市值依舊從約 6.31 億美元降到約 5.66 億美元。這組數字很能說明問題。加倉動作本身並不自動通向盈利,尤其在市場仍處回撤通道時,增配首先帶來的是更大的敞口,其次才可能是未來更高的彈性。
摩根大通(JPMorgan)的動作也能放在這個邏輯裡理解。最新 13F 數據顯示,摩根大通將 IBIT 持倉從約 302.8 百萬股提高到約 830 百萬股,增幅達到 174%,同時增加了部分 FBTC、BITB 與以太坊 ETF 的敞口。
從股數變化看,它顯然更積極了;但這並不意味著它已經在這輪波動裡鎖定了超額收益。對大行來說,增加 ETF 倉位很多時候是在擴充產品貨架、滿足客戶配置、平衡流動性和賬簿風險,而不只是單向看多。
富國銀行(Wells Fargo)的倉位變化也值得單獨看。前後對比來看,這家銀行保留了 IBIT 核心倉位,同時增加了 BITB 和 Grayscale Bitcoin Mini Trust 等產品配置。
更值得注意的是,它顯著加碼了以太坊 ETF,ETHA 持倉從約 67.26 萬股提高到約 110 萬股,ETHW 持倉也同步增持。也就是說,富國銀行採取的是「保留比特幣底倉、抬高以太坊權重」的策略。
做市商 Jane Street 則展現了另一種典型風格。按兩期 13F 對比,它在一季度大幅下調了比特幣現貨 ETF 敞口,IBIT 持倉從約 2030 萬降到約 590 萬股,FBTC 也明顯下降;但與此同時,它又新增了約 8200 萬美元的以太坊 ETF 敞口。
加密股票這邊,Jane Street 增持了 Galaxy Digital(8746%)、Circle(1162%)和 Coinbase(+14%)、BitMine(+47%)等標的。這樣的組合,更像一次典型的交易型再平衡:減比特幣 ETF、加以太坊 ETF,同時在個股端尋找更高彈性。
比特幣、以太坊與 Solana,機構在做更細的風險排序
這輪 13F 還有一個值得單獨展開的信號:機構對 BTC ETF、ETH ETF 乃至 Solana ETF 的態度,已經不再一致。現在更值得看的問題是,機構準備把哪一種加密資產留在核心倉位,哪一種放進彈性倉位,哪一種干脆先拿掉。
以 Harvard Management 為例,它一邊下調 IBIT,一邊完全退出 ETHA,這更像一種風險排序。比特幣 ETF 仍保留了比較核心的位置,以太坊 ETF 則在組合再平衡裡被優先砍掉。
高盛的處理方式也說明,大型金融機構正在將這套排序做得更極致。它在一季度仍保留了較大的比特幣 ETF 敞口,但對以太坊相關產品的收縮明顯更快,同時把 XRP 和 Solana 相關 ETF 基本清空。
放在一起看,高盛在把倉位重新集中到它認為最有流動性、最易對沖、也最容易納入機構風險模型的那一層資產上。比特幣在這裡更像「基礎倉位」,以太坊屬於可壓縮倉位,Solana 和 XRP 之類的產品則更接近邊緣試驗倉,一旦市場波動放大,最先被砍掉的往往就是這部分。
但另一邊,富國銀行和達特茅斯學院又展現了完全不同的答案。富國銀行主動提高了以太坊 ETF 的權重,說明在它的內部框架裡,以太坊更像一個值得在回撤期提高配置、爭取彈性的次要倉位。
達特茅斯學院的策略則更有代表性:它沒有動比特幣 ETF 底倉,卻把新增彈性擴展到 Solana 相關 ETF,尤其是帶有質押屬性的 ETF。
13F 給了市場一張快照,也留下了空白
這也是看機構持倉時最需要克制的地方。
13F 可以讓外界能在統一口徑下看到主流機構如何配置加密 ETF。可它也有非常明確的邊界。首先,它有時間滯後。投資者在 5 月看到的,只是機構在 3 月 31 日的季末快照。二季度如果已經大幅調倉,表格裡不會提前說顯示。
其次,13F 只展示持倉,不展示真實買入成本。某家機構的持倉價值在一個季度裡下降,並不必然說明它整體虧損,因為它可能在更早位置買入,也可能在季內做過減倉和再加倉。
再者,對於高盛等機構來說,現貨 ETF 之外可能往往還疊加了期權、對沖和做市相關倉位,單看表格很容易把交易行為誤讀成長期立場。
可也正因為它不完整,13F 才更像一個觀察機構情緒的窗口,而不是一張結論表。
看阿布扎比主權基金 Mubadala 增持而帳面回落,能看到主權資金的耐心;看布朗大學原地不動而承受回撤,能看到長期配置紀律;看哈佛大學下調比特幣並退出以太坊 ETF,能看到大學基金對波動的真實敏感度;看摩根大通、富國銀行和 Jane Street 在部分產品上持續調整敞口,則能看到華爾街仍在把加密 ETF 當作一個需要繼續擺上貨架、不斷重新定價的品類。
Original Article Link
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia







