融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


納瓦爾的「平民VC」USVC,究竟是什麼?
原文標題:退出流動性的藝術
原文作者:Tulip King
編譯:Peggy,BlockBeats
編者按:近日,《納瓦爾寶典》作者、硅谷知名投資人 Naval Ravikant 在社交媒體上推出名為 USVC(U.S. Venture Capital)的投資產品,主打「無需合格投資者資格、500 美元起投」,並打包包括 OpenAI、Anthropic、xAI、Vercel 等在內的一籃子高增長初創公司股權。其敘事清晰而熟悉:讓普通投資者也能進入原本只屬於少數人的風險投資市場,實現「機會的民主化」。
但問題在於,當這一「入口」真正打開時,散戶究竟是在分享增長,還是在承接已經完成定價的籌碼?
本文從這一看似進步的產品出發,追溯過去數十年美國資本市場隱含的一套關鍵「社會契約」——股市不僅是融資工具,更在事實上承擔了福利分配的角色。通過養老金體系與指數基金,普通勞動者得以間接參與企業成長,從而在不平等擴大的同時,仍能分享資本增值的成果。
然而,隨著公司越來越晚上市、價值越來越多在私募階段完成累積,這一機制正在發生結構性變化:公開市場不再是價值創造的場所,而變成價值分發的終點;指數基金不再只是分散風險的工具,反而可能成為承接高位籌碼的被動買家。
在這一背景下,無論是 USVC,還是圍繞指數權重、IPO 機制的制度設計,其共同特徵並非「擴大參與」,而是為既有持有者提供更高效的退出路徑。
當「讓更多人參與」與「讓更多人接盤」之間的界限變得模糊,一個更深層的問題也隨之浮現:當普通人參與市場的方式,逐漸從「分享增長」轉向「承接退出」,這套長期維持資本市場穩定的隱性契約,是否仍然成立。
以下為原文:
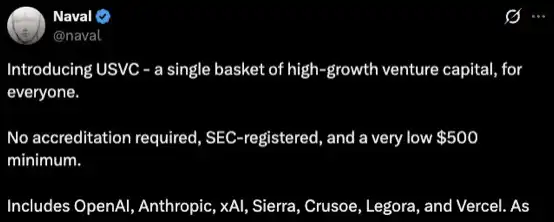
Naval Ravikant(納瓦爾)在宣傳一個名為 USVC(U.S. Venture Capital)的投資產品,本質上是在做一件事:把原本只有少數人能參與的風險投資(VC),打包成一個普通人也可以買的「籃子」。底層資產包括 OpenAI、Anthropic、xAI、Vercel 等頂級 AI/科技公司
你或許已經注意到,在把一批私人公司估值一路推高至萬億美元之後,這些風險投資機構終於開始準備退出了。問題只在於:他們還需要找到承接籌碼的「退出流動性」。
需要說明的是:我並不是在指控舊金山的風險投資圈做了什麼違法的事情。我指控的是,他們正在做一件在道德上極其可疑,並且正在侵蝕資本主義社會承諾的行為。
這筆「交易」。
嬰兒潮一代,是最後一批真正吃到這套紅利的人。
美國並沒有歐洲式的福利國家,而且從一開始也沒打算走那條路。那套「約定」是:由股市來承擔福利國家的功能。固定收益型退休金(defined benefit)逐漸讓位於固定撥款型退休金(defined contribution);傳統退休金被 401(k) 帳戶取代;社會保障(Social Security)則變成一個沒人指望單靠它生活的「底線」。
作為替代的隱含前提是:每一個勞動者都將成為股東,資本上行的「電梯」會順帶把勞動者一起帶上去。工資可以停滯,不平等可以擴大,因為退休帳戶在後台持續複利增長,所有人都在同一條軌道上運行——最終結果,大致會是「還不錯」的。
正是這套機制,讓美國的不平等在政治上仍然「可承受」。只要你的 401(k) 和老闆的資產一樣沿著同一條曲線上漲,你就可以接受老闆的收入是你的四百倍。被動指數基金,是這套約定最純粹的表達:收銀員、教師、水管工,都可以「搭便車」,依托專業資本完成的價格發現,獲取整個市場的回報,然後安心去過自己的生活。市場,某種意義上成了一種「公共資源」。
但這筆交易是有前提條件的:公開市場必須仍然是價值真正被創造的場所;上漲收益的獲取必須是廣泛可及的;新增資本形成的「邊際一美元」,必須是指數基金能夠持有的一美元。這些條件曾長期成立,但現在,已經不再成立了。
這正是他們從你這裡拿走的東西。
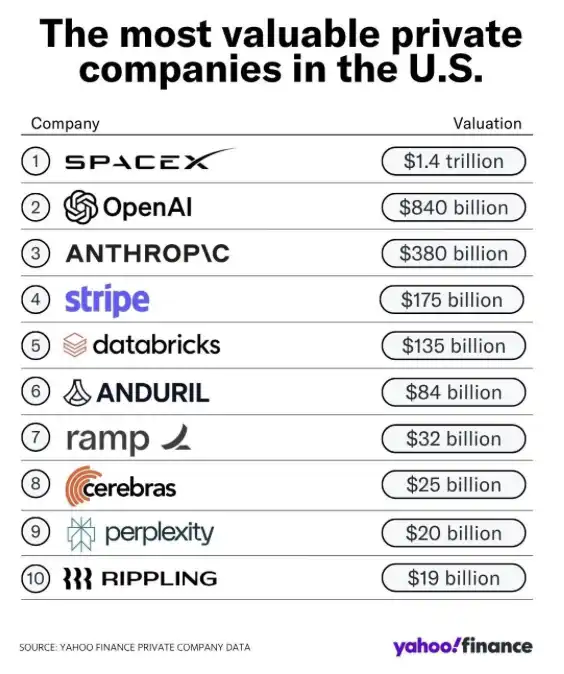
當公司在私有階段一路增長到萬億美元估值才上市時,公開市場就不再是價值被創造的地方,而變成了價值被兌現的場所。如今發生在公開市場上的,是「分配」,而不再是「複利增長」。過去那些本該在公司成長過程中,歸屬於被動型退休資金的每一個百分點回報,如今都流向了那些早在公司估值達到兩千億美元之前,就已寫入股東名冊的人。
Figma 上市後,短短幾周內股價較其私募估值下跌了 50%;Klarna 則下跌了 90%。遺憾的是,這個系統恰恰是在「按設計運作」。
行業也注意到,這種結構正在把散戶排除在外,於是他們提出了解決方案——讓散戶也能參與私募市場。這就是他們的說法:民主化、開放取得、彌合差距。
但真正被提供的,其實是在一輪持續了十年的私募市場擴張周期的頂部,去買入那些內部人員早在這些公司估值還只有現在千分之一時就已建倉的倉位。所謂的 USVC(美國風險投資通道),並不是「開放取得」,而是一個用來分發已經漲過一輪資產的渠道。就連 Naval 本人的表述,其實也已經承認了這一點。
被設計出來的退出機制
一如既往,加密行業是最早把這套「玩法」摸清楚的。
當一些基金會發現自己手中持有大量被鎖定的代幣資產,而原生的散戶需求已經枯竭、解鎖節點臨近卻無人接盤時,這套玩法就出現了。解決方案是:把這些鎖倉代幣打包進股權載體中,讓受到監管約束的傳統金融(TradFi)買家也可以參與。
原本散戶不會直接購買的代幣,被「包裝」成了股票——機構可以通過合規渠道買入,散戶也可以通過券商帳戶參與。籌碼完成了分發。監管機構(SEC)沒有出手。基金會成功退出。而股權買家,則拿到了一種底層資產本就「為被賣給他們而設計」的頭寸。
順便一提,Naval Ravikant(納瓦爾)也很早就進入了加密行業。
舊金山的風險投資體系看到了這套機制的可行性,並意識到可以把它放大到「萬億美元級別」。USVC 是一扇門,納斯達克的規則調整是另一扇門。
NASDAQ 正在提議:對於那些剛上市、流通股比例較低的公司,在指數中的權重可以按其流通比例的五倍來計算(最高不超過完全權重),並在每個季度調倉時重新計算。舉例來說,一家公司(如 SpaceX)如果以 5% 的流通股比例、1.75 萬億美元估值上市,那麼被動基金將被迫在上市 15 天後,按相當於 4380 億美元規模的權重買入——幾乎沒有任何「觀察期」。
與此同時,鎖定期可以被精確安排,在下一次指數調倉節點前後到期。屆時,指數權重會自動提升至「完全權重」,被動資金將被迫在內部人士剛剛可以合法減持的時間點,大舉買入股票。SpaceX 目標是在 6 月中旬上市,而下一次重要調倉在 12 月——這套「數學」是成立的。
本應作為散戶對抗內幕博弈工具的指數基金,如今反而變成了內部博弈得以完成的機制。你的 401(k),正在被「帶節奏」。
這兩種路徑的結構是相同的:內部人士先在散戶無法參與的市場中積累倉位;倉位成熟;原生市場的自然需求不足以在目標價格承接供給;於是設計一個「包裝層」(wrapper),讓另一類資金可以參與——通常是通過退休帳戶或被動資金流入。這些資金是「價格不敏感」的,因為它們是按規則買入,而不是基於判斷買入。於是,內部人士完成退出,新進入者接盤。
這一切是「合法」的,因為結構本身被設計為合法;而監管機構之所以沒有動作,是因為——這種「遊戲規則」,本身就在制度之內。
後果
這在一定程度上解釋了,為什麼像 Sam Altman 這樣的人物會遭遇極端抗議,為什麼 Waymo 車輛會被攻擊,為什麼數據中心會成為抗議目標。
那些點燃火焰的人,並不需要一套「退出流動性」的理論。他們只需要觀察自己的生活:有一群人「來得早」,另一群人「來得晚」,而這兩者之間的差距,正以一種遠快於任何「努力、能力或時機敘事」所能解釋的速度拉大。
技術官僚階層正在製造一種可見且持續的現實證據:普通資本正在被「收割」,以兌現那些本就處於優勢位置的人所獲得的超額收益。
「K 型分化」只會進一步加劇。接下來發生的,不會只是一次簡單的市場調整。
調整只發生在參與者仍然相信規則的系統之中。而燃燒的火焰,本質上已經是政治問題。
[原文鏈接]
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia
 相關文章