融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


Vaulta建構Web3銀行網絡,服務個人而非巨頭
在老牌公鏈 EOS 啟動代幣兌換為「A」後的第二天,川普家族相關的加密計畫 WLFI 突然大手筆買入。
5 月 16 日,據鏈上數據顯示 WLFI 先是在 BSC 生態的 PancakeSwap 上買入了 300 萬美元的 EOS,緊接著又在 exSat 生態 DEX 協議 1DEX 上,同樣買入了 300 萬美元的 Vaulta)。
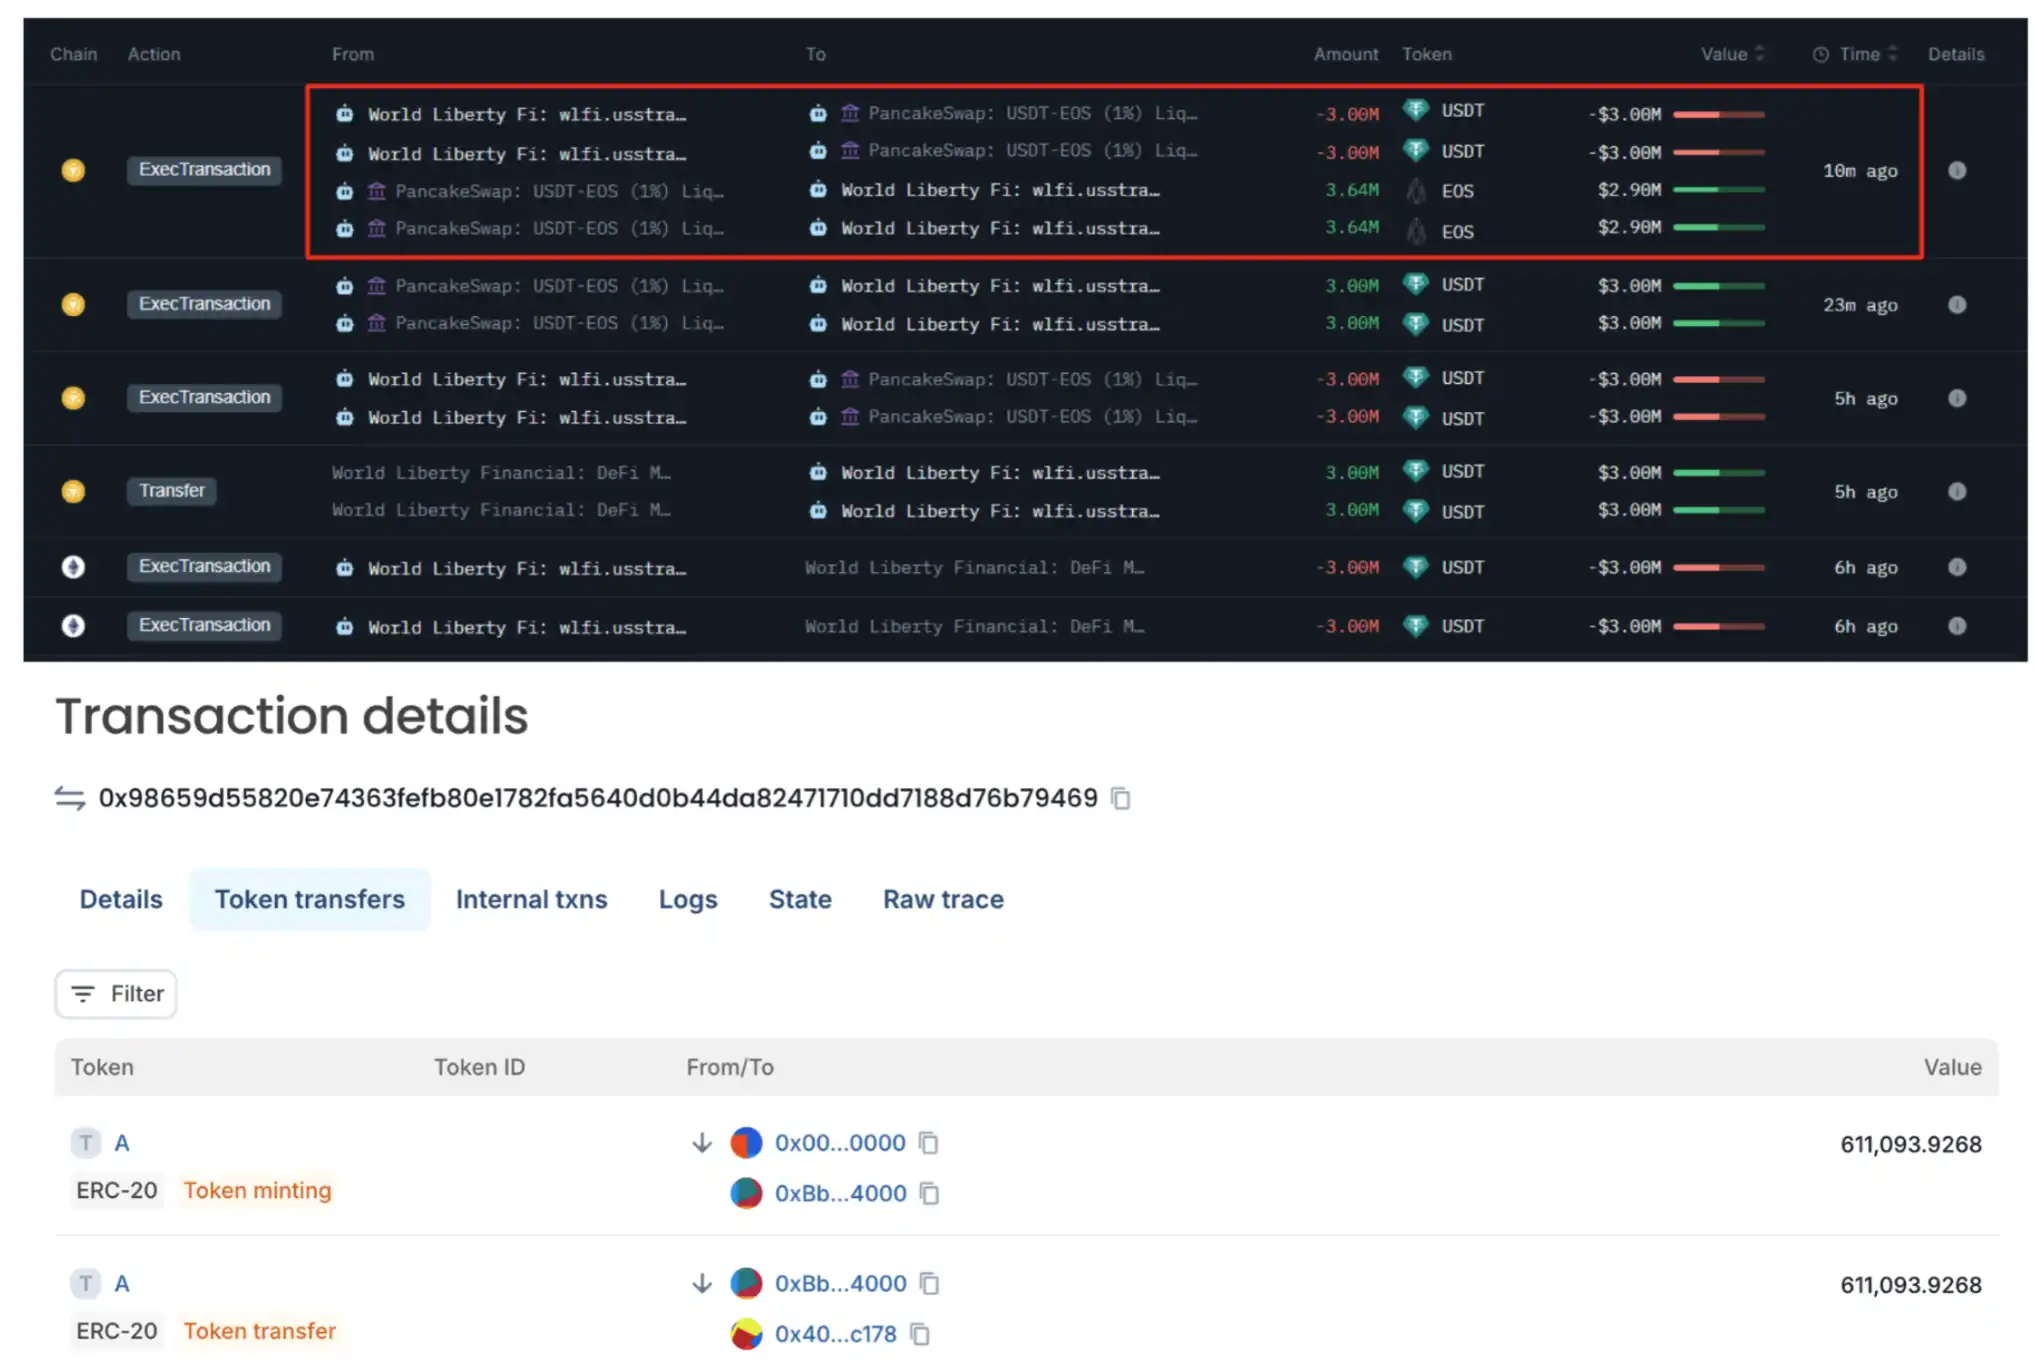
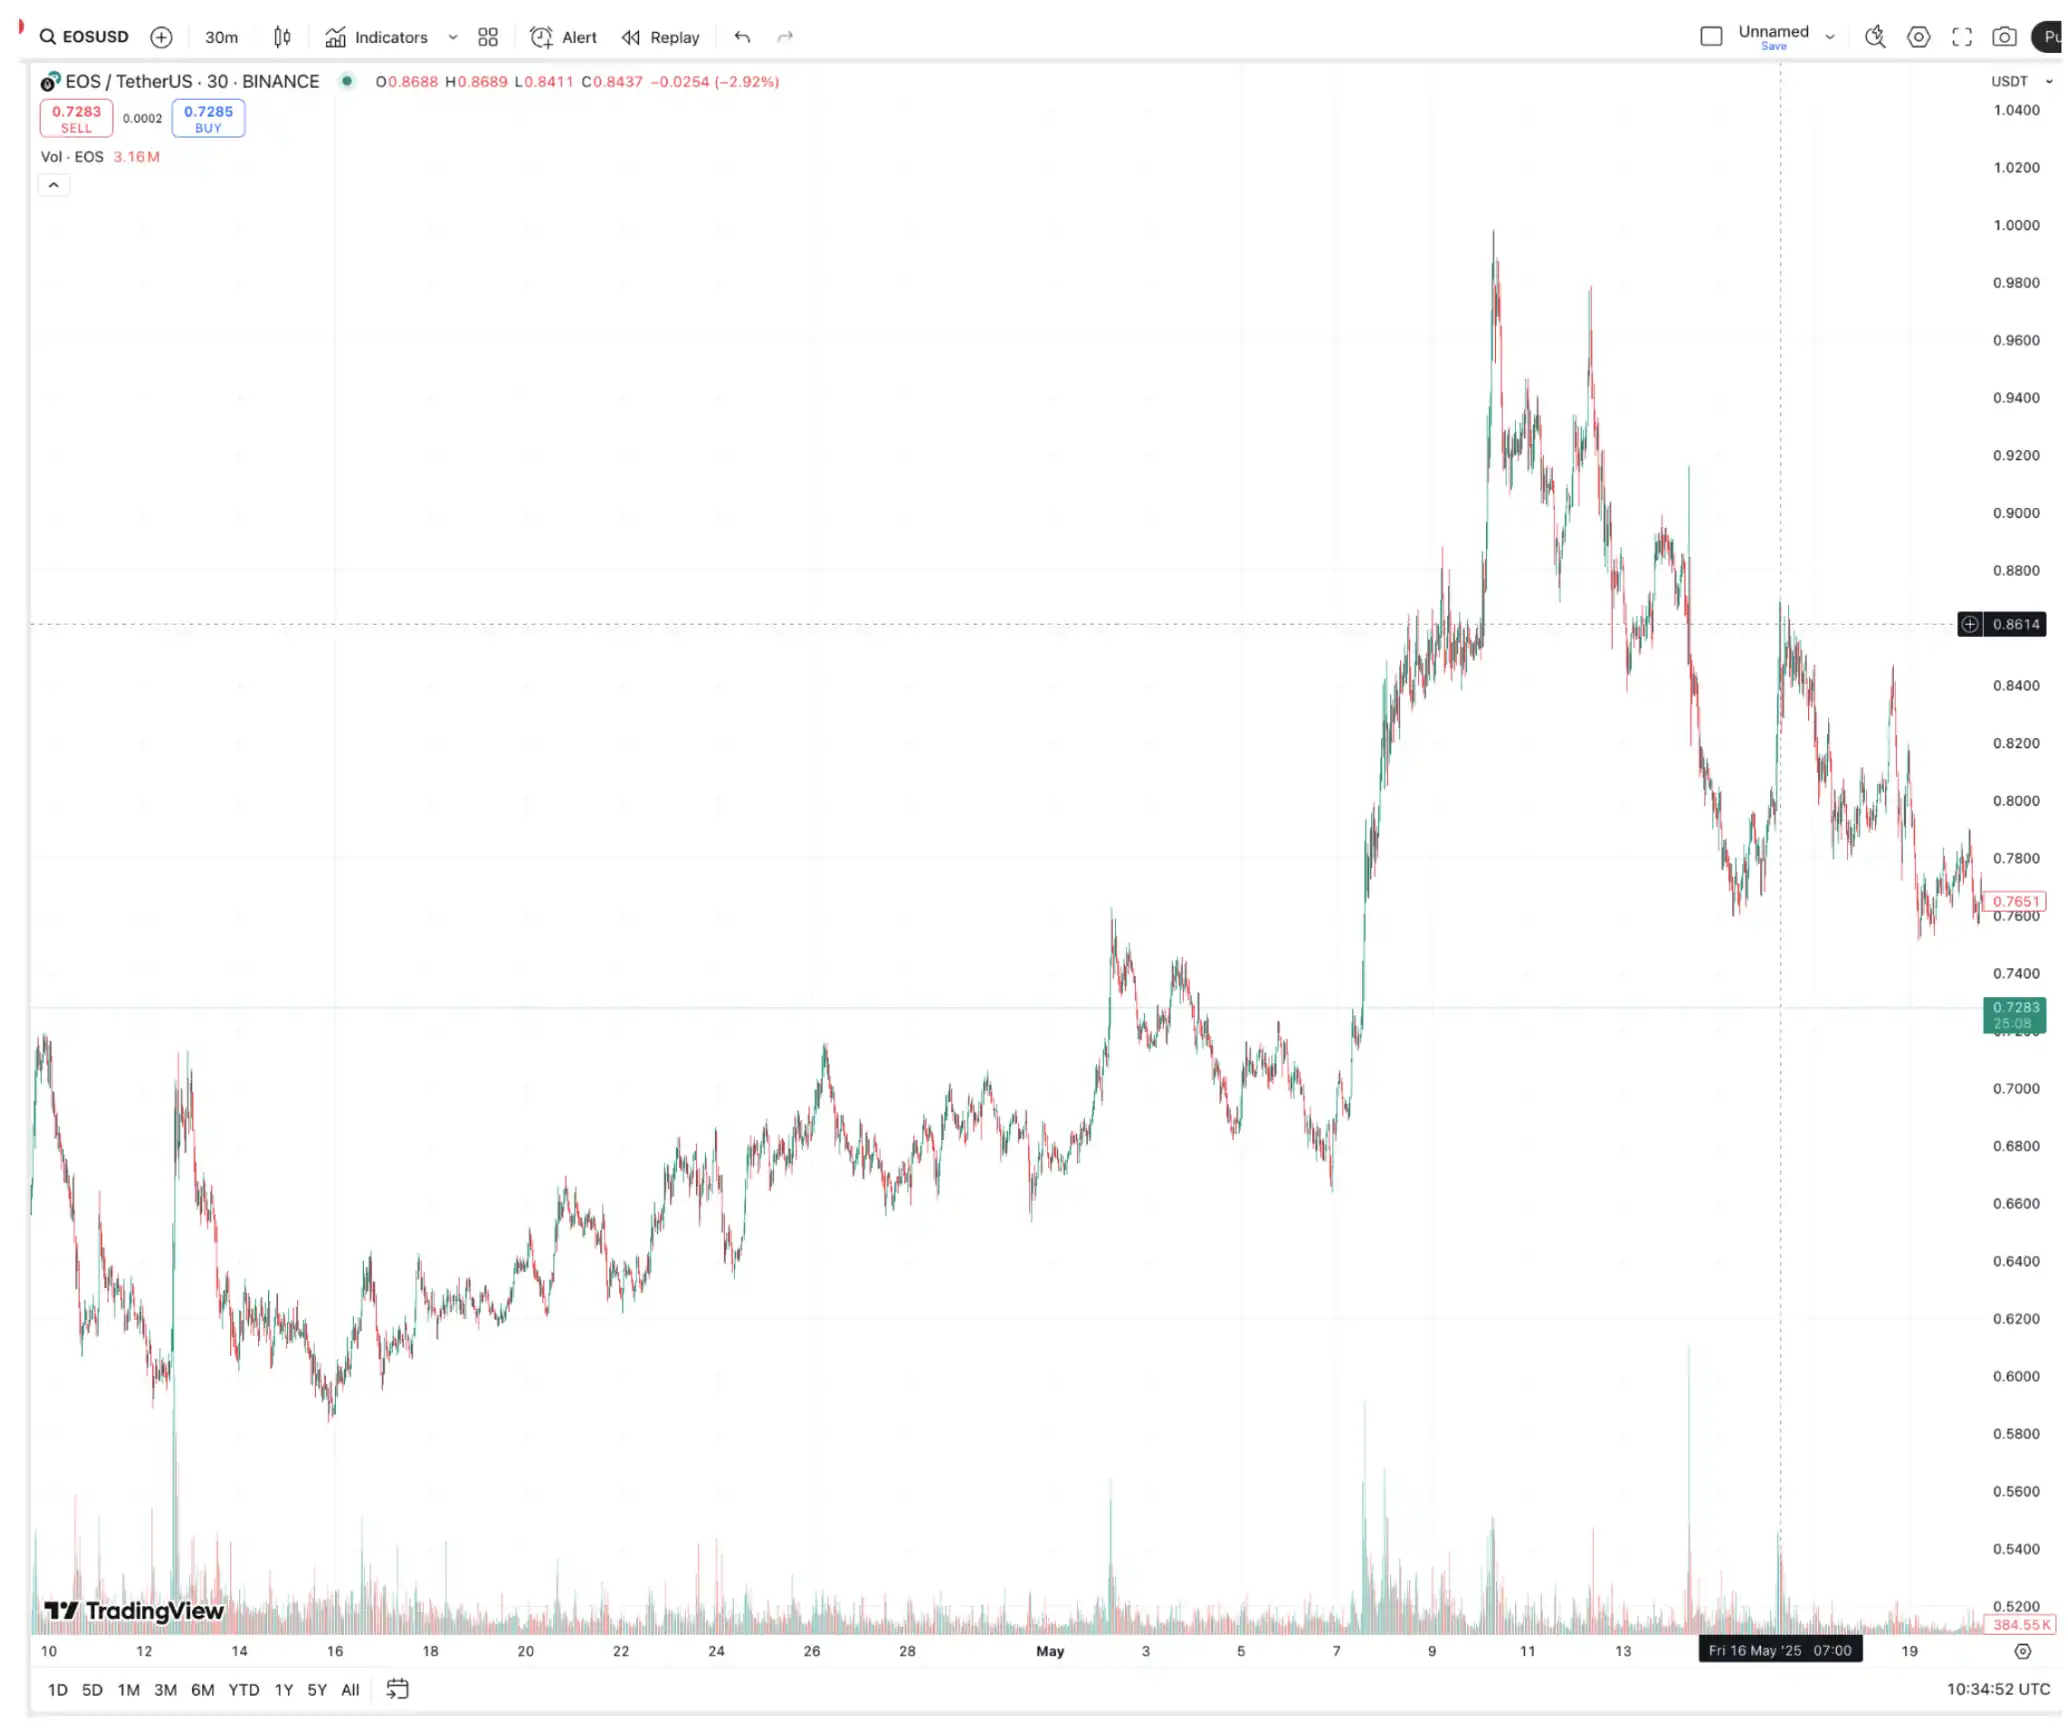
這波操作,直接把市場情緒拉滿。從 EOS 到 Vaulta,這不是換個名字那麼簡單,而是敘事等級的升級。
資料來源:TradingView
誕生於老牌銀行公鏈 EOS 網絡基礎上打造了一個針對全球的 Vault Web說穿了,它既是一個開放式金融平台,也是一個服務個人和機構的「區塊鏈版銀行作業系統」。
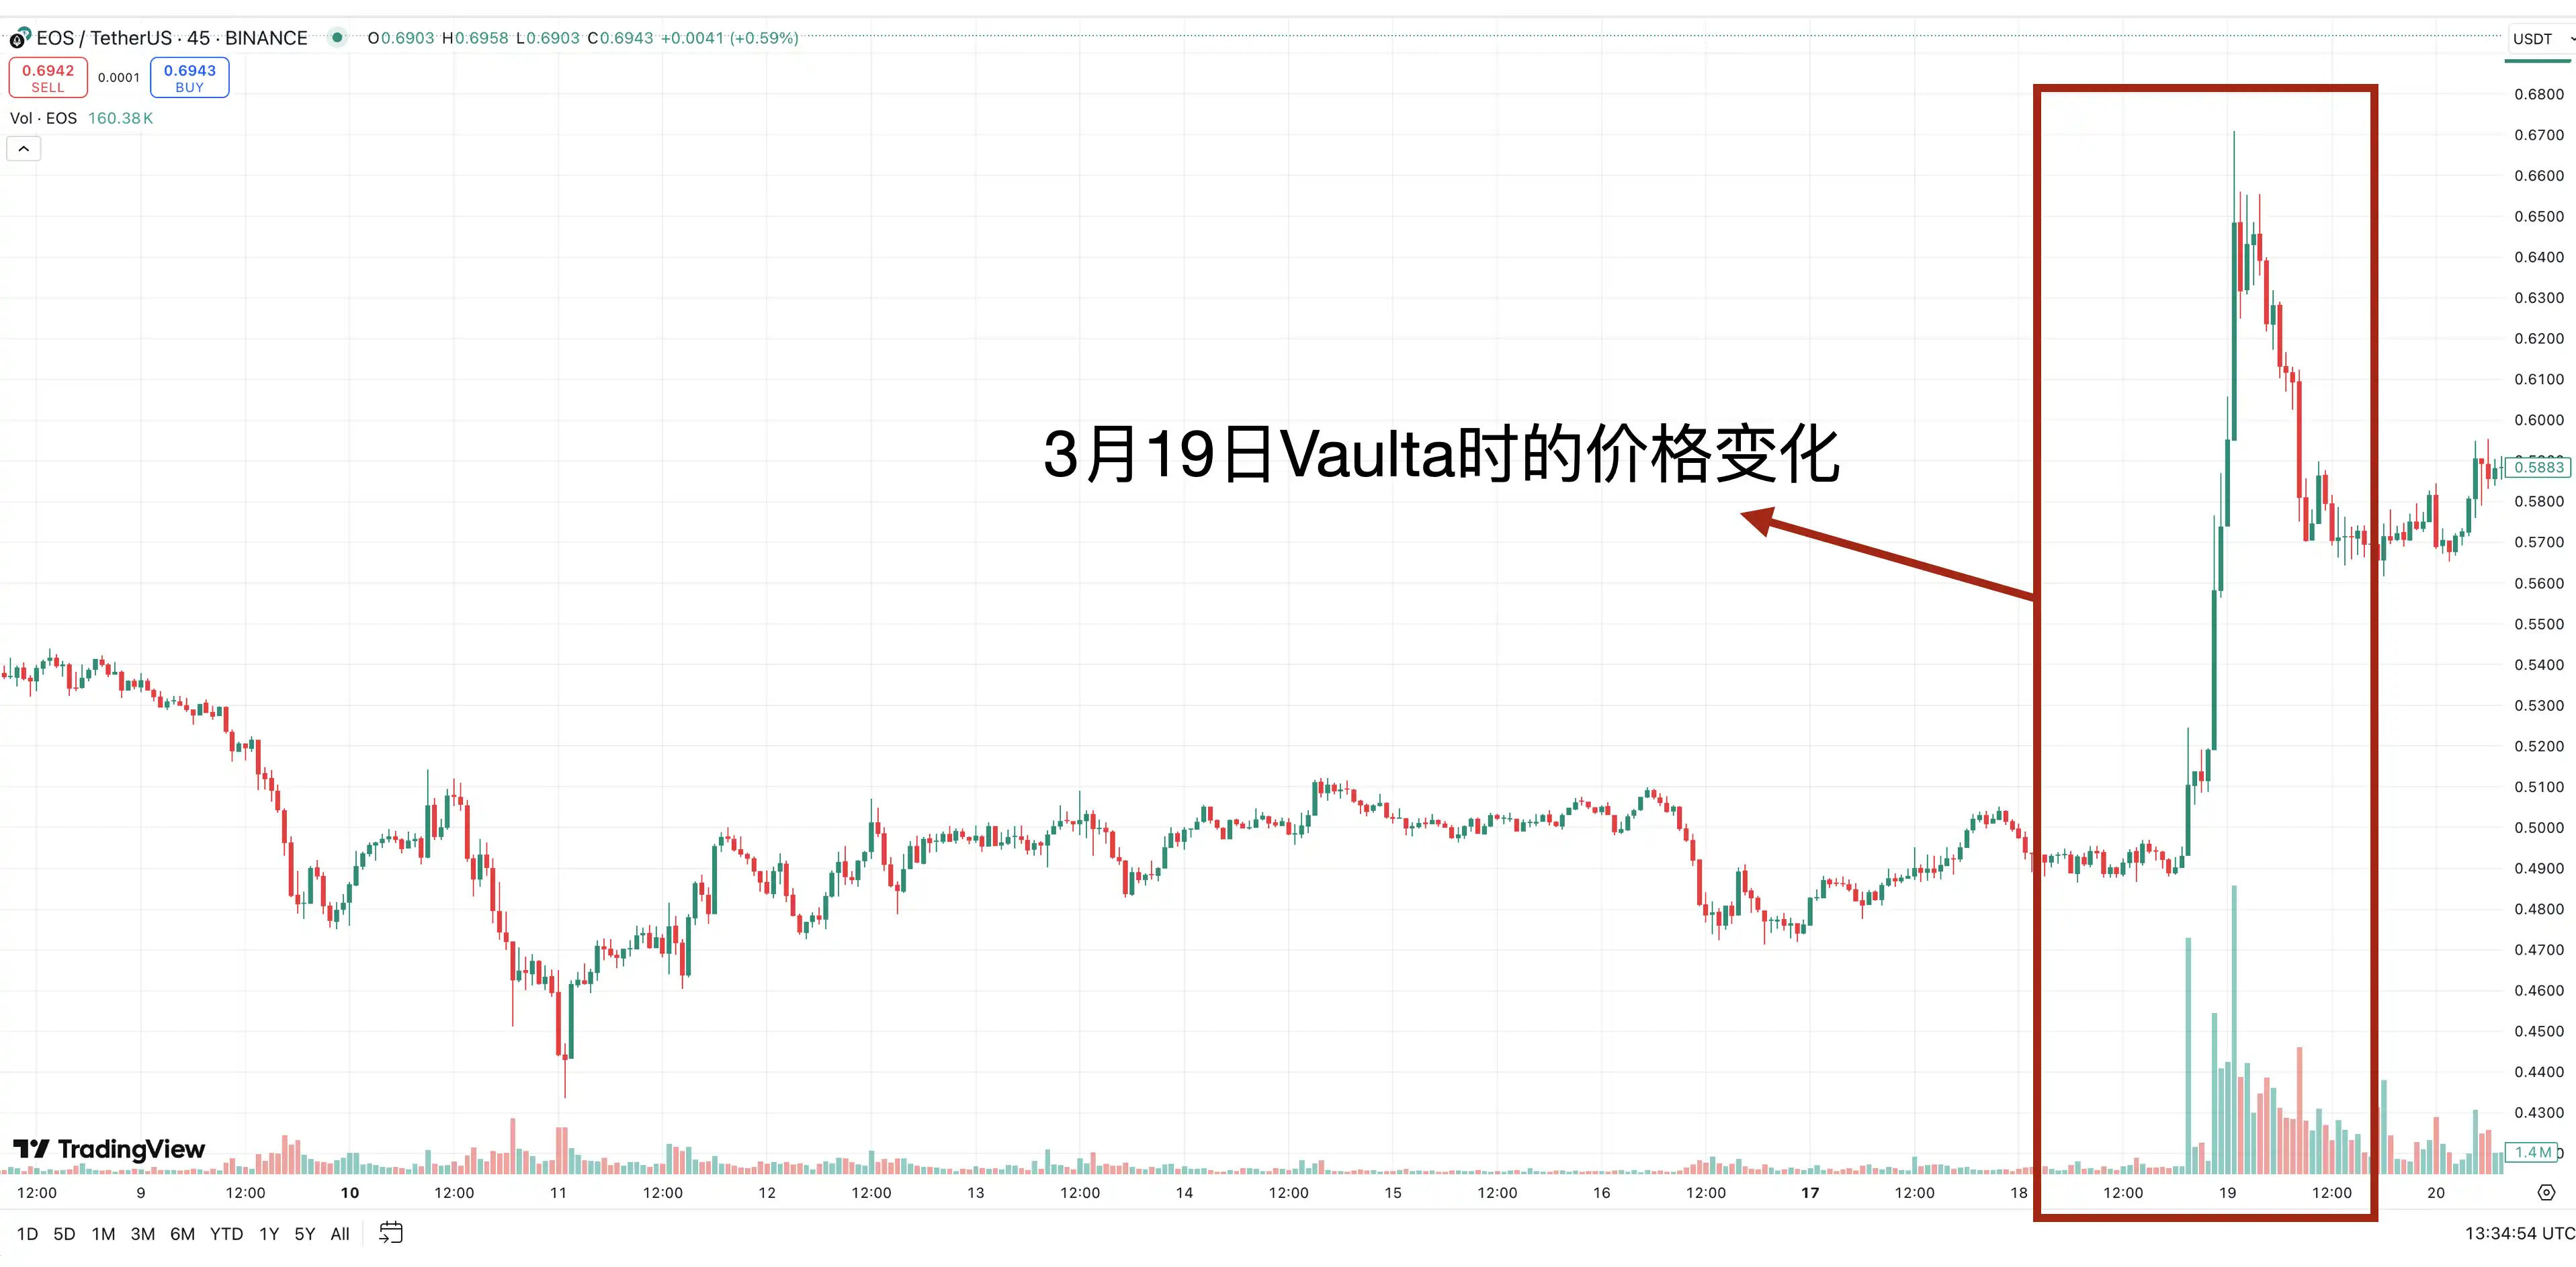
自從 Vaulta 宣布轉型以來,市場反應非常直接。當整個市場下跌或橫盤整理時,EOS 卻大幅上漲。
資料來源:TradingView
這套系統的核心由 VaultS 主網和 exaultSat協議構成,未來也將整合更多原生元件,服務真實世界的金融場景,從支付、託管到資產管理,目標就是做「鏈上銀行的底座」。而為了讓敘事落地,Vaulta 也做了不少動作。
Web3 Banking:從敘事空白到新一輪共識構建
不同於過往牛市中 Layer 1 公鏈的風頭一時無兩,這一輪牛市裡 Layer 1 公鏈賽道明顯應用力,「稀薄殺手」從未像今天的薄級。而與之相對,RWA(現實世界資產)敘事逐漸升溫,加密與傳統金融的融合也被推上新台階。尤其是 2024 年年初,比特幣現貨 ETF 的核准成為一個時代的象徵:傳統金融資本終於大規模、有組織地進入加密世界。
這也意味著我們正處於個人金融需求爆發的前夕:跨境創業家用穩定幣收款,獨立站店主用 USDT 收單,社區業者用錢包管理項目資金……這些變化正在悄然削弱傳統銀行的存在感,也在催生一種全新的金融形態:「口袋裡的銀行」。
在這樣的背景下,「Web3 Banking」正逐漸從一個模糊的概念,成為產業共識的新方向——它代表的不僅是對傳統銀行架構的重構,更是對資產託管、安全性、可組合性和金融中介職能的重塑。
Vaulta 的轉型可謂踩在了這場敘事浪潮的節奏點上。
在這樣的敘事推動下,越來越多的提供託管、借貸、清算和收益產品的服務商,如 Cobo、Matrixport、Sinohope 開始得到了更多注意力。這些平台的共同點是:它們不僅提供服務給加密原生用戶,更在努力「出圈」,逐漸滲透到美股、黃金等市場,吸引傳統金融的資金流與資產池。
與同類平台不同,Vaulta 聚焦成為傳統資金「入圈」的合規管道,核心差異在於給用戶更多選擇權,Vaulta 是一個集成生態系統與操作系統於一體的平台,提供多樣化的選項與服務,旨在讓用戶與金融機構能夠便捷地根據自身需求進行選擇。
在 Vaulta 的網路架構中,有些使用者或機構希望資產完全鏈上,有些則更傾向於鏈下管理,還有一部分希望鏈上鍊下結合,形成 CeDeFi(中心化與去中心化金融結合)的新模式,這些都可以位元使用者實現「選擇權」。
Vaulta 的作業系統(OS)的核心優勢在於:高可靠性:實現 100% 在線率(100% uptime);高度可自訂性:支援 C++語言開發及虛擬鏈(Virtual Chain)基礎設施;成本可預測性:提供極低且可擴展的成本,支援大規模且可擴展系統預測。
此外,在產品層面,Vaulta 既提供鏈上收益選項,也支援 CeDeFi 模式,兩者都能滿足銀行和機構客戶的不同需求。 Vaulta 產品的核心優勢在於,首先透過比特幣網關(BitcoinGateway)連接比特幣生態,其次透過靈活的產品設計為用戶和機構提供多樣化的選擇空間。
更具體地說,Vaulta 聚焦四大核心業務場景:財富管理(如鏈上資產收益增值)、消費支付(如穩定幣交易結算、虛擬卡支付)、投資組合管理(如鏈上投顧、收益策略聚合)、鏈上保險(如針對託管風險的保單)。
舉一個真實的使用場景:例如跨境獨立站商家可以越來越多地繞過 Stripe 和 PayPal,透過 USDT/USDC 等穩定幣,Vaulta 能幫助這類用戶不僅收款,還可以將收到的資金轉入鏈上收益帳戶,實現「邊收邊財」的自動理財。
VirgoPay :打造 Vaulta 網頁
2025 年 4 月 4 日,Vaulta 宣布與全球綜合數位資產服務商 VirgoCX Global Holdings(Virgo)達成策略合作,共同推出跨國匯款解決方案 VirgoPay。 VirgoPay 將於 5 月正式上線,結合傳統法幣轉帳管道與創新穩定幣支付機制,並由 Vaulta 鏈提供底層結算與清算能力。
在這套體系中,Vaulta 不只是「提供 TPS」的底層鏈,更是成為 VirgoPay 網路的預設結算層——一個能支撐全球支付網路運作的鏈上銀行級基礎設施。
傳統跨境支付依賴 SWIFT 網路或第三方清算機構,不僅費用高昂、流程繁瑣,動輒數天到帳的時間也讓人望而卻步。而 VirgoPay 將允許用戶透過本地銀行轉帳、電匯、信用卡,或直接從加密錢包充值,再透過穩定幣橋樑在鏈上完成匯款與兌換,轉帳流程將從傳統的「數天到帳」,縮短為「幾分鐘完成」,而整體手續費預計將下降多達 70%。
支付流程如下:用戶發起轉賬,選擇本地法幣或加密貨幣通道→系統透過 Vaulta 鏈完成近乎即時,低至「每筆低於一美分」手續費的結算與確認→收款方可在目的國選擇首選貨幣提現,或直接保留穩定幣。
這種「鏈下通道 + 鏈上穩定幣 + 合規清算」的結構,不僅提升了支付效率,還有效規避了法幣波動風險,提供了全程可審計的鏈上透明度。
與許多專案選擇設立在離岸寬鬆司法轄區不同,Vaulta 的合規化路徑始於策略選址。其主體 EOS 網路基金會註冊於加拿大以及美國特拉華州——一個銀行業監管成熟、金融基礎設施完善的法律領域。加拿大不僅要求加密機構遵守反洗錢(AML)與實名制(KYC)規則,還提供明確的數位資產稅收框架,這為 Vaulta 吸引傳統機構資金奠定了基礎。
合作方 Virgo 的牌照優勢進一步強化了這條路徑。作為加拿大頭部合規服務商,Virgo 已獲得金融交易與報告分析中心(FINTRAC)貨幣服務業務牌照(MSB),並連接了加拿大本地銀行清算網路。雙方合作後,不僅是鏈上場景的對接,更是一場從合規出發、打通鏈下與鏈上的跨國支付系統重構。
這正是 Vaulta 和 Virgo 的共識:未來的銀行,必須從合規開始做起,從支付場景真正服務現實世界。
VirgoPay 的第一階段將在包括美國、加拿大、香港、澳洲、巴西、阿根廷在內的多個主要金融市場啟動,後續也將拓展至南美、東南亞和中東等高成長的全球匯款網絡。據預計,到 2029 年全球跨國匯款市場將突破 1 兆美元,Vaulta + VirgoPay 的組合正是在為這片藍海建立鏈上通道。
與傳統 Web3 專案不同,Vaulta 並未急於鋪設技術模板,而是從真實世界最有痛點的場景切入,逐步拼圖式構建鏈上銀行作業系統:VirgoPay 是 Vaulta Banking OS 框架下的第一個場景不僅是透過 Virgo 的全球支付網絡,Vaulta 加密產品不僅是新連接;從「L1 鏈」轉型為「鏈上銀行體系」的里程碑。而在 Virgo 的生態視野下,這場合作也意味著其穩定幣支付能力將正式嵌入主權鏈、成為區塊鏈結算系統的一部分。
未來幾週,Vaulta 和 Virgo 將陸續揭露 VirgoPay 正式上線的時間節點,以及產品如何與 Vaulta 的 Banking OS 系統完成深度整合。
此外,Vaulta 一個更近的消息是:與 Ultra 建立策略合作關係。 Ultra 是針對玩家、發行商和開發者的一站式遊戲平台。這也意味著將為 Vaulta 的社群帶來更多遊戲和 GameFi(遊戲化金融)機會。
未來,Vaulta 與 Ultra 將攜手,加速打造一個全方位服務的平台,使數位資產能夠在不同遊戲之間實現代幣化、自由交易與貨幣化,依托快速、低成本、且高度互通的基礎設施。此外,該平台也將支援去中心化市場、跨遊戲整合與元宇宙銀行服務,全面拓展數位經濟的邊界。相關閱讀:《Vaulta 和 Ultra 建立戰略合作夥伴關係,共同推動金融和遊戲的未來》
Vaulta 不等於 EOS
在這個世界上,比擁有一個難纏前任更揪心的事,是擁有一個作惡的「前母公司」。
回溯 Vaulta 的歷史你會發現,EOS 的問題從來不是技術不行,而是權力錯配:2019 年底,EOS 幣價跌破 5 美元,次年最低跌至 1.8 美元,比歷史最高點 23 美元暴跌超過 90%。在當時,超級節點面臨生存危機、開發者流失、市場流動性枯竭時,EOS 生態最需要的是母公司 Block.one 的救援,但 Block.one 卻毫無作為。
我們都知道的是,早期透過 EOS 的 ICO,Block.one 募集了 42 億美元,成為加密史上最大規模的融資事件。照理說,這筆資金可以支持 EOS 長期發展,扶持開發者、推動技術創新,讓生態持續成長。當 EOS 生態開發者哀求資助時,Block.one 甩出 5 萬美元支票——這筆錢還不夠支付矽谷程式設計師兩個月的工資。但根據最新的海外媒體報道,Block.one 的執行長 BB 大手筆地花了 1.728 億美元買下一棟別墅,幾乎刷新了義大利房地產史上最高成交金額紀錄。
比起 Block.one 的治理混亂更令人咋舌,Block.one 越來越像一個以 CEO BB 為核心的「家族企業」。妹妹空降當 CMO,其唯一可見的「政績」是將 EOS 品牌色從科技藍改成「更柔和的莫蘭迪灰」;母親執掌 EOS VC 風投基金,其領投的社交應用 Voice 上線一年用戶不足 1 萬,卻耗資 1.5 億美元。 EOS 創辦人 BM 在推特自曝「無權決策」,只能眼睜睜看著團隊將資源傾注到企業級工具包 EOSIO——這個為沃爾瑪等巨頭定制的項目,與 EOS 主網毫無關聯。相關閱讀:《7 年後,42 億美金史上最大融資項目宣布失敗》。
2021 年,社群發起「起義」與「獨立」,切斷了 Block.one 的控制。 「最早我只是一個幫忙部署主網的驗證者,並不主導網絡,只是社區裡搞技術的一員。」但在目睹 EOS 就這樣被擱置了三年後,Yves La Rose 成立了 EOS 網絡基金會。
「剛開始的時候,我們甚至不擁有 EOS 的智慧財產權、GitHub 倉庫,甚至是社群媒體帳號。這場品牌重塑,其實也是一場身分的奪回。」Yves La Rose 說。
在這三年半里,Vaulta 一磚一瓦、逐步重建——加入的所有新功能、打造的所有產品,都指向一個方向:Web3 銀行業。而拼圖的最後一塊,就是更改名稱和代幣代碼。
這也意味著,事實上,Vaulta 和早期的 EOS 以及其母公司 Block.one 沒有任何關係,這是個是被整個社區一點一點從舊系統中剝離、重構出來的「孩子」。 Vaulta 是 EOS 網路基金會領導的策略重塑的結果,如今 Vaulta 基金會繼承了 EOS 網路基金會,作為一個獨立的、社區驅動的組織繼續使命。
Vaulta 不是舊瓶換新酒,也不是「EOS 的延續」,而是「Web3 銀行業的起點」。 Vaulta 的故事,才剛開始。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章