融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


詳解MEV現狀及未來:市場規模、價值鏈與產業格局
原文標題:《OP Crypto 研報:MEV 現狀及未來展望》
原文來源:OP Crypto
前言
近日,以太坊基礎設施Flashbots (MEV-Boost) 以10 億美金估值完成約6000 萬美金的融資,由VC 、Layer 2 、Angel Investors、DEX 以及 MEV 供應鏈參與者共同完成此輪融資。
MEV 貫穿區塊形成的整個進程,作為公鏈重要基礎設施衍生的市場,OP Crypto 團隊在MEV 方向上關注了很多項目,而本文將詳細介紹我們視角里MEV 產業的發展以及潛在的機會。
MEV 市場從何而來
MEV 在不同的利益相關方前有不同的價值體現,但通常來說大家理解為(Maximum Extractable Value) 最大可提取價值,是通過添加、刪除並且更改區塊中的交易順序來衡量驗證者在向鏈中添加區塊時可以獲得的利潤。我們不難得出結論:由於區塊生成過程交易可被調控,因此 MEV 必然存在。在後文我們將詳細講述它們之間的關係。
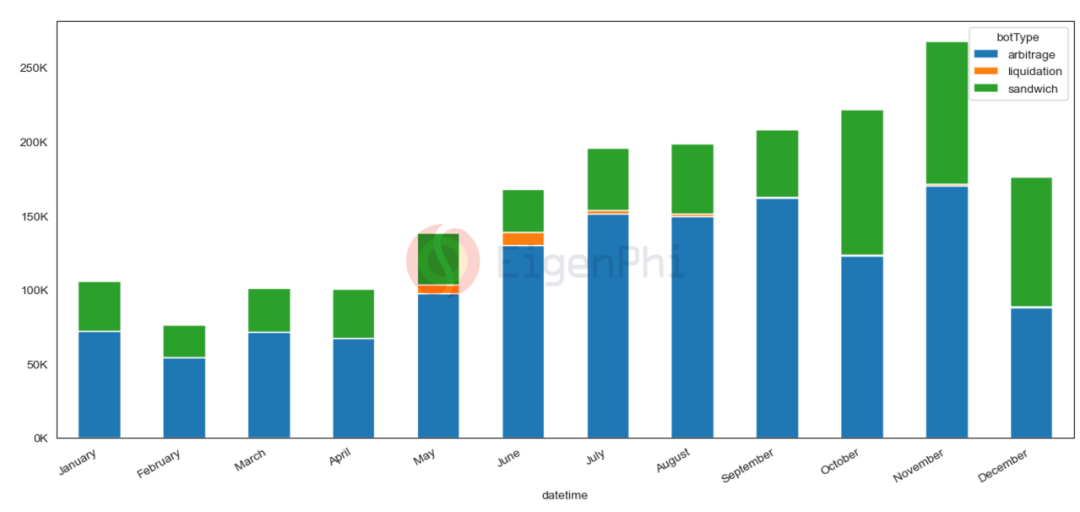
由此,MEV 衍生出了多種形式的獲利方式,主要包括套利、三明治攻擊以及清算。根據 Eigenphi 有關 2022 年各 MEV 交易頻率的數據,我們可以看到套利交易的頻率最高,平均約佔 68%,而三明治攻擊平均約佔 30.6%。
三種MEV 方式的發生機制如下:
套利:通過縮小市場之間的價差獲得套利收益
三明治攻擊:通過識別交易意圖搶先買入和賣出
清算:通過在市場波動期間利用債務和抵押品價值之間的差異來獲得清算回報
不難發現,套利與清算都是能夠實現鏈上市場平衡的MEV 形式,而三明治攻擊則是屬於人為竊取用戶交易果實的不公平交易行為。
MEV 有利有弊,比如套利能夠提高DeFi 高效率,依靠Searcher 能夠迅速扳平價差;但三明治攻擊卻會影響用戶體驗,造成高的滑點,且由於攻擊者會通過提高Gas 費用來獲取優先交易權,導致網絡擁堵和很差的用戶體驗。
以太坊區塊生成與MEV 之間的關係
在以太坊PoW 時代,MEV 的主要參與者包括搜索者(Searcher) 和礦工,礦工佔據MEV 收入的大頭,且很大一部分的礦工本身也會去成為搜索者。而自 Merge 以來,由於區塊生成進程的改變(執行層與共識層),驗證者的多樣性(Liquid Staking 等),以太坊的 PoS 機制改變了原先的 MEV 生態。以太坊在Merge 後的區塊生成的邏輯如下:

從中,我們仍然可以看到交易排序過程是不夠去中心化的:交易定序看似由執行層和共識層共同決定的,但能夠上鍊的區塊構建與驗證是同一人,且由這一人決定交易序列。
MEV 市場規模
收入視角
< /p>
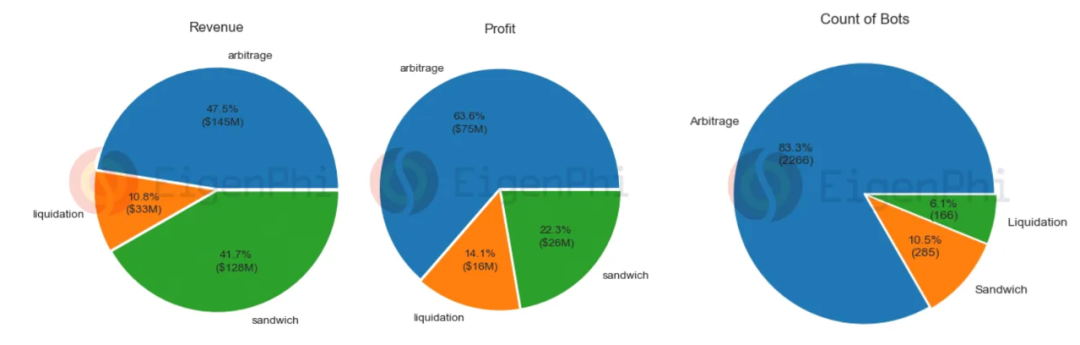
2022 年,2717 個MEV Bots 為MEV 市場創造了約3 億美金的收入,套利的毛利高達52%。收入規模僅此於 OpenSea、LooksRare 等頭部項目。

以Lido DAO 的執行層APR 為例,主要以MEV 收入為主,約佔stETH 總收入的1/3。當鏈上交易火爆時,其一度佔比近70%(2023 年3 月11 日)

因此我們可以推測,當牛市到來時,MEV 收入仍將占到 Stake 總收入的 70%。牛市期間 MEV 市場收入水平規模與 LSD 市場收入水平相當。
交易量視角
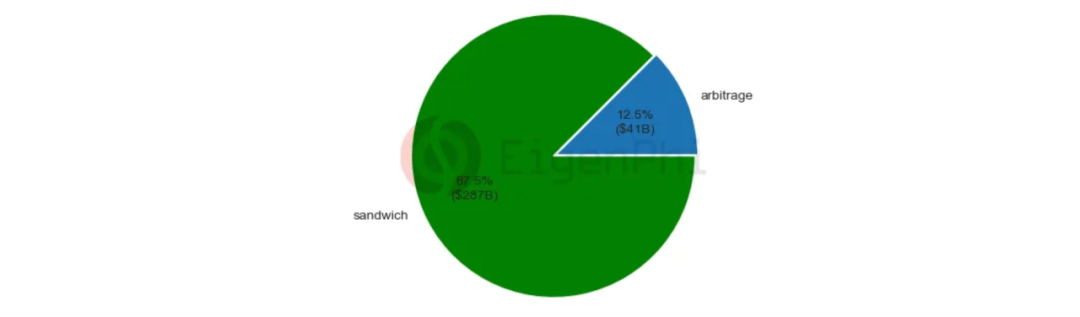
從交易量來看,2022 年三明治攻擊給市場帶來了2870 億美元的交易量,明顯高於套利的410 億美元交易量,佔比87.5%,足以媲美頭部DeFi 項目的年交易量。
而從鏈上交易的場景來看,MEV 在DeFi 頭部項目貢獻的交易量佔比也非常高:
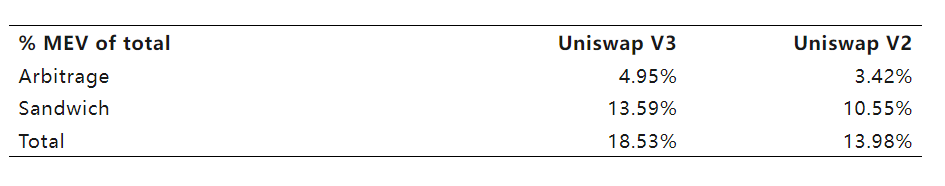
MEV 價值鏈與產業格局
基於以太坊的當前結合了區塊生成體系,我們梳理出了MEV 價值鏈,如下圖所示:
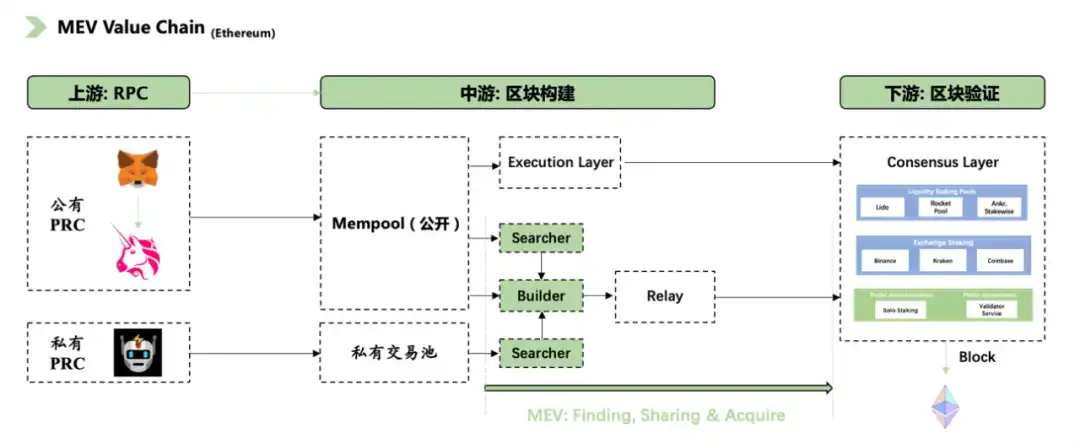
上游< /h2>
主要為PRC 提供方,完成簽名,然後將交易從本地廣播至網絡中。
中游
中游即是在在公開或隱私環境中實現區塊構建(交易定序),並直接尋找MEV 機會,確定MEV 利潤分配方式。目前主流的方案仍是Flashbots MEV-Boost,其在以太坊上的時隙份額都達到了90% 的水平,MEV-Boost 上線至今不到一年時間的總MEV 收入獲取高達250k ETH (當前價值約$469m)。
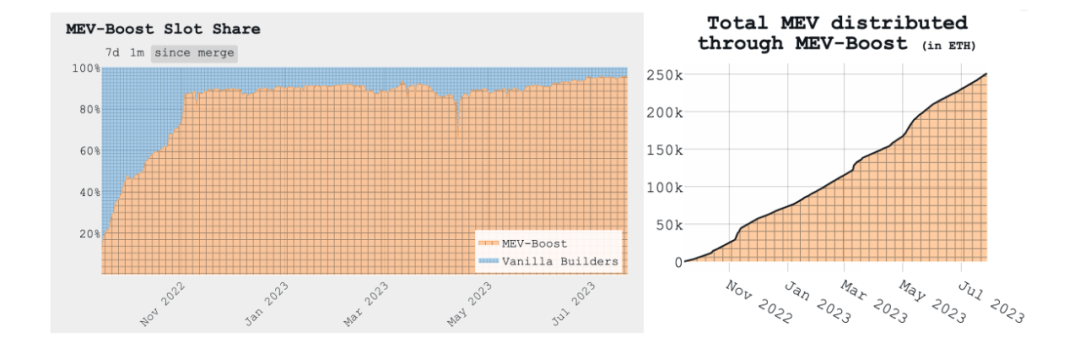
中繼器模式理論上將Builder 與Validator 分離,但事實上,這也意味共識層的Validators 不參與bundle 競價且難以分享到MEV 收入,但我們在「市場規模」部分提到Lido 執行層收益大部分來自於MEV,因此我們可以推斷Flashbots 下的PBS 並沒有很好的落地。
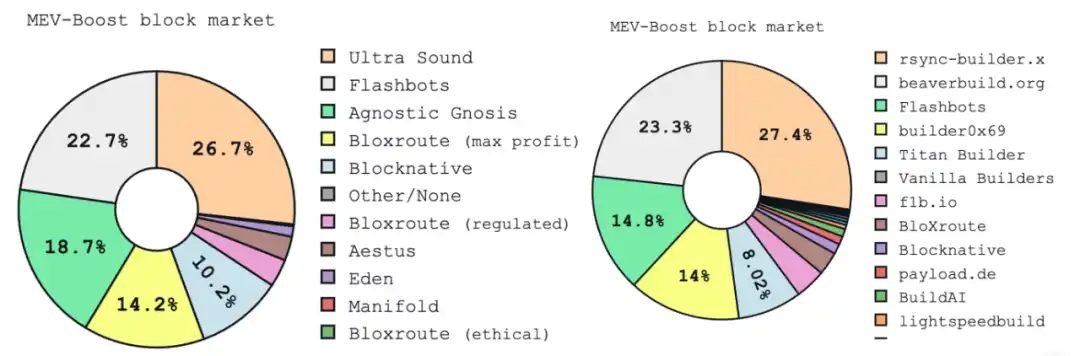
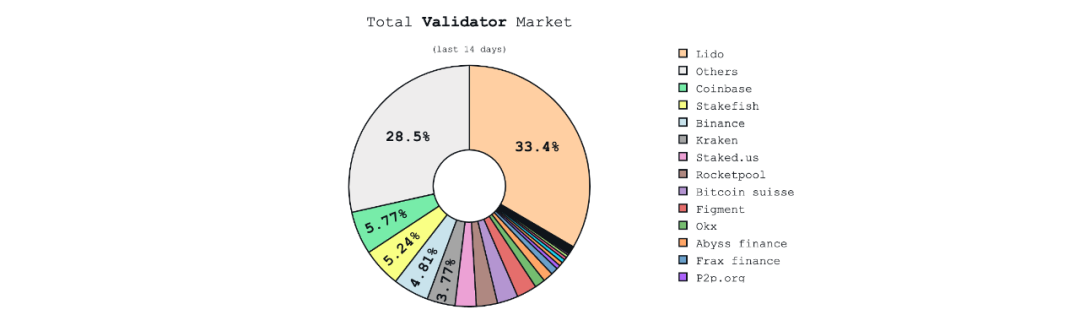
展開中游的利益相關者,我們可以看到礦池、LSD Stakeholders 等已經深深嵌入MEV 獲取的生態中,並且MEV收入佔據了總收入的相當比例。反過來說,只要 MEV 機會存在,利益相關方仍然會以低成本的獲取方式參與。
(左圖為Relay 參與者的格局,右圖為Builder 參與者格局)
下游
主要負責提議(驗證)新區塊,使用戶的交易和提取MEV 交易被網絡共識並最終獲得MEV 收入。驗證者本身來自於 CEX、Liquid staking、機構質押或個人質押。當然,隨著流動性質押中的新機制出現,比如基於 DVT 的新質押池等,下游格局可能會發生一些變化,本文將不展開論述。
解決方案分享
Flashbots
Flashbots 是一個研發公司,旨在減輕MEV 導致的負外部性(例如鍊上擁堵)。 Flashbots 推出了幾個產品,例如 Flashbots Auction(with the Flashbots Relay), the Flashbots Protect RPC, MEV-Inspect, MEV-Explore and MEV-Boost 等。在這裡著重介紹一下 Auction(MEV-GETH)和 MEV-Boost 兩款產品。
MEV Auction
MEV Auction 是以太坊PoW 時代的產物,當時的MEV 參與者是Searcher 和礦工,Flashbots Auction 提供了Searcher 和礦工之間的私密通信渠道,通過透明和公平的方式來協商交易定序和價格。
MEV Auction 具體流程如下:
提交拍賣: Searcher 將交易打包成Bundles 提交到Flashbots Auction,同時為Bundles 指定一個最低價格
礦工競價:礦工在拍賣系統中對感興趣的 Bundle 進行競價並指定最低價
構建區塊:礦工從拍賣系統中選擇一個或多個競價最高的Bundle,將其包含在區塊中
結算和執行:區塊中包含的交易和 ;Bundle 將按照拍賣中達成的順序和價格進行執行
在原始的MEV 獲取中,Searcher 之間需要通過高Gas 來爭奪交易優先權(如果Searcher 不是礦工的話),這導致了很強的負外部性,而MEV Auction 的本質在於有交流協商交易排序的問題,對於Searcher 來說,通過規避Gas 戰爭來節省失敗的費用;而對於礦工來說,能夠在不參與Search MEV 的前提下極大程度的享受MEV 收入。
但隨著以太坊轉向 PoS,Flashbots 又推出了 MEV-Boost。
MEV-Boost
其本質邏輯就是將Validator構建區塊的過程外包,Builders 打包區塊,並通過中繼器傳遞給Block Producer(也就是以太坊上的Validator),最終形成區塊,也就是上文提到的PBS。
具體流程如下:

在MEV-Boost 中Builder 也需要承諾不參與Front-run,否則會被slash,但很明顯這是一種授信方式。
MEV-Boost 本質上帶給MEV 的好處與MEV Auction 相同,都能夠公平有效的實現交易定序,並創建市場使得MEV 收入在Searcher與Validator 間自由分配。區別在於 Validators 能夠徹底外包區塊構建工作,Builder 的存在能夠加速區塊的生成,提高區塊鏈效率。
Shutter Network
Shutter Network 是一個開源項目,旨在通過使用基於閾值加密技術的分佈式密鑰生成(DKG)協議來防止以太坊上的搶先交易。該協議通過閾值加密隱藏交易信息,使攻擊者無法確定交易的具體信息,包括買入或賣出、交換的代幣或價格。
具體流程如下:
密鑰持有者合作生成公鑰,只有 ;N 個密鑰持有者中的 N 個合作(N 稱為閾值),才能生成私鑰
一批交易由 eon 公鑰加密(由 Keypers 向用戶廣播)
用戶通過檢查 N 個 Keypers 是否提交了相同的 eon 公鑰來驗證密鑰是否正確
用戶在本地自動生成一個批號,並獲得一個 eon 密鑰< /p>
N 個密鑰使用者使用各自的私鑰對Batch 進行解密
Batch 將被發送到 L1/Rollup 進行驗證
其本質是一個關於Keypers 的DAO 治理平台,Shutter 通過閾值加密與分佈式密鑰生成實現區塊構建過程的加密,以確保交易序列在上鍊前是不可被觀察和修改的。但 Shutter 的方案也會讓 MEV 市場每年至少失去 1.3 億美金的收入。採取類似方案的項目還有 Penumbra,Osmosis 等。此類解決方案是否能取得足夠廣泛的接受度完全取決於與公鏈核心層的關聯度,我們較為擔心其未來能否實現穩定的盈利。
Chainlink FSS
FSS (Fair Sequencing Services) 是去Chainlink 推出的中心化的交易排序解決方案,旨在為智能合約系統減少最大可提取價值(MEV)所產生的負外部性。 FSS 的實現不會改變區塊鏈原有架構,實現方式是通過定序來自智能合約的交易,目前僅通過兩個原則對交易進行排序以確保公平,一個是基於因果排序(即閾值加密方式) ,一個是基於時間定序。
MEV 將何去何從
MEV-Boost 的出現使得Searcher 與Builder 的門檻降低, Searcher 掌握強大的交易識別算法以及私有訂單流以創造MEV 機會,而Builder 本身俱備一定的區塊執行能力,Searcher 將MEV 的部分收益分配在競價的Batch 中,Builder 僅需挑選最具價值的Batch 並打包區塊提交中繼器即可分享到收益。這是一種更加高效的區塊生成模式,但仍然不夠去中心化。
MEV 目前面臨幾個重要的事實基礎:
1.PBS被寫入以太坊規劃,Uniswap 領頭對抗MEV
由前文所述,PBS 在MEV-Boost 架構下的落地是不太成功的,擁有區塊執行能力的流動性質押池、機構或個人參與者本質上也希望分享到MEV 蛋糕,而非單純獲得質押收益。
PBS 目前已被提議更新到以太坊架構,但中短期來看,市場始終需要對抗MEV 的手段,因為DeFi 項目需要為用戶提供更優鏈上交易體驗,以正向優化商業模式。
近期,Uniswap 推出了最新產品Uniswapx,採取荷蘭拍模式以匹配供需訂單並集中流動性,Uniswapx 最核心的部分是把交易路由和聚合交易的功能外包給了一個新的參與者 Filter,由 Filter 與 Uniswap 的 Router 一起來執行接單和匹配訂單的任務,Filter 可以是交易聚合器、做市商或個人,自然也可以是 MEV 的 Searcher。這樣一來,由於競價機制的存在,交易者可能的 MEV 損失將會在競價過程中被彌補,所以來自 Uniswap 的 MEV 價值會被內化。從某種程度來說,MEV 在 Uniswap 中也會有很好的利益分配,並且 Searcher 還能夠為 Uniswap 用戶體驗服務。
2.MEV 方案眾多,盈利較少
MEV 的大量收入都被Searcher 和Builder 收取,包括Flashbots 在內的技術方案都沒有很好的盈利效應,當然也正是由於Flashbots 的非盈利性質,導致後入場的項目很難盈利。
3.多鏈MEV 挖掘成為趨勢
以太坊目前的MEV 獲取毛利水平已不如BSC,為了實現利潤的最大化以及全鏈效率,單鏈Builder 和Relay 的模式是定然走向衰退的。目前的新解決方案 SUAVE 以一條新鏈的形式充當其他鏈的獨立的 Mempool 和 Builder。
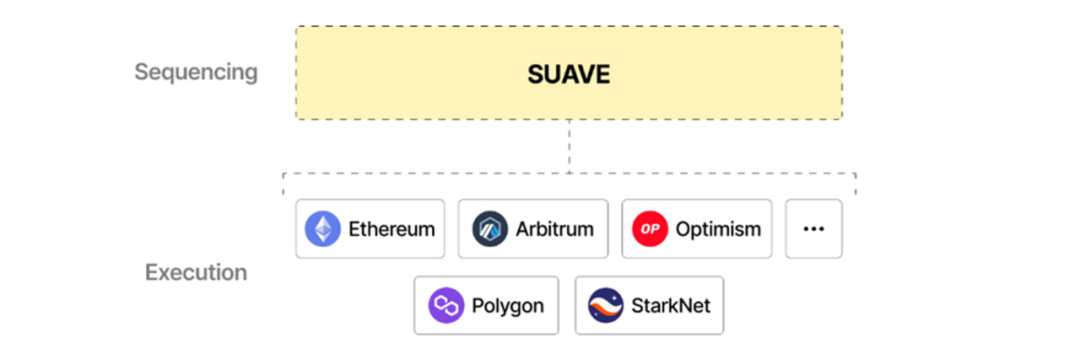
基於事實,我們認為未來的MEV 市場將走向多鏈MEV 獲取、天花板收入降低的新格局,展開細分賽道來看,Searcher 競爭將會更加激烈,更加考驗訂單能力以及算法能力;Builder 將會更低成本的參與MEV 市場。
總結
MEV 是一個區塊鏈中少見的強現金流,強交易相關,高收入但相對低風險的底層賽道,其規模隨市場波動的較大。而從投資的角度而言,因為MEV 盈利大多分配至Searcher 和Builder 導致做MEV 相關的協議項目盈利能力成了新問題,我們發現目前新的競價系統/MEV 協議的投資機會較少,即使對於Searcher而言,機構參與的投資機會也非常有限。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章