融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


拆解LSD槓桿挖礦:超額收益的來源與風險
原文標題:《 拆解 LSD 槓桿挖礦:超額收益的來源與風險 》
原文作者:0xLoki
最近在推上和 Space 上和很多朋友討論了 LSD 槓桿挖礦的問題,主要的問題在於:
(1)槓桿 Staking 高收益的本質是什麼?風險點在哪裡?
(2)槓桿 Staking 的高收益是否可持續?
關於槓桿 Staking 的合成方式可以參考 CapitalismLab 的文章。文章提到的循環貸在 defi summer 早期借貸負利率和 Bendao 借貸負利率的時候也普遍存在,本質上通過不同標的的存借利差進行套利。與傳統金融中的國債逆回購非常相似(也是我更喜歡把 LSD 稱作「ETH 國債化」的原因之一)
相關文章:《為什麼說借貸協議才是 LSD 的最大隱藏贏家? 》
一種更簡單的實現方式是:
1)Alice 現在有 10 個 ETH,AAVE 以 3% 的利率借給 Alice90 個 ETH。
2)Alice 拿著 100 個 ETH 質押到了 Lido,獲得了 100 個 stETH
3)Alice 的 100 個 stETH 成為 AAVE 的抵押物,AAVE 上 stETH 的 LTV 為 93%
4)加入當前 stETH-ETH 的匯率為 0.98,那麼可藉貸價值=91.14ETH,借貸是安全的
5)Alice 每年可以獲得 100*4.9%=4.9ETH 的 staking 收益,同時需要支付 90*3%=2.7ETH 的利息,淨收入 2.1,折合年化 11%。
這種方式只是把繁瑣的循環貸過程封裝好,實際上第三方的收益聚合工具和 AAVE 都在這樣做。同時這種借貸方式的槓桿率也不是沒有上限的,我們可以得出最大槓桿率的公式。按照當前數據,最高槓桿率為 13.6 倍。
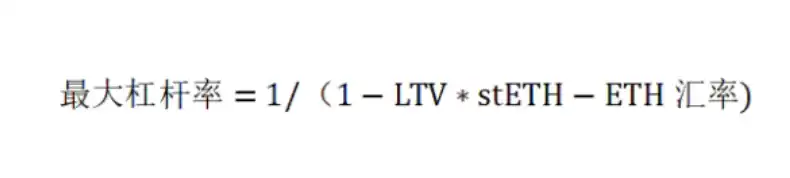
同時我們可以得出槓桿挖礦的收益公式:
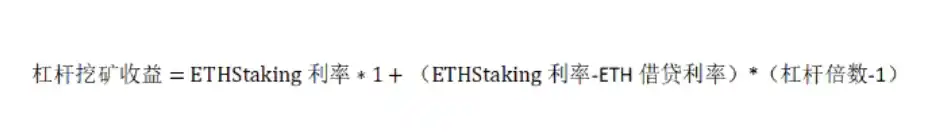
有了這兩個公式以後 ETH 槓桿挖礦會變得非常易於理解。槓桿 Staking 的收益來源是 Staking 和 ETH 借貸的利差,而之所以存在利差,是因為兩種類型的標的具備不同的風險特徵和流動性特徵:
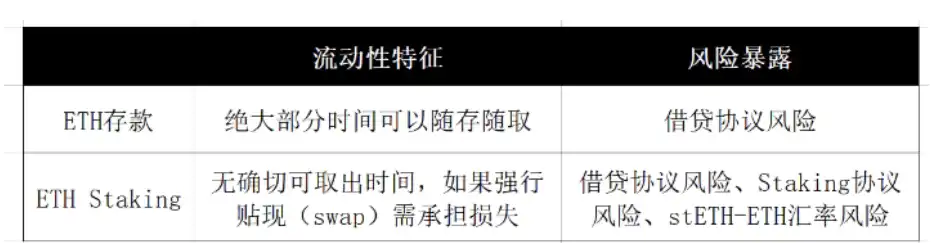
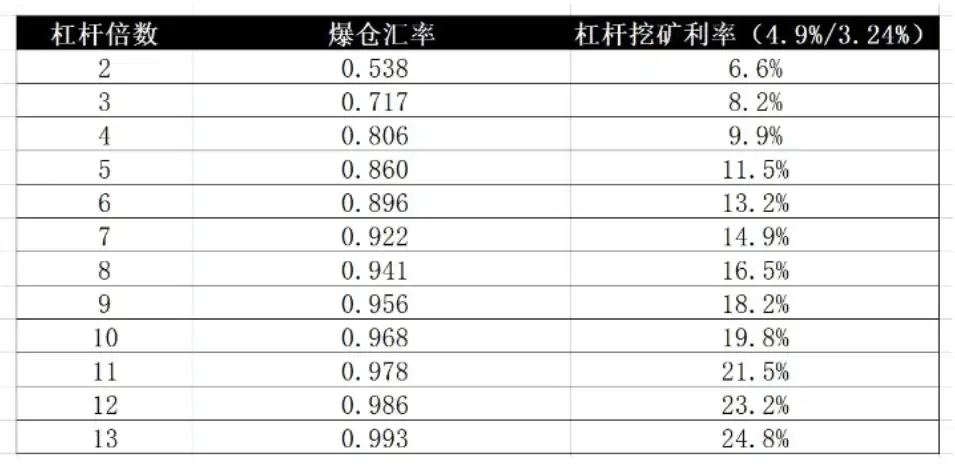
可以看出,Staking 和借貸的利差本質上就是流動性溢價和風險暴露溢價,選擇 Staking 需要犧牲資產的流動性並且承擔更大的損失。而之所以現在通過槓桿實現高達 10%-20% 的收益,主要是因為 ETH 上海昇級的不確定性,不確定的時間越長,stETH 的波動風險就越高。如下表所示,如果 stETH 的匯率保持在 0.9 以上,6 倍以下的槓桿都是安全的,最高可以獲得 13.2% 的利率。
理解了收入的來源,收益的可持續性也變得很好理解了。當前之所以能夠存在這麼高的利率,主要是因為上海昇級的不確定性。 Staking 具備明確的解質押預期時間,定價會更透明,風險管理更加可控,一個必然的結果是 ETH 的 S 質押量繼續上升,降低 Staking 收益,同時 ETH 的借貸需求上升,推高存款/借款利率。
所以 ETH 開放 Staking 贖回以後,一個高確定性的結果是利差縮小,最終形成平衡,槓桿 Staking 的收益回到一個合理區間。另一個高確定性的結果是藉貸成為 Staking 的加槓桿方式之一,LSD 的借貸市場變得更加繁榮,就像 CapitalismLab 文章中指出的一樣,借貸成為 LSD 的隱藏贏家。
除了 ETH 以外,另外兩個引起我們注意的市場是 Cosmos 和 Cardano,它們都擁有超過 40% 的質押率和數十億美元的質押資產。 Cardano 上構建類似產品時非常困難的,一是技術層面的開發難度,而是 Cardano 只有進入等待期沒有解鎖等待期,潛在的利差空間非常小。
而 Cosmos 不一樣。 Cosmos 提供了 20%+的質押利率,遠遠高於 ETH。同時,Cosmos 生態普遍擁有 14-21 天的解鎖期,雖然不像 ETH 那麼長,但也提供了一定的空間。 Osmosis 的質押產品也讓我們看到了用戶的流動性敏感程度。提供一個 8% 的活期借貸收益並以 12% 的利率把 ATOM 借給槓桿挖礦者,在產品上似乎是可行的。
當然,實際落地還涉及很多複雜的問題。不過一個比較確定的事情是:POS 公鏈都需要 LSD 來提高資產效率和質押率(或者叫做公鏈Token國債化),國債化又勢必帶來利差,利差又會為藉貸提供新的市場空間,這對借貸協議來說非常重要,因為這是為數不多存在剛性需求並且能夠帶來真正協議收入的業務。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章