融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


全球區塊鏈產業全景與趨勢(上篇)
原文標題:《全球區塊鏈產業全景與趨勢》
原文來源:Huobi Research
2022 年,聯準會持續升息,全球流動性緊縮,加密產業進入深熊。今年,Crypto 資產總市值縮水超過 2.2 兆美元,CEFI 類機構業務規模下降約 71.4%。產業在連續經歷 Terra 崩盤、3AC 和 FTX 破產事件後受到重創,包括 BlockFi、Genesis 等大型機構遭遇破產或清算危機。但是,產業的建設並沒有停止:一級市場的投融資總額超過 277 億美元;以太坊開啟了 PoS 新時代,Layer2 快速發展;X2E 喚醒了 GameFi 新業務模式等。本篇報告將從行情、數據、投資、地理、應用、技術、監管等 7 個領域全面分析 2022 年的得與失,為 2023 年的產業發展提供預判與建議。
1. 全球經濟情勢下的加密產業
1.1 全球宏觀:通膨、升息和下跌
如果要給2022 年的全球宏觀市場梳理一條脈絡,那麼一定繞不開全球通膨和隨之而來的貨幣緊縮這條主線。它們就像是宏觀市場這篇大樂章的基調,影響著全球經濟的各個層面。這其中當然也包括加密貨幣市場。不僅如此,正因為當前我們面臨的宏觀經濟狀況是近幾十年少見的,所以在今年影響加密貨幣市場的因素裡,宏觀因素超過了監管、新技術、新賽道等行業內部因素而佔據了主要地位。以下我們根據全球通膨和貨幣緊縮這兩個要點來整理今年以來全球的宏觀市場狀況。
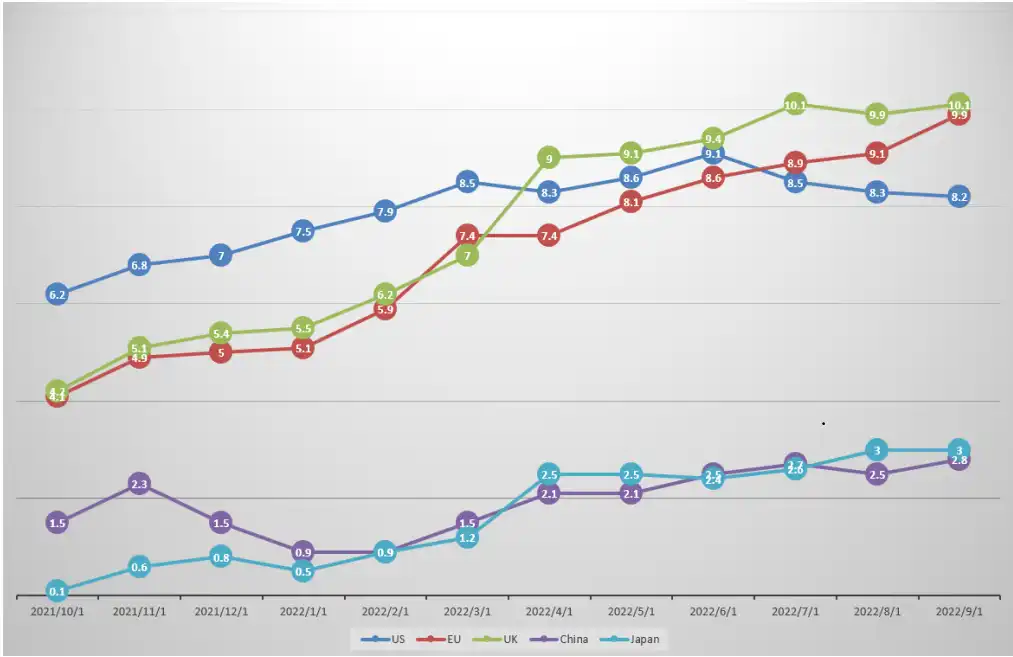
來源:Bloomberg, data from 10/1/2021 to 9/30 /2022
上圖為美國、歐元區、中國、日本和英國這幾個主要經濟體從2021 年10 月到2022 年9 月的CPI 年比數據,可以看到在過去一年裡幾個主要經濟體的通膨均上升,且除中國外,其他國家目前的通膨率均處於近十多年來的最高水平。面對這種情況,全球各高通膨國家的央行普遍採取了透過升息及退出 QE 等收緊貨幣政策的方式,希望能藉此抑制需求端,從而降低通膨。
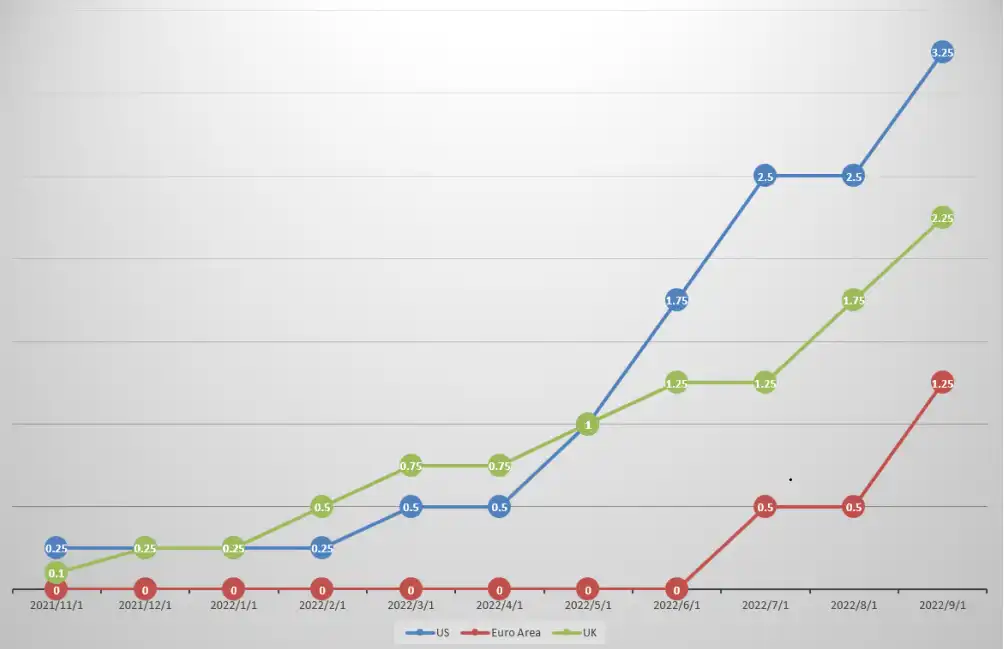
圖1-2:Benchmark interest rate of US, Euro Area and UK
來源:Bloomberg, Data from 10/30/2021 至 9/30/2022
上圖為美國、歐元區和英國從2021 年底至今的基準利率走勢圖。可以看出,本輪全球的升息週期的特徵是力度猛節奏快。以美國為例,聯準會在 8 個月的時間內將聯邦基準利率提升至 2.5% 的水平,而在上一輪升息週期時聯準會將利率提升至這一水平用了將近 2 年的時間。快速且猛烈的升息無疑為全球風險資產的價格帶來巨大壓力,這其中加密貨幣不可倖免。
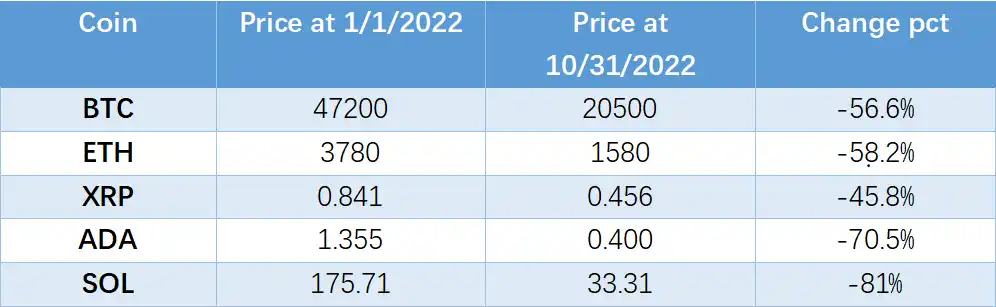
表1-1:市值前5大幣種2022 年漲跌幅
來源:Tradingview,Huobi Research
上表為市值排名前列的幾個主要幣種今年以來的漲跌幅。可以看到伴隨貨幣政策的收緊,各個幣種無論賽道無一倖免,都遭遇了大幅下跌。雖然今年產業內發生了 terra 崩盤、以太坊合併等歷史性事件,但這些事件要么是宏觀環境惡化的後果之一,要么並沒有改變行業整體下跌的趨勢。因此可以說,今年的宏觀市場環境的關鍵字是通膨、升息和下跌。
1.2 Crypto:潮水退去的一年
2022年是加密貨幣市場長期下行的一年,外部金融環境恐慌,加上內部許多事件連鎖暴雷,直接導致整體市值縮水2 兆美元。
行情:由牛轉熊,並進入深熊

表1-2:主要趨勢板塊跌幅
來源:coinmarketcap,Huobi Research
這裡可以看出來,在熊市期間,BTC 和 ETH 依然發揮著重要的作用,在保持著高的市值佔比的同時,跌幅也相對較小。 DeFi 板塊和 Gamefi 板塊 雖然總市值跌幅在 80%-90% 之間,但是大部分單一資產的跌幅都更大一些。因為總市值也一直在補充進入新資產,增加了資產數量,也就填滿了資產的下跌。市場的下跌,對於牛市時比較熱門的資產退燒很快,大部分的跌幅都到了 90% 甚至更高。
200 週SMA 指標
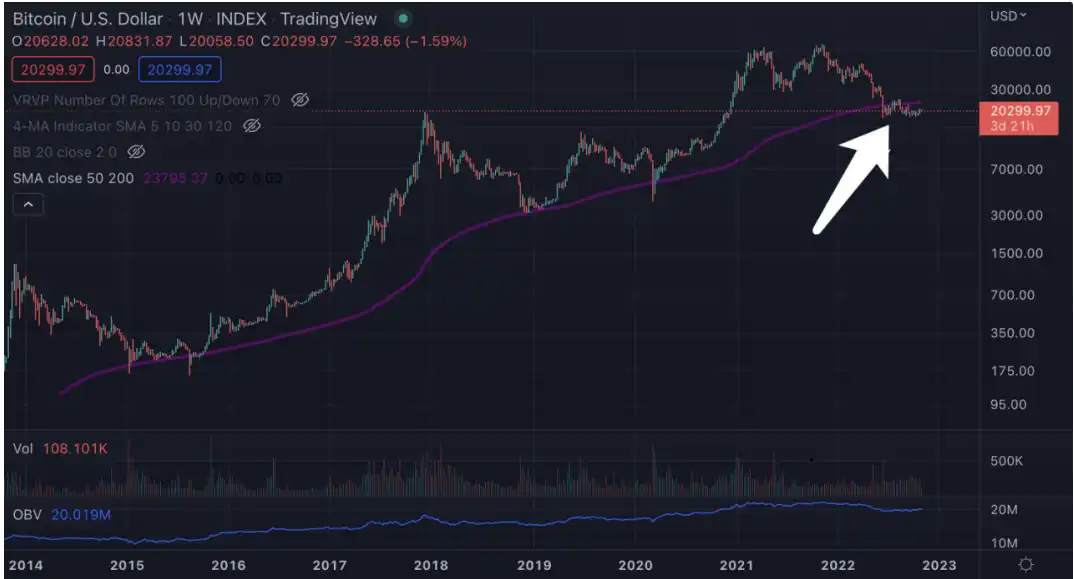
圖1-3:BTC 價格在200 週SMA 指標下
來源:Tradingview
由於2014 年之前,BTC 未完成指標200 週的前提條件,所以指標從2014 年中旬開始。從歷史數據來看,2015 年的兩次跌破指標,2019 年的觸碰指標,2020 年「312」的跌破指標,大多只是短暫的觸碰或調整後便反彈。但目前來看,BTC 價格自今年 6 月跌破指標,8 月的突破後回落,價格一直長期震盪在指標的下部。根據指標來看,BTC 歷史第一次跌破並在下方震盪,目前的市場便是史無前例的深熊。
應用:在低迷中發展與創新
根據DeFillama 數據,DeFi Total TVL 從2022 年1 月份171 billion USD 到2022 年10 月最低點50 billion USD。目前 10 月底約為 55 billion USD。隨著 Terra 等的一系列暴雷,DeFi 的 TVL 也出現過兩次斷崖式下跌,市場確認並加速進入了熊市階段。
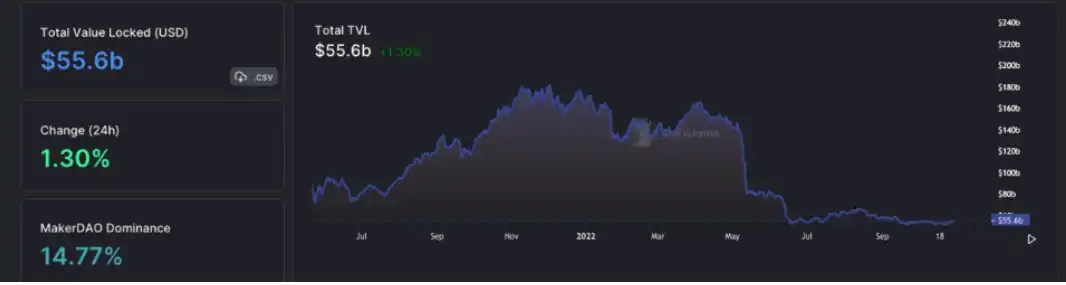
圖1-4:鏈上總鎖倉量
來源:DeFiLlama
下圖的資料是顯示借貸協議中未償還債務的價值。當下的數據約為 4 billion USD。與去年最高點 25 billion USD 相比,下降了 84%。在鏈上的使用者對於槓桿的需求下降,從而使得鏈上交易活動減少,也是這次熊市的一個明顯的特徵。
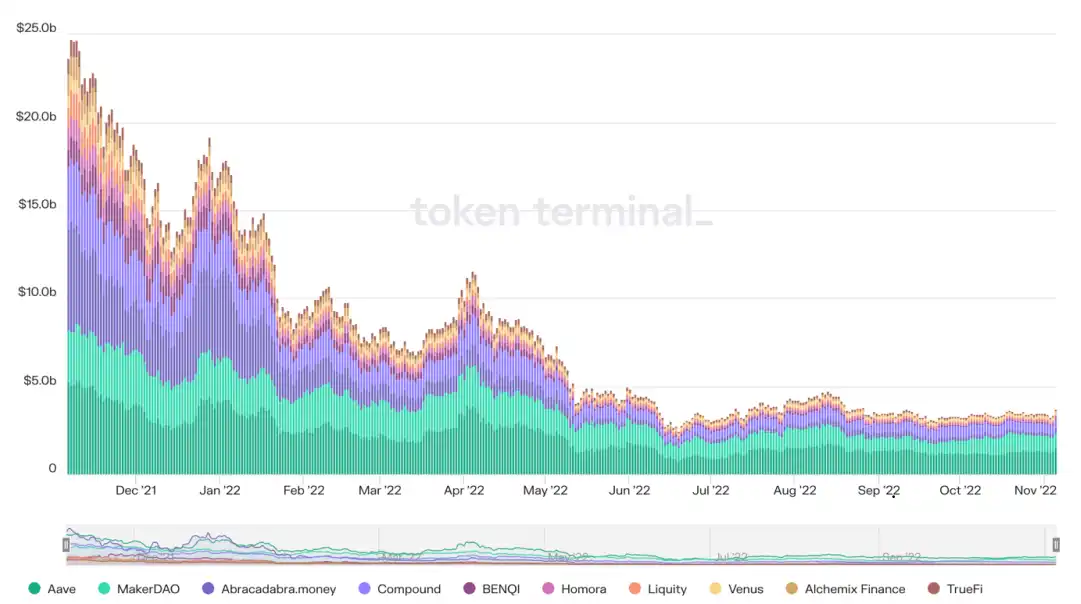
圖1-5:鏈上總借貸量來源:token terminal
目前ETH 鏈仍是DeFi 的主戰場。隨著 2020 年後半年的牛市開啟,協議的爆發性增長,幣價和收益率同時上升,吸引了大量的資金注入。流動性也隨之增加。但隨著 2022 年,市場下跌,幣價和殖利率也同時下跌。流動性被抽取,大量資金外流又加速下跌情緒。目前主流借貸協議的穩定幣存款利率甚至低於美國國債。在近期,又有許多協議遭受駭客襲擊,鏈上又出現瞭如 Terra 的暴雷事件,使得厭惡風險的資金被提取。
在這種行情下,市場也進一步的推動了 Layer2 公鏈的發展,DeFi 生態能在 Layer2 上二次發展。擴容方案的速度更快,價格更便宜,對於一般用戶的成本就更低,更能吸引小型資金用戶參與 DeFi。這也是 Layer2 發展的好時機。
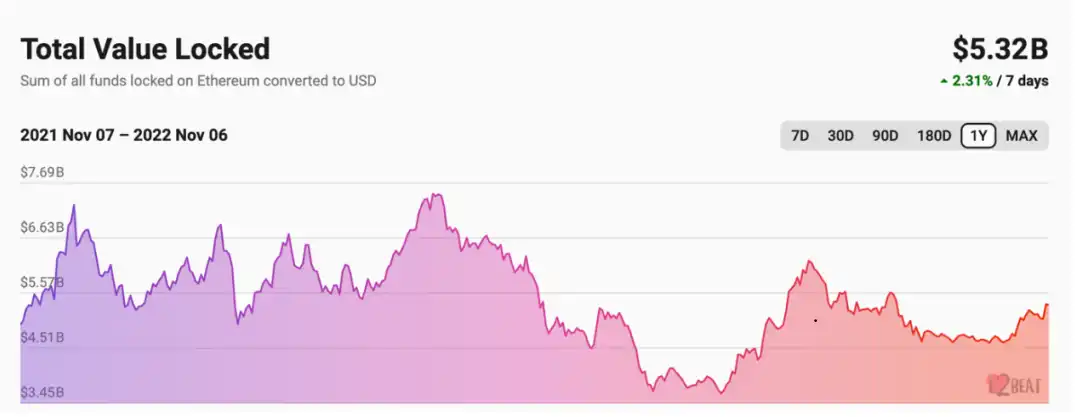
透過觀察Layer2 鏈上的TVL 數據,我們發現,在2022 年4 月份,Layer2 的鏈上TVL 達到了最高點7.5 billion USD,隨後一路下檔至7 月份的3.7 billion USD。不同於其他的生態,Layer2 生態從 7 月觸底之後便一路上行,到現在約 5.32 billion USD。這要歸功於 Layer2 的技術逐漸成熟,開始發幣,並且大量的應用隨之落地,並且多數 Layer2 鏈的開發團隊也在積極展開激勵,比如預空投獎勵活動,發幣等。隨著 Layer2 擴容方案的發展和進步,未來的鏈上必然會衍生出更多的玩法和生態項目。
圖1-6:Layer2 鏈上TVL 資料來源:L2BEAT
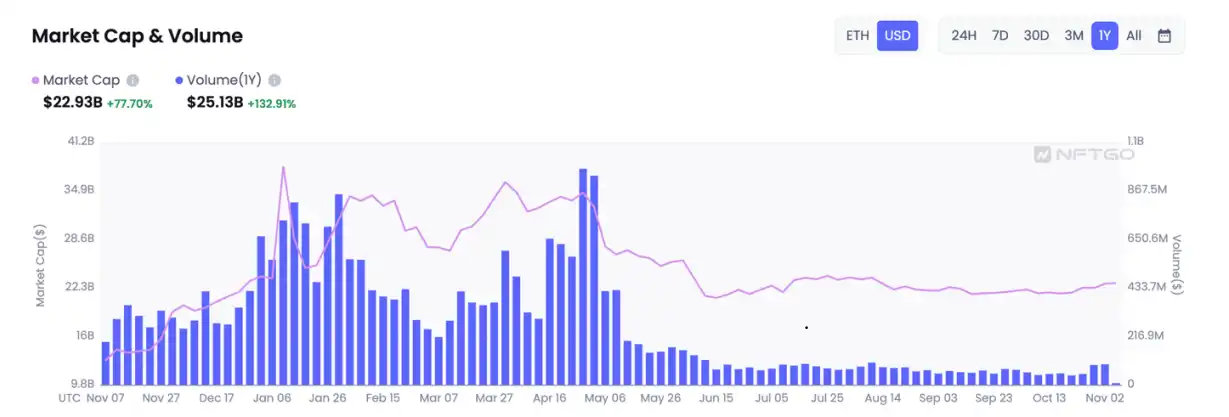
隨著市場的熱度消退,NFT 成交量也呈現出萎靡的姿態。在五月拉盤出現的超高量,是因為當時發行的 otherdeed for otherside(也叫猴子地)產生了 fomo 情緒。同時,NFT 的總市值的跌幅約為一半。 NFT 的計價方式以幣本位為主,而 ETH 的波動也很大,NFT 的總市值不可避免的下跌。 NFT 的市值從約 35 billion USD 跌到了 21 billion USD,跌幅約為 40%。 NFT 總市值的下跌並沒有 ETH 的幅度大,是因為 NFT 有持續的新資產發布,一直在給市場輸送 NFT,這也同時吸引非 NFT 用戶加入到 NFT。
圖1-7:NFT Volume來源:NFTGO
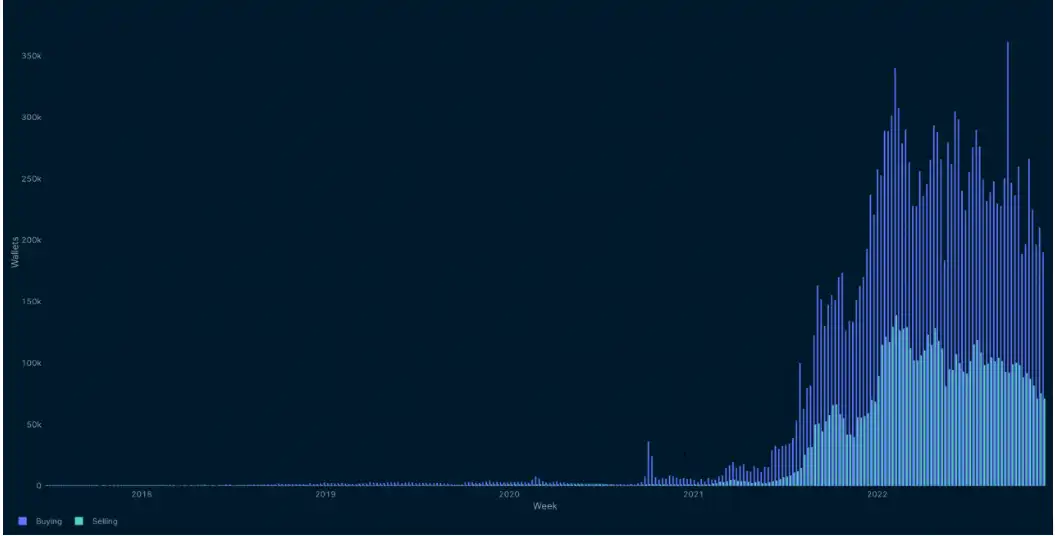
儘管NFT 市場萎靡,目前的日均交易額僅為牛市中的15%,甚至更低,但是擁有NFT 的錢包數量的增速並未放緩,每週約增加8 萬個,如下圖。市場用戶持續增多,新產品增多,NFT 總市值卻在緩慢下降(如上圖),這是 NFT 市場消除泡沫的現象。 NFT 的價格趨於理性,同時也會有越來越多的用戶持有 NFT,這是一種市場良性發展的現象。
圖1-8:擁有過NFT的錢包數量來源:nansen
投資:在熊市尋找新希望
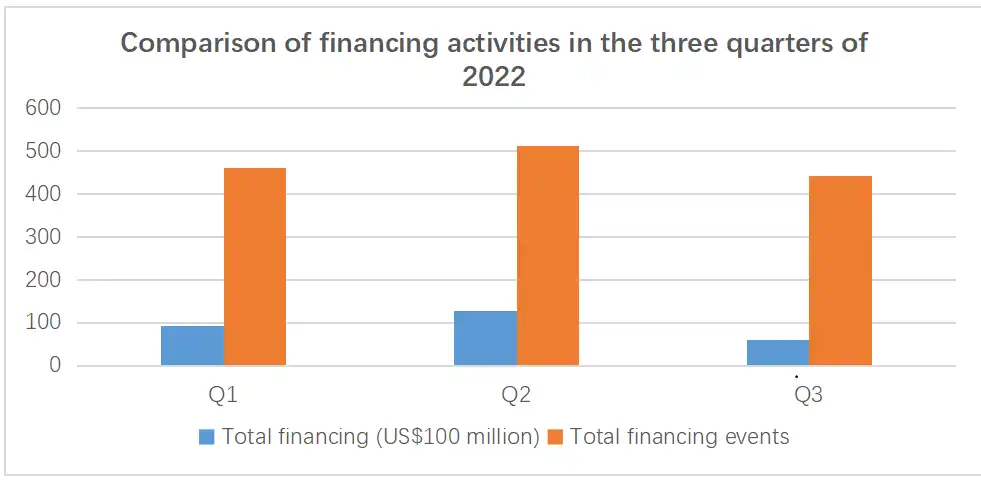
加密貨幣二級市場的資料持續低迷,一級市場也難以獨善其身。根據Odaily 星球日報的不完全統計,2022 年第三季全球加密市貨幣場已揭露融資總金額為58.41 億美元,共發生442 起投融資事件(不含基金募資及併購),集中在基礎設施20 起、技術服務商50 起、金融服務商49 起、應用246 起以及其他服務商77 起。其中,應用賽道獲得的融資金額最多,為 26.05 億美元。與2022 年第一,第二季相比,第三季的總融資額和融資事件總數都有明顯的下滑:
根據Odaily 和PANews 報告的公開資訊統計,2022 年第二季全球加密市場共發生511 起投融資事件(不含基金募款及併購),已揭露總金額為127.1 億美元。在所有融資事件中,融資規模超過 1 億美元以上的交易數量達到 28 筆。今年 Q1 全球加密市場共發生 461 起投融資事件,已揭露總金額為 92 億美元。
圖1-9:2022 年三個季度融資活動比較來源:Huobi Research
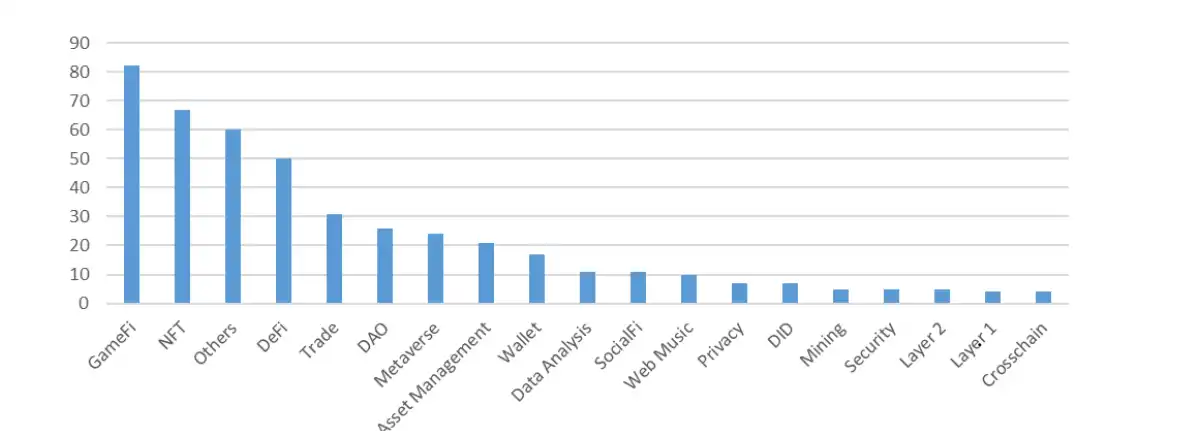
在Q2,全球加密投資機構最關注的領域為GameFi 和NFT。遊戲、遊戲相關的基礎設施和技術解決方案共獲得了 82 筆融資,在數量上排名第一,佔融資總數量的 16%。 GameFi 領域的融資金額同樣遙遙領先,高達 29.96 億美元,佔全產業融資總額的 23.5%。
圖1-10:2022 年第第二季加密貨幣基金融資數量分類來源:Huobi Research
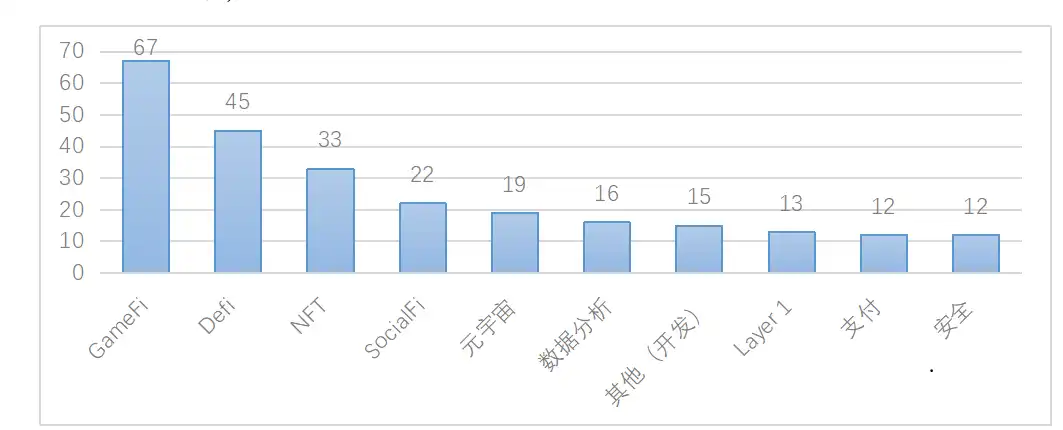
資本傾向投資GameFi 的趨勢在Q3 繼續。 GameFi 這條賽道的融資額為 9.63 億美元,佔總融資金額的 16.4%,在 442 筆融資事件中佔 15%(67 筆)。其中包括鏈遊開發商,鏈遊公會以及 X2E 鏈遊專案。
Q3 中,L1 專案的融資表現也很好。雖然 L1 賽道只有 13 筆融資數量,僅佔總融資數的 3%,但其融資總金額達到 6.25 億美元,是除了 GameFi 之外,融資金額最高的子賽道。比較出眾的,便是 Move 語言的兩大公鏈,Sui 和 Aptos,他們宣稱,繼承了 Libra 的 Move 開發語言,並聚焦於改善 L1 的安全性和可擴展性,同時大規模提升網絡性能。高估值融資,吸引了整個市場的注意。在新公鏈的明星效應下,新項目也層出不窮。
圖1-11:2022 年第三季加密貨幣基金融資數量分類來源:Huobi Research
因為熊市持續了一段時間,很多機構並沒有成功的撐過去,還有一些機構受到了暴雷事件的影響從而解散或破產。大部分的加密投資機構轉換了牛市以來的風格,加強了對投資項目的篩選。雖然在這種環境,優秀的專案也難以被掩蓋光芒。各機構重點關注的領域可分為 2 大類,基礎設施類和應用類。整體看來大家更關注基建類項目。根據 Huobi Research 公開的研究結果顯示,Infra 的提及頻次是最高的,其中 2 根主線是 ZK 和新公鏈,像中間件,數據,預言機,DID 等領域也明顯帶有基建的成分。應用類項目方面,DeFi、GameFi、社交排名前三。儘管 DeFi 已經冷清了一段時間了,但它仍然是機構最看好的方向。
2. 加密市場地理分析
2.1 區域市場流量分析
經過14 年的發展,以BTC 為代表的加密資產已經影響並傳播到全球的各個區域,正在由點及面的快速發展中。為評估全球不同地區加密市場的發展水平,我們主要將從以下四個維度來分析並判斷各地區加密資產業務的滲透性和發展速度。
(1)加密人口總數及佔有率:加密人口占有率指的是一國加密使用者數量與該國人口總數的比值,它最能直觀反映加密市場在一個國家的採用情況;
(2)CEX 流量:中心化交易所是加密貨幣市場的重要組成部分。這些交易所通常易於使用,許多加密新手都是透過它們開啟探索加密世界的大門,加密市場中大部分的用戶和行動資金都集中在中心化交易所。我們根據交易所自身活躍用戶、深度、交易量和可靠性等選取了市場中綜合排名前100 的CEX;
(3) DeFi 流量:DeFi 在近兩年成為加密市場中發展極為快速的領域之一。隨著AMM、流動性挖礦等模式誕生,DeFi 迅速吸引了市場上的大批資金,大量行業資深用戶和從業者都曾積極參與DeFi 應用的交互,對DeFi 協議的分析可幫助我們準確地分析全球crypto 資深用戶的分佈。我們根據DeFi 協議的TVL、交易量、日活用戶等選取了主流的、不同公鏈上的近300 個DeFi 項目;
( 4)關鍵字熱度:網路熱度可以從更宏觀的角度反映出大眾對加密市場的興趣程度。
2.1.1 全球加密用戶成長放緩,亞洲佔比超40%
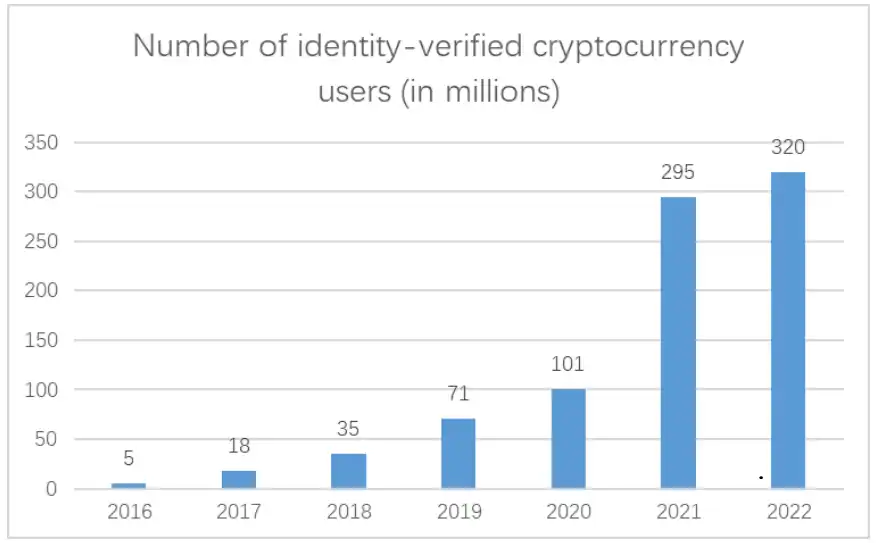
下圖反映了經過身份認證的全球加密貨幣用戶總數,該數據是根據交易平台、鏈上錢包資訊及不同的服務提供者等多個管道統計得出的。
圖2-1:全球加密人口總數來源:Statista,Huobi Research
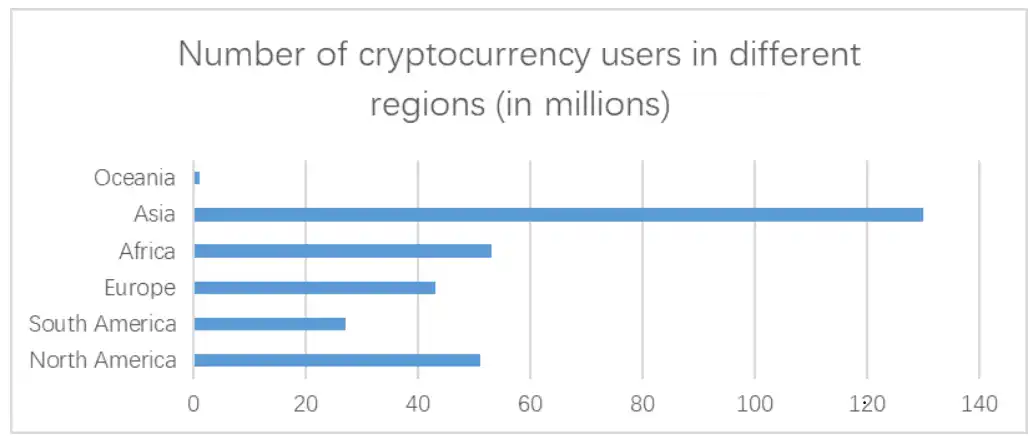
2018 年到2020 年,全球加密貨幣市場處於發展早期,用戶成長較為緩慢;2020 年後,市場的蓬勃生態吸引了不少加密原生用戶,並迎來爆發式增長。從上圖也可以看出,2021 年的成長率和成長絕對值都是近年來最高的。這背後可能是眾多金融機構和傳統交易者紛紛入場,加上 NFT 的火熱,徹底點燃了加密市場的熱情。進入 2022 年後,全球的宏觀經濟處於衰退邊緣,但下跌中的加密市場展現出令人驚訝的堅韌。從數據上看,全球範圍內的加密用戶人口仍然持續淨增長。截止到 2022 年 11 月,全球的加密用戶總數約有 3.2 億人,滲透率約 4.3%。其中,亞洲地區的加密市場用戶總數佔比最大,約 40%。
圖2-2:全球各地區加密人口數量來源:Statista,Huobi Research
2.1.2 美國、韓國、俄羅斯佔據CEX 流量前三
我們從取得的資料中發現,2022 年中心化交易所的整體市場規模較2021 年有較大幅度下降。具體來說,加密資產總市值在過去一年下降約 66%,加密貨幣現貨交易量下降約 27%,獨立訪客人數下降了 24%。從這些數據我們不難看出,無論是網頁端還是行動端的加密用戶,對中心化交易所的每月訪問量都在不斷減少。這與加密市場逐步轉入深熊有關。行情持續走低、資產的不斷縮水均使得存量加密用戶的交易興趣越來越少。
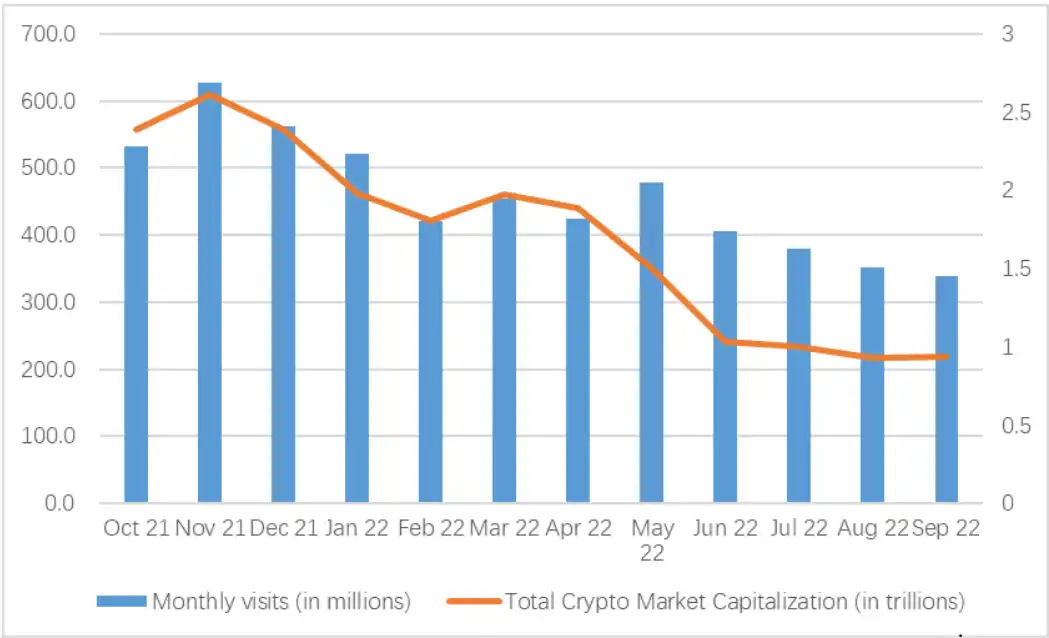
圖2-3:過去一年主要CEX 的每月訪問流量和加密市值來源:Similarweb,Huobi Research
上圖顯示了過去一年主要CEX 的月訪問流量和加密總市值的關係。二者的相關係數為 90.8%,具有強烈的正相關性。不過值得注意的有兩點。第一,二者在 2022 年 5 月有小幅背離。這可能是由於 LUNA 崩盤這類黑天鵝事件,大量用戶需要到交易所拋售或抄底,反而推高了當月的交易所訪問量。第二,交易所訪問量雖然走低,但下降幅度遠小於市值下跌程度。這說明了加密市場中仍然有很大大部分的存量用戶,他們對加密市場保持持續關注。
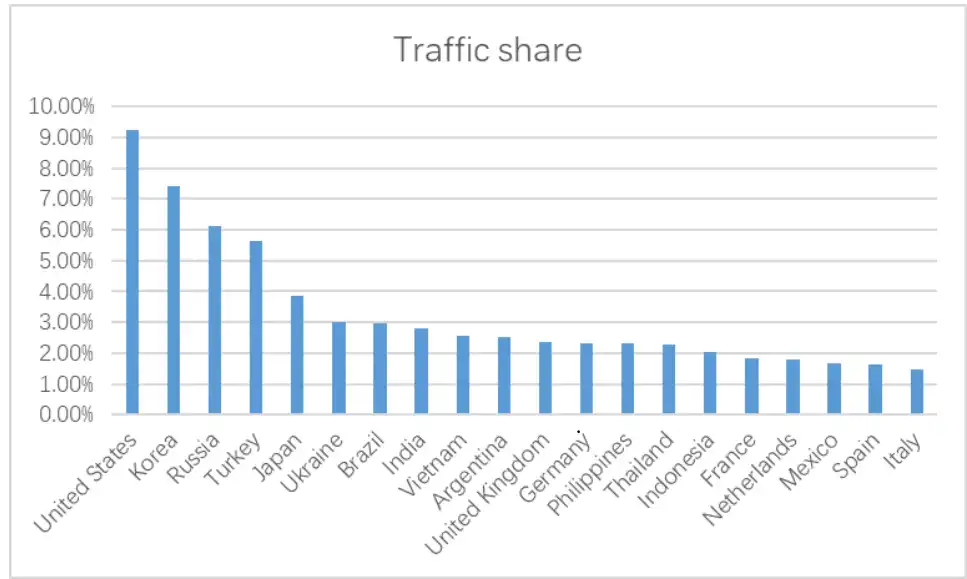
圖2-4:部分國家的主要CEX 流量佔比來源:Similarweb,Huobi Research
CEX 流量佔比中,美國憑藉自身的加密用戶絕對數量和市場規模優勢牢牢佔據榜首,韓國、俄羅斯、土耳其、日本分別以7.4%、6.1%、5.6% 和3.8% 的佔比緊隨其後。整體來看,排名靠前的國家都有對加密產業相對友善的政策。韓國和日本因為失業率和房價都較高,階級固化嚴重,青年民眾將逆襲的希望寄託在了加密貨幣投資上。俄羅斯在製裁中被迫選擇了一個更開放和自由的金融體系。土耳其長期遭受高通膨折磨,加密貨幣在該國出現了貨幣替代的作用。
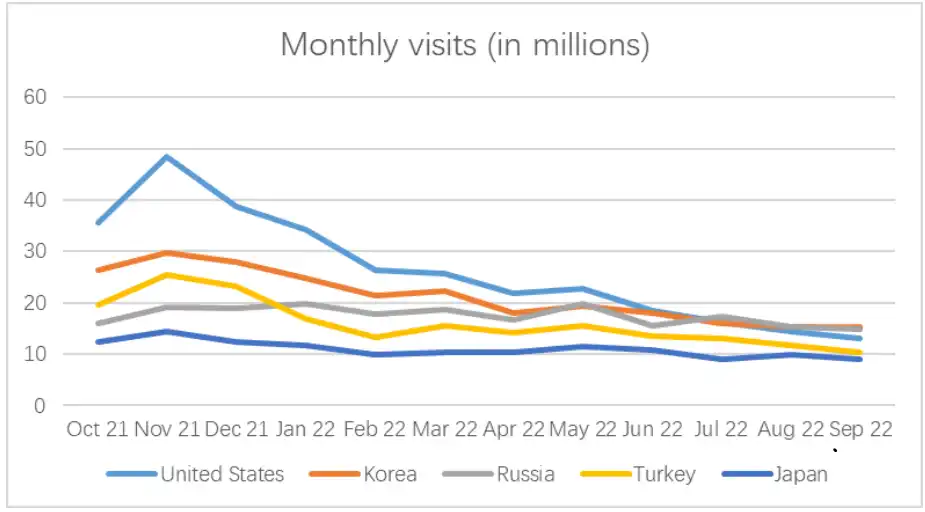
圖2-5:部分國家的主要CEX 流量佔比及月流量來源:Similarweb,Huobi Research
上圖是佔比前五個國家的每月訪客量變化圖。美國、韓國、俄羅斯、土耳其、日本的下降率分別是 72.9%,48.6%,25.6%,59.6%,38.6%。其中,美國下降幅度最大,這主要是受宏觀經濟影響,聯準會連續大幅度升息,收緊流動性的同時改變了資金的風險偏好;而俄羅斯的下降幅度最少。戰爭引發的全球性經濟制裁似乎讓無國界的加密市場有了用武之地,成為該國有效的支付和貿易的補充管道之一。
2.1.3 DeFi 用戶美國佔絕對優勢
過去一年全球的DeFi 獨立用戶總數相對有所提升。在 2022 年裡,即便產業裡發生了一系列暴雷、脫錨及攻擊事件,但 DeFi 的長期價值和基礎功能仍讓他們保持著信心,並對未來市場的復甦持樂觀態度。因此,我們認為 DeFi 市場的基本面仍然相對健康。
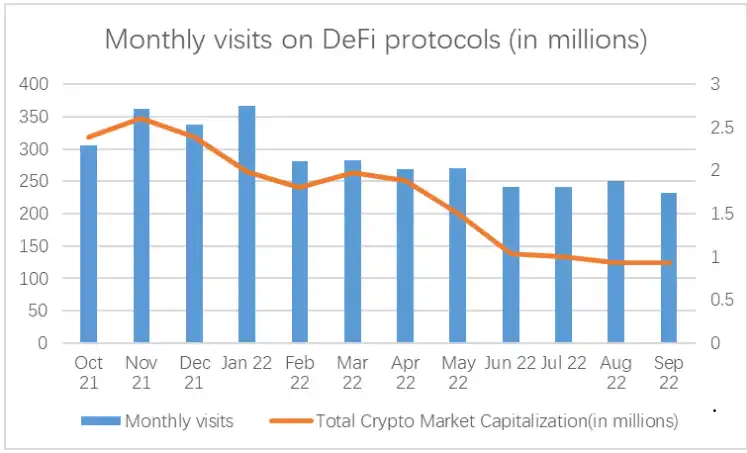
圖2-6:過去一年主要DeFi 協定的每月造訪流量來源:Similarweb,Huobi Research
圖2-7:部分國家的主要DeFi 流量佔比來源:Similarweb,Huobi Research
從地理佔比來看,美國在DeFi 上的市佔率優勢明顯,佔比為31.8%,遠超過其他國家,這與DeFi 計畫來源起於美國有關。美國近年來也不斷擁抱加密產業,吸引了大量資金和人才,許多加密新創公司紛紛湧入矽谷、紐約等金融科技中心。與 CEX 流量略有不同,在 DeFi 流量佔比中,英國、法國、德國、加拿大等一批已開發國家排名靠前。這可能是由於 DeFi 的用戶群體比較偏向專業和資深用戶,有較高的門檻,這些國家金融體系更成熟,投資者教育也更深入。巴西排名第二,這是因為巴西是拉丁美洲第一大加密貨幣市場,而且一些銀行、投資公司正在或準備提供與加密市場相關的服務,資產管理公司QR Capital 和Hashdex 也推出了DeFi ETF,起到了普及的作用。
2.1.4「NFT」成為全球最重視的Crypto 主題
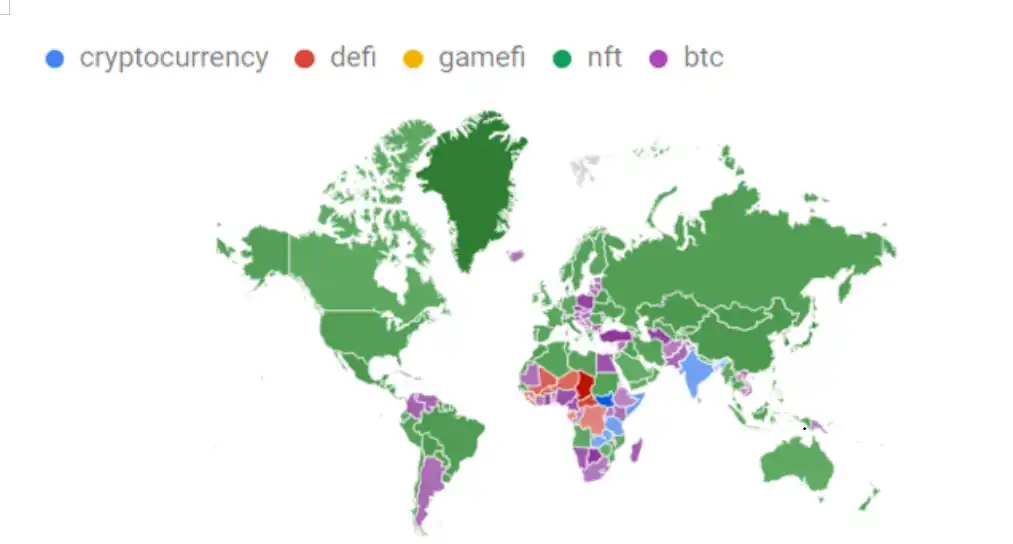
我們蒐集了過去一年和加密市場相關的主要關鍵字,並從中選取最高頻的5 個字(排名不分前後)繪製成視覺化地圖,以便讀者更直觀的感受出全球各地區對加密產業的興趣分佈。
圖2-8:Worldwide keyword volume in crypto來源:Google trends
從關鍵字分佈來看,「BTC」、「DeFi」和「Cryptocurrency」在南美、南非和中東等地區頻次最為密集,很大程度上是因為這些地區的金融基礎設施和支付體係不夠發達,加上長期較高的通膨率,加密貨幣是用作日常支付和價值儲存的絕佳替代品;「NFT」的表現令人意外,它的熱度幾乎滲透到了世界每個角落。這可能是因為NFT 可以很好的與體育、藝術、娛樂、文化和遊戲等各個行業相互結合,極易出圈;加上每個NFT 獨特的社區文化以及財富效應,進一步擴大了它的影響力,刮起了一陣全球NFT 潮流。
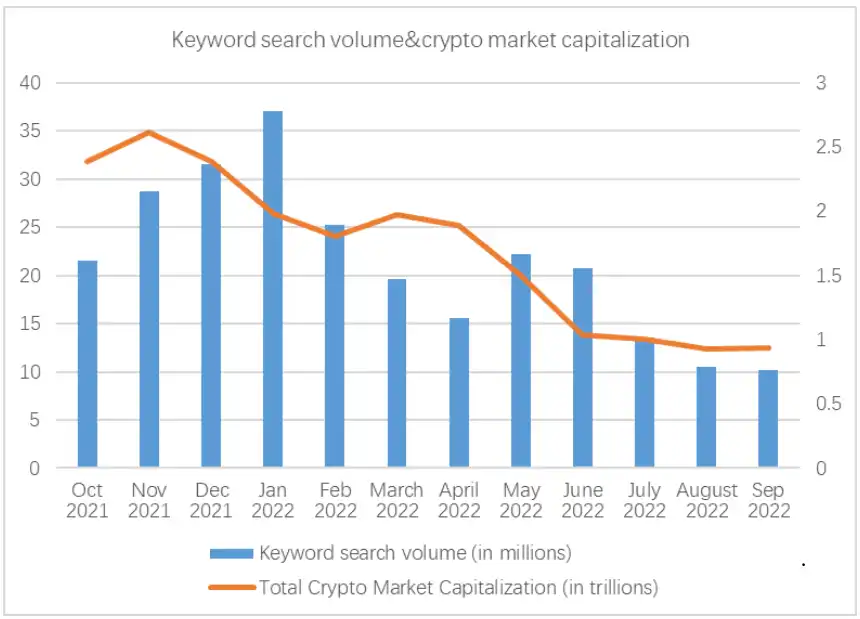
圖2-9:Keyword search volume and total crypto market capitalization來源:Similarweb,Huobi Research
上圖是一年多來各類crypto 關鍵字的搜尋量,能反映出大眾對加密領域的興趣程度。 2021 年興起的 NFT 市場讓 crypto 火熱出圈,各種 crypto 關鍵字紛紛佔據網路使用者的熱度榜,搜尋流量持續增加。進入 2022 年,隨著加密市場整體行情走低,產業關注度開始下滑。 Q1、Q2 期間產業內發生的一連串事故也讓本就脆弱的市場情緒更加低落。隨著 2022 下半年僅有的幾大產業熱點事件結束後,全球對加密市場的關注度正處於相對沉默的狀態。由於大眾傳播的特點,負面消息總是更吸引讀者,所以搜尋量的高峰往往出現在行情快速下跌、負面新聞多的時期。但拉長時間範圍來看,大眾對加密產業的關注度下降了接近一半。
2.2 區域市場產業分析
2.2.1 北美:DeFi 創新主戰場
北美地區是全球加密市場的重要組成部分。目前該地區擁有約 4,700 萬名加密用戶,佔全球加密人口 14.7%。由於北美是世界上經濟最發達地區之一,加密市場也十分活躍。從流量佔比來看,北美地區開展的 DeFi 業務尤其強勁。下面我們對該地區主要國家之一的美國進行具體分析。
美國:加密市場的風向標
在過去的幾年裡,美國對加密貨幣的看法發生了明顯轉變。越來越多人開始注意到加密貨幣投資和交易,並紛紛加入這一行列。我們列出的加密市場指標也反映了這個現象,美國在各個維度均名列前茅。
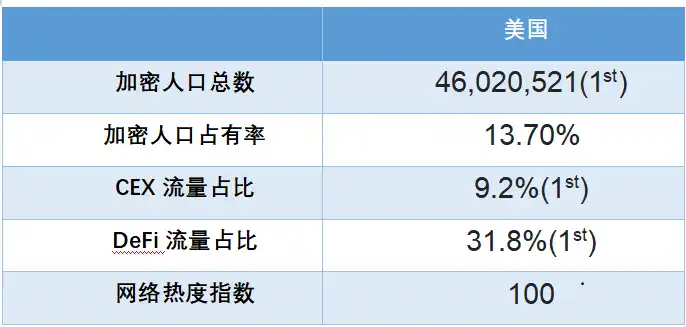
目前,美國加密市場用戶約4,600 萬,佔總人口13.7%;在中心化交易所和DeFi 領域的流量佔比分別為9.2% 和31.8%。從美國在各個 CEX 的交易種類上看,BTC 是美國加密用戶的主要選擇,其次是以太坊、狗狗幣、ADA 以及其它加密貨幣。具體來說,美國正以約 15 億美元的 BTC 交易量引領全球。領先的數據表現也解釋了為何近年來加密市場的價格波動常常與美國風險市場之間有較強的關聯性。尤其是自 2022 年以來,加密市場的價格走向幾乎完全以聯準會的貨幣政策為導向;另一方面,美國在眾多 DeFi 協議中 31.8% 的交易量佔比也是遙遙領先。對 DeFi 的擁抱也使得美國成為 DeFi 創新的前線陣地,矽谷、紐約等地聚集了大量開發者,多數計畫也更容易在這片熱土中獲得早期資金和人才支持。
表2-1:美國加密市場發展指標來源:Huobi Research
美國加密市場的快速發展主要可以歸結為以下幾點原因:
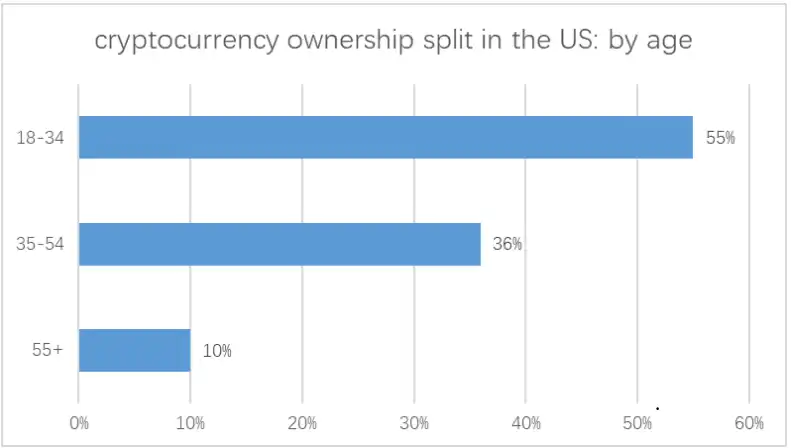
1、年輕人是加密市場中主要的使用者群體。根據 Finder 調查顯示,美國 18-34 歲的年輕人為主力軍,佔總加密用戶的 56%。相較於喜歡股票和債券等傳統投資組合的中老年人,年輕人似乎更能承受風險,加密貨幣可能帶來的高收益讓他們趨之若鶓,推動了整體市場的採用率;
圖2-10:cryptocurrency ownership split in the US: by age來源:Finders
2、合規化進程日益推進。 美國多數州推出了加密友善法案,推動了當地合法化的加密活動。例如,俄亥俄州提議了以加密貨幣支付稅款的法案;懷俄明州通過了 13 項法律,包括承認加密貨幣為貨幣,允許當地銀行為數位資產提供託管服務。有了這些法案,大型機構和金融服務商都可以為美國用戶提供合法化的資產管理以及相關的加密服務;
3、其它因素。除了上述原因外,我們認為還有一些事件在推動美國加密市場發展中發揮了重要作用,如Microstrategy 和Tesla 等大型機構的入場、美國逐漸豐富的線下加密貨幣支付場景以及大型加密初創公司蜂擁而至美國等。
2.2.2 東南亞:新興市場湧現,加密使用者佔有率激增
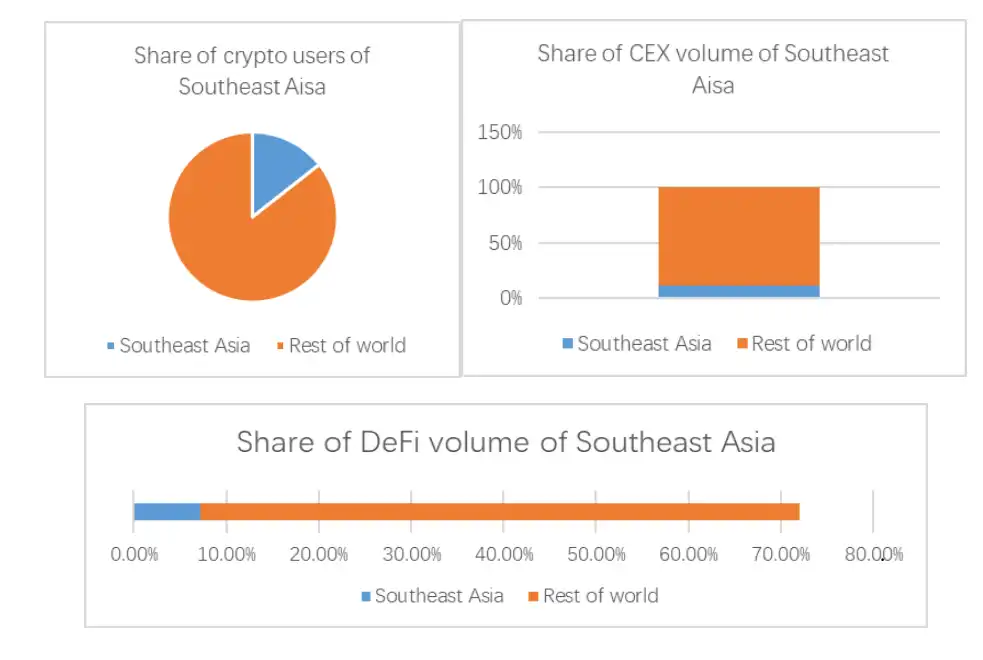
近年來,東南亞地區的加密市場成長非常迅速。目前加密人口總數約 4,600 萬,僅次於北美市場。雖然該地區多以中低收入國家為主,人均購買力並不如已開發地區。但部分東南亞國家(如越南、菲律賓、泰國)的加密用戶佔有率卻表現較為突出,加密活動已滲透到許多生活化場景。
越南:國家加密貨幣採用率之首
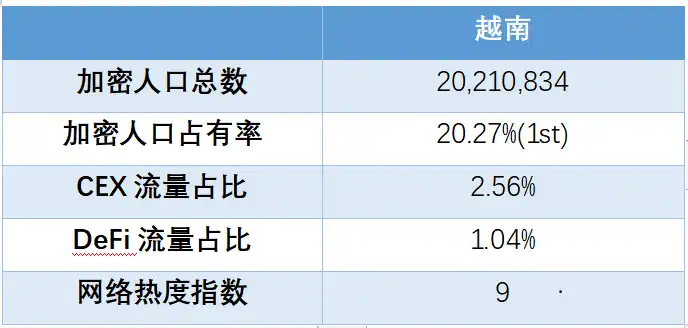
該國的加密用戶人數約2,000 萬,佔其總人口的五分之一以上,成功躋身到全球高加密貨幣採用國家的榜首。
以越南為代表的東南亞新興加密市場成長的主要原因有以下幾點:(1)順應當地金融改革和現代化要求。在過去十年裡,東南亞國家和政府十分重視區塊鏈等新興技術,並期待它們能為經濟數位化鋪路。在越南,無現金支付逐漸成為該國常態,當地政府為擴大加密貨幣採用設定了相對寬鬆的加密稅;同時,由於該地區傳統金融體係不夠發達,能獲取的服務非常有限,導致用戶不得不轉向使用效率更高的加密貨幣;(2)GameFi 成為用戶熱衷的投資場景。基於東南亞地區人文環境和消費習慣,遊戲是該地區極為重要的組成部分。根據公開數據,2020 年印尼的手遊下載量最高為 38%,其次是越南達到 22%;菲律賓、越南在遊戲付費率方面排名靠前,分別是 55% 和 50%。發達的遊戲產業環境也為區塊鏈遊戲的誕生提供了良好的土壤。 2021 年,現象級鏈遊Axie Infiity 問世,其創新性的「play-to-earn」模式迅速點燃了市場熱情,吸引了大批用戶和資金爭相湧入,東南亞地區毫無疑問地成長為GameFi 的中心。
表2-2:越南加密市場發展指標來源: Huobi Research
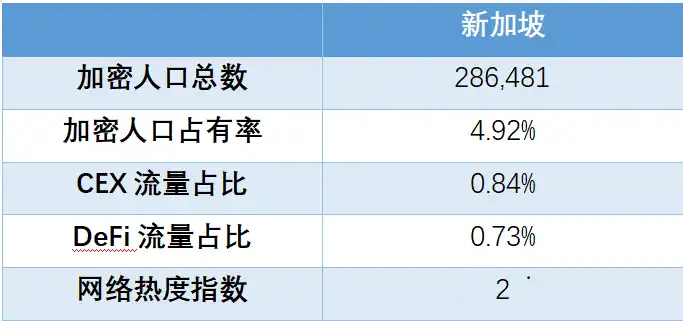
新加坡:加密新寵,全球web3 重要節點
新加坡在近幾年的中美互聯網市場飽和下沉和東南亞經濟崛起中抓住了機遇,尤其是疫情後數位化轉型的加速期,新加坡逐漸成為互聯網的創業熱土,吸引了大批創新者和獨角獸企業。這其中自然也包括了加密領域。新加坡為加密產業提供了高度開放的政策環境,既有明確監管,但也給予了極大的容錯創新空間。根據陀螺報告顯示,新加坡金融管理局在 DeFi 中提供了監管沙盒加強版等包容性更強的綠燈監管方式。即使許可牌照未能申請,也可依據豁免條例暫時允許提供特定支付服務。因此,新加坡逐漸成為全球加密領域最友善的地區之一。畢馬威發布的數據中顯示,2021 年新加坡在加密領域共有超 80 筆創投交易,總額高達 14.8 億美元;相比 2020 年該數字還只有 26 筆,總額 1.1 億美元,金額環比增長近 14 倍。
表2-3:新加坡加密市場發展指標來源:Huobi Research
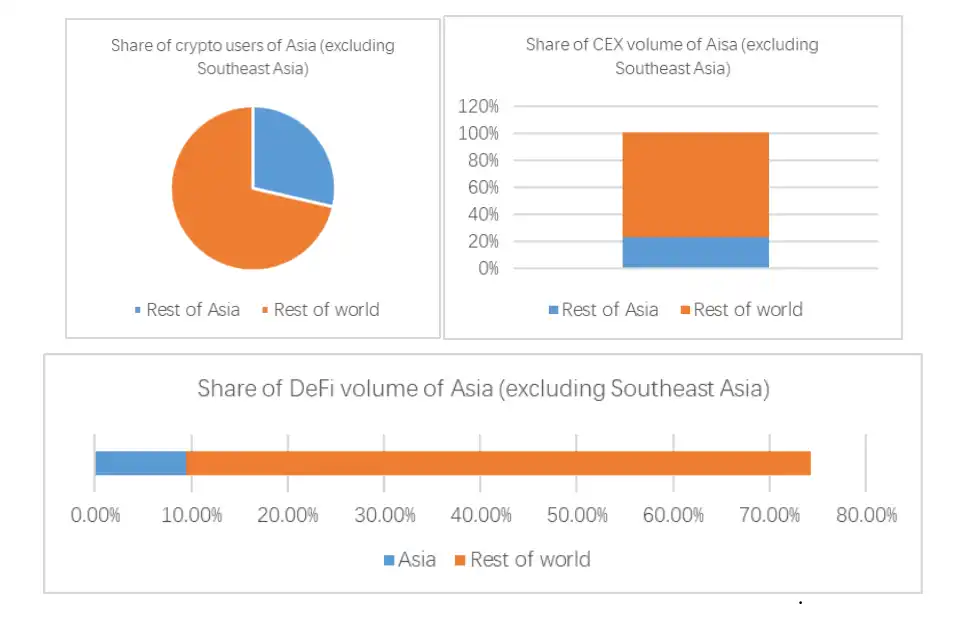
2.2.3 亞洲其它地區:加密人口基數巨大,市場熱情居高不下
亞洲地區地域遼闊、國家眾多,坐擁全球最多的加密用戶數。以下我們選取幾個重點國家進行分析:
日韓:加密交易活動極為活躍
日韓兩國在交易所流量佔比的表現不可忽視。具體來說,韓國以 7.4% 位居第二、日本則以 3.85% 位居第六。一方面,Upbit、Bithumb、CoinOne、Korbit 和Gopax 等主要加密交易所的所在地都位於日韓兩地,推高了二者在這部分的數據表現;另一方面,根據Coindesk 的報道,兩國居高不下的失業率和較高的房價迫使當地年輕人不得不尋求其它創造財富的手段。尤其是韓國,幾乎陷入全民炒幣的現狀。除就業和高消費壓力外,當地的階級固化及財閥壟斷也讓底層社會的創業之路異常艱辛。加密貨幣作為無國籍的投資,被他們的年輕人視為擺脫貧困和累積財富甚至實現階級跨越的重要手段。數據顯示,每 5 個韓國年輕人就有 1 個在炒比特幣。另外,地方政府對擁有、出售和購買加密資產等行為的合法化以及未來可能出台的優惠稅法提案,都使得加密市場在該地區越來越受歡迎。
表2-4:日本、韓國加密市場發展指標來源:Huobi Research
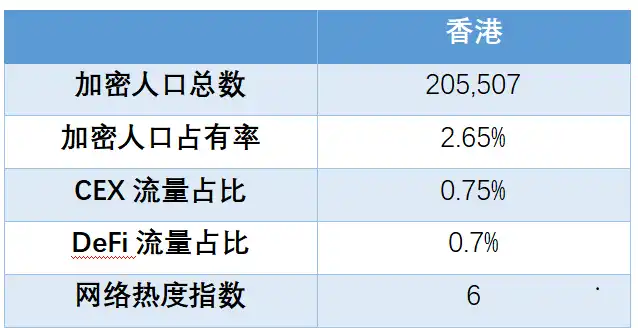
香港:沉睡的東方金融中心
香港的加密市場在很長一段時間裡處於灰色地帶。作為曾經的亞洲中心,香港憑藉著發達的金融產業和背靠大陸市場的先天優勢,吸引了一大批像 Animoca、FTX、BitMEX 等知名加密企業。但是,隨著中國大陸對加密活動採取的一系列全面禁令,香港迅速散失其市場優勢;加之 CBDC 試點工作在香港的穩步推進,香港金融管理局也希望將潛在的加密貨幣納入監管範圍。趨嚴的政策環境加速了大批從業者和加密企業的出走,導致香港加密市場份額在過去幾年經歷了快速下滑。不過,隨著香港在 2022 年 10 月 31 日發布了全新的虛擬資產政策宣言,明確了當地加密活動的合法性,重新開放的香港加密市場預計將在未來再次崛起。
表2-5:香港加密市場發展指標來源:Huobi Research
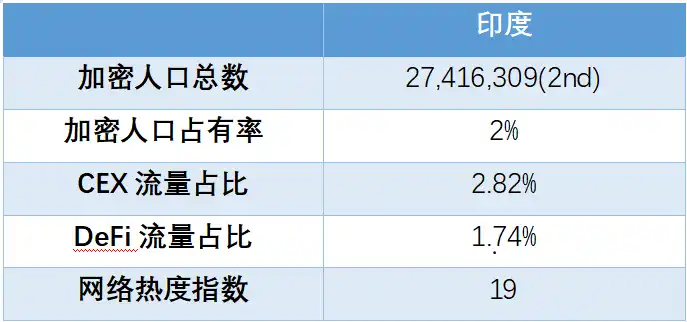
印度:監理搖擺不定,加密市場奮勇前進
印度儲備銀行並不像其它國家央行對加密技術感興趣,其財政部長曾在2018 年對外宣稱印度儲備銀行將全面禁止加密貨幣,但並沒有將其上升至法律層面。這意味著加密交易在印度處於灰色地帶。因此,儘管印度的加密市場在過去很長一段時間裡一直存在著較大的發展阻力,但並未停滯前進的腳步。
直到去年,印度最高法院都裁決印度央行對加密貨幣的禁令實屬違憲,標誌著印度政策的放鬆。政府監管的轉向極大促進了印度加密經濟的發展。根據Coindesk 報道,印度農村地區希望購買和交易加密貨幣的投資者顯著增加,Coinswith Kuber 的農村註冊量增長了135%;與此同時,今年以來印度區塊鏈行業完成16 筆交易融資,總額超過6.27億美元,是2021 年的14.25 倍。另外,印度雖人口基數大,但年輕人的教育程度良好,對於區塊鏈和加密貨幣的前沿技術和概念更加易於接受和理解。加密領域中一大批現有的優秀技術開發團隊如 Matic、Starkware 均來自印度,他們都已成為了各自技術分支路線中的頭部專案。這些都足以反映出印度加密市場的巨大潛力。
表2-6:印度加密市場發展指標來源: Huobi Research
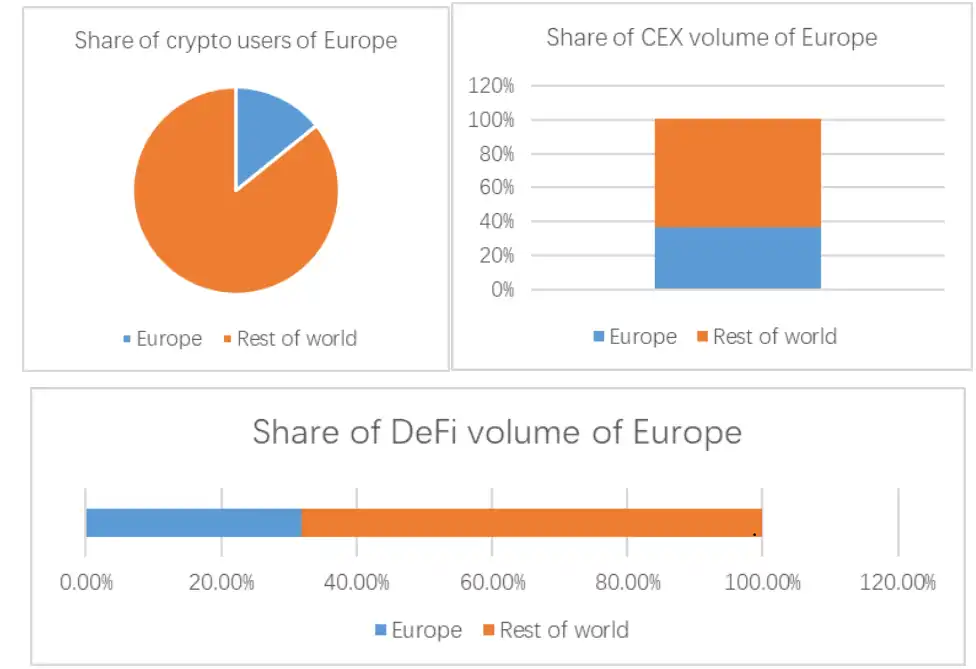
2.2.4 歐洲:加密主力軍之一,戰爭未能阻止市場前進腳步
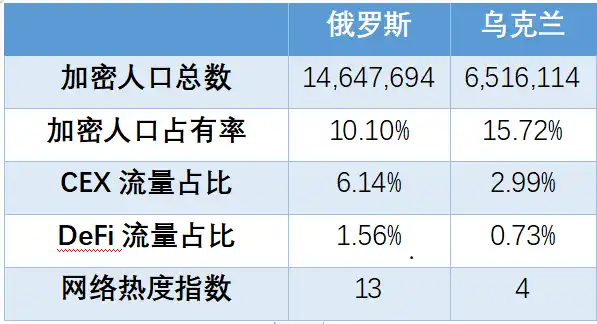
歐洲地區我們著重在俄羅斯和烏克蘭。從我們的數據來看,俄羅斯與烏克蘭兩國在各項指標中也都排名靠前。很大程度是因為俄烏戰爭的爆發,導致兩國的加密活動都增加。
從俄羅斯方面來看。目前擁有加密貨幣的人口超過 1,460 萬,佔總人口的 10.1%。該國在建立與加密貨幣相關的法規上採取了許多積極性措施。 2022 年 9 月,俄羅斯通過立法批准了本國部分地區可以利用水力、核電等資源進行加密貨幣的開採。另外,由於戰爭導致該國在西方國家的製裁下不得不退出 SWIFT,加密貨幣可能是對外貿易結算的重要補充。同樣在 9 月份,俄羅斯央行正式宣布將使用比特幣、以太幣等加密貨幣進行的跨境支付合法化。
至於烏克蘭,突如其來的戰爭給本國經濟造成了極大打擊,通貨膨脹居高不下;加上當地央行的戒嚴令對本國居民的現金交易進行了嚴格限制,許多烏克蘭人認為加密貨幣是用來對沖通膨的有效避險方式。因此,從戰爭開始以來烏克蘭的加密貨幣轉帳量持續成長。
表2-7:俄羅斯、烏克蘭加密市場發展指標來源:Huobi Research
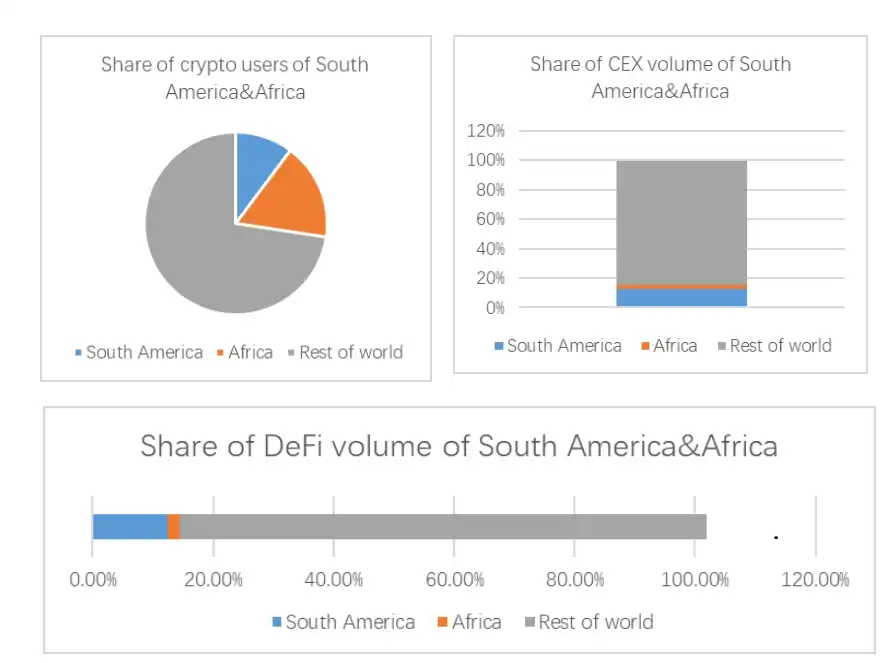
2.2.5 南美洲&非洲:應用場景以支付和儲值為主
南美和非洲的主要國家採用加密貨幣的原因大多比較一致,主要是本國金融危機、高通膨以及法幣過度貶值等。其中較為典型的國家有委內瑞拉、阿根廷、巴西、摩洛哥和埃及等。
雖然不是所有加密貨幣都可以用來作為風險對沖的工具,但穩定幣一定是這些地區用作資產儲備的好手段。根據公開數據顯示,由於常年維持高達 8% 的年化通膨率,南美和非洲地區至少超過 1/3 的人習慣用穩定幣進行零售交易和日常資產儲備。同時,這些地區也是全世界用穩定幣來進行報酬支付比例最高的區域。
2.2.6 加密市場發展成熟度指數,美國居榜首
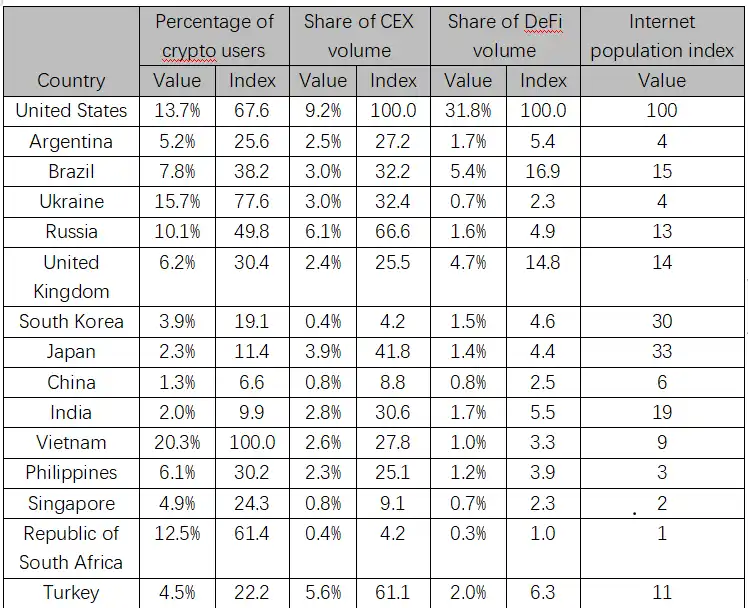
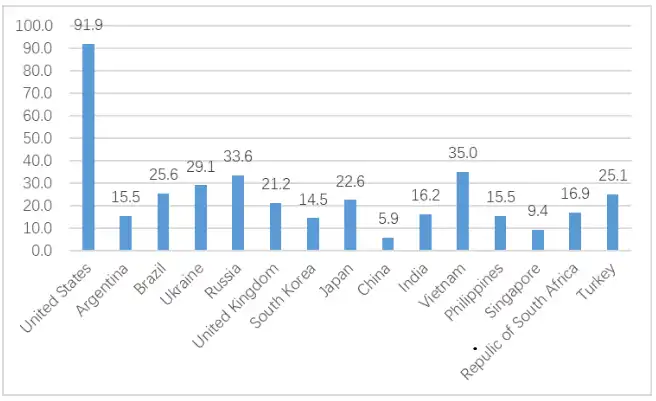
最後,我們根據上述分析並結合了本章的4 個指標,計算出全球15 個不同國家的加密市場發展成熟度指數。
表2-8:部分國家的加密市場發展成熟度指數來源:Huobi Research
圖2-11:各國家評估總分來源:Huobi Research
從我們的指標來看,美國的加密市場成熟度最高,但市場滲透率方面不如越南這類新興市場。這可能是由於美國金融體系較為發達,雖然資金體量龐大,但投資人還有加密貨幣以外的各種別類資產配置選擇。相較之下,越南、阿根廷、巴西這類新興市場投資人的金融類選擇不多。而加密貨幣作為無國界資產,具有高收益和高流動性等特性,深受他們的青睞。隨著加密產業持續發展,監管政策的不斷完善,這些新興市場的潛力不容小覷。
3. 2022 年加密產業十大事件
3.1 Terra 崩盤,產業步入更嚴峻的熊市
Terra 的崩盤可以說是2022 年甚至整個產業有史以來最惡劣的事件之一。 Terra 曾在全幣圈紅遍一時,躋身十大加密資產。它的崩盤使得許多投資人血本無歸,也為原本已踏入熊市的加密貨幣市場雪上加霜。
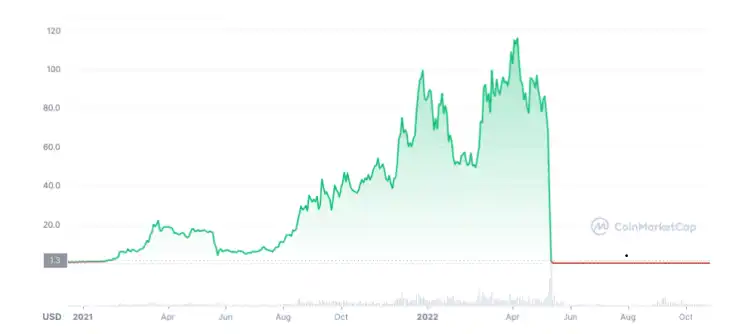
創立於 2018 年,Terra 是透過「穩定幣」UST 和「治理代幣」Luna 的雙幣機製而建立的支付區塊鏈。在 2022 年初,Terra 的創辦人 Do Kwan 推出了名為 Anchor 的協議:只要將 UST 存進去,就可以獲得 20%的年化收益。因此 LUNA 吸引了許多投資者,其去中心化的特徵也獲得了幣圈的寵愛。 Anchor 協議推出後,市面上多數的UST 都被存進協議上,在UST 崩盤前,有將近75%的UST(多達14B)都是存在Anchor 協議上,許多投資者甚至抵押其他加密貨幣資產借UST 去賺取20% 的年化收益。因為 UST 的需求越來越龐大,LUNA 的價格也隨著攀升而突破 100 美元。在巔峰時期,UST 發行量超過 150 億,成為幣圈最大的去中心化演算法穩定幣。
在 2022 年 5 月,Terra 在 curve 裡面的 UST 資金池因為有用戶大幅拋售而失去了平衡,UST 因此脫錨,價格一路下降。面對 UST 的失衡,Do Kwan 動用 LFG 團隊基金出售 80,000 枚 BTC 大量購回 UST。可惜市場已對 Terra 失去信心,其他用戶紛紛拋售 UST。 Terra 的演算法同時令 LUNA 大量增發,LUNA & UST 因此進入死亡螺旋。 Terra 鏈上的交易者無法跟上大規模拋售,因此崩盤是無可避免的。
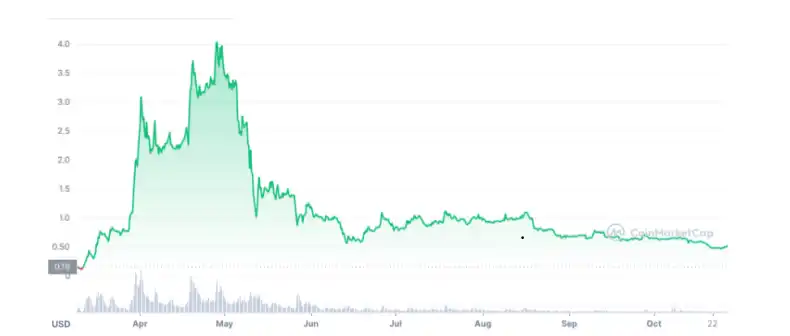
圖3-1:LUNAUSD來源:Coinmarketcap.com
Terra 的崩盤對市場造成巨大損失,UST 的價格在幾天內跌至$0.2,而LUNA 的價格也歸零,Terra Network 市值蒸發了400 億美元,許多投資者損失嚴重。除此之外,LFG 出售的 80,000 枚比特幣也對市場造成巨大衝擊,比特幣價格下跌也導致整體市場面臨更嚴峻的熊市。
3.2 三箭資本破產,加密產業進入「雷曼時刻」
三箭資本(Three Arrows Capital)是由創辦人Su Zhu 和Kyle Davies 於2012 年創立的加密貨幣對沖基金。三箭資本以其高槓桿押注而聞名,從不同的公司借入了大量資金,並投資於許多不同的數位資產項目。在 2022 年 3 月,其資產管理規模曾達 100 億美元,投資組合包括 Avalanche、Solana、Polkadot 和 Terra 等代幣。三箭資本無疑是幣圈內的投資巨頭。
Terra 崩盤之後,隨即有消息流傳指三箭資本面臨流動性問題,也有消息指該公司疑似挪用客戶資金。在2022 年6 月14 日,Su Zhu 刪除了社群媒體Twitter 帳號簡介中包含以太坊等數位貨幣標籤,並在Twitter 上發布推文:「我們正在與相關方面進行溝通,並完全致力於解決這個問題。
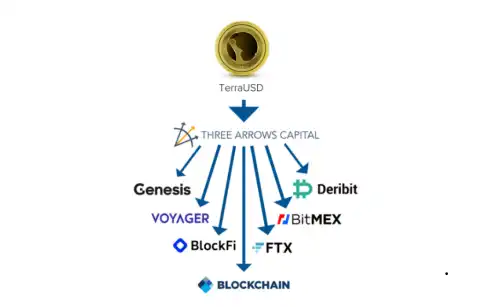
隨後一星期,數位資產經紀公司 Voyager Digital 表示,已經向三箭資本出借 15,250 個比特幣和 3.5 億美元的穩定幣 USDC。以當時的價格計算,貸款總額超過 6.75 億美元。 Voyager Digital 公司要求三箭資本在 6 月 27 日前償還全部未結清貸款,否則將面臨違約。三箭資本結果是沒有償還該貸款,Voyager 隨即從法律途徑向三箭資本尋求賠償。事情曝光後, 其他三箭資本的借貸人紛紛要求三箭資本償還貸款,包括 Genesis Global Trading BlockFi,BitMex,FTX,及 Blockchain 等等。三箭資本被迫出售其資產,更一度在 curve 上的 stETH/ETH 池大幅拋售 8 萬枚 stETH (超過 8400 萬美元), 導致 stETH 脫錨 (stETH 曾經一脫錨到 0.94ETH)。
圖3-2:三箭資本示意圖來源:CNBC.com
三箭資本在幣圈打開了一個資金敞口,其影響深遠。但由於缺乏透明度,沒有人知道誰對他們持有敞口,隨著越來越多機構披露三箭資本的壞帳,整個行業引發恐慌,資金不斷撤出,加密行業進入“雷曼時刻”。
3.3 FTX 事件引發產業地震
今年11 月FTX 由於用戶擠兌導致流動性枯竭且資不抵債,最終宣布破產。這可以說是本輪熊市以來第一大風險事件,其影響廣泛且深遠。
FTX 成立於 2019 年,和其姊妹公司 Alameda 共同為 Sam Bankman-Fried 創立。在成立之後直到暴雷之前的短短三年時間,FTX 已經成為一個市值 240 億美元,行業排名第二的中心化交易所,其創始人 SBF 的個人資產也達到了 156 億美元。但一週之內,這些資產全部化為泡影。
事情的根本原因是 FTX 作為中心化交易所,持有大量用戶資產。而其姊妹公司 Alameda 由於業務需要大量資金,因此以所持有的 FTT 和 SOL 等代幣作為抵押,從 FTX 借出用戶資金。這樣一來 FTX 的用戶資產雖然從帳面價值看變化不大,但已經從包含大量穩定幣和 BTC 的資產轉變為持有大量 FTT 和 SOL 等代幣,資產同質化嚴重且波動性高。事情的導火線來自於 Coindesk 發現了 FTX 資產負債表上的問題並發表了分析文章做出警告。之後幣安創始人 CZ 以此為由宣佈為規避風險將賣出持有的 FTT,從而引發市場恐慌,導致 FTT 價格暴跌,從而使得 FTX 資產端大幅縮水,並引發用戶擠兌浪潮。最終 FTX 因為用戶擠兌導致流動性枯竭,且持有的 FTT 和 SOL 等資產大幅下跌導致資不抵債,最終宣布破產。
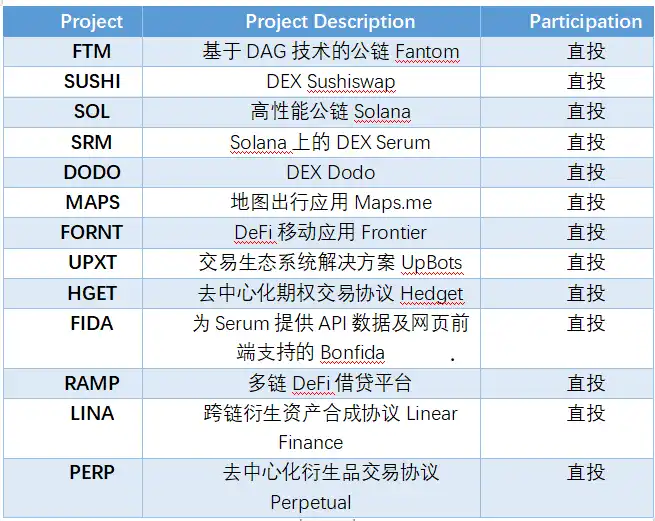
FTX 的破產直接引發了產業地震並導致市場崩盤。身為業界領導者之一,FTX 和 Alameda 參與了許多專案的投資,尤其在今年熊市期間,他們更是多次出手救助陷入危機的業內公司,樹立了幣圈央媽的形象。根據不完全統計,FTX 參與直投的項目超過了110 個,部分如下表:
表3-1:FTX 直投項目(部分)來源:Dune,Huobi Research
除此之外,其他與FTX 有業務往來的項目如bitDao 和MIM,以及投資公司如紅杉資本和淡馬錫等紛紛遭受了代幣暴跌和相關投資資產減記等損失。可以說這次 FTX 破產事件其影響之深遠,造成的損失之大不是 Luna、3AC 等事件可以比擬,堪稱真正的幣圈雷曼事件。
除了市場下跌和相關公司及專案遭受損失之外,本次事件也對整個產業生態造成了嚴重的影響。最直接的影響是中心化交易所遭遇了信任危機。自事件爆發後,各大交易所都面臨提幣壓力,顯示出當前用戶在恐慌情緒影響下對中心化交易所的巨大不信任。面臨此局面,各大交易所紛紛採取措施自救,如進行儲備資產揭露,呼籲建立產業規範及產業復甦基金等。但從長遠來看,這次事件對整個產業生態將帶來深遠的影響:使用者對中心化機構失去信任及對去中心化的呼聲增加可能導致去中心化計畫的再次發展;監管必然將進一步增強,合規牌照的獲取難度和成本都會進一步升高;各個項目或機構在本次事件後的信息透明度都將大幅提高;事件可能導致用戶對整個加密貨幣行業的信心動搖,使得行情下跌的同時低迷時間大幅延長等等。儘管如此,我們相信不破不立,每次事件的爆發都是刮骨療毒,每次行情的下跌都是機會。隨著事件的逐步平息,在經歷陣痛之後產業依然會逐步走向好的方向。
3.4 聯準會大幅升息,高風險資產首當其衝
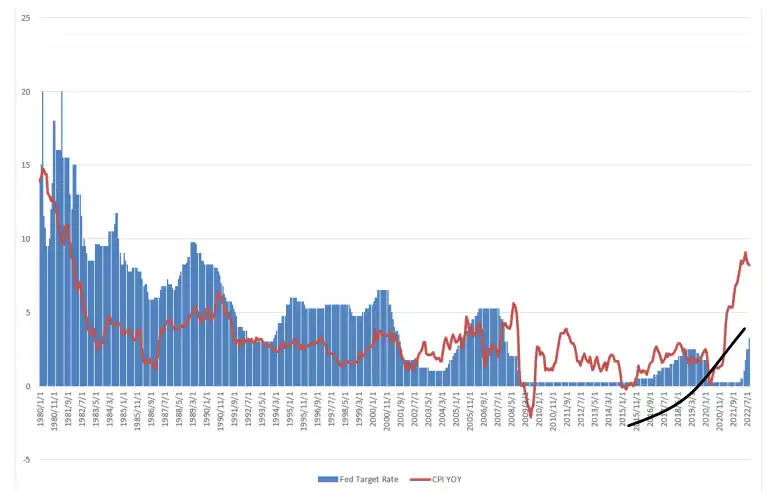
前文我們說到2022 年在全球宏觀市場中最重要的事件就是全球通膨和各國央行為應對通膨而進行的升息等貨幣緊縮政策。而本輪通膨和升息週期的特徵是:通膨率高且頑固,升息速度快幅度大。下圖為美國自1980 年以來的通膨率和基準利率數據:
圖3-3:美國40 年CPI 年比數據與基準目標利率來源:Bloomberg,Huobi Research
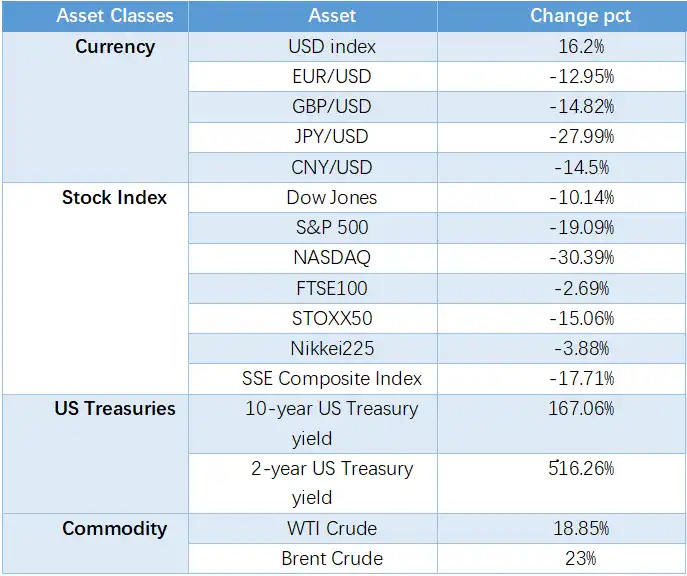
從上圖可以看出,目前美國的通膨率已經到達了1980 年以來的最高水平,而基準利率也在8 個月的時間內到達2008 年以來的最高水平,且預計在明年二季以前還會繼續升息。在這樣的背景下,全球各國和各產業都感受到了金融寒冬的冷意,下表為各大類資產在 2022 年的漲跌幅。
表3-2:2022 年各大類資產漲跌幅來源:Bloomberg,Huobi Research
從上表可以看出,在聯準會大幅升息的背景下,全球大類資產都受到了巨大影響:除大宗商品受到除美國貨幣政策之外的因素影響而上漲外,不管是全球股市,各國貨幣還是國債都出現了大幅下跌。其中代表短期資金成本的 2 年期美債和以科技股為主的納指跌幅相對較大。在這種情況下,加密貨幣產業也難以避免。更有甚者,加密貨幣產業由於自身特點,存在槓桿率相比傳統產業偏高的現象,在全球資金收緊的情況下,去槓桿的過程也相對更加暴力和劇烈,如terra 崩盤和三箭資本破產等年度重大事件,它們的發生雖然有各自不同的直接原因,但根本原因都是受到全球貨幣緊縮的大環境而產生的現金流問題。因此在若干年後,如果要分析 2022 年加密產業的重大事件之時,以聯準會升息為代表的全球流動性緊縮是分析許多問題的根本。
3.5 以太坊合併,PoS 新時代開啟
2022 年9 月15 日,萬眾矚目的以太坊合併順利完成,標誌著以太坊主網的共識機制正式從工作量證明(PoW)切換到了權益證明(PoS)。
作為世界級計算機,以太坊自誕生起便一直使用工作量證明共識機制來保證系統的安全,各種交易、智能合約、帳戶等複雜功能也都是運作在這核心機制之上。隨著以太坊上生態應用的不斷繁榮,目前的基礎架構對系統擴展性提出挑戰,PoW 的限制嚴重限制了以太坊的未來發展。為解決可擴展性問題,團隊給出了一系列網路升級方案。
合併是該系列中的第二次網路升級,它將生態中現有的兩條獨立區塊鏈以太坊主網與信標鏈結合,在保留原有執行智能合約的功能和完整的歷史數據及用戶狀態的同時實現共識機制的切換。
圖3-4:以太坊合併示意圖來源:Ethereum.org
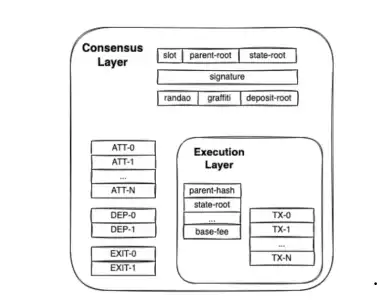
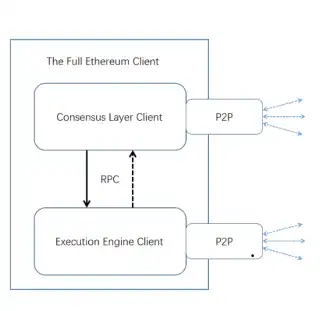
合併後,以太坊在區塊結構、網路結構、共識機制和節點類型上均出現相應變化。新區塊可視為信標區塊與原PoW 區塊的組合,其中與PoW 共識相關的區塊欄位會相應的修改為0 或常數;網路結構將採用「共識層+執行層」的架構,由共識層協調和指揮執行層生成和同步區塊;合併後,以太坊節點種類會更加豐富。無狀態節點的加入既有助於維持網路的去中心化程度,也能為未來的分片架構做準備。
圖3-5:合併後以太坊區塊示意圖
圖3-6:合併後以太坊客戶端架構來源:Ethereum foundation blog 來源:ethresearch.ch
以太坊合併是對加密貨幣市場具有里程碑意義的重大事件:對以太坊來說,合併是奠性能提升的關鍵一步,轉向權益證明機制為以太坊後續的分片擴容提供了基礎條件。不僅如此,合併後 ETH 的發行率將大幅下降,加上 EIP-1559 的銷毀,未來 ETH 極可能進入通貨緊縮。對該產業來說,合併意味著大規模顯示卡挖礦時代結束,礦工不得不湧向替代鏈或就此退出。隨著以太坊慢慢補齊性能短板,未來勢必會擠壓其它 PoS 公鏈生態。從更深層的方面來說,合併是以太坊響應全球減少碳足跡號召的重要改變。比特幣的經久不衰讓產業見證了 PoW 機制的強健性,但其要求不斷運行礦機來反覆計算直到找到符合要求的哈希值對能源有巨大的消耗。以太坊過渡為權益證明後,每年的全球能源消耗也將因此減少約 0.4%。
3.6 Tornado cash 監管,引發加密產業思考與擔憂
2022 年8 月8 日,美國財政部外國資產管制辦公室(OFAC)將Tornado Cash 及其關聯的加密錢包位址加入其「特別指定國民名單」(SDN)中,禁止美國公民與該協議或與之相關的任何以太坊地址進行交互,如果與SDN 名單中的地址進行交互,相關人和實體都將面臨處罰(圖)。根據Tornado Cash 官方推特,其協議遭到以下相關機構制裁:
- Tornado Cash GitHub 頁面關閉
- Tornado Cash 貢獻者帳戶查禁
- Tornado Cash 協定中USDC
- RPC 請求被Infura、Alchemy 拒絕
圖3-7: OFAC 對Tornado Cash 的製裁文件來源: https://home.treasury.gov/,Huobi Research
Tornado Cash 被禁的主因則是北韓駭客組織Lazarus Group 利用Tornado Cash 進行大規模的洗錢,同時幫助非法活動洗錢多達70 億美金,對美國國家安全構成了威脅。此次被列入製裁名單的鏈上地址中總計有 4.37 億美元的資產。
針對此制裁,大量的服務供應商與 DeFi 協議禁止對 Tornado cash 的存取以及相關錢包的封鎖。 Tornado Cash 也引發了大量的討論,包括區塊鏈是否應該抗審查,加密貨幣行業是否應該迎合監管等,以太坊核心開發者也專門在開發者電話會議中詳細討論了國家級監管審查的應對策略等。 Tornado Cash 事件不僅促進了人們對隱私和監管兩者之間衝突的深遠思考,也標誌著全球監管機構正式對 DeFi 的狂野西部展開了行動。
3.7 OP 發幣帶領Layer2 熱潮回歸
今年Layer2 領域最大的事件就是主流的Optimistic Rollup 協議Optimism 發行了代幣OP,推動了它本身和Layer2 領域的整體逆市成長。
2022 年初,Layer2 成長放緩。為了吸引用戶和刺激成長,Layer2 協議們各顯身手。首先是在4 月,頭號Optimistic Rollup 協議Arbitrum 發布了名為“The Arbitrum Odyssey“的生態探索活動,鼓勵用戶使用鏈上項目以獲得NFT 獎勵。用戶熱情高漲,不過由於活動太過火爆,超出了網絡預設的承受能力,該活動不得不中止了。 ,以資助OP 生態系中的建設者和計畫。 ="text-align:center;">
表3-3:Optimism 協議的各項數據對比來源:L2beat,optimistic.etherscan.io,Huobi Research
Optimism 是Rollup 四大天團裡第一個發行代幣的,它的增長為其他協議做出了很好的示範。億枚代幣,會將一部分分配給StarkNet 生態的貢獻者及相關投資人。幣或有了明確的計劃。怕是都不行。 Nitro 網路升級,增加了網路吞吐量並降低交易成本。 ,極大降低了Rust 語言的開發者的門檻。 zkSync 2.0 的主網(第一階段僅團隊可用)將在 11 月上線。
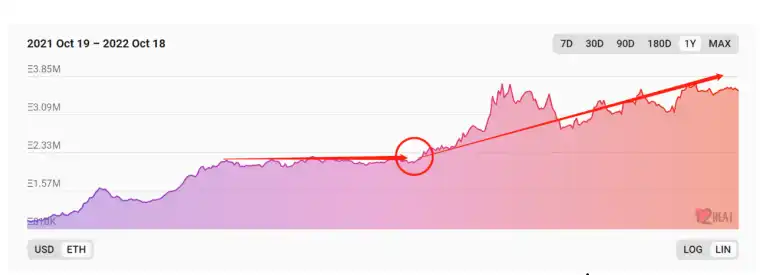
Layer2 協議們透過技術升級持續提升效能和使用者體驗,透過代幣引入更多種的手段讓網路捕捉價值,並激勵開發者和使用者。現在回頭來看,Optimism 發行代幣的時間正是今年 Layer2 整體的 TVL 的轉折點。在這之後,Layer 的 TVL 成長了 63%,成為了熊市中為數不多的還能成長的領域。今年的夏天稱不上是“Layer2 Summer“,但Layer2 已經顯示出了強勁的生命力。在下一個盛夏,它們也許就會帶來驚喜。
圖3-8:Optimism 發行代幣是幾年Layer2 的TVL 的拐點
來源:L2beat,Huobi Research
3.8 STEPN 之後,X to EARN 終局,GameFi 何去何從
曾經擁有100 萬用戶以及472 萬註冊用戶並能夠在一個季度賺取高達1.225 億美元的利潤,STEPN 可以說是2022 年GameFi 和X to Earn最輝煌的項目之一。 "text-align:center;">
圖3-9:STEPN來源:coinmarketcap.com
鼓勵用戶走路來賺取代幣,是STEPN 的核心。用戶,很快便有爆炸性的成長。 ,新用戶也不斷減少。
圖3-10:STEPN 活躍使用者數量來源:Dune Analytics
STEPN 衰落背後的原因除了加密貨幣市場熊市的影響以及LUNA 崩盤引起加密恐慌的原因之外,還有STEPN 在2022 年7 月宣布清退中國大陸用戶,導致用戶們紛紛出售有關STEPN 的加密貨幣資產。 STEPN 的實用型代幣 GST 在需求下降的情況下進入了失控的供應膨脹,導致其價格暴跌。 STEPN 為 X to Earn 開啟了一個新的模式,導致 STEPN 急速發展的爆發點以及因為沒有持續的用戶增長而衰的問題也為未來其他 X to Earn 的項目提供了參考價值。
3.9 今年最大的併購案:Huobi 收購
作為曾經華語市場份額最大的交易所,Huobi 在2022 年10 月初被香港百域資本旗下的併購基金以30 億美元的估值正式收購,這可能是加密貨幣行業今年以來最大的併購案。
Huobi 集團成立於 2013 年,創辦人為李林。伴隨加密貨幣市場成長,Huobi 交易所的市場份額逐步增大,在 2017 年後成為中文世界市場份額最大的交易所,整體生態佈局處於行業領先地位,火幣大學、火幣投資等具有不錯口碑。直到 2021 年,Huobi、幣安和 OK 被視為中文加密貨幣交易所的三大巨頭。
但在2021 年中國大陸推出了全球各國中最嚴格的加密貨幣監管政策,包括禁止中國大陸用戶進行加密貨幣交易、禁止中國大陸境內的虛擬貨幣挖礦、禁止在中國大陸註冊的企業從事虛擬貨幣相關業務。監管政策出台後,以 Huobi 為代表的加密貨幣相關業務的公司紛紛宣布退出大陸市場,業務全面轉向海外。在退出前,Huobi 的日均交易量超過600 億美元,峰值一度超過900 億美元,而在退出後又遭遇市場進入熊市,日均交易量萎縮到了50 億美元的水平,交易量跌幅超過90% 。
但 Huobi 作為老牌交易所,仍然具有深厚的底蘊和有價值的資產。除本身的品牌影響外,Huobi 持有美國、香港、韓國、日本等地的合規牌照,且在香港有上市公司火幣科技,這些對於收購方仍有相當大的吸引力。因此在經過多次談判後,在 10 月初香港百域資本宣布收購李林持有的 Huobi Global 的全部股份。
香港百域資本(About Capital Management)是由陳亦騖於 2008 年創立的香港資產管理公司,他也是景林資產合夥人。百域資本在收購Huobi 後,宣布成立全球顧問委員會,目的在於指導火幣全球站的戰略佈局與發展,其名單有百域資本創始人陳亦騫,火幣聯合創始人杜均,波場創始人孫宇晨,香港科技大學副校長汪揚和Valkyrie 投資共同創辦人Leah Wald。在收購完成後的第一次全體大會上,孫宇晨作為顧問委員會代表宣布了幾項重要舉措,包括給 HT 賦能、加強出海策略等。在接下來的一個星期,HT 價格漲幅超過了 80%,顯示市場對這次收購和 Huobi 策略調整的認可。相信在完成這次收購和策略調整後,Huobi 將在未來重現輝煌。
3.10 美歐啟動頂層佈局,全面監管提上日程
全球加密貨幣市場在經歷上一輪大爆發之後,以美歐為代表的各國政府監管政策加快腳步。
2022 年3 月9 日美國總統拜登簽署了《關於確保數位資產負責任創新的行政命令》,這是美國有史以來第一個整體政府措施來應對風險和利用數位資產及其基礎技術所帶來的潛在利益。該命令制定了涵蓋六個關鍵優先事項的數位資產國家政策:消費者和投資者保護、金融穩定、非法融資、美國在全球金融體系和經濟競爭力方面的領導地位、金融包容性和負責任的創新。
9 月16 日白宮即發布了首個加密貨幣行業監管框架草案,該框架遵循數位資產行政命令,動用了美國證券交易委員會和商品期貨交易委員會等現有監管機構的力量,也規定透過G7、G20、反洗錢金融行動特別工作組(FATF) 和金融穩定委員會(FSB) 擴大美國與其合作夥伴之間的合作。
圖3-11:Bitcoin Regulation來源: Allrecode.com/post/31774
2022 年6 月30 日歐盟理事會主席和歐洲議會就加密資產市場(MiCA) 提案達成臨時協議,10 月5 日歐盟理事會批准最終的加密資產市場監管立法(The Markets in Crypto Assets regulation bill,MiCA)文本,10 月10 日歐洲議會委員會以28 票贊成、1 票反對的結果通過了MiCA 法案,接下來將在歐洲議會全體會議上對MiCA 進行的最終投票批准,一旦通過將在12-18 個月後生效。 10 月10 日歐洲議會成員也對《資金轉移條例》(Transfer of Funds Regulation,TFR)進行了投票,這是一項反洗錢法案,要求使用加密貨幣進行的轉帳必須包含支付人和收款人的身份資訊。這兩項法案一旦生效將在歐盟建立統一的加密監管框架,將成為全球主要司法管轄區最全面的加密資產監管法規,也將為從事加密資產的服務提供者以及投資者提供強有力的保障。
美歐推出的加密監管框架將對全球加密市場產生巨大影響,美國和歐盟將率先建立起統一的加密監管體系,不僅可以提升自己管轄區內的監管效率和執法力度,也可以為其他國家監管提供參照樣板。
4. Web3 基礎設施
4.1 以太坊的突發與進擊
4.1.1 Rollup
Rollup 是被寄予厚望的鏈下擴容解決方案。 Rollup 的主要想法是用戶在Layer 2(鏈下)進行交易,由Layer 2 運營商將交易壓縮打包後,將壓縮過的交易資料和鏈下狀態的轉換證明提交上鍊,最後由以太坊主網(未來也可以是其他Layer 1)的驗證者驗證。由於使用了效率更高的編碼方式、減少需要上傳的資料等措施,以太坊主網儲存這一批鏈下交易需要耗費的位元組數下降了。同時又因為以太坊主網不必重新計算鏈下的交易,交易消耗的 gas 也大大減少。 Rollup 一方面減少了鏈上資源的消耗,一方面又能維持資料的可用性,也就是以太坊主網能夠查看並保證任何人都不能篡改鏈下的交易。所以它可以在繼承以太坊的去中心化和安全性的同時提升可擴展性,成為了 Layer 2 的主流技術方案。 Vitalik 也說:「對於以太坊而言,Rollups 是短中期,也可能是長期的唯一無須信任的可擴展性解決方案。」
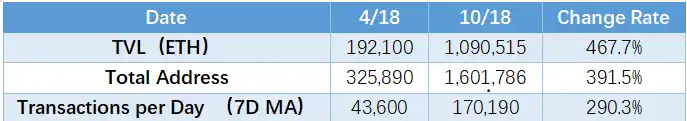
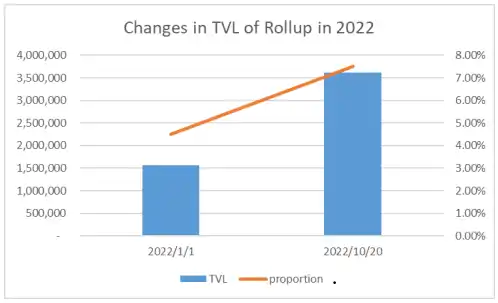
Rollup 在2022 年初已經初具規模,在今年實現了逆勢成長。根據 l2beat 數據,2022 年 1 月 1 日,Rollup 的整體 TVL 為 1.56M ETH,約以太坊主網 TVL 的 4.5%。截至 2022 年 10 月 20 日,Rollup 的 TVL 已上升至 3.62M ETH,成長了 131%,與以太坊主網 TVL 的比例也上升到了 7.5% 附近。今年加密市場整體行情並不好,同期 ETH 的價格下跌了 65%,Rollup 能在這樣的環境中實現成長實屬不易。
圖4-1:2022 年度Rollup的TVL 變化來源:L2beat,Huobi Research
在專案部署數量方面,根據DeFiLlama 數據,截止2022 年10 月底,Rollup 上部署的專案大約有210 個(在多個Rollup 上都部署的專案只按照1 個計算),以太坊主網上的項目有585 個。在這一項上,Rollup 與以太坊的比例為 35.9%,比年初的 19.3% 有了大幅增加。先前有人猜想過,如果以太坊主網的 gas 費用下降,Rollup 的重要性就會降低。而事實是今年 ETH 的價格和平均 gas Price 都下降了,以太坊主網的 gas 費會下降得更多,但 Rollup 還是吸引了大量項目部署。這顯示眾多專案團隊看好以太坊和 Rollup 的前景,「以 Rollup 為中心」的以太坊網路正在慢慢形成。
從地址數量來看,根據各Rollup 的區塊鏈瀏覽器公佈的地址數量估算,Rollup 共有地址4 M 個,較年初翻了4倍。以太坊主網有 209 M 個地址,Rollup 地址數量從不足以太坊地址數量的 1% 上升到了接近 2%。儘管也實現了成長,但在吸引用戶上還有很長路要走。
Rollup 的逆市成長主要由它的技術進步所推動。今年 Rollup 的進展主要在提升相容性、降低資料可用性費用、降低驗證成本、去中心化、研發 zkEVM 這 5 個方向。
提升相容性
因為相容於EVM ,更便於各類專案部署,所以OP Rollup 的資沉佔目前Rollup 的80% 以上。但是相容 EVM 不代表專案能夠無縫部署,它們還是需要做很多程式碼上的調整。提升 EVM 的兼容性,縮小和以太坊的區別一直是 OP Rollup 的重點工作。
Arbitrum One 在 9 月初遷移至了 Nitro,提升了網路的兼容性。 Nitro 的用戶端軟體的基礎層直接編譯了 Geth 的核心(主流的以太坊用戶端)。 Geth 取代了原本 Arbitrum 客製化的 EVM 模擬器來處理執行和狀態維護功能,確保 Nitro 與以太坊高度相容。 Optimism 在去年底進行了EVM 等效性升級後,今年又提出了「以太坊等效性「的說法。它將在計劃於Q4 推出的重大升級Bedrock 中實現,旨在最小化與以太坊的差異,以便Optimism 可以在相同的核心程式碼上共享和協作。強。
降低資料可利用性費用
Rollup 的費用主要有2大塊,其一是交給L1 的資料可用性(DA)的費用,其二是它本身的營運費用。由於 Rollup 的執行在鏈下且大部分時間負荷不大,營運費用佔比相對小,DA 費用佔比較大。
為了減少 DA 費用,各團隊都在改進批次和壓縮系統上下了功夫。例如 Optimism 透過設定更合理的費用參數降低了 30% 的費用,它還將使用更有效率的壓縮演算法以進一步降費。除了這些常規手段,Arbitrum 還推出了一個新產品 Nova,將 DA 費用降到底線。 Nova 建立在 Arbitrum 的 Anytrust 技術上,它利用數據可用性委員會(DAC)在鏈下存儲和提供數據,只在用戶質疑 DAC 時才轉回 Rollup 模式。 DAC 需要保證至少有 2 個誠實的委員,與傳統的 BFT 類共識需要佔總數 2/3 的節點保持誠實相比,它信任假設弱得多,也更容易實現得多。本質上它是用一個最小的額外信任假設換取了更低的成本和更快的提款時間。遊戲和社交類別專案很適合部署在 Nova 上,目前已有接近 10 個專案運行在 Nova 上。 StarEX 也正式上線了 Volition 模式,用戶可以根據業務類型選擇原始交易資料是儲存在以太坊上還是 DAC 中。
降低驗證成本
OP Rollup 依靠詐欺證明解決爭議。詐欺證明分為一輪互動式與多輪互動式。先前只有 Arbitrum 使用多輪互動式詐欺證明,基於 Optimism 的程式碼的 OP Rollup 全都使用的是一輪互動式證明。多輪互動證明在鏈下不斷縮小爭議範圍,直到找到有爭議的一個執行步驟,再去鏈上重新執行併仲裁,這樣可以縮小解決爭議需要使用的鏈上資源,成本比一輪交互更低。 Optimism 正在研發新一代詐欺證明 Cannon,它就是一個多輪互動的詐欺證明。其他 OP Rollup 很有可能都效仿 Optimism 的這個升級,未來 OP Rollup 解決爭議的成本會普遍下降。更重要的是Cannon 將使用MiniGeth(Optimism 簡化版的Geth 用戶端)作為EVM 模擬器,這本質上是對Rollup 方案與主鏈的解耦,一方面可以透過升級MiniGeth 適應EVM 的升級,另一方面可以將MIniGeth 換成其他工具,以支援其他主鏈虛擬機器實現Rollup 方案。
ZK Rollup 依靠有效性證明(零知識證明,ZKP)來解決爭議。與 OP Rollup 不同的是,它不需要做互動式證明,而是一次性把執行的語句都產生 ZKP,由驗證者來驗證 ZKP 以判斷證明者是否誠實。為了提高驗證的效率,StarkNet 升級了遞歸 STARK 證明。這個升級利用了STARK 證明的「對數壓縮「特性,即產生證明所需的時間與執行語句所需的時間大致呈線性關係,而驗證證明的時間大致與生成證明成對數關係。原先採用的SHARP 技術,為多個待證明的命題產生一個總的ZKP1,而升級後,會先把命題分為幾個小組,為給個小組都生成一個小證明,再把這些小證明作為命題,生成一個總的ZKP2。平行計算。遞歸Stark 證明
來源:medium.com/starkware
去中心化
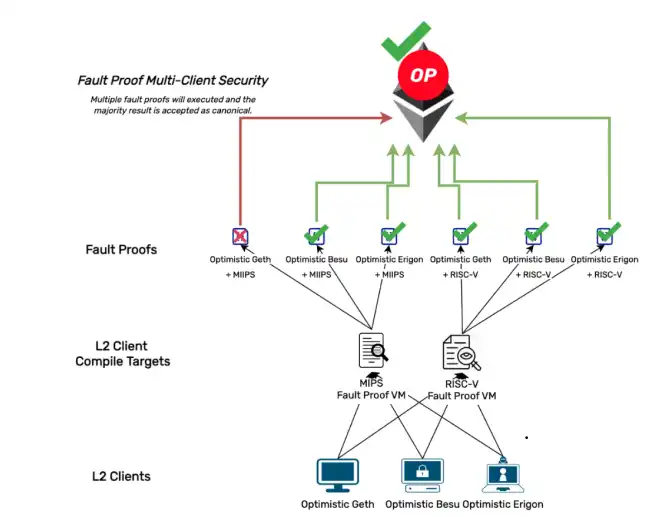
某OP Rollup 網路在今年初出現過一次宕機事件,導致網路在數小時內不可用。用Sequencer 對交易排序,而目前Sequencer 都是由專案團隊本身或關係密切的單一運營商運營,這是非常中心化的。 。合作並激勵他們創建其他客戶端。 ,取法其中,如果Optimism 能實現Sequencer 的去中心化,也是一個重大勝利。的應用場景與效益來源,或許會引領Rollup 的去中心化變革。
圖4-3:Optimism 所設想的多客戶端的生態系統來源:optimismpbc.medium.com
研發zkEVM
近2 年來ZK Rollup 發展的重點一直都在zkEVM 的研發上。 zkSync、Polygon 和 Scroll 都在積極研發,並宣布會在 2022 年底前在測試網或主網上推出他們的 zkEVM 版本。目前看來 zkSync 一直保持領先身位。它在 4 月就上線了測試網,目前已經實現了 EVM 字節碼層面的兼容,完成了在電路中和在執行環境中的實現。在核心基礎設施方面,全節點整合已完成,能夠成功部署和執行已編譯的智慧合約。
近期又一再宣稱在今年10 月28 日第一個運行在以太坊主網的zkEVM 相容的ZK Rollup 就要上線(校稿時已經上線)。團隊有信心,也留了後手。屆時上線的版本不部署任何項目,只有官方團隊可以在主網上用真實資產測試,隨後才會允許開發者使用。已經有一批知名協議和公司宣布將在 zkSync 2.0 上部署,包括 Uniswap、Chainlink、OKX 錢包、法幣出入金解決方案 Ramp 和 Banxa、去中心化加密交易平台 Hashflow、保險協議 Nexus Mutual 等。在對外開放後,zkSync 的生態系統也許會有快速的發展。
4.1.2 以太坊合併
今年以太坊本身最大的升級就是合併。合併的目的是為了將以太坊原本的 POW 共識機制轉變成 POS 機制。隨著共識機制的轉變,網路結構也出現了深刻的變化,這也影響了以太坊的去中心化程度。
合併後以太坊採用共識層+執行層(執行引擎)的架構來產生和同步區塊。用戶的轉帳與智慧合約呼叫由執行引擎(就是原來的 ETH 全節點)打包、廣播和執行,GAS 費的小費部分仍舊歸執行引擎所有。共識層的任務是首先要和執行引擎建立通信,要求它們生成或驗證 ExecutionPayloads,隨後信標節點以它為基礎達成共識,產生完整的信標區塊。 EIP-1559 之後,小費部分佔收入的比重大幅下降,礦工的主要收入來自區塊獎勵。合併後獨立運作執行引擎只能獲得小費,難以獲利。執行引擎需要附屬於共識節點,依賴質押獎勵來獲得收入。
所以看似是兩個網絡的融合,不如說是共識層會吸收執行引擎,形成一個新的共生體。 POS 以太坊有 45 萬個驗證者,而 POW 以太坊只有 1 萬多個節點,驗證者數量的大幅提升也能提升網路的去中心化程度。當然巨量的 GPU 礦機無法被吸收,它們要找出出路,後文還會說到。
以太坊一直有狀態爆炸的問題,也就是網路累積的資料越來越多,所需的儲存空間也越來越大。這會讓節點的硬體負擔越來越重,不得不變得中心化。為此社群提出了無狀態的目標,希望輕客戶端在不需要實際儲存任何狀態的條件下,能夠驗證所有交易和狀態。轉為 PoS 後的以太坊就要實現無狀態性,讓具有全部狀態的節點和無狀態的節點能夠一同參與驗證工作,並保持住網路較高的去中心化程度。有了無狀態技術,合併後的以太坊共識層中會有3 種節點(客戶端):
1,不具備ETH1 執行引擎的客戶端
2,具備無狀態性的ETH1 執行引擎的客戶端
3,具備全部狀態的ETH1 執行引擎的客戶端
第1 類客戶端是最輕的客戶端,它只能參與共識的達成,無法驗證執行層的交易。它存在的意義是在共識層監督其他類型的節點。第 3 類客戶端擁有全部的狀態、執行能力和共識能力,可以把它理解為全節點。它需要投入用於儲存、計算的硬體和質押的代幣,所以成本也較高,數量不會很多。第 2 類節點是無狀態節點,可以向第 3 類節點請求數據,再利用自己的執行引擎去驗證交易的有效性。
以太坊合併後的一個質疑點是網路的去中心化程度。儘管前文的網路結構變化和無狀態性都能提高網路的中心化程度,但質押解決方案 Lido 的快速成長卻引起了憂慮。 Lido 是佔據全網質押金超過 1/3 的大型質押解決方案。有人認為如果 Lido 再設法聚集了另外 1/3 的權益,它就有能力控製網絡。我們需要注意到,Lido 不是由單一實體控制的。 Lido 內部有 30 個節點運營商,它們與 Lido 不存在隸屬關係。它們都是具有可靠記錄和合法追索權的頂級節點運營商,需要通過 DAO 的投票才能獲得運行資格且一直處於 DAO 的監控下。因此不能將 Lido 等同於中心化的礦池。相反,正是因為 Lido 在去中心化上的不斷努力,讓它在與 CEX 礦池的角逐中逐漸佔了上風。所以大型單一實體/聯合體控製網路的風險沒有想像中的那麼大。
以太坊在合併之後會走向何方呢? V 神近期在訪談中表示,以太坊開發人員希望明年實現四個關鍵目標,包括可擴展性、隱私、基礎層抗審查性和帳戶抽象,其中解決可擴展性是他們的「第一要務」。以太坊團隊認為,擴容將透過 Rollup 來實現,因此合併後的計畫是成為一個強大的結算和資料可用性層,讓 Rollup 安全並低成本地運作。關於以太坊未來的發展,我們將在十大預測部分中講解。
4.2 公鏈破局之路
公鏈在技術上普遍面臨的一個最大問題即擴容,而且受區塊鏈不可能三角(去中心化、可擴展性、安全性)的限制。單體鏈試圖透過調整區塊大小來提高效能,但還是避免不了鏈上擁塞、高 gas fee、過於中心化。要突破不可能三角,目前採用的方法有:
1. 最佳化共識演算法,提高共識效率(POS 或NPOS 機制,最終確定工具),本質上是在去中心化和安全性上的權衡;
2. 優化執行環境並行處理交易,而不是像EVM 那樣一次處理一筆交易;
3. 模組化。
4.2.1 模組化
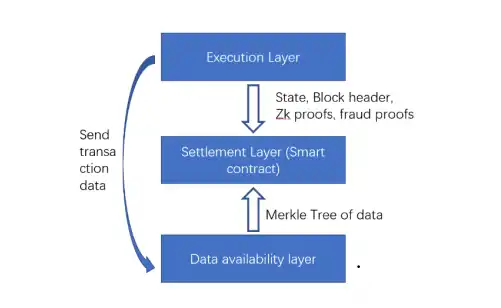
未來公鏈的形態繞不開一個變革性的議題-模組化。模組化是把一個複雜系統拆分為多個相互獨立的子模組。每個子模組具有獨立的邏輯和功能,然後再組裝起來構成一個整體,從而實現複雜系統的全部功能。模組化有以下優點:1. 在開發階段,每個子模組可以同時進行開發或外包,提高效率;2. 各個模組可獨立工作,有利於出現問題時進行隔離;3. 可插拔,每個模組能夠互相組合,實現不同的功能。
區塊鏈的架構發展經歷了三個階段。即從傳統的單片式區塊鏈,到執行層和共識層的分離(Layer2),再到現在資料可用層的分離(Celestia 和 Polygon)。模組化都是公鏈發展的必然趨勢。這可以從兩方面說明:1. 單體鏈的限制;2. 區塊鏈的不可能三角。單體鏈的限制其實更顯而易見,例如 Solana,它需要完成底層基礎設施開發、自行維護網路安全和上層生態建設的任務。如果此公鏈是非 EVM 相容,生態建設難度會更大。此外,單體鏈在跨鏈成本和可組合性上略顯劣勢。而對於Cosmos 和Polkadot 生態來說,它們在共識層和跨鏈上有統一的模組化工具,由於不必執著於重複性的工作,公鏈開發人員反而更能專注於經濟模型設計和應用層的創新。
圖4-4:公鏈的模組化架構來源:Huobi Research
目前,包括以太坊在內的公鏈已經在模組化的技術路線上前進。共識層的模組化以 Cosmos 的 Tendermint 和 Polkadot 的 Substrate 為代表,它們主要提供共識層和通訊層的模組化工具。執行層的分離是以太坊 Layer2 為代表,但 Layer2 不屬於區塊鏈,它們是以太坊的擴容組件,負責執行交易,並把結果上鍊。資料可用性層的分離以 Celestia 和 Polygon Avail 為代表,是目前能夠實現承擔資料可用性的獨立公鏈。資料可用性也可以用分片技術解決,ETH2.0、Near 和 Polkadot 都採用不同的分片技術實作。這些技術的目的都是在不同的模組上實現效能的最大化,每個架構層能夠做進一步的擴容和最佳化,又不破壞主鏈的去中心化和安全性。
從上述模組化實作機制來看,Celestia 這條模組化公鏈具有更創新的設計理念,它專注於處理其它鏈的資料可用性問題,Layer2 建立在其之上做執行層。獨立資料可用性模式的發展也不斷被複製,例如 Polygon Avail、zkPorter。
從技術實作和鏈上資料來看,這些模組化的技術都處於早期階段。單純與模組化相關的公鏈,其鏈上生態、TVL 相對較弱。但由於分片
技術還有很多需要解決的問題,例如各分片之間的「跨鏈」互動和驗證,Rollup 至少是以太坊很長一段時間內的擴容解決方案。模組化還有繼續發展的時間和空間。
總的來說,模組化區塊鏈在跨鏈上可能有更多的可能性,不僅限於資產的跨鏈,也更容易實現生態的可組合性,但這可能發生類似Terra 的風險。無論是分片技術還是 Celestia 都還處於發展早期,對該行業的實際影響還需要上線之後才能得知。但我們可以預測公鏈在下一個多頭市場的情況,ETH2.0 依靠分片,可能會成為其生態的結算層和資料層的基礎設施。 Evmos 與 Celestia 的合作,Rollup 將不僅局限於以太坊上,還有可能成為其它鏈的執行層。即使以太坊實現分片,Celestia 也有使用場景。下一個公鏈敘事的話題點仍然集中在如何破局不可能三角的問題。
4.2.2 多鏈網路的發展
多鏈網路主要是建立在相同的開發框架和模組化工具的基礎上。多鏈網路在技術發展上經歷了至少 6 年的時間。目前屬於多鏈網路的有 Cosmos、Polkadot、BNB Chain、Avalanche、Octopus,未來可能還有 Polygon。這些區塊鏈都能為其子網路/zones/平行鏈提供建立的模組化工具,但在共享安全性和跨鏈上都有不同。多鍊網路的優點在於:1. 提供了模組化工具,方便開發者;2. 跨鏈上的安全性、快速確認以及能夠有更多可組合性;3. 每條子鏈承擔各自的執行和應用,形成DApp 專用鏈,提供更好的效能。
(1)Cosmos 開啟下一個時代
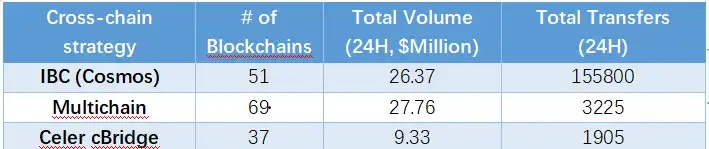
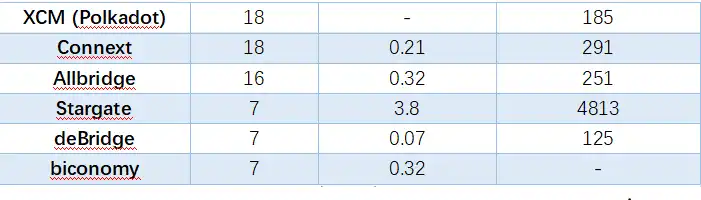
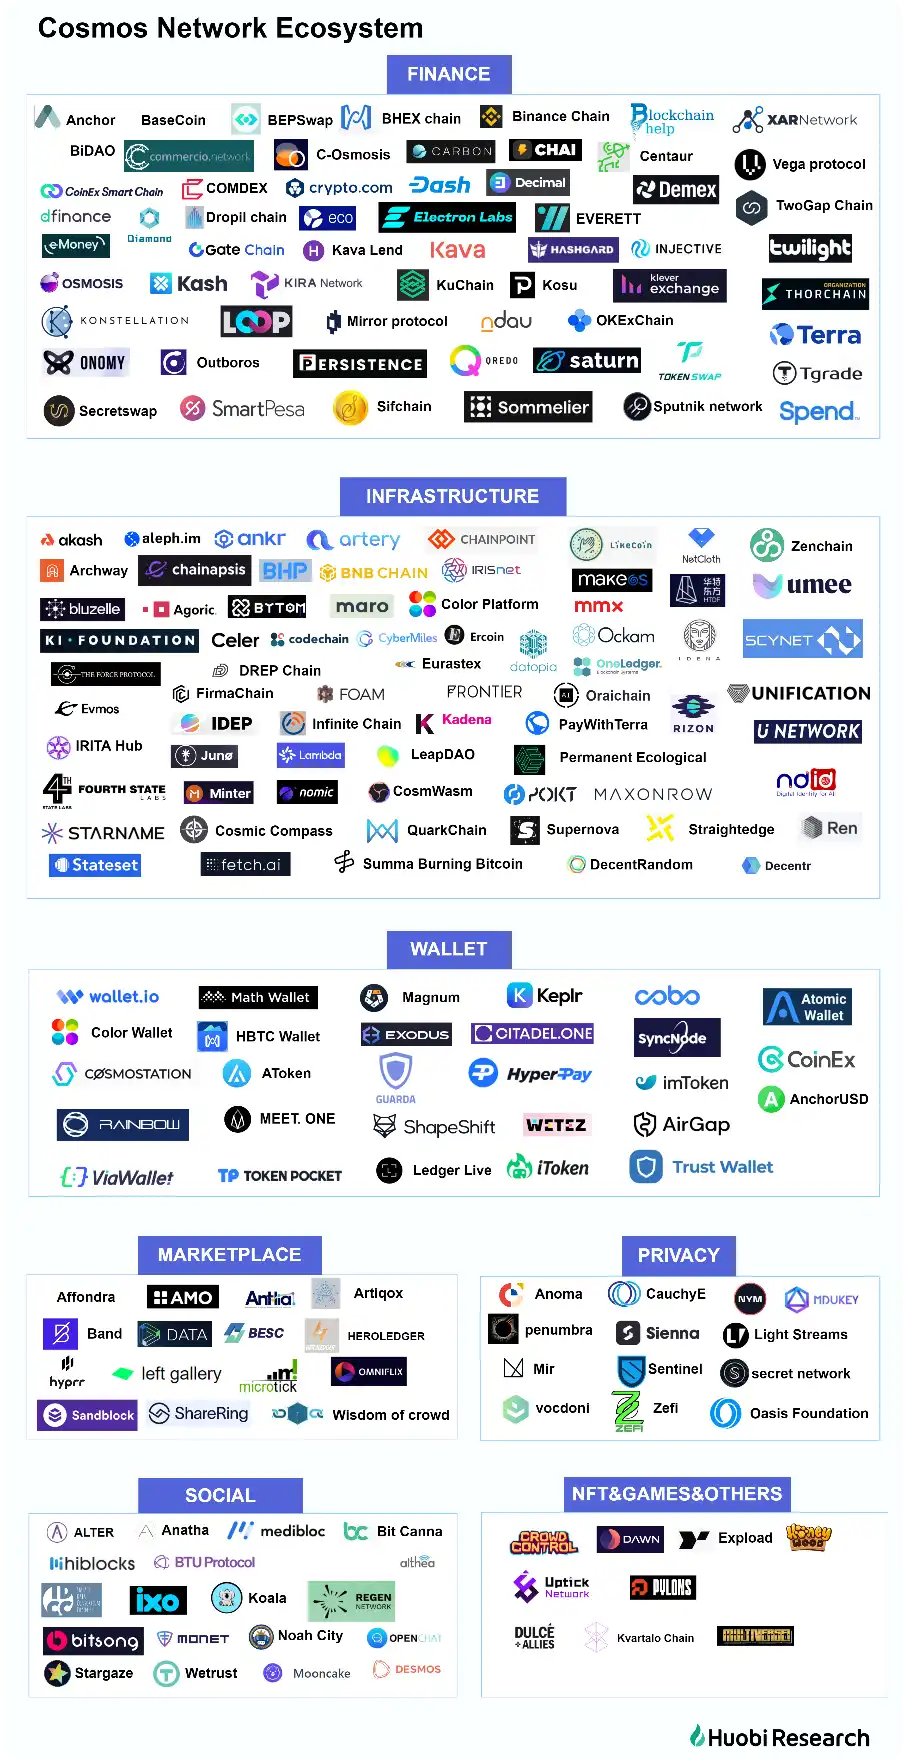
Cosmos 是多鏈網路的第一梯隊老牌公鏈項目,隨著Evmos 建鏈、多鏈網絡和模組化概念興起、Cosmoverse 大會的舉辦,Cosmos 一直話題不斷。由於 Cosmos 模組化工具的靈活性和跨鏈技術的升級,眾多項目選擇在 Cosmos 生態建鏈,目前有超過 263 個項目在運行,項目總市值 117 億美金。根據Map of Zones,目前有51 個連結入IBC 跨鏈技術,24 小時IBC 交易量為$26.37 million(10 月24 日資料),交易筆數達155,800 筆,Cosmos 24 小時IBC 交易筆數和交易金額在主流跨鏈項目排名第一,超過Multichain、Stargate、Celer cBridge 等。正是由於 Cosmos 的跨鏈生態特色,使得跨鏈生態的繁榮及需求遠超於其它項目。
表4-1. Some data for crosschain bridges in 24H (Oct.24, 2022)來源:Huobi Research
圖4-5:Cosmos Network Ecosystem來源:Huobi Research
即使在多鍊網路專案中表現出色,但Cosmos 一直存在兩個問題:1. 技術升級較為緩慢,2022 年主要集中在IBC 的技術升級上,而鏈間帳戶和鏈間安全也沒有推出;2.Cosmos Hub 在整個生態體系中承擔的角色一直不太明確,導致$ATOM 價值捕獲能力低。從鏈上位址數來看,Cosmos Hub 每日活躍位址數從今年 1 月開始基本維持在 1 萬以上。而 BSC、Ethereum、Solana、Polygon 等公鏈均在 30 萬以上。相比主要 Layer2 項目,其活躍位址數與 Optimism 相差無幾。目前,Cosmos Hub 的網路質押率幾乎維持在 66% 的安全狀態,175 個活躍的驗證節點,$ATOM 的年通膨率為 12.81%,整體質押年化收益約為 18.94%。
圖4-6:主公鏈每日活躍地址數來源:Artemis,Huobi Research
9 月26 日舉辦的Cosmoverse 大會為產業帶來了新的活力,大會最重要的部分就是Cosmos Hub 2.0 白皮書的發布,它將會從三個方面嘗試解決Cosmos 的現有問題:(1)推出了鏈間安全、流動質押、鏈間調度器、鏈間分配器四大功能板塊,重新定義了Cosmos Hub 作為生態中心的新角色;(2)重新設計經濟模型,解決$ATOM 通膨和應用場景不足的問題,更為生態的持續發展提供了資金;(3)建立更為合理有序的治理DAO 支持以上兩個新方案的實施。
Cosmos Hub2.0 是否會帶來預期的效果,需要到明年才能展現。但先前 dYdX 宣布將遷移到 Cosmos 做獨立鏈,Delphi 發文將研究和開發 Cosmos 生態系統。 Cosmos 生態後的發展還是有很大的想像空間。
(2)Polkadot 未來何去何從?
同為多鏈平台,與Cosmos 相比,Polkadot 的平行鏈上線緩慢,並且也沒有引起用戶和資本的關注。目前,Polkadot 網路中有 297 名驗證者,網路質押率也維持在 55% 左右,代幣$DOT 的通膨率為 7.61%。 Polkadot 生態項目目前超過 179 個。 Polkadot 總市值達到 75 億美元,加密貨幣排名第 11。連接 XCM 跨鏈技術的僅有 18 條鏈。從 Subscan 的鏈上資料看,Polkadot 日活地址數在 1200 左右,其它平行鍊日活很多都只有兩位數。相較於用戶活躍度,開發者活動在今年比去年有所上漲,9 月的開發者活動創下歷史新高。
圖4-7:Polkadot 生態平行鏈來源:Subscan
圖4-8:Polkadot 開發者活動來源:santiment
Polkadot 與Cosmos 相比,使用者、生態與專案市值都有一定的差距,原因可能多:
(1)Cosmos 於2019 年3 月上線主網,生態發展較早,在2021 年5 月IBC 順利上線,同時又趕上了公鏈生態百花齊放,順利實現了Cosmos 生態的大爆發。 Polkadot 則是在 2020 年 5 月上網主網,22 年 5 月才上線 XCMP,早期開發工具與基礎設施的不完善也在一定程度上導致 Polkadot 錯過了 2021 年生態爆發的便車。
(2)Cosmos 相比較 Polkadot,開發者進入該生態的門檻較低,專案無需質押 DOT 拍賣卡槽即可參與生態專案的開發。
(3)在過去兩年市場上行期間,質押 Cosmos 能夠領取大量生態項目的空投也讓眾多用戶進入 Cosmos 生態,從而形成一定的財富效應。
除此之外,Polkadot 可能面臨的更困難的情況是,作為其創始人 Gavin Wood 辭去了 Parity Technologies CEO 的職位。在Cosmos 已經開始開發共享安全技術的情況下,Polkadot 是否能夠在卡槽拍賣機制上給予更多的靈活性,或者未來有更多的技術和模式創新,是Polkadot 能夠在新公鏈的包圍圈中找到出路的方式之一。
4.2.3 新技術,新期望
區塊鏈產業處於早期階段,公鏈基礎設施存在巨大的發展空間。隨著生態應用對底層基礎設施的效能需求不斷提升,運用新技術的公鏈也不斷孕育。今年下半年最令人矚目的就是 Diem 系的公鏈 Aptos、Sui 和 Linera,它們技術目的和創新點也是圍繞著區塊鏈不可能三角進行。在 Diem 系公鏈中主要從程式語言、平行化和共識機制入手,以提高公鏈的效能、安全性、開發友善性。
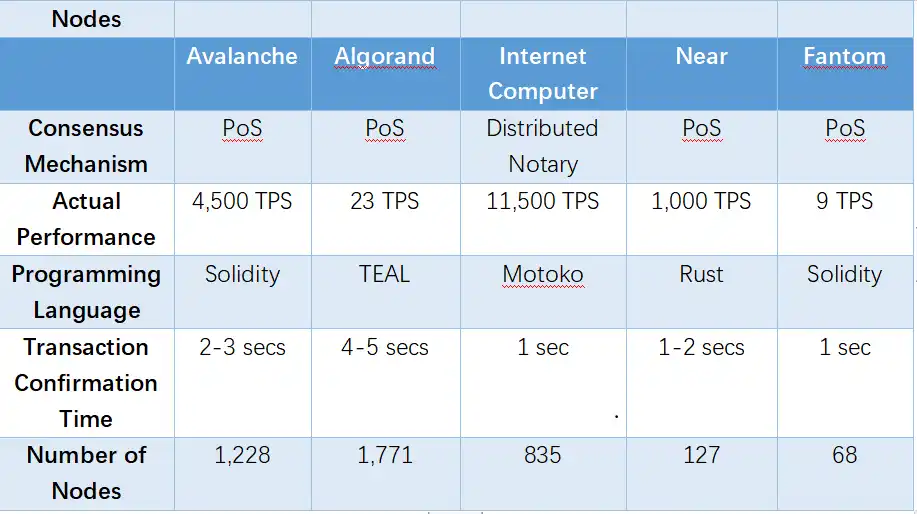
表4-2:公鏈效能對比來源:Huobi Research
(1)共識機制
共識機制經歷了比特幣網路為首的PoW 鏈的輝煌時期,到以太坊merge 之後PoS 鏈的新時代。目前,大部分公鏈都採用了 2012 年誕生的 PoS 機制。除了 PoS 之外,為了提高出塊效率和維護網路的安全性,也誕生了其它創新的共識機制,例如 Solana 的 PoH 以及 Avalanche 的雪崩共識。
效能在共識層的體現是共識達成的效率、經濟性及安全性,這主要是演算法決定的。目前 PoS 共識的演算法已有很多成果,例如 PBFT、HotStuff、DUMBO、Algorand,這些在理論上都能實現比較高的 TPS。
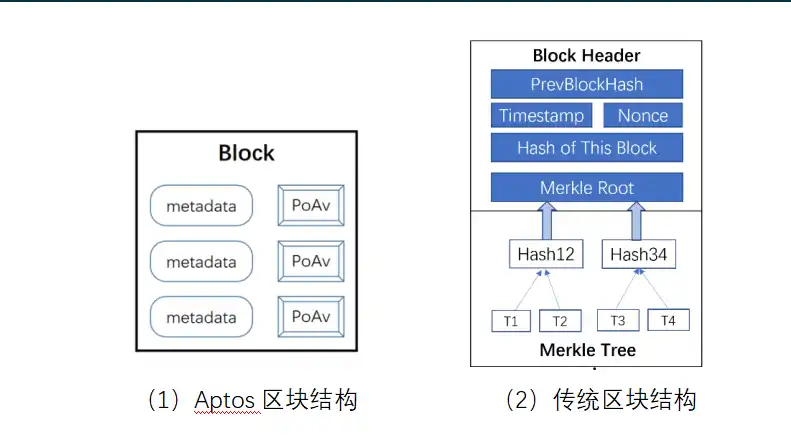
Aptos 和Sui 都延續了DiemBFT 共識,其本身在基於HotStuff 的共識上進行了改進,其中之一是增加了內存池,相當於增加了一個實際的儲存層,這與Solana 類似。這項改動極大的提高了系統的性能。並且,Aptos 改變了區塊結構,減少了達成共識所需的頻寬。
(1)Aptos 區塊結構
(2)傳統區塊結構
圖4-9:Aptos 區塊結構與傳統區塊結構對比資料來源:Huobi Research
Sui 的共識機製作為其最大的亮點,無論是在創新性和解決效能問題上都有所突破。 Aptos 和 Sui 雖然都是在 HotStuff BFT 上做的變體,但 Sui 改造了 DiemBFT 中的交易內存池,讓交易廣播直接在內存池中進行。同時,採用了一個名為 Tusk 的全域隨機硬幣,實現了非同步共識。共識使得 Sui 具有更快的交易速度、低延遲、更好的可擴展性。
Aptos 與 Sui 對共識機制的創新在新公鏈中難能可貴,也付出了極大的研發成本。創新的共識機制和最終確定性演算法對建設公鏈來說是非常具有挑戰性的工作,超越前人已是很難,而在其上進行的改進是否能夠實現指數級別的性能提升猶未可知。
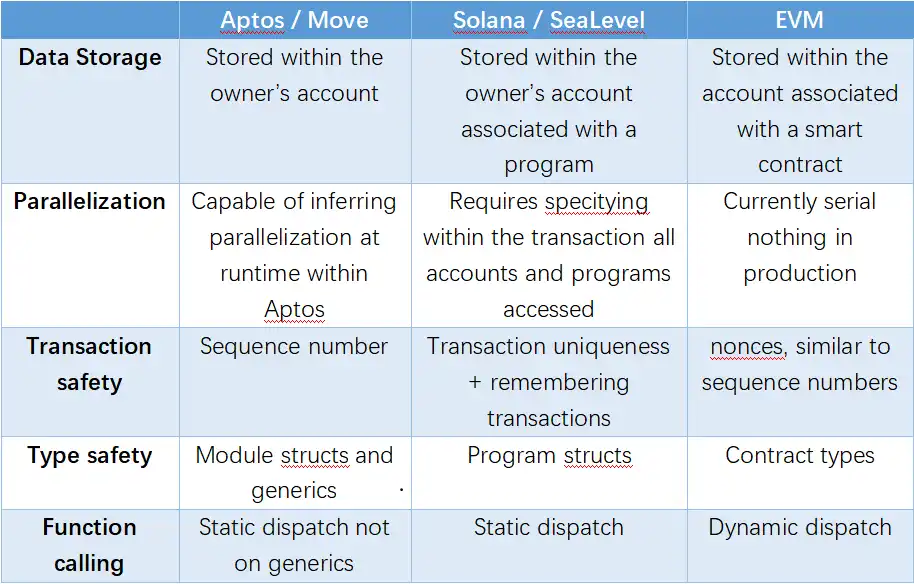
(2)程式語言
以太坊使用虛擬機器和Solidity 程式語言實現了智慧合約,這是上一個多頭市場的根本原因之一。但由於 Solidity 不支援並發,安全性低等缺陷,也有很多區塊鏈開始使用 Rust 或建立新的程式語言。而 Aptos 和 Sui 就使用了 Move 語言。下圖簡要地比較了 Solidity、Move、Rust 三種程式語言的特色。相較之下,Move 語言在安全性、平行化、開發友善性表現優異。
安全性:Move 從語言設計、虛擬機器、合約呼叫方式和合約具體執行幾個層面為智慧合約提供了全方位的安全保障。
並行化:Move 為數位資產做出了專門定義,對交易進行分類和識別,再結合多執行緒執行引擎,使得交易資料能夠同時運行和處理。
開發友好:Move 降低了開發門檻,降低了複雜度,有經驗的開發者上手Move 的時間大概只需花費1-2 天;對無智能合約編程基礎的開發者而言,從零學習Move 也大致只需要1-2 週。
表4-3:不同程式語言對比來源:Aptos,Huobi Research
(3 )並行化
並行化是一個很系統化的解決可擴展性問題方案,需要從程式語言、虛擬機器、底層架構、共識演算法等方面考量。平行運算在 web2 中已經是非常成熟的技術,而在區塊鏈領域才剛起步。
新公鏈在平行化方案上都採用了 Block-STM(Software Transactional Memory)並行執行引擎來執行交易。它在同一個 CPU 上的不同核心上同時執行不相關的交易,透過對交易實現多指令流和多資料流,最大程度上提高並行度。 Aptos 和 Sui 在支援平行計算的處理上略有不同。例如,Sui 對交易對象進行了分類,結合了 DAG 和 BFT 共識。
平行化計算並不僅僅體現在 TPS 的增加,因為現有的智慧合約只適合於串列執行,例如 AMM、NFT 鑄造。而未來要發揮平行運算的威力,就需要智能合約在演算法上更符合平行計算的特性。這需要開發者轉化思維,開發更好的生態應用,發揮平行化公鏈的優勢。
從Diem 系公鏈的創新模式可以看出,
(1)智慧合約程式語言對安全性、平行化和開發者俱有極為重要的作用;
(2)並行化是未來公鏈的確定性的正確之路;
(3)共識機制大部分基於BFT 進行改造,而且基於共識機制的創新都是很小的演算法改進,所以其進步空間可能已到天花板級別。
除了Diem 系的公鏈之外,對於傳統公鏈的升級最大的期望是分片技術,其中有三個代表項目,分別是ETH2.0,Polkadot, Near。這三個項目的差異主要體現在三個方面:1. 分片驗證人的隨機分配方式以及共識協議演算法;2.ETH2.0 採用同構分片方案,Polkadot 採用異構分片;3. ETH2 .0 採用詐欺證明或ZK-SNARK 證明實現更高的分片節點抽樣的安全性。分片技術在今年似乎沒有進展,而由於其實現難度較大,可能需要好幾年的研發時間。未來是否有更多的創新技術應用於公鏈,是整個產業值得期待的一件事。
4.3 Web3 的資料底座:儲存的發展軌跡
4.3.1 儲存賽道現況
儲存是比較早出現且很受關注的基礎設施之一,最早的去中心化儲存方案Storj 和IPFS 協定在2017 年就已經上線。有人把儲存與運算和共識並列成為 Web3 的三大支柱,足見儲存的基礎性作用。
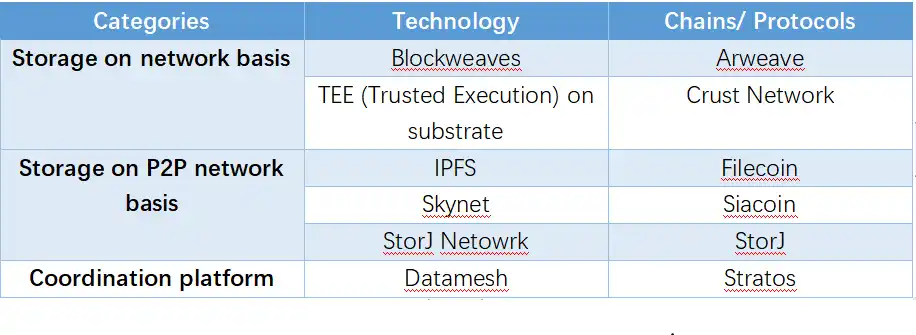
不過設計區塊鏈的初衷不是用它來儲存大體量的資料。為了將區塊鏈去中心化的特點與儲存不斷膨脹的資料量的要求結合起來,各專案團隊在資料儲存格式、複製方式、追蹤方式、儲存證明等方面做出了多樣化的設計和實踐,形成了2 大類主要的技術路線,分別是基於區塊鏈網路的儲存方案和基於P2P 網路的儲存方案。
基於區塊鏈網路的儲存的原理相對簡單,經過處理的資料就存在區塊裡。 Arweave 是其中典型代表,它不完全是區塊鏈的結構,網路也不要求節點儲存每一個區塊。但它的 SPoRA 共識機制要求節點若想出塊,就必須要能存取由網路隨機設定出的歷史區塊。節點為了增加出塊機率,就會儲存更多的歷史區塊,並保持永久儲存。基於 P2P 網路的儲存的典型代表是 Filecoin。使用者的檔案儲存在 P2P 網路(IPFS)的節點中,而非區塊鏈上。這些 P2P 節點也是 Filecoin 區塊鏈網路的節點,它依靠用於表示儲存了製定數量副本的複製證明 PoRep 和用於表示持續儲存了資料的時空證明 PoST 來證明自己完成了儲存任務。此外,還有一種聚合平台式的儲存方案,它可以視為以上兩種方案的結合體,以 ColdStack、Stratos 為代表。它們會利用其他的協議,尋找最適合的途徑來完成儲存。
表4-4:主流儲存項目的技術分類來源:Huobi Research
儲存賽道在2022 年受到加密產業整體環境影響很大,呈現出了成長放緩的狀態。下表中是幾個主流儲存協定在 2022 年的各項資料。在可用儲存容量與實際儲存容量上,Filecoin 仍然一騎絕塵。 Filecoin 的儲存能力目前已進入穩定成長階段,儲存容量在今年前 3 個季度成長了 15%。雖然仍在成長,但與去年下半年的 52% 的高增速相比就顯得毫無亮點。它的亮點在於實際使用的儲存容量有了穩定的成長,截止第三季末已儲存了 210.8 PB 數據,比年初成長了 7 倍以上。其他協定的儲存空間利用率也有成長,但仍然在低位,這表明去中心化儲存在儲存的整體市場中還在非常不重要的位置。 Sia 較高的利用率主要是因為它的儲存容量成長停滯和資料冗餘度高,Arweave 儲存的原理與另外不同,不能橫向比較利用率。由於代幣價格下跌,各協議的儲存費用和收入都有了較大下降,與中心化雲端儲存每 GB 每月約 0.0007 美元的價格相比,大部分協議仍然不具備成本優勢。 Arweave 的節點數量比去年同期下降了 60% 以上,其他協定都有小幅成長。在生態建設方面,由於各家計算法方式不同,數據可能有偏差,總體看來基於存儲協議構建的或與之合作的項目數量不多,這再次反映了存儲還沒有獲得更多的應用。
表4-5:部分主流存儲協定資料總結註:1 EB= 1000 PB,1 PB= 1000 TB,1 TB= 1000 GB。其他儲存協定難以取得多維度的數據,故未列出。來源:messari.io,filecoin.io,arweave.org,sia.tech,crust.network,Huobi Research
4.3.2 儲存+運算
儘管從資料上看,儲存發展並不順利,但存儲領域還是在進行升級與創新。首要的升級就在於加入運算的功能。目前大多數的儲存方案只是實現了「去中心化硬碟「的功能,滿足了最基本的需求,但還沒有基於存儲的計算的功能。儘管加密行業有了好幾個“全球計算機”,但此計算非彼計算。基於儲存的運算主要包括本機開發環境渲染、資料流的插入與擷取等等,這些都是目前 Web2 應用最常用且最必要的功能。
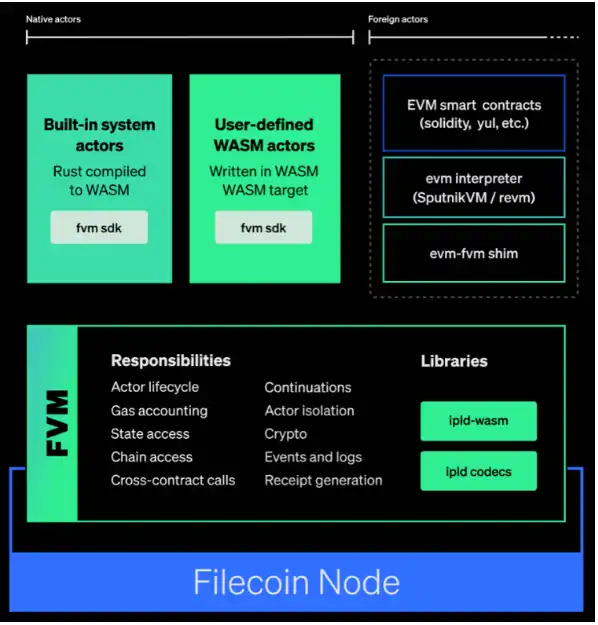
為了能將可程式性引入分散式儲存網路並釋放更多的價值和潛力,Filecoin 提出了FVM(Filecoin Virtual Machine)的概念,並在今年7 月的Filecoin v16 Skyr 升級中成功推出。 FVM 是一個支援多語言的、基於 WASM 的執行環境,它將在 Filecoin 網路中新增智慧合約部署功能。目前已實現第一階段,即 FVM 中可以運行 Filecoin 網路的核心邏輯,這是在內建智慧合約中(Filecoin 叫它 actor)實現的。第二階段具有更大的意義,屆時將允許用戶將自訂邏輯部署到網路中,Filecoin 將實現「智慧合約+可證明儲存「的願景。在此階段,FVM 也要完成對EVM 的相容,這樣可以利用以太坊生態現有的智慧合約和EVM 工具如Hardhat、Foundry、Remix、Truffle 和MetaMask 等。共識等多個模組。 br>
圖4-10:完全的FVM來源:filecoin.io/blog
4.4 應用層的基礎:網域的繁榮
在Web3 的世界,各類錢包地址均由一串字符所組成,為了更加友好的識別與傳播,域名系統應然而生。來取代這個錢包位址,從而給用戶帶來更多便利,減少因輸錯地址而出現的交易錯誤。
早在 2017 年,網域的先驅 ENS 就在以太坊上啟動了。目前它已經發展成為市場份額最大的項目。無論從數量上還是從質量上它均遙遙領先,甚至可以說 2022 年域名的繁榮其實就是 ENS 的繁榮。截至撰稿日,ENS 域名的市值達 9,600 萬美金(約 52,720ETH),佔整個域名賽道的 90%。 Solana 鏈上的.sol 網域與 Unstoppable 提供的多鏈網域服務也有一小部分份額,分別為$5.8M 和$4.17M,佔比不到 5%。其餘域名項目佔比較小。在註冊數量上,各項目之間的差距沒有市值的差距那麼大。如果採取適合的策略,其他項目仍能獲得發展空間。
表4-6:各公鏈網域名稱系統一覽來源:Huobi Research
圖4-11:ENS NFT 價格及成交量來源:nansen
ENS 域名在今年出現了爆炸性的成長。從全年成交分佈來看,整個市場於4-5 月達到高峰,經歷過短暫的安靜後(4-6 月份crypto 市場出現連環暴雷),隨後在9-10 月又重歸火熱,單日成交金額迅速達到1,200 萬美金/每天。
圖4-12:ENS 近一年來成交情況來源:nansen
在8-10 月中,ENS 網域成交長時間霸占了Opensea 成交榜單前五名,是全年熊市中最耀眼的一束光。在 ENS 域名的帶動下,其他公鏈的域名,如“.apt”域名、“.bnb”域名和“.bit”域名均給出了自己的發售計劃和路線圖。成為下半年域名賽道討論最火熱的事件。
4.4.1 網域火爆的原因
網域火爆的原因很多,但最根本的主要有三點。
首先,網域火爆最根本的是它本身的稀缺性。一個特定的網域名稱(特別是三位數和四位數)被人註冊後,第二個人就無法再繼續註冊和使用該網域。熟悉網路域名的人都知道,在 2000 年左右互聯網域名大爆發的時候,越稀缺的互聯網域名,後續溢價的幅度越大。區塊鏈領域的網域投資人已經熟知了當年網路域名爆發的歷史,因此這次歷史性的機會必然不會錯過。
第二,區塊鏈網域的創新模式為網域火爆提供了不竭動力。傳統網域是透過中心化的 DNS 伺服器來解析,而區塊鏈網域則是透過鏈上智能合約來解析,是去中心化的,網域資產受保護程度較高。透過鏈上合約,區塊鏈網域解析的是錢包地址、個人網頁、頭像、推特帳號、信箱等等。期使用範圍更廣,更具拓展性。同時其本身作為一個 NFT,能夠與其他類別的 NFT 一起參與各類鏈上交易參與鏈上生態。另外從 NameWrapper 功能衍生出的子網域可單獨轉讓並解析等模式也讓 ENS 網域同傳統網域相比,有了更高的吸引力。
第三,持續的敘事接力將網域火爆現象推向高潮。從 3D(三位數位網域)和 4D 炒作開始,陸續誕生了 5D、6D、表情符號、百家姓、Web3 時刻、國家代碼等概念。一個類別的網域代表著一類敘事,而正是這種敘事的接力不斷推升網域從一個故事傳遞到下一個。同時,推特上一些知名的KOL(如Nick.eth,139.eth)等的持續帶貨也為敘事添加了更多的社交屬性,域名不斷出圈,成為整個2022 年NFT 交易市場中較為亮眼的一顆星。
由於本身的稀缺性,域名的火爆現象預計會持續進行,在將來會不斷地創造新記錄,可能偶爾一段時間裡的熱度會有下降,但火熱的浪潮會一波接著一波。
4.5 跨鏈橋:崛起與危機
4.5.1 市場狀況與發展趨勢
4.5.1.1 市場狀況
隨著公鏈生態在 2021 年以來的百花齊放,多種公鏈與 Layer 2 網路快速發展,根據 Blockchain-Comparison 的統計,現在 Layer1 與 layer 2 區塊鏈數量至少有 126 個。跨鏈互動的需求成長迅速,跨鏈橋因而成為目前鏈上重要的基礎設施之一。
表4-7:頭部跨鍊橋鎖倉量來源:debridges.com
由於各個Layer 2、公鍊網路的底層架構差異大,跨鏈互通的實現難度依然較高,目前跨鏈橋主要扮演資產跨鏈的橋樑角色,提供代幣在不同網路間流轉的服務。資產跨鏈並不能真正實現跨鏈,而是指原生資產在另一條鏈上的鑄造和銷毀過程,或原生資產和跨鏈資產的兌換。目前跨鏈橋的技術方案主要透過三大類來實現,例如鎖倉+鑄造/銷毀類,流動性池類與原子交換。從跨鏈機制來講,主要是透過原生跨鏈,外部驗證與原子交換三種方式實現跨鏈。外部驗證方案具有較低的部署成本與較快的反應能力,是目前最主流的跨鏈橋使用機制,然而其安全性較差,這也導致了大量的跨鏈橋安全事故。
4.5.1.2 發展趨勢
根據2022 年跨鏈橋的數據,我們預測未來頭部跨鏈橋的競爭將會加劇,跨鏈橋數量繼續增長,超輕節點跨鏈有望成為新的跨鏈橋模式,跨鏈聚合器將成為新的發展方向,NFT 跨鏈有望實現突破。
目前跨鏈橋主要集中在頭部公鏈,例如以太坊、BSC、Polygon 上的跨鏈橋數量分別達到101 個、74 個、 48 個。隨著本輪新類型公鏈敘事的出現,如高性能公鏈與模組化公鏈,勢必會導致更多的跨鏈橋項目出現。目前 111 個跨鏈橋中只有 8 個鎖倉量過億,並且占到總跨鏈橋鎖倉量 90% 以上,未來這種頭部效應預計會更強。
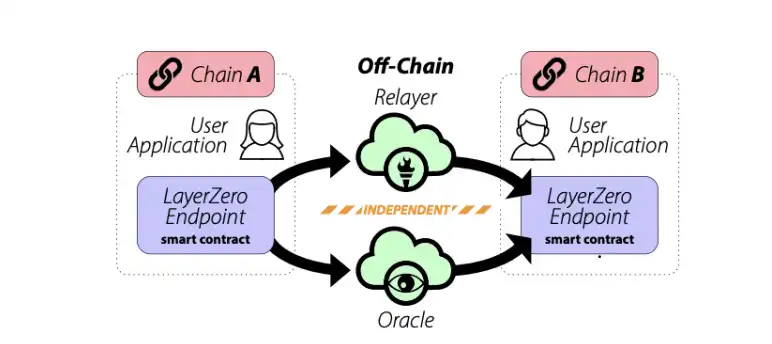
目前跨鏈橋和資訊通訊主要使用外部驗證與原生驗證的方式實現,前者由多種中繼驗證並轉發鏈上訊息,而後者則需要在鏈上運行輕節點。這兩種模式都存在不足,前者安全性較差但成本低反應快,後者輕節點成本高但安全性佳。超輕量節點(ULN)則是兼具輕節點的安全性和中繼的低成本,透過執行與線上輕節點相同的驗證方式來實現。 ULN 的區塊頭並不是按順序全部保存,而是由去中心化預言機按需分配,Layer Zero 是第一個透過超輕節點實現原生跨鏈的跨鏈橋。目前,選擇外部驗證的跨鏈橋模式已經出現多起重大的安全事故,超輕節點跨鏈模式的出現有望成為新的跨鏈橋趨勢。
圖4-13:LayerZero 的超輕節點架構來源:layerzero.network
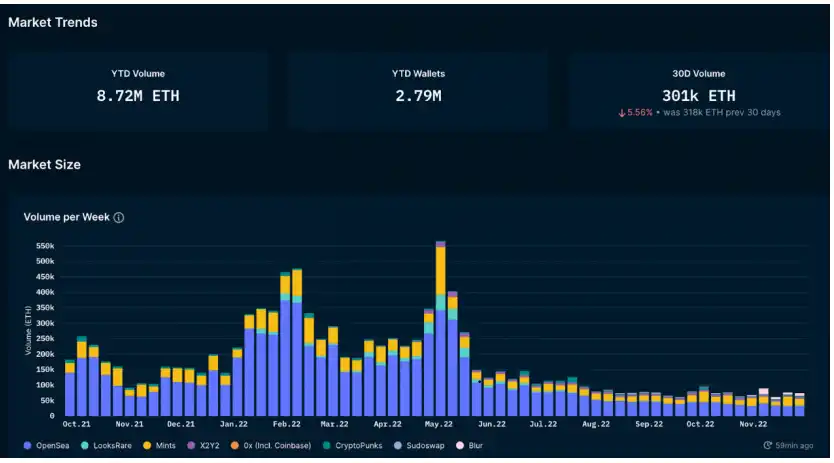
跨鏈交易聚合也伴隨著跨鏈橋的應運而生,跨鏈交易聚合用演算法為用戶提供鏈間跨鏈路徑的最優選擇,方便用戶交易。這種跨鏈+流動性聚合的模式在一定程度上可以提高資金利用率,並有望成為新的發展方向。除此之外,NFT 資產相對於Token 資產今年並沒有太大的漲幅,根據nansen 數據顯示,在過去的12 個月以太坊的交易市場總交易量僅約為2,100 萬以太坊,這筆交易量不足頂級交易所一天的現貨交易總和。儘管目前主流跨鏈橋均已支援 NFT 跨鏈,然而由於 NFT 專案大部分沒有找到合適的應用場景以及大部分 NFT 流動性不足使得跨鏈交易量無法提高。預計在接下來的一年,NFT 專案隨著大量應用場景的落地,跨鏈需求會上升,跨鏈交易量可望實現突破。
圖4-14:以太坊主流NFT 交易所交易量來源:nansen
4.5.2 跨鏈橋安全事件總結與分析
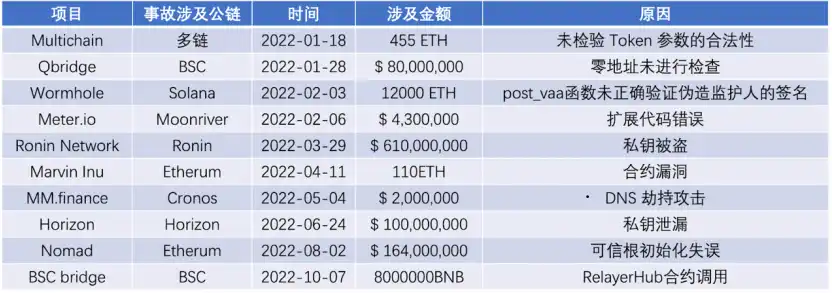
跨鏈橋目前已成為連接多鏈的剛需產品,然而也是資金被盜的重災區,去年共有4 起較大的跨鏈橋安全事故,今年則增加到9 起,被竊資金也從去年的6.6 億美元上升到今年的13.8 億美金,涉及資金超過22 億美元。安全事故的主要原因集中在程式碼漏洞與邏輯漏洞,私鑰洩漏導致的僅 2 起。我們主要總結了涉及被盜的跨鏈橋項目,實際上大部分的跨鏈橋都或多或少的出現過一些技術問題。
表4-8:2022 年跨鍊橋安全事故總表來源:Huobi Research
跨鏈橋之所以頻繁被駭客攻擊,一方面是因為跨鏈橋擁有大量的加密資產,對駭客來說是極其有吸引力的;另一方面,跨鏈技術仍然是比較新的,基本上大量的跨鏈橋開始於2021 年,技術複雜性與跨鏈橋代碼規範的不成熟導致了多種類型漏洞的出現,並且主要集中在多重簽章和智慧合約漏洞/執行錯誤。
對於專案方而言,跨鏈橋專案本身就存在許多潛在的安全隱患,並且被駭客盯死不放,因此專案需要在設計時就將安全擺到更高的位置,例如篩選更可靠的服務供應商,更加去中心化,更嚴謹的開發等等。此外專案也應該加強外部審計並引入漏洞賞金來確保跨鏈橋資金的安全。對於用戶而言,選擇主流的安全性較高的跨鏈橋、及時取消高風險專案授權且與頂級的中心化交易所配合完成跨鏈能在一定成都降低資金跨鏈的風險。
5. CEFI
5.1 機構業務發展現況
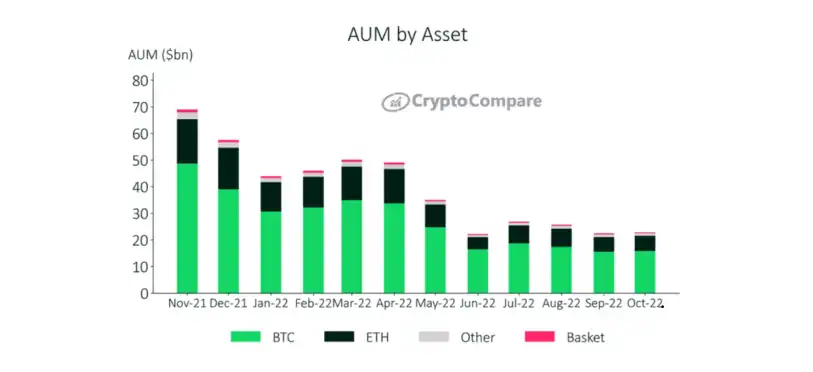
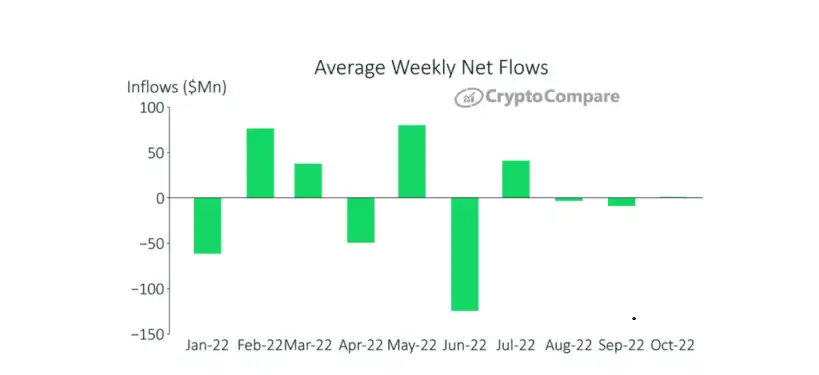
整個2022 年機構業務的情況與加密市場整體相關性極高。從 CryptoCompare2021 年 11 月至 2022 年 10 月的數據可以看到,機構業務規模從去年年底的近 70B 下降到了 22B 左右。而值得欣喜的是 10 月較 9 月相比有小幅回升,成長約 1.76%,這是自 7 月後的首次上漲,但仍未超過 3 月的峰值。從淨流入來看,2022 年機構業務亦於 10 月從負變為正,達到了$730K,而 9 月份則為負$9.2M。不難看出,這種狀況與 4-6 月的機構暴雷事件(見本章 5.3)完全吻合。
圖5-1:機構管理下的資產規模統計來源:CryptoCompare
圖5-2: 機構淨資產流入統計.來源:CryptoCompare
5.2 託管業務競爭/服務格局
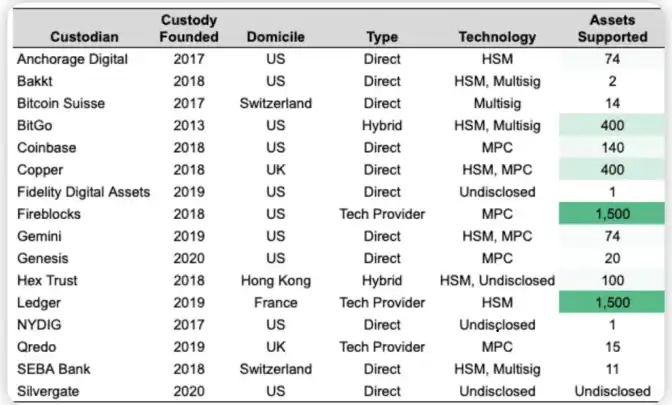
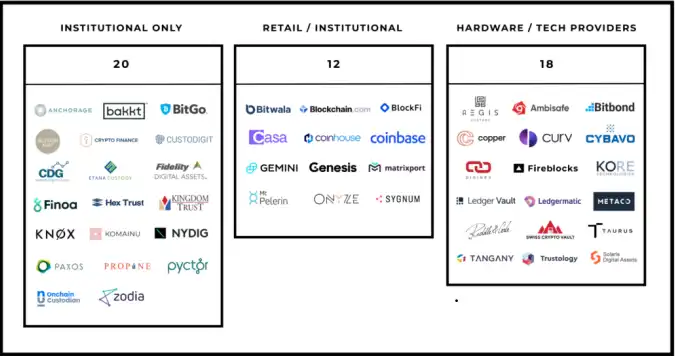
信託業務(加密資產託管業務)是機構業務中率先發展起來的一部分。 2022 年,有超過 150 家機構提供託管業務。其中處於頭部的仍然為 Fireblocks、Coinbase、BitGo、ledger 等。如下圖所示,Fireblocks 早在 2018 年就涉足了加密信託市場,且支援的託管資產種類達 1500 餘個。從地理分佈來看,頭部玩家大多集中於美國,託管方式多數採用自營託管(採用混合託管的僅一家),從技術上來看,從過去單純的HSM 技術逐步疊加了MPC(multi-party computing ) 技術。
圖5-3:主流信託機構一覽表來源:gsr.io
圖5-4: 信託機構產品大類來源:https://cointelegraph.com從提供的產品範圍來看,逐步分為三類,一類是僅對機構客戶提供服務,典型的代表有BitGo,Hex,另一類則是同時對機構客戶和零售客戶(含高淨值人士)提供服務,如BlockFi、Coinbase 等。第三類則相對特殊,他們專為市場提供硬體服務,例如冷熱溫錢包、託管系統等等,典型代表有 Fireblocks、Bitbond 等。如此三類形成了目前託管市場的產品競爭格局。
5.2.1 CeFi 借貸與資管業務
機構借貸業務是指以機構為主要客戶,為機構投資人及部分高淨值的個人(含家辦)提供加密資產出借服務。其借款方通常為量化機構、交易所、礦池、專案方等。量化機構和交易所通常使用機構借貸服務為其作套期保值和部分資金周轉,礦池則透過借貸為其繳納電費和購置礦機等固定資產。相應的,機構借貸業務的貸款方通常為財富管理機構和家族辦公室等長期持有者。
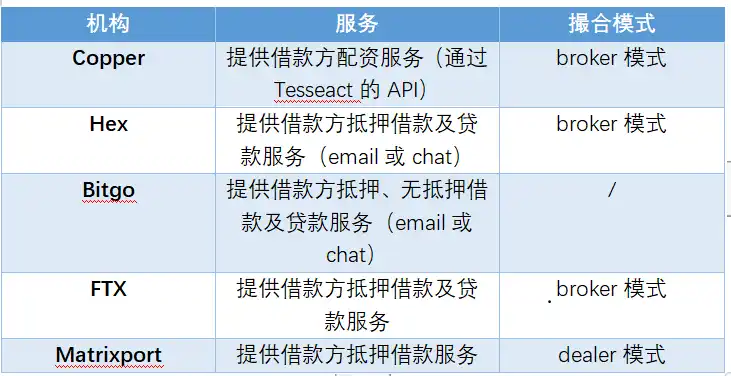
2022 年 Cefi 借貸中的主要玩家有 Copper、Hex、 Matrixport、BitGo 等。其主要服務與模式如下表所示:
表格5-1: Cefi 借貸主要玩家介紹.來源:Huobi Research
目前借貸配對較快速的方式為透過email 或wechat 來配對客戶需求(Hex 或Bitgo 的模式),broker 模式會較為簡單。而資金池 dealer 則是因為合規方面的原因搭建有一定的難度。
5.3 機構暴雷事件統計及影響
2022年加密貨幣市場經歷了兩次的大型機構連串暴雷事件。第一次是 Terra 的崩盤事件。三箭資本因為失當的風險管理,於 Terra 崩盤事件中承受巨大損失,牽連其他投資者,在幣圈打開了一個資金敞口。正因如此,與三箭資本有資金來往的機構都受到牽連。三箭資本的破產反映了加密貨幣市場無抵押借貸(信用借貸)的巨大風險,一連串的機構暴雷事件也因此而起。各國政府也因為加密貨幣市場一連串的風險爆破而提高了警覺,並決定實施更嚴格的監管,以防止同類事件再次發生。
第二次風暴是 FTX 的暴雷。事情的導火線來自於其姊妹公司 Alameda 由於業務需要大量資金,從 FTX 借出用戶資金,並以其所持有的 FTT 和 SOL 等代幣作為抵押。 Coindesk 發表了一篇文章指出了 Alameda 資產負債表上的這個風險問題並做出警告。之後幣安創始人 CZ 以此為由宣佈為規避風險將賣出持有的 FTT,從而引發市場恐慌,導致 FTT 價格暴跌,從而使得 FTX 資產端大幅縮水,並引發用戶擠兌浪潮。最終 FTX 因為用戶擠兌導致流動性枯竭,且持有的 FTT 和 SOL 等資產大幅下跌導致資不抵債,最終宣布破產。在此之前,FTX 是業界排名第二的中心化交易所。 FTX 的破產直接引發了產業地震。 FTX 的崩潰已經是金融史上最壯觀的災難之一,在其申請破產數小時後,FTX Exchange 被駭客入侵,超過 6 億美元從加密貨幣交易所被抽走,大部分用戶無法撤回資金。 FTX 事件帶來的影響不斷擴散。
5.3.1 暴雷機構暴雷盤點
1. Terraform Labs
Terraform Labs 是負責開發Terra 區塊鏈網路和Anchor 的加密貨幣公司。該公司創建了穩定幣 TerraUSD,但後來與美元脫鉤,並導致了 Terra 的崩潰以及加密貨幣市場的大規模拋售。 Luna 代幣曾經是價值超過 400 億美元的加密貨幣,但由於 TerraUSD 打破了與美元的掛鉤,它失去了價值。 Terraform Labs 也因此蒙受巨大損失。 Terra 的崩盤是接下來一連串機構暴雷事件的始源。
2. 三箭資本
Three Arrows Capital 是一家位於新加坡的加密貨幣對沖基金。直到 2022 年 3 月,三箭資本管理著 100 億美元的資產,被譽為全球最著名的加密貨幣公司之一。然而,它對 Luna 代幣的 2 億美元投資是其破產的主要原因之一。該公司在收到 Voyager Digital 的貸款違約通知兩天后於 6 月 29 日宣布破產。該公司今年 6 月拖欠 Voyager Digital 超過 6.5 億美元貸款。此後,英屬維京群島法院在認定該基金無力償還後,下令三箭資本清算其資產。
3. Voyager Digital
Voyager Digital是一家美國加密貨幣貸款公司,主要在美國和加拿大經營。因為三箭資本的壞帳,Voyager Digital 損失了超過 6.5 億美元,陷入財務危機,並一度暫停交易及凍結客戶資金。 7 月 6 日,Voyager Digital 披露,它已經申請了破產保護。儘管 6 月 FTX 創辦人 Sam Bankman-Fried 的交易公司 Alameda Research 向 Voyager Digital 提供了一筆救援貸款,但 Voyager Digital 還是無法避免申請破產。該公司在破產保護申請中還表示,此時它有超過 10 萬名債權人,同時負債在 10 億至 100 億美元之間。此後,FTX 以 14 億美元收購 Voyager Digital。 FTX 暴雷後,CZ 在 11 月表示有意再次收購 Voyager Digital。
4. Celsius Network
Celsius Network 是美國和以色列的加密貨幣公司。該公司曾是加密貨幣借貸平台的領導者。然而,今年 6 月,它停止了平台的交易和提款,約 120 億美元的用戶資產被凍結。 Celsius Network 於 7 月 13 日申請了破產保護。該公司還在 7 月 4 日解雇了約四分之一的員工。其後在 FTX 暴雷事件中 Celsius 也因有資產放在 FTX 上而受損,目前估計接近$3.54 億美元受波及。
5. Babel Finance
Babel Finance是一家位於香港的加密貨幣貸款人。該公司在 6 月停止了所有用戶的提款。在宣布停止用戶提款後,Babel Finance 披露,由於加密貨幣市場行情的波動,它受到了前所未有的流動性問題的衝擊。 Babel Finance 是眾多受到 Terra 及三箭波及的加密貨幣公司之一,其投資者數十億美元的資金遭受凍結。
6. ConFLEX
CoinFLEX 是一家期貨交易所。由於最近的加密貨幣下跌行情,它在 6 月因財務問題而暫時停止了所有提款。 CoinFLEX 後來宣布計劃收回 8,400 萬美元的欠款。它還部分地重新開放了上限為 10% 的用戶提款,剩下 90% 的用戶餘額為鎖定資金,用戶仍然無法提款或交易。凍結資金的原因是 CoinFLEX 的一名借貸人拖欠 4700 萬美元的保證金而導致 CoinFLEX 出現流動性問題。 CoinFLEX 的資金缺口也被估計為 8,400 萬美元。
7. BlockFi
BlockFi 是世界領先的加密貨幣公司之一,該公司提供融資服務和貸款。因為三箭資本的壞賬,該公司遭受了 8000 萬美元的損失。今年 6 月,BlockFi 宣布該公司將裁員 20%。此後,FTX 以 2.4 億美元收購遭受重創的 BlockFi。其後在 FTX 暴雷事件中 BlockFi 宣布對 FTX 有重大風險敞口(約 3.55 億美元凍結在 FTX),暫停用戶提款,並在 11 月 28 日宣布申請破產。
8. Genesis Trading
Genesis 是一種著名的加密貨幣公司,該公司提供加密資產交易、借貸、託管和經紀服務,其資產管理規模達數百億美元。 Genesis 在 FTX 暴雷事件中有$1.75 億美元資金被捆綁在 FTX 上。 Genesis 在 11 月 16 日宣布,由於其在 FTX 的風險,已經暫停贖回和發放新的貸款。目前 Genesis 正在尋找$10 億美元緊急貸款救助,以滿足客戶高額贖回請求。
9. Vauld
Vauld 是一家位於新加坡的加密貨幣公司,為80 多萬名客戶提供加密貨幣借貸和投資服務。 7 月 4 日,該公司宣布停止所有客戶的提款和存款。 Vauld 的 CEO Darshan Bathija 說,不可靠和不穩定的市場環境導致該公司面臨財務挑戰。該公司曾強勢營運了大約四年,並透過 Coinbase Ventures 等投資者籌集了 2700 萬美元。因為 Terra UST 穩定幣的崩潰及其他機構暴雷,其客戶自 6 月 12 日以來已撤資 1.977 億美元。 Vauld 也因此面對流動性問題。
10. FTX 暴雷機構盤點
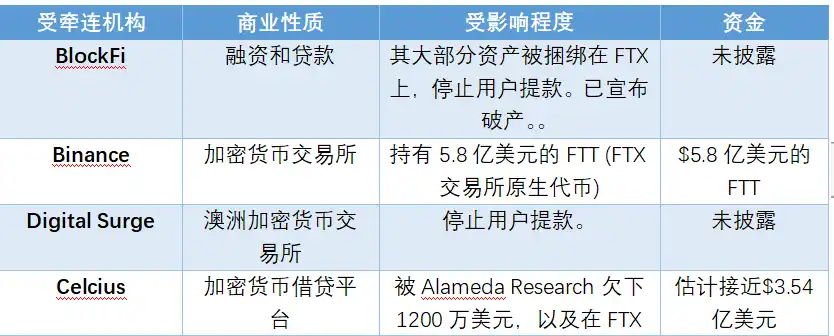
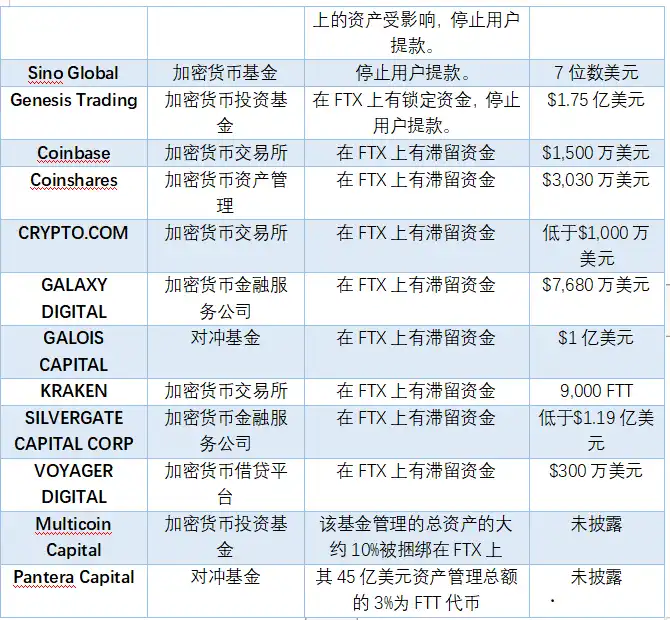
由於FTX 暴雷剛發生於11 月,以下名單盤點已知受影響連機構(在暴雷事件中未必所有機構也會選擇揭露對FTX 的資金缺口)。已知大部份機構也是因為資金被捆綁在 FTX 上 無法提款而受波及,也有部份機構因為持有大量 FTT 而受打擊。
表5-2:受FTX 影響的大型機構統計來源:Huobi Research
6. NFT
6.1 NFT 市場現況
NFT 是 2021 年興起的新型加密賽道,自 2021 年 4 月以來得到了市場的極大關注。從去年下半年開始 NFT 逐漸火熱並進入大眾的眼簾,並於 2022 年年初達到高潮,但在加密行業大環境堪憂的情況下,表現顯示力不從心,後勁不足。
6.1.1 NFT 市場熱度隨市場整體下降
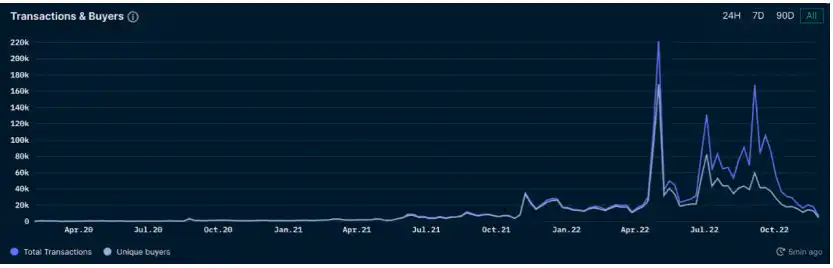
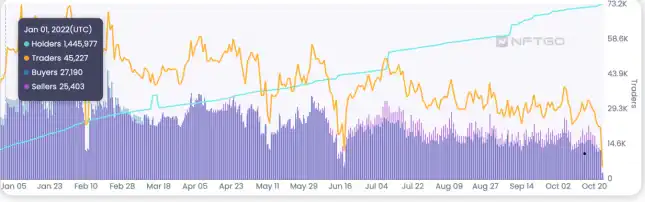
整個2022 年,NFT 的市場總量從一月份的31.14B 下降到了十月份的21.73B,下降約42%,單日成交金額從一月份的842M 下降到了十月份的48M,下降約94%。 NFT 的交易活躍用戶從 2021 年底的 4.5 萬人下降到了 0.5 萬人,買家和賣家也相應地大幅下滑。我們看到主要交易活躍在 1 月、4 月和 6 月,而從下半年開始,表現相當慘淡。而 NFT 的累積用戶規模從年初的 144.59 萬達到了 342.66 萬,相對成長 138%(2021 年下半年 NFT 市場才開始)。總用戶數的增多伴隨著交易活躍用戶數的減少表明接盤俠增多,大部分用戶處於持有虧損狀態。
圖6-1:NFT Meme 上漲下跌天數來源:NFTGO.IO
6.1.2 亞洲市場對NFT 的興趣居高不下
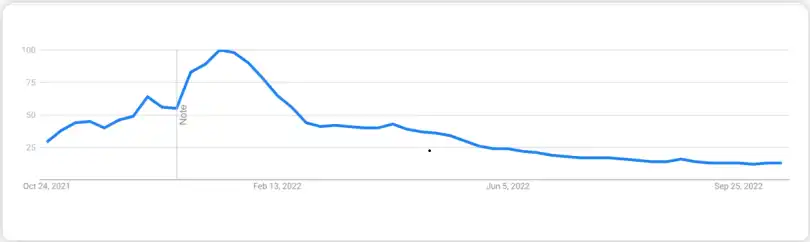
從Google 趨勢圖來看,NFT 在Google 上的搜尋趨勢於2022 年1 月中旬達到最高峰,此後開始下降,在4-5 月又有一波小高峰,此後一直處於衰減趨勢。
圖6-2:NFT Global Trends來源:Google Trends,Huobi Research
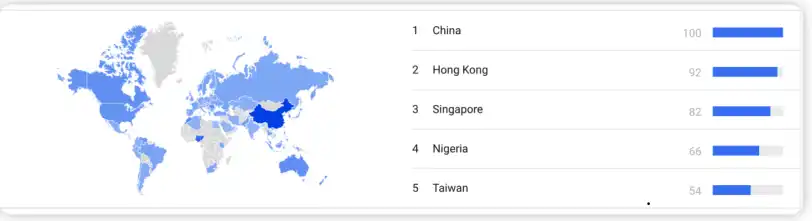
圖6-3:NFT Regional Interests來源:Google Trends,Huobi Research
從地理興趣來看,中國大陸在搜尋指數中排第一位,緊接著是香港,排在第3-5 名的分別為新加坡、奈及利亞和台灣,而美國則是第19 名。這與前一年相比,在熊市背景下華人地區(中國大陸、香港、新加坡)對 NFT 的興趣逐漸超過歐美國家,仍居高不下。
6.1.3 NFT 頭部效應明顯,長尾市場顯現
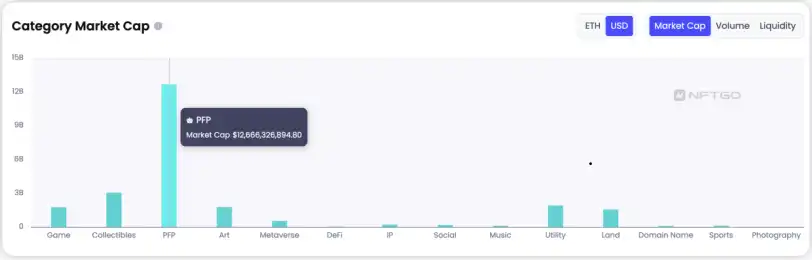
從NFT 的分類來看,整個2022 年21.73B 中約12.67B 為PFP 類,佔比高達58%,其次為收藏品和遊戲類NFT。這顯示 NFT 市場仍以頭像系列為主,相對於 2021 年相比在品類擴展上並沒有出現太大的創新和出圈。
圖6-4:NFT Category Market Cap來源:NFTGO.IO
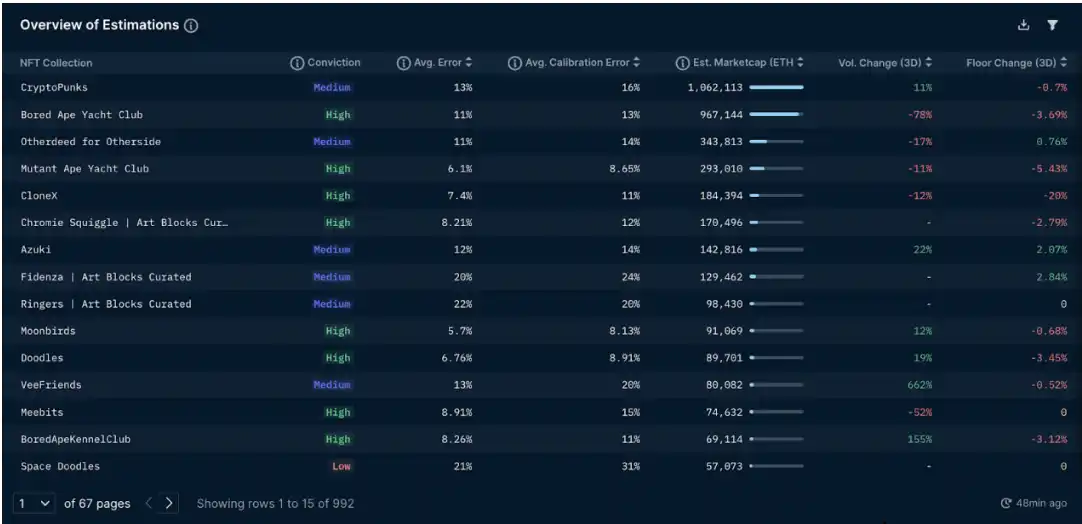
從NFT 的收藏來看,排在前三名的分別為BAYC、CryptoPunks、Otherside 土地。前十名幾乎超過一半(Meebits 和 Punk 被 Yuga Lab 收購)被 Yuga Labs 家族佔領。呈現出頭部恆強的趨勢。
圖6-5:NFT Collection Distribution in Market cap來源:nansen
然而,除去前面十個比較出名的NFT 外,其他小眾類NFT 佔比達62.05%,長尾市場顯現,NFT 市場逐漸符合「二八現象」。
6.2 NFT 新趨勢--Meme 泡棉破裂、層層套娃
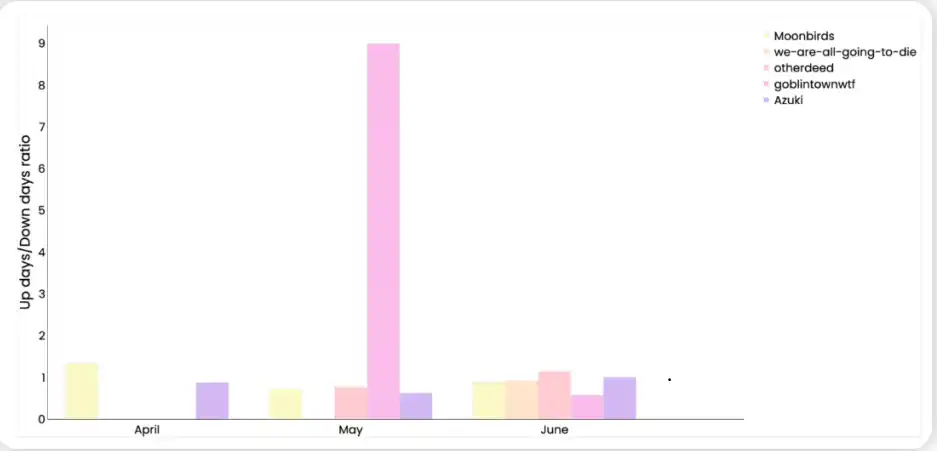
縱觀整個2022 年的NFT 市場,在經歷了1-4 月份的蜜月期後,於5 月份(以5 月1 號的猴子地發售為標誌)開始走向下坡路。從 5 月至 10 月份,在熊市的背景下,各類 Meme NFT 層出不窮。從最開始的 we-are-going-to-die 到極具傳銷色彩 Mts,最後到 goblintown.wtf,在熊市中不斷地透支 NFT 玩家的信心。特別是 goblintown.wtf,這個計畫在強大的「傳銷」色彩下 1 週內募集了$20m 的資金,同時,它也是「最醜」的 NFT。隨後的「屎神、屎獸」系列則是在這基礎上進行了套娃操作,也引來了大量的 FOMO 人群。但從 6 月以後很多項目全歸於零。 NFT Meme 盛行至破裂是 2022 年 NFT 市場的最大特色之一。
圖6-6. NFT Meme 上漲下跌天數來源:NFTGO.IO
2022 年NFT 市場的另一個創新模式則是NFT各系列之間的故事關係越來越棒,敘事性增強。加上與空投、發行 Token 結合,也誕生了與 Crypto 結合的趨勢與玩法。特別借鑒 DEFI 的玩法,逐步誕生並豐富了 NFTfi 的新篇章。
6.3 NFTfi--初露鋒芒,方興未艾
NFT(非同質化代幣)已成為加密世界不可或缺的一部分,如今NFT 已經從單純的PFP 項目發展到了與遊戲、元宇宙、抵押借貸等的相結合,正在初步形成NFT+去中心化金融的模式。但本質上講,NFT 為非同質化代幣,其不可分割性導致其同FT 相比,在流動性方面遇到較大的困難,例如交易精度有限,資金佔用較高,價格發現機制不足等。
為解決NFT 的這些問題,市場上出現了針對NFT 資產的金融類應用和工具,旨在透過NFT 與Finance 的結合,利用金融化的方式來增加NFT 資產的流動性、可定價性,提高NFT 資金利用率,以便創造更佳的NFT 使用者體驗,我們將這類應用和工具統稱為NFTfi 應用。
6.3.1 NFT 借貸—嶄露頭角
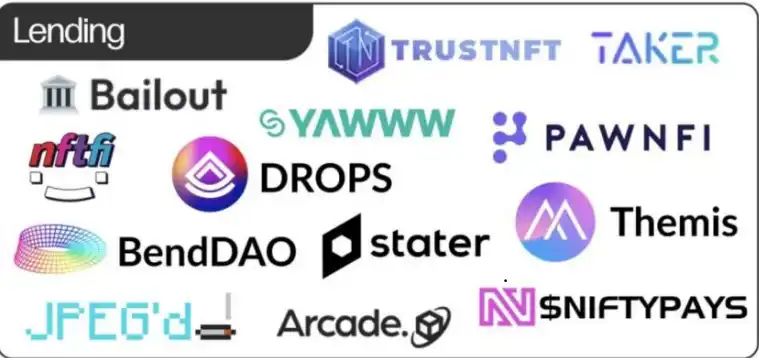
NFT 借貸是解決NFT 資產流動性最直接的方式,也是目前NFT 市場最主要的需求。在 2022 年之前,市場上鮮有討論 NFT 借貸的現象,而今年 NFT 借貸則開始逐漸發力。 2022 年 NFT 借貸市場最主要為兩種模式:P2P 點對點借貸和 P2Pool 點對資金池借貸。比較典型的代表為 NFTfi 協定和 BendDAO 協定。兩者在交易頻率、試用範圍和價格發現有效性上各有優劣,整體市場相對同質化代幣借貸佔比仍然很小。
圖6-7:NFT 借貸Landscape資料來源:Twitter
由前述章節我們知道2022 年整個NFT 市場的行情處於下降趨勢,因此導致NFT 借貸專案的發展沒有走出較好的行情,當前的NFT 借貸主要停留在藍籌NFT 領域,而對於中低價的NFT,由於價格波動大、預言機等缺失的問題,暫沒有在藉貸市場中得到廣泛的認可。
總體上看,NFT 借貸在2022 年已經出現了部分創新,但發展仍然緩慢,整體市場相對同質化代幣借貸佔比仍然很小,市場容量相對也比較有限。預計未來將拓展到腰部或尾部的 NFT 借貸,同時在模式上實現更多的金融衍生性商品和應用場景。
6.3.2 NFT 流動性解決方案現況
2022 年整個加密市場環境收縮,NFT 流動性解決方案應運而生。 NFT 流動性方案目前流行的主要有 NFT 分散化、資金眾籌協議、流動性池協議。
NFT 碎片化透過將NFT 轉變為交易精度更高的同質化代幣,利用同質化代幣或股權的抵押、質押、槓桿等方式,既提升了用戶交易體驗,也增強了資金利用率;
資金眾籌協議很好地從需求端解決了市場過高的使用者門檻,讓參與者在多簽環境下集中資金,共同管理NFT;
而流動性池協議匯集了眾多地板價附近的 NFT,為用戶提供了穩定的做市平台。
整體來看,2022 年流動性解決方案層出不窮,部分專案(如 PartyBid)獲得了資本的青睞和投資。各類新興計畫開始不斷湧現。
上述流動性解決方案思路多樣,都可以一定程度上提升資金效率。但是,受限於定價困難等問題,長尾以及稀有品類 NFT 的流動性始終未能有效解決。未來,隨著歷史交易價格的累積使得 NFT 報價機制逐步完善,NFT 的流動性也一定會越來越好。
6.3.3 NFT 聚合器--強者恆強
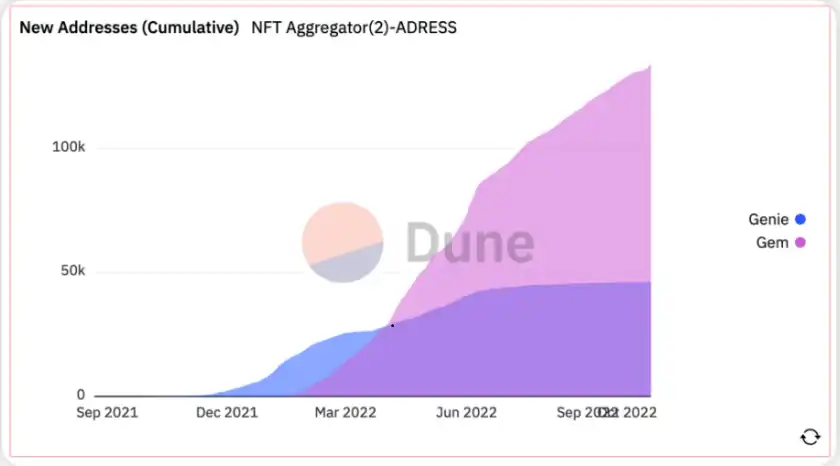
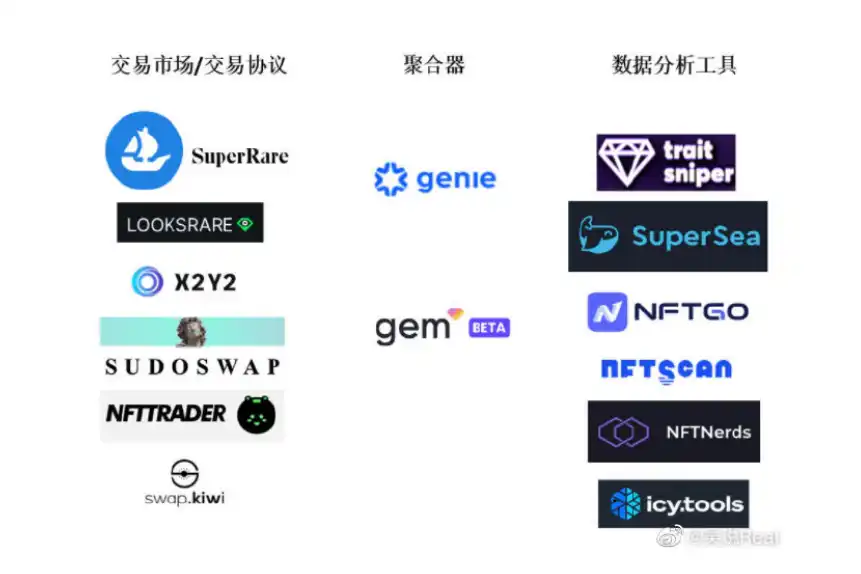
NFT 聚合器是將不同訂單簿交易市場的listings、offers 資訊整合到一個平台中,提供一站式購買、掛單和銷售。目前主流通用聚合器平台為 Genie 和 Gem,還有各類垂直賽道聚合平台,如 ENS.vision 等。 NFT 聚合器在 2022 年上半年表現極為搶眼,其中 Genie 和 Gem 則分別被 SudoSwap 和 OpenSea 收入囊下。整個聚合器賽道基本上被 Gem 和 Genie 兩家獨攬,呈現強者恆強的狀態。
圖6-8:NFT Meme 上漲下跌天數來源:Dune
另一方面,NFT 聚合器滿足了資訊聚合和交易聚合的需求,且與上游交易市場及下游數據分析工具的整合正在深度進行,上游的交易市場/協議天然需要靠聚合器這一工具來為其提供“渠道”,而下游的數據分析工具則為用戶在篩選NFT 時提供屬性、排名、籌碼分佈等服務。 2022 年上半年已經出現了上游交易協議收購聚合器的現象,而聚合器與資料分析工具的整合也正在進行,預計明年將會有更多整合案例。 NFT 聚合器與交易市場及資料分析工具的縱向整合是大勢所趨。
圖 6-9:NFT 聚合器上下游關係來源:吳說
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia











 相關文章