融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


全球區塊鏈產業全景與趨勢(下篇)
原文標題:《全球區塊鏈產業全景與趨勢》
原文作者:Huobi Research
7. DeFi:黎明前的黑暗
早期DeFi 的發展一直不溫不火,協議種類也十分有限,大多以傳統金融模式映射到區塊鏈平台的基礎設施為主。出世,DeFi 迎來爆發性成長,吸引了大批資金爭相湧入。 2021 年底,DeFi 的總價值鎖定(TVL)達到頂峰,為 1,821.6 億美元。
進入2022 年,在宏觀經濟不確定、地緣政治緊張局勢、黑天鵝事件(Terra 崩盤、3AC、Celsius 和FTX 暴雷)、DeFi 鏈上攻擊和漏洞增加以及加密市場普遍低迷的在大環境下,DeFi 也遭受了巨大衝擊。 ="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41); ="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003 em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,= "" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align :="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:= "" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial; ="" text-decoration-style:="" text-decoration-color:="" initial;"="">
7.1 熊市下的DeFi 市場現況
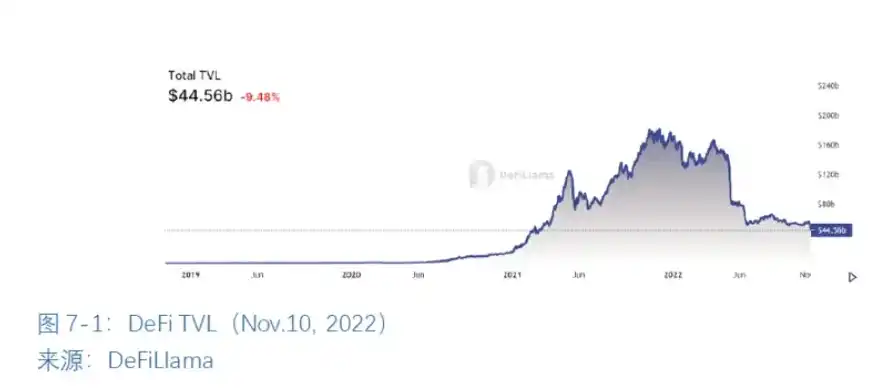
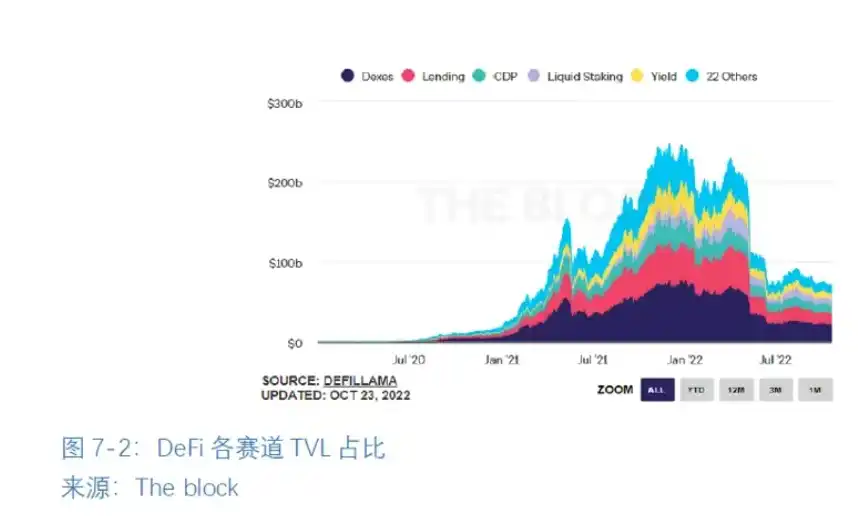
目前,鎖定在DeFi 協議中的總價值TVL 為445.6 億美元,相較歷史最高點1821.6 億美元已下降75.5%,直接體現了DeFi 市場大規模的貶值和資金撤離。從協議類別來看,DEX 和借貸仍是 DeFi 裡的主要賽道,二者 TVL 之和佔比約 68.1%,相比 2021 年有所下降。從公鏈類別上看,過去一年 Terra 的 TVL 跌幅最大,這主要是 UST 的崩潰導致其公鏈價值幾乎歸零;其次是 FTX 暴雷,導致 Solana 生態受到重大影響。其餘主要公鏈 TVL 也都有所下滑,如 BSC 下跌約 45.1%,Avalance 約 59.2%。這不僅因為熊市行情,根據 Beosin 的區塊鏈安全報告顯示,DeFi 領域在 2022 年 Q3 爆發了超 30 起駭客攻擊事件,造成超 4 億美元的損失也讓整個賽道更雪上加霜。
DEX
DEX 是DeFi 中非常重要的基礎設施,它的交易量能夠直接反映市場信心和活躍度。在前十的DEX 中,每日交易量總額從最高點191.9 億美元斷崖式下跌至最低僅7.4 億。 % 的總交易量。
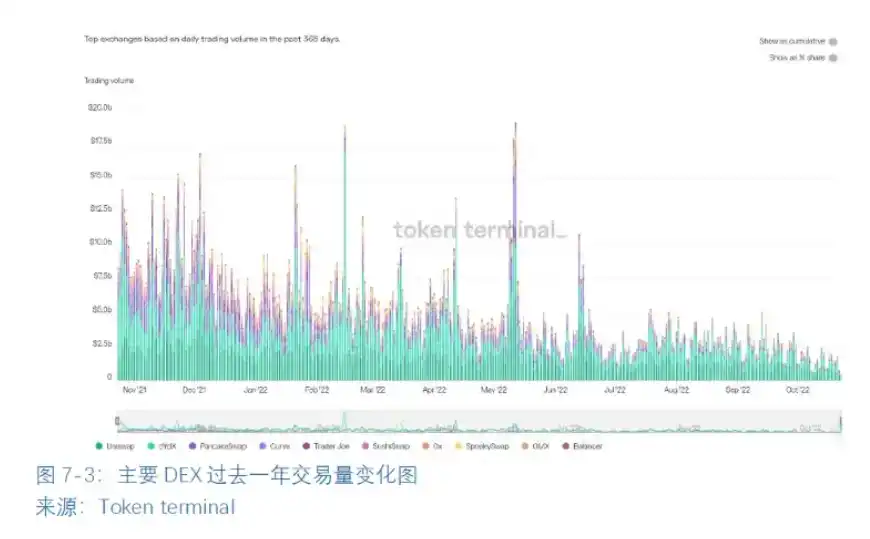
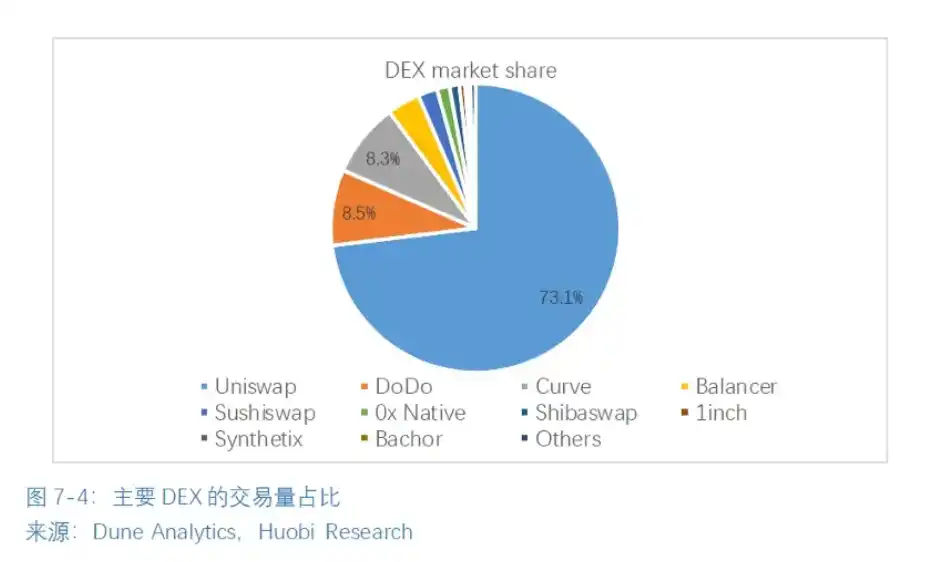
雖然DEX 過去一年沒有出現像Uniswap V3 的大更新,但各DEX 協定也進行了一些小升級以度過當前的加密市場寒冬。
1. DEX 整合NFT 交易成為趨勢。一方面,以DEX 頭部應用Uniswap 為例,它在7 月底宣布透過即將整合現有的NFT 交易平台Sudoswap 來實現NFT 交易,並宣稱用戶未來能夠同時存取sudoAMM 提供的鏈上流動性。 p>
2. 促進產品多樣化,提供一站式服務。目前,許多 DEX 協議已經不單單只擁有 Swap 功能,它們同時在平台上提供跨鏈、借貸、staking 及理財等功能以提升用戶粘性和吸引更多資。除此之外,一些基於 AMM 模式的 DEX(SushiSwap、PancakeSwap 等)也在平台上衍生出了傳統的限價單模式,為用戶帶來更好的交易體驗。
3. 全面向Layer2 遷移,多鏈部署進程加快。隨著以Rollup 為代表的Layer2 技術的逐步落地,不少DEX 都已宣布集成擴展方案來降低交易成本和提升交易速度。同時,越來越多的協議也開始部署到以太坊以外的新興公鏈上,以捕捉更大的用戶群體。 "" margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,=" " 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:= "" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",=" " times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;=" " text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word -spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:= "" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
借貸
借貸是DeFi 中TVL 佔比第二大的賽道。 DeFi 的借款總量從 284 億美元下降到最低 162 億,存款總量從 782 億下降到最低 403 億。借貸協議收益率也在大幅下降。主流借貸平台 Compound、AAVE 和 MakerDAO 上,穩定幣 USDC、DAI 貸方的收益率僅在 0% 到 1.5% 之間。
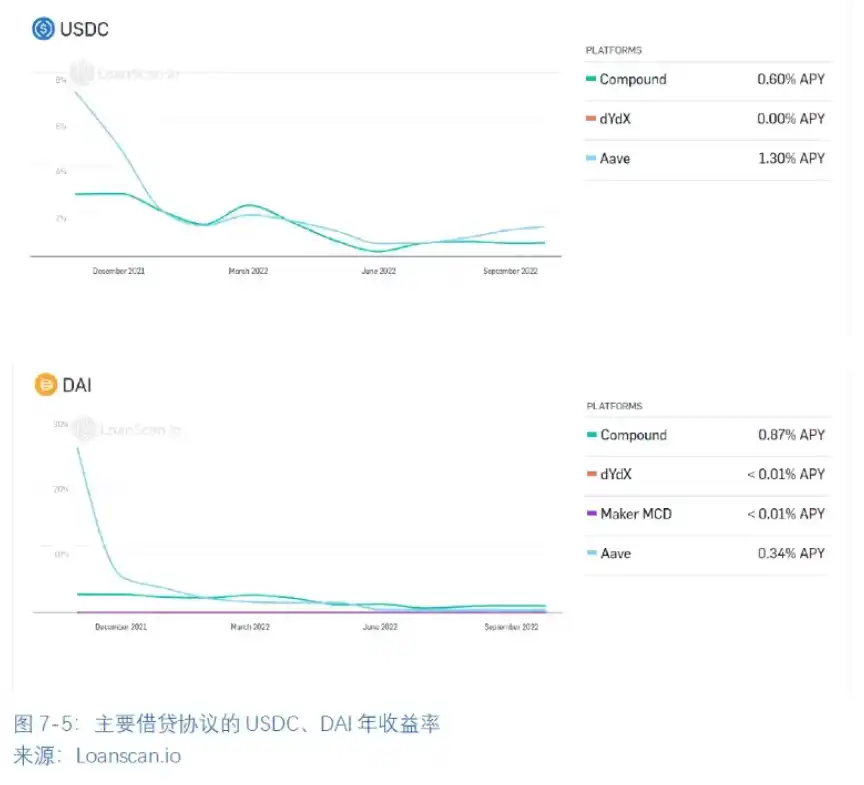
市場的冷清讓不少借貸協議開始主動尋求業務上的變化。以藉貸頭部應用AAVE 為例,它即將推出的原生穩定幣GHO 試圖利用穩定幣的廣泛應用場景來擴張平台發展,打造自身的生態護城河。銜接到各個借貸協議中。未來,隨著更多種類的生息憑證被納入借貸協議支持的抵押和借貸資產,用戶的資金效率將進一步提高。
7.2 DeFi 的生存之道及未來展望
從以上數據中可以看出,DeFi 賽道在熊市中處境艱難。 " margin:="" 0.86em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,=" " 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:= "" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",=" " times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;=" " text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word -spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:= "" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
(1) 脫離補貼,建立穩定收入來源。流動性挖礦是 DeFi 崛起的發令槍,是該計畫早期冷啟動的關鍵動力,因此其幾乎成為了 DeFi 協議的標配。但是,流動性挖礦的本質是一種特殊的補貼形式。這種模式會使得一些根本沒有穩定的流動性和長久營運計畫的專案透過發行原生 Token 而憑空創造的高收益來吸引資金流入。當 DeFi 協議長時間用Token和手續費補貼用戶,這些用戶的忠誠度將非常依賴流動性挖礦。此時,若 Token 價格因挖提賣而稀釋最終造成平台補貼被蠶食,那麼項目的交易量、池子流動性和深度將迅速枯竭。所以,盲目的持續許諾過高回報甚至倒貼絕非 DeFi 長久的生存之道。只有那些慢慢脫離補貼並能透過持續的創收來維持真正實質價值的項目才可能迎接未來的再次爆發。
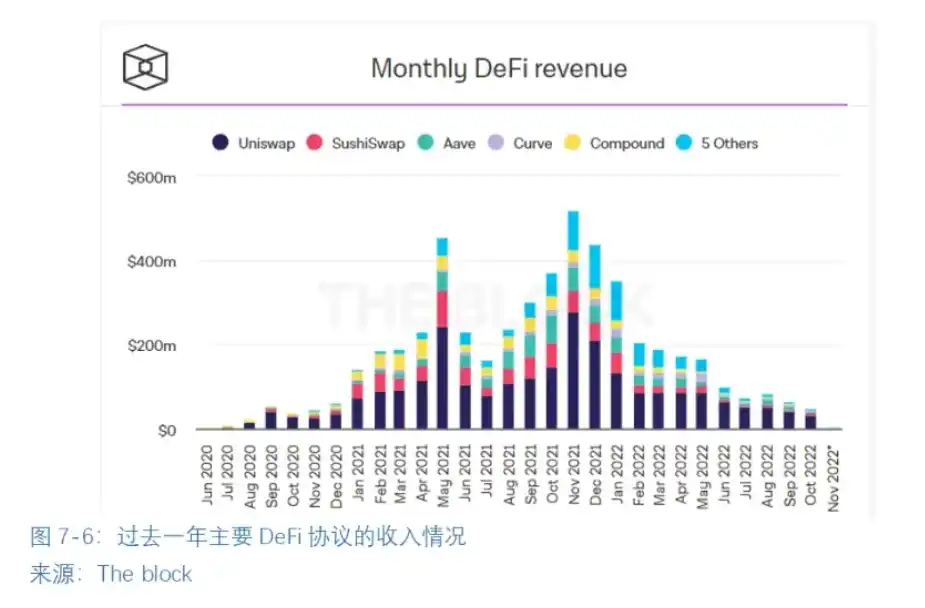
(2) 重塑可持續的 Token 經濟。目前,很多 DeFi 協定的 Token 難以有效累積並捕獲生態價值。一些現有的協議開始進行可持續 Token 經濟學的嘗試,例如 Curve 的 ve 模型。用戶想持續提升治理能力和對應獎勵,就得不斷質押 CRV。這種模式可以解決先前巨鯨透過短期購買 Token 來獲得治理權及回報的事情,也賦予了 Token 價值,有助於減少 CRV 的流通供應量。因此,越來越多的協議開始探索在 Token 經濟學上做出優化,試圖透過賦予 Token 更長期的價值來實現二次成長。
(3) 探索DeFi 金融衍生品。目前DeFi 各賽道都相對飽和,並呈現出明顯的頭部效應。在大環境出現顛覆性的創新前,很難找到發展新大陸。 。 " 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,= "" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures :="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform :="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255 ,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;" ="">
( 4) 適當擁抱監管。加密資產市場框架(MiCA)進行監管;未來這種監管不單單是某個協議,而是從整個區塊鏈應用層完全監控起來。擁抱它們,在區塊鏈世界和傳統審查中尋找平衡。 " -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:= "" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size :="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text -indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width :="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:= "" text-decoration-color:="" initial;"="">
7.3 穩定幣
7.3.1 演算法穩定幣的新一輪繁榮與危機
進化與崩盤
演算法穩定幣早在2020 年的DeFi Summer 中就受到了關注,經過兩年的探索,它已經發展到第三代了。
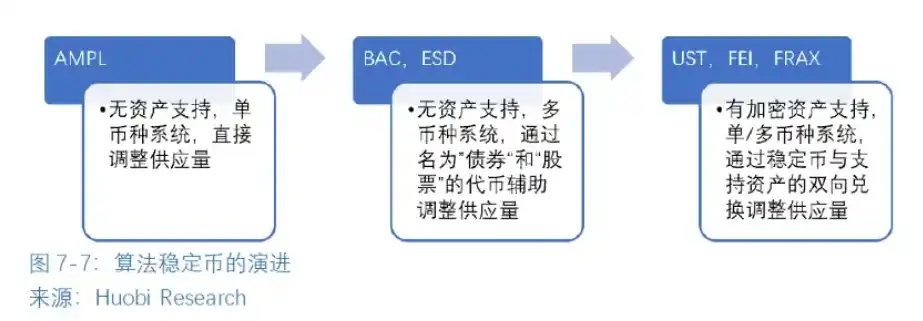
第三代演算法穩定幣與之前最大的差異就是有了足額的資產作為支持,以避免出現「死亡螺旋」。它們的發行機制中,都需要銷毀或是抵押足額的加密資產,幾乎從根本上改變了演算法穩定幣的內涵。本文仍沿用「演算法穩定幣」這個詞,定義為「加密資產足額支持型「穩定幣。有了支持資產,演算法穩定幣才有可能抵禦住市場整體的波動和它本身的價格下跌,長期保值價格錨定。
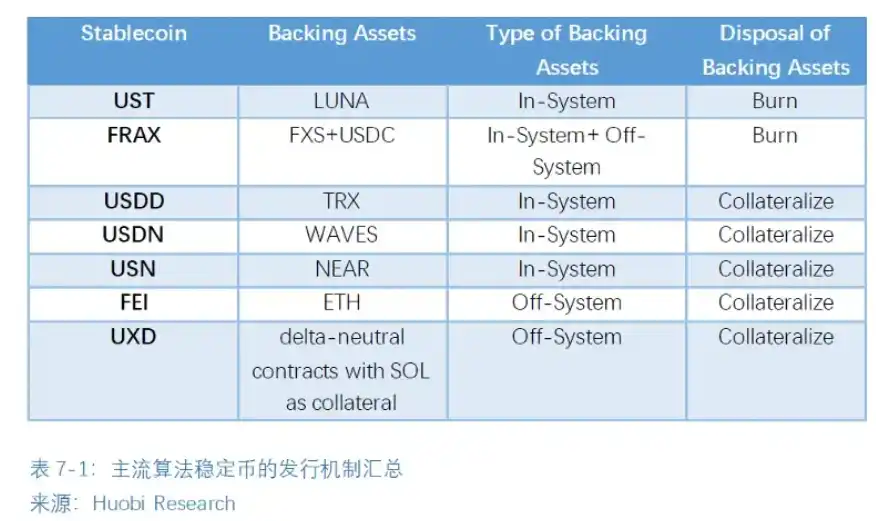
它們在價格穩定機制上也做了調整,大部分上都採取了下圖所示的模式。
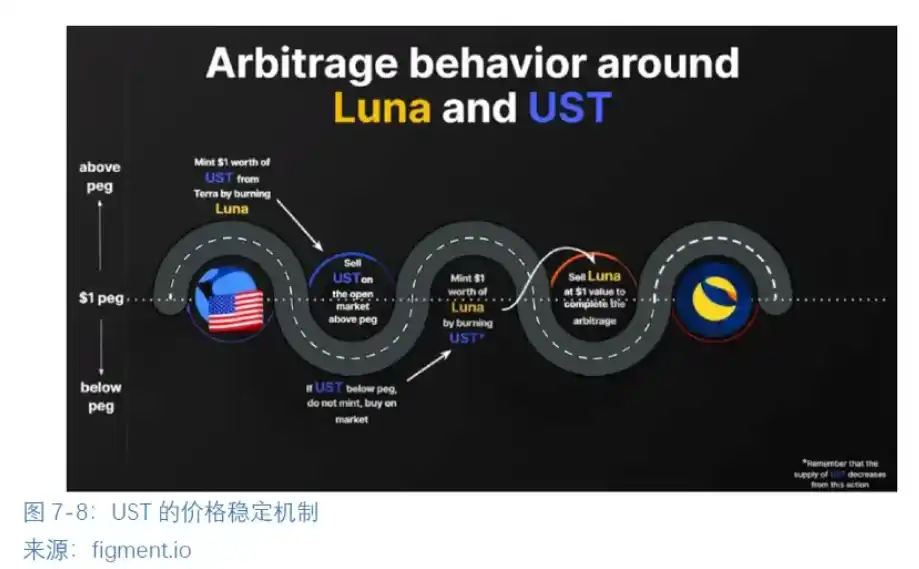
一套漂亮的機制設計還不能讓演算法穩定幣實現規模擴張。一度風生水起的 UST 得以擴張的關鍵因素在於 Terra 公鏈上的借貸協議 Anchor。用戶可以在其中存入 UST 並獲得 APY 為 20% 的固定收益。隨著用戶的湧入,LUNA 的價格、UST 的發行量和 Anchor 的 TVL 都一起向上。在今年 3 月,它甚至超越了 DAI,成為了最大的去中心化穩定幣。
不過到了今年5 月,先是有LUNA 價格持續下跌和Anchor 調整為浮動利率,再有Curve 池中UST 比例失調和巨鯨拋售,UST 終於迅速脫錨,之後再也沒有回到1 美元附近。被投資人定性為偽命題。 " font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro ,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;= "" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px ;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color :="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color :="" initial;"="">
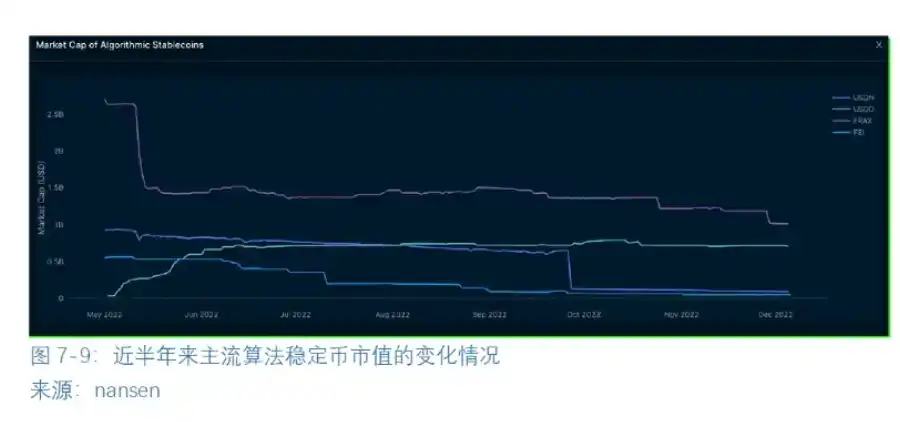
在這之後,其他項目也陷入困境。以太坊上曾經自稱DeFi 2.0 專案的FEI,因與之合併的借貸協議Rari 被盜,在是否全額賠付與如何處理財庫資產上沒能與受害用戶和社區達成一致,又遭遇聯合創始人主動離職,協議最終解散了。 NEAR 公鏈上的 USN 在 7 月宣布只接受 USDT 鑄造為 USN,這實際上是放棄了演算法穩定幣的模式。在 10 月終於因資不抵債而宣布將停止營運。儘管仍在運行,但基於 Waves 公鏈的 USDN 的流通量在反覆脫錨減少了近 90%。演算法穩定幣再一次陷入了谷底。唯一能頂住壓力的是USDD,它擁有超過300% 的抵押率,Huobi、Poloniex、Kucoin、Bybit、Gate 等一批CEX 和Sun.io、ellipsis 等DeFi 協議的支持,且對贖回有一定限制,發行量反而接近翻倍。
下圖是UST 崩潰前後和當前主流演算法穩定幣的市值對比。當時發行量前5 的演算法穩定幣的市值之和從5 月8 日的230 億美元迅速縮減到5 月22日的不到40 億美元,2 週時間下降了82.6%。 p id="cb1d" box-sizing:="" inherit;="" margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line -height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,=" " "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font- variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none; ="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255, ="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
唯一能頂住壓力的是USDD。它的發行機制結合了演算法穩定幣和超額抵押穩定幣的特性。它規定只有 TRON DAO Reverse(TDR)的白名單機構才能以足額抵押 TRX 的方式(演算法穩定幣)發行 USDD。 TDR 又為之儲備了接近 200% 的包含 TRX、BTC、USDC 的抵押資產(從外部看是超額抵押)。也只有這些白名單機構才有權銷毀 USDD 並兌換出 TRX。如果 USDD 有脫錨風險,它們是不會去擠兌的,因為這樣會阻擋以後的財路。 USDD 獲得了 Huobi、Poloniex、Kucoin、Bybit、Gate 等一批 CEX 和 Sun.io、ellipsis 等 DeFi 協議的支持,應用場景非常豐富。所以它在賽道幾乎全軍覆沒的情況下發行量反而接近翻倍,並於 2022 年 10 月 7 日在多明尼克國獲得法幣地位。這是繼比特幣之後,世界上第二批被授予法定數位貨幣資格的加密貨幣。

反思與啟示
這一代演算法穩定幣為什麼會崩潰,那一套看似無懈可擊的機製到底有什麼問題呢?
依照如何發行出穩定幣,加密資產支持型穩定幣主要有兩類,一類是銷毀支持資產,另一類是抵押支持資產。銷毀型演算法穩定幣的風險是,系統可能在支持資產和穩定幣價格都下跌時,超額鑄造支持資產,從而導致支持資產非常嚴重的下跌和整個系統的崩潰。 ="" margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,= "" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing: ="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",= "" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;= "" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness: ="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
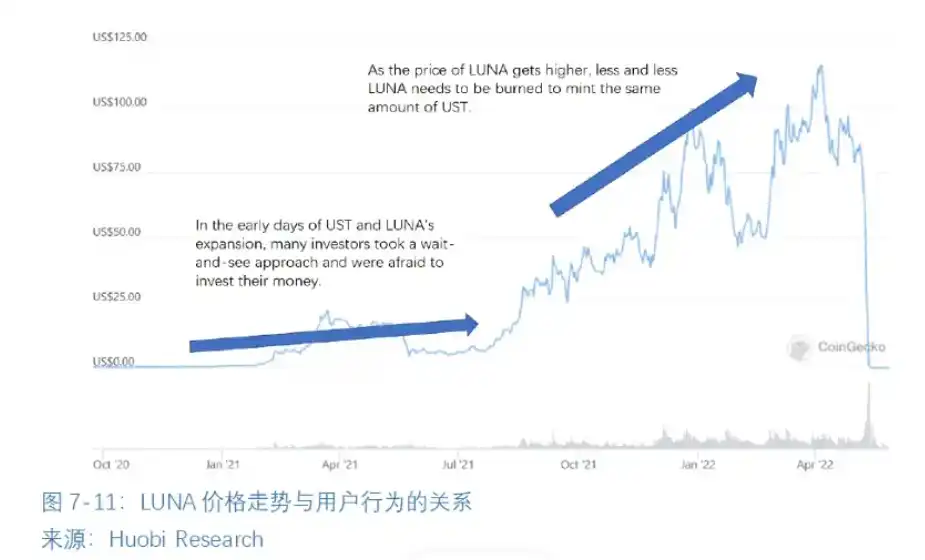
UST 就是一個鮮活的例子。在 UST 擴張期間,大多數 LUNA 是在高價時被銷毀,支援資產看似很足額,但從幣本位看來,新增資產卻不多。這時候 LUNA 價格突然大幅下跌,支持資產就會不足額。而且只要穩定機制還在運作,LUNA 的拋壓就會不斷加重,LUNA 的跌幅將更深,也需要更多的 LUNA 才能滿足用戶贖回的需求。最後會出現復活全部的 LUNA 也難以補足虧空的狀況,於是必須增發 LUNA。在崩盤後 1 週內,其總供應量已比初始供應量翻了近 7000 倍,這造成 LUNA 幣價直接歸零。 UST 失去了靠山,永遠沒有了翻身的希望。
抵押型穩定幣跟銷毀型穩定幣一樣,也可能會出現支持資產與穩定幣雙雙下跌的情況,支持資產也可能會不足額。這時候先贖回的用戶就更有可能拿到足額的資產,而晚到的用戶就無法獲得兌付。
演算法穩定幣存在的意義是在去中心化的機制下提供資本效率。中心化穩定幣的資本效率要從發行的效率和長期收益的效率兩個面向來看,這二者只能選擇一個。超額抵押型穩定幣是犧牲了發行的資本效率,但換取了長期資產升值的機會。演算法穩定幣獲得了短期的資本效率,長期看來,它的資本效率取決於接受這個穩定幣的應用能產生多少收益。
演算法穩定幣是對超額抵押型穩定幣的補充。對於用戶來說,如果更看好一個資產升值的潛力,用它超額抵押能夠保留未來的收益權。如果更看好某個生態近期的發展和相對穩定的收益,演算法穩定幣是更好的選擇。 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break: ="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font- family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;= "" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text- stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration- style:="" text-decoration-color:="" initial;"="">
未來如果有能保證足額的抵押資產和儲備金、健康的穩定機制、實現廣泛應用場景並採取靈活的資管策略的新算法穩定幣方案,還是有可能獲得市場的認可。
7.3.2 超額抵押穩定幣的再創新
今年7 月,兩個老牌DeFi 協議Aave 和Curve 都宣布將要發行穩定幣,給這個陷入沉寂的賽道注入了新的活力。Curve 計劃推出的穩定幣名為crvUSD,但沒有透露更多資訊。 。
促進者是指經過Aave Governance 批准後,可以獲得鑄造和銷毀GHO 的權利的協議或實體。促進者可以根據自己的業務特徵來設計鑄造和銷毀方式。為了控制風險,Aave Governance會給每個促進者設定GHO 鑄造的上限。 em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word ;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source -serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:=" " 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent: ="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:=" " background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text -decoration-color:="" initial;"="">
促進者主要帶來以下變化
(1)提升GHO 穩定幣體系的彈性。多個機構能夠便捷地發行穩定幣,而且抵押資產的種類可以有非常大的自由度。除了傳統的抵押ETH、AAVE 等 Token 的鑄造方式以外,還可能出現抵押現實世界資產(RWA)、Delta 中性頭寸、信用積分等各種鑄造方式。這樣可以激活更多資產的流動性。
(2)GHO 發揮「沙丁魚效應「,加速促進者的經濟體系循環。 GHO 可以實現與一般的穩定幣相同的功能,但它會與促進者本身經濟模型綁定,推動業務運作、激勵、 Token 質押等活動。如果設計得當,應該會有很多協議願意加入促進者的行列。
此舉主要的風險是協議複雜性的增加,可能被駭客發現可乘之機。考慮到Aave 的技術實力較強,而且設定了促進者的發行上限,整體的風險應該可控。 " 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);=" " word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em; ="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:= "" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;=" " text-decoration-style:="" text-decoration-color:="" initial;"="">
8. GameFi & MetaVerse
8.1 GameFi
8.1.1 Gamefi 市場現況與展望
GameFi 是在2020 年牛市誕生的新細分賽道, GameFi 結合了遊戲和金融,遊戲玩家玩遊戲是為了獲得樂趣,而人們則透過經濟誘因來賺錢,巧妙的將遊戲金融化,為幣圈帶來了更多新生力量。在去年的多頭當中 GameFi 獲得了巨大的成功,然而今年市場下行以來,GameFi 下行趨勢明顯, 與大盤指數 BTC 呈現很強的相關性(圖 8–1 與圖 8–2)。在今年的熊市時期,建立在炒作和不可持續的獲利模式上的項目崩潰得尤其嚴重。


根據Footprint 的鏈上數據顯示,GameFi 項目的成長在5 月開始顯著放緩,當月只有41 個新項目啟動。遠低於第一季推出的項目數量。 BSC 經過 2022 年一年的發展,目前已經擁有了最大的遊戲生態系統,目前擁有超過 582 個 GameFi 專案。


Axie Infinity 與Stepn 是去年和今年一度最火的GameFi 項目,但是從目前的平均活躍用戶數量來看,已經排不到前三了,並且日活用戶與前三的鏈遊項目有較大差距,這也說明了不可持續的遊戲模式長期不利於項目的發展。另一方面,在 GameFi 領域之外知名度較低的兩個遊戲 Alien Worlds 和 Splinterlands 現在佔據主導地位。即使在價格下降之後,投資報酬率降低,但仍受到用戶喜歡。這也說明遊戲的可玩性能夠一定程度上避免其陷入下行週期的資產通膨。

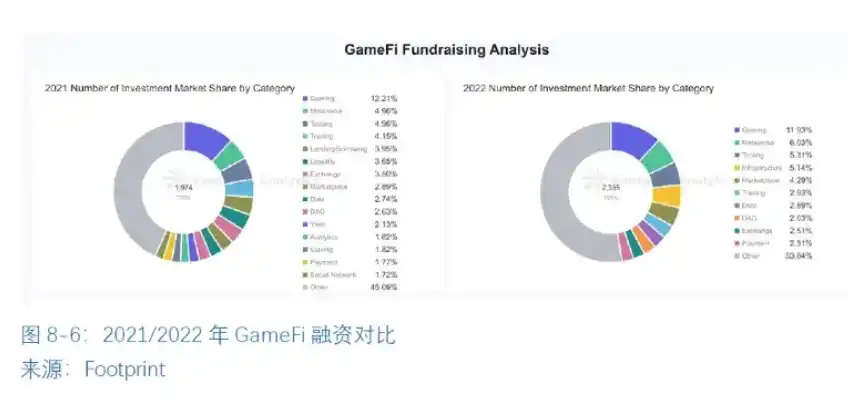
2022,資本開始更專注於Web3 的投資,尤其是GameFi 和Metaverse,如下圖所示。 GameFi 和 Metaverse 連續兩年超過 Tooling、Trading 和 Lending/Borrowing 分類下的投資數量。資本對這兩個類別的投資已從 2021 年的 8.74 億美元增加到 2022 年的 24 億美元。
8.1.2 X 2 Earn 帶來爆點,下一個爆點呢?
今年上半年,Stepn 開創性的為區塊鏈引入了Move to Earn 的經濟模型,並獲得了巨大的成功。 Token 經濟依然會大受歡迎,X to Earn 的模式也正是在這個契機下誕生的,一時間無論是運動、學習、唱歌甚至睡眠這些場景都開始採用 X To Earn 模式,試圖將 Token 激勵模式從線上場景轉移至更有現實意義的線下場景。然而展望過去一年X To Earn 的發展,數據並不如人意,例如Stepn 在5 月最高日進場人數達到10 萬人,而目前已經不足1 萬人,進場人數減少後進入的用戶與投資者應該已經無法再計算回本週期。

對於專案方而言,X To Earn 與Play 2 Earn 模式相比,為玩家引入了更多真實世界的場景,這在一定程度上解決了目前鏈遊可玩性差的問題,增強了使用者與遊戲的互動黏性,但是眾多的場景是否真的需要加入 Token 經濟模型,是否是可論證成立的可持續的商業模型也是存疑的。
對於用戶來說,X To Earn 模式的項目存在高門檻的問題,用戶必須持有對應的NFT 才可以進入其應用,這種營銷策略對初期用戶友好,早期持有的用戶,往往購買價格較低,在這種邀請制的飢餓營銷配合下,大量的用戶跟風進場。被早期用戶砸盤,如此這種FOMO 情緒下進場的用戶,往往會買在高點有虧損的風險。主要來源。
X To Earn 延續了Axie infinity 開創的雙 Token +NFT 激勵模型,這樣的經濟模型一旦設計不合理,就會嚴重影響 Token 激勵的的價值,進而影響日活用戶的留存。到目前為止,無論是 Play 2 Earn 或 X to Earn 沒有一個遊戲能夠控制遊戲內 Token 的通貨膨脹。
從長遠來看,X to Earn 的玩家數量的大量湧入自然而然會解決X to Earn 專案遇到的困境,但是當前前文提到的這些點是X to Earn 面臨的急需解決的問題,如何解決遊戲NFT 與遊戲 Token 的通膨,增強項目生態建設,降低打金回本的財務屬性以及真正的將線下商業模式落地,似乎這些問題的全部解決才能夠是的 X to Earn 走出當前的困境的方法。
8.2 元宇宙市場現況與展望
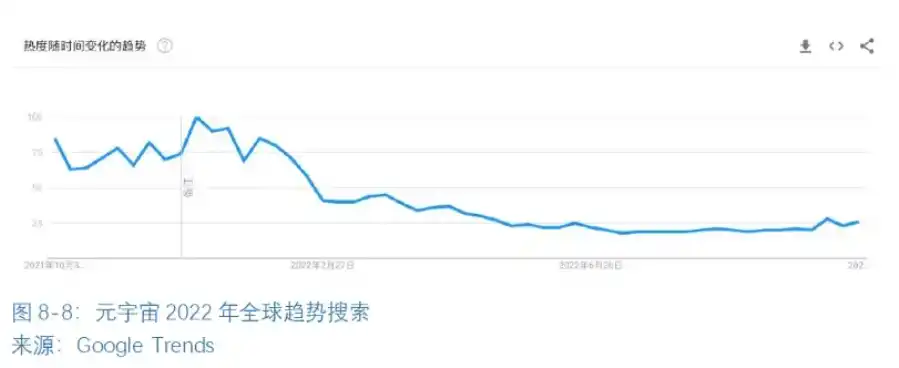
2021 年是元宇宙元年,Roblox、Decentraland 和Axie Infinity 等元宇宙相關的遊戲也是在去年開始變得越來越流行。項目皆有所降溫。 font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font -style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro, ="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;=" " font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px; ="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color: ="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color: ="" initial;"="">
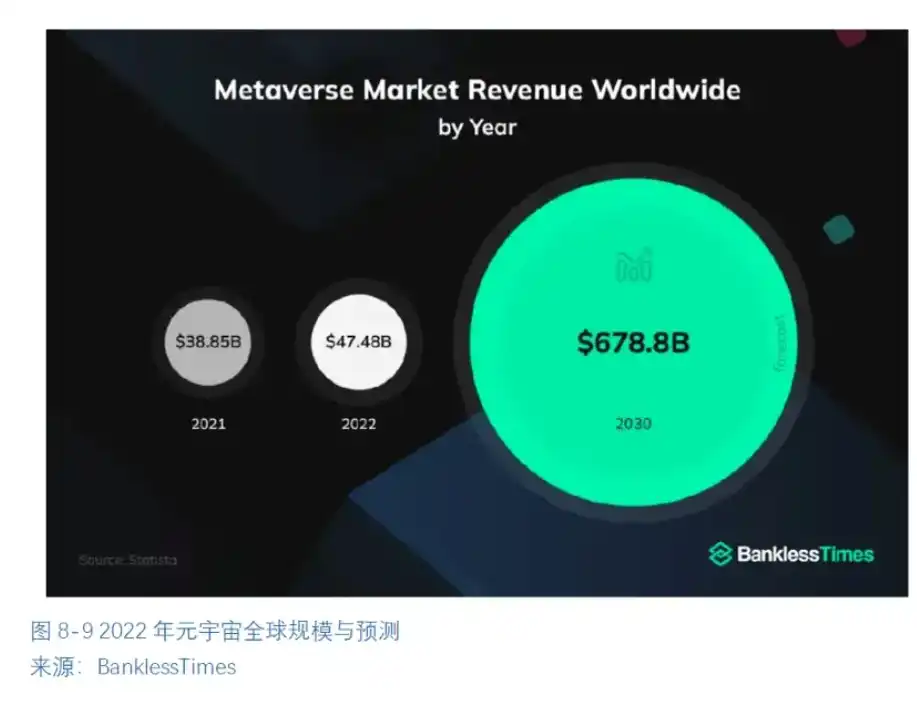
根據Statista 的數據統計,2021 元宇宙的市場規模達到385 億美元,在2022 年有所增長,達到474.8 億美元,預計在2030 年元宇宙的規模將達到6788 億美元。 sizing:="" inherit;="" margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41 ,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px; ="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new ="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans :="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:= "" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);=" " text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
元宇宙是整合多種新技術而產生的新型虛實相融的互聯網應用和社會形態,它基於擴展現實技術提供沉浸式體驗,基於數位孿生科技生成現實世界的鏡像,基於區塊鏈技術建立經濟體系,將虛擬世界與現實世界在經濟系統、社交系統、身分系統上密切融合,並且允許每個使用者進行內容生產和編輯。在產業層面,元宇宙的底層技術涉及 5G、 雲端運算、拓展顯示、機器人、腦機介面、人工智慧與區塊鏈等。
在國家層面,目前許多政府已經聯合企業進行元宇宙的商業開發與制度設計,從而搶佔行業標準,例如:
中國:今年1 月,國家工業和資訊化部相關負責人在中小企業發展情況發布會上表示,將大力支持與培育一批進軍元宇宙、區塊鏈、人工智能等新興領域的創新中小企業。除了國家層級對元宇宙產業化發展的指導和支持外,超過 20 多個省市和地區推出也相關支持意見,為元宇宙的產業標準和發展提供培育土壤,扶持相關產業落地。
美國:2022 年3 月,拜登簽署《確保負責任地發展數位資產》總統令,要求各機構對加密貨幣、數位資產等技術創新和監管政策進行研究,強調加強美國在全球金融體係以及數位資產的領導地位。行為規範。 ="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:= "" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia ,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant -ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text -transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb (255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial ;"="">
歐盟:2022 年9 月20 日,歐盟委員會主席Ursula von der Leyen 提出了2023 年的優先事項。該意向書宣布了一項「關於虛擬世界的倡議,如元宇宙」。歐盟委員會希望確保人們能擁有一個安全且公平的元宇宙,計畫將在 2023 年推出具體的立法建議。
韓國:2022 年7 月2 日,韓國政府宣布,將開始直接投資於元宇宙計畫。根據科學和資訊通信技術部長Lim Hyesook 的聲明,該國將投資超過1.77 億美元來啟動該領域的國家產業和公司。 這也是全球首批向該領域投入資金的國家之一。以推動產業標準的發展以及公民過渡到一個完全數位化的社會。 "" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:=" " break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family: ="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font- size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke- width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style: ="" text-decoration-color:="" initial;"="">
在區塊鏈領域,元宇宙也已經形成多個子板塊,包括:GameFi、NFT、平台、Web3、社交、虛擬世界等。

目前,元宇宙產業格局初步形成,但是產業需要落地需要比較長的時間,當下資本炒作炒概念是比較多的。元宇宙這類故事比較新穎,容易被包裝,然後被資本追逐,并快速生成泡沫。 。
在元宇宙賽道,區塊鏈技術和傳統產業能夠有機的結合,促進大量的機會。我們能夠看到,傳統的科技公司、遊戲公司、網路公司等在開始明牌佈局這個產業,而傳統金融的一二級市場也對這個賽道給予了極高的關注度。 p>
9.加密礦業:PoW、PoS 的危與機
PoW 礦業在2022 年起伏,主要原因來自加密產業熊市和以太坊合併。隨著熊市行情的到來,挖礦成本升高,許多礦商在熊市入不敷出,加上債務問題而低價拋售比特幣,礦企比特幣持倉數下降。以太坊合併預期,使得有部分以太坊礦機轉向 PoW 類的其它 Token 的挖礦。而在以太坊合併之後,網路流動性質押合約興起,在以太坊網路驗證節點中有著重大的影響力。
9.1 PoW 礦業市場變化與現況
PoW 挖礦具有很大的爭議性,主要是因為電力能源的消耗受到了來自環保和政府的雙重壓力。各政府的支持/反對政策;(2)各國電力結構的調整;(3)加密市場的變化。
從各國政策來看,2021 年對比特幣挖礦影響最大的是中國的清退政策,導致比特幣挖礦活動向其它國家轉移,美國成為了比特幣算力佔比最大的國家,並且有些州推出了支持政策。例如,德州用風力發電支持比特幣礦企採用清潔能源進行挖礦,而俄克拉荷馬州也為比特幣礦商提供稅收優惠政策。
根據HashRate Index 數據,比特幣礦池算力分佈以Foundry USA、AntPool、F2Pool 和Binance 四大礦池為主,佔據了算力的70% 以上。從行情上看,影響比特幣挖礦的三大因素:算力、算力難度、比特幣價格。推動了比特幣網路算力成長和挖礦成本的攀升,礦工收入下跌。幣價。我們從「難度/價格」曲線中發現,與2021 年相比,2022 年「難度/價格」曲線整體走高,利潤空間下降不少,算力難度增長遠超過比特幣價格增長速度,礦工衰退,但在2022 年8 月,該係數略有下降,但整個第三季的礦工營收處於歷史低點。


根據CryptoQuant 數據顯示,分別在4 月、6 月和9 月期間,礦工有大量拋售比特幣的行為,比特幣礦工儲備跌至191 萬枚,創近12 年以來新低。全球最大的比特幣礦業公司 Core Science(CORZ)在 6 月出售了 7,202 個比特幣,目前它們只剩下 24 個,面臨破產。其它 PoW 網路也面臨算力和 Token 價格的下跌,例如 Monero。未來加密熊市也將持續,加上全球經濟衰退,比特幣價格可能會跌破礦工底線,加上能源成本飆升,會有更多的礦商面臨破產問題。


9.2 以太坊合併:礦業的格局之變
2022 年9 月15 日,以太坊完成合併步入了全新時代,此後以太坊網路由PoW 共識轉換成PoS 共識,由於PoS 機制不是利用運算能力來確定區塊,以太坊的礦機也被淘汰。在 2022 年 5 月,以太坊網路的哈希率達到歷史最高值,此後合併預期使得礦工都開始退出,哈希率下降。

以太坊礦機有兩種,一種是ASIC 礦機,即專門使用ASIC 晶片作為核心運算零件的關機,為演算法服務,性能上具有絕對優勢;另一種是GPU礦機,即顯示卡礦機。可以用ASIC 進行挖礦的幣種有比特幣、以太坊、以太經典(ETC),但以太坊的ASIC 礦機只能用於ETH 和ETC 挖礦,而無法轉換到其它演算法中,所以無法賣出;可以使用GPU 礦機的公鏈有以太坊、萊特幣(LTC)、以太經典(ETC)、達世幣(Dash)、Zcash,除此之外,GPU 礦機還可以在Web3 的應用中提供算力,或在Web2 的資料中心提供高效能運算。
在以太坊合併之前,礦工有三個出路:(1)賣掉GPU 礦機;(2)轉為其它公鍊網路的礦工;(3)支持以太工坊硬分叉。若礦工坊選擇轉為其它網絡,在熊市的風險無法估計且收益小,所以大部分礦工選擇了賣掉GPU 礦機,導致顯卡價格從2021 年12 月以來下降約50%。 ETC,ETC 幣價在7 月有大幅上漲,但與以太坊相比,ETC 對礦工的收入仍然有限,所以其上漲主要還是由於投機原因。 ,目前維持在141.4571 TH/S,DASH 在9 月的算力有短暫上升。
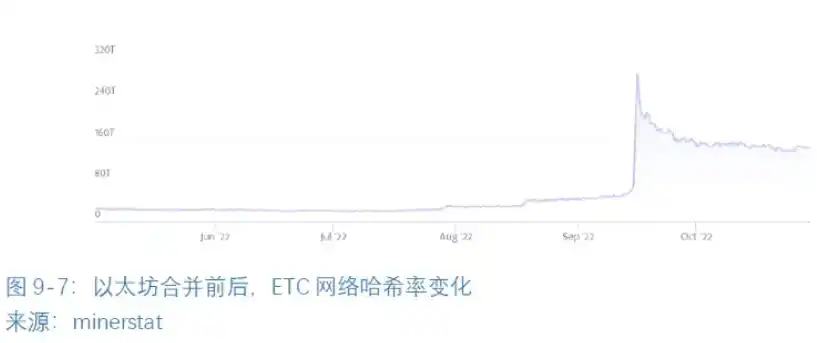
礦工的第三個選擇引發了行業的巨大爭議。目前看來,以太坊硬分叉專案ETHW 是成功的。整個網路總共有 209 個礦工,網路哈希率為 35.11 TH/s。
ETH 持有者也獲得了硬分叉糖果,目前ETHW 的流通供應量為106million ETHW,價格$7 USD,市值排名63。 ETHW 已經有了早期生態開發者,生態應用也在逐漸建立,包括 3 個跨鏈橋專案、7 個錢包專案、10 個 DEX 專案、以及 5 個 NFT 交易市場等共 52 個生態專案。 ETHW 未來是否有可能成為具有競爭力的公鏈,還是需要依靠提高性能和發展特色生態項目。
9.3 PoS 質押即服務,開啟新時代
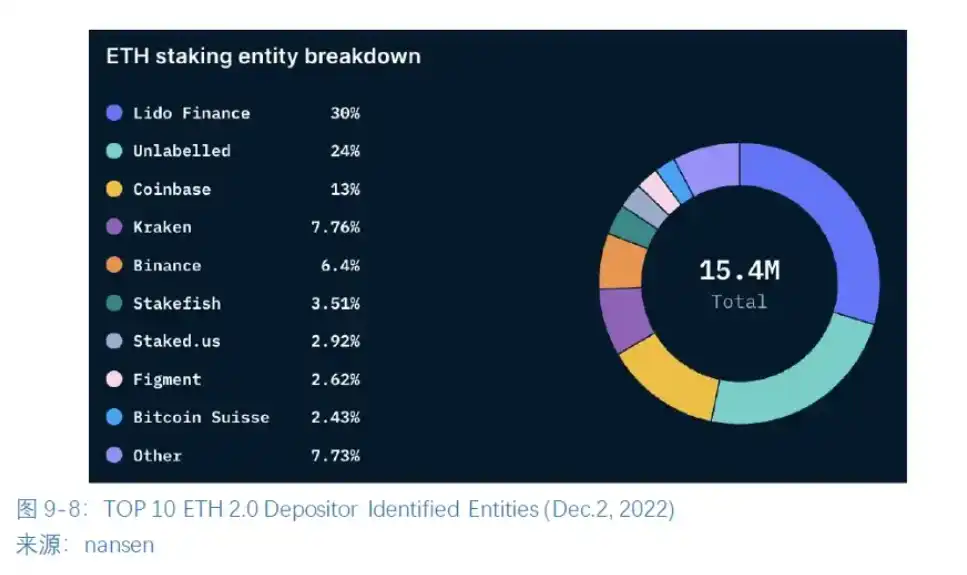
在以太坊成功合併主網後,PoW 的GPU 挖礦市場走向落寞,但也使得另一個機會的開啟,即以太坊網路質押。年11 月,以太坊2.0 已開啟質押服務,截至2022 年10 月,已有約1,500 萬枚ETH 質押在網路中,佔ETH 供應量的12.56%,驗證者總數達到455,066。驗證者必須保持在線否則質押的 ETH 將會被罰沒,根據目前的網路狀態,驗證者的年化收益率在 4% 左右。
如果沒有32 枚ETH 或沒有硬體條件,仍然有機會參與網路驗證和功能節點,現在已經有了三種方式:(1)透過節點運營商,被稱為ETH2.0 質押服務商;(2)託管機構;(3)流動性質押(LiquidStaking)。你需要為此支付一定的服務費用。前兩種方法都類似託管的服務,需要確保機構是否有足夠的可信度。
由於網絡質押的ETH 和收益現今還無法取出,需要等到下一次網絡升級。正因如此,漫長的質押週期對投資者而言是一種資源浪費,所以流動性質押誕生。流動性質押協議是在以太坊鏈上建立質押池智能合約。 Token 作為質押憑證,該憑證可以用於其它應用中,以解決 ETH 質押金長時間鎖倉帶來的流動性問題。
9.3.1 流動性質押賽道分析
流動性質押是值得關注的一個方向:(1)質押賽道競爭激烈。除了 ETH 2.0 的質押之外,PoS 鏈都能夠支援相關的質押服務,質押賽道專案繁多,各個鏈上質押相關的供應商超過 4 萬個。 (2)ETH 質押有很大的潛力。與 Cosmos 等 PoS 鏈網絡質押率相比,ETH 的質押比例有很大的上升空間。同時,為了網路的安全性,官方也會支持更多的質押者參與。 (3)流動性質押已凸顯優勢。流動性質押是完全由 ETH 2.0 衍生出的賽道,並在其它 PoS 鏈上相應發展。從 ETH 2.0 質押市場份額來看,流動性質押協議已經佔據了相當大的比例,Lido 質押率佔比排第一,其它協議如 Rocket Pool、Stkr (Ankr) 的市場佔比也在不斷上升。

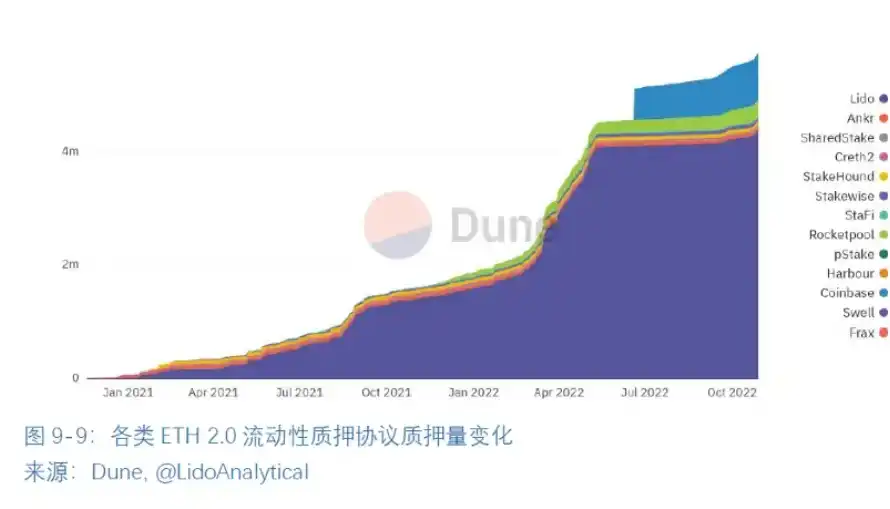
對使用者來說,流動性質押協議有三個吸引力:(1)上手簡單,無需「湊齊」32 枚ETH 即可參與網路驗證收益,可視為一個相對穩定且安全的固定收益產品;(2)質押 Token 可隨放隨提,門檻不限;(3)用戶獲得的質押憑證可以解放質押在網絡中的流動性,提高資本效率,參與DeFi 等生態應用;(4)用戶除了獲得網絡節點的收益外,也可能獲得協議的治理權收益。
每個質押池和它們採用方案都會略有不同:
Lido
在以太坊網路上的質押憑證為stETH,能夠獲得質押獎勵和交易費的ERC-20 Token 。驗證者白名單是由 Lido DAO 透過治理選出。 Token $LDO 持有者俱有治理權。
Rocket Pool
在以太坊網路上的質押憑證為rETH。與 Lido 的區別在於,Rocket Pool 選擇驗證者的決定權並未交給其 Token 持有者。任何人都可以透過創建一個「迷你池」(minipool) 成為該網路中的節點運營者,但需要滿足一定的質押條件作為安全保障。
SSV
SSV 被視為是期待值最高的流動性質押項目。最大的特點在於協議的完全去中心化,被稱為抗審查之王。使用分散式驗證器技術(Distributed Validator Technology,DVT)技術確保了資產安全性。
流動性質押協議的風險在今年熊市中也有所凸顯:
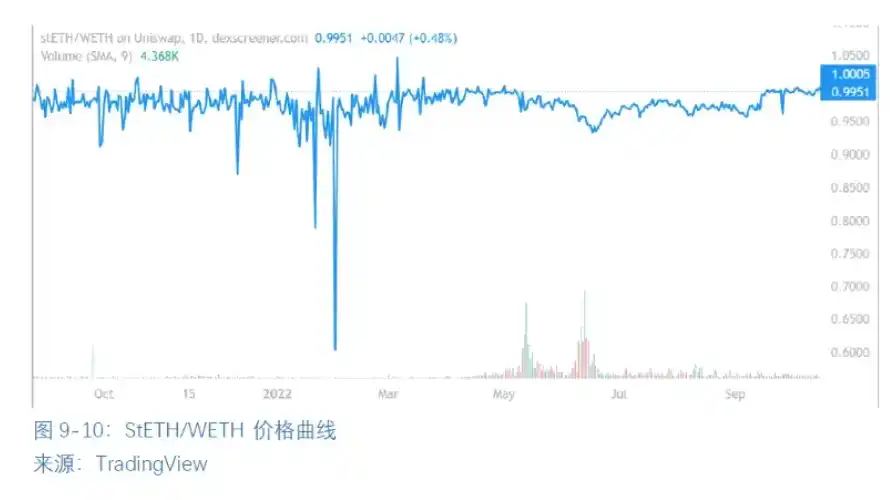
(1)流動性質押協議提供的質押憑證,類似於一種期貨,代表用戶參與質押的本金與收益,其價格也受到供需關係的影響。今年熊市行情下,尤其是對以太坊合併預期信心不足時,stETH 的價格出現「脫錨」;
(2)所有DeFi 協議都可能面臨著智能合約被攻擊的風險,雖然流動性質押協議都採用了多簽技術,但它們本質上依然是託管資產的方案,那就一定會有資產安全風險;
(3)每個流動性質押協議的機制不一樣,但質押的 Token 最終還是會流通到驗證節點手中。 Lido 選擇了一批白名單驗證節點作為質押方,但仍是節點作惡的風險;
(4)流動性質押憑證參與各種DeFi 生態,但可能出現類似流動性池枯竭的情況;
(5)流動性質押協議佔以太坊網路驗證者絕對多數,是否會對網路的去中心化構成威脅。協議的治理 Token 可能也會對生態產生一定的影響。
流動性質押協議彼此之間也競爭激烈,其自身的發展需要可以從以下兩個方面提升:(1)與其它DApp 合作,賦予質押憑證更多的應用場景,尤其是在收益產品上;(2)部署更多的公鏈;(3)提高協議的安全性,例如在驗證器方面。協議的未來長期看依賴主鏈的發展,類似與 LUNA 崩盤事件,對這種流動性質押協議帶來毀滅性打擊。其餘如 Token 的價值捕獲能力、鏈上 DeFi 生態的建設都對協議有一定的影響。以太坊的通貨緊縮預期和質押收益的提高,使得流動性質押協議成為熊市中的機會。
10. 全球加密監理政策
對於全球加密監管來說,2022 年註定是具有重要里程碑意義的一年。 -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break -word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:=" " source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size: ="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text- indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width: ="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:=" " text-decoration-color:="" initial;"="">
8 月Tornado Cash 受到美國財政部的製裁,鏈上監管啟動引發業界深刻討論。 11 月 FTX 事件之後,對 CEX 等中心機構的監管將會更加嚴格,交易平台自律和儲備資金透明或將成為行業標配。
以美國和歐洲為代表的加密貨幣主流國家今年從頂層設計開始,將加密貨幣的全面監管提上日程。3 月,美國總統拜登簽署了《關於確保數位資產負責任創新的行政命令》,這是美國政府第一次頒布對加密市場進行監管的整體措施。 2022 年各國積極類的監管政策逐漸增加、消極類的明顯減少,推出的政策更著重於加密貨幣交易和穩定幣。 ;="" margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41, ="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing :="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman", ="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2; ="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:=" " word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness :="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
本章將透過對全球2022 年各國的加密政策進行分析研究,深入解讀全球加密政策發展現況及趨勢。
10.1 全球加密監管的整體狀況
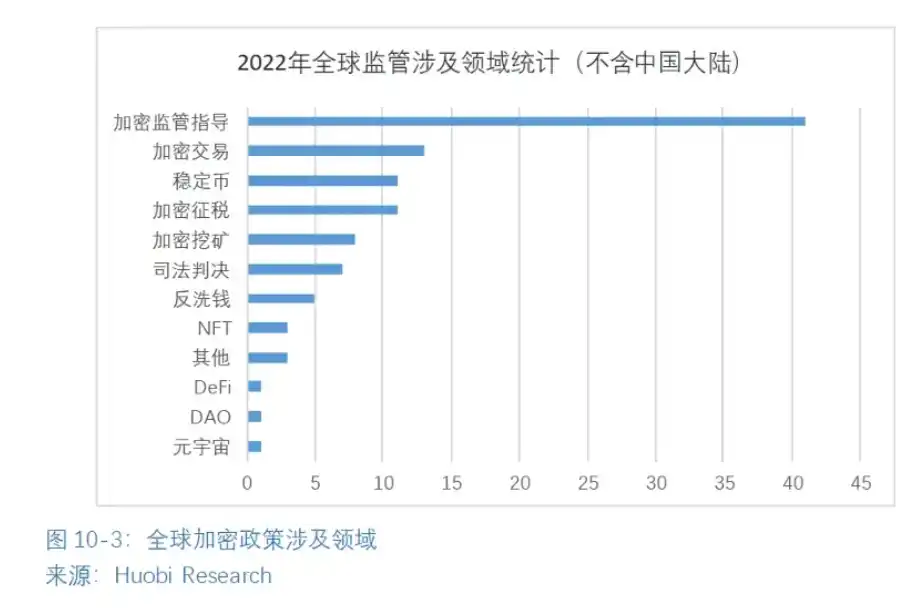
根據Huobi Research 對全球加密政策統計顯示,2022 年以來,除中國大陸外全球有超42 個主權國家和地區對於加密行業採取了105 項監管措施和指導。 "" inherit;="" margin:="" 0.86em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,= "" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;=" " letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new=" " roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:= "" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text -decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
從地區來看,美國、歐盟和韓國採取的加密監管措施更為集中與密集。美國依舊維持全球最大的關注度,聯邦與各州的監管政策共22 項,主要包含加密交易、加密監管指導、司法判決、穩定幣等;歐盟共產生9 項,監管政策主要在涉及透過MiCA 和TFR 系列法案的加密監管指導、穩定幣、反洗錢等方面;韓國產生了8 項相關監管,主要在司法判決、穩定幣、加密監管指導、加密交易等。
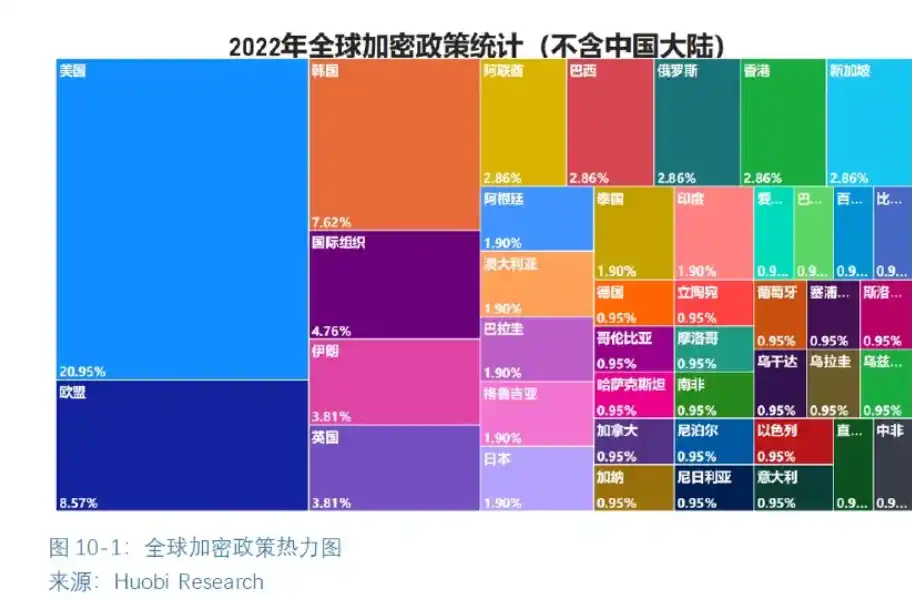
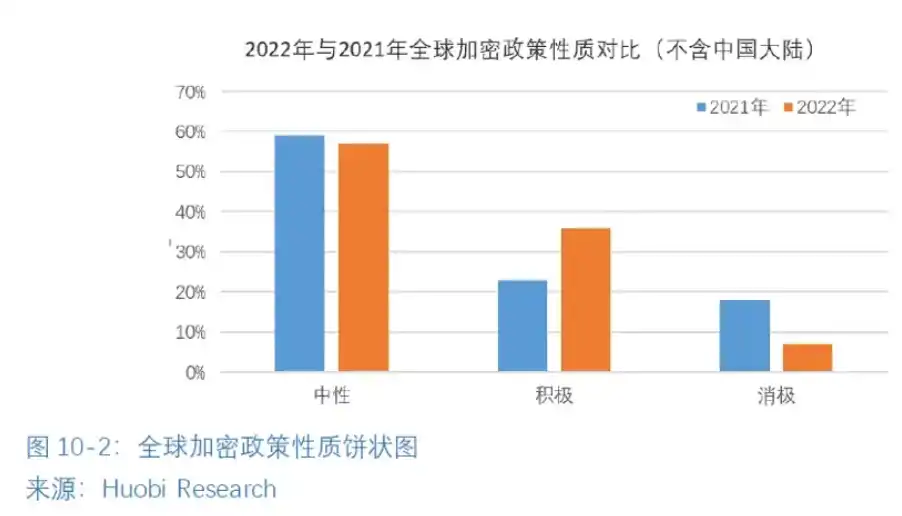
為進一步分析全球監管當局對於加密行業的政策取向,我們根據政策類型劃分為積極類政策、中性類政策、消極類政策,其中積極類政策是指對於加密行業有積極促進作用的政策,中性類政策是指對於加密行業進行常規化管理而不存在利好或利空作用的政策,而消極類則為禁止性政策或相關的行政處罰等。
根據此劃分規則,2022 年全球加密產業積極類政策、中性類政策、消極類政策佔比分別為36%、57%、7%,與2021 年的23%、59 %、18% 相比,2022 年積極類監管政策大比例增加、消極類監管政策大比例減少,整體的監管政策向明顯積極的方向發展。對於加密產業進行相應的規範與引導。 ="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;= "" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif -pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px ;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:=" " 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background -color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration -color:="" initial;"="">
根據加密領域進行分類,包括:加密監管指導、加密交易、穩定幣、DAO、NFT 等12 個方向,其中加密監管指導、加密交易、穩定幣分列所有政策的前三,約佔總統計數量的62 %。除此之外,受Terra 崩盤事件影響各國政府對穩定幣監管的重視程度都很高。 " 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);=" " word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em; ="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:= "" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;=" " text-decoration-style:="" text-decoration-color:="" initial;"="">
10.2 全球監理的變化
2022 年是全球加密監管具有重要意義的一年,歐美等國都在加快制定監管框架,未來隨著監管措施的落地加密行業將從監管制度不完善的“蠻荒時代”向有明確監管的“法制時代”過渡。本節主要介紹歐美等國的加密監管框架和幾個標誌性監管案例。
10.2.1 歐美頂層監理架構設計提上行程
2022 年10 月10 日歐洲議會初步通過了MiCA 法案和TFR 法案,預計兩個法案將於2024 年生效。
先前歐盟除了統一的反洗錢監管外,整體上沒有一個明確的加密監管框架,各成員國從自己國內情況出發頒布監管政策,造成了歐盟內部監管割裂的局面,使得歐盟整體的加密監管政策相對保守且緩慢。 MiCA 一旦通過並實施,將直接適用於整個歐盟並超越各成員國的立法,MiCA 將授予國家主管機關額外的執法權力。
MiCA 主要為現有歐盟金融法律監管以外的加密資產建立監管框架,例如證券型 Token 而央行數位貨幣就不在其監管範圍內。根據加密資產是否需要錨定其他資產的價值,MiCA 將加密資產分類成了電子貨幣 Token (‘electronic money tokens’ or ‘e-money tokens’,簡稱 EMT)、資產參考 Token (‘asset-referenced tokens’,簡稱 ART)及其他類加密資產。
EMT 旨在透過僅參考一種官方貨幣來錨定其價值,是硬幣或紙幣的電子替代品,簡單點說就是「電子貨幣」,例如我們在網路上用到各種貨幣支付手段,支付寶支付、微信支付等。
ART 旨在透過引用任何其他價值或權利或其組合來錨定其價值,包括一種或幾種官方貨幣,ART 涵蓋了除EMT 之外的所有由資產支持的所有其他加密資產。 " margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:=" " -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word- spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:=" " initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
其他類加密資產是所有其他非「資產參考 Token ”或“電子貨幣 Token 」的加密資產,涵蓋了各種加密資產。相較於 EMT 和 ART,對於其他類加密資產的監管相對寬鬆,只需要提交白皮書、獲得批准、遵守行銷/組織/技術等一般的監管規則。
MiCA 對非歐元支持的穩定幣的每日交易筆數和交易量不得超過100 萬筆和2 億歐元,目前USDT、USDC、BUSD 三大穩定幣佔加密貨幣交易量的75 % 以上,其每日交易筆數和交易量均大幅超過MiCA 的規定。
DeFi 和NFT 未被納入MiCA 的監管範圍,歐盟委員會正在試點DeFi「嵌入式監管」方案,MiCA 文本出台之前謠傳NFT 將受到與加密貨幣相同的監管審查,可能是擔心破壞NFT 的創新性,最終未將NFT 納入。
歐盟民眾對於新反洗錢法案TFR(《資金轉移條例》)褒貶不一,支持者認為這有助於明確監管界限,加快監管加密資產的步伐;反對者認為,TRF 違反了歐盟關於隱私的憲章,收集個人身分資料不一定有助於打擊洗錢活動。 " 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break :="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font -family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;=" " font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start; ="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text -stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration -style:="" text-decoration-color:="" initial;"="">
美國的監管框架晚於歐盟,9 月16 日發布首個加密貨幣行業監管框架草案,該框架遵循了3 月份拜登總統簽署的數位資產行政命令,主要目標包括採取消費者保護措施、維持金融穩定、防止非法使用加密貨幣、維持美國在全球金融領域的領導地位、負責任的技術創新等。
10.2.2 CEX 監理趨嚴,鏈上協議監理逐漸展開
隨著加密市場的影響力越來越大,歐美等國都在加快推進加密資產監管框架,但在這新舊監管制度更替的2022 年有很多影響力巨大的監管事件發生。的處理,標誌著對於鏈上資產和鏈上活動的監管逐漸開啟。
FTX 破產是繼Terra 和3AC 之後2022 年第三個影響力巨大的破產事件,FTX 事件的主要問題是挪用用戶資金、與Alameda Research 公司的關聯交易等,事件發生之時有美國監管機構發言稱正在調查或幾個月前已經開始在調查相關問題。監管制度、對關聯交易和Alameda Research 這類投資公司也都有明確的要求,目前多數國家對加密市場的這類監管要么權責不夠清晰要么是空白地帶,比如:CFTC 通常對加密衍生品具有管轄權限、SEC 會對根據其規則對有資格成為證券加密資產進行監督,這兩個監管機構還可以監督投資公司,但對於FTX 和Alameda Research 的監管顯然不夠。 FTX 事件發生後,許多人呼籲美國加強對加密資產的監管。
對鏈上協議的監管也是一類重點事件,其中包括:Tornado cash 被美國財政部製裁、CFTC 對Ooki DAO 成員的提起訴訟、SEC 對Ripple Labs 的起訴、討論以太坊是否為證券等。 ="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:= "" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia ,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant -ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text -transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb (255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial ;"="">
從監管動機來看,Tornado cash 被制裁是因為其幫助朝鮮黑客組織等非法網絡組織或個人進行大額混幣洗錢,這確實涉及到國家安全、金融穩定和網絡安全等方面的問題,任何國家都不會容忍這類問題長期存在;CFTC 對Ooki DAO 成員的起訴、SEC 對Ripple Labs 的起訴、討論以太坊是否為證券等的核心是加密資產是否應該被納入到現有的證券監管體系並進行相應監管,SEC、CFTC 等監管機構似乎想將更多的加密資產納入其監管範圍,而加密資產的一方並不想被現有證券規則束縛,甚至有些人還在尋找和利用法律漏洞。
從監管方式來看,對於Tornado cash 這類嚴重的問題,美國監管機構直接採取抓捕開發者、禁止美國用戶訪問Tornado Cash 官網、限制第三方合作平台等強力措施;對Ooki DAO 成員的起訴以罰款等經濟懲罰為主,SEC 對Ripple Labs 的起訴結果從2020 年12 月開始持續到了今年,以太坊合併已經過去了一段時間SEC 等監管機構尚未對以太坊採取任何行動。 SEC、CFTC 等監管機構具有對證券的監管權力,甚至有時還擁有對證券法律的更多解釋權,但目前監管機構在行使這些監管權力的時候還是相對審慎和克制的,而且監管機構的起訴有時也可能被各級法院駁回。
從事件的結果和影響來看,美國財政部的製裁確實嚴重影響了Tornado Cash 的用戶數量,但由於Tornado Cash 是部署在以太坊上的去中心化應用程序,目前仍在網路上運作並未停止,受此事件影響一些DeFi 協議及開發者開始擔心自身安全與業務合規性。了一些需要它負責的事,那麼所有相關人員都可能被追責,對多簽流程來說簽名者將可能被追責,對鏈上治理來說提案者和投票者將可能被追責。 9 月底在 SEC 與 Ripple 的訴訟案中,美國地方法院駁回了 SEC 要求不公開前高級職員 Bill Hinman 於 2018 年就加密貨幣相關演講文件的動議,從司法訴訟的角度 Ripple 打贏了一仗。
未來對鏈上協議的監管將越來越多,對於涉及危害國家安全、金融穩定和網路安全等方面的違法行為,監管機構很可能將繼續採取制裁、逮捕等強力手段;對於加密資產是否為證券類的案件,一方面隨著新的監管政策的出台和判例越來越多,監管的界限將越來越明確,鏈上協議可以提早做好規避措施,另一方面如果再面臨證券方面的起訴,可以透過證券法律內的條例和訴訟手段據理力爭。 ="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word -break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;=" " font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif; ="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit -text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text -decoration-style:="" text-decoration-color:="" initial;"="">
10.3 全球監理政策的發展趨勢與特性
在對2022 年全球加密資產監管政策的梳理過程中,我們發現全球監管呈現出一些新的趨勢和特徵。
特徵一:對鏈上協議的監管或將成為新常態
隨著加密市場的不斷擴張,鏈上協議的規模也越來越不可忽視,目前很多鏈上協議和資產是超脫於各國現有監管法律之外的,甚至有些協議還存在挑戰現有製度的傾向。 Tornado cash 被美國財政部製裁、Ooki DAO 成員被 CFTC 起訴、討論以太坊是否為證券等只是監管機構對鏈上協議治理的開始,未來還將出現更多監管案例。雖然加密社區信奉“Code is law”,但各國政府不會長期容忍有人試圖繞過他們的法律。相應地,在這種監管的新常態下,鏈上協議將對合規市場呈現出不小的需求。
特徵二:CEX 等中心機構監理趨嚴
未來一兩年歐盟MiCA 和TFR 監管法案將開始實施,美國的加密監管框架將逐漸完善和立法,更多國家的加密監管政策也將陸續落地,各國內部將出現明確統一的加密監管制度,國際間的監管合作也會不斷加強,這將為監管加密資產提供必要的製度和執法基礎。
FTX 事件暴露出現的巨大影響力和監管不足,將促使各國監管機構專注於CEX 等中心機構的風險,短期可能繼續按照現有證券法規進行監管,中長期將依據新的加密資產監管框架進行更深入和細緻的監管,例如:此前多數CEX 的準備金都處於缺少監管的狀態,FTX 事件後Binance、Huobi、Gate.io、KuCoin、Poloniex 和OKX 等宣布發布默克爾樹準備金證明(Merkle tree),CEX 的準備資產從缺少監管向行業自律邁進了一步,預計接下來各國監管機構要么順勢要求交易平台定期公佈資產證明,要么強制要求託管準備金等措施,對交易平台的監管將更加具體和細節。
特徵三:各國對發展加密資產的競爭加劇
目前新加坡日益成為全球加密資產聚集地;10 月中旬香港財政司司長陳茂波發表文章《香港的創科發展》,提到「要推動香港發展成國際虛擬資產中心」,10 月底香港發表虛擬資產政策宣言;新上任的英國首相Rishi Sunak 是一位加密資產的愛好者,過去曾發推表示要將努力使英國成為全球加密資產中心。還有中東和北非地區,有數據統計這裡是 2022 年加密貨幣市場成長最快的地區,阿聯酋採用積極友善的監管政策不斷吸引加密公司入駐,2022 年該國加密貨幣市場至少成長了 10 倍。
在全球經濟成長普遍放緩的當下,選擇佈局加密產業,努力競爭成為全球加密資產中心已經是一些國家和地區正在做的事情了。對加密資產的競爭將會使更多國家採取對加密資產更友善的態度,這也將鼓勵加密產業出現更多創新,進而促進加密產業持續發展。
整體而言,縱觀2022 年全球加密產業政策,可以認為各國政府都在積極建立和完善加密資產監管框架和政策、努力追趕加密產業發展的步伐,這將規範加密產業發展路徑,有助於推動加密產業進入下一階段的高速發展。 "" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:=" " break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family: ="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font- size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke- width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style: ="" text-decoration-color:="" initial;"="">
11. 熊市生存指南
11.1 熊市底部判斷指標
2022 年的加密產業面臨種種困難,聯準會的升息更是雪上加霜。但越是熊市,越存在一些絕佳的機會。巴菲特曾說:「我們歡迎市場下跌,因為它使我們能以新的、令人感到恐慌的便宜價格揀到更多的股票。」在加密行業也是同樣道理,熊市對投資者是一個好機會,但問題是如何定義“便宜價格”。
有一個方式是我們可以參考市場底部指標來判斷「便宜價格」。捕捉市場週期的底部能夠讓我們在最好的時機買入優質的項目。
以下是幾個對於判斷市場底部有參考價值的指標。
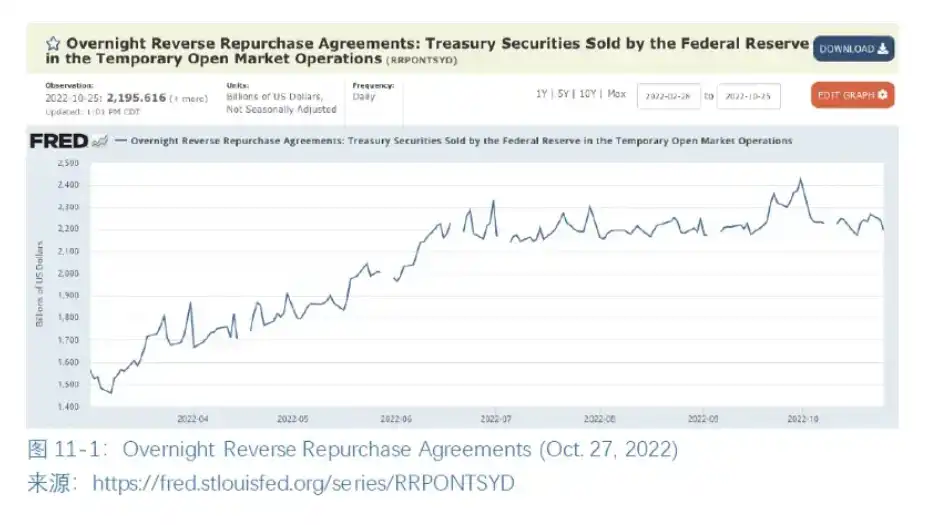
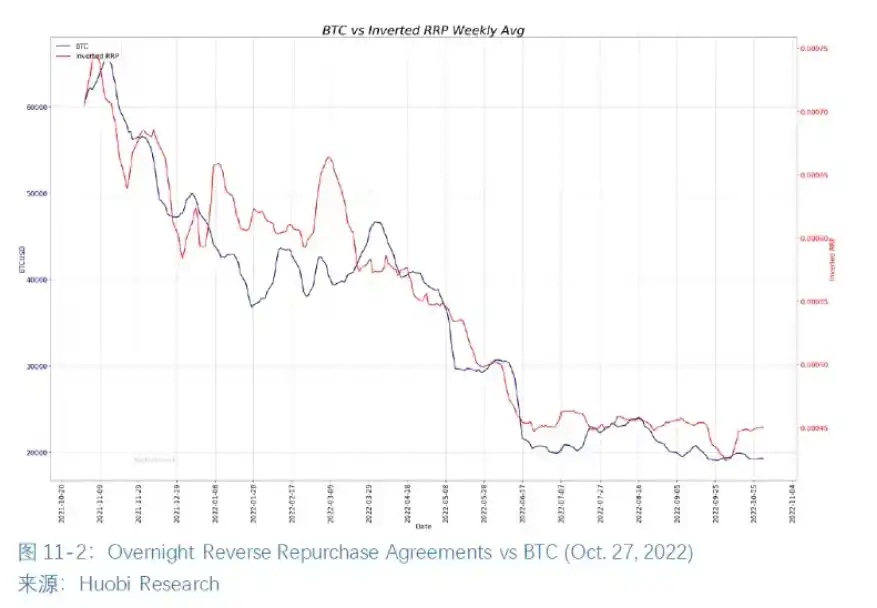
(1)聯準會隔夜逆回購作為一個基本條件有效判斷資金會否流入加密貨幣市場
聯準會隔夜逆回購(Overnight Reverse Repurchase Agreement/ ON RRP)是聯準會用來吸收過剩市場流動性的一種工具。隔夜逆回購增多代表聯準會吸收資金增多,相反也是同樣道理。在判斷市場底部的時候,我們希望看見聯準會隔夜逆回購數量持續減少,因為這意味著市場流動性被釋放,作用有如量化寬鬆。因為資金需要時間流動,聯準會隔夜逆回購是一個領先的市場流動性指標,這個指標一般領先一到兩個星期。 (Huobi Research 的產業週報有聯準會隔夜逆回購的指標,對於判斷資金流以及比特幣的走勢據參考價值。欲了解聯準會隔夜逆回購如何影響加密資產流動性,可以參考Huobi Research 深度研究報告: Reverse Repurchase Agreements as an Indicator for BTC。
(2)各大央行M2 指標
比特幣價格和加密貨幣總市值與M2 成正比。比特幣的供應有限,隨著各大央行發行更多鈔票,市場流動性會增多,貨幣也會隨之然貶值。 Raoul Pal,CEO of Globalmacroinvestor.com 認為這才是加密貨幣市場崛起與衰落最主要的驅動因素,而不是供應:「在所有商品的市場價格中,我一直認為需求比供應更重要。正是需求的退潮導致了資金的流出和分母(BTC/USD)的出現。
以下圖表反映了加密貨幣與M2 的關係,可見M2 的爆發趨勢導致資金流入加密貨幣市場。
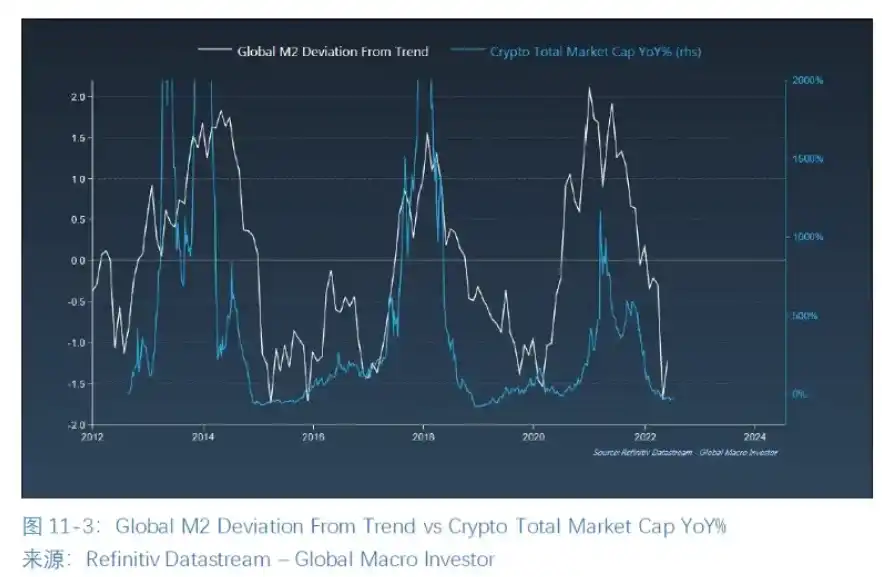
當聯準會和各大央行透露消息即將暫緩嚴謹的經濟政策,實施貨幣寬鬆的方向,便是M2 往上升的拐點,這個轉折點也就是宣布熊市週期的結束。優質專案可處於風險報酬較好的位置。 0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break- word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:= "" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent :="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:= "" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
(3)MVRV Ratio
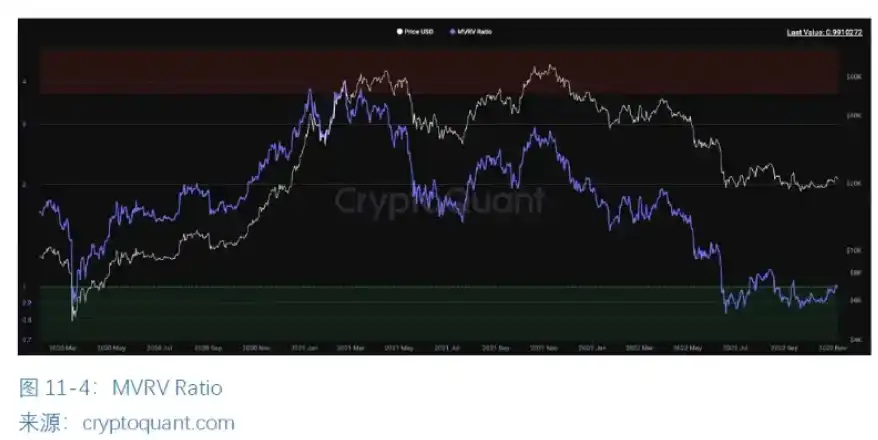
MVRV 比率定義為資產的市場資本化除以資本化。透過比較兩種估值方法,MVRV 比率可以告訴我們獲得價格是否便宜,這意味著它對獲得市場頂部和底部很有用。 MVRV 將已實現的市值和市值都考慮在內,使得某些數值在做出投資決定時至關重要。如果數值超過 3.7,可能是市場頂部,賣出部位可能是合理的。如果低於 1 的數值,可能是的市場底部,採取漸進式多頭部位可能是合理的。
(4)變現價格與累積價值天數(CVDD)
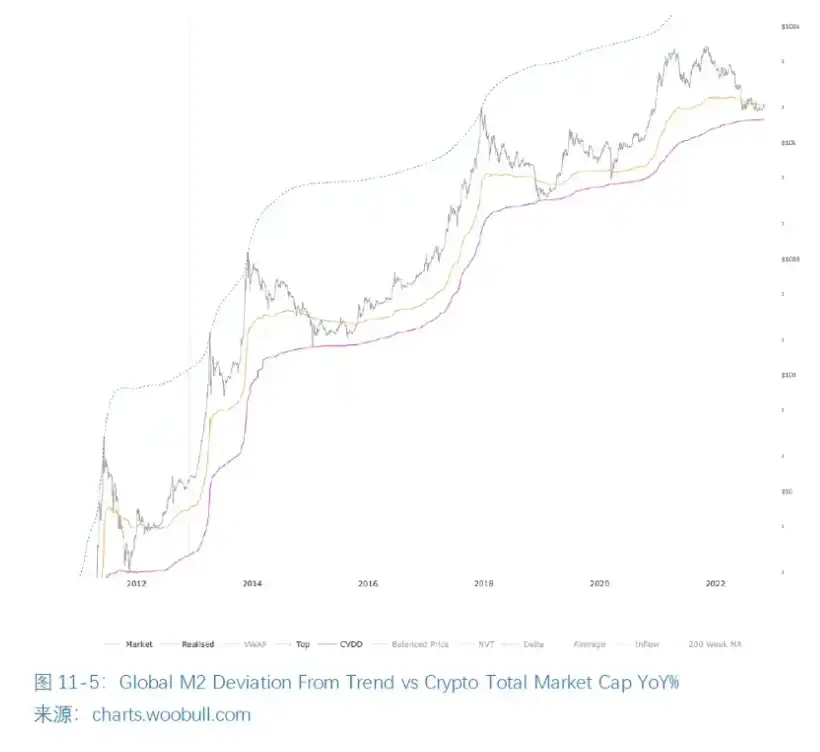
變現價格,由Coinmetrics 提供,整個市場為其比特幣支付的近似值。在這個圖表中,變現上限是透過除以比特幣總供應量來映射到價格領域。過往當比特幣價格跌至低於變現價格也是相對便宜的。 CVDD (Cumulative Value Days Destroyed),由 Willy Woo 研發,在歷史上是反映了市場的底部。當比特幣從老的投資者轉移到新的投資者時,該交易帶有美元價值,同時也破壞了前持有人的持有時間。 CVDD 是這種價值時間破壞的累積總和與市場年齡的比率,並除以 600 萬作為校準係數。這個模型在 2012 年,2015 年,以及 2019 年也準確地捕捉了市場的底層。
11.2 如何規避熊市陷阱
不論在牛市或熊市,投資者也絕對需要嚴謹地評估專案的可持續性。在存量博弈,專案炒作會越發明顯。 ;="" margin:="" 0.86em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41 ,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter- spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman" ,="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2 ;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:= "" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration- thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
(1)警惕資金盤
熊市期間,用戶的注意點會集中在高收益項目,這些項目的炒作成本比牛市更低、也更容易被發現,高收益項目本身就存在巨大的風險,項目方在對市場預期不好的情況下會選擇關閉項目。項目的特色以供讀者參考。 " font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro ,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;= "" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px ;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color :="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color :="" initial;"="">
專案經濟內循環
大部分資金盤都許諾高收益,但高收益從哪裡來是一個非常值得考慮的問題。而資金盤的機制非常固定,有四大特點:(1)參與專案時需要繳納一定的費用,這些費用有一部分是給了早期參與人員;(2)收益週期短,可能每週甚至每天都有收益,刺激用戶推薦和宣傳項目;(3) Token 較少應用場景,為此會有專案內套娃的現象,例如多種Token 和多種NFT 之間套娃;(4)專案新功能上線時間極短,多為仿盤,無實際鏈上需求。例如一個月內就完成了各種 NFT 的鑄造和 Token 的發售。
無投資機構參與
投資機構在選擇專案時,會從團隊、專案品質、市場各方面對專案進行評估。如果一個專案沒有投資機構就直接出現在鏈上,很可能因為專案太差或無法長期運作。這些專案的團隊急於獲得第一批資金的回報來支付開發成本。
社區氛圍單
在參與專案之前,不妨進入discord 社群感受社群氛圍。 FOMO 是加密產業的一大特徵,但社群如果只談論收益,而沒有理性地探討專案建立方面內容,那很可能是資金盤。
(2)盜幣的風險
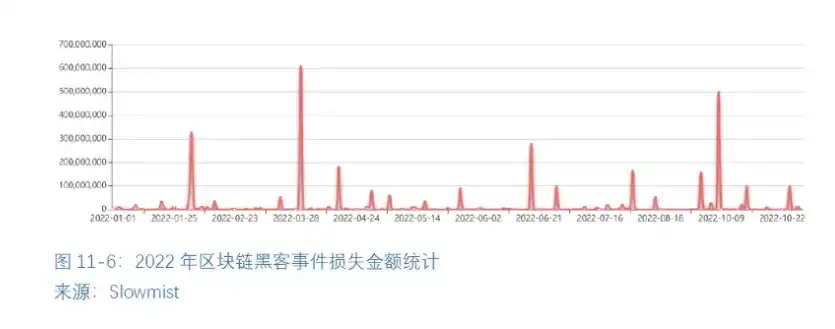
在web3 領域,駭客的行為更難受到追蹤和監管,根據的統計,截至10 月共有273 起駭客攻擊事件,共損失金額超過30 億美元。對於一般使用者來說,我們無法看懂智能合約,智能合約所帶來的駭客攻擊風險是無法避免的,但我們至少可以選擇那些透過 Certik 等機構審計的項目。而對於我們最大的威脅是釣魚攻擊,黑客會利用郵件、短信、虛假 App 給我們發送一些鏈接,如果我們不小心點擊了這些鏈接,就會洩露錢包信息,甚至會簽署一些權限。所以在點擊任何連結、簽署交易前,先看清連結來源、交易地址和交易內容。
(3)中心化機構去槓桿後流動性風險
今年頻繁的機構暴雷事件,特別是FTX 的暴雷,對加密產業是嚴重的打擊。我們看到,就算是知名機構也會面臨破產風險。對用戶來說,這些中心化機構暴雷的威脅有兩類:(1)託管機構破產;(2)中心化交易平台破產。
普通用戶無法直接接觸到託管機構,但我們使用的資產,如跨鏈資產WBTC、一些穩定幣,其實都是託管機構在背後支撐價值。如果它們破產了,這些資產將毫無價值。 ="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:= "" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia ,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant -ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text -transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb (255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial ;"="">
中心化交易平台跑路事件也屢見不鮮,嚴格意義上來說,交易平台也屬於託管機構。存入交易平台的 Token ,並非由我們真正控制。由於監管的缺失,即使交易平台跑路,也很難追究其法律責任。避免中心化交易平台帶來的風險,用戶可以選擇把資金存鏈上或選擇類似 Huobi 這類大型交易平台,定期有做客戶存款資金證明,確保不會挪用客戶資金。我們也可以留意交易平台的資金流向,特別注意龐大的流出資金所帶來的風險。盡量選擇營運時間長、有良好口碑、信譽和透明度的交易平台。
12. 加密產業未來預測
12.1 熊市震盪行情延續,底部區間已現
從市場行情來看,目前已經處於Crypto 大周期底部區間,中心化機構以及鏈上DeFiDeFi 協議槓桿已基本出清,且主要為存量用戶博弈,亦不完全受宏觀經濟影響,除非出現更嚴重的系統性風險,例如由監管引發的市場大變動,否則下探空間有限。目前對於BTC 和ETH 等主流幣種已經出現了長期配置的價值,BTC 價格15000 美元左右,或ETH 價格為1000 美元左右可能為本輪熊市的底部,且底部可能盤整到2023 年1 季度,之後會才出現像樣的反彈。理由主要有:
宏觀經濟層面,在經過聯準會的連續四次升息75bp 後,美國CPI 數據出現明顯緩和,多個聯準會官員也放出了減緩升息的聲音,因此預計12 月開始會減緩加息幅度,到2023 年3 月左右停止升息。 p id="640a" box-sizing:="" inherit;="" margin:="" 2em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line -height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,=" " "times="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font- variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none; ="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255, ="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
Crypto 市場方面,11 月FTX 事件的爆發雖然導致了經受考驗5 個月之久的BTC 價格18000 美元底部被打破,價格一度觸達15500 美元,但我們認為今年以來的下跌幅度和持續時間已經基本消耗光了市場裡的投機和盲目樂觀情緒,而FTX 事件或許引發了市場的最後一跌,存在問題的機構和項目將在這一輪影響中出清完畢。隨著後續影響逐漸顯現,市場將逐步消化這次事件,並在震盪中逐步形成底部,預計持續時間將到2023 年1 季度,且後續的行業自救和監管加強會幫助本輪熊市的底部真正形成。
12.2 Web2 頭部社交跑步進場,搶佔SocialFi 賽道
2022 年10 月28 日,特斯拉CEO 伊隆馬斯克完成440 億美元收購推特的交易。馬斯克與加密產業關係密切,例如,特斯拉目前持有價值 2.18 億美元的數位資產。此外,馬斯克一直在公開場合支持 Dogecoin 並支持其更多的支付應用。 Twitter 在收購前也有一些加密友好行為,例如 2021 年 5 月推出的小費打賞功能支持比特幣支付,在 2022 年 1 月支持用戶將 NFT 作為個人頭像。 Twitter 若進入加密產業,填補了目前 SocialFi 產品用戶體驗不佳、數據深度不足的缺點,或成為 SocialFi 賽道的獨角獸。而且 Twitter 將不僅滿足於社交,而是基於社交成為 Crypto 的應用平台,讓更多的用戶走入加密產業,為 Web3 引入新的流量。
除Twitter 外,Reddit、Instagram 也已進軍Web3 產業。這些Web2 的世界中的頭部社交平台競爭激烈,很難再吸引到新的客戶和群體。Web3 產業是一片藍海,為了搶佔市場和先機,這些頭部平台需要盡快建立護城河,甚至打造自己的元宇宙。 我們在明年將看到這些Web2 的頭部平台帶來創新性的模式,促進SocialFi 和NFT 賽道的繁榮。
12.3 技術突破、費用降低,Rollup 生態爆發
合併不能提升以太坊的效能,Rollup 才是擴容的正解。 Rollup 升級的重點是提升效能和相容性,同時降低成本。
ZK Rollup 受到社群的長期看好,但因為相容EVM 難度高,所以遲遲沒有獲得更大程度的應用。樂觀估計在 2023 年,zkEVM 會實現較大程度的進步。首先可能會出現可用的 zkEVM。當下進度最快的是 zkSync 2.0,如果研發順利,它將在 2022 年 Q4 至 2023 年間實現可供開發者部署應用程式和用戶自由使用的 zkEVM。 Polygon zkEVM 也將在 2023 年初推出主網,並努力達到 EVM 等效的等級(可以直接使用以太坊智能合約的程式碼而不用任何更改)。
更進一步,ZK Rollup 的不能只是「能用就行」,zkSync 2.0 和StarkNet 都有提升性能並降低成本的計劃,讓ZK Rollup 的實力得以完全發揮。這一步驟可能會在明年後半段至 2024 年間完成,當時適逢比特幣減半,也許是市場的一個引爆點。此外,Optimism 的 BedRock 大概率能在明年完成,OP Rollup 也將持續進步。
此外,EIP4844 的引入將極大的降低Rollup 的gas 費用。 Rollup 的主要成本就是 calldata 的成本,降低資料可用性費用是 Rollup 進一步降費的關鍵一招。
Proto-danksharding (EIP-4844) 提議引進新的交易格式「blob-carrying transactions」。 Rollup 的原始交易資料會存在 Blob 裡,而且成本比 calldata 低很多。 EVM 不存取這些數據,只需要驗證它的可用性,也就是存取這些數據的 KZG 多項式承諾。
EIP-4844 能讓Rollup 更輕鬆地進行大規模擴展,同時交易成本也會大幅降低。屆時 Rollup 的手續費完全可以跟其他公鏈一樣低,生態的爆發指日可待。不過它的開發工作需要耗費大量精力和時間,不是一朝一夕的事。如果開發順利,它可能會在上海昇級中與提款功能一起部署,這是非常樂觀的估計。如果工作量較大,它在明年後半段甚至 2024 年上線也有可能。
12.4 ZK 加速網路起步,為ZK 技術的廣泛採用打下基礎
在Rollup 技術中,ZK Rollup 因為需要上傳到鏈上的數據量更小,而且沒有7 天的挑戰期,更具有長期的優勢。隨著zkEVM 的發展,原本困擾ZK Rollup 的最大的問題即將被攻克。 " margin:="" 0.86em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,=" " 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:= "" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",=" " times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;=" " text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word -spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:= "" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
構造零知識證明的過程較為複雜。它需要把程式的邏輯轉換為數學運算電路,程式的邏輯不光包括算術運算,還包括像「與」、「或」、「非」這樣的邏輯運算,位元運算、Hash 運算、對智慧合約的操作。然而數位運算電路只有加法門和乘法門,用如此簡單的工具模擬複雜的程式絕對不是容易的事。以太坊最初設計的時候並沒有考慮到對零知識證明的兼容,其操作碼 opcode 對零知識證明並不友善。所以即使是像轉帳這樣的簡單交易,目前也只能達到每秒為 1 筆交易產生證明的速度。有了 zkEVM 之後,ZKP 證明的語句的複雜性將會大大增加。
這將導致證明生成速度較慢,需要使用專門的硬體才能及時產生證明。
目前看來加快ZKP 生成速度的主要途徑是客製化高性能的ZK 加速晶片。此外,推出激勵機制,促使各證明者為了爭奪激勵而各顯神通也是一種很好的想法。它的前提是 ZK Rollup 的運作要更加去中心化,即使在排序/執行階段是中心化的,但在證明階段一定要能允許多家團隊都參與其中。這樣會形成類似比特幣礦業一樣的 ZK 加速礦業,將 ZK Rollup 的發展推向更成熟的境界。當生成證明速度更快,成本更低之後,ZK 技術會獲得更廣泛的應用,不只限於 Rollup。 ZK 加速硬體也可能走出一條「GPU-FPGA-ASIC「的發展路徑,ASIC 目前顯然還不具備條件,前兩者誰能勝出還無法明確。
ZK 加速網絡需要較長的時間發展,樂觀估計在明年有可能出現能滿足基本需求的項目,但很難在一年內實現大規模爆發。
12.5 多鏈網路促成DApp Chain 的爆發
應用鏈的概念並不陌生,Cosmos 在誕生之初就由此設想,打造萬聯互聯的生態系。應用鏈是針對特定應用的獨立區塊鏈,它們藉助於主鏈的開發工具構建,在主鏈打造的生態體系內具有跨鏈、共享安全等優勢。 DApp 應用程式打造自己的區塊鏈在技術實作上已不再是問題,Cosmos、Octopus Network、Polygon、Avalanche、BNB Smart Chain 都能提供 DApp Chain 的建置環境。但 DApp Chain 受限於其它條件:(1)維護自己的網路安全需要更大的成本;(2)主鏈本身特性是否與 DApp 產品匹配,例如效能、使用者習慣、EVM 相容等。
目前,已成功從鏈上生態應用轉變為獨立區塊鏈的DApp 有DeFi Kingdoms、dYdXdx、Axis Infinity。後面兩款應用屬於Layer2。並且,Apecoin 社區約46% 的成員支持構建ApeChain。 "" 0px="" -0.46em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word- break:="" break-word;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;= "" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start ;="" text-indent:="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit- text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text- decoration-style:="" text-decoration-color:="" initial;"="">
從這些DApp 可以看出,它們在建鏈之前已經是有一定收入和用戶量的應用,而且不太依賴於其它生態應用,能夠形成自己的護城河,所以成為DApp Chain 能夠進一步在效能、使用者體驗、專案估值上帶來好處。除此之外,DApp 的 Token 價值捕獲能力可以獲得提高,例如參與網路驗證質押,運行自己的排序器或驗證器來捕獲 MEV,從而降低交易費用等。 DApp Chain 不僅對本身有利,對多鏈網路的生態體係也能帶來活力。為了吸引更多 DApp Chain,多鏈網路也需要在跨鏈、安全、生態基金上給予支持。
12.6 擴充與升級並舉,儲存板塊蓄力待發
儘管今年去中心化儲存沒有獲得太高的關注度,它們還是顯示出來持續進步的跡象。推動它成為Web 3 領域的重要基礎設施。 em;="" font-weight:="" 400;="" color:="" rgb(41,="" 41,="" 41);="" word-break:="" break-word ;="" font-style:="" normal;="" line-height:="" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source -serif-pro,="" georgia,="" cambria,="" "times="" new="" roman",="" times,="" serif;="" font-size:=" " 20px;="" font-variant-ligatures:="" font-variant-caps:="" orphans:="" 2;="" text-align:="" start;="" text-indent: ="" 0px;="" text-transform:="" none;="" white-space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:=" " background-color:="" rgb(255,="" 255,="" 255);="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text -decoration-color:="" initial;"="">
首先是儲存協定儲存了更多的真實資料。 Filecoin 在去年末實施了 Filecoin Plus(FIL+)計劃,真實資料儲存量持續增加。截至今 Q3,共有 138 位客戶使用了大型資料集(100TiB)。其中除了有像 OpenSea、Rarible、MakersPlace、MagicEden、Project Galaxy 等 Web3 平台和區塊鏈專案以外,還包括了大量更傳統的客戶,例如加州大學柏克萊分校、南加州大學 Shoah 基金會、Starling Labs 等。 Arweave 與 Meta 達成合作,Meta 將使用 Arweave 儲存 Instagram 創作者的數位收藏品。儲存協議正在承接越來越多的真實需求,比起加密市場的波動,這些需求更加穩定且預計將持續增加,能為儲存協議提供生存土壤。
第二是更多的接取管道。 Arweave 完成了對 Avalanche 和 zkSync 的整合。 Arweave(透過 Bundlr Network)的這種新整合方式允許使用者存取 Arweave 上的 Web3 資料存儲,並使用 AVAX、ETH 或Token 支付費用,上傳資料到 Arweave 網路。這可能會引發其他儲存協定的效仿,透過擴展更多網路接入,儲存協定會滲透到 Web 3 的更多方面,加強其基礎性作用。
第三就是會出現更多功能。儲存最重要的升級就是能疊加上運算層,之後會實現更多超出硬碟範圍的功能。目前FVM 還不能供用戶使用並實現任意的邏輯,Ceramic 的存取速度仍然較為緩慢,且開發套件不夠完善。出現,幫助使用者更好地去管理數據,確保數據的安全。這些新項目會帶來不一樣的技術方案並互相借鏡和啟發。有理由期待新的應用和功能在這個基於大量資料儲存的計算層上生長出來,當然這需要更長時間,明年可能還在蓄力狀態。
12.7 鏈上「嵌入式」監理加強提上日程
2022 年已經出現了一些鏈上協議監管的案例,例如:Tornado cash 被美國財政部製裁、Ooki DAO 成員被CFTC 起訴、對以太坊是否為證券的討論等。 " box-sizing:="" inherit;="" margin:="" 0.86em="" 0px="" -0.46em;="" font-weight:="" 400;="" color:=" " rgb(41,="" 41,="" 41);="" word-break:="" break-word;="" font-style:="" normal;="" line-height:= "" 32px;="" letter-spacing:="" -0.003em;="" font-family:="" source-serif-pro,="" georgia,="" cambria,="" "times ="" new="" roman",="" times,="" serif;="" font-size:="" 20px;="" font-variant-ligatures:="" font-variant-caps: ="" orphans:="" 2;="" text-align:="" start;="" text-indent:="" 0px;="" text-transform:="" none;="" white -space:="" widows:="" word-spacing:="" -webkit-text-stroke-width:="" background-color:="" rgb(255,="" 255,="" 255 );="" text-decoration-thickness:="" initial;="" text-decoration-style:="" text-decoration-color:="" initial;"="">
對鏈上協議的監管本身是個棘手的難題,本質上還是得從成本和可行性的角度出發。今年出現的幾起監管案例都是將案件納入現有的法律體系內進行監管或起訴,例如:美國的《證券法》《銀行保密法》等,這使得監管成本、起訴成本、執法成本等都比較高,成本高也意味著不能大規模普遍適用,只適合少數典型案例。
未來一到兩年隨著各國加密資產監管框架的出台和監管政策的落地,一方面可能出台專門針對鏈上協議的相關立法,比如歐盟正在試驗的DeFi“嵌入式監管”方案;另一方面也可能要求鏈上協議滿足KYC 和AML 等反洗錢措施。當監管、起訴、執法等成本被有效降低後,針對鏈上協議的相關監管將會加強。
最容易受到監管機構關注的鏈上協議可能具有以下特徵:一是對國家安全或經濟安全影響較大,例如混幣協議Tornado Cash 曾幫助朝鮮黑客組織Lazarus Group 洗錢超4.55 億美元;二是創辦人/開發者擁有或控制專案的大部分資產,且創辦人/開發者已實名容易受到監控,例如SEC 對XRP 作為證券的起訴等。監管方式可能以預防為主,例如要求鏈上協議都要滿足 KYC 和 AML 等反洗錢措施,一旦發生違法案件可以第一時間找到使用者的真實身分。如果某個鏈上協議被司法制裁,一方面將直接懲罰創辦人/開發者/社群投票使用者等,另一方面將採取限制協議的使用者/協議資產/合作夥伴等措施。
12.8 更多發展中國家採用加密貨幣用於支付或成為本國法幣
在薩爾瓦多於2021 年9 月採用BTC 為法定貨幣後,這一年來面臨許多困難和問題。年還會有國家將BTC 納入法定貨幣或允許加密貨幣用於支付,一方面期望用於緩解本國嚴重通貨膨脹問題,另一方面也可引入新的產業生態,促進經濟發展。市場熊市和接連發生的行業暴雷事件,估計各國在考慮將加密貨幣納入支付體系時會採取更謹慎的態度。
除了美國加州等一些已開發地區採用加密支付出於對一種新技術的應用和實驗之外,其他考慮中的國家大多是類似薩爾瓦多和中非共和國這種經濟相對落後的國家。都遭受了嚴重的經濟打擊。的趨勢,俄羅斯受到西方國家的多輪制裁,在這種情況下BTC 等加密貨幣的交易在俄羅斯境內出現大幅增長,很多用戶希望透過持有加密貨幣來避免經濟制裁帶來的資產損失。因此戰爭制裁也會是各國支持加密貨幣並作為支付手段而避免損失的一個理由。因此我們認為明年可能會有更多國家採用加密貨幣支付或成為本國法幣。
本文來自投稿,不代表 BlockBeats 觀點
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章