融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


重新梳理Polygon:以太坊擴容瑞士軍刀的現狀、未來增長點和估值分析
原文標題:《重新梳理 Polygon:以太坊擴容瑞士軍刀的現狀、未來增長點和估值分析》
原文作者:李雨軒、王葉,Mint Ventures
報告要點
核心投資邏輯
Polygon 圍繞以太坊的擴容提供了非常綜合的方案,綜合素質比較優秀,屬於值得長期關注的項目,具體關注邏輯總結如下:
以太坊擴容是目前加密行業想要引入更多用戶所面臨的頭號問題,擴容問題的解決方案是一個巨大的市場
Polygon PoS 的過往發展積累了較好的用戶和開發者口碑,也始終與以太坊社區保持着緊密的聯繫,用戶、開發者以及以太坊社區的良好關係爲 Polygon 提供了比較穩固的基本盤
團隊大力投入的 ZK Rollup(Zero Knowledge Rollup)是目前最被看好的擴容技術方案之一,並且 Polygon 通過持續的資金投入和幾次成功的併購,在 ZK 領域已經積累了一定的人才優勢和技術先發優勢,是未來極有希望的業務增長點
團隊具備比較優秀的戰略水平和執行力,體現爲良好的業務前瞻水平、快速的業務落地能力以及出色的市場營銷和商務拓展能力,其在引入傳統企業和非 Web3 互聯網企業的成績尤其出衆
橫向比較其他公鏈項目,其總體估值水平目前處於偏低區間
主要風險
Polygon PoS 在後續的公鏈競爭中失速,無法吸引和留存開發者和用戶
以太坊擴容發生重大技術路線轉變,ZK Rollup 方向不再被社區所認可,衝擊 Polygon 相關業務的前景
Polygon 的 ZK Rollup 子項目的研發進度大幅不及預期
Polygon PoS 的官方跨鏈 橋出現重大安全事故
估值
通過橫向的指標比對,即使在不考慮 ZK Rollup 子項目價值的情況下,我們判斷 Polygon 市值相對其他 Layer 1 項目的估值也處於偏低位置;通過對比自身歷史數據,我們判斷目前 Polygon 的估值處在中位區間。
更多內容,詳見估值水平一節。
本文由筆者基於撰文時的項目信息、市場背景寫就。受限於作者的認知和信息侷限,文章內容可能存在數據、事實、分析推演層面的錯誤,歡迎同業交流指正,本文所有內容均不構成投資建議。
項目基本情況
項目業務範圍
Polygon 致力於解決以太坊的擴容問題,旗下共有 6 種擴容方案,具體包括:
Polygon PoS:是一條 EVM(以太坊虛擬機,Ethereum Virtual Machine)兼容的側鏈,於 2020 年 6 月 1 日上線,是目前 Polygon 的主要業務。
Polygon Avail:目標是成爲區塊鏈世界通用的數據可用性層(各種側鏈、Layer2 將完整交易記錄上傳到以太坊主鏈驗證和存檔,並且確保可以隨時調取和使用)在 Avail 的設想中,各種側鏈、Layer2 將所有的交易數據統一上傳至 Avail,Avail 來對交易數據進行排序和記錄,通過密碼學的手段來保證交易數據準確並且可驗證,從而保證了數據可用。如此對於其他的側鏈和 Layer2 而言,則可以省去這部分成本。
Polygon Avail 已經於 2022 年 6 月 29 日上線了測試網。
Polygon Nightfall:Nightfall 是 Polygon 與安永合作成立的一個面向企業客戶的 Optimistic Rollup,同時結合了部分零知識證明的特性,目前已經在測試網階段。
Polygon zkEVM:最初項目名爲 Hermez ,在 2021 年 8 月 Hermez 被 Polygon 收購後更名爲 Polygon zkEVM。Polygon zkEVM 是一個 ZK Rollup,擁有操作碼層級的兼容度。在 V 神的 EVM 兼容性等級分類中,當前 Polygon zkEVM 與 Scroll 並列爲第三級,超過其他 ZK Rollup,在 EVM 兼容性方面處於目前的 ZK Rollup 裏的前列。
Polygon Zero:2021 年 11 月,Polygon 收購 mir 並改名 Polygon Zero。Poygon Zero 在 2022 年 1 月發佈了 Plonky2,據官網材料表示,Plonky2 是世界上最快的遞歸零知識證明器(後文會詳細介紹),也是 Polygon Zero 的一個核心組成部分。Polygon Zero 預計 2022Q4 初步上線測試網,實現分片+zkEVM。
Polygon Miden:2021 年 11 月,Polygon 宣佈計劃開發以太坊擴容產品 Polygon Miden,Miden 使用 ZK-Stark 技術從而可以對抗量子計算,強調對鏈下交易驗證的能力。Miden 預計 2023Q1 上線主網。
在這 6 種擴展方案裏,ZK Rollup 的 3 個項目 zkEVM、Zero、Miden 在設計上具有完全等同於以太坊主網的安全性,而 Polygon PoS 則相對安全性要低一些。
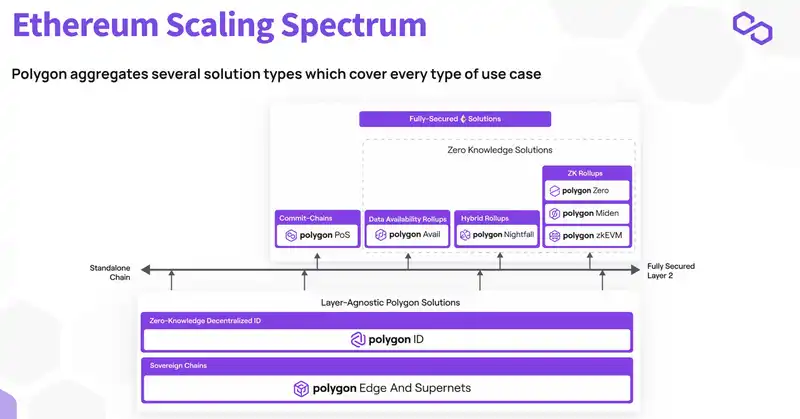
來源 :Polygon 官網
除了上述的擴展方案之外,Polygon 還推出了自己的 DID 系統 Polygon ID,以及開發者工具 Edge 和 Supernets。
從 Polygon 目前的發展來看,Polygon PoS 是 Polygon 的基本盤,而由 Polygon zkEVM、Polygon Miden、Polygon Zero 和 Polygon Nightfall 組成的 ZK Rollup 矩陣,則是目前較被市場認可的潛在增長點,我們將在下文着重介紹 Polygon 的這兩部分業務。
項目歷史和路線圖

業務詳情
Polygon PoS
Polygon PoS 於 2020 年 6 月 1 日正式上線主網,是目前 Polygon 正在運行的主要業務。
技術架構:
與 BNB Chain、Solana 等相對獨立的區塊鏈不同,Polygon PoS 是以太坊的一條側鏈,我們有必要先來簡單瞭解其架構。Polygon PoS 架構總體可以分爲三層:
在以太坊鏈上部署的一系列合約
PoS 的 Checkpoint 節點
Matic 側鏈

來源:Polygon 官網
在架構中起核心作用的是「PoS 的 Checkpoint 節點」,正是這些節點生產並驗證了 Matic 側鏈上的所有區塊,並且定期地在以太坊和 Matic 側鏈之間進行信息同步。具體而言,這些 PoS 節點通過監聽以太坊鏈上的事件將以太坊主網的信息傳遞給 Matic 側鏈;通過定期地將 Matic 側鏈生成的多個區塊聚合到 Merkle 樹發佈到以太坊鏈上,從而實現 Matic 側鏈->以太坊主網的信息同步。
由上述流程,我們也可以發現 Polygon 的以太坊側鏈架構與 Rollup 等 L2 以及其他獨立的 L1 之間的區別:
相比於 Solana 等獨立的 L1,Polygon 驗證節點的核心工作就包括將信息在以太坊主鏈和 Matic 側鏈之間進行同步,即無法脫離其主鏈(以太坊)獨立存在。
而相比於 Arbitrum 、Optimism 等 Rollup,雖然 Rollup 的 Sequencer(排序器) 與 Polygon 的 PoS 節點都承擔着將側鏈/Rollup 信息同步到主網的作用,但是 Rollup 的 Sequencer 向以太坊主網的智能合約傳遞信息時需要進行嚴格的校驗,因而使得其能夠繼承以太坊主鏈的安全性。而 Polygon 的架構中,信息從 Matic 側鏈->以太坊主網的步驟更多的是結果同步,而不是校驗,因而整個 Polygon PoS 的安全性事實上是由其 PoS 節點來決定的,從這個角度而言,Polygon 則與 Solana 等獨立的 L1 一樣,需要自行來保障其安全性。
生態進展:
自 2020 年上線以來,Polygon PoS 經過了一段時間的蟄伏期,進入 2021 年二季度以後,Polygon 的發展非常迅速,是繼以太坊、BNB Chain 之後第三條具有比較完善生態應用的公鏈。
分業務領域來看,Polygon 在 DeFi 領域的追趕相當迅速,在 2021 年的相當長時間內,Polygon 的 TVL 都僅次於以太坊和 BNB Chain。
這種快速發展的原因可能有兩點:一是與其他要做「以太坊殺手」的公鏈相比,Polygon 從最開始就把自己定義爲以太坊的一個補充,團隊也邀請了以太坊基金會的成員來做顧問,其側鏈的定位也可發現其對以太坊的友好態度。正是這種和以太坊社區尤其是開發者的良好關係,使得 Defi 龍頭 Uniswap 、Aave 、Curve 在進行多鏈擴張時,第一個選擇的鏈都是 Polygon。
二是在 2021 年 4 月底,Polygon 推出了 1.5 億美元的 DeFi 發展基金,來補貼用戶使用 Polygon 網絡。在相當長的時間內,在 Polygon 的 Aave 存借或者 Curve 做 LP 都可以獲得 Polygon 官方給予的 MATIC Token獎勵。
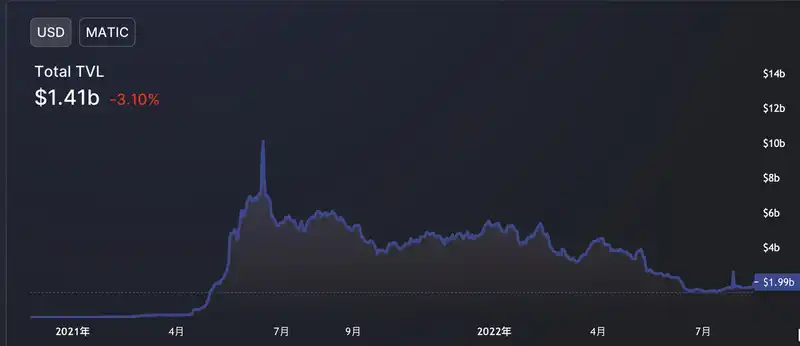

數據來源: Defillama
不過或許是由於 DeFi 龍頭們的品牌效應太過明顯,Polygon 鏈上 DeFi 項目的創新度略顯不足。從 TVL 角度來看,在排名前 10 的項目中,只有 Quickswap、KlimaDAO 是 Polygon 原生的項目,其他項目均源自其他鏈,而 Quickswap 是 Uniswap v2 的 Fork,KlimaDAO 則可以被視作 Ohm 的 fork。
在 NFT 方面,Polygon 展現出了強大的佈局眼光,在 2021 年 6 月底,Opensea 支持了 Polygon 鏈,Polygon 與以太坊幾乎各自分走了 NFT 的高端與低端市場。此後,受益於廉價快速的交易體驗,Polygon 鏈上 NFT 交易量一度接近甚至超越以太坊的水平線。但 Polygon 鏈上 NFT 交易均價極低,常常不足 100 美元,總交易額也大幅低於以太坊,在 NFT 熊市來臨時,專注低端 NFT 市場的 Polygon 表現出了更明顯的下滑趨勢。
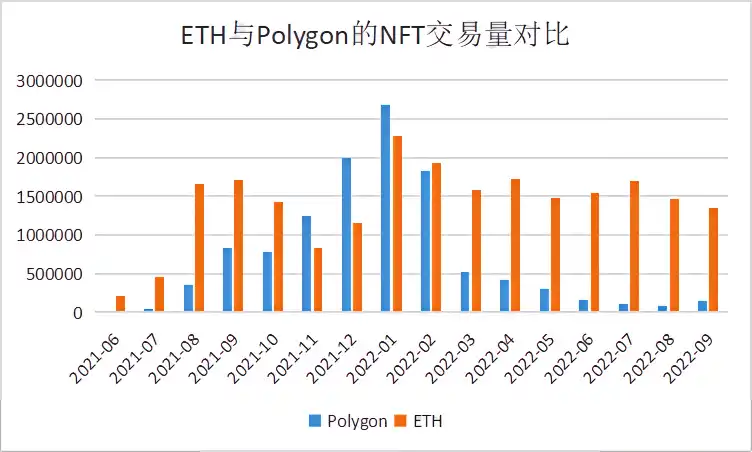
來源:Opensea,Mint Ventures 整理

數據來源:Crypto Slam,Mint Ventures 整理
在遊戲和元宇宙方面,元宇宙的兩個龍頭項目 Decentraland 和 The Sandbox 分別於 2021 年的 4 月和 6 月部署在了 Polygon 鏈上。根據 Footprint 的數據統計,Polygon 鏈上的活躍遊戲項目在近一年的大部分時間內都僅次於 BNB Chain,而在今年 7 月份更是反超了 BNB Chain,成爲活躍遊戲項目最多的區塊鏈。
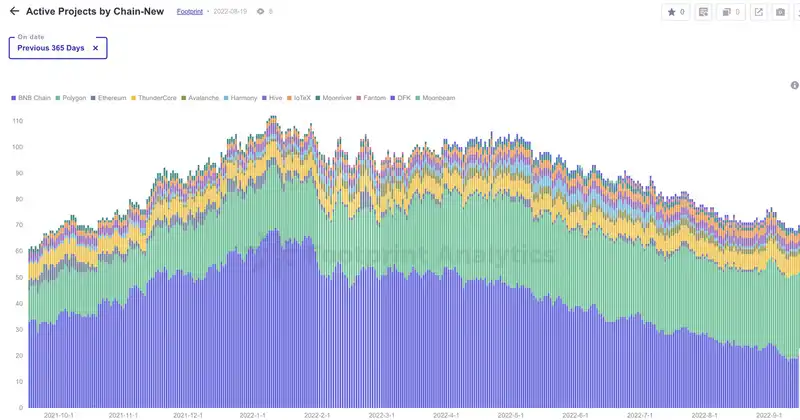
數據來源:https://www.footprint.network/chart/Active-Projects-by-Chain-New-fp-28725?on_date=past365days~
在 2021 年 7 月,Polygon 宣佈成立 Polygon Studios,專注在 NFT、Gaming 和 Metaverse 領域的投資。到今天爲止,根據 Messari 的數據,Polygon Studios 已經投資了超過 36 個項目。另外 Polygon 的聯合創始人 Jaynti Kanani 和 Sandeep Nailwal 也是非常活躍的天使投資人,他們分別投資了 25、69 個項目。而這些項目幾乎都會部署在 Polygon 鏈上。
另外值得一提的是,Aave 團隊的底層社交協議 Lens Protocol 也選擇構建在 Polygon 上,主打碳中和的 Toucan Protocol 以及 KlimaDAO 也部署在 Polygon,顯示 Polygon 也支撐了一部分 Web3 領域內稀缺的方向性創新。
在鏈下的擴展方面,鑑於 Polygon 在以太坊生態內的特殊地位,以及相比以太坊而言更優秀的環境友好性(ETH Merge 之前)和低廉快速的體驗,Polygon 是 Web2 及傳統企業想要試水區塊鏈或者 web3 的最佳選擇之一。僅近半年內,Polygon 與 Web2 及傳統企業建立合作關係的情況就包括:
9 月 27 日,股票和加密貨幣交易平臺 Robinhood 宣佈推出基於 Polygon 的 Web3 錢包;
9 月 12 日,星巴克宣佈與 Polygon 合作,利用 Polygon 提供的區塊鏈技術來支撐其會員和合作夥伴忠誠度平臺–Starbucks Odyssey;
7 月 18 日,梅賽德斯奔馳推出了構建在 Polygon 上的數據市場 Acentrik;
7 月 13 日,Polygon 入選了 Disney 的加速器計劃,是同批 6 個項目中唯一的公鏈項目;
5 月 23 日,電商巨頭 eBay 在 Polygon 鏈上發行了其首個 NFT 系列,用戶可以直接在 eBay 網站上購買 NFT;
5 月 10 日,社交巨頭 Meta 宣佈與 Polygon 合作爲 Facebook 和 Instagram 創建 NFT 平臺;
如何引入更多的用戶,是整個 Web3 世界的長期課題。傳統企業以及 Web2 巨頭具有數千萬乃至上億、上十億的用戶,從實現路徑而言,與他們合作是 Web3 引入用戶的切實可行之路。在這方面,Polygon 所取得的進展要遠遠好過其他公鏈。雖然上述探索都還在早期,不過我們可以期待,未來 Polygon 與傳統企業以及 Web2 巨頭會有更深度的合作,從而爲 Polygon 乃至爲整個 Web3 世界帶來更多的用戶。
以上,我們或許可以勾勒出 Polygon PoS 生態發展的一些脈絡:
Polygon PoS 發展的最核心基礎是其低廉的費用和以太坊社區的支持。雖然 Arbitrum 和 Optimism 也同樣有以太坊社區的支持,但是其鏈上的 Gas 費用 (單次幾十美分~幾美元) 對於高頻交互而言仍然太貴。在以太坊生態內,如果想要做一些鏈上交互較爲頻繁的應用,Polygon 幾乎是唯一選擇。
以交易和借貸爲代表的 DeFi 協議是鏈上的基礎設施,支撐着鏈上的各類活動。藍籌 DeFi 協議具有被用戶所認可的體驗、盡職負責的團隊、以及優秀履約歷史帶來的信任,重複造輪子必要性不大,所以 Polygon 採取了簡單的補貼龍頭策略,Aave、Curve、Uniswap 以及 Quickswap,已經可以滿足絕大部分用戶的 DeFi 需求。
遊戲和元宇宙領域更重視獨特的體驗,不同項目之間的體驗差異較大,Polygon 在這個領域採取了投資+孵化的策略進行了廣泛的佈局,通過投資給 Polygon 鏈上帶來更多的優質項目。
在 Web3 之外的更廣闊的世界裏,Polygon 積極地與各個巨頭進行合作,從而實現「將世界帶入以太坊」的願景。
ZK Rollup
Rollup 是以太坊目前執行層最被認可的擴容方案,其核心是在以太主網之外執行事務,而只將數據發佈到以太坊主網,從而實現擴容的目的。
目前 Rollup 有兩種主流方案,Optimistic Rollup 以及 ZK Rollup, 兩者的主要區別在於,主網如何來驗證 Rollup 上傳的交易。
Optimistic Rollup 並不驗證這些交易,而是「樂觀地」假設交易默認都是善意的,設置了一段時間(7 天)的挑戰期,任何對這些交易有疑問的人都可以在挑戰期內通過提交「欺詐證明」來挑戰這些交易。
ZK Rollup 則是將鏈下運行計算的結果彙總成一個「有效性證明」,然後將這個「有效性證明」提交到以太坊主網。在零知識證明的機制下,以太坊主網的合約雖然並不「瞭解」交易的實際情況,卻能通過對這個「有效性證明」的驗證來驗證這一批交易的真實性,從而保證 ZK Rollup 可以在繼承以太坊主網安全性的前提下實現擴容。
ZK Rollup 是 Polygon 所深度佈局的業務方向,在 21 年 8 月宣佈要使用 10 億美金來支持 ZK 技術,Polygon 的 zkEVM、Miden、Zero 3 個擴容項目也都是 ZK Rollup 的方案(Nightfall 也用到了一些 zk 的技術)。相比 Optimistic Rollup,ZK Rollup「隨着 ZK-SNARK 技術的改進,中長期內會在所有用例方面勝出」(Vitalik , 2021),只不過由於開始發展的時間較晚,目前 ZK Rollup 的整體發展進度受制於 EVM 兼容不足,Polygon 致力於解決這一問題,不過賽道內也有 Scroll、Zksync、Starkware 等強勁的競爭對手,關於 ZK Rollup 的競爭格局,我們將在 ZK Rollup 賽道格局一節詳細討論。
Polygon zkEVM:強調 EVM 兼容性的 ZK Rollup
Polygon zkEVM 原本叫做 Hermez,Hermez 曾經有個 1.0 版本的產品,已經在 2021 年 3 月成功上線,這個版本可以支持轉賬支付場景,但是並不兼容 EVM。
在 2021 年 7 月,Hermez 團隊宣佈開發 zkEVM(Hermez 2.0),開發完成後將爲以太坊帶來一個完全兼容的 zkEVM。緊接着在 2021 年 8 月,Polygon 以 2.5 億美元收購 Hermez,原 Hermez Token HEZ 按照 1 HEZ = 3.5 MATIC 的匯率進行兌換,通過 Token 的形式完成了收購,同時 Hermez 團隊的 26 名成員也併入了 Polygon 團隊。
Polygon zkEVM(Hermez 2.0)的架構如下圖所示:
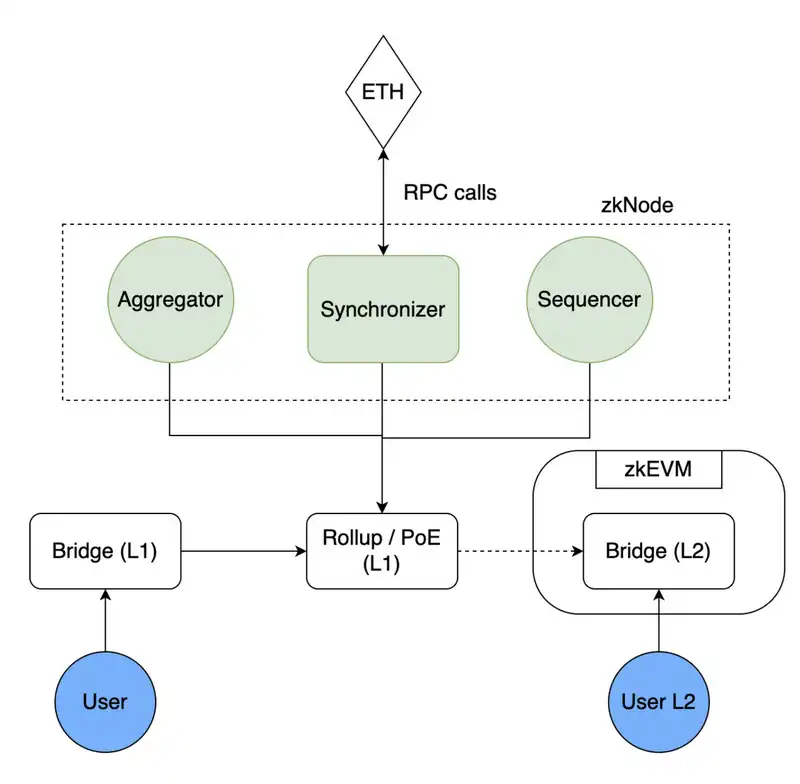
來源:https://docs.hermez.io/zkEVM/Overview/Overview/#zkevms-architectural-overview
Polygon zkEVM 的詳細架構較爲複雜,不過官方文檔有比較清晰的描述,有興趣的讀者可以前往官方文檔(https://docs.hermez.io/zkEVM/Overview/Overview/) 瞭解更多,我們在此簡單描述 Polygon zkEVM 的架構:
zkNode,其中包括排序器 (Sequencer)、聚合器 (Aggregator) 和同步器 (Synchronizer)
Sequencer 接收來自用戶的交易,將它們作爲一個批次進行預處理,然後將該批次作爲有效的交易提交給 PoE(效率證明,Proof of Efficiency)智能合約。任何擁有運行 zkEVM 節點所需軟件的人都可以成爲 Sequencer,提議有效批次的 Sequencer 可以收到交易請求者或網絡用戶支付的費用的激勵。
Aggregator 的任務是爲 Sequencer 提出的 L2 交易提供有效性證明。除了運行 zkNode 之外,Aggregator 還需要專門的硬件–zkProver 來創建 zk Proof(零知識有效性證明)。作爲提供這個服務的報酬,Aggregator 可以向 Sequencer 收取 MATIC 費用。
Synchronizer 負責從以太坊區塊鏈讀取事件,包括新批次以保持狀態完全同步。同時 Synchronizer 對外提供接口來獲取數據,其中包括 Sequencer 發佈的交易數據和 Aggregator 發佈的有效性證明。
zkProver 是 Polygon zkEVM 的核心組件,也是最爲複雜的模塊。核心的計算和執行過程都是在 zkProver,也就意味着 EVM 的兼容性需要由 zkProver 來保證。zkProver 內部還細分一個主狀態機執行器、一組輔助狀態機,以及 SNARK 證明組件和 STARK 遞歸證明組件。
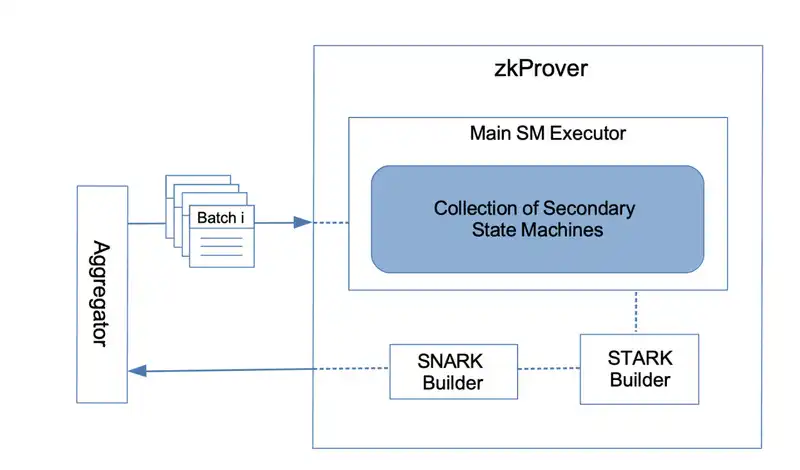
zkProver 架構 來源:官方文檔
效率證明 (PoE) 共識算法。在 Polygon zkEVM 中,產生新的批次的 Sequencer 可以獲得維護網絡共識的獎勵,PoE 機制主要用於選擇哪個 Sequencer 可以來提交批次,PoE 算法可以儘可能高效、去中心化地維護整個 Rollup 網絡的工作正常進行。
Layer X 到 Layer Y 的橋,負責將資金從任意 Layer 傳遞到其他 Layer。
在今年 7 月 20 日,Polygon 開源了其 zkEVM 的代碼,計劃在今年 Q3 開放無許可的公開測試網,並在 2023 年初正式主網上線。
Polygon Zero: 極快的遞歸證明
Polygon Zero 的前身是 Mir。Mir 在 2019 年成立,一直在探索遞歸 ZK 證明。遞歸證明簡而言之就是「對證明的證明」,即可以通過對「一個交易」的驗證來驗證「一組交易」,從而提高對證明的驗證效率。Mir 團隊在 2020 年發佈了遞歸證明 Plonky,可以在 15 秒內生成遞歸證明。
在 2021 年 12 月,Polygon 以 4 億美元 (1 億美金+1.9 億枚 MATIC Token ) 收購了 Mir,並將 Mir 更名爲 Polygon Zero,此次收購與對 Hermez 的收購一樣,也同時將 Mir 團隊全部併購到了 Polygon 團隊中。
在收購的同時,Zero 宣佈發佈了 Plonky2,可以在 Macbook Pro 上僅用 0.17 秒就生成一個遞歸證明,比現有的方案速度提升了 100 倍,同時也可以在 20 秒的時間就完成任意證明(不僅限於遞歸證明),Plonky2 已經在 2022 年 1 月開源。
Polygon Zero 希望建設由 Plonky2 支持的 zkEVM,如果實現,這將可能是最高效快速的 ZK 證明系統。Zero 目前並沒有詳細的公開文檔,根據官網及 Mir 的部分文檔,Polygon Zero 的系統內的證明流程如下:
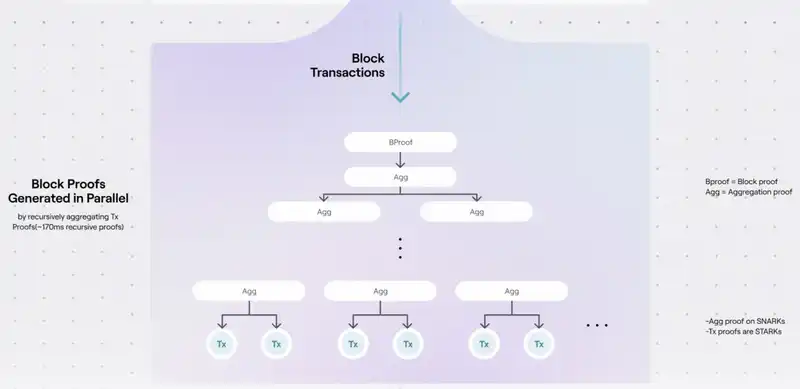
來源:Polygon 官網
系統對每兩筆交易生成一個聚合證明。
再對兩個聚合證明生成一個新的聚合證明,層層遞歸,最終形成一個針對整個區塊內全部交易(最高 3000 筆)的聚合證明。
再對這筆聚合證明生成一個區塊證明。
最終將這個區塊證明上傳至以太坊主網。
Plonky2 所提供的快速遞歸能力是實現上述流程的關鍵所在。在這種架構下,Zero 將會有如下幾個顯著的優點:
遞歸證明的特性大大降低了新的驗證者在加入網絡時驗證歷史交易的成本。
遞歸證明的大小隻有 45kb。
由於最底層的證明生成是可並行的,這就給予了 Zero 的架構「橫向擴展」的能力:僅需在網絡中添加更多的機器就可以提高網絡的性能。這也就意味着協議的吞吐量不受網絡上最弱節點的限制,而僅受網絡內的總計算量限制。
除此以外,並行的遞歸證明架構,還使得 Polygon Zero 的節點天然地獲得了分片特性。
分片的核心,是將一段時間內的交易記錄,分給不同羣體各自處理一個分片,然後整合成完整區塊。例如原先系統每秒處理 100 筆交易,現在把系統分爲 10 片,每片每秒處理 100 筆交易,理論上系統將擁有每秒 1000 筆交易的並行處理能力。
然而分片的一個重點問題在於,整個區塊的負責人,必須驗證每個分片內的記錄都是正確的,因爲每個分片都相對中心化和易出錯,假設原先 51% 攻擊才能修改主網的一筆記錄,而直接攻擊分片一筆記錄的門檻是 5.1%。
顯然,在驗證時,我們不可能要求一個驗證者完整重算原先各種分片內的交易,這樣分片就完全失去了擴容的價值。而在傳統領域中,整體區塊是無法直接驗證單個分片的。因而,以太坊等公鏈的分片,通常採取如下的策略:
每個分片內部必須存在博弈,例如將打包者和出片者分拆,讓打包者各自打包後向出片者競價出售,出片者則保證絕對隨機產生。
總體的驗證委員會也需要分工來保證效率,但必須是每次足夠隨機的分配,且委員會需要經常進行重分配,否則驗證者只需攻破一個驗證組就可以輕鬆地刪除記錄。
通過 KZG 承諾 (Kate-Zaverucha-Goldberg 多項式承諾) 等方案,讓驗證者各自驗證碎片,來儘可能降低數據缺失的可能性。
我們可以看到,在整個打包-出塊-驗證的過程中,需要有若干基於博弈的複雜機制來保證安全性,這是相對低效的並行處理(分片)模式。
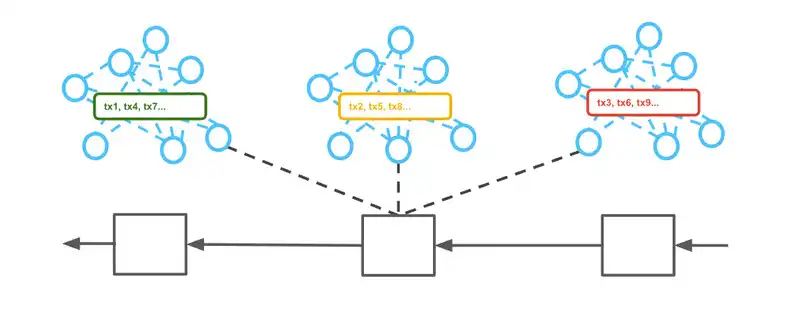
來源:https://mirprotocol.org/blog/Recursive-proofs-on-Mir
但是在 Polygon Zero 中,由於遞歸零知識證明的特性,使得整個區塊的負責人可以輕鬆從每個細分區域的證明中輕鬆直接讀取交易的有效性。因此,Polygon zero 分片(並行處理)的機制,要遠比傳統基於博弈論的分片簡單高效。
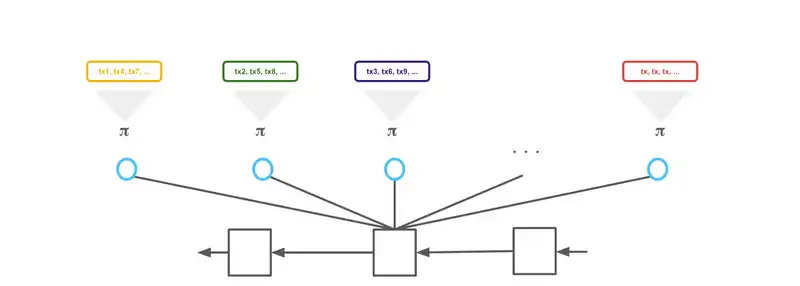
來源:https://mirprotocol.org/blog/Recursive-proofs-on-Mir
當然,ZK Rollup 級別的分片只能促進 Layer2 自身的高效運轉,若要實現全系統的擴容,還需要增加整個 ZK Rollup 對交易的壓縮率。
Polygon Miden:基於 STARK 的開源 zkVM
Polygon Miden 是一個基於 STARK(Scalable Transparent Argument of Knowledge) 的 ZK Rollup。目前絕大多數的 ZK Rollup 都是基於 SNARK(Succinct Non-Interactive Argument of Knowledge) 的,只有 Starkware 和 Polygon Miden 在開發基於 STARK 的 ZK Rollup。
關於:STARK 與 SNARK
ZK-SNARKs 在 2012 年提出,相關的研究和實踐(Zcash、Loopring 以及摩根大通)較多,總體更加成熟。在驗證時間、壓縮效果、Gas 消耗等指標方面均佔有優勢。
ZK-STARKs 在 2018 年正式發表於學術論文,提出者是 Starkware 團隊,相比 SNARK 主要具有免初始化可信設置、量子抗性的優勢,被認爲是長期來看更加安全的證明方案。
兩者之間的對比可見下表:

來源:https://consensys.net/blog/blockchain-explained/zero-knowledge-proofs-starks-vs-snarks/
Miden 的架構如下圖所示:
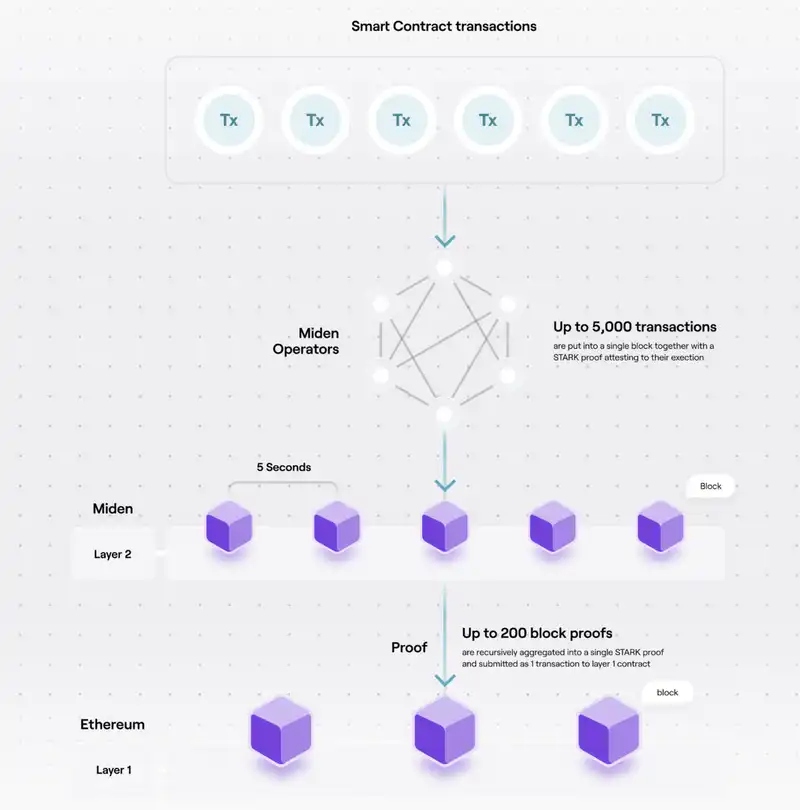
來源:Polygon 官網
交易首先會分發送給 Miden 的執行節點;
執行節點一次將 5000 筆交易捆綁到區塊中,並生成 STARK 證明;
Miden Layer 2 將 200 個區塊聚合在一起,生成一個 STARK 證明 a,來證明這 200 個捆綁的區塊(每個包含 5,000 個交易)是有效的;
最終 STARK 證明 a 將會被上傳到以太坊來達成共識。
Miden 的核心組成部分包括 Miden VM 和 Winterfell:
Miden VM 前身爲 Distaff VM—第一個基於 STARK 的虛擬機。Distaff 自 2020 年初以來一直處於開發階段,並經歷了多次開發和用戶測試迭代。
Winterfell 則是一個高性能的 STARK 證明器,由 Miden 的創始人 Bobbin 在 Facebook 時領導開發。
根據官方的介紹,我們總結 Miden 的主要特點如下:
相比採用 SNARK 證明的 ZK Rollup,Miden 採用了長期來看更加安全的 STARK 證明 (雖然短期更貴,但是後續可以通過遞歸證明的方式來處理);
相比同樣採用 STARK 證明的 Starkware 相關產品,Miden 是完全開源的。
對開發人員友好:Miden 的目標是讓開發人員甚至無需學習任何有關密碼學或 zk 證明的知識,即可在此 zkVM 之上運行智能合約。
支持多種編程語言:除了 Solidity 之外,團隊正在努力增加對多種編程語言(包括 Move)的支持。
Miden VM 目前已發佈 alpha 版本,在 8 月 22 日剛剛發佈了圖靈完備的版本 v0.2,其正式版本計劃於 2023Q1 上線。
Polygon Nightfall:面向企業的區塊鏈解決方案
21 年 9 月,Polygon 和會計與企業服務的巨頭安永 (EY,Ernest & Young) 建立了合作關係,隨後發佈了 Polygon Nightfall。在 22 年 5 月,Polygon Nightfall 上線了測試網,計劃在今年上線主網。
安永其實從 19 年開始就進行了 Nightfall 的相關工作,其目標一直是面向企業的區塊鏈服務,所以在 Nightfall 的相關設計中,一直強調交易的隱私性,即用戶的鏈上交易並不是完全公開的。他們最初希望在以太坊主網構建,後來發現在以太坊主網擁有隱私過於昂貴,於是轉向 L2 並最終選擇和 Polygon 合作。
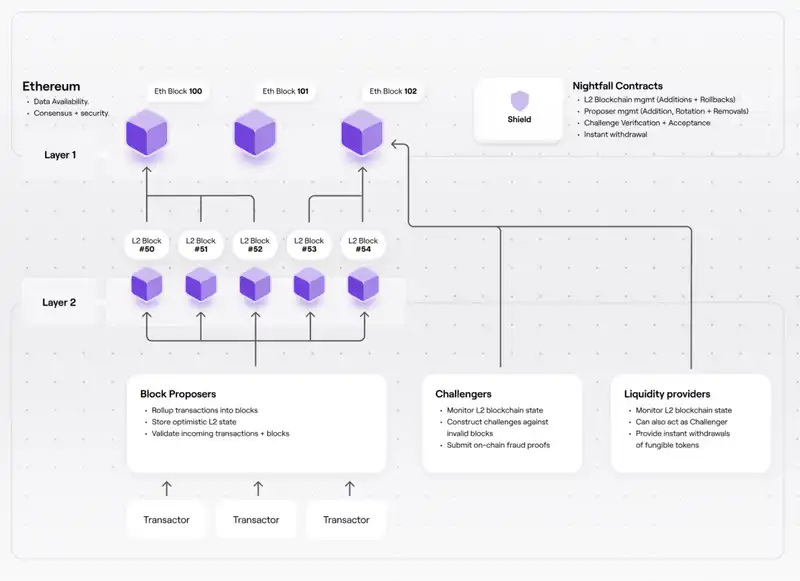
Polygon Nightfall 的架構 來源:Polygon 官網
Polygon Nightfall 本質上是一個 Optimistic Rollup,然後疊加了諸多零知識證明的特性,從而實現了交易記錄的匿名性(待 zk 技術成熟後,未來 Polygon Nightfall 將採用完全的 ZK Rollup 方案)。
對於企業而言,Nightfall 的主要優勢是安全、隱私和效率:
Rollup 的特性使得 Nightfall 繼承了 ETH 的安全性,能夠有效降低信任成本;
zk 技術的應用使得企業無需對外泄露完整的交易記錄,便於某些業務的開展;
Rollup 模式大幅地降低了網絡的成本。此外,Polygon Nightfall 採用資金池模式,即資金池提供者代替企業完成 7 天欺詐證明期,從而協助實現高效的企業運轉。
根據 Polygon 官網的介紹,Nightfall 主要的目標用例是供應鏈行業,相比於現在的供應鏈行業,Nightfall 可以提供:可追溯不可篡改的供應鏈數據,高效的數據覈對和真實性證明,以及安全的支付方式、快速的結算能力和低廉的交易成本。
雖然實際的業務情況還需要等待上線之後才能檢驗,不過與安永的這次合作顯示了 Polygon 團隊不俗的戰略構思和落地能力:可以藉助安永在全球範圍內對企業服務的廣闊渠道來進行推廣;同時在產品路徑上也不拘泥於技術路徑,選擇最具有實操性的 Optimistic Rollup+ZK+資金池的方式來切實的滿足業務需求。
融資和團隊情況
融資情況
MiH Ventures 參與 Polygon 種子輪投資,投資金額 16.5 萬美元。
2019 年 4 月 24 日,官方宣佈在幣安 進行 IEO ,以$0.00263 的價格籌集 500 萬美元,佔 Token 總量的 19%。
2019 年 4 月 30 日,官方宣佈獲得 Coinbase Ventures 的 45 萬美元種子輪融資,佔 Token 比例爲 1.71%。
2020 年 12 月 20 日,Polygon 宣佈獲得天使投資人 John Lilic 100 萬美元的投資。
2022 年 2 月 7 日,Polygon 獲得紅杉資本 (印度)領投的 4.5 億美元融資(沒有披露融資成本),參投方包括 Tiger Global、軟銀、Galaxy Digital 、Republic Capital 、Makers Fund、Alameda Research 、Alan Howard、Alexis Ohanian、Steadview Capital、Elevation Capital、Animoca Brands 、Spartan Fund、Dragonfly Capital 、Variant Fund 和 Kevin O』leary 等其他 37 家機構和個人。
團隊情況
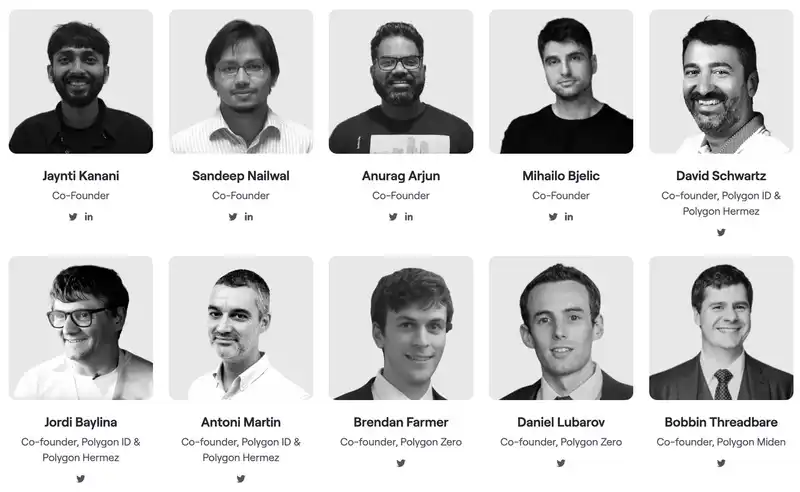
Polygon 團隊最初共有 4 名聯合創始人,其中三位來自印度:
Jaynti Kanani,聯合創始人&CEO,2011 年畢業於印度 Dharmsinh Desai 大學工程學院,此後一直從事開發工作,直至 2017 年共同創辦 Matic Network。
Sandeep Nailwal,聯合創始人&COO,畢業於印度孟買國立工業工程學院,曾在德勤做過諮詢,後來一直從事運營方面的工作。
Anurag Arjun,2006 年畢業於印度尼爾馬大學理工學院,曾在多家公司擔任產品和項目經理。
Mihailo Bjelic, 聯合創始人。曾經在貝爾格萊德大學學習信息系統工程。
在一系列的併購之後,團隊又吸納瞭如下的核心成員:
David Schwartz, 原本是 Hermez 的項目負責人,David 在 IT 行業擁有超過 20 年的經驗,自 2018 年開始接觸區塊鏈,除了 Hermez 之外,還創立了 DID 方向的項目 Iden3,這個項目也是 PolygonID 的底層協議之一。
Jordi Baylina, 是 Polygon zkEVM 的技術負責人。Jordi 是一位資深的 Solidity 開發人員,也是白帽集團的聯合創始人,曾經在 TheDAO 和 Parity Multisig 黑客事件中發揮了重要的作用,同時參與審計了 MakerDAO 以及 Aragon 等項目,在以太坊開發者社區中很有影響力。
Antoni Martin, 負責 Polygon 與企業的對接,他在銀行系統有着近 20 年的工作經驗。
Bredan Farmer 和 Daniel Lubarov, 這兩位原本是 Mir 的聯合創始人,Bredan 此前在 Duke 大學從事研究工作,Daniel 在支付公司 Square 以及 Google 都有過工作經驗。他們兩位提出的 Plonky2 可以在 0.17 秒內生成遞歸證明,極大提高了遞歸證明的商用進程。
Bobbin Threadbare, 負責 Miden 業務,他在 zk-STARK 的領域做出了諸多貢獻,是 STARK 領域的專家。
另外,Ryan Wyatt 負責領導 Polygon Studios,他曾任谷歌全球遊戲合作伙伴主管和 YouTube 遊戲主管,並且曾經遊戲評論員參與過電子競技項目,在遊戲領域有着不俗的影響力。
Polygon 的顧問團隊也非常強大,包括在 Zcash 和以太坊的核心貢獻者 Hudson Jameson、Bankless 的聯合創始人 Ryan Sean Adams、Coinbase 的錢包工程主管 Pete Kim、以及億萬富翁 Mark Cuban 等等。
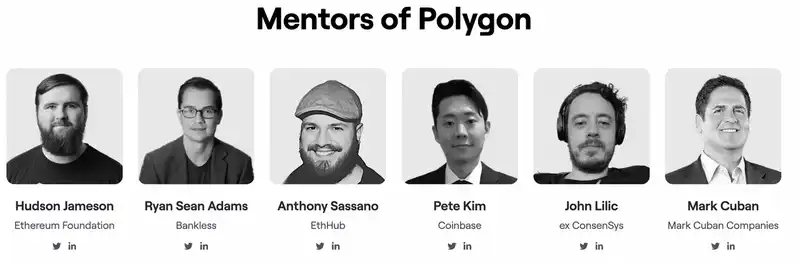
總體而言,Polygon 團隊和顧問的背景在 Crypto 的項目中顯得非常的多元化,在人員履歷方面也顯示了他們技術和運營兩個條線並重的特點。
在一路的發展過程中,Polygon 團隊最初想做的 Plasma 擴容方案在發展過程中逐步掉隊,但是 Polygon 卻幾次及時地調整業務方向,表現出了非常強的戰略佈局能力和務實的落地能力,體現在:
在 20 年 6 月 DeFi Summer 開始之前,Polygon 就上線了 PoS 架構的側鏈,上線時間要早於 9 月 1 日上線的 BNB Chain。同時在 BNB Chain 依靠開發者補貼成功地吸取以太坊流量之後,Polygon 團隊也迅速響應,在 21 年 4 月份開始跟進補貼策略,並推出了生態基金,直接對頭部應用的用戶行爲進行補貼,迅速地提升了應用的 TVL 數據,從而使得 Polygon 成爲貫穿 2021 年一整年的公鏈大戰敘事的重要參與者。
在 Arbitrum 和 Optimism 這兩個 Optimistic Rollup 都還沒上線的 2021 年 8 月,就在看好的 ZK 賽道下重注,宣佈了 10 億美元的投資計劃,迅速將 Hermez 和 Mir 兩個優秀的 ZK 團隊通過人員+項目一同併購的方式深度綁定入自己的生態,極大的提升了自身在 ZK 領域的技術能力,這也是在 Crypto 領域(目前看來)爲數不多的成功併購。而且這種併購在 ZK 領域還產生了很好的協同效應,zkEVM、Zero、Miden 業務方向有所區別又可以互補,比如 Polygon zkEVM 選擇 64-bit 的 small field 的 STARK 證明生成就是採取了 Polygon Zero 的建議。
業務分析
行業空間及潛力
根據 Redpoint 的董事總經理 Tomasz Tunguz 的數據,目前全球互聯網用戶有 50 億,而鏈上用戶在百萬數量級;全球的互聯網開發者有大概 2700 萬名,而 Web3 的開發者在萬人的數量級。如果我們相信在並不遙遠的將來,Web3 可以通過更廣泛的自由和更便宜的信任引入 Web2 的絕大部分用戶,那從用戶和開發者的量級來看,目前仍有極大的增長空間。當然,Web2 用戶遷移到 Web3 是一個長期的過程,也需要等待基礎設施的進一步完善,但是這裏的巨大發展空間,是以以太坊爲代表的智能合約公鏈所面對的巨大機會。
以太坊是智能合約公鏈的開創者,也是最具代表性的智能合約公鏈。在過去的 7 年內,我們看到了智能合約給以太坊帶來的巨大可能性:用戶可以在鏈上進行交易、借貸、理財、遊戲、創作、社交……在本輪週期我們見到了 Axie Infinity 和 StepN 是如何在一段時間內深入改變數百萬人生活方式的。更重要的是,這一切都是發生在去信任、無許可的區塊鏈之上,一切行爲都被提前公之於衆的規則所約束,而對規則的一切修改也都是公開透明的:代碼而不是人,約束着這一切。智能合約公鏈的終極目標——承載幾十億人的各種商業行爲,如果實現,在 Web2 時代所真正應該對標的,不是 Google Meta 等公司,而是國家。
在 2020-2021 年,鏈上陸續爆發的 DeFi、NFT 和 Game 的熱潮中,以太坊的昂貴和緩慢嚴重的影響了用戶體驗,也影響了以太坊自身的發展。在此背景之下,一系列主打低廉高速的公鏈或跨鏈平臺迅速發展,也造就了加密市值排名前 20 的 Solana、Polkadot 、Cosmos 、Polygon、Avalanche 這一批新項目。
本質上,以太坊的擴容方案和其他的 L1 公鏈解決的都是擴容問題,只不過是選擇了不同的實現路徑:是基於以太坊還是取代以太坊。雖然目前處於熊市,但是資本在新公鏈和各個 Rollup 方案上仍然積極地進行投資,也顯示了資本對於擴容這一賽道的認可。
綜上,Polygon 所處的以太坊擴容賽道,行業空間廣大,是過去和未來一段時間之內整個加密世界最主有吸引力的敘事之一。
Polygon PoS 的競爭格局
而在目前的加密熊市背景之下,智能合約公鏈的競爭格局也在不斷髮生變化:Terra 壯烈崩盤、Fantom 偃旗息鼓、Tron 悄悄爬上了 TVL 的第二把交椅,另外新公鏈 Aptos 和 Sui 近期逐步引發了市場關注,也掩蓋了 Solana 的鋒芒。
傳統上,加密投資者通常使用 TVL 以及用戶支付的費用作爲主要指標來衡量公鏈之間的競爭。
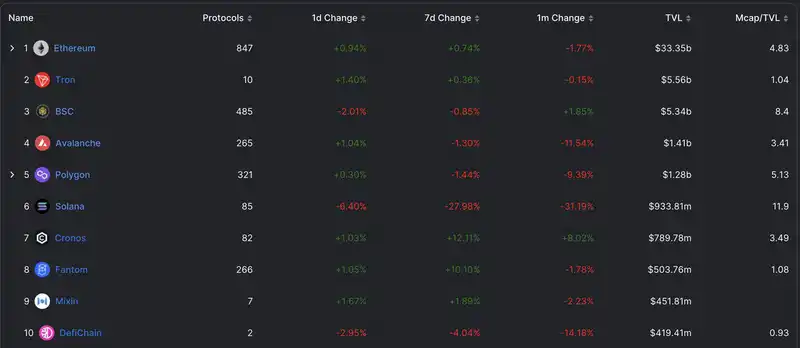
公鏈 TVL 排名 數據來源:Defillama
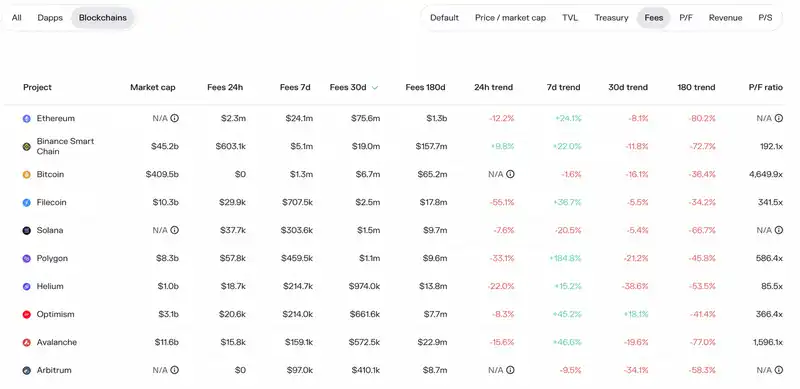
公鏈的年化費用 數據來源:Tokenterminal
從 TVL 來看,Polygon 目前有 12.8 億的 TVL,位居第五。從用戶支付的費用來看,Polygon 用戶所支付的費用在所有區塊鏈中列第六(如果拋掉 Bitcoin 和 Filecoin 兩個非智能合約公鏈則列第四)。
從 TVL 和公鏈數據來看,Polygon 的競爭對手包括:BNB Chain、Solana、Avalanche、Optimism、Arbitrum、Cosmos、Polkadot。
這些公鏈的特點和競爭態勢是一個很大的話題,Delphi Digital 在 9 月初發布的的 Finding a home for labs一文有了非常詳細的描述,我們簡要對當前公鏈的特點描述如下:
BNB Chain 依託幣安,擁有加密世界內最穩定的用戶來源,同時有着持續不斷的補貼激勵政策,在多項數據方面 BNB Chain 都接近甚至超過了以太坊。不過其生態相較其他公鏈而言相對「封閉」,也有比較明顯的「計劃經濟」特徵。
Solana 在單鏈擴容方面做到了目前加密世界的極致,TPS 達到了幾千的量級。鏈上 DeFi 應用繁多,NFT 生態較爲繁榮,也曾出現過 StepN 這種百萬用戶級的爆款應用。不過在大量用戶涌入 Solana 之後,其網絡「宕機」事件更加頻繁的發生,這使得人們對網絡安全性產生了根本的擔憂。而技術方案以及投資背景都類似的 Move 語言兩條新公鏈也持續取得進展: Aptos 在 10 月 18 日上線了主網,Sui 的測試網在 8 月份就已經上線。類似競品的快速發展,也對 Solana 產生了不小的衝擊。
Arbitrum 和 Optimism 兩個採用 Optimistic Rollup 的 Layer2 方案具有很好的 EVM 兼容性,同時與 Polygon 一樣,他們也吸引了諸多以太坊的藍籌 DeFi 項目以及對應的開發者,鏈上的創新項目也層出不窮。不過限於架構,他們雖相對以太坊主網的 gas 有明顯降低,但是幾十美分到幾美元的 Gas 仍然不足夠低(雖然在 EIP-4488 之後會有所好轉),並且他們的 TPS 並不比以太坊主網高出多少。此外,負責向以太坊主網傳遞數據的 Sequencer 的去中心化程度問題也受到了質疑。
Cosmos 雖然經歷了生態內最大的鏈 Terra 的崩盤,但是卻仍然憑藉給予開發者的高自主權和可定製性(比如可以使用自有 token 作爲 Gas token、可以自建驗證者網絡等等)、高互操作性以及豐富的開發工具吸引了越來越多的開發者,近期 dYdX 就決定從 StarkEx 遷往 Cosmos。Cosmos 目前的主要問題還是發展進度較慢,目前生態內總的 TVL 並不高,非 EVM 的體驗提高了部分用戶的門檻。
Polkadot 作爲跨鏈雙雄的另外一位,其相對 Cosmos 的優勢在於其平行鏈可以在異構的前提下來共享中繼鏈的安全性,但是這需要以平行鏈的巨大主權讓步爲代價。近期生態內的核心平行鏈 Acala 經歷了黑客攻擊事件,其他平行鏈的發展情況比較一般,其生態內項目的活躍程度與 Cosmos 相比也有一定差距。
Avalanche 目前具有較高的 TVL,同時他們也推出了類似 Cosmos 的應用子網的架構,給與了開發者以更高的自主性,目前已經有兩個 GameFi 項目–DefiKingdoms 以及 Crabada 成功上線了 Avalanche 子網。
可以看出,每條公鏈都有自己相對獨特的價值主張,公鏈之間的競爭態勢犬牙交錯。並且各條公鏈也在不斷進化,會隨着技術的進步和市場的需求來調整競爭戰略和技術方向。Polygon 的 PoS 鏈與上述公鏈相比,其主要優勢在於與以太坊社區、開發者的良好關係,以及與傳統企業以及 Web2 大公司的合作進展。而社區對 Polygon 的擔憂則包括 PoS 橋的安全性和 PoS 節點的中心化問題,以及 ZK Rollup 項目進展的不確定性。
ZK Rollup 賽道格局

按照 Vitalik 對 ZK Rollup 的分類,依據在性能和適配性方面的取捨,將 ZK Rollup 一共分爲了 5 類項目(如上圖):
Type 1: 完全等效於以太坊 L1 的 zkEVM。目前以太坊基金會的 PSE 團隊正在探索這種 zkEVM。
Type 2: 完全等效於 EVM 的 zkEVM,其 EVM 與以太坊略有差別。如未來的 Scroll 和 Polygon zkEVM。
Type 2.5: EVM 等效, 僅 gas cost 不同 ( 可能會導致細微的兼容性差別 ) 的 zkEVM。這是 Scroll 和 Polygon zkEVM 正在發展的方向。
Type 3: 幾乎 EVM 等同的 zkEVM。如現階段的 Scroll 和 Polygon zkEVM。
Type 4: 語言層面兼容 EVM 的 zkEVM, 特性和開發者設施會不同, 同時開發者也無法直接手寫 EVM Bytecode。Type 4 的 zk EVM
有 zkSync 和增加了 Solidity 到 Cairo 編譯器之後的 StarkNet。
值得指出的是,上述不同類型的 Rollup 並無嚴格的優劣之分,更多的是在性能和適配性方面進行不同的取捨:序號越大,其性能越好,但是與 EVM 的兼容度越低;序號越小,其與 EVM 的適配性越好,但是性能也會相對差。
與 Polygon 在 ZK Rollup 方面有競爭關係的有 Scroll、zkSync 以及 Starknet,其中最爲相近的競爭對手是 Scroll。
以下這張圖可以也可以顯示出這幾個項目在兼容性方面的區別:
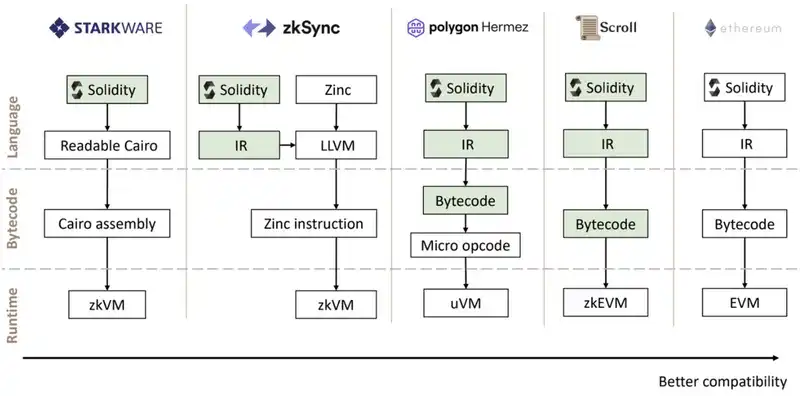
來源:Scroll 團隊
Scroll、zkSync 以及 Starknet 的融資背景和開發進度如下:
Scroll 在 2022 年 4 月完成了由 Polychain Capital 領投的 3000 萬美元融資,Bain Capital Crypto、Robot Ventures、Geometry DAO 等參與。一些天使投資人,包括以太坊基金會的 Ying Tong 和 Carlos Aria,以及以太坊社區的成員 Anthony Sassal、Ryan Adams 和 Santiago Santos 也加入了這一輪的融資。Scroll 於 7 月 15 日發佈了公開測試的 Pre-alpha 版本,按照路線圖,後續還有 Alpha 測試,在年底將會開始完整的測試網測試,在明年上線主網。
zkSync 的開發團隊 Matter labs 共計完成了 3 輪融資,最近一輪是 21 年 11 月完成的 a16z 領投的 5000 萬美元融資,Placeholder, Dragonfly, 1kx 以及其他 70 個機構或個人參與了投資。zkSync 在 22 年 2 月推出了其 EVM 兼容產品 zkSync 2.0 的測試網,其主網預計在 10 月 28 日上線。
Starknet 的開發團隊 Starkware 則一共完成了 2.73 億美元的融資,投資方包括 Paradigm 、Sequoia Capital、Pantera Capital 等著名機構,在最近一輪 2022 年 5 月的投資中,StarkWare 的估值達到了 80 億美元。Starknet 從 2021 年 11 月已經在主網上線了 Alpha 版本,目前仍有一系列的改進正在進行中。
我們大致可以看出,zkEVM 目前都在開發中,EVM 兼容性越好的項目開發進度越慢,Scroll 的 EVM 兼容性最好,開發進度也相對最慢。
在 Vitalik 看來,以太坊的未來並不是單 Rollup 統一一切,而是多個 Rollup 共存的世界。從這個角度來看,探索 ZK Rollup 的諸多項目方也並不是完全的競爭關係,目前賽道還遠未到需要競爭激烈到你死我活的地步,所有的 ZK Rollup 可能都有着光明的未來。不過中短期來看,哪個團隊能夠率先主網上線正常運行 zk EVM,則會在競爭中取得很大的先機。
從目前的的情況來看,Polygon zkEVM 比較有望成爲首個主網上線的 Type 3 的 ZK Rollup。
通證模型分析
Token 作用
Polygon 的原生 Token 爲 MATIC,目前來看,其作用主要有 2 點:
維護網絡共識: Matic 側鏈使用 PoS 機制達成共識,用戶質押 MATIC Token 可以參與出塊,獲得質押收益。
支付網絡中的交易費用: Matic 側鏈上的交易費用以 MATIC Token 支付(ZK Rollup 的一系列子項目的交易費是以 ETH 來支付)。
Token 分配與解鎖
初始 Token 共爲 100 億枚,於 2019 年 4 月正式流通。其具體分配如下:
私人銷售 Token 佔總供應量的 3.80%,這部分 Token 有 50% 在 TGE( Token 生成事件)釋放,剩餘 50% 鎖倉 6 個月後釋放。其中:
種子輪(Mih Ventures):以 1 MATIC = 0.00079 美元的價格進行銷售,共籌集了 165,000 美元,銷售了總 Token 供應量的 2.09%.
早期支持者(Coinbase Ventures ):以 1 MATIC = 0.00263 美元的價格進行銷售,共籌集了 450,000 美元,銷售了 Token 總供應量的 1.71%。
Binance Launchpad 銷售 Token 佔總供應量的 19%。它於 2019 年 4 月進行,總共籌集了價值約 5,000,000 美元的 BNB,每個 Token 約 0.00263 美元,佔 Token 總供應量的 19%,此部分在 TGE 完全流通。
團隊 Token 佔總供應量的 16%。此部分 Token 鎖倉 1 年,從 2020 年 4 月開始,每半年釋放 1/5,在 2022 年 4 月釋放完畢。
顧問 Token 佔總供應量的 4%。此部分 Token 在 TGE 後 6 個月、12 個月、18 個月分別釋放 1/3,在 2020 年 12 月釋放完畢。
網絡運營 Token 佔總供應量的 12%。此部分 Token 在 TGE 釋放 1/3,剩餘部分分 32 個月線性釋放,在 2021 年 12 月釋放完畢。
基金會 Token 佔總供應量的 21.86%。此部分 Token 在 TGE 釋放 1/5,其餘部分每半年釋放 1/5,在 2021 年 4 月釋放完畢。
生態系統 Token 佔總供應量的 23.34%。此部分 Token 在 TGE 釋放 1/8,其餘部分每半年釋放 1/8,在 2022 年 10 月釋放完畢。
Token 釋放節奏如圖所示:
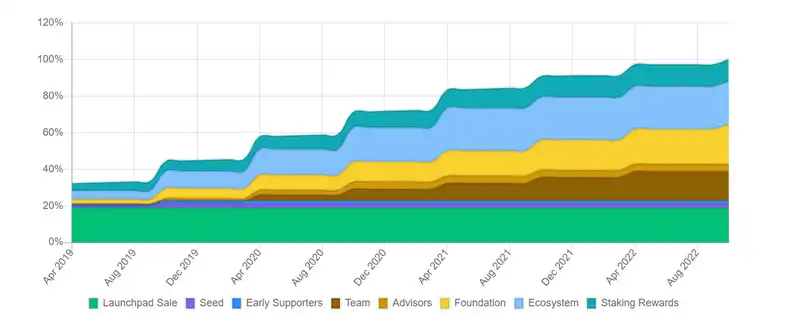
目前,所有的 Token 已經是理論上的流通狀態,不過仍然有 10% 的基金 Token 未參與流通,以及 2.7% 的 Token 仍然留在解鎖合約內,Binance 等交易平臺都採用了 87.3% 作爲實際流通量。
另外值得一提的是,Polygon 在今年 1 月上線了類似 EIP-1559 的更新,MATIC 將會受益於網絡的繁榮,目前總計銷燬 MATIC 數量爲 311 萬枚,佔總量的 0.03%
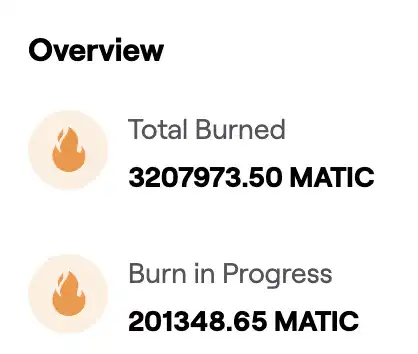
來源:https://burn.Polygon.technology/
風險
就 Polygon 現在的發展情況而言,PoS 是其基本盤,而 ZK Rollup 的幾個子項目則是其未來重要的潛在增長點。項目的潛在風險點包括:
Polygon PoS 在公鏈競爭中失速,無法吸引開發者和用戶
以太坊擴容發生重大技術路線轉變,ZK Rollup 方向不再被社區所認可
Polygon 的 ZK Rollup 子項目的研發進度大幅不及預期
Polygon PoS 的官方跨鏈橋出現重大安全事故
初步價值評估
五個核心問題
項目處在哪個經營週期?是成熟期,還是發展的早中期?
Polygon 目前處於發展中期。作爲側鏈的 Polygon 已經是一條較有影響力的公鏈,鏈上應用已經非常成熟,形成比較完整的生態;而團隊佈局的 ZK-Rollup 項目則將會在未來 1 年內陸續上線,仍有值得期待的新增長點。
項目是否具備牢靠的競爭優勢?這種競爭優勢來自於哪裏?
Polygon 在激烈的公鏈生態大戰中具備一定的競爭優勢,筆者認爲這些競爭優勢從重要性角度降序來看依次有:
在 ZK 領域具有的優秀人才積累,以及技術和產品上的先發優勢
公鏈生態的用戶、開發者增長已經形成正向循環,尤其是與那些非 Web3 但又具有海量用戶的大型企業落地了不少合作案例,生態飛輪開始轉動
專注做以太坊生態的擴容方案聚合器,與人才、創新最爲豐茂的以太坊社區關係良好
產品業務線雖多,但在技術、生態上存在比較好的協同效果
而以上這些競爭優勢是 Polygon 團隊在不斷的判斷和選擇中累計起來的,其背後是團隊出衆的行業前瞻和生態運營能力,體現出了較高的戰略水平。
然而目前公鏈生態的戰爭還遠未至終局,Polygon 團隊對於未來的判斷能否得到驗證,提前重兵重金投入的資源能否開花結果,進而形成更爲堅實的護城河,這仍然有待觀察。
項目中長期的投資邏輯是否清晰?是否與行業大趨勢相符?
項目中長期的投資邏輯清晰,與行業大趨勢是相符的。
相較於比特幣的價值儲存邏輯,如何引入更多的用戶參與到區塊鏈這一全球結算層,是以太坊爲代表的智能合約公鏈的核心敘事,也是貫穿本輪週期乃至下輪週期的最主要的投資主題。Polygon 作爲以太坊生態的堅定支持者,與行業大趨勢相符。
而在以太坊生態中,Vitalik 明確提出,「以太坊的未來以 Rollup 爲中心」,「在中長期,隨着 ZK-SNARK 技術的改進,ZK Rollup 將會在所有用例方面勝過 Optimistic Rollup」。從 Polygon 在 ZK Rollup 領域的發展,尤其是在 ZK EVM Rollup 的發展來看,已經是領域內最重要的玩家之一。
項目在運營上的主要變量因素是什麼?這種因素是否容易量化和衡量?
在 Polygon PoS 方面,可以通過觀察活躍地址數、TVL、活躍 Dapp 數量等指標來衡量 Polygon PoS 的發展狀況。
在 ZK Rollup 方面,由於幾個核心項目都尚未上線,主要變量在於各項 ZK Rollup 的開發和上線進度。目前幾個核心產品的代碼都已經開源,可以通過 Github 跟蹤代碼提交的形式來(Polygon 曾經宣佈在 7 月份實現 EVM 等效性 zkEVM,但是實際並未達到預期效果;zkEVM 曾經預期在今年 Q3 正式上線,而目前 zkEVM 的上線時間已經被更新爲 23 年)。
項目的管理和治理方式是什麼?DAO 水平如何?
項目的管理和治理主要依靠核心團隊,從過往的歷史來看,核心團隊的交付成果比較優秀。
估值水平
Polygon 的業務主要分爲兩部分,Polygon PoS 鏈和 ZK Rollup 的一系列子項目。
Polygon PoS 的估值
我們採取橫向對比估值和縱向對比估值相結合的方式爲 Polygon PoS 進行估值。
橫向數據對比
智能合約公鏈的估值是一個複雜且困難的課題,DeFi 協議可以採用收益倍數等方式進行估值參考,而智能合約公鏈更加類似一個國家,以「綜合國力」的視角來評估公鏈的現狀和潛力或許更爲恰當。而公鏈的「綜合國力指標」應當考慮活躍 dAPP 數量、活躍用戶數、TVL、鏈上總資產價值、活躍開發者人數、鏈上轉賬數量、鏈上轉賬總價值等等數據,並通過一定的加權處理得出,然而目前並沒有類似指標。
因此,筆者重點選取了資產、用戶量、業務活躍、開發者四個維度的指標,將 Polygon 與其他公鏈競爭對手進行比對。
資產指標:TVL。用戶願意將有價資產放在某條鏈上,表明了用戶對該條鏈的安全性、可用性、投資價值的綜合認可度,也是目前公鏈估值所最常用的數據指標。(事實上更好的資產衡量指標應該包括鏈上的 NFT 資產,但是這方面並無可準確的數據)所以我們在此以 defillama 所統計的同質化資產的 TVL 作爲近似的資產衡量指標,並且採用流通市值/TVL 作爲橫向比對的資產指標。該指標數值越小,說明其單位流通市值對應的鏈上資產數越多,估值也就越低。
用戶指標:鏈上活躍地址數。我們選擇 30 天的平均日活躍用戶數作爲衡量該鏈的活躍用戶情況,並且採用流通市值/日活躍用戶數作爲橫向比對的用戶指標。該指標數值越小,說明其單位流通市值能夠承載更多的用戶,估值也就越低。
活躍度指標。每日消耗 Gas 的美元價值和每日 tx 總量。鏈上交易的活躍度是對公鏈而言較爲難以衡量的一個指標,傳統上,通常使用每日消耗 Gas 的美元價值來作爲估值對比項,其邏輯是通過用戶支付 Gas 這一成本(對用戶而言)的行爲,更加客觀的評估用戶的真實鏈上活躍意願。不過這一指標的問題顯而易見,高 Gas 價格從本質上而言是不利於鏈的發展的,或者說,降低用戶鏈上交互的成本本就是以太坊擴容以及各種競爭鏈的目標,若這一指標具有很好的說服力,那麼我們就不應該擴容、不應該爲了提高 TPS 而努力。但是筆者也並沒有找到一個好的單獨指標能較好的衡量活躍度(如各位有更好的思路歡迎與筆者探討)。所以我們採用每日消耗 Gas 的美元價值和每日 tx 總量相結合的形式,將最近 30 天消耗 Gas 的美元價值,以及 30 天的 tx 數量折算成年化數據,從而得到二個可以橫向對比的指標:市值/年化 gas 消耗金額、市值/年化 tx 數量。同樣的,這兩個指標也是數值越小,代表該條鏈的估值越低.
開發者指標:鏈上驗證合約數。活躍 dApp 數量也是一個很好的衡量指標,可惜這個數據並沒有可靠的數據來源。我們採用近 30 天平均每天在官方區塊瀏覽器新驗證的合約數來衡量該條鏈上的開發者活躍情況,並且採用流通市值/日均驗證合約數作爲橫向比對的用戶指標。該指標數值越小,說明其單位流通市值能夠承載更多的開發者,其相對估值也就越低(由於該數值普遍較大,我們在比較時進行了一定的位數處理)。
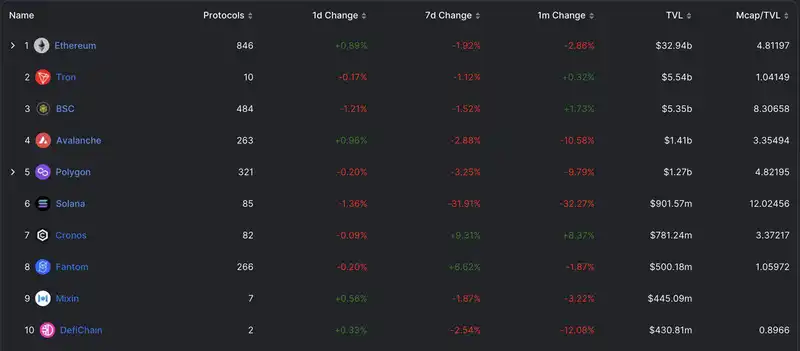
TVL 排名前十的區塊鏈 來源 Defillama
此外在進行對比之前,我們還需要注意的是:排名前十的區塊鏈的 Layer 1 Token 用例也有較大的差別。比如 BNB 除了是 BNB Chain 的原生 Token 還是 Binance 交易平臺的平臺幣 (CRO 也類似),而 L2 的 OP Token 無法作爲網絡 gas 等等,如果將這些項目進行直接比較,其結果的參考性並不理想。
我們以「 Token 主要用例是維持網絡共識,並且可以作爲 Gas 費用來支付鏈上交易」作爲智能合約公鏈的主要特徵,以此來選擇 Polygon 的可比對象,最終選取 Avalanche、Solana、Fantom 作爲 Polygon PoS 的橫向可比對象。同樣的,我們也收集了以太坊的各項數據作爲比較基線供讀者參考。
橫向數據對比結果如下:
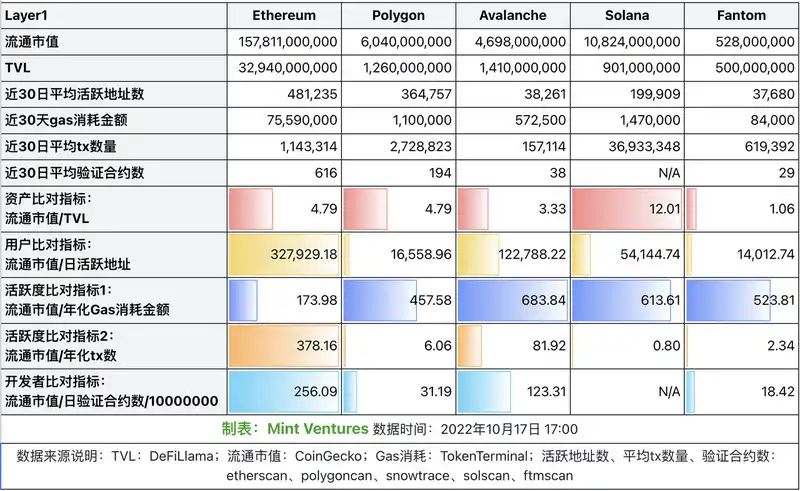
我們可以比較明顯地看出:
在與 Avalanche 的指標比對方面,除了資產指標之外,在用戶、活躍度以及開發者的對比指標方面,Polygon 都具有顯著的估值優勢,尤其是活躍用戶數、tx 數量以及開發者數據方面具有數量級上的差距。
在與 Solana 的指標比對方面,除了每日 tx 數量指標(以及不可得的開發者活躍度指標),Polygon 也是全面的低估。
與 AC 出走之後走向蕭條的 Fantom 對比,polygon 在用戶比對指標、開發者比對指標、每日 gas 消耗指標方面都非常相近,只是在資產指標方面有比較大的估值差距。
綜上,從 Polygon、Avalanche、Solana 和 Fantom 的橫向數據對比來看,Polygon 總體的估值水平偏低。
縱向數據對比:
我們同樣選取上述橫向對比指標,來對 Polygon PoS 的估值截取每個季度第一天進行縱向對比,得到結果如下:
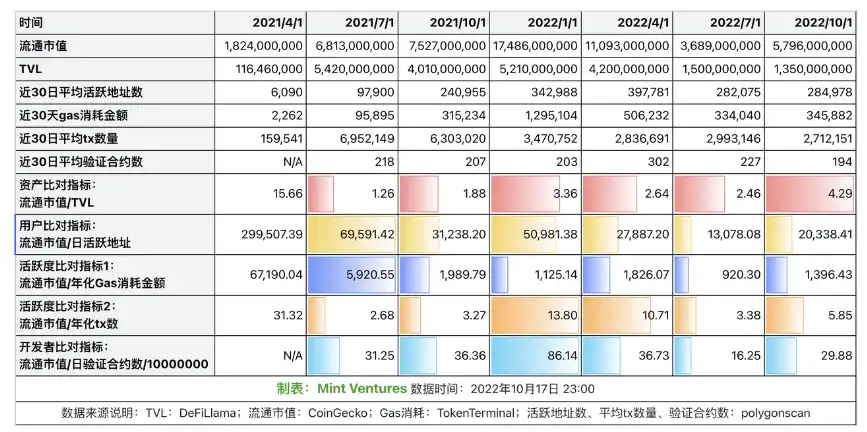
除去業務數據和市值快速攀升的 21 年上半年的數據之後,我們可以看出,Polygon 當前的估值水平總體而言在歷史上處於中等水平。拆分來看,相對於其市值,Polygon 的用戶數據、活躍度數據以及開發者數據的表現比較出色,而在資產指標方面,則呈現出估值不斷上升的趨勢。
從另一方面來看,相比於各項估值數據都幾乎是最低的今年 6-7 月,當前的估值水平全方位上升,顯示了本輪反彈仍然更多的是由估值提升所推動。
此外,上述所有的估值都未將 Polygon 的 ZK Rollup 子項目納入,關於 ZK 項目的價值估算詳見下一節。
綜上,在橫向與其他公鏈項目的對比中,我們判斷 Polygon 相對其他 Layer 1 估值偏低;在縱向與自己歷史估值的對比維度上,我們判斷目前 Polygon 的估值處在中位區間。
Polygon ZK Rollup 子項目估值
在 ZK Rollup 的方面,由於所有的 zkEVM 都沒有正式上線,沒有可評估對比的業務數據,所以也無法進行比較直觀的量化估值對比,我們僅對各個項目已經披露的融資和估值情況進行羅列。
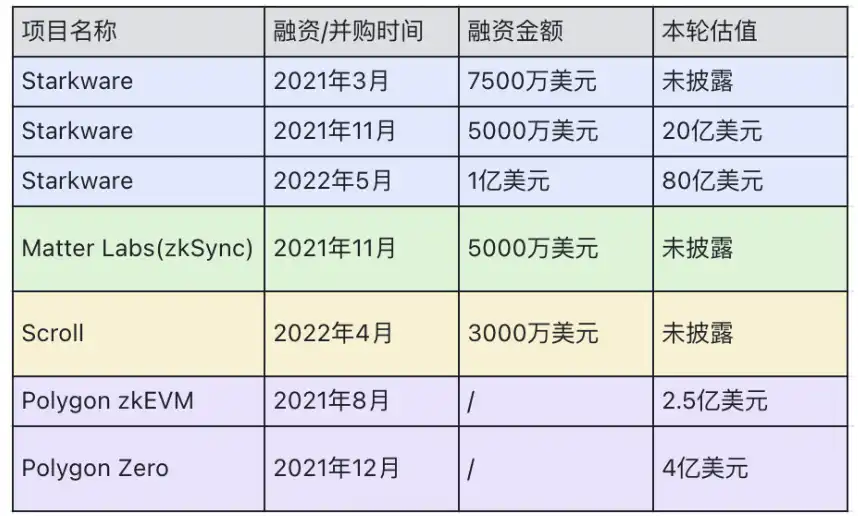
ZK Rollup 相關項目 2021 年來的融資信息
從一級市場來看,Starkware 的估值從 2021 年 11 月的 20 億美金上漲到 2022 年 5 月的 80 億美金,而 Polygon 在 ZK Rollup 領域另外的兩個競爭對手 zkSync 以及 Scroll 最近一輪融資都沒有披露估值。
雖然 Starkware 除了主打 zkEVM 的 Starknet 之外還有 StarkEx 業務,其估值並不完全對應他們 ZK Rollup 方案的估值,但是在縱向比對 Starkware 的一級市場估值時,我們可以忽略這部分影響。由 Starkware 的案例來看,我們可以粗略認爲,市場對一個正常發展中的 ZK Rollup 項目,在 2022 年 5 月的估值相比 2021 年 11 月提升了 4 倍。
若我們同樣以 4 倍的估值上升來衡量 21 年下半年 Polygon 收購的 zkEVM 和 Zero,則其在 2022 年 5 月的估值分別爲 10 億美元和 16 億美元。(需要再次指出的是,這種估值的類比非常粗略。)
縱觀 Polygon 的發展歷程,他們圍繞着以太坊的擴容這一目標,技術方案從逐步被淘汰的 Plasma 轉變到如今的 PoS+ZK Rollup,其市值也從 Binance Launchpad 時的 2000 萬美元,增長到目前的逾八十億美元。客觀地說,Polygon 在發展初期時,核心團隊的背景、資源乃至資金儲備,在同期的公鏈中並沒有顯著優勢,但是依賴出衆的行業前瞻能力和生態運營能力,在關鍵的資源上持續、果斷地落子,Polygon 市值亦向前十邁進,並且有望在未來的公鏈競爭中繼續保持領先位置。
下一輪週期,是整個加密世界從敘事落地到大規模商用的關鍵時間窗口。搭建能夠承載幾億乃至幾十億人商業行爲的、去中心化的基礎設施,其蘊含的價值不言而喻。如果能在下輪週期中的公鏈競爭中繼續脫穎而出,Polygon 仍然具有巨大的市值空間。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章