融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


歐易研究院:NFT流動性困局下,哪種解決方案更具潛力?
原文來源: 歐易研究院
對於加密資產領域的大多數人來說,資金的流動性十分重要。在 Defi 項目中有流動性挖礦,爲交易對提供流動性就可以獲得 Token 獎勵,在歐易這類中心化交易平臺中有賺幣服務,如同定期存款把資產鎖定一定時期就能獲得 Token 利息。但是在 NFT 市場,如果你看好一個 NFT 想要長期持有,那這部分購買 NFT 的資金就相當於被長時間鎖定了。因爲 NFT 資產獨一無二的特性,同系列 NFT 間也存在很大區別, 且能否成交受主觀影響大,這就造成 NFT 沒有統一定價標準、估值困難,並進一步導致了目前大部分 NFT 都面臨着流動性差的難題。
一方面是新 NFT 項目不斷涌現,名人、大品牌紛紛跟隨推出 NFT;另一方面是 NFT 的流動性難題正成爲限制 NFT 生態發展的重要因素。如何能把流動性從 NFT 中釋放出來呢?
針對這個問題,行業內也不斷有一些方案提出,它們大體可以分爲三類,分別是 NFT 碎片化、基於 NFT 發行 Token 、NFT 抵押借貸,下面就具體來看看這些方案。
NFT 碎片化
NFT 碎片化是指把一個完整的 NFT 自身進行分割,那麼購買者可以以 1/N 的價格獲得整個 NFT 的一部分,以降低購買門檻的方式來提高 NFT 的流動性。
不過這個方案面臨着 NFT 碎片不能重組的風險。假如有人不小心弄丟或銷燬了其中一個碎片,就無法重組恢復最初的 NFT,那麼其他所有碎片 NFT 也將會變得一文不值。對 NFT 持有者來說,使用這種方案要冒着徹底失去 NFT 的風險,還要付出一定的 GAS 費,收益卻是等於或小於 NFT 本身的價值,對比之下不如直接賣掉 NFT 更高效,所以這種方案用者寥寥。
基於 NFT 發行 Token
3 月 17 日,Bored Ape Yacht Club(BYAC)宣佈發行 ApeCoin(APE),用於在 Web3 構建其去中心化社區。並會空投給持有 BAYC 和 MAYC 的用戶,Token 持有者享有 APE 生態的獨家訪問權限,還可以對 ApeCoin DAO 的治理提案進行投票。這就是基於 NFT 發行 Token 的典型代表。
有些項目在 NFT 的基礎上提出了更爲宏大的敘事,比如將 NFT 融入元宇宙、Play to Earn 遊戲內,在項目路線圖中加入發行 Token 玩法,推出 ERC-20 Token 充當 NFT 生態的貨幣,它們往往會給 NFT 持有者發放 Token。這樣 NFT 持有者可以賣出這些 Token 獲得流動資金,也可以用 Token 進行流動性挖礦賺取收益,補充自己持有 NFT 的流動性缺失部分。
但發行 Token 是由項目方主導,NFT 持有人在這裏十分被動,並且不同項目 Token 對應的價值還是取決於 NFT 本身生態的豐富度和落地能力,對普通項目意義不大。目前絕大部分 NFT 項目發行的 Token 因爲沒有內在支撐,成爲了一時炒作的泡沫。
NFT 抵押借貸
NFT 抵押借貸也是人們寄予厚望的解決方案,它可以分爲中心化模式、P2P 模式和資金池模式三類。
中心化模式
中心化模式是由中心化機構開展的 NFT 抵押借貸業務,和銀行抵押貸款類似,NFT 持有者需要先填寫申請,然後通過抵押 NFT 獲得流動性資金,並需要爲此支付利息,準時還款。對比傳統資產,NFT 屬於高波動產品,爲了控制風險,這類平臺往往只提供非常小的貸款價值比。此外,這類業務目前只針對 BAYC 與 CryptoPunks 這樣價格相對穩定的頭部 NFT 項目開展。
對質押者們來說,中心化平臺始終無法消除平臺跑路風險和人員作惡風險,這就需要平臺實力夠強、信譽更好作爲背書,才能吸引用戶使用。
P2P 模式
NFT P2P 抵押借貸和現實中的 P2P 借貸類似,在對應平臺借貸時你需要先抵押 NFT,並設置想要幣種及還款時間,然後等待有願意賺取利息的人對此 NFT 抵押訂單進行報價,主要是提交貸方認爲合適的借款金額和借款利息。類似於拍賣,所有人都可以出價。然後,你可以從這些報價中選擇一個最優金額和利率的訂單完成借貸,但如果收到的報價遠低於你對 NFT 價值的預期,你只能繼續等待其他人的報價。若是借款需求緊急,這時你就要做出適當讓步,以快速獲得借款。借款到期時你需要及時償還本金和利息才能取回智能合約中的 NFT,否則抵押的 NFT 就會從智能合約中自動轉移到貸方的地址上。
這就意味着貸方要承擔借方違約風險,作爲風險把控者,他們在針對 NFT 借款需求報價時更會認真評估項目的價值,以尋求儘可能按合理價格和借款單匹配成功。這樣不僅給了普通項目獲得貸款的機會,也完美解決了同一系列裏 NFT 價格不一難報價的問題。
在借貸體驗上,由於借貸雙方對 NFT 的價值評估很難一致,這種方式難以保證借貸需求的響應速度,借貸的不確定性也降低了貸方的資金利用率。
資金池模式
資金池模式可以分爲兩種,一種是直接建立具體 NFT 系列(如 Punk)和某 Token(如 Stablecoin、ETH)的流動池,所有對系列有共識的人都能夠把該 Token 放入池子賺取利息,NFT 擁有者可以在平臺池子注入 NFT 直接借出 Token。另一種是用戶將 NFT 存入池中,鑄造一種衍生品 Token,並可以在任何時間贖回池中的資產,然後再將這些 Token 投入到流動性池中兌換其他 Token。
這種模式下,貸款沒有到期日,利率根據資產的利用率計算得出。預言機實時監測 NFT 的地板價,如果 NFT 地板價跌到清算線,那麼這個 NFT 就會被清算,並且系統會將清算資金補償給資金提供者們。
對比其他方案,這種方式可以即時成交,貸出方資金可以直接留在協議上生息不會有資金站崗問題,因此這種方案利息更低。不過,資金池模式存在價格被操控導致的預言機失靈問題,以及有被連環清算的可能性,並且當前的解決方案基本是用 NFT 的平均地板價做參考,這對 NFT 系列中的稀缺款不夠友好。
方案對比
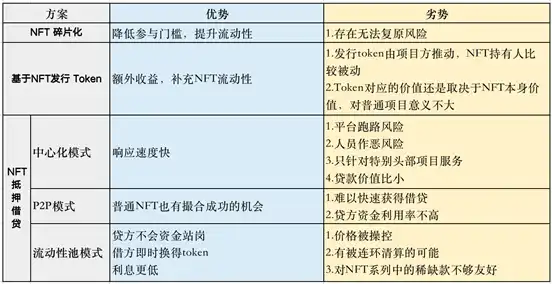
(圖片來源於歐易研究院)
NFT 流動性困局大背景下,哪類解決方案更有潛力呢?
對比以上幾種方案的優勢和劣勢,NFT 碎片化方案因爲存在無法復原風險,用者寥寥;基於 NFT 發行 Token 方一般由項目方推動,NFT 持有者比較被動,這種方向的探索收效甚微;NFT 抵押借貸類是目前更優的解決方案。其中 P2P 模式在項目適配上更具普遍性,藍籌項目和一般項目都有可能撮合成功,但在用戶體驗感上,其響應速度較慢,競價制導致貸方報價後不一定能匹配訂單,會造成資金站崗問題。中心化模式依賴強平臺背書,且只爲別頭部項目服務。
對比之下流動性資金池模式可以爲提供流動性的雙方提供 token 獎勵,顯然更具優勢。爲保證清算時抵押的 NFT 可以成功賣出,這種項目大都通過爲頭部項目提供服務來控制清算風險,加之 NFT 鏈上數據可查的特點能有效避免單個 NFT 的重複質押情況的發生,因此這類項目中誰能最先吸引更多的主流 NFT 接入,誰就佔據了優勢。
當然,對比整個 NFT 市場的人羣,以上這些流動性方案協議上吸引的用戶量還非常小。究其原因,一方面是當前的流動性方案沒有普適性,往往對藍籌項目更爲友好,而藍籌項目的持有人屬於少數羣體;另一方面,現在每天都有衆多 NFT 項目涌現,可以說 NFT 發展還處於初級階段,格局未成,新項目裏依然蘊含着更大機會。在 NFT 用戶羣體眼中,對比個別 NFT 項目動輒幾個 ETH 地板價的大幅拉昇,NFT 流動性協議的收益就顯得微不足道了,因此當先他們的目光更多還是投注在發現新項目上。
隨着 NFT 生態的持續發展,流動性問題必將成爲 NFT 領域突破發展瓶頸的破題重點,解決 NFT 流動性問題的協議將會在未來捕獲巨大價值。
本文來自投稿,不代表律動 BlockBeats 觀點。
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章