融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


DEX聚合器:鏈上交易的未來
原文標題:《 IOSG Weekly Brief | DEX 聚合器:鏈上交易的未來 #113 》
原文來源: IOSG
Part.1 DEX 聚合器:鏈上交易的未來
作者:Momir
編輯:James
本文僅做行業學習交流之用,不構成任何投資建議
與 Web2.0 同行,爲何我們需要聚合器?
在 Web 2.0 和 Web 3.0 中,有一點是共通的,那就是用戶對提高便利性,減少搜尋成本的產品和工具的需求。
例如,亞馬遜就通過爲客戶在線購買商品和服務創造便利的體驗,優化了成本和交貨時間,同時創建一個全球市場,使買家和賣家都受益,從而建立了一個帝國。經管降低准入門檻和增加競爭會以犧牲傳統商業模式爲代價,但由於它提高了零售客戶的生產力和購買力,對宏觀經濟是有利的。
在亞馬遜這類應用不存在的平行世界中,想在網上購買特定產品的客戶將不得不瀏覽不同的商店,與多個前端互動,並且花費大量時間比較不同供應商提供的價格和質量等。
出於這類的原因,客戶更喜歡與亞馬遜而不是個別商店交互,同樣 Web 3.0 用戶也更喜歡與聚合器而不是個別智能合約互動。鏈上產品種類越複雜,用戶對聚合器層的需求就越大。
如今聚合器的重要性有多大?
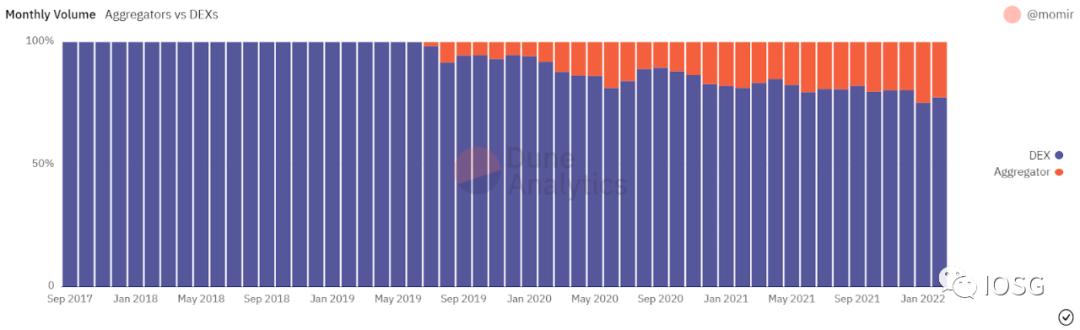
來源: https://dune.xyz/queries/428905
如上圖所示,每月大約 20% 的鏈上交易量是通過 DEX 聚合器產生的,並且有着明顯的增長趨勢。這個數字需要引起更多重視的原因,一方面是因爲一般聚合器代表的是非機器人交易量(超過 70% 的聚合器交易量是由非機器人交易者產生的)。另一方面則是因爲機器人交易量約佔鏈上交易總量的 50%,這意味着普通交易者產生的交易量幾乎有 1/3 是通過 DEX 聚合器進行。
爲了支持這一說法,我們使用交易頻率作爲機器人交易的代理。假設機器人的交易頻率比普通交易者高得多,那合理的推測是每天交易少於 25 次的地址很可能是普通交易者,而相對保守的推測是,每天交易高於 25 次的可能是機器人交易者,超過 50 次的幾乎肯定是機器。
按照這種分類,如下面的餅圖(上)所示,超過 72.5% 的聚合器交易量是由非機器人地址產生的。另一方面,下方的圖表顯示了鏈上交易總額,其中約 54.8% 的鏈上交易量是由非機器人產生。
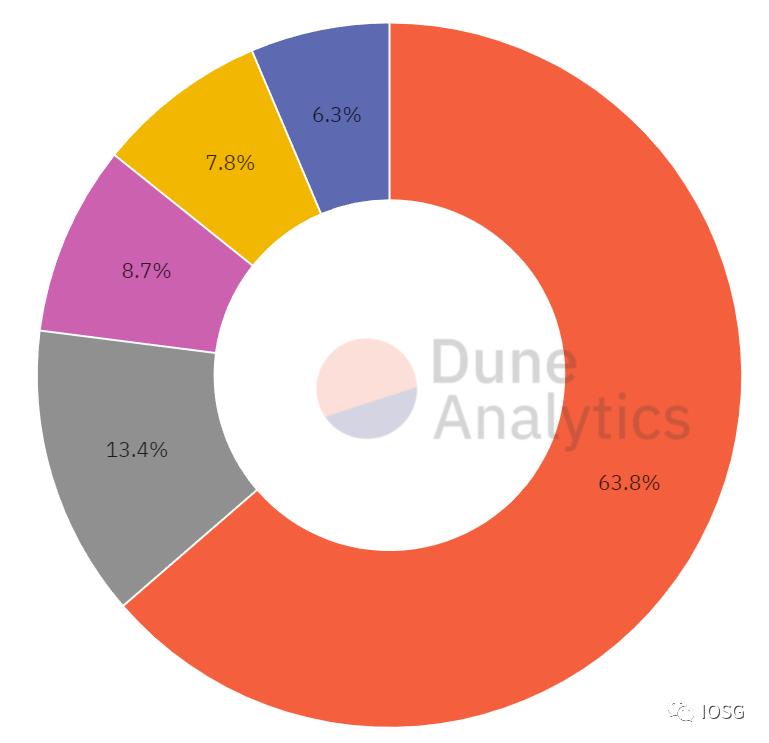
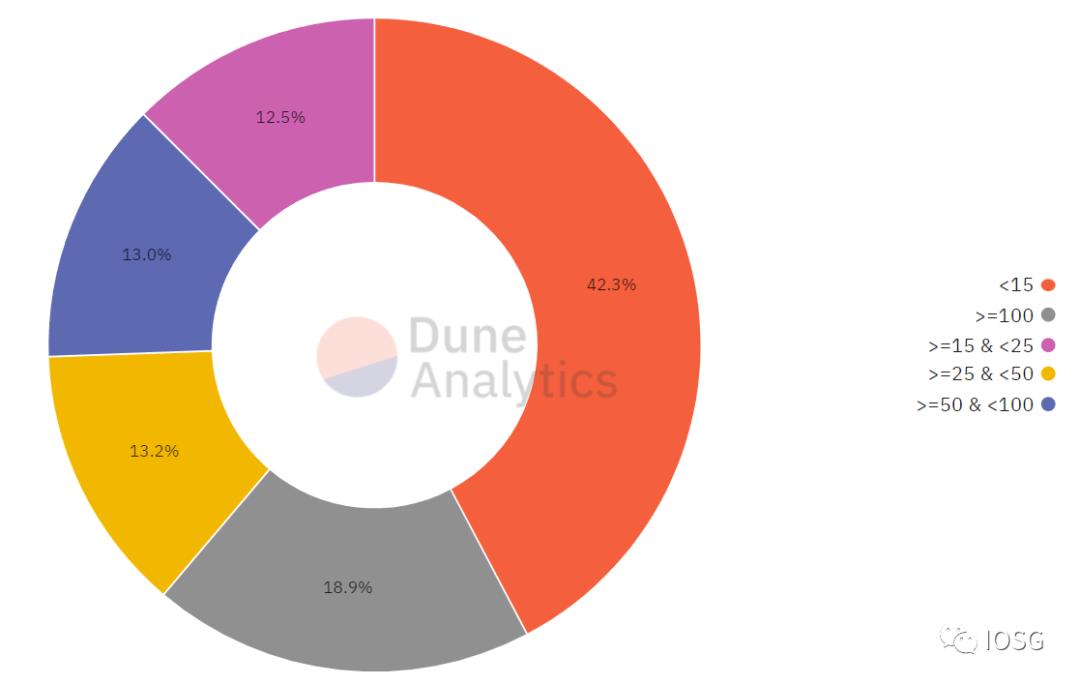
不同用戶羣體的總交易量(以太坊,過去 3 個月數據),來源:https://dune.xyz/queries/429061/817641
聚合器的主要功能
聚合器基本上主要執行兩個簡單的功能:
- 檢索便利
- 執行質量
前者指的是在某些情況下,用戶也可能有意購買一些在他不經常使用的交易所上發售的 Token。而通過 Matcha 或類似 1inch 的聚合器,用戶可以直接跳過反覆尋找新 Token 上市的場所這個步驟,直接購買任何鏈上 Token 。
這些引擎不僅幫助用戶找到新上市的 Token ,而且還確保任何交易以最佳方式執行。
例如,下面是通過 1inch 執行的一筆交易。1inch 沒有簡單地在一次交易中把 20 多個 WBTC 兌換成 USDC,而是通過多次兌換,多次跳空,包括四種不同的 Token ,來爲交易者提供最佳的滑點和 gas 費。
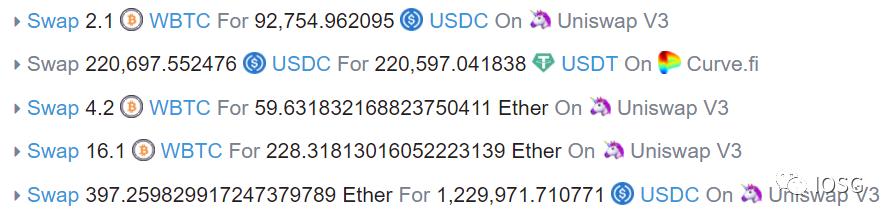
來源:https://etherscan.io/tx/0xe1d77f0a443f1ae130ec82b6f05f4675e735cc36a05cf629a29d12fc4250b473
由上面的例子可見,聚合器對巨鯨的交易十分有用。考慮到巨鯨儘管佔 DEX 用戶的比例不到 4%,但幾乎促進了 90% 的鏈上交易量,這一點不應該被忽視。
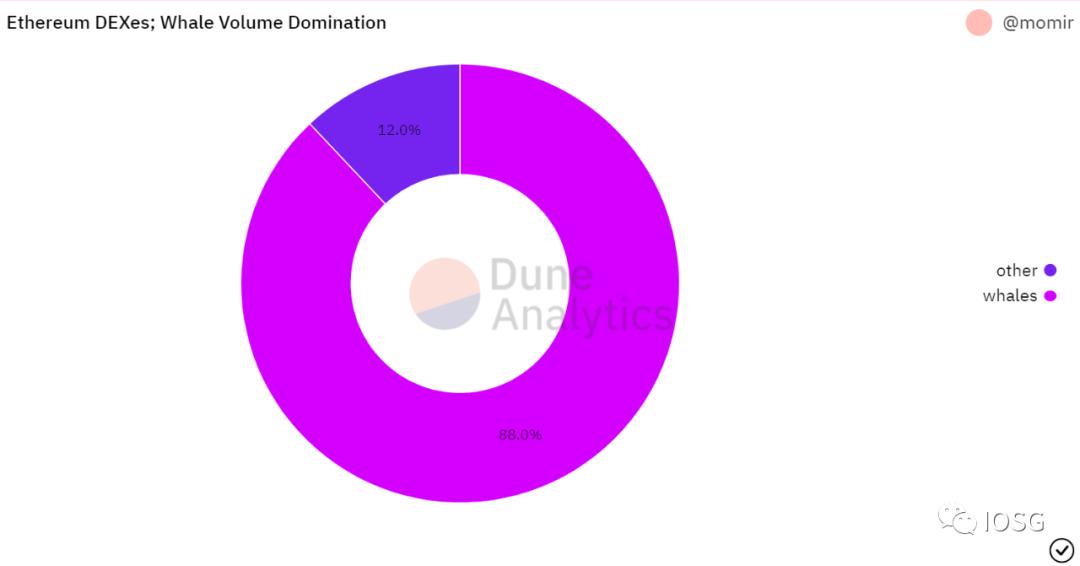
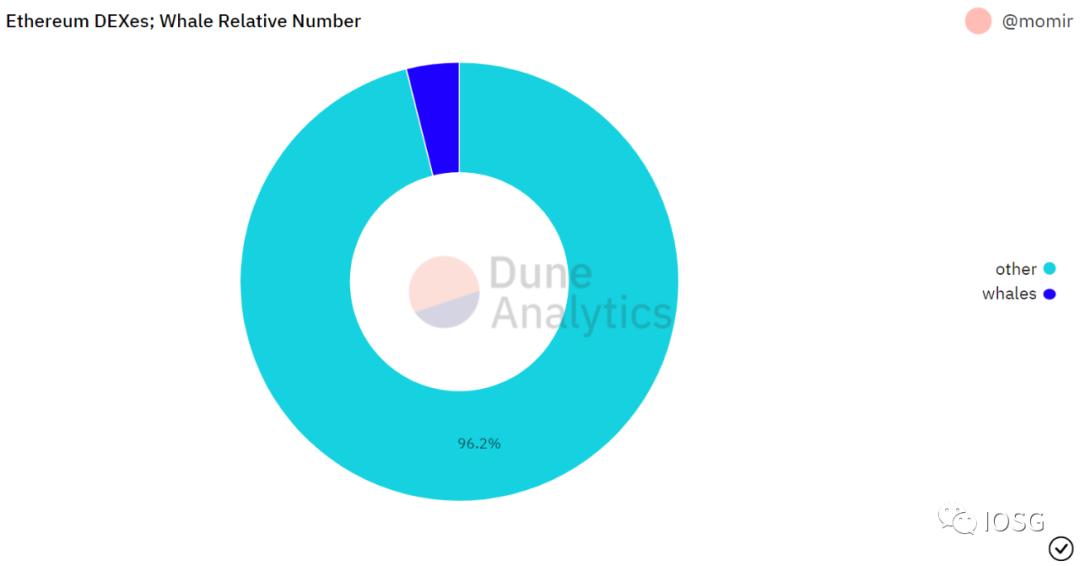
來源: https://dune.xyz/momir/DEX-Users
聚合器領域的領跑者是誰?
在比較不同的 DEX 聚合器的性能之前,我們首先應該注意到對它們進行基準比較是非常困難的。
因爲聚合器使用不同的方法來記錄鏈上數據,在指標標準化之前比較它們的性能可能會使得結論不準確。
典型地,不同聚合器測量交易量的方法是各自爲政的。例如,一個用戶可能選擇購買價值 1000 美元的 ETH,然而由於跳空交易,這個操作可能會產生超過 1000 美元的交易量。因此,我們有兩種不同的方法來衡量交易量:
一些聚合器只從用戶角度來衡量交易量,如在上例中,他們會計入 1000 美元。
其他聚合器則會將所有的跳空交易作爲他們的交易量來計算。
考慮到我們關注的是聚合者的潛在商業模式、定價能力和收入潛力,我們選擇根據第一種方法對數據進行標準化。這也因爲聚合者只能對用戶產生的交易量進行貨幣化,而跳空交易將不在其定價範圍內。
所以我們先對那些指標誇大的聚合器數據進行了清洗。然後,我們對 1inch、0x API 和 Paraswap 等協議以及 Cowswap、Metamask 和 Matcha 等面向終端用戶的產品進行了區分。
前一組協議除了爲各種應用程序提供與 DEX 互動的 API 外,還建立了自己的應用程序。1inch 和 Paraswap 支持同一品牌下的前端,而 0x 創建了另一個品牌 Matcha,它依靠 0x 的 API 來促進交易活動。
雖然區分 Matcha 活動與 0x API 總活動是可以實現的,但目前我們還無法做到對 1inch API 與 1inch 前端,或 Paraswap API 與 Paraswap 前端活動的拆分。因此,在下文提到 1inch 和 Paraswap 時,我們假定數據是通過他們的 API 產生的總活動量。
0x API, 1inch & Paraswap
概括性的來講,0x API, 1inch, and Paraswap 爲面向終端用戶的應用提供直達鏈上流動性的窗口,也同時專注於算法優化,爲交易員提供最好的體驗。
從用戶數量上來說,1inch 是目前最具競爭力的。然而,自從去年 12 月,0x API 相對 1inch 在這段時間獲得了更多的用戶數量。不過,即使不再是最多用戶青睞的 API,1inch API 依舊是最大交易量的聚合期,實際上巨鯨還是傾向於使用 1inch。
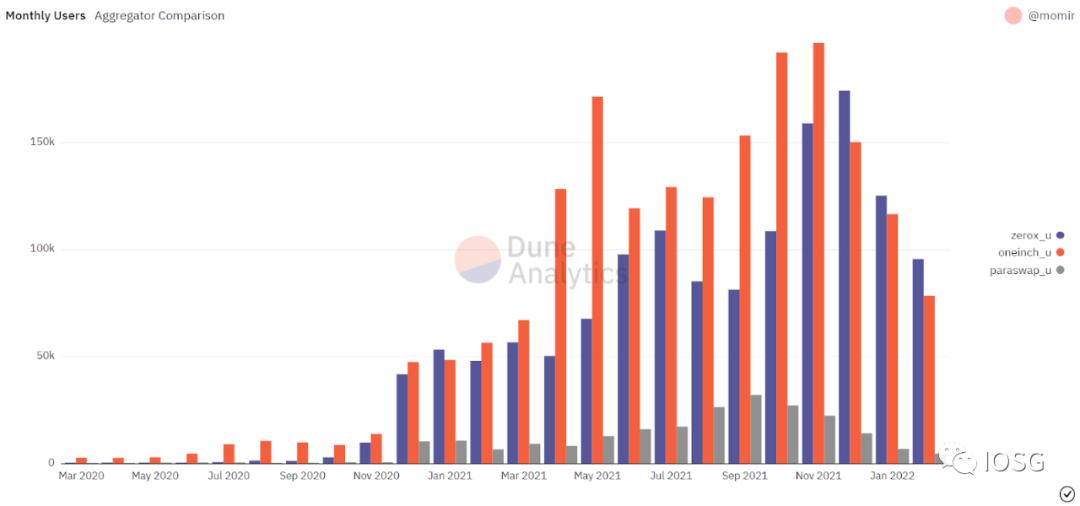
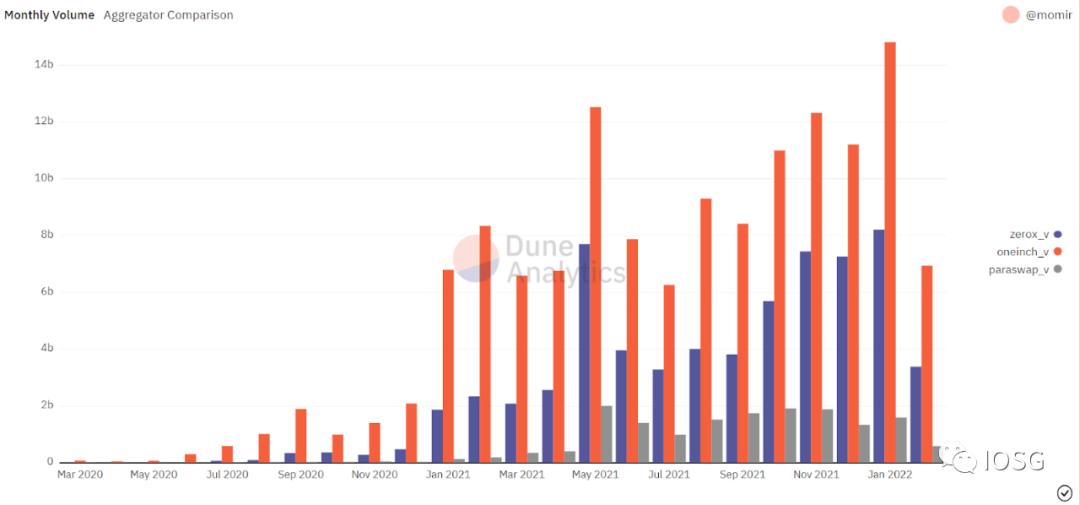
來源: https://dune.xyz/queries/262785/805765 & https://dune.xyz/queries/262785/805732
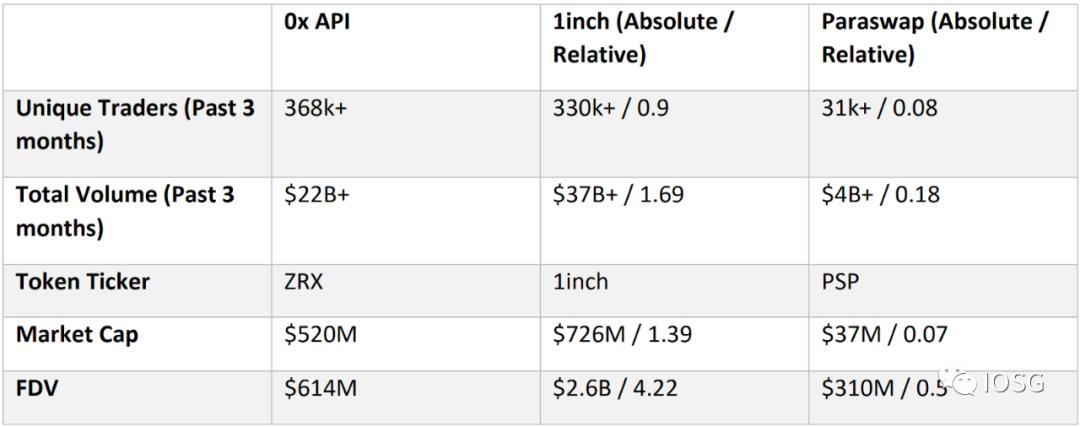
來源: IOSG Ventures; Dune Analytics & Coingecko
Metamask Swap, Matcha & Cowswap
儘管 Metamask, Matcha, 以及 Cowswap 有所不同,基於他們最終的服務對象都是終端用戶,我們也可以把他們進行互相之間的比較。Metamask 和 Cowswap 已經在使用所有已知的 API 以及主要的流動性來源,可以被稱爲超級聚合器。Matcha 是 0x 孵化的項目,是 0x API 的前端產品。
有意思的結論是,Metamask 的用戶數量遠遠超過其他的面向終端用戶的聚合器的用戶數量。然而,Metamask 的交易量卻一直都低於 Matcha,表明兩個應用的用戶畫像有所不同。

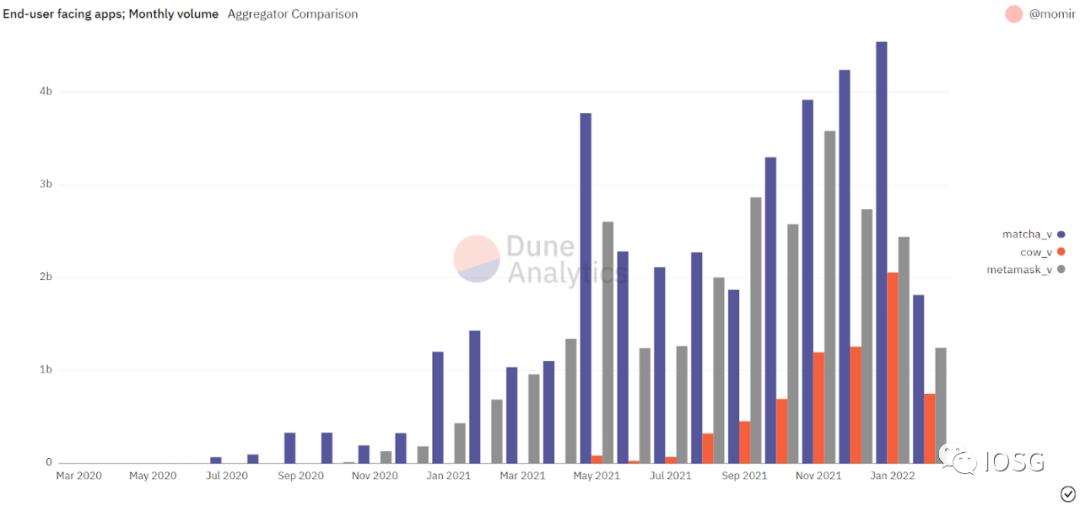
來源: https://dune.xyz/queries/262785/811814 & https://dune.xyz/queries/262785/811810
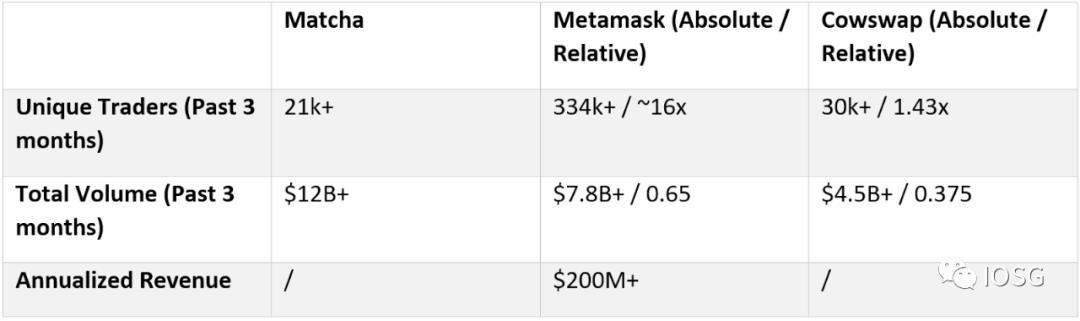
讓我們再來仔細看看 Matcha 和 Metamask 的用戶到底有什麼不同。Matcha 的的交易量主要由巨鯨驅動的(定義巨鯨爲日均交易量超過$100k)。同時,Metamask 對巨鯨的依賴性不高,主要的交易量來源於中小型的散戶。
我們發現,在過去 30 天內,Matcha 的最大的 10,25,50 個用戶分別佔據了大約 35%、47%、58% 的總交易量。其中,有一個地址大概佔據了 17% 的總交易量了。而對於 Metamask 來說,在過去 30 天內,最大的 10,25,50 個用戶分別佔據了大約 10%,15%,19% 的總交易量。

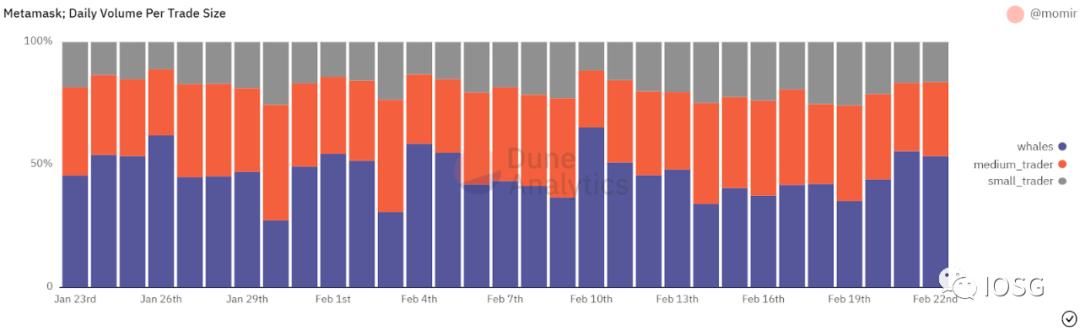
來源: https://dune.xyz/queries/426331/812633 & https://dune.xyz/queries/300820/571179
哪一種用戶羣體是更受青睞?
對於巨鯨來說,在 Matcha 和 Metamask 之間,他們選擇了前者所以也更傾向於選擇 Matcha,然而,從變現能力上來說,Metamask 顯然更加具有優勢。考慮到其用戶規模以中小用戶爲主,Metamask 的交易量也更可持續。與此同時,巨鯨對於價格的敏感程度也更高,對於 Matcha 來說如果收取更高的手續費也許會收到巨鯨的抵制。
Metamask, 作爲以太坊最受歡迎的錢包,相對於其他的用戶端聚合器有更堅實的護城河,因此他們也有底氣收取高達 0.875% 的手續費。然而,不確定性存在於這樣的商業模型是否可以支撐 Metamask Swap 觸達上百萬的用戶羣體以及 CEX 級別的交易量規模。
DEX 聚合器的風險
Uniswap
Uniswap 在 v3 上線前就已經成爲了最主流的鏈上流動性來源。更誇張的是,自從 v3 的上線以來 Uniswap 的市場份額已經達到了 80%!
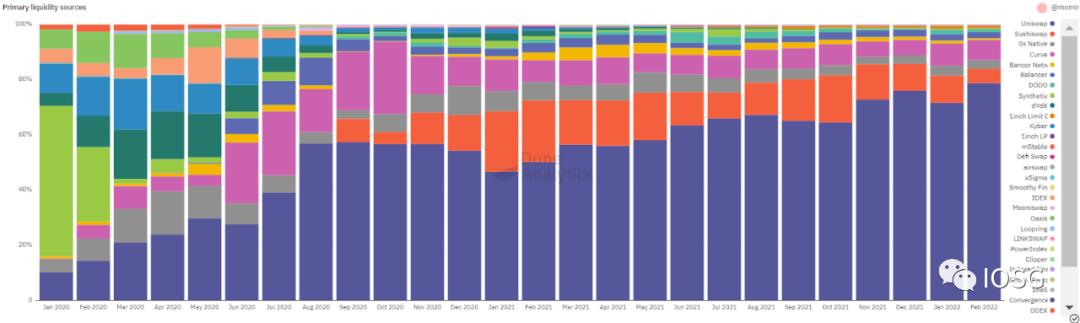
來源: https://dune.xyz/queries/443564
對於很多加密貨幣對來說,Uniswap v3 能夠提供最好的價格。Uniswap 甚至增加了自動路由的功能,通過搜索多個流動性池,保證用戶能夠獲取到最好的價格,與此同時也確保了多付的 gas fee 能夠物盡其用。
因此,這樣的自動路由功能在某些程度上來說也是一種聚合器的形式,除了交易廣度受限制之外。所以我們思考的問題是,在這樣一個 Uniswap 佔據了 80% 鏈上交易量並且毫無放緩趨勢的市場裏,聚合器還有存在的空間嗎?
到底有多少的聚合器的流動性來源於 Uniswap?
拿 1inch 的流動性舉例,Uniswap 佔據了 60% 的流動性來源,Curve, Sushiswap, Balancer 和 DODO 其後。
我們可以以這樣的方式理解以下數據:儘管 Uniswap 是最有競爭力的,但是用戶在 40% 的時間裏使用 DEX 聚合器是相對於直接使用 Uniswap 是更優的。
除此之外,我們需要清楚的是聚合器的智能訂單路由引擎並不解決由 MEV 引起的交易滑點。隨着路由技術的升級,預計越來越多的交易量會去向 0 交易滑點的來源,比如說 RFQ,會對 AMM 的地位進行一定程度的威脅。

來源: https://dune.xyz/queries/16257
最好的情況
總的來說,雖然目前存在絕對的 DEX 龍頭,並不代表不存在使用 DEX 聚合器的需求。雖然如果存在寡頭 DEX 的情況可能會使得該需求不再實際,但是考慮到加密貨幣是開源的並且進入壁壘相對較低,這樣的情況幾乎不可能存在。
與上述情景截然不同的是,考慮到公鏈會將鏈上行爲更加簡化,爲了使得用戶的價值回饋以及體驗更好,大概率鏈上的競爭會變得更加激烈。
在自動路由的方面,增加更多的流動性來源,比如 RFQ 等,是對於自動路由技術的改進。除此之外,更加廉價的公鏈和 Rollup 也會對 RFQ 的發展有好的幫助,流動性來源上會產生更加激烈的競爭。
主要原因有兩點:
- 有了 Rollup, 仰仗於更快的區塊最終性(block finality),做市商可以更高頻、更激進地進行報價。
- Rollup 和更廉價的公鏈可以創造出良好的正循環,增加鏈上訂單流,並且通過 RFQ 吸引更多的做市商。
第一點相對比較好理解,因爲 RFQ 保證了 0 滑點,所以訂單處理時間越長那麼對於做市商的風險就越高,因此以太坊主鏈的報價會相對於 L2 的保守很多。
對於第二點來說,一旦 gas fee 不再是一個問題,那麼可以預見的是有一大批面向終端用戶的應用將會連接到聚合器的 API 上。
也就是說,未來可以看到越來越多的,中心化、區域化、受合規要求的的前端產品,這些定製化的需求在解決流動性的同時 (聚合器 API 可以解決)還需要考慮到基於不同地理位置的差異化。
這些 App 可以類比爲中心化交易所,而區別在於這些 app 的設計不需要考慮基建,只需要專注於改進用戶體驗以及創造一個忠實的用戶基礎。
不斷增加的訂單流被路由到聚合器 API,會爲做市商接入 RFQ 創造更多的額外的動機,從而進一步對價格進行優化以及促進更良好的競爭。
以上這些因素都會爲一個競爭更加激烈的 DEX 環境創造土壤,因此強化聚合器的市場定位是符合邏輯的。
未來很有可能大部分的手動交易員會使用諸如 Matcha, 1inch, Cowswap 這樣的 DEX 聚合器或者其他的類似產品來完成交易,而 DEX 則作爲一個類似於後端的應用。將職責細分化,DEX 專注於資本效率的提高,而聚合器以前端用戶體驗爲導向。Curve.fi 是目前市面上比較類似的產品。
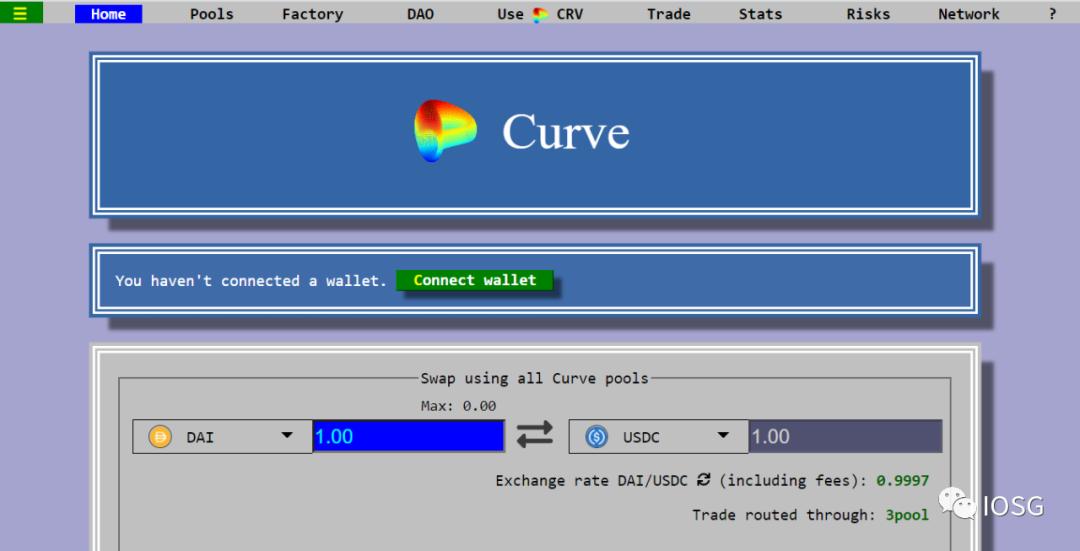
FYI:上圖爲 Curve.fi 的 UI 設計
在這個界面上,聚合器相比流動性來源提供更高的價值,比如吸引願意爲便捷付費的忠實用戶,而主流的的流動性來源將更會在底層的訂單流上進行更多的角逐。
Part.2 投融資事件

元宇宙項目 Matrix World 以 5000 萬美元估值完成 550 萬美元天使輪融資
* 元宇宙
元宇宙項目 Matrix World 宣佈以 5000 萬美元估值完成 550 萬美元天使輪融資,由 Tess Ventures、Everest Ventures Group、Com2Us 和 Y2Z Ventures 領投,其他投資機構包括 Sky9 Capital、Dapper Labs、Animoca Brands、Bonfire Ventures、Matcha、SevenX、SecondLive、Hash Global、LucidBlue Ventures和 PANONY 等。
交易工具 Mizar 完成 300 萬美元種子輪融資,Nexo 領投
* DeFi
智能交易工具 Mizar 宣佈成功 300 萬美元種子輪融資,Nexo 領投,Huobi Ventures、KuCoin Ventures、Gate Labs、MEXC、WOO Ventures、Spark Digital Capital、Shima Capital、Stakely VC、Evolve Capital、Kairon Labs、AU21 Capital、Tenzor Capital、NFT Tech、David Post 以及 Dean Thomas 參投。
GameFi 項目 Tiny World 完成 250 萬美元融資,HashKey 等參投
* GameFi
據官方推特,GameFi 項目 Tiny World 完成 250 萬美元融資,本輪融資由 HashKey、SNZ、Sky9 Capital、Everest Ventures Group(EVG)、TokenPocket、Cipholio、Foresight Ventures、COCOS-BCX 等參投。
據悉,Tiny World 是一個融合 NFT 及 GameFi 元素的遊戲,玩家可在遊戲中收集 100 多個 Tiny Hero NFT,並賺取收益。
DAO 基礎設施項目 Squads 完成 500 萬美元戰略融資,Multicoin Capital 領投
* DAO
DAO 基礎設施項目 Squads 宣佈完成 500 萬美元戰略融資,Multicoin Capital 領投,Jump Capital、Delphi Digital、Collab+ Currency、SeedClub Ventures、Volt Capital 等參投。此外,Squads 同時還在莫斯科 Solana Hacker House 活動上宣佈主網上線。Squads 是一種可用於在 Solana 區塊鏈上創建去中心化自治組織(DAO)的應用程序,旨在成爲 Web3 原生團隊的協作基礎設施,確保 DAO 在保持透明度的同時實現去中心化協作。
Web3 基礎設施提供商 InfStones 完成 3300 萬美元 B 輪融資,Dragonfly Capital 等參投
* Web3
Web3 基礎設施提供商 InfStones 完成 3300 萬美元 B 輪融資,本輪融資 SIG 海納亞洲、Dragonfly Capital、啓明創投、DHVC、渶策資本、A&T Capital 和 Value Internet Fund 等參投。此前,InfStones 在種子輪和 A 輪融資 1200 萬美元,總融資額達到 4500 美元。
通過本輪融資,InfStones 計劃在今年將其團隊規模擴大三倍,並將支持的區塊鏈協議拓展至上百個。InfStones 致力於成爲 Web3 領域的「AWS」,用戶可以在該平臺上運行驗證器節點、訪問鏈上數據並在區塊鏈網絡上構建去中心化應用程序。
Web 3 基礎設施提供商 Aligned 完成 3400 萬美元融資
* Web3
Web 3 基礎設施提供商 Aligned 完成 3400 萬美元融資,估值未公開。本輪融資由 GSR Ventures、Altium Capital Management、Calvary Fund 等參投,天使投資人包括電影製片人和體育經紀人 Happy Walters。該筆資金主要用於擴大 Aligned 的高性能計算業務。
NFT 鏈遊項目 Zodium 完成 400 萬美元融資,Animoca Brands 等參投
* 元宇宙
邊玩邊賺 NFT 鏈遊項目 Zodium 完成由 Animoca Brands 推動的 400 萬美元私募輪融資,Animoca Brands、Polygon、Kucoin Labs 和 GuildFi 參投,其他投資者還有 Brinc、TPX Ventures、UniValues Associates、DWEB3、Astronaut Capital、Vanda Capital、SL2 Capital、GBIC、Tayssir Capital、Basics Capital、ROK Capital、HG Ventures、Kyros Ventures、Parachain Ventures、Evernew Capital、Panony、Momentum 6、Gate.io Labs 和 Polkastarter Labs 等。此輪融資後,Animoca Brands 將成爲 Zodium 的第二大股東。
Part.3 IOSG 投後項目進展
去中心化衍生品協議 SynFutures 發佈 2022 年路線圖
* DeFi
去中心化衍生品協議 SynFutures Protocol 發佈了 2022 年路線圖。第一季度將發佈 V2 測試網、永續期貨合約和保證金期貨合約. 第二季度將推出 NFT 衍生品 NFTures 和限價訂單,並部署至更多 EVM 兼容區塊鏈。第三季度將發佈 V2 Beta 公測版。
上海發佈 Conflux 樹圖區塊鏈公鏈系統 2.0
* Layer 1
2022 上海區塊鏈創新策源工作推進會暨重大成果發佈會上,上海樹圖區塊鏈研究院發佈了「Conflux 樹圖區塊鏈公鏈系統 2.0」。作爲動態節點數量穩居世界前三的第三代公鏈,樹圖區塊鏈將大範圍支撐「元宇宙」和「Web3.0」產業,釋放 VR(虛擬現實)、AR(增強現實)、網絡遊戲、人工智能等數字信息產業產能,助力數字經濟的集約式跨越增長。目前,樹圖區塊鏈公鏈系統的賬戶數量已超 1000 萬人,智能合約數量超過 6000 個,日處理交易達 30 萬至 50 萬筆。
多鏈 NFT 遊戲 Blockchain Monster Hunt 已集成 Moonbeam
* Layer 2
多鏈 NFT 遊戲 Blockchain Monster Hunt 宣佈已集成至波卡智能合約平臺 Moonbeam Network。據瞭解,Blockchain Monster Hunt 是一個受 Pokemon Go 啓發的多鏈 NFT 遊戲,用戶可在遊戲中狩獵 NFT 怪物或從市場購買 NFT。
Interlay 贏得波卡第 10 次平行鏈插槽拍賣
* 波卡生態
昨日晚間 9 點 44 分,波卡(Polkadot)網絡第 10 次平行鏈插槽拍賣的蠟燭期結束。由於在整個蠟燭期內 Interlay 都處於領先狀態,「搖骰子」結束之後,Interlay 在 2 月 24 日 23:35 以鎖定 2,751,900 DOT 贏得波卡第 10 次平行鏈插槽拍賣。
波卡 Polkadot 已確定未來 12 個月插槽拍賣時間
* 波卡生態
Polkadot 理事會已通過了 Motion 158,安排了今年剩餘時間的平行鏈拍賣時間。在接下來的 12 個月,也就是 4 個 LP 中,在每個 LP 進行 7 次拍賣,一批中的前兩名獲勝者可以立即加入 Polkadot 網絡,後面的五名獲勝者將在下一個 LP 中接入 Polkadot 中繼鏈;競拍開放期:2700 個區塊(不到 2 天);每 172,800 個區塊(12 天)開始一個新的拍賣;兩次拍賣之間留有 73,800 個區塊(大約 5 天 3 小時)的時間。
波卡生態項目 Acala 將於 3 月 3 日開啓 Staking
* 波卡生態
波卡生態項目 DeFi 智能合約平臺 Acala 在今日 YouTube 直播中透露,ACA Staking 功能將於下週四(3 月 3 日)開啓,其中 Staking 的獎勵來源於 Acala Treasury 中的資產盈餘對 ACA 的回購。此前消息,Acala 項目主網已於 1 月 25 日上線。
Kava 將推出以太坊共鏈 Alpha 內測版
* DeFi
Kava 即將推出以太坊共鏈 Alpha 內測版,並以其獨特的以太坊和 Cosmos 共鏈架構建立 Kava Network。同時 Kava 還將從兩個生態中吸納數百名最具創新性的開發者,擴大開發者激勵計劃,並構建出 Layer-1 領域中透明且公平的鏈上激勵計劃。
Part.4 行業脈搏
Yearn Finance 已上線以太坊擴展解決方案 Arbitrum
* DeFi
收益聚合器項目 Yearn Finance 宣佈已上線以太坊擴展解決方案 Arbitrum,Yearn 將在 Arbitrum 上推出一個單一的 vault:Curve 的 triCrypto,代表一個 Curve 流動性池,持有等量的 wBTC、wETH 和 USDT 三個 Token 。
OpenSea 提醒用戶警惕釣魚郵件攻擊
* NFT
OpenSea 推特發文稱,目前發現一些用戶收到了來自 openseateam.io 的電子郵件。官方團隊表示,這不是 OpenSea 的官方電子郵件地址,並提醒用戶不要點擊此類電子郵件。
Animoca Brands 與韓國 CUBE 娛樂公司成立合資企業 AniCube
* NFT
Animoca Brands 今日宣佈已與韓國 CUBE 娛樂公司(Cube Entertainment)成立新合資企業 AniCubeEntertainment。據悉,AniCube 將建立一個音樂元宇宙,並基於 Cube Entertainment 全球流行 K-pop 音樂藝人和演員的知識產權發行 NFT 和生態系統 Token 。
俄羅斯樂隊創立 UkraineDAO,將推出 NFT 爲烏克蘭人道救濟募款
* DAO
俄羅斯搖滾樂隊 Pussy Riot 的創始成員 Nadya Tolokonnikova 創立了一個去中心化自治組織 UkraineDAO,旨在通過推出 NFT 爲人道救濟募款。NFT 鑄造於 2 月 26 日開始,鑄造價格爲 0.08241991 ETH(約 220 美元)。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章