融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


經濟不確定性加劇,你要了解比特幣的地位與競爭對手
原文標題:《The Daily Dive #151 - Higher Volatility And Less Liquidity》
原文來源:The Deep Dive by Bitcoin Magazine
原文作者:Dylan LeClair & Sam Rule
原文編譯:Kxp,律動BlockBeats
經濟不確定性加劇
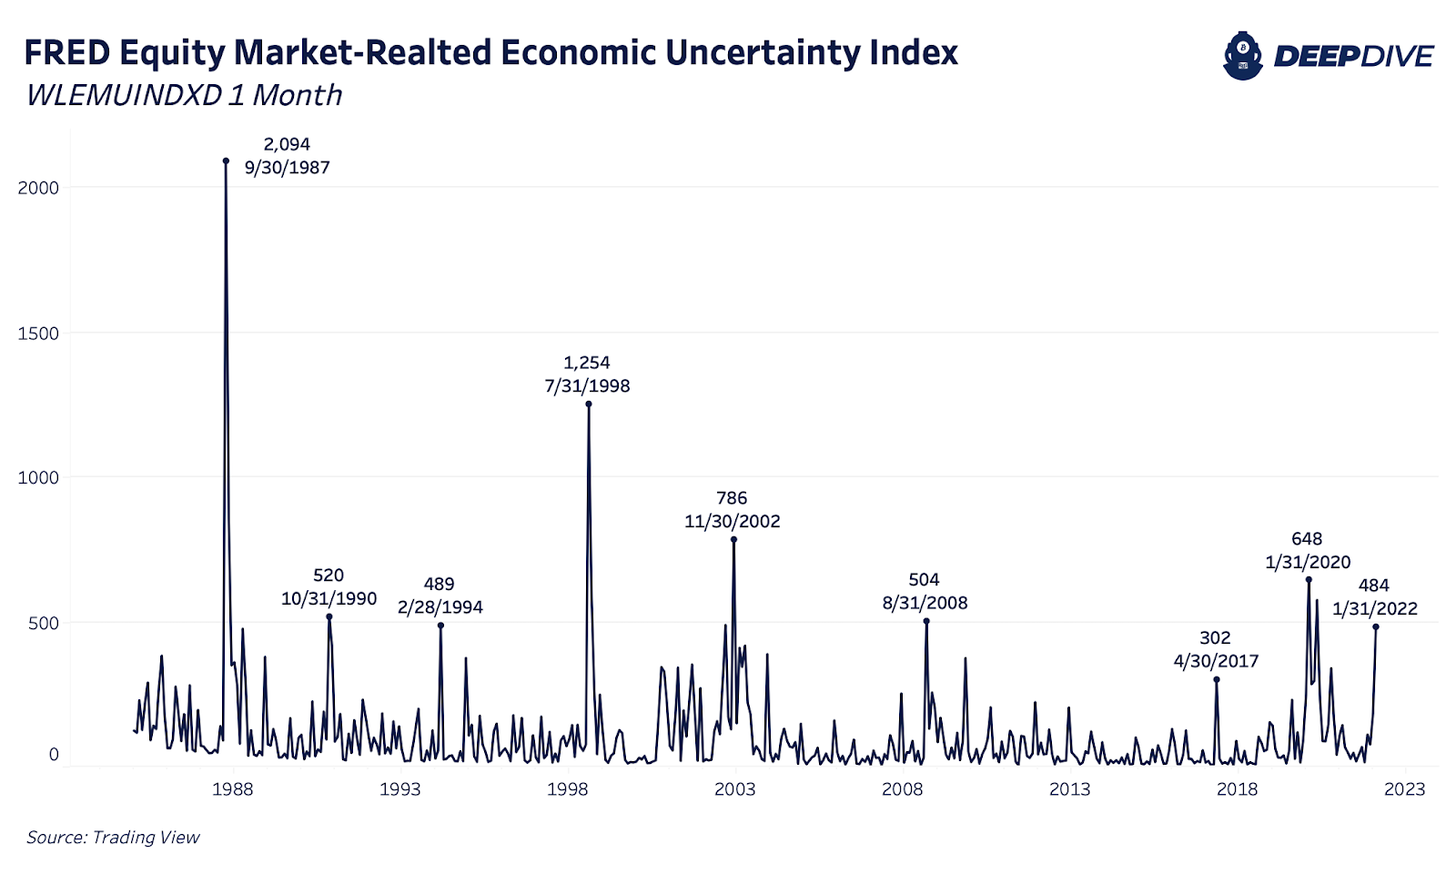
在風險資產流動性持續枯竭的趨勢下,FRED 股票相關經濟不確定性指數於今天第六次達到了歷史新高,而該指數的快速增長往往也伴隨着標準普爾 500 指數的大幅下降。
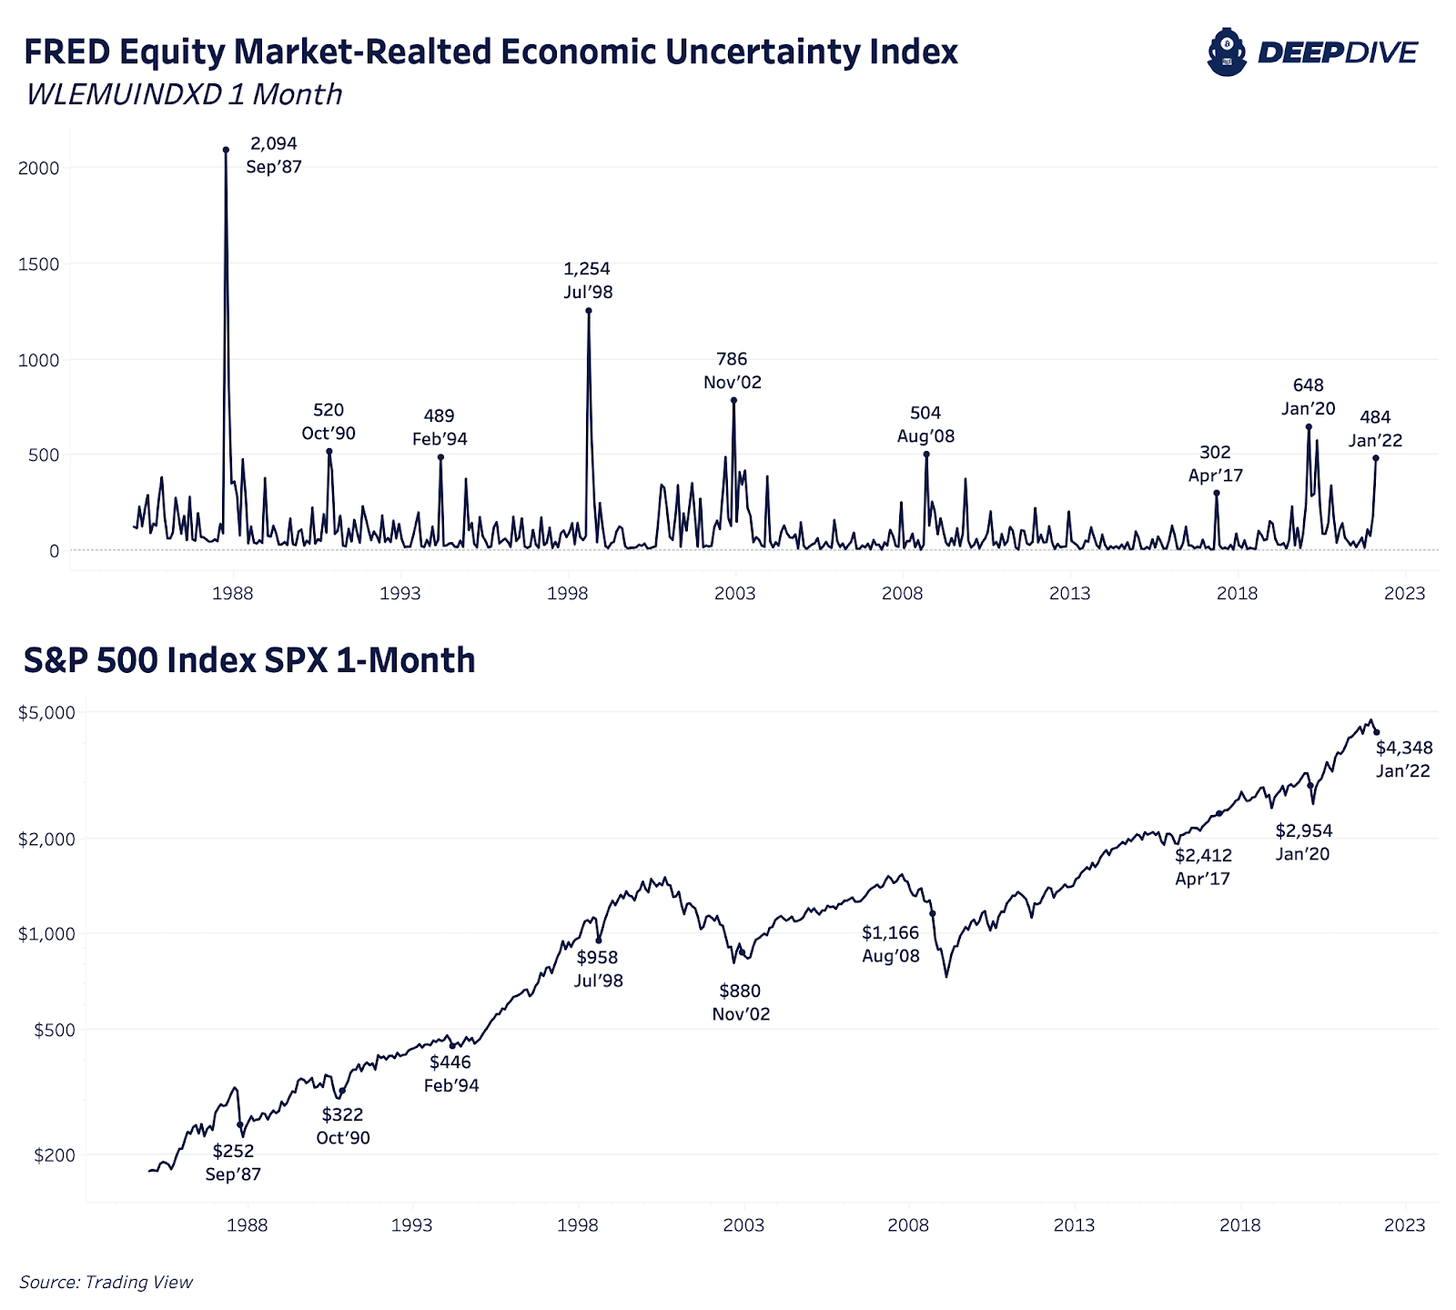
美國的通脹率已經達到了 40 年來的最高點(世界其他地區也如是),這讓投資級債券基本退出了市場,因爲就算不考慮任何違約風險,其名義收益率也已經遠遠低於通脹率了。
我們在文章中多次說過,Bitcoin 的競爭對手不僅僅只是黃金那麼簡單,還有在整個全盤泡沫時代下全球債券市場甚至股票市場中的貨幣溢價。
全盤泡沫時代
我們一直在用「全盤泡沫」這個詞來描述當今國際貨幣體系的現狀,不過我們爲什麼要選擇這個詞呢?
聯邦儲備委員會,同時也是美元的「最後貸款人」(美元是世界儲備貨幣),幾十年來一直致力於降低美元的波動性。
我們需要注意的是,從艾倫·格林斯潘和「格林斯潘對策」(後來被稱爲美聯儲對策)開始,金融市場就已經意識到美聯儲將會採用扶植信貸市場和保持資金流動的方式來應對市場波動。如今到了 2022 年,美聯儲的基金利率仍然處於零下限,而且其已經成爲一個政治工具,但在整個金融市場的流動性回落之際,美聯儲卻未能做好相應的準備。
在第142期中,我們探討了當前信貸市場拋售的影響:
「債務工具價格下跌之後,整個經濟中的融資成本也會隨之增加,這是因爲 40 年來新高的 CPI 指數加上聯邦儲備委員的鷹派措施讓貸款人不得不尋求更高的收益率。」
「我們今後應該關注的是信貸市場的交易情況,因爲不管是從企業融資還是市場估值的視角來看,信貸市場對股票行情都有着直接的影響。」
「在美聯儲加息週期即將到來之際,我們將在未來幾個月中密切關注信貸市場的變化。」
企業信貸市場流動性
下圖對比了美國公司債券和美國國債之間的收益率,而後者的收益率即將迎來一次大的漲幅。在此期間,國債正在進行同步拋售,這意味着在家庭收益(以及支出)受到擠壓的同時,企業融資正在飛快增長。
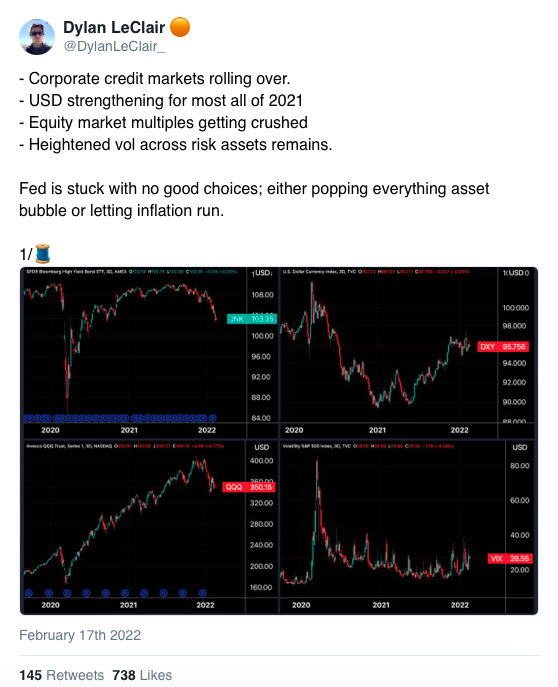
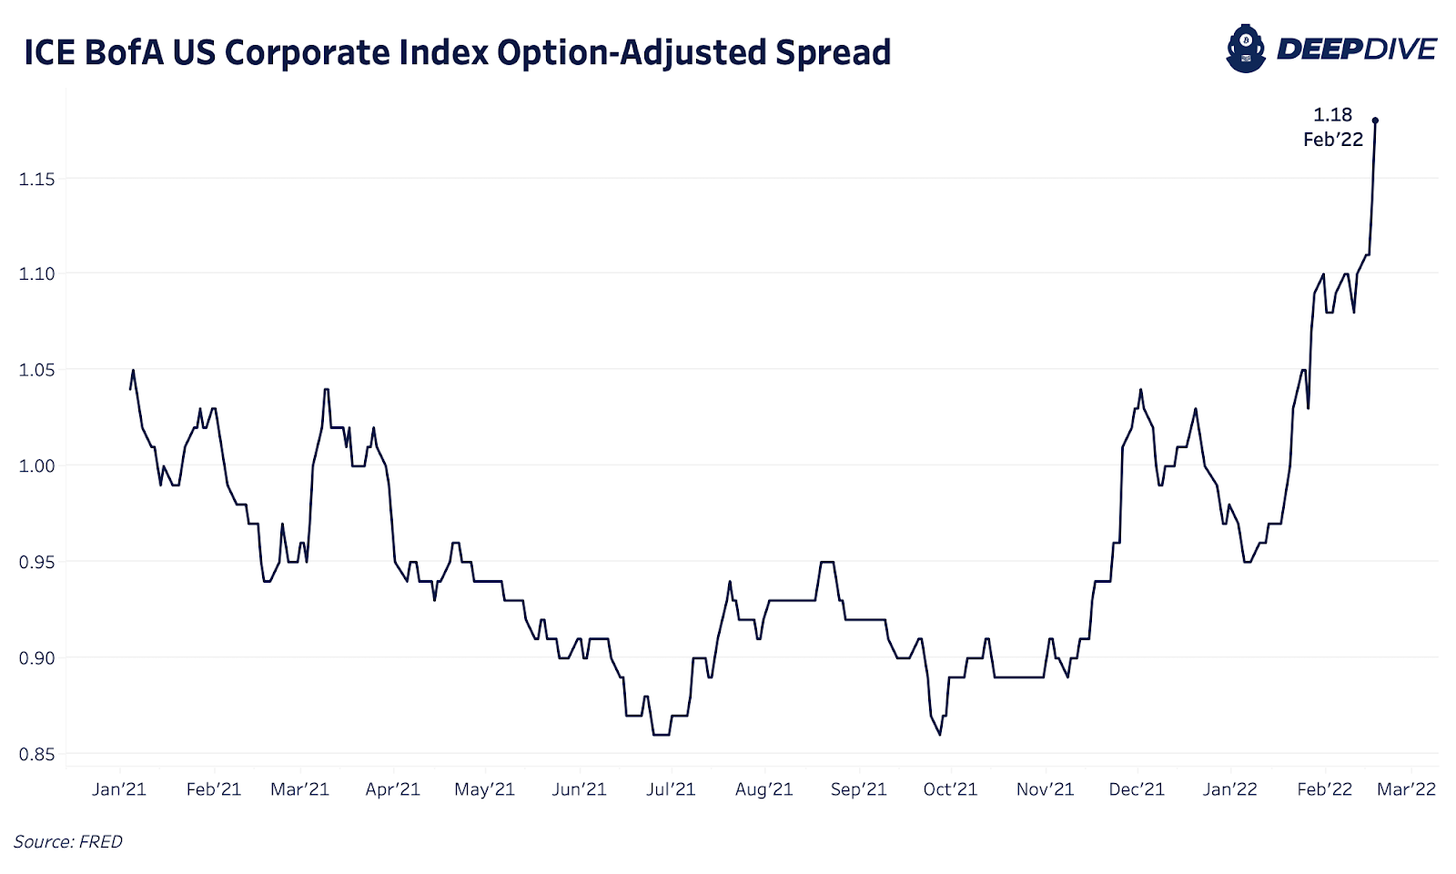
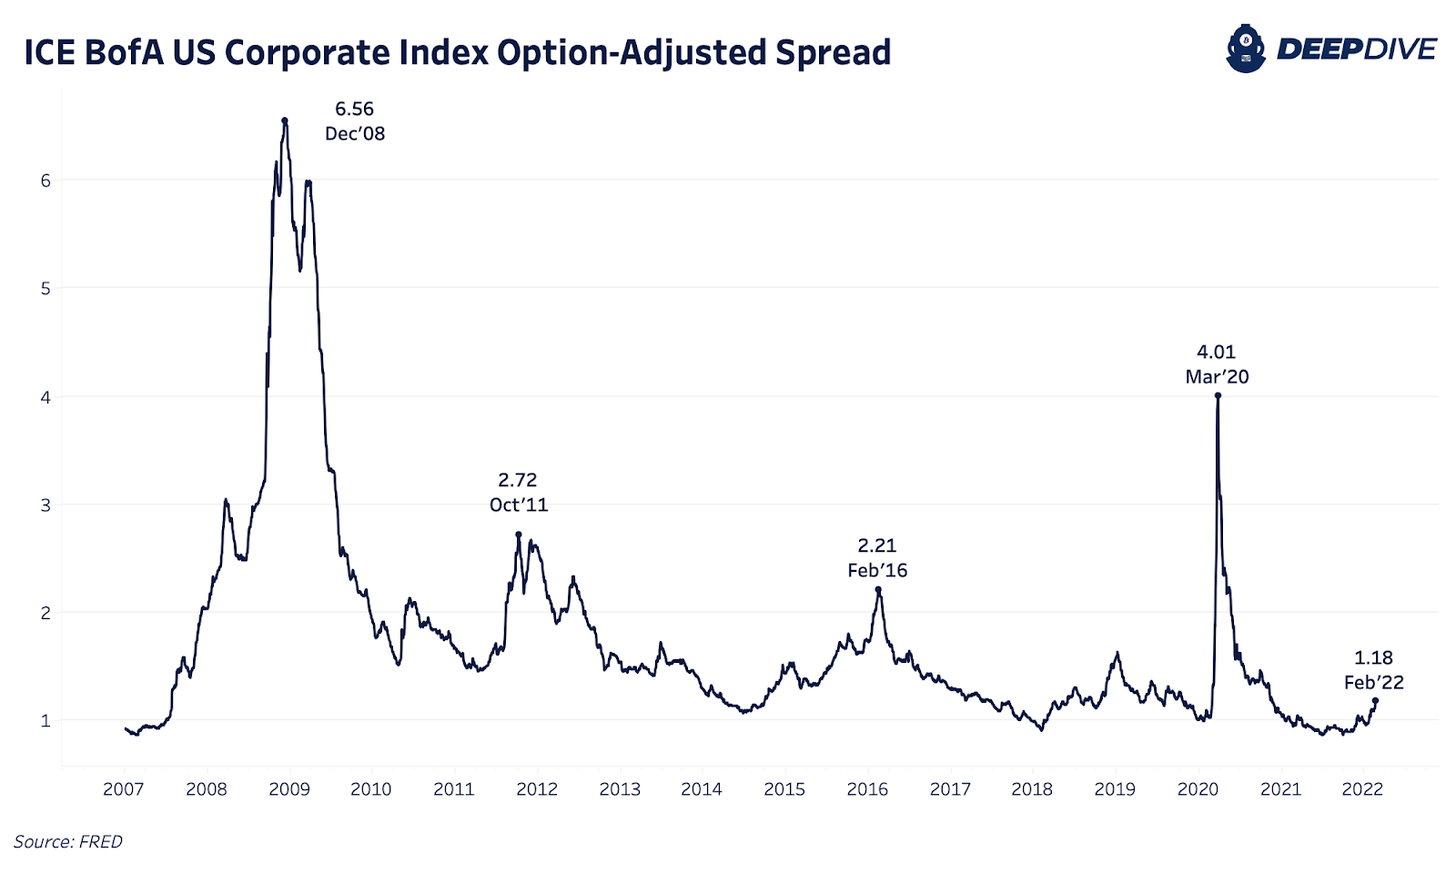
隨着市場對不斷增高的資本成本進行調整,以及股票的大量拋售,近幾個月的盈利乘數也出現了回落態勢。這不僅增大了市場波動性,還產生了一系列波及所有資產類別的連鎖反應。
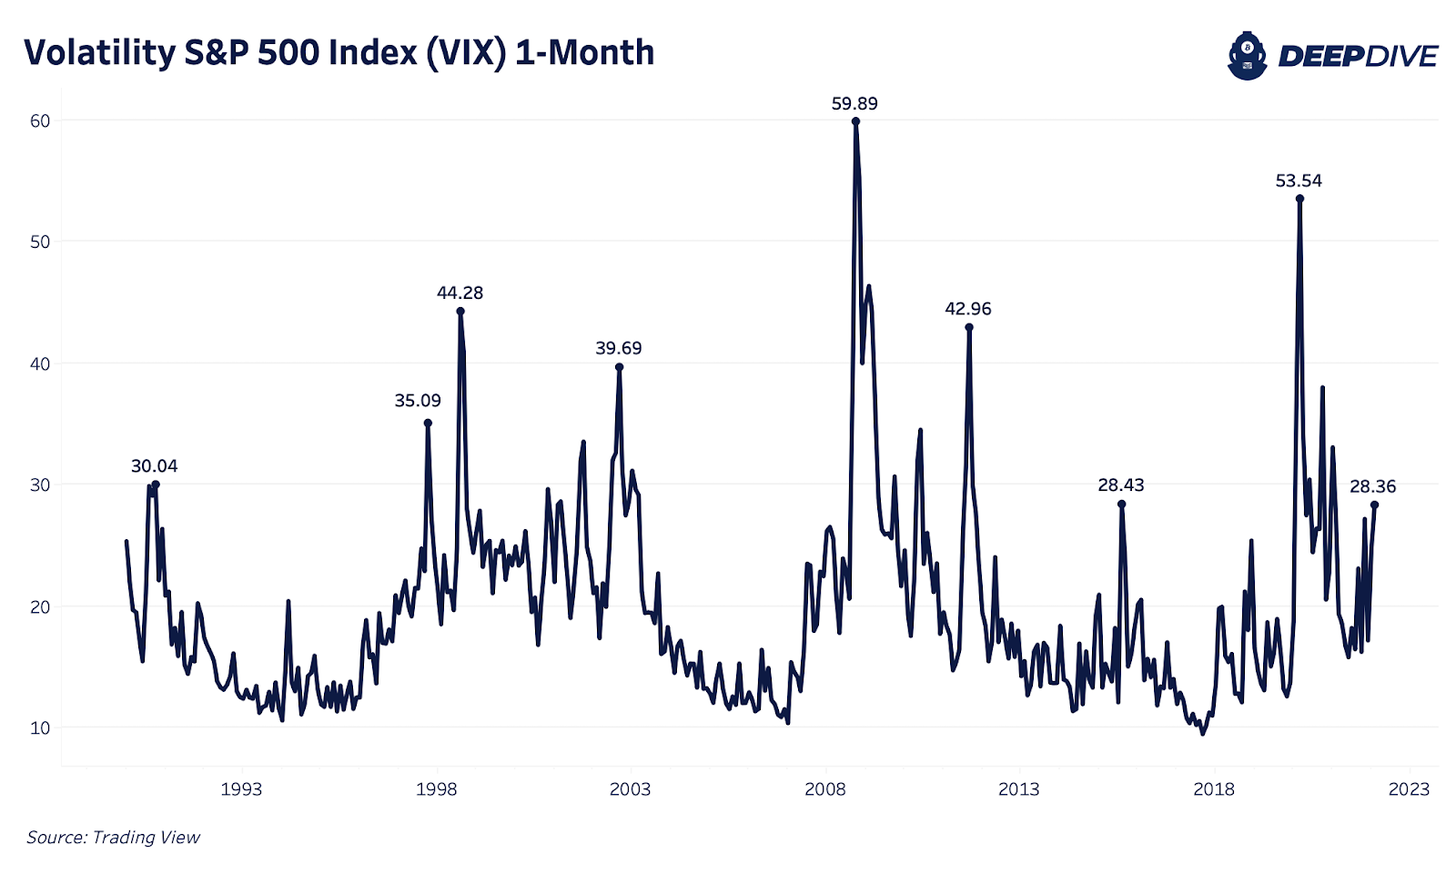
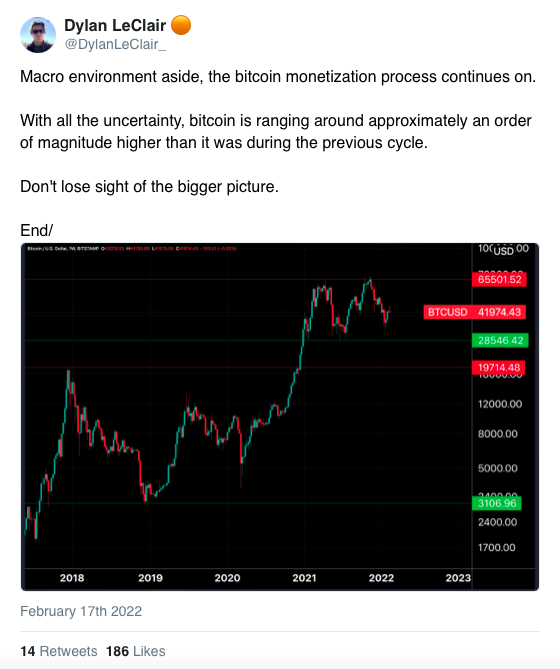
當我們處在股票市場高度波動期的同時,Bitcoin 最近也在進行同步拋售。
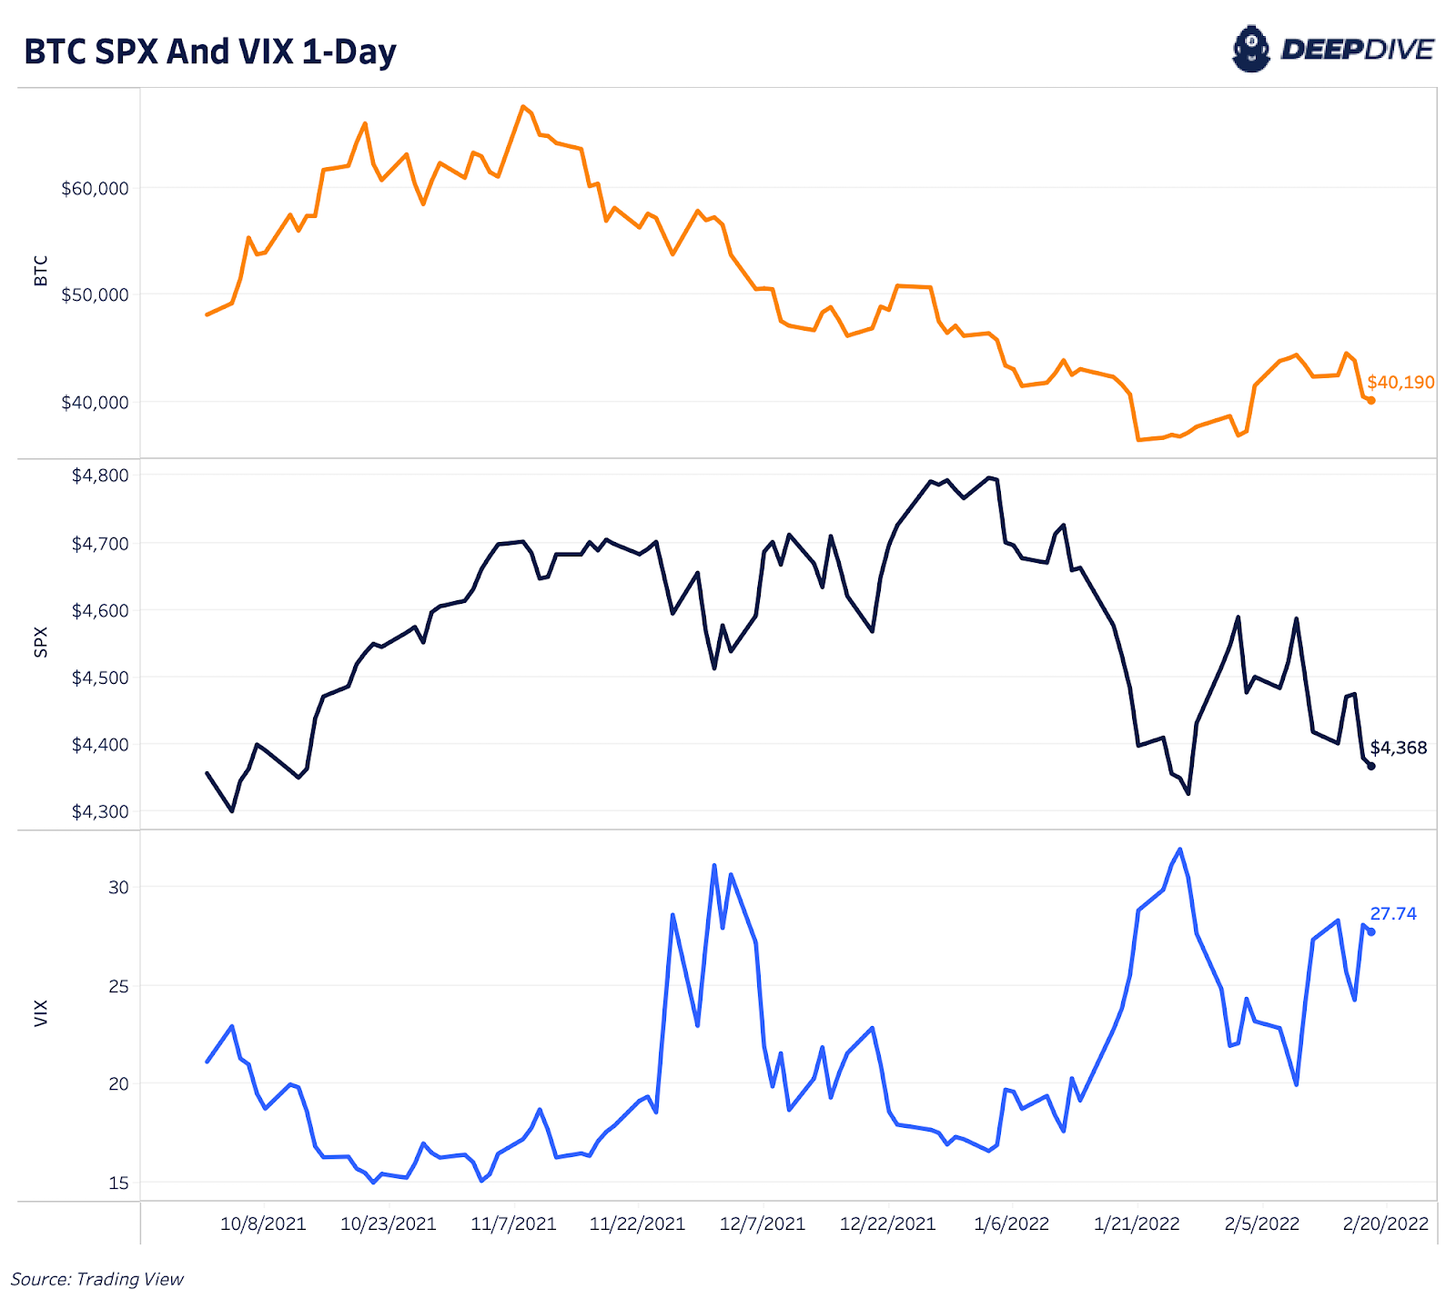
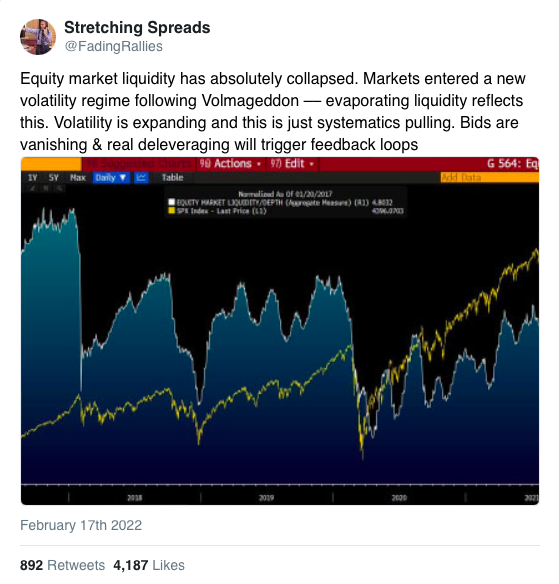
爲什麼 Bitcoin 這類貨幣資產,會出現這樣的市場反應呢?這是因爲法定貨幣體系其實建立在其背後內含的美元空頭交易之上。得益於信貸期延長政策,市場中的美元才得以流通。因此,在市場流動性下降或減速時期,多種資產也將同步拋售。
目前看來,我們正處於股票和債券市場波動加劇的範式當中。
Bitcoin 將用其歷來的做法來進行應對:在可信地執行一個完全固定的終端供應上限的同時,給予其使用者以數字財產權,並由 Crypto 算法而非官僚機構加以執行。
美國債務與 GDP 的總比率約爲 400%,這也就意味着,每 100 美元產出的背後都有着 400 美元的帶息債務。
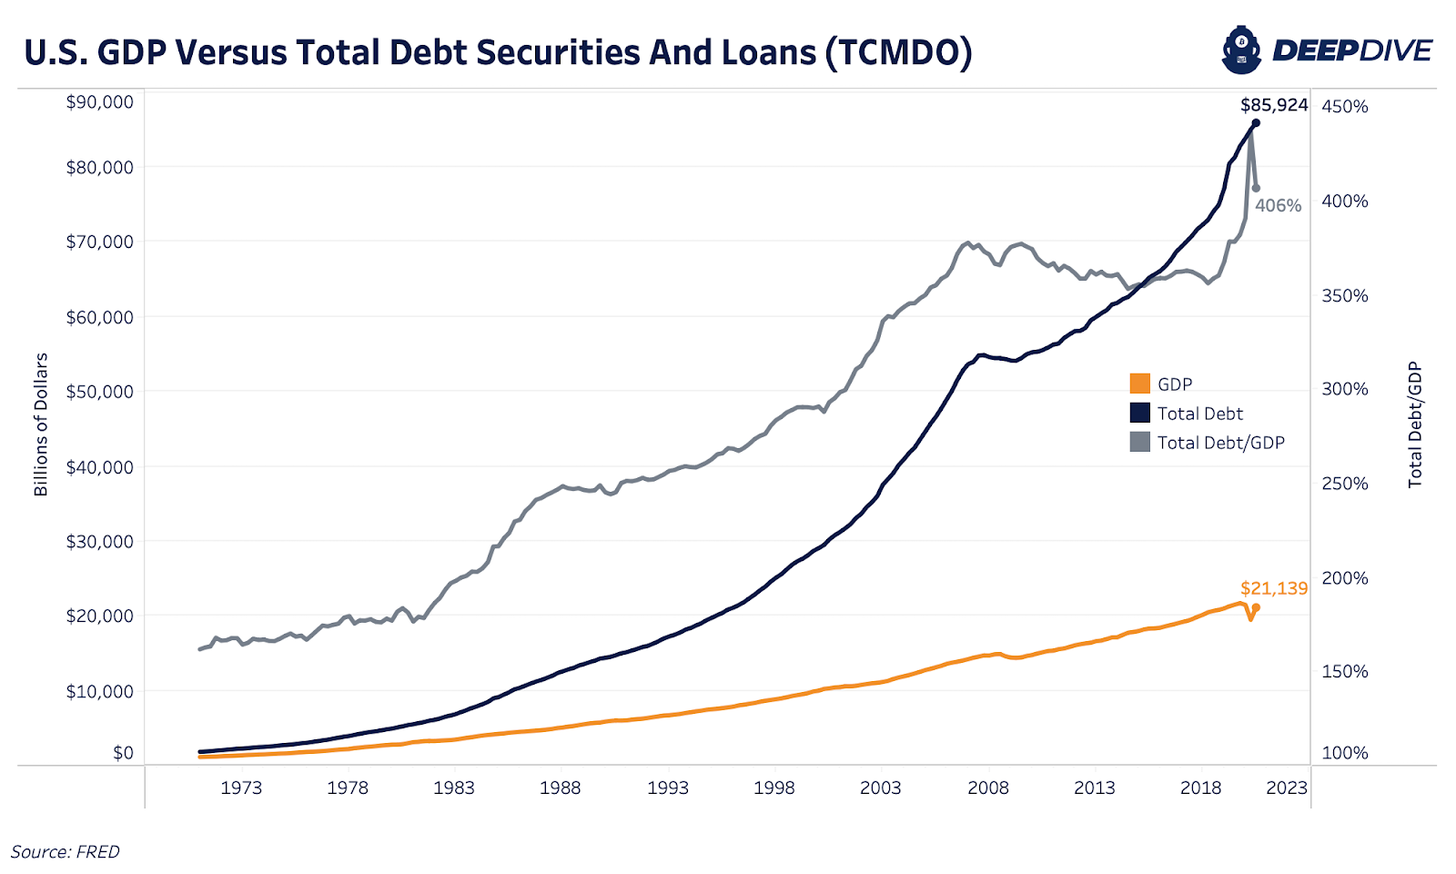
總而言之:任何緊縮政策最終都會以失敗告終。
原文鏈接
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章