融資信息
 專題
 鏈上生態
 詞條
 播客
 活動
 OPRR


UST會崩盤嗎?
原文標題:《 研究|UST 會崩盤嗎?》
原文作者: CryptoYC Tech
本文來自微信公衆號: CYC Labs
我們每天都在說 Terra 崩盤的事情,這是因爲我們對於他這種「左腳踩右腳」的經濟模式保持懷疑。但是,如果我們聚焦於它的兩大核心之間的關係,即 LUNA 和 UST 的關係以及效用廣度上,這種崩盤的可能性有多大?或者哪怕崩潰是否會有機制來修正?所以,我們今天就從這個角度來看下 Terra 會不會走向滅亡。
Terra 帝國的根基----Anchor
首先我們先來看看 Terra 本身是什麼情況。如果把 Terra 當成美聯儲,那麼 UST 就是美元,而 LUNA 就承擔了部分儲備黃金的作用(當然 LUNA 和黃金還是有區別的。這裏只是說作爲價值儲備的作用是相似的。不過別忘了,Luna 本身的價值反過來也是由 UST 的效用所支撐)。所以,我們首先應該看下二者目前的供應量是怎麼樣。根據 Terra dashboard 提供的信息,最新的數據如下:
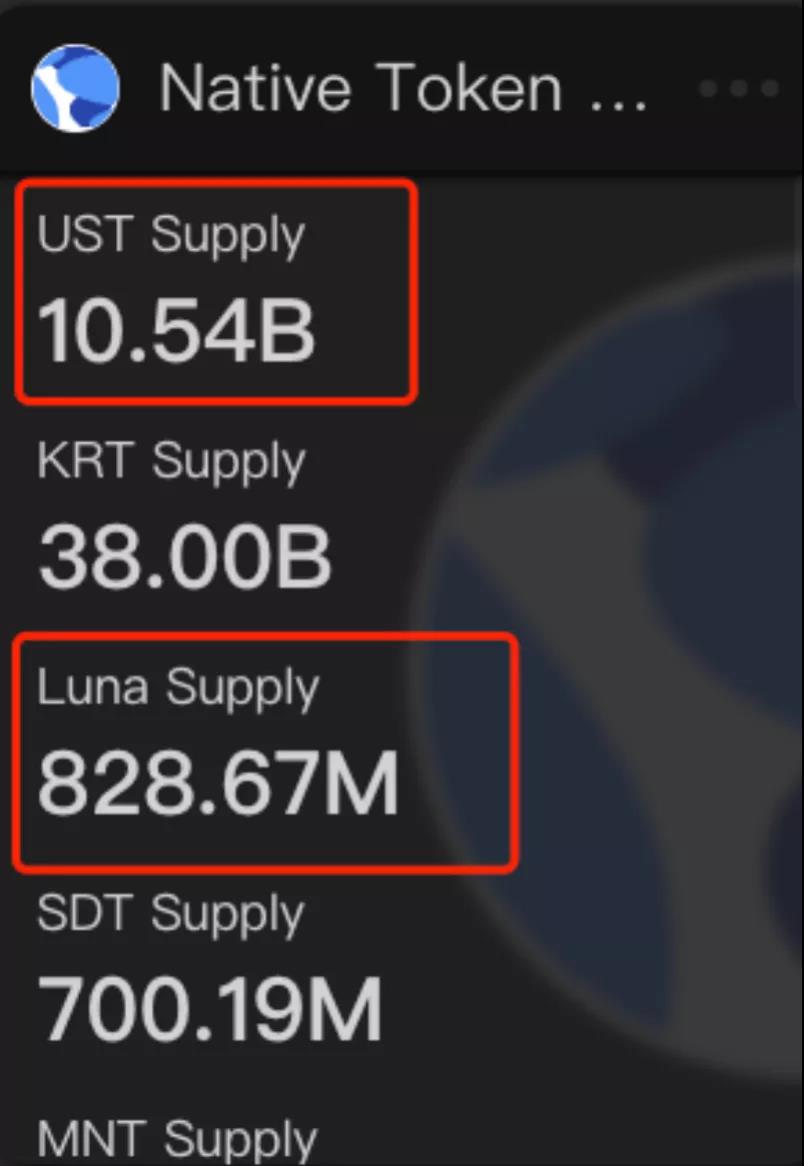
圖片來源:Terra dashboard:https://terradashboard.com/
而如果大家還記得之前講過 Terra 鏈本身的話,應該會記得 ust 的官方發行總量是 10b,如果按照 USD 的價格來算,這個總的 supply 應該在 10b 纔對。超發的理由暫且不知,但是我們可以暫時認爲目前 UST 的需求已經超過了之前的設定。而之前我們也講過 UST 和 Luna 之間的 PVC 機制,也代表超發的 UST 會帶動 Luna 價格的提升,進而進入良性上升螺旋。一切似乎都很美好,不過,我們來看下目前 UST 的真實效用究竟如何?
這時候我們就需要看下 Terra 安身立命之本的應用———Anchor。爲什麼要看它?因爲,目前 UST 總量 10.54B, 而 Anchor 上的 TVL 以 UST 計價的話爲:
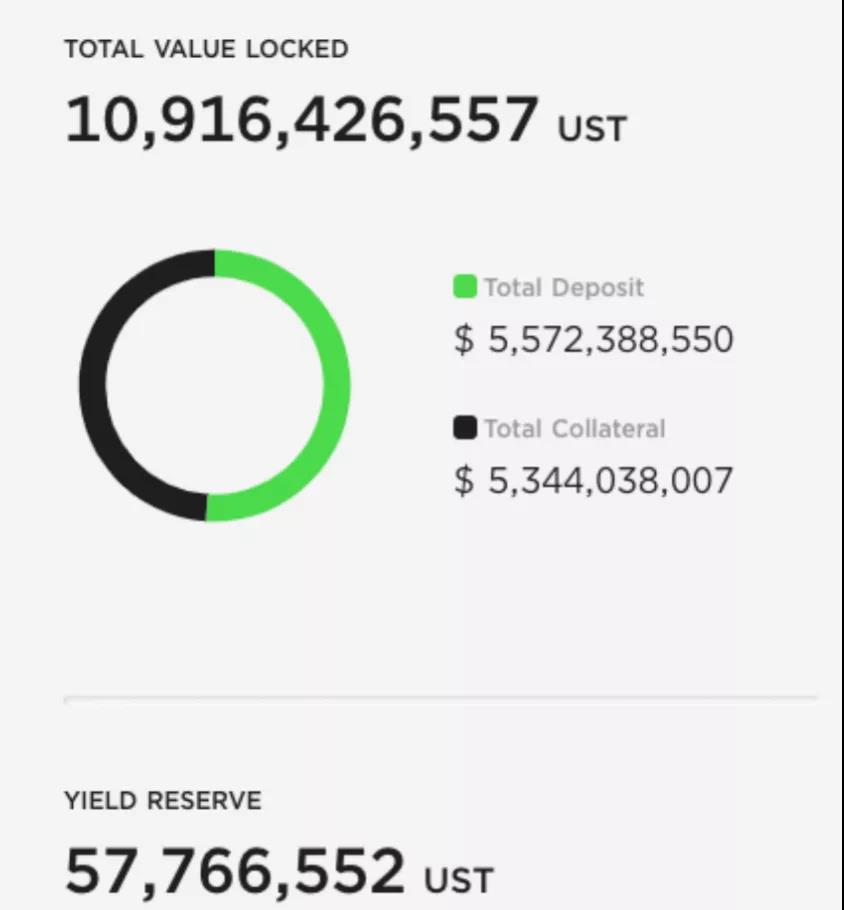
圖片來源:Anchor dashoard:https://app.anchorprotocol.com/
而其中質押用來借出的 UST 是 5,572,388,550。也就是說,50%+的 UST 現貨都是直接存在 Anchor 中。如果把整個平臺的資產都由 UST 兜底,那麼 98% 以上的 UST 都在 Anchor 中。好了,這裏我們記住現在這個佔比。再繼續看其他應用。這時候,我們就應該把目光轉到最近大火的 Abracadabra 上。
Terra 的魔法師----Abracadabra
我們先來看下目前 Abracadabraca 上 UST 的鎖倉情況:
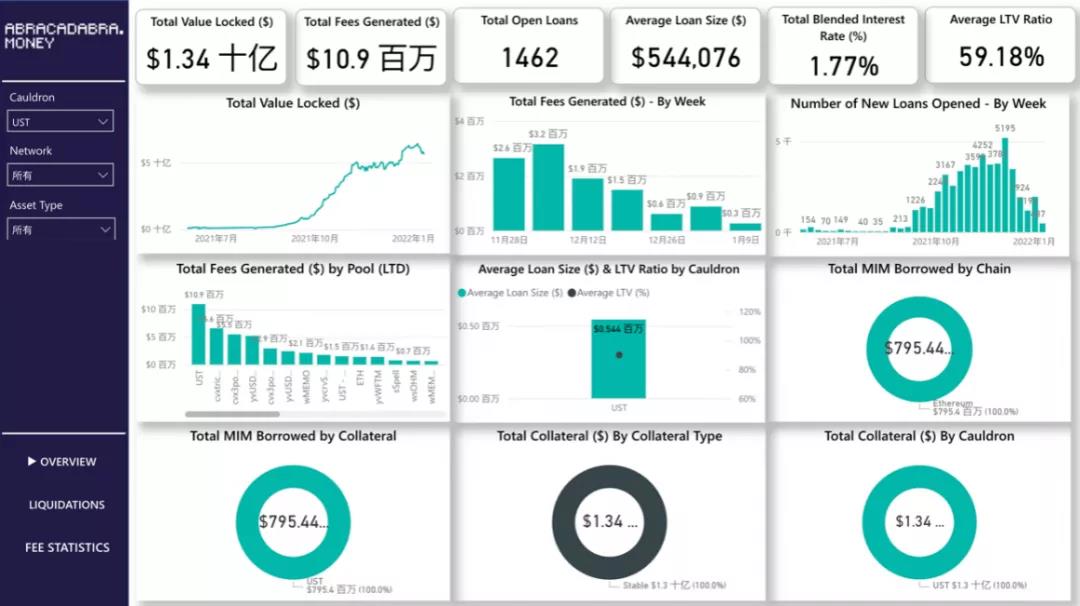
圖片來源:https://app.powerbi.com
當然,如果之前對這個項目有億點點了解的話,就知道 UST 在 Abracadabra 上如火如荼和最近的 Degenbox 有關(2021 年 11 月 3 日發佈的)。本來計劃只想給大家講講 Degenbox,但是,如果只講這個的話可能大家看不明白。所以,我們來快速過下這個項目本身。
魔法師的神奇魔杖---槓桿化收益
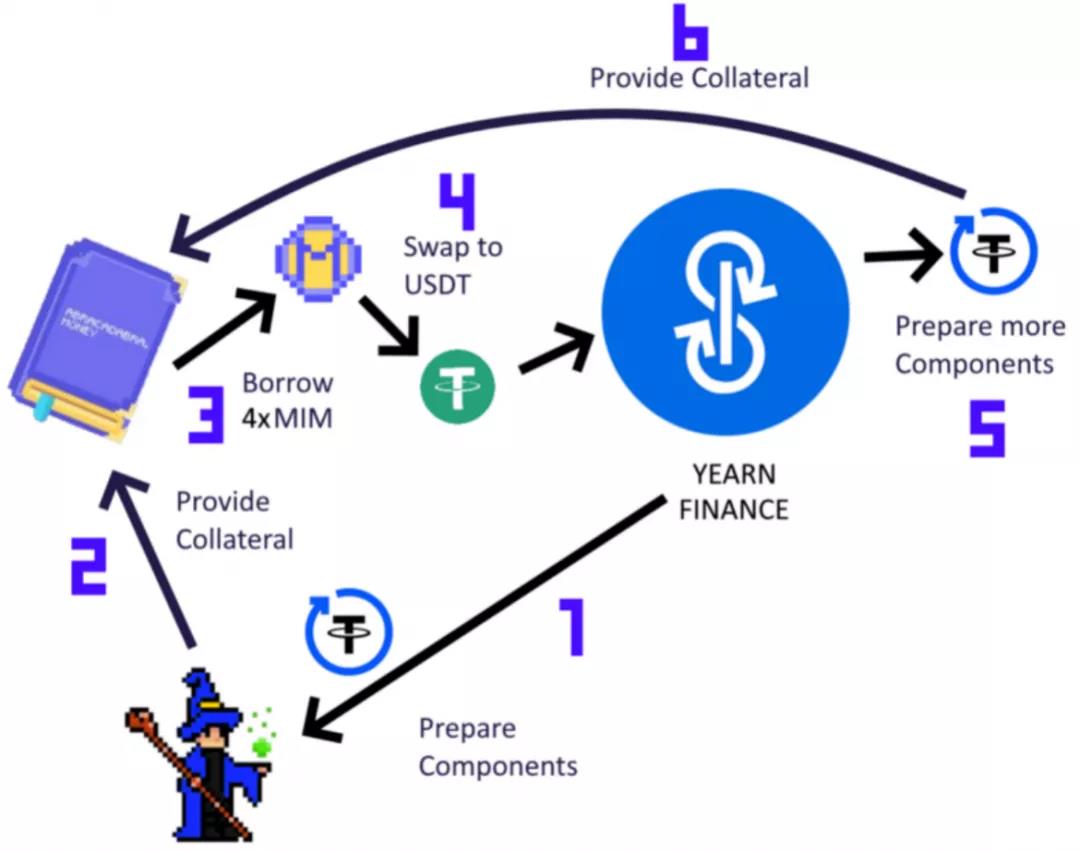
首先我們明白,Abracadabra 和 Alchemix 很像。名義上是個借貸協議,本質上也是通過釋放 token 流動性來發行自己的 MIM 代幣。其他的東西都可以不講,但是有個有趣的功能叫「槓桿化收益頭寸」。整個流程可以用下圖來表示:
圖片來源:https://docs.abracadabra.money/
官方給的過程如下:
爲了更清楚地解釋這一點,讓我們以一個想要利用其 yvUSDT 頭寸的用戶爲例:
步驟 1 和 2:用戶選擇想要的槓桿,拿到 yvUSDT,存入作爲抵押。
步驟 3:根據選擇的槓桿,協議將借入相應數量的 MIM。
步驟 4: 這些 MIM 將被兌換成 USDT(當前價格掛鉤和滑點在這裏有重要的作用)。
步驟 5:這些 USDT 將被存入 Yearn Vault 以獲得 yvUSDT。
步驟 6:這些 yvUSDT 代幣將被存回 Abracadababra 以用來做爲用戶的頭寸的抵押品。
其實看起來步驟多,總結起來就是一句話:你給他要的抵押物,他不會直接給你 MIM,而是通過閃電貸的形式,給你自己設定的槓桿數(最高 10 倍)的 farming 收益,比如對應倍數的 yearn 收益。
好了,進入正題,degenbox。
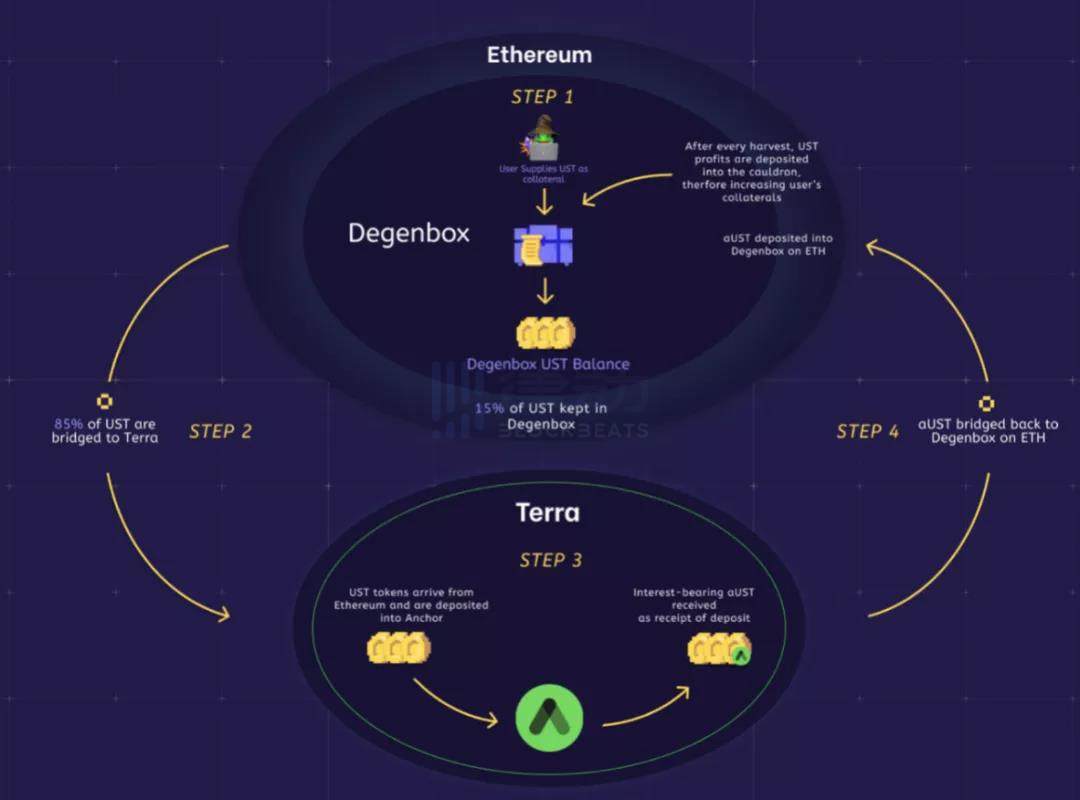
圖片來源:https://docs.abracadabra.money/
這裏一共也就幾步。總結來看,就是用戶可以質押 UST 獲得 MIM。但是 abracadabra 的利潤是從 Anchor 獲得。稍微具體點來說,協議會把用戶質押的 85% 跨鏈到 Terra 上質押到 Anchor(通過 EthAnchor),然後將質押證明 aUST 跨鏈回 degenbox 進行質押,增加用戶抵押資產的價值。
另外,槓桿化收益頭寸也適用於 degenbox。這點很重要。同時需要注意的是,這個槓桿收益頭寸並不是說你有 100 塊能獲得 1000 塊的抵押物收益,而是要扣除滑點,借款費等其他損失費用,如下:
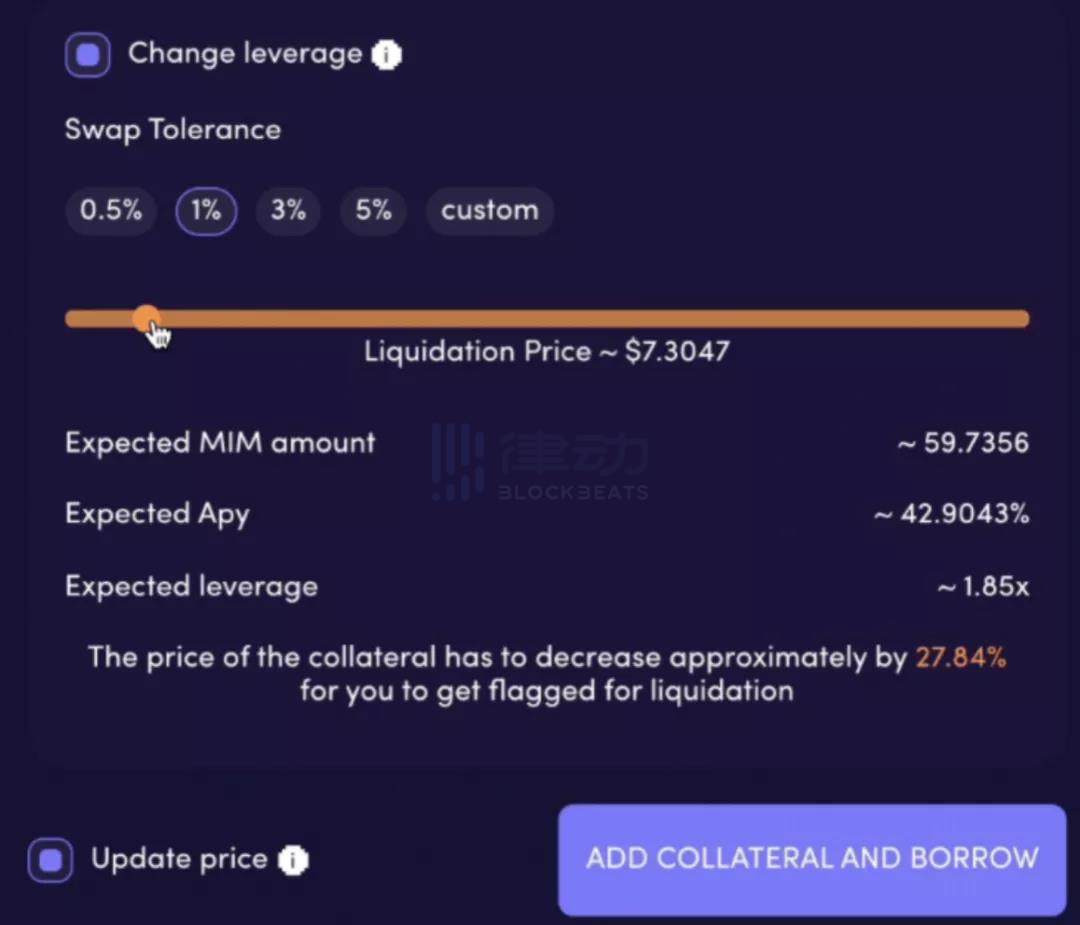
圖片來源:https://abracadabra.money/
所以綜合來說,如果滑點設置是 1%,選擇 90% 的 TVL, 10 倍槓桿能讓你獲得原來成本的 6.7 倍收益。
也就是說,這個功能支持我可以在 yearn 裏面進行套娃獲利。100 個 ETH 質押獲得 100yvWETH, 再把 yvWETH 質押到 abracadabra 開 90% 的 TVL 10 倍槓杆獲得 6.7 倍的 yearn ETH 收益。我們按照最新的 yearn ETH 利率 (1.18%) 和 Abracadabra 的 yvWETH 借款利率 (0),來算下這樣做的收益會是怎麼樣:
總利率=Ryearn ETH x 0.9 x 1.18% x 6.7 - 0 = 7.1154,而沒有經過槓桿的收益爲: 1.062,差了很多。
不過,高收益高風險。槓桿化收益頭寸由於並不會直接給你 MIM,一旦發生清算,你不會擁有任何代幣。
Abracadabra 機制講得差不多了,我們可以來看下它和 UST 融合起來是什麼樣的。由於 UST 和 MIM 都是穩定幣,所以流動性場景毫無疑問的應該看 curve 上的 MIM-UST 的池子:
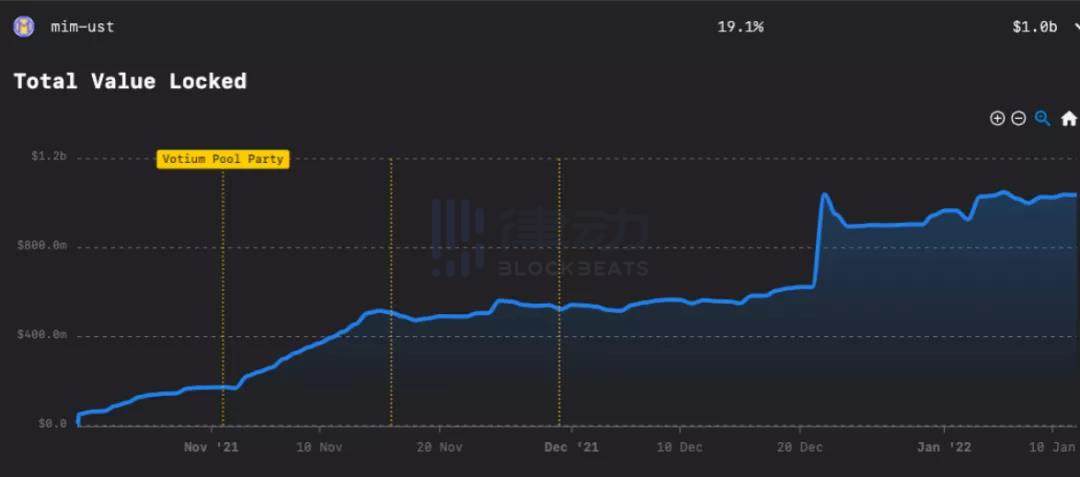
圖片來源:https://llama.airforce/#/curve/pools/mim-ust
目前穩定在 1b。假設拉開平均數據來看 Anchor 上的抵押物+借款總額佔整個 UST 供應量的 90%,那麼剩下的這 10% 基本就都在 abracadabra 這個池子裏。這也代表這兩個協議對於 Terra 的穩定至關重要。尤其是 Anchor, 絕大多數的 UST 都在其中,其承諾的 20% 的固定年劃利率如果一旦發生意外,導致 UST 和 USD 脫鉤,那麼風暴是否會到來?這將是我今天重點要介紹的部分。
風暴來臨的預警
如果考慮到極端情況,Anchor 出了問題(畢竟是個 P2P,穩定幣 APY 還能這麼高,出現崩盤也不是不可能),會影響 UST 和 LUNA 到什麼程度?這需要從 Anchor 的 TVL 結構來說起。
首先,如同上面說的,用戶可以把 UST 質押給 Anchor,會獲得一個 20% 左右的 APY(會有浮動,總的來說平均是 20%),這部分錢就是上面說的,大概 5 個 b;剩下的 5 個 b 是借款人的抵押物,大部分是由 LUNA 組成,剩餘部分是 ETH。分佈如下:
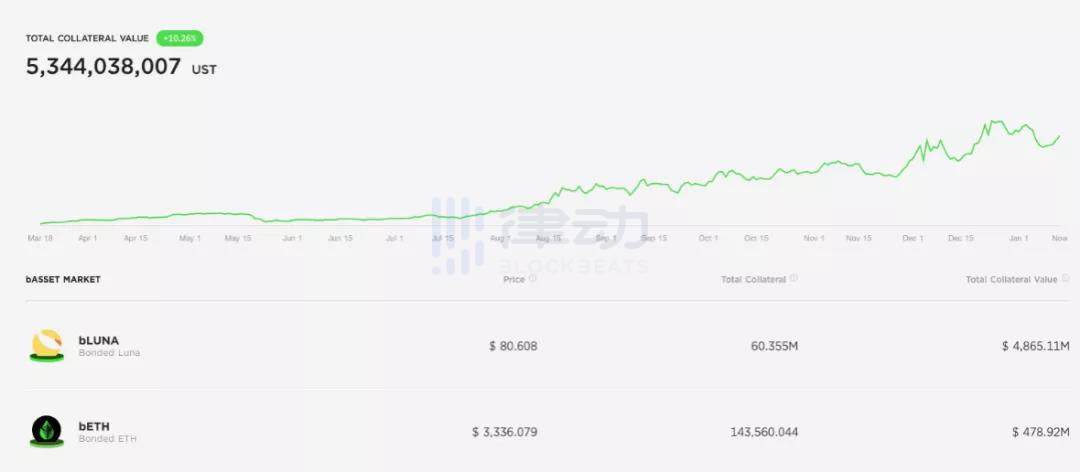
圖片來源:Anchor dashoard:https://app.anchorprotocol.com/
這時候我們就需要看下 Anchor 怎麼做到能償付借款給它的用戶 20% 的 APY。一般情況下,我們能想到 P2P 最簡單的盈利方式,就是讓從 Anchor 借款的人付出比 20% 更高的 APY 就可以。但是,如果真要這麼高的利息,我想也沒多少人願意在 Anchor 上借錢。這點可以從它的貸款利率中看出:
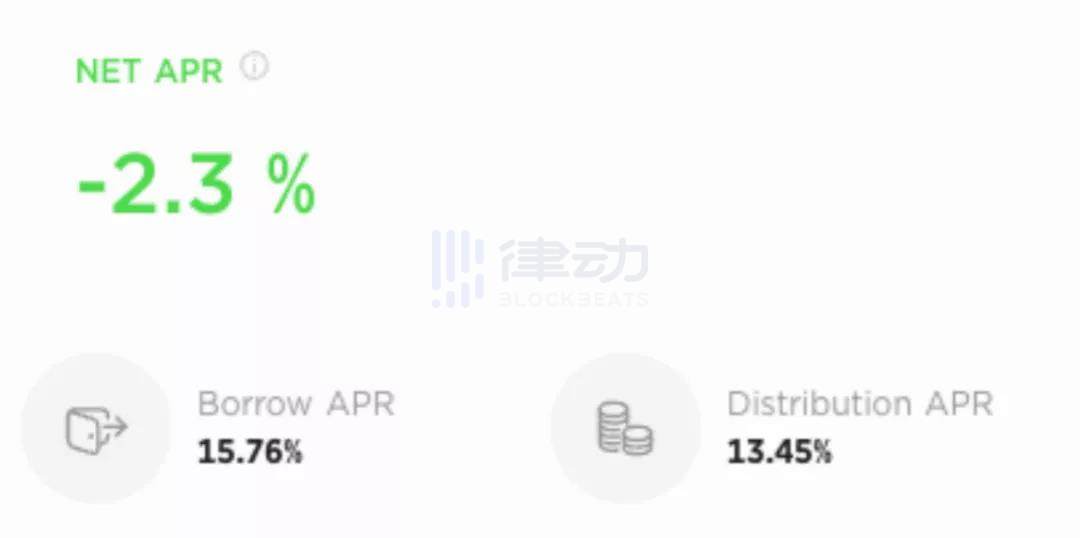
圖片來源:Anchor dashoard:https://app.anchorprotocol.com/
可以看到,最新的貸款利率只有 2.3%(真正的貸款利率是 Distribution APR- Borrow APR。D APR 是貸款的 ANC 獎勵利率)。哪怕真的按照 15.76 的 Borrow APR,也依舊無法覆蓋那需要償付的 20% 年化利率。所以說,這肯定還有其他方案去提高償付能力。這時候就可以把目光轉向貸款用戶的抵押物上面了,LUNA 和 ETH。
按照官方的說法,身爲抵押物的 LUNA 會被質押到 Terra 主網來獲得一個年化利率,而 ETH 會被質押到 Lido 賺一個利率。這兩個利率目前來看如下:
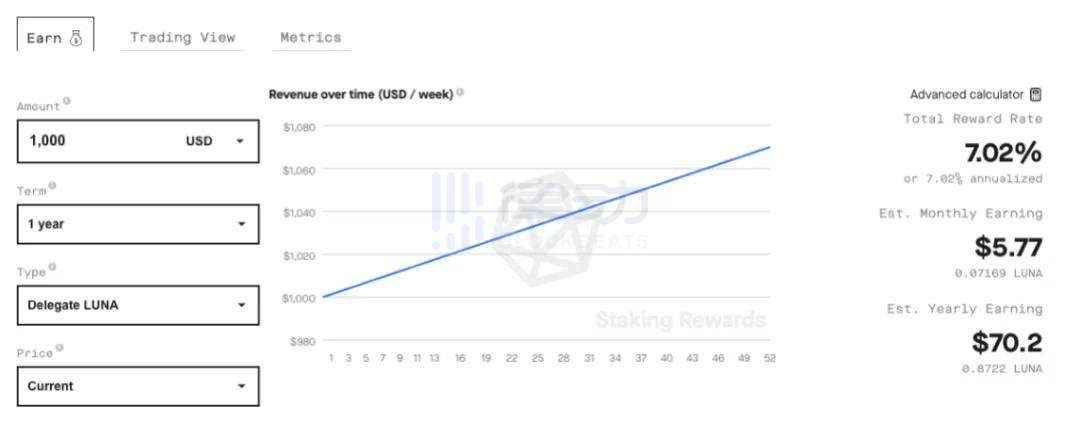
圖片來源:http://defirate.com

圖片來源:https://lido.fi/#networks
假設我們按照現在 Anchor 質押量應該獲得 APY 償付量,和這些利潤產出量進行對比,我們不難發現,目前的利潤產出並不能覆蓋利息。當然,在此之前我們需要先看下 Anchor 上借貸金額對比如何
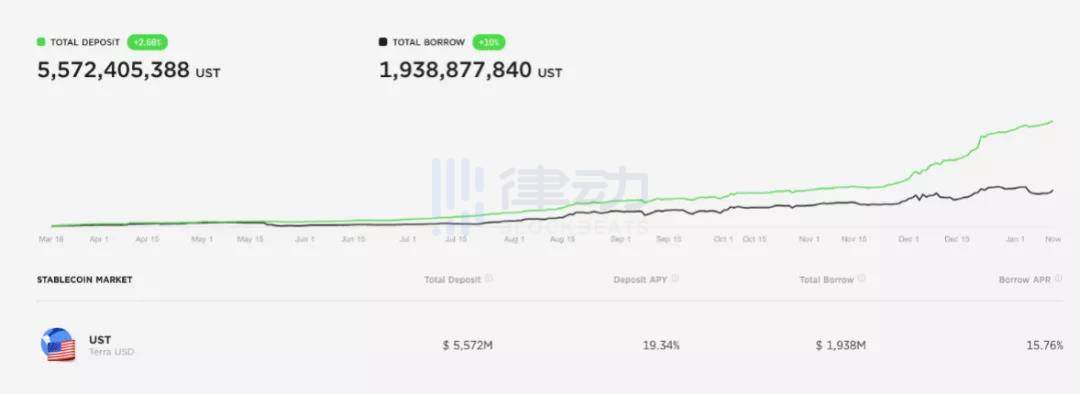
圖片來源:Anchor dashoard:https://app.anchorprotocol.com/
可以看到,借給協議的金額遠遠超於貸款金額,哪怕按照 borrow rate 的 15% 計算,也遠遠不夠償付 deposit 利息。我們直接來算下。
我們按最新的質押 UST 的利率 19.34% 算,則 Anchor 每年需要償付的金額爲:
5572m x 19.34% 1077.62m
而按照現在的利率,每年利潤產出爲:
Luna: 4865.11m x 7.02% 341.53m
ETH:478.92m x 4.7% 22.51 m
Borrow: 1938.87m x 15.76% 305.56 m
總收入爲: LUNA+ETH+BORROW = 669.6m
好了,果不其然,現在 Anchor 看起來在做虧本買賣。這點可以從協議每日收入變化來看:
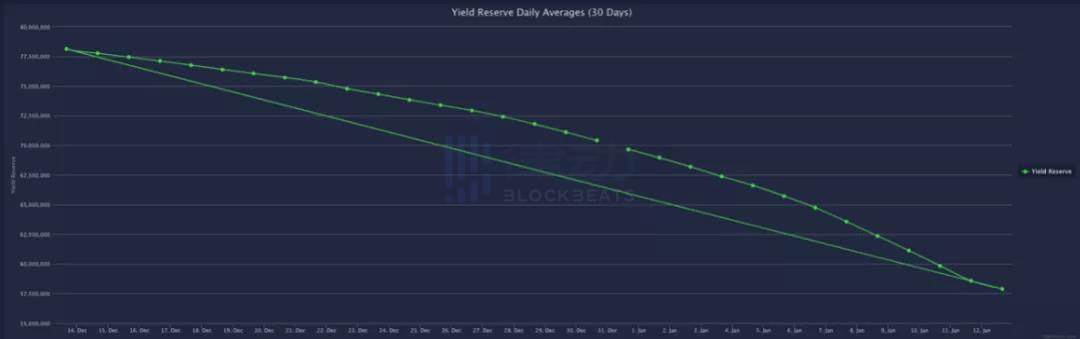
圖片來源:http://www.mirrortracker.info/anchor
不過如果我仔細觀察上面的 deposit,會發現借款人遠大於貸款人就發生在最近。發生什麼事暫且不表。現在來思考一個問題:Anchor 也不傻,發生這種情況它應該怎麼做?
最簡單的思路就是:降低這個 20% 的固定 APY。
然而這就引發了另一個問題:全網超過一半現貨的 UST 都在 Anchor 中,看上的就是它這 20% 的穩定幣 APY,一旦降低這個 APY,是否會對 UST 的穩定性產生極大衝擊?加上 UST-MIM 現在也是一個很龐大的盤子,是否會進一步影響 MIM 的穩定性甚至 Curve 其他穩定幣池子?進一步總結,就是對我們開篇問題的一個升級:假設 Anchor 利率大幅降低,UST 會發生什麼?
是大廈將傾,還是安然無恙?
Anchor 利率一旦大幅降低,那麼,我們就可以做出一些假設。就按照通常的思路,假設應該分爲樂觀假設,通常假設,以及,悲觀假設。我們一個一個來看。
先看樂觀假設:假設發生了這種情況,但是市場依舊覺得 UST 是個風險很低的資產,即使利率降低,人們也願意相信 UST 的穩定性。所以這種情況下不會對 UST 有什麼實質影響。
再看通常情況:市場是較爲穩定的,但是市場參與者都是逐利的。這代表每個人心中都有一個閾值。一旦 Anchor 利率低於這個閾值,就會刺激市場採取某種行爲。我們假設這個閾值是 10%。一旦 deposit APY 低於 10%,則人們會把自己質押的 UST 撤回,導致池子中質押的 UST 數量減少,進一步,導致 borrow interest 迅速上升,反過來,又會刺激 deposit APY 攀升,進而又吸引人們質押 UST,反覆輪迴。這是我們經常見到的一個現象。也是在正常市場情況下發生可能性最大的一種。
最後,我們來看下今天最想知道的一種情況,即悲觀情況:發生這種情況的前提,是市場認爲 UST 是種高風險資產:一旦 Anchor 的利率低於他們的心理閾值,就會引起恐慌,瞬間大量質押 UST 被抽離,而這部分抽離的 UST 就是最不穩定的因素。
這些不穩定的 UST 會去向哪裏?好了,清算套利機器人要瘋狂了。我們來看下幾種情況:
·Hold UST:********你信?我就是覺得 UST 有風險,咋可能 Hold。
·賣了 UST 換成其他穩定幣:這毫無疑問地會讓 UST 脫鉤(不管時間長短):
i. 會影響 Curve 以及 Abracadabra 的 degenbox。但是影響會有多大我們後面詳細說。
ii. 會對 Luna 造成拋壓。市面上 UST 過多,協議需要用 Luna 回購 UST,對 LUNA 價格產生影響。
·我手動用 ust 贖回 luna 進行套利:對於 Terra 機制有了解的人很可能採取這種措施。用 ust 贖回 LUNA,再把 LUNA 賣到公開市場。這裏就又會分成兩種情況:
i. 公開市場上 Luna 深度很好,中心化交易所可以吃掉這個波動(不會引起協議機制執行)。
ii. 頂不住。由於公開市場上的 LUNA 變多,則協議會用 UST 回收 LUNA,往復循環,進入死亡螺旋(UST 嚴重脫鉤)。按照 0xHamZ 的建模測算(根據 519)如下:
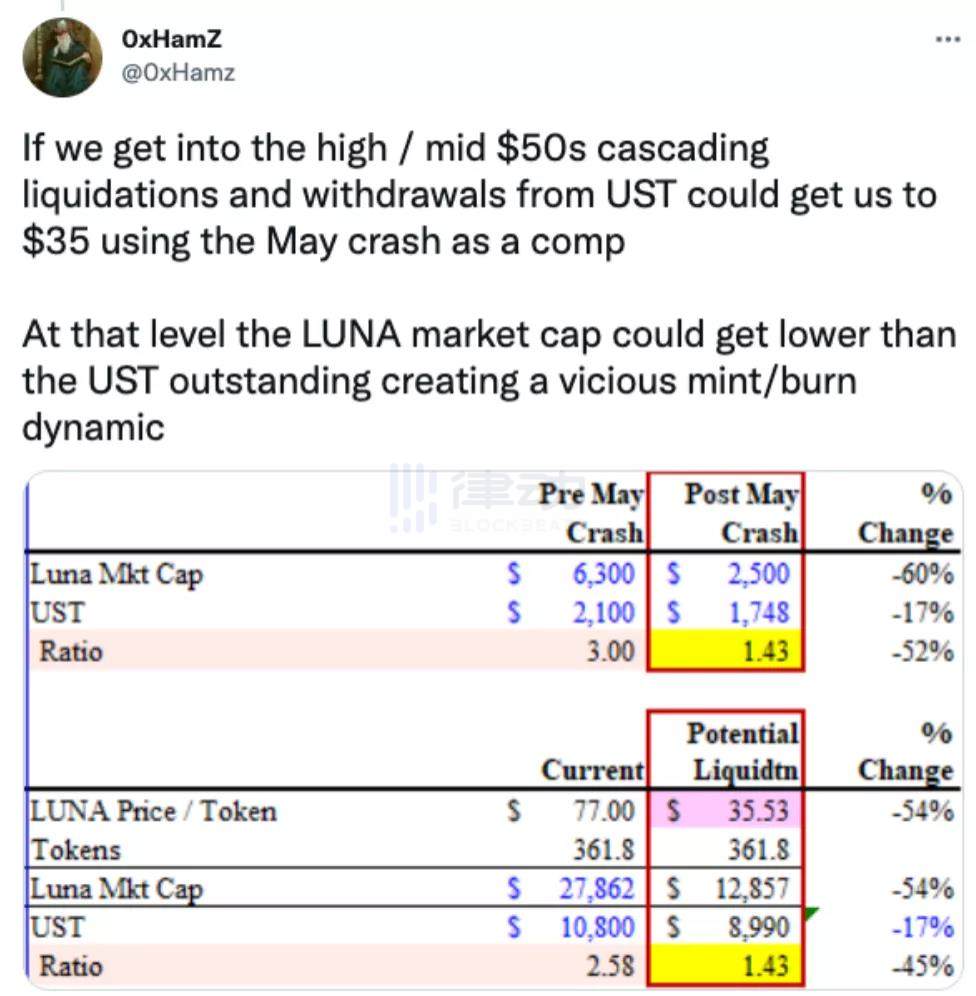
圖片來源:https://twitter.com/0xHamz/status/1479261217298468865?s=20
現在,我們來看下對 Curve 和 MIM 的影響。
多米諾骨牌效應會停在哪裏?
我們知道吸血鬼攻擊很出名,但是還有一種攻擊最近也很火,被稱爲 Viking Attack。說的就是 Degenbox 對 Anchor 的吸血。在我們假設的悲觀情況下,Anchor 利率降低,導致 UST 和美元脫鉤,也代表和 MIM 脫鉤,還會影響 3CRV 這個池子。但是,因爲有 Curve 的存在,脫鉤之後會有大量套利機器人瘋狂套利,會逐漸把這個鉤子加回來。這點可以從 curve 的 mim-ust 或者 ust-3crv 的池子歷史記錄看出來。
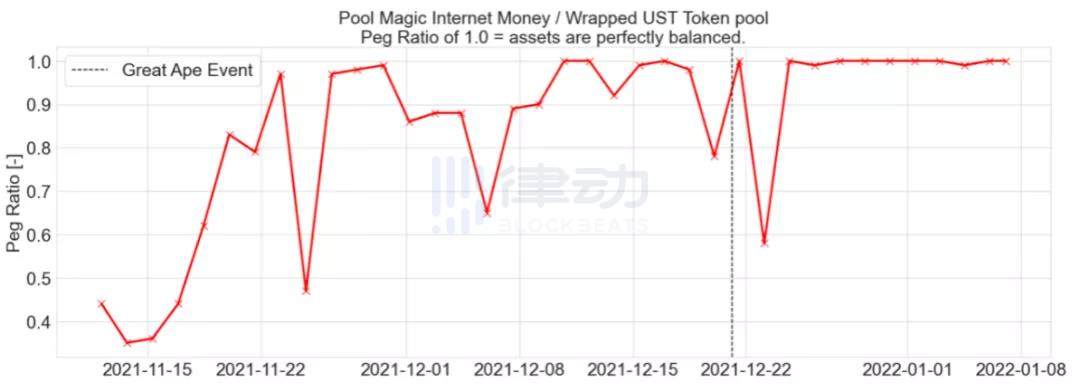
圖片來源:https://cryptorisks.substack.com/p/on-abracadabra-degenbox-strategies
但是,這裏我們還需要深入看下具體情況:
一旦 UST 大量涌入市場,就代表 ust 會變便宜,大量 UST 會被變成 mim 或者 3CRV。同時,Degenbox 會啓動清算,將大量 ust 變成 MIM,這樣又會導致 Luna 拋壓……最終會變成什麼情況呢?套用另一個大佬 Naga King 的分析:
「目前 MIM-UST 的池子有 1b 的量,其中有 950m 的 MIM 是由 UST 保證的。如果這 95% 的 UST 被撤回並且在這個池子中被交易成 MIM,會導致這個池子組成中有超過 90% 的 UST,預測爲 93%」。
當然,Degenbox 也考慮了這一點,所以提出了一個容錯手段:如果一旦發生大規模從 Degenbox 提取 UST 的情況,一旦提取的總額度超過了 Degenbox 池子中總量的 10%,提現將會被限制。直到 UST 從 Anchor 提取回主網。這可能需要耗費幾個小時。而通常情況下,在這個過程中,市場套利者會發揮作用讓價格回到正常水平。當然,這都是沒有徹底喪失共識的情況下,不然套利者也不會套利一點價值都沒的東西。
爲什麼沒提 3crv 的池子?最重要的原因在於 ust-3CRV 本身體量還能接受,相對而言,Curve 自己可以吃掉這個波動,所對 Curve 來說影響還好。
總結
通過 UST,我們可以看到,算穩的穩定性更多的還是依賴於本身設計的套利機制。但是一旦共識打破或出現超級極端行情,可能就一波沒了,畢竟極端到套利者都不想套利了,談啥也沒用。這也再次證明,像 Terra 這種無限套娃的東西在任何時代都能有效獲利。殊途同歸,Terra 會是區塊鏈下一次金融危機的觸發器麼?這座金融大廈的風阻尼器是否扛得住到時候排山倒海的清算風暴?大廈將傾與否,我們拭目以待。
參考文獻:
1.Abracadabra gitbook:https://docs.abracadabra.money/
2. Anchor dashoard:https://app.anchorprotocol.com/
3.Terra dashboard:https://terradashboard.com/
4. On Abracadabra Degenbox Strategies, dwindling Anchor Protocol Yield Reserves, and risk to Curve liquidity providers:https://cryptorisks.substack.com/p/on-abracadabra-degenbox-strategies
5. Lido:https://lido.fi/#networks
6. 0xHamz twitter:
https://twitter.com/0xHamz/status/1479261217298468865?s=20
歡迎加入律動 BlockBeats 官方社群:
Telegram 訂閱群:https://t.me/theblockbeats
Telegram 交流群:https://t.me/BlockBeats_App
Twitter 官方帳號:https://twitter.com/BlockBeatsAsia

 相關文章